محور الخدمات اللوجستية الجديد في أوروبا الشرقية: من مركز تكلفة إلى ركيزة استراتيجية لأوروبا – صورة إبداعية حول هذا الموضوع، مدعومة بالذكاء الاصطناعي: Xpert.Digital
مراكز الخدمات اللوجستية الجديدة في أوروبا الشرقية: بولندا ورومانيا وبلغاريا تحت المجهر
التجارة الإلكترونية والاستعانة بمصادر خارجية قريبة: كيف تُغير أوروبا الشرقية المشهد اللوجستي
من خفض التكاليف إلى الكفاءة: تحول قطاع الخدمات اللوجستية في أوروبا الشرقية
شهدت أوروبا الشرقية تحولاً جذرياً في السنوات الأخيرة، من مجرد موقع لخفض التكاليف إلى ركيزة استراتيجية لقطاع الخدمات اللوجستية الأوروبي بأكمله. فقد أصبحت المنطقة، التي كانت تُعتبر في السابق امتداداً للصناعة الأوروبية الغربية، شبكة ديناميكية من المجمعات اللوجستية ومراكز التوزيع وممرات النقل عالية الأداء. وينطلق هذا التحول من فرضية اقتصادية أساسية مفادها أن الاستثمارات المستقبلية لن تتحدد فقط بانخفاض الأجور، بل أيضاً بمزيج موثوق من الموقع، والإنتاجية، وإمدادات الطاقة، والكوادر المؤهلة، والاستقرار السياسي. ولا تقتصر هذه التغيرات على كونها نتاجاً لزيادة حجم التجارة وإعادة هيكلة سلاسل التوريد الصناعية، بل تشمل أيضاً المخاطر الجيوسياسية وإعادة إعمار أوكرانيا. وتتسم التحديات والفرص الناجمة عن هذا التطور بتعدد جوانبها، مما يستدعي إعادة النظر في تخطيط الخدمات اللوجستية. ويتزايد التركيز بشكل متزايد من الكفاءة المطلقة إلى التكرار المُدار لضمان القدرة على التسليم في بيئة عالمية سريعة التغير.
من يسيطر على الممرات التجارية سيسيطر على قدرة أوروبا على توصيل البضائع في المستقبل: إعادة تنظيم صامتة لتدفقات التجارة
تشهد البنية التحتية اللوجستية في أوروبا الشرقية تحولاً هيكلياً عميقاً. لم يعد التصور السائد عن منطقة تُستخدم في المقام الأول كمركز إنتاج موسع وفعّال من حيث التكلفة لأوروبا الغربية دقيقاً. تتبلور شبكة من المجمعات اللوجستية ومراكز التوزيع والموانئ ومحطات السكك الحديدية وممرات النقل العابرة للحدود بين بحار البلطيق والأدرياتيكي والأسود، مكتسبةً أهمية متزايدة لأمن الإمدادات في الاتحاد الأوروبي بأكمله. ولا يقتصر هذا التطور على زيادة حجم التجارة فحسب، بل يشمل أيضاً إعادة هيكلة سلاسل التوريد الصناعية، وتوسع التجارة الإلكترونية، والمخاطر الجيوسياسية، وإعادة إعمار أوكرانيا، والتحسين الاستراتيجي للروابط بين الشمال والجنوب.
مع ذلك، لا يخلو هذا التطور من التناقضات. فبولندا وجمهورية التشيك تمتلكان بالفعل أسواقًا عقارية لوجستية كبيرة ومتخصصة، وتربطهما علاقات وثيقة بألمانيا. أما رومانيا، فتنمو لتصبح مركزًا هامًا للإنتاج والتوزيع ومنطقة البحر الأسود. وتربط بلغاريا السوق الموحدة للاتحاد الأوروبي بتركيا واليونان ومنطقة غرب البحر الأسود. في المقابل، تكتسب دول غرب البلقان أهمية متزايدة كمنطقة توسع وعبور مستقبلية، لكنها لا تزال تعاني من تأخيرات حدودية، واحتكاكات مؤسسية، وبنية تحتية غير مكتملة. لذا، لا ينبغي النظر إلى أوروبا الشرقية كسوق موحدة، بل كنظام متدرج من المناطق اللوجستية في مراحل تطور متفاوتة.
تتلخص الفكرة الاقتصادية الأساسية فيما يلي: لن يتحدد مسار الاستثمار القادم بأقل الأجور، بل بأكثر توليفة موثوقة من الموقع، والإنتاجية، وإمدادات الطاقة، والموظفين، والإدارة الرقمية، والاستقرار السياسي. فمجرد بناء المستودعات لا يُنشئ مركزًا لوجستيًا تنافسيًا، بل التفاعل بين العقارات، ووسائل النقل، والإجراءات الجمركية، والبنية التحتية للبيانات، وسلاسل التوريد المتينة هو ما يُنشئ مركزًا إنتاجيًا.
تصبح المواقع الطرفية واجهات استراتيجية
لطالما اتسم الموقع الجغرافي لأوروبا الشرقية بالغموض. فمن جهة، تقع المنطقة بين المراكز الاستهلاكية والصناعية الرئيسية في أوروبا الغربية، وموانئ بحر البلطيق والبحر الأدرياتيكي والبحر الأسود، وأسواق تركيا والشرق الأوسط. ومن جهة أخرى، كانت العديد من شبكات النقل تاريخياً أكثر توجهاً نحو العواصم الوطنية أو الروابط بين الشرق والغرب منها نحو المحاور العابرة للحدود بين الشمال والجنوب. وقد حدّت المعايير التقنية المتباينة، والطرق السريعة المتقطعة، وضعف خطوط السكك الحديدية، وبطء عمليات العبور الحدودي من الفوائد الاقتصادية لهذا الموقع.
أصبحت هذه النقاط الضعيفة، في بعض الحالات، حججًا للاستثمار. تُدرك الشركات أن الممرات الإضافية لا تُخفّض التكاليف فحسب، بل تُقلّل أيضًا من الاعتماد على مصادر خارجية. وقد أبرزت الجائحة، وإغلاق بعض الممرات البحرية، والعدوان الروسي على أوكرانيا، والاضطرابات المتكررة في سلاسل التوريد العالمية، أهمية الطرق البديلة. ولذلك، لم يعد يُقيّم موقع في رومانيا أو بلغاريا أو بولندا أو غرب البلقان بناءً على بُعده عن سوق المبيعات فقط. بل أصبح العامل الحاسم، على نحو متزايد، هو ما إذا كان الموقع يُشكّل نقطة احتياطية أو نقطة عازلة أو نقطة تجميع في سيناريوهات متعددة.
يُحوّل هذا المنطق من التركيز على الكفاءة القصوى إلى التركيز على التكرار المُتحكّم به. تقبل الشركات أحيانًا بتكاليف تشغيلية أعلى مقابل تحسين قدرة التسليم، وتقليل أوقات الاستجابة، وتوفير خيار ثانٍ للتوريد أو التوزيع. تُفيد هذه الزيادة في المخاطر أوروبا الشرقية، حيث تجمع المنطقة بين قربها من مواقع الإنتاج، وتكاليفها التنافسية نسبيًا، وإمكانية الوصول إلى السوق الموحدة للاتحاد الأوروبي. في الوقت نفسه، يُجبر هذا المستثمرين على إجراء تقييم شامل للموقع، لأن الموقع الجغرافي الجيد لا يضمن بالضرورة اتصالًا موثوقًا به على أرض الواقع.
بولندا هي المعيار، وجنوب شرق البلاد يلحق بها
يتميز سوق العقارات اللوجستية في أوروبا الشرقية بفجوة نضج كبيرة. فمع توقعات بامتلاك أكثر من 36 مليون متر مربع من المستودعات الحديثة والمساحات الصناعية بحلول عام 2025، تُعدّ بولندا المنصة الأكبر في المنطقة بلا منازع. وتستفيد بولندا من قربها من ألمانيا، وسوقها المحلي الكبير، وشبكات الطرق السريعة الفعّالة، والعديد من المناطق الحضرية الكبرى، ودورها كجسر يربطها بدول البلطيق وأوكرانيا. وقد تطورت وارسو، وسيليزيا العليا، ووسط بولندا، وبوزنان، وفروتسواف إلى تجمعات لوجستية متميزة. ويتيح هذا العمق السوقي تنفيذ مشاريع استثمارية ضخمة، على الرغم من أن المطورين يركزون بشكل متزايد على التأجير المسبق نظرًا لارتفاع أسعار الفائدة وزيادة تكاليف البناء.
تأتي رومانيا في المرتبة التالية بمساحة تقارب ثمانية ملايين متر مربع من المساحات الصناعية واللوجستية الحديثة بحلول نهاية عام 2025، وإن كان ذلك على نطاق مختلف ولكنه يشهد زخماً كبيراً. وقد بلغ الطلب على المساحات أكثر من 1.2 مليون متر مربع في عام 2025. وتشير معدلات الشغور التي تقارب 4% والإيجارات المرتفعة التي تتراوح بين 4.50 و5.00 يورو للمتر المربع شهرياً إلى سوق يتمتع بقاعدة مستأجرين متينة، على الرغم من عدم اليقين الاقتصادي. وتسيطر بوخارست على السوق، لكن تيميشوارا وكلوج نابوكا وبراشوف وبلوشتي وكونستانتا تكتسب زخماً متزايداً.
بلغاريا أصغر حجماً وأكثر تركيزاً في صوفيا ومنطقة بلوفديف. ومع ذلك، يبرز فيها بوضوح تقارب الوظائف الصناعية واللوجستية. تربط المنطقة الاقتصادية التراقية المحيطة ببلوفديف مرافق الإنتاج والموردين ومناطق التخزين، فضلاً عن الطريق السريع المؤدي إلى تركيا. وتبقى صوفيا مركزاً رئيسياً للاستهلاك والتوزيع. ويمكن لمدن روسه وفارنا وبورغاس وستارا زاغورا وشومن الاستفادة من ممرات محددة أو موانئ أو روابط صناعية أو طاقة. في غرب البلقان، يقل عدد المواقع الصناعية الحديثة، مما يعني أن المشاريع الفردية واسعة النطاق قادرة على تغيير هيكل السوق بشكل جذري أكثر مما هو عليه الحال في بولندا أو رومانيا.
تقوم سلاسل البيع بالتجزئة ببناء بنيتها التحتية الخاصة
يتجلى هذا التحول بوضوح في استثمارات كبار تجار التجزئة. فشبكات البيع بالتجزئة الحديثة لا تتطلب فروعًا فحسب، بل تتطلب أيضًا مستودعات مُكيّفة، وأنظمة آلية لجمع الطلبات، ومعدلات دوران عالية، وبيانات دقيقة للمخزون. ولذلك، لا يُعد مركز التوزيع وظيفة ثانوية أو ملحقة، بل هو شرط أساسي لدخول السوق والتوسع وتحقيق استقرار الأسعار.
يُجسّد مركز الخدمات اللوجستية والتوزيع التابع لشركة ليدل، والذي يجري إنشاؤه حاليًا في كيسلياك وليبينيتسا في البوسنة والهرسك، حجم هذا المشروع. إذ يمتد على مساحة تقارب 60,000 متر مربع، ويمثل استثمارًا بقيمة 100 مليون يورو تقريبًا. ويُرسي هذا المركز الأساس لشبكة متاجر على مستوى البلاد، ويُشير في الوقت نفسه إلى أن مجموعة تجزئة دولية ترى إمكانات طلب كافية لتبرير استثمار طويل الأجل في البنية التحتية. ولا يقتصر الأثر الاقتصادي على المبنى نفسه، بل يمتد ليشمل المنتجين المحليين الذين يُمكنهم الوصول إلى سلاسل إمداد موحدة، ومقدمي خدمات النقل الذين يستفيدون من أحجام مبيعات أكثر قابلية للتنبؤ، وتجار التجزئة المنافسين الذين يواجهون ضغوطًا لتحديث أنظمتهم.
تُظهر التوسعات المتكررة لموقع كوفلاند في سترياما بالقرب من بلوفديف كيف تتطور البنية التحتية اللوجستية مع نمو قطاع التجزئة. فبعد استثمارات كبيرة سابقة، تم توسيع المنشأة لتشمل منطقة تجميد عميق مع مساحات إضافية لتخزين البضائع على منصات التحميل. وفي نهاية عام 2023، أُعلن عن مرحلة توسعة أكبر بكثير باستثمار بلغ 64 مليون ليفا. ولا تحدث مثل هذه المشاريع بمعزل عن غيرها، بل تجذب شركات التعبئة والتغليف، وخدمات الصيانة، ومزودي تكنولوجيا التبريد، وموردي البرمجيات، وقدرات الشحن الإقليمية. وبذلك، يصبح مركز الخدمات اللوجستية مركزًا محليًا للإنتاجية.
تتحول بلغاريا من دولة عبور إلى سوق منصة
تتمتع بلغاريا بمزايا موقعية عديدة ومتكاملة. فهي تقع عند ملتقى طرق أوروبا الوسطى والبحر الأسود واليونان وتركيا. ومنذ إلغاء الرقابة على الحدود البرية الداخلية للاتحاد الأوروبي في 1 يناير 2025، أصبحت بلغاريا جزءًا لا يتجزأ من منطقة شنغن. كما أنها تستخدم اليورو منذ 1 يناير 2026. بالنسبة لمستثمري الخدمات اللوجستية، تُسهم هذه الخطوات في خفض تكاليف المعاملات، وتخفيف بعض أعباء سعر الصرف والتسوية، وتسهيل اندماج المواقع البلغارية في الشبكات الإقليمية.
لا يكمن التقدم الحاسم في مشروع واحد ذي مكانة مرموقة بقدر ما يكمن في توطيد عدة وظائف. تُركز صوفيا القوة الشرائية والقوى العاملة وهياكل الأعمال الدولية. تربط بلوفديف الصناعة والتوزيع. توفر بورغاس وفارنا منفذًا إلى البحر الأسود. تُشكل روسه مركزًا على نهر الدانوب وحدودًا مع رومانيا. يبقى المحور المؤدي إلى كابيتان أندرييفو ذا أهمية مركزية للتجارة مع تركيا وخارجها. في الوقت نفسه، يوفر شمال شرق بلغاريا احتياطيات من الأراضي وإمكانات لإنشاء مجمعات متخصصة في التخزين والزراعة والطاقة.
يُجسّد مشروع مستودع وقاعدة الخدمات اللوجستية لشركة أمونرا للطاقة، موزع أنظمة الطاقة الشمسية، في مجمع شومن الصناعي، الصلة الوثيقة بين التحول في قطاع الطاقة والخدمات اللوجستية. تتطلب وحدات الطاقة الشمسية، والمحولات، وأنظمة التركيب، وبطاريات التخزين، مخزونًا متوفرًا على المستوى الإقليمي، وضمانًا للجودة الفنية، وسرعة في التسليم. وبذلك، يتحول المستودع التقليدي إلى لبنة أساسية في سلسلة قيمة صناعية جديدة. بالنسبة لبلغاريا، يُمثل هذا المشروع فرصةً ليس فقط للتعامل مع البضائع، بل أيضًا لتوحيد الخدمات الفنية، والتجميع المسبق، والإصلاحات، والخدمات اللوجستية للمشاريع، والتوزيع الإقليمي.
تربط رومانيا السوق الموحدة ونهر الدانوب والبحر الأسود
يعتمد التطور اللوجستي لرومانيا على مساحتها الشاسعة وتعدد استخداماتها. فهي تتمتع بسوق محلية ضخمة، وقاعدة صناعية واسعة، ونهر الدانوب، وميناء كونستانتا على البحر الأسود، فضلاً عن حدودها مع أوكرانيا ومولدوفا والمجر وصربيا وبلغاريا. هذا المزيج يجعل من رومانيا موقعاً للإنتاج، وسوقاً للمبيعات، ودولة عبور، ومركزاً جيوسياسياً في آن واحد.
اكتسب ميناء كونستانتا أهمية بالغة بعد عام 2022، نظراً لحاجة التدفقات الزراعية والتصديرية الأوكرانية إلى طرق بديلة. وفي عام 2023، بلغ حجم البضائع المتداولة مستوى قياسياً بلغ نحو 92.6 مليون طن. ثم انخفض هذا الحجم إلى حوالي 77.5 مليون طن في عام 2024، وإلى نحو 67 مليون طن في عام 2025، مع عودة بعض حركة الشحن الأوكرانية إلى طرق أخرى. ولا يُعد هذا الانخفاض دليلاً على عدم أهمية الميناء الاستراتيجية، بل يُظهر مدى تقلب الأحجام الإضافية المدفوعة بالعوامل الجيوسياسية. والدرس المستفاد للمشغلين والمستثمرين هو تطوير القدرات بطريقة تضمن استمرار جدواها الاقتصادية حتى مع تغير التدفقات التجارية.
تستطيع كونستانتا تعزيز مكانتها بشكل أساسي من خلال تكامل مرفأها وخطوط سككها الحديدية وطرقها ونهر الدانوب ومحطاتها الداخلية. وتؤثر الاختناقات في قدرة المناورة، وطرق الوصول، والعمليات الرقمية، أو حركة الشحن في نهر الدانوب، بشكل مباشر على قدرتها التنافسية. لذا، لا تحتاج رومانيا إلى أراضٍ إضافية فحسب، بل تحتاج أيضًا إلى ممرات موثوقة نحو بوخارست والمجر وبلغاريا ومولدوفا وأوكرانيا. يُحسّن التكامل الكامل مع منطقة شنغن نقل الركاب ويُقلل من الاحتكاكات على الحدود الداخلية للاتحاد الأوروبي، ولكنه لا يُغني عن الاستثمارات في الجسور وخطوط السكك الحديدية والبنية التحتية المحيطة بالمحطات.
ستصبح دول غرب البلقان منطقة النمو التالية
تُشكّل صربيا والبوسنة والهرسك ومقدونيا الشمالية وألبانيا والجبل الأسود وكوسوفو منطقة لوجستية متنوعة ذات أهمية استراتيجية متزايدة. تقع هذه المنطقة بين دول الاتحاد الأوروبي، وتربط البحر الأدرياتيكي بنهر الدانوب والبحر الأسود، كما تربط أوروبا الوسطى باليونان وتركيا. إلا أن تكاملها الاقتصادي يُعيقه تعدد الحدود، وصغر حجم الأسواق الوطنية، واختلاف الممارسات الإدارية، وضعف شبكة السكك الحديدية في بعض الحالات.
لهذا السبب تحديدًا، تُسهم مراكز التوزيع الحديثة في تحقيق مكاسب إنتاجية كبيرة. فهي تُتيح تجميع الواردات، واستقرار توافر المنتجات، وتُرسّخ الأساس لشبكات بيع بالتجزئة أوسع نطاقًا. ويُعد مشروع ليدل في البوسنة والهرسك مثالًا بارزًا على ذلك. كما يُجسّد استراتيجية نموذجية لدخول السوق: أولًا، يتم تجهيز الأرض والخدمات اللوجستية المركزية ومواقع متاجر متعددة قبل إطلاق الشبكة على نطاق أوسع. ويُسهم الاستثمار الأولي المرتفع في خفض تكاليف الوحدة اللاحقة وضمان مستوى خدمة ثابت.
يدعم الاتحاد الأوروبي دول غرب البلقان بين عامي 2024 و2027 ببرنامج دعم اقتصادي يصل إلى ستة مليارات يورو، منها مليارا يورو منح غير قابلة للاسترداد وأربعة مليارات يورو قروض مدعومة. لن يُخصص كل هذا المبلغ للبنية التحتية للنقل، لكن البرنامج يُعزز الضغط من أجل الإصلاح والاستثمار. ومن الأهمية بمكان أن تحسين الطرق والسكك الحديدية يعتمد على تسريع الإجراءات الجمركية، والوثائق المعترف بها من الطرفين، والإقرارات المسبقة الرقمية. فبدون هذه "البنية التحتية غير المادية"، قد تبقى الشاحنات عالقة على الحدود لساعات على طريق سريع جديد.
لا تزال الطرق هي السائدة، ولكن ليس بدون بدائل
لا يزال النقل البري للبضائع يشكل العمود الفقري للخدمات اللوجستية في أوروبا الشرقية. فعلى مستوى الاتحاد الأوروبي، نُقل ما يقارب 1869 مليار طن-كيلومتر براً في عام 2024، أي بزيادة طفيفة عن العام السابق. ويعود هذا التفوق إلى مرونة النقل البري، وشبكاته الكثيفة، وقدرته على الربط المباشر بين بوابات المصانع والمستودعات والفروع. أما بالنسبة لعمليات التسليم العاجلة، والبضائع العامة، والمواد الغذائية، وقطاع التجزئة، فإن الشاحنات لا غنى عنها عملياً على المدى القريب.
تُؤدي هذه القوة أيضًا إلى مخاطر هيكلية. فالازدحام المروري، ونقص السائقين، ورسوم الطرق، وأوقات الانتظار على الحدود، ومتطلبات خفض الانبعاثات المتزايدة، كلها عوامل تُساهم في ارتفاع التكاليف. ويُصبح هذا الاعتماد إشكاليًا بشكل خاص في المناطق التي تفتقر إلى محطات السكك الحديدية أو التي تكون فيها البنية التحتية للسكك الحديدية بطيئة وغير موثوقة. قد تبدو منطقة الخدمات اللوجستية التي تفتقر إلى اتصال فعال بالسكك الحديدية جذابة على المدى القصير، ولكنها على المدى الطويل تُقيّد المستخدم بالنقل البري.
لذا، فإنّ ما يُحقق جدوى اقتصادية ليس التنافس المصطنع بين النقل البري والسكك الحديدية، بل تقسيم العمل. تتولى الشاحنات عمليات ما قبل النقل وما بعده، بالإضافة إلى النقل الحساس للوقت؛ بينما تُنفذ السكك الحديدية عمليات النقل المخططة لمسافات طويلة والنقل الجماعي؛ وتُوسع الموانئ والممرات المائية الداخلية نطاق النقل. ومن المتطلبات الأساسية وجود محطات تُنظم عملية الانتقال بين وسائل النقل بسرعة وكفاءة رقمية وبتكلفة معقولة. يُمكن لشرق أوروبا أن تُحقق قفزة نوعية في هذا المجال إذا تم تخطيط المناطق اللوجستية الجديدة بشكل متعدد الوسائط منذ البداية، بدلاً من إضافة خطوط السكك الحديدية لاحقاً بتكلفة باهظة.
يحدد نظام السكك الحديدية المستوى التالي من الإنتاجية
تتمتع العديد من شبكات السكك الحديدية في أوروبا الشرقية بامتداد جغرافي واسع، لكنها تفتقر إلى الجودة التقنية والتشغيلية اللازمة لسلاسل التوريد الحديثة. فالمقاطع البطيئة، والحاجة إلى التحديثات، وعدم كفاية الكهرباء، ومحدودية أطوال القطارات، وأنظمة الإشارات غير المتوافقة، والاختناقات المرورية عند المعابر الحدودية، كلها عوامل تُقلل من قدرتها التنافسية. علاوة على ذلك، يتطلب نقل البضائع عبر الحدود ليس فقط بنية تحتية، بل أيضاً جداول زمنية منسقة، وتوافر القاطرات، وخطوط سكك حديدية موثوقة.
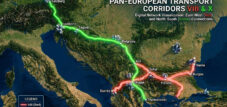
يبدأ توسيع شبكات النقل عبر أوروبا من هنا. يُنظّم نظام TEN-T، الذي جُدّد في عام 2024، الشبكة الأوروبية عبر تسعة ممرات نقل وأهداف محددة. بالنسبة لأوروبا الشرقية، تُعدّ الروابط بين بحر البلطيق والبحر الأدرياتيكي والبحر الأسود والبلقان وأوروبا الوسطى ذات أهمية خاصة. ويتمتع الممر الثامن، الذي يربط ساحل البحر الأسود البلغاري بمقدونيا الشمالية وألبانيا، بقيمة استراتيجية مميزة لأنه يهدف إلى إنشاء اتصال متواصل بين الشرق والغرب عبر جنوب البلقان. وقد أكدت بلغاريا ومقدونيا الشمالية التزامهما بمواصلة بنائه، إلا أن التمويل وتقدم أعمال البناء والتنسيق الفني لا تزال تشكل تحديات.
لا يقتصر الأثر الاقتصادي لتحسين البنية التحتية للسكك الحديدية على مجرد توفير تكاليف النقل، بل يتجاوز ذلك ليشمل توسيع نطاق خدمات الموانئ، وزيادة جاذبية مواقع الإنتاج، وتقليل الاعتماد على نقص السائقين. علاوة على ذلك، يُسهّل نقل البضائع الصناعية الثقيلة والحاويات والشحنات ذات الأهمية العسكرية. أما سلبيات هذا المشروع فتتمثل في ارتفاع تكاليف الاستثمار الأولي، وطول إجراءات الموافقة، واحتمالية اكتمال بعض الأجزاء الوطنية بينما تبقى فجوات عابرة للحدود.
بحر البلطيق والبحر الأدرياتيكي والبحر الأسود تقترب من بعضها البعض
تتطور موانئ أوروبا الشرقية لتصبح بوابات متنافسة ومتكاملة في آن واحد. فقد تعامل ميناء غدانسك مع ما يقارب 80.4 مليون طن من البضائع في عام 2025، مما عزز مكانته بين الموانئ الأوروبية الرئيسية. وبعد ذروة أدائه الاستثنائية في عام 2023، تمكن ميناء كونستانتا من التعامل مع حوالي 67 مليون طن في عام 2025. وعلى ساحل البحر الأدرياتيكي، تتنافس موانئ مثل كوبر ورييكا وترييستي على حركة النقل البري إلى أوروبا الوسطى. أما فارنا وبورغاس فتتعاملان مع أحجام أقل، لكنهما تتمتعان بأهمية استراتيجية بالنسبة لبلغاريا وجنوب البلقان وبعض طرق البحر الأسود.
بالنسبة للشاحنين، لا يُعدّ حجم الميناء وحده العامل الحاسم. تشمل العوامل المهمة الأخرى تواتر رحلات العبّارات، وإنتاجية المحطة، والتخليص الجمركي، وسعة التخزين، وخطوط السكك الحديدية، وتوافر الحاويات الفارغة. قد يكون الميناء الأصغر حجمًا أكثر اقتصادية لبعض تدفقات الشحن إذا كان النقل البري أسرع وأكثر قابلية للتنبؤ. في المقابل، يصبح الميناء الكبير أقل جاذبية إذا كانت طرق الوصول أو محطات السكك الحديدية مزدحمة.
تُغيّر الأهمية المتزايدة للمحاور الشمالية الجنوبية المشهد الاستثماري. تاريخيًا، كانت العديد من الشبكات مُوجّهة نحو الربط بين الغرب والشرق. أما اليوم، فتتزايد قيمة الممرات بين بولندا وسلوفاكيا والمجر ورومانيا وبلغاريا واليونان والبحر الأدرياتيكي. تُقدّر منطقة البحار الثلاثة وحدها احتياجاتها الاستثمارية لقطاع النقل بنحو 120 مليار يورو. يُبيّن هذا الحجم أن المشاريع الفردية غير كافية، وأن المطلوب هو شبكة متكاملة تُنسّق الاستثمارات في الموانئ والطرق والسكك الحديدية والطاقة والبنية التحتية الرقمية.
لا يزال نهر الدانوب مورداً لا يُستهان به
يُعدّ نهر الدانوب ممرًا طبيعيًا لنقل البضائع الثقيلة في جنوب شرق أوروبا، إلا أن إمكاناته الاقتصادية لم تُستغلّ بالكامل نظرًا لاتساعه الجغرافي. فهو يربط ألمانيا والنمسا بسلوفاكيا والمجر وكرواتيا وصربيا وبلغاريا ورومانيا والبحر الأسود. ويمكن نقل البضائع السائبة والمنتجات الزراعية ومواد البناء والبضائع الثقيلة وبعض شحنات الحاويات بكفاءة عالية عبر النهر.
نقاط الضعف معروفة جيداً: تقلبات منسوب المياه، والاختناقات المرورية، وعدم اتساق جودة الموانئ، ومحدودية التحول الرقمي، وبطء عمليات الشحن أحياناً. في النصف الأول من عام 2024، نُقل ما يقارب 10.2 مليون طن من البضائع عبر قناة الدانوب-البحر الأسود، أي أقل بقليل مما نُقل في الفترة نفسها من عام 2023. تُظهر هذه التقلبات أن الملاحة الداخلية لا يمكن اعتبارها ذات قدرة ثابتة. يجب أخذ المخاطر المناخية في الحسبان عند تخطيط الأسطول، وتحديد الغاطس، ومستويات المخزون، والمسارات البديلة.
مع ذلك، من منظور اقتصادي، يُعدّ نهر الدانوب ذا قيمة بالغة لا تسمح بالتعامل معه كمجرد وسيلة نقل متخصصة. إذ يمكن للموانئ النهرية الحديثة أن تجمع بين المناطق الصناعية، وخطوط السكك الحديدية، والخدمات الجمركية، ولوجستيات الطاقة. بالنسبة لبلغاريا، تُعدّ موانئ روسه، ولوم، وفيدين ذات أهمية بالغة؛ وبالنسبة لرومانيا، من بين موانئ أخرى، موانئ غالاتي، وبرايلا، وجيورجيو؛ وبالنسبة لصربيا، موانئ بلغراد، ونوفي ساد، وبانشيفو. ولا تقتصر فوائد الاستثمار في قنوات الملاحة، والجسور، والمحطات، ومعلومات الأنهار الرقمية على زيادة الإنتاجية فحسب، بل تُسهم أيضاً في تعزيز القدرة على مواجهة أي اضطرابات في النقل البري والسككي.
حلول LTW للخدمات اللوجستية الداخلية

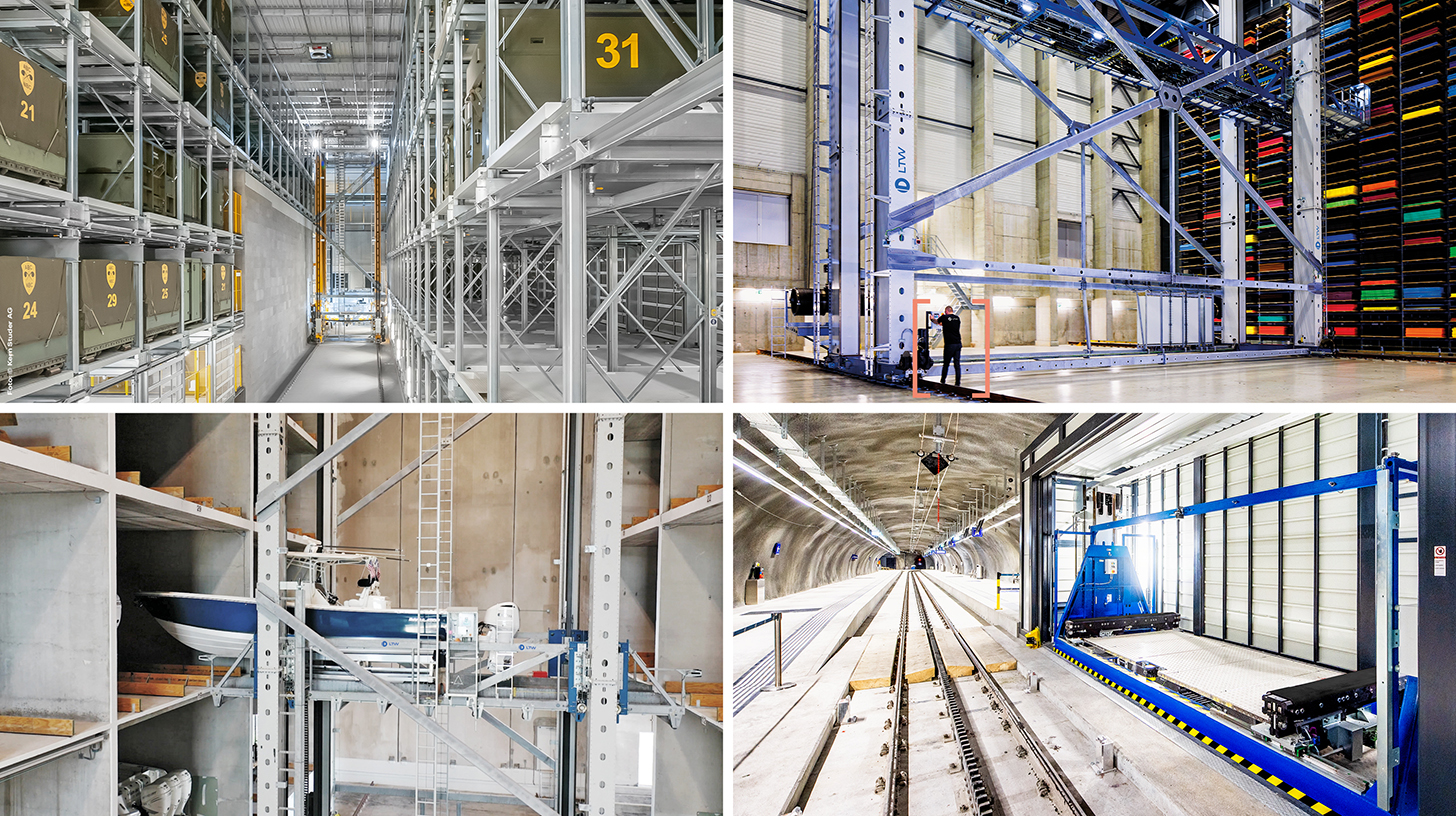
شركة LTW Intralogistics – مهندسو التدفق - الصورة: LTW Intralogistics GmbH
لا تقدم LTW لعملائها مكونات منفردة، بل حلولاً متكاملة وشاملة. الاستشارات، والتخطيط، والمكونات الميكانيكية والكهربائية، وتقنيات التحكم والأتمتة، بالإضافة إلى البرمجيات والخدمات - كل ذلك متصل بشبكة واحدة ومنسق بدقة.
يُعدّ الإنتاج الداخلي للمكونات الرئيسية ميزةً بالغة الأهمية، إذ يسمح بالتحكم الأمثل في الجودة وسلاسل التوريد والواجهات.
يرمز اختصار LTW إلى الموثوقية والشفافية والشراكة التعاونية. وتُعد قيم الولاء والصدق راسخة في فلسفة الشركة - فالمصافحة لا تزال تحمل معنىً عميقاً هنا.
ذو صلة بهذا الموضوع:
لا يزال الاستعانة بمصادر خارجية قريبة أمراً انتقائياً وليس تلقائياً
تتحول المستودعات إلى أنظمة إنتاج تكنولوجية
لم يعد بالإمكان قياس الجودة الاقتصادية لموقع لوجستي بمجرد مساحة المستودع وقربه من الطريق السريع. فالمراكز الحديثة تعمل بأنظمة إدارة المستودعات، وأنظمة النقل الآلية، والروبوتات، وأجهزة الاستشعار، والتوائم الرقمية، والتنبؤ الدقيق بالمخزون. وفي مجال الخدمات اللوجستية المبردة والصيدلانية، تُضاف أنظمة مراقبة درجة الحرارة المتكاملة والوثائق التنظيمية. وهذا يحوّل الموقع إلى نظام إنتاج سيبراني-فيزيائي لتدفق البضائع.
يُغيّر هذا التطور هيكل التكاليف. تتناقص نسبة المهام اليدوية البسيطة نسبيًا، بينما تتزايد متطلبات رأس المال، والخبرة البرمجية، واحتياجات الصيانة. ونتيجةً لذلك، لا تفقد أوروبا الشرقية تلقائيًا ميزتها في تكلفة العمالة، بل تنتقل هذه الميزة إلى المواقع التي توفر فنيين مؤهلين، وكهربائيين، ومتخصصين في البيانات، ومديري عمليات. ولا يمكن للأراضي الرخيصة أن تُعوّض نقص العمالة الماهرة أو عدم استقرار إمدادات الطاقة.
تُعدّ الأتمتة جذابةً للغاية عند اجتماع عوامل مثل الأحجام الكبيرة، والمنتجات الموحدة، والقوى العاملة المحدودة. وتُقدّم قطاعات تجارة التجزئة، والخدمات اللوجستية للطرود، وقطع الغيار، والسلع الاستهلاكية سريعة التداول تطبيقاتٍ مناسبةً لها. مع ذلك، ونظرًا لتقلبات نطاقات المنتجات أو عدم اليقين بشأن الكميات، قد تُؤدي التكنولوجيا الضخمة إلى تجميد رأس المال. لذا، يجمع المستثمرون الناجحون بين المباني المعيارية، وتقنية النقل المرنة، والبرمجيات القابلة للتطوير. ويُعدّ هذا الأمر بالغ الأهمية للأسواق الناشئة في البلقان، حيث قد تخضع توقعات الطلب لمزيدٍ من عدم اليقين.
تُزيد التجارة الإلكترونية من الضغط على الشبكات الإقليمية
في عام 2024، حققت الشركات في الاتحاد الأوروبي ما يقارب 19.5% من إيراداتها عبر المبيعات الإلكترونية. ورغم أن هذا المتوسط يعكس تباينات كبيرة بين القطاعات والدول، إلا أن الاتجاه واضح: فالطلبات الرقمية تتطلب زيادة في وتيرة التسليم، وتحسين معلومات المخزون، وتسهيل عمليات الإرجاع. وهذا يمثل فرصة مزدوجة لشرق أوروبا، إذ تُعد المنطقة سوقًا رائجة للمبيعات وموقعًا مثاليًا من حيث التكلفة لإنشاء مراكز إقليمية لتلبية الطلبات وعمليات الإرجاع.
يكمن التحدي اللوجستي في المرحلة الأخيرة من التوصيل. تُعدّ مراكز التوزيع الكبيرة عند تقاطعات الطرق السريعة فعّالة للتخزين الوطني، لكنها لا تُعالج مشكلة التوصيل في المناطق الحضرية المتنامية أو المناطق قليلة السكان. وتكتسب خزائن الطرود، والمستودعات الصغيرة، ونقاط إعادة الشحن الإقليمية، وتخطيط المسارات القائم على البيانات أهمية متزايدة. في الوقت نفسه، يتعيّن على شركات النقل التعامل مع الدفع عند الاستلام، واختلاف عادات الدفع، وعمليات الإرجاع عبر الحدود، وعدم دقة العناوين.
في الأسواق الصغيرة، قد لا يوفر مستودع وطني واحد وفورات كافية في التكاليف. لذا، تُعدّ الشبكات الإقليمية التي تربط دولًا مثل بلغاريا ورومانيا واليونان وأجزاء من غرب البلقان خيارًا اقتصاديًا جذابًا. مع ذلك، يعتمد تطبيقها على استقرار أوقات العبور وتبسيط الإجراءات الجمركية. فأي غموض إضافي على الحدود يزيد من مخزون الأمان المطلوب ويقلل من ميزة التخزين المركزي.
لا يزال الاستعانة بمصادر خارجية قريبة أمراً انتقائياً وليس تلقائياً
كثيراً ما يُصوَّر نقل الإنتاج إلى أسواق أقرب إلى أوروبا على أنه طفرة شبه حتمية لشرق أوروبا. هذه النظرة مُبسطة للغاية. صحيح أن نقل الإنتاج إلى أسواق أقرب أمرٌ واقع، لكنه ليس اتجاهاً موحداً. فالشركات تنقل إنتاجها في المقام الأول حيثما تبرر تكاليف النقل، وأوقات التسليم، والمخاطر السياسية، ومتطلبات الجودة، بناء قدرات إنتاجية إضافية في أوروبا. في المقابل، غالباً ما تبقى الصناعات كثيفة الاستهلاك للطاقة أو كثيفة العمالة للغاية أرخص في مناطق أخرى من العالم.
تُعدّ أوروبا الشرقية وجهةً جذابةً لموردي السيارات، والهندسة الكهربائية، والهندسة الميكانيكية، والأجهزة المنزلية، وتصنيع الأغذية، والصناعات الدوائية، والتعبئة والتغليف، وبعض تقنيات الطاقة. وتُصبح الخدمات اللوجستية معيارًا أساسيًا للاختيار، إذ يتطلب المصنع تسليمًا في الوقت المحدد، وتوفير قطع الغيار، وقدرة على التصدير، وبنية تحتية مناسبة للتحكم في درجة الحرارة أو التعامل مع المواد الخطرة عند الضرورة. لذا، تتمتع المناطق التي تضم طرقًا سريعة، ومحطات سكك حديدية، ومصادر طاقة موثوقة، وأراضٍ صناعية متاحة، بميزة تنافسية كبيرة.
تتحقق الفوائد الأكبر عندما يُسهم التوطين القريب في بناء سلاسل قيمة إقليمية، بدلاً من مجرد نقل عمليات التجميع النهائية. فالموردون المحليون، وصناعة الأدوات، والصيانة، والتعبئة والتغليف، والبرمجيات، والخدمات اللوجستية التقنية، تزيد من ولاء المستثمرين. وبدون هذه الشبكات، يبقى الاستثمار متنقلاً ويمكن نقله مرة أخرى إذا تغيرت التكاليف. لذا، ينبغي للسياسة الاقتصادية ألا تقتصر على دعم مواقع الأعمال الجديدة فحسب، بل يجب أن تُشجع أيضاً تطوير التجمعات الصناعية، والتدريب، وعلاقات التوريد عبر الحدود.
أصبح نقص الموظفين يمثل عائقاً خطيراً أمام القدرة الاستيعابية
يُعدّ نقص السائقين والفنيين المتخصصين من أكبر المخاطر التي تُهدد النمو. وقد أشارت التقارير إلى أن سائقي الشاحنات الثقيلة يُمثلون مهنةً نادرةً في 21 دولة أوروبية عام 2024. وتتأثر شركات النقل في أوروبا الشرقية بشكلٍ مضاعف: فهي تُغطي قطاعاتٍ واسعةً من السوق الأوروبية، لكنها لا تزال تفقد موظفيها لصالح وظائف ذات رواتب أفضل في الخارج. ويُفاقم التراجع الديموغرافي وشيخوخة القوى العاملة من حدة هذه المشكلة.
لا مفر من رفع الأجور، لكنه ليس كافيًا. فظروف العمل، وإمكانية العودة إلى المنزل بشكل منتظم، ومواقف السيارات الآمنة، وأنظمة الإرسال الرقمية، والمركبات الحديثة، كلها عوامل تؤثر على جاذبية هذه المهنة. الشركات التي تركز فقط على خفض تكاليف الموظفين تقع في دوامة من دوران الموظفين، ومشاكل الجودة، وعدم استغلال طاقة المركبات. يمكن للأتمتة في المستودعات أن تخفف من بعض الاختناقات، لكنها لا تغني تمامًا عن السائقين أو فنيي الصيانة.
بالنسبة للمواقع، يعني هذا ضرورة دراسة توافر العمالة بنفس دقة دراسة شبكات النقل. قد يوفر مجمع لوجستي في منطقة ذات اقتصاد ضعيف أرضًا رخيصة الثمن، لكنه يعاني من نقص في العمالة في نطاقه الجغرافي. لذا، تُصبح شبكات النقل العام، وحافلات الشركة، وبرامج التدريب، ودمج العمال الأجانب جزءًا من استراتيجية البنية التحتية. على المدى البعيد، تُعدّ الإنتاجية لكل ساعة عمل أكثر أهمية من الأجر الاسمي بالساعة.
الطاقة وإزالة الكربون تُغيران الحسابات
تتحول العقارات اللوجستية إلى مستهلكة للطاقة، بل وتتزايد كمنتجة لها. فالمساحات الكبيرة على أسطحها مناسبة لتركيب الألواح الكهروضوئية، وأنظمة تخزين البطاريات قادرة على تخفيف أحمال الذروة، كما تتطلب أساطيل المركبات الكهربائية وصلات شبكة عالية الأداء. وتساهم مرافق التبريد والمستودعات الآلية والبنية التحتية للحوسبة في زيادة الطلب على الكهرباء. لذا، قد يصبح توفر سعة ربط الشبكة أكثر أهمية من سعر الأرض.
ابتداءً من عام 2027، سيدخل نظام تداول الانبعاثات الأوروبي المنفصل (ETS2) حيز التنفيذ الكامل للوقود المستخدم في النقل البري والمباني وقطاعات أخرى. تقع الالتزامات المباشرة على موردي الوقود، ولكن يمكن تحميل التكاليف على شركات النقل والشاحنين. سيؤدي ذلك إلى زيادة الحوافز الاقتصادية لمركبات أكثر كفاءة، وأنظمة قيادة بديلة، واستخدام أفضل للطاقة الاستيعابية، وتحويل النقل المناسب إلى السكك الحديدية أو الممرات المائية.
ستسير عملية التحول بوتيرة متفاوتة إقليميًا. تُعدّ الشاحنات الكهربائية التي تعمل بالبطاريات مناسبةً في البداية لحركة المرور اليومية المتوقعة والتوزيع الإقليمي مع إمكانية العودة إلى المستودع. أما الطرق الدولية طويلة المدى فتتطلب شبكة شحن كثيفة وعالية الأداء، وشبكات كهربائية قوية، وفترات راحة منسقة. ويمكن للوقود الحيوي والديزل المتجدد، وربما الهيدروجين، أن يلعبا أدوارًا انتقالية أو متخصصة. ومن الأهمية بمكان، الانفتاح التكنولوجي دون تعسف: يجب أن تتوافق الاستثمارات مع أنماط القيادة الواقعية وأسعار الطاقة والبنية التحتية.
لا تزال الحدود أغلى مرافق التخزين غير المرئية
لا تقتصر التكاليف الباهظة للنقل عبر الحدود على المسافة المقطوعة فحسب، بل تشمل أيضاً عدم اليقين. فعندما تتقلب أوقات الانتظار على الحدود بشكل كبير، يتعين على الشركات التخطيط لتوفير مركبات إضافية، ووقت إضافي للسائقين، ومخزون احتياطي. وتتحول الشاحنة الثابتة فعلياً إلى مستودع متنقل باهظ الثمن. ويبرز هذا التأثير بشكل خاص في دول غرب البلقان، حيث يمكن لسلاسل التوريد عبور حدود جمركية وإدارية متعددة على مسافات قصيرة.
لذا، فإنّ الإجراءات السريعة وتعزيز التعاون الجمركي بين الاتحاد الأوروبي وشركائه في غرب البلقان لهما أهمية اقتصادية أكبر مما يُشاع عنهما. فالإخطارات المسبقة، وتقييم المخاطر، وعمليات التفتيش المشتركة، والوصول المتبادل إلى البيانات، كلها عوامل تُسهم في تقليل أوقات المعالجة دون المساس بالمتطلبات الأمنية. إلا أن هذه الفوائد لا تتحقق إلا إذا كانت الأنظمة قابلة للتشغيل البيني، وكان عدد الموظفين كافياً ليلاً وفي عطلات نهاية الأسبوع.
أدى انضمام بلغاريا ورومانيا الكامل إلى منطقة شنغن إلى إلغاء ضوابط الحدود للأفراد على الحدود البرية الداخلية للاتحاد الأوروبي اعتبارًا من عام 2025. ومع ذلك، لا تزال عمليات التفتيش التشغيلية والضريبية والأمنية قائمة على نقل البضائع. لذا، تُعدّ شنغن دفعةً مهمةً للإنتاجية، ولكنها لا تضمن سلاسةً تامةً للخدمات اللوجستية. ينبغي على الشركات قياس أوقات العبور الفعلية بدلًا من الربط التلقائي بين الإنجازات التنظيمية وتوفير الوقت المضمون.
مليارات من المال العام تحتاج إلى انضباط خاص
يُموَّل تطوير البنية التحتية في معظمه من الأموال الأوروبية. ففي إطار سياسة التماسك في الاتحاد الأوروبي، كان هناك مبلغ 392 مليار يورو متاحًا في الأصل للفترة من 2021 إلى 2027؛ ومع التمويل المشترك الوطني، يقترب الإطار المبرمج من نصف تريليون يورو. ويدعم صندوق التماسك، على وجه الخصوص، الدول الأعضاء الأضعف اقتصاديًا من خلال الاستثمارات البيئية واستثمارات شبكة النقل الأوروبية (TEN-T). وتأتي مصادر تمويل إضافية من مرفق ربط أوروبا، والبرامج الوطنية، وبنوك التنمية، والتمويل المشترك بين القطاعين العام والخاص.
لكن المال وحده لا يضمن تشغيل الممر بكفاءة. فغالباً ما تعاني المشاريع الضخمة من تغييرات في التخطيط، ومشاكل في التراخيص، وتجاوزات في التكاليف، وانقطاعات سياسية. وفي خمسة مشاريع نقل عملاقة أوروبية دُرست مؤخراً، بلغ متوسط التأخير 17 عاماً. وبالنسبة لقطاع الخدمات اللوجستية، يُعدّ أي تأخير في أحد أقسام الممر مشكلةً بالغة الأهمية، لأن فوائد الشبكة لا تتحقق إلا مع الاستخدام المستمر. وقد يكون خط سكة حديد شبه مكتمل أقل جدوى اقتصادية بكثير من عدة تحسينات أصغر حجماً ولكنها تعمل بكامل طاقتها.
لذا، ينبغي إعطاء الأولوية للاستثمارات العامة وفقًا لأثرها الملموس على الاختناقات المرورية. ويشمل ذلك المناطق الحدودية المفقودة، والتقاطعات المزدحمة، والجسور ذات القيود على الحمولة، والطرق المؤدية إلى الموانئ، وغرف التحكم بالإشارات الرقمية، والمحطات متعددة الوسائط. في المقابل، يتحمل المستثمرون من القطاع الخاص مخاطر الطلب والطاقة والإيجار، بدلًا من الاعتماد على ارتفاع أسعار الأراضي بشكل دائم. وتكتسب عقود التأجير المسبق، والبناء المعياري، وعقود الطاقة الواضحة أهمية متزايدة في ظل ارتفاع أسعار الفائدة.
تحوّل الجغرافيا السياسية الخدمات اللوجستية إلى بنية تحتية أمنية
منذ عام 2022، لم يعد تقييم البنية التحتية للنقل في أوروبا الشرقية يقتصر على معايير التجارة والمناخ فقط. بل بات لزاماً على الطرق والسكك الحديدية والموانئ والجسور ونقاط الشحن العابر دعم التنقل العسكري والمساعدات الإنسانية وإمداد الصناعات الحيوية في أوقات الأزمات. ويهدف الاتحاد الأوروبي إلى إنشاء منطقة تنقل عسكري أكثر تكاملاً بحلول نهاية عام 2027، وهو ما يتطلب شبكات نقل متعددة الوسائط وإجراءات موحدة وبنية تحتية ملائمة للأحمال الثقيلة.
يُغيّر هذا المنظور ذو الاستخدام المزدوج قرارات الاستثمار. فالجسر ذو القدرة الاستيعابية الأعلى، أو مسار العبور الأطول، أو المحطة الطرفية الأكثر متانة، يُمكن أن يُحقق فوائد مدنية وأمنية على حدٍ سواء. وتكتسب بولندا ورومانيا ودول البلطيق أهمية خاصة في هذا الصدد، بينما تُعدّ بلغاريا وغرب البلقان ذات أهمية أيضاً بالنسبة للممرات الجنوبية الشرقية. وتكمن الميزة الاقتصادية في التمويل الإضافي والأولوية الأعلى، أما المخاطرة فتكمن في تضارب الأهداف السياسية واحتمالية التنافس على القدرة الاستيعابية.
ستزيد إعادة إعمار أوكرانيا من أهمية هذا الأمر. سيتم نقل مواد البناء والآلات ومرافق الطاقة والمركبات والسلع الاستهلاكية عبر بولندا وسلوفاكيا والمجر ورومانيا وطرق البحر الأسود. في الوقت نفسه، يبقى التوقيت غير مؤكد. أولئك الذين يبنون اليوم فقط من أجل طفرة إعادة إعمار قصيرة الأجل يواجهون خطرًا كبيرًا من عدم الاستغلال الأمثل. من الأنسب إنشاء مرافق مربحة بالفعل مع عملاء إقليميين، وقادرة على التوسع لتلبية الطلب الإضافي من أوكرانيا.
ليس كل مجمع لوجستي يحقق النجاح
لا ينبغي لسجل الاستثمار القوي أن يحجب حقيقة إمكانية حدوث أخطاء في تخصيص الموارد. ففي المناطق الناشئة، غالبًا ما تُعلن العقارات مع وعود بإنشاء طرق سريعة أو خطوط سكك حديدية أو مناطق صناعية مستقبلية، إلا أن اكتمالها غير مؤكد. وفي الوقت نفسه، قد تُخصص البلديات مناطق للتطوير دون توفير بنية تحتية كافية من الكهرباء أو المياه أو النقل. وبالتالي، فإن انخفاض السعر المبدئي يُلغى باستثمارات لاحقة مرتفعة.
يكمن الخطر الأكبر في الخلط بين الموقع الجغرافي المركزي وسهولة الوصول التشغيلي. قد يكون الموقع نظريًا قادرًا على الوصول إلى عدة عواصم في غضون ساعات قليلة، ولكنه قد يكون غير موثوق به بسبب تأخيرات الحدود، أو حظر الشاحنات، أو ازدحام الطرق الدائرية، أو نقص السائقين. وبالمثل، قد يبدو المستودع حديثًا، ولكنه لا يفي بمتطلبات المستخدمين الأكثر تطلبًا من حيث سعة التحميل الأرضية، وارتفاع السقف، والحماية من الحرائق، والتبريد، أو اتصال البيانات.
تنشأ مخاطر السوق أيضاً من الإفراط في الإنتاج بدافع المضاربة. ففي الأسواق الفرعية البولندية الناضجة، قد تؤدي المحافظ الاستثمارية الكبيرة والموجات الدورية من الإنشاءات الجديدة إلى ضغط مؤقت على الإيجارات ومعدلات الشغور. أما في الأسواق الأصغر، فقد يؤدي مشروع واحد فقط إلى زيادة ملحوظة في العرض. لذا، ينبغي على المستثمرين ألا يكتفوا بالنظر إلى معدلات النمو الوطنية، بل عليهم أيضاً دراسة خصائص المستخدمين، وشروط الإيجار، والجدارة الائتمانية، والاستخدامات البديلة للعقار.
الفائزون هم الممرات التي تضم مصادر متعددة للطلب
تتمتع المواقع التي لا تعتمد على تدفق مروري واحد بقدرة عالية على الصمود. ومن الناحية المثالية، ينبغي أن يربط مركز الخدمات اللوجستية بين الطلب الاستهلاكي المحلي، والإمدادات الصناعية، والنقل الدولي، وقطاع متخصص إضافي واحد على الأقل. قد يشمل ذلك سلاسل التبريد، أو الأدوية، أو الخدمات اللوجستية الزراعية، أو قطع الغيار، أو مكونات الطاقة، أو التجارة الإلكترونية. وتساهم مصادر الطلب المتعددة في تسهيل دورات الأعمال وتحسين استخدام البنية التحتية.
تُلبّي بولندا هذا الشرط بالفعل في عدة مناطق. ويمكن لرومانيا توسيعه بين بوخارست والمراكز الصناعية الغربية وكونستانتا. وتملك بلغاريا فرصًا على طول محاور صوفيا-بلوفديف-تركيا، وصوفيا-سالونيك، وروسه-بوخارست، وبورغاس/فارنا-البحر الأسود. وتستفيد صربيا من موقعها بين أوروبا الوسطى والبحر الأدرياتيكي وبحر إيجة والبحر الأسود، لكنها بحاجة إلى مزيد من تحسين إجراءات الحدود والسكك الحديدية. أما البوسنة والهرسك، فتحتاج إلى شبكات وطنية وإقليمية أكثر تكاملًا، ولكن يمكن تطويرها بشكل أسرع من خلال استثمارات تجارية واسعة النطاق.
ليس من الضروري أن تصبح كل مدينة مركزًا دوليًا. غالبًا ما يكون التخصص الإقليمي أكثر فعالية. على سبيل المثال، يمكن لمدينة شومن الاستفادة من مواردها في مجال الطاقة والزراعة، ومدينة روسه من نهر الدانوب ورومانيا، ومدينة بلوفديف من الصناعة والتجارة بالتجزئة، ومدينة كونستانتا من الميناء والخدمات اللوجستية الثقيلة. إن محاولة تطبيق نفس الوظائف في كل مكان من شأنه أن يشتت رأس المال ويحول دون تشكيل التكتلات الصناعية.
يتبع رأس المال الموثوقية، وليس الإعلانات
بالنسبة للمستثمرين المؤسسيين، يعتمد جاذبية العقارات اللوجستية في أوروبا الشرقية على العوائد المتوقعة، وتكاليف التمويل، وإمكانية إنفاذ القوانين، وفرص التخارج. تُعد معدلات الشغور المنخفضة وعقود الإيجار المرتبطة بالمؤشرات عوامل إيجابية، ولكن يجب موازنتها مع مخاطر العملة، وأسعار الفائدة، والإنشاءات، وتركز المستأجرين. وقد ساهم اعتماد بلغاريا لليورو منذ عام 2026 في إزالة بعض العوائق المتعلقة بالعملة. أما في الدول غير الأعضاء في الاتحاد الأوروبي وغير المنضمة إلى منطقة اليورو، فلا تزال علاوة المخاطرة أعلى.
تؤثر متطلبات الاستدامة على التمويل والتقييم. فالمباني ذات العزل الجيد، والمزودة بأنظمة الطاقة الشمسية الكهروضوئية، ومضخات الحرارة، والعدادات الذكية، وبنية الشحن المسبقة، لا تُعدّ أكثر ملاءمةً للبيئة فحسب، بل أكثر مرونةً من الناحية التجارية أيضاً. ويولي المستخدمون اهتماماً أكبر لتكاليف التشغيل الإجمالية، بينما تُدرج البنوك والصناديق جودة الطاقة في قراراتها. ونتيجةً لذلك، قد تخضع المباني القديمة التي لا تتوفر لها فرص للتحديث لخصم في التقييم.
إن أهم مؤشر على المدى الطويل ليس المساحة المُنشأة حديثًا، بل استخدامها المُنتج. فالمركز المؤجر بالكامل، والموفر للطاقة، والمتصل بشبكة نقل متعددة الوسائط، يُولّد تدفقات نقدية مستقرة وقيمة مضافة إقليمية. أما المشروع المُضارب الذي لا يضمن الطلب، فيبقى مُقامرة مكلفة على البنية التحتية المستقبلية. وخاصة في الأسواق التي تخضع لتدقيق سياسي مكثف، ينبغي على المستثمرين التمييز بين الحجم المُعلن، والبدء الفعلي للإنشاء، والتشغيل الفعلي.
سيتم تحديد الفائز في هذه المنافسة بناءً على البيانات
لا تزال البنية التحتية المادية ضرورية، لكن أداءها يتحدد بشكل متزايد بالبيانات. فالمعلومات الآنية حول مواعيد الوصول، وحجوزات المواعيد، وحالة الجمارك، ومستويات المخزون، وحركة المرور، تُقلل أوقات الانتظار وتُحسّن استغلال الطاقة الاستيعابية. أما الموانئ والمحطات التي تتبادل المعلومات فقط عبر أنظمة منفصلة أو وثائق يدوية، فتخسر أمام منافسيها الذين يعتمدون على التكامل الرقمي.
يمكن لأوروبا الشرقية، في بعض الحالات، تجاوز المراحل القديمة من التطوير. إذ يمكن تجهيز الأنظمة الجديدة مباشرةً بأنظمة الحوسبة السحابية، وأجهزة الاستشعار، والتعرف التلقائي على لوحات المركبات، والواجهات الموحدة. وهذا يقلل من معدلات الخطأ ويبسط إدارة الشبكات الإقليمية. وفي الوقت نفسه، يتزايد الاعتماد على الأمن السيبراني، وشبكات الاتصالات المستقرة، والكوادر المؤهلة.
غالباً ما لا تكمن العقبة الأكبر في التكنولوجيا، بل في التشتت المؤسسي. فشركات الشحن والموانئ والسكك الحديدية وسلطات الجمارك ومشغلو المستودعات يستخدمون نماذج بيانات مختلفة ويحمون معلوماتهم الخاصة. ومن منظور السياسة الاقتصادية، تُعدّ المعايير المفتوحة والواجهات الملزمة والقواعد الواضحة لاستخدام البيانات ضرورية. ويمكن للممرات الرقمية أن تزيد بشكل كبير من فوائد الاستثمارات المادية، بينما يؤدي نقص قابلية التشغيل البيني إلى إبطاء حتى أحدث المرافق.
أجندة واقعية حتى عام 2030
بحلول عام 2030، من المتوقع أن تشهد أوروبا الشرقية زيادة ملحوظة في مساحات الخدمات اللوجستية الحديثة، ورفع كفاءة موانئها ومحطاتها، وتحسين ممرات النقل الرئيسية. مع ذلك، لن يسد هذا التوسع جميع الثغرات التاريخية. فمشاريع السكك الحديدية العابرة للحدود، والجسور الرئيسية، والممرات المعقدة، على وجه الخصوص، لا تزال عرضة للتأخير. في الوقت نفسه، يؤدي خفض الانبعاثات الكربونية، ونقص المهارات، والتحول الرقمي إلى زيادة الحاجة للاستثمار في كل منطقة.
ينبغي للحكومات إعطاء الأولوية للممرات الحدودية المتصلة على حساب مشاريع تعزيز المكانة الوطنية. فغياب جزء من الحدود قد يُقلل من فوائد تحديث مئات الكيلومترات. وتُعدّ القدرة على التخطيط والتراخيص، والشفافية في عمليات الشراء، وميزانيات الصيانة، والعمليات الرقمية، أموراً لا تقل أهمية عن الإنشاءات الجديدة. وفي غرب البلقان، يجب ربط المشاريع الإنشائية بشكلٍ مُستمر بالإصلاحات الجمركية والإدارية.
بالنسبة لشركات الخدمات اللوجستية، يكمن التحدي في تصميم شبكات تتمتع بمرونة أكبر وكفاءة أعلى من حيث التكلفة الإجمالية. ويشمل ذلك خيارات مسارات متعددة، وبيانات واقعية لأوقات التسليم، ومستويات مخزون متدرجة، وعقود للطاقة وسعة النقل. أما بالنسبة لمطوري العقارات، فتُعدّ المساحات المعيارية، ووصلات الطاقة، وإمكانيات التشغيل الآلي، وخيارات النقل متعدد الوسائط من السمات الأساسية للجودة. وبالنسبة للشركات الصناعية، يكمن السؤال الحاسم في ما إذا كان الموقع ليس فقط فعالاً من حيث التكلفة اليوم، بل سيظل قابلاً للاستمرار من حيث القوى العاملة والطاقة والمناخ بعد عشر سنوات.
يتشكل المركز الجديد لأوروبا على أطرافها القديمة
إن البنية التحتية اللوجستية في أوروبا الشرقية ليست مجرد نتيجة لتزايد الاستثمارات في المستودعات، بل تشكل الأساس المادي لجغرافيا اقتصادية أوروبية متغيرة. وتُظهر بولندا كيف يمكن لسوق كبيرة أن تُطور منصة لوجستية مستقلة من خلال البنية التحتية والصناعة وقربها من أوروبا الغربية. وتربط رومانيا السوق الموحدة ونهر الدانوب والبحر الأسود. وتكتسب بلغاريا عمقًا استراتيجيًا من خلال اتفاقية شنغن واليورو والتجمعات الصناعية وموقعها بالقرب من تركيا. أما دول غرب البلقان، فتُقرب تدريجيًا من السوق الموحدة عبر الاستثمارات التجارية والتكامل الأوروبي.
لن تبرز المنطقة تلقائيًا كفائزة، إذ قد تتلاشى مزاياها بسبب تأخير المشاريع، ونقص السائقين، وضعف شبكة السكك الحديدية، واختناقات الطاقة، والعقبات الإدارية. جودة الربط هي العامل الحاسم، وليس عدد الإعلانات. تتمثل الخطوة التالية في التطوير في ربط القاعات والطرق والمحطات الفردية في ممرات متكاملة.
إذن، تكمن الحقيقة الصادمة في أن قدرة أوروبا على الإمداد في المستقبل ستعتمد بشكل أكبر على مدن بلوفديف، وكونستانتا، وغدانسك، وبلغراد، وكيسلياك، وروسه، أكثر مما تعترف به العديد من المقرات الرئيسية للشركات في الغرب. لن تحل هذه المدن محل روتردام أو دويسبورغ، ولن تحل محل التجمعات الصناعية الألمانية الكبرى. مع ذلك، ستوسع هذه المدن شبكة الإمداد بقدرات وبدائل مطلوبة بشدة، وقربها من الأسواق. إن من ينظر إلى تطويرها على أنه مجرد مسألة لحاق بالركب يقلل من شأن التحول الاستراتيجي. في المقابل، يستطيع أي شخص يخطط للبنية التحتية والبيانات والطاقة والموارد البشرية معًا أن يبني ركيزة اقتصادية جديدة من منطقة تُعتبر هامشية في أوروبا.
الاستشارات - التخطيط - التنفيذ

Konrad Wolfenstein
يسعدني أن أكون مستشارك الشخصي.
يمكنكم التواصل معي عبر البريد الإلكتروني wolfenstein∂xpert.digital أو
اتصل بي على الرقم +49 7348 4088 965 .
خبراء الخدمات اللوجستية الداخلية لديكم

تقديم الاستشارات والتخطيط والتنفيذ لحلول متكاملة للمستودعات ذات الرفوف العالية وأنظمة التخزين الآلية - الصورة: Xpert.Digital
للمزيد من المعلومات، انقر هنا: