ثورة أسواق السندات: ليست الأسواق هي التي تعاني من الهستيريا، بل الدول هي التي أهدرت مصداقيتها على الائتمان. صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
معركة رأس المال: كيف تتنافس تقنيات الذكاء الاصطناعي والسندات الحكومية على جذب المستثمرين
الدين الحكومي والعوائد: تفاعل خطير
التضخم وأسواق السندات: عودة حالة عدم اليقين
التضخم وأسواق السندات: عودة حالة عدم اليقين
إنّ عمليات البيع المكثفة للسندات الحكومية على مستوى العالم تتجاوز كونها مجرد رد فعل قصير الأجل على بيانات تضخم معزولة أو تعديلات مؤقتة في سياسة أسعار الفائدة. فهي تمثل تحولاً جذرياً في العلاقة بين الحكومات والبنوك المركزية والمقرضين. لسنوات طويلة، اعتمدت الحكومات على أسعار فائدة منخفضة للغاية وعمليات شراء مكثفة للسندات من قبل البنوك المركزية للحفاظ على مستويات الدين المرتفعة ضمن حدود معقولة. لكن هذا الوضع قد ولّى. يطالب المستثمرون الآن بسعر واضح لإقراض الأموال للحكومات على المدى الطويل. ويزيد الوضع تعقيداً عدة عوامل: التضخم المرتفع المستمر، والتوترات الجيوسياسية، وارتفاع الإنفاق على الدفاع والبنية التحتية والضمان الاجتماعي، ليست سوى بعض التحديات التي تواجه الحكومات. تُولّد هذه التطورات شعوراً بالذعر، وفي الوقت نفسه، يتزايد عدم اليقين بشأن قدرة الأسواق على استدامة ارتفاع العوائد على المدى الطويل. يُحلل هذا التقرير الاتجاهات الحالية في أسواق السندات، ويناقش تأثيرها المحتمل على النظام المالي العالمي، فضلاً عن تأثيرها على المستثمرين والحكومات.
عمليات البيع المكثفة: أسواق السندات في أزمة
إنّ عمليات البيع المكثفة للسندات الحكومية على مستوى العالم تتجاوز مجرد رد فعل قلق تجاه بيانات تضخم معزولة أو إعادة تقييم مؤقتة لسياسة أسعار الفائدة. إنها تُشير إلى تحوّل جوهري في العلاقة بين الحكومات والبنوك المركزية والمقرضين. لسنوات طويلة، اعتمدت الحكومات على أسعار فائدة منخفضة للغاية، وعمليات شراء واسعة النطاق للسندات من قِبل البنوك المركزية، وطلب قوي هيكليًا من المستثمرين المؤسسيين للحفاظ على مستويات الدين المرتفعة ضمن حدود معقولة. لقد ولّى ذلك الزمن. يُطالب المستثمرون اليوم مجددًا بعائد ملموس مقابل إقراض الأموال للحكومات على المدى الطويل. فكلما طالت مدة الاستحقاق، ارتفع التعويض المطلوب لتغطية مخاطر التضخم، وعدم الاستقرار السياسي، وتزايد أحجام الإصدارات، واحتمالية أن تقوم الحكومات، رغم سدادها الرسمي لديونها، بتآكل قيمتها الحقيقية من خلال خفض قيمة العملة بشكل مستمر.
تنذر الحالة بالذعر نتيجة لتزامن عدة ضغوط. فقد تجاوز التضخم في المناطق الاقتصادية الرئيسية مجدداً مستويات التضخم المستهدفة من قبل البنوك المركزية بشكل ملحوظ. وتزيد أسعار الطاقة والصراعات الجيوسياسية من حدة الضغوط السعرية. وتُكثّف الحكومات إنفاقها على الدفاع والبنية التحتية وسياسات المناخ والضمان الاجتماعي وتعزيز مرونة القطاع الصناعي، في حين يُضيّق شيخوخة السكان وضعف نمو الإنتاجية من حيزها المالي. وفي الوقت نفسه، يستهلك تطوير البنية التحتية للذكاء الاصطناعي كميات هائلة من رأس المال. ولذلك، تتنافس السندات الحكومية ليس فقط فيما بينها، بل أيضاً مع سندات الشركات وغيرها من خيارات الاستثمار الجذابة بشكل متزايد على المدخرات المحدودة.
مع ذلك، من المبالغة تفسير كل ارتفاع في العوائد على أنه بداية أزمة مالية عالمية جديدة. جزء من هذا الارتفاع هو عودةٌ إلى الوضع الطبيعي بعد فترة طويلة استثنائية من خفض أسعار الفائدة بشكل مصطنع. يصبح الوضع إشكاليًا عندما يتزامن ارتفاع العوائد مع ارتفاع مستوى الديون، وضعف النمو، وقصر آجال الاستحقاق، وهياكل السوق ذات الرافعة المالية. لذا، فإن السؤال المحوري ليس ما إذا كانت أسعار السندات ستنخفض، بل ما إذا كانت إعادة التقييم ستؤدي إلى عملية تعزيز ذاتي. الأسواق حاليًا على حافة هذا التذبذب تحديدًا.
عندما تصبح الأسعار المتراجعة بمثابة تحذير
في سوق السندات، يتحرك السعر والعائد في اتجاهين متعاكسين. فإذا أصبح سندٌ مُصدرٌ بالفعل ذو فائدة منخفضة غير جذاب بسبب ارتفاع أسعار الفائدة في السندات المُصدرة حديثًا، ينخفض سعره في السوق، بينما يرتفع العائد المحسوب حتى تاريخ الاستحقاق. وبالتالي، فإن عمليات البيع المكثفة في سوق السندات تعني انخفاض الأسعار وارتفاع العوائد. لن يكون لهذا الأمر تكلفة فورية على الحكومة في مجمل محفظة ديونها، ولكنه سيكون كذلك بالنسبة للقروض الجديدة وإعادة تمويل السندات المستحقة.
يُعدّ هذا التأخير الزمني بالغ الأهمية. فالحكومات لا تُعيد تمويل ديونها بالكامل كل عام. وكلما طالت المدة المتبقية من سداد ديونها، تباطأ تأثير ارتفاع أسعار الفائدة في السوق على الميزانية. وهذا يُوحي في البداية بأن العبء قابل للإدارة. إلا أنه مع مرور كل عام، يتم استبدال جزء أكبر من الديون القديمة ذات الفائدة المنخفضة بسندات ذات تكلفة أعلى. عندئذٍ، يُصبح ارتفاع أسعار الفائدة أشبه بالمدّ، لا يأتي دفعة واحدة، بل يتزايد باطراد على مدار جولات عديدة من إعادة التمويل.
حجم هذه العملية هائل. فقد جمعت دول منظمة التعاون الاقتصادي والتنمية ما يقارب 17 تريليون دولار أمريكي من أسواق رأس المال في عام 2025، ومن المتوقع أن يصل هذا المبلغ إلى حوالي 18 تريليون دولار أمريكي في عام 2026. ولا يُخصص الجزء الأكبر من هذه الأموال لبرامج جديدة، بل لإعادة تمويل الديون القائمة. وبلغت متطلبات إعادة التمويل حوالي 13.5 تريليون دولار أمريكي في عام 2025، ومن المتوقع أن ترتفع إلى حوالي 14 تريليون دولار أمريكي في عام 2026. وهذا ما يجعل مزادات السندات اختبارًا مستمرًا للمصداقية. فقد يؤدي ضعف الطلب، أو ارتفاع علاوات المخاطر، أو هياكل الاستحقاق غير المواتية إلى تغيير تكاليف تمويل الدولة بوتيرة أسرع بكثير مما قد توحي به عملية إعداد الميزانية السياسية البطيئة.
يتجلى التوتر بوضوح في الجزء الطويل من منحنى العائد. تتأثر عوائد السندات قصيرة الأجل بشكل كبير بسعر الفائدة الرئيسي الحالي والقرارات المتوقعة للبنك المركزي. كما تتضمن عوائد السندات لأجل عشر أو عشرين أو ثلاثين عامًا علاوة زمنية، تعوض المستثمرين عن تجميد رؤوس أموالهم على المدى الطويل وتحمل مخاطر التضخم والسياسات المالية والسيولة التي يصعب التنبؤ بها. إذا ارتفعت هذه العلاوة رغم توقعات تباطؤ النمو الاقتصادي أو خفض أسعار الفائدة مستقبلًا، فإن السوق يرسل إشارة واضحة: عدم الثقة لا يقتصر على السياسة النقدية قصيرة الأجل فحسب، بل يشمل أيضًا جودة السندات طويلة الأجل.
الجغرافيا الجديدة للعوائد المرتفعة
يُعدّ ارتفاع العائدات ظاهرة عالمية، لكن أسبابها تختلف من بلد لآخر. ففي الولايات المتحدة، بلغ العائد على سندات الخزانة لأجل عشر سنوات مؤقتًا 5.34% في أوائل أكتوبر 2026، وهو أعلى مستوى له منذ عام 2002. وفي الربع الثالث، ارتفع بنحو 90 نقطة أساس، مسجلاً أقوى زيادة ربع سنوية في هذا القرن. ويعود هذا الارتفاع إلى التضخم المستمر، والعجز الكبير في الميزانية، والدين العام الذي يتجاوز 40 تريليون دولار، والشكوك حول مدى استعداد صانعي السياسات لوضع الإنفاق والإيرادات على مسار مستدام.
لا تزال الولايات المتحدة تتمتع بمزايا استثنائية. فالدولار هو العملة الاحتياطية والتمويلية الرئيسية، وسوق سندات الخزانة الأمريكية هو الأعمق في العالم، وجزء كبير من النظام المالي العالمي قائم على الأوراق المالية الأمريكية كضمان. مع ذلك، لا تمنع هذه المزايا المستثمرين من المطالبة بعوائد أعلى. بل على العكس، ولأن عوائد السندات الأمريكية هي المعيار العالمي، فإن ارتفاعها يؤثر على الرهون العقارية، وقروض الشركات، وتمويل الأسواق الناشئة، ونماذج تقييم الأسهم. فعندما يرتفع سعر الفائدة الأساسي الخالي من المخاطر، يصبح رأس المال أكثر تكلفة في كل مكان تقريبًا.
تُظهر بريطانيا مدى سرعة اندماج المخاوف المالية مع مشاكل السوق الهيكلية. فقد تجاوز عائد سندات الحكومة البريطانية لأجل 30 عامًا 6% مؤقتًا في عام 2026، مسجلًا أعلى مستوى له منذ عام 1998. وتواجه البلاد نموًا ضعيفًا، واحتياجات تمويلية عالية، وحساسية متزايدة لدى المستثمرين المؤسسيين تجاه آجال الاستحقاق الطويلة. ولذا، فإن ذكرى أزمة السندات البريطانية عام 2022 لا تزال حاضرة. ففي ذلك الوقت، أدى الارتفاع الحاد في العوائد إلى مطالبات بتغطية الهامش في استراتيجيات المعاشات التقاعدية ذات الرافعة المالية. وقد ساهمت عمليات البيع القسري في تسريع انخفاض الأسعار إلى أن تدخل بنك إنجلترا بعمليات شراء محدودة المدة.
في فرنسا، بلغت عوائد السندات لأجل عشر سنوات مستويات لم تشهدها منذ عام 2002، حيث اقتربت في بعض الأحيان من 5%. ولا يقتصر تقييم السوق على التضخم العام فحسب، بل يشمل أيضاً الجمود السياسي، والعجز المرتفع، ومحدودية فرص تحقيق استقرار اقتصادي موثوق. وتخضع إيطاليا وبلجيكا واليونان وإسبانيا أيضاً لمراقبة دقيقة نظراً لارتفاع مستويات ديونها التي تزيد من حساسيتها لتغيرات أسعار الفائدة. ومن الأهمية بمكان، أنه ضمن منطقة اليورو، لا تسيطر الدول الأعضاء بشكل منفرد على بنوكها المركزية أو عملاتها الوطنية. وبينما يحمي هذا من التعسف النقدي الوطني، فإنه يزيد أيضاً من أهمية علاوات المخاطر والتماسك السياسي داخل الاتحاد النقدي.
رغم انخفاض نسبة الدين إلى الناتج المحلي الإجمالي نسبيًا، تظل ألمانيا حالةً استثنائية، إلا أنها ليست بمنأى عن الاتجاه العام. فقد تجاوز عائد السندات الحكومية الألمانية لأجل عشر سنوات نسبة 3% في عام 2026، ووصل في بعض الأحيان إلى حوالي 3.35%. قد يُحسّن الإنفاق الإضافي على الدفاع والبنية التحتية إنتاجية البلاد على المدى الطويل، ولكنه على المدى القصير يزيد من المعروض من السندات الحكومية الألمانية. يُميّز السوق بين عجز الاستهلاك والاستثمارات المُحفّزة للنمو، ولكن المشاريع الإنتاجية تتطلب تمويلًا أيضًا. لا تكمن ميزة ألمانيا في كونها خالية من الديون، بل في مستوى أعلى من ثقة الجمهور ووضعها الابتدائي الذي لا يزال مستدامًا مقارنةً بالدول الأخرى.
تمثل اليابان تحولاً جذرياً في النظام الاقتصادي. فقد بلغ عائد سندات الحكومة اليابانية لأجل عشر سنوات 3%، وهو أعلى مستوى له منذ عام 1996. ولعقود طويلة، اعتُبرت أسعار الفائدة المنخفضة للغاية، والانكماش، وعمليات الشراء الضخمة من قبل بنك اليابان، سمات مستقرة للنظام. أما الآن، فتتزامن نسبة الدين الوطني إلى الناتج المحلي الإجمالي التي تتجاوز 200% مع عودة التضخم وتطبيع تدريجي للسياسة النقدية. تتمتع اليابان بقاعدة مستثمرين محلية قوية وتقترض بعملتها المحلية. ومع ذلك، فإن الانتقال من نظام ذي أسعار فائدة شبه معدومة إلى نظام ذي أسعار فائدة طبيعية قد يُحدث تحولات كبيرة في المحافظ الاستثمارية، ويعود ذلك جزئياً إلى امتلاك المستثمرين اليابانيين حصصاً كبيرة من السندات الأجنبية.
عاد التضخم إلى غرفة المحرك
يُعدّ تجدد الضغوط التضخمية السبب المباشر لعمليات البيع الأخيرة. ففي منطقة اليورو، ارتفع معدل التضخم إلى 3.8% في سبتمبر 2026، بعد أن كان عند 3.2% في أغسطس. وشهدت أسعار الطاقة ارتفاعًا حادًا بشكل خاص، مما بدّد الآمال في عودة البنوك المركزية قريبًا إلى سياسة خفض أسعار الفائدة بشكل تدريجي. وتُشكّل أسعار النفط والغاز والكهرباء المرتفعة في البداية صدمة خارجية للعرض، إلا أنها قد تنتشر في جميع قطاعات الاقتصاد عبر النقل والإنتاج ومطالب الأجور وتوقعات التضخم.
تواجه السياسة النقدية معضلة. فالبنك المركزي لا يستطيع إنتاج المزيد من النفط أو إزالة المعوقات الجيوسياسية. ومع ذلك، إذا خفض أسعار الفائدة في ظل ارتفاع التضخم العام وتزايد عدم استقرار التوقعات، فإنه يخاطر بفقدان مصداقيته. أما إذا رفع أسعار الفائدة، فإنه يُضعف اقتصادًا مُثقلًا أصلًا بصدمة أسعار الطاقة. ويحاول سوق السندات استيعاب هذا الغموض في جميع آجال الاستحقاق. وكلما زادت الشكوك حول عزم السياسة النقدية أو فعاليتها، ارتفع الطلب على علاوة التضخم.
يشهد السوق اليوم حساسية أكبر نظرًا لتأثير تجربة أوائل العقد الحالي. ففي ذلك الوقت، كان يُستهان بالتضخم في البداية باعتباره مؤقتًا. أما الآن، فيُدرك المستثمرون أن اضطرابات سلاسل التوريد، والصراعات الجيوسياسية، وتراجع العولمة، ونقص العمالة، والسياسات المالية التوسعية، كلها عوامل قد تُؤدي إلى ضغوط سعرية طويلة الأمد. لذا، لم يعد مجرد رقم تضخم إيجابي واحد كافيًا لخفض العوائد طويلة الأجل بشكل دائم. فالمطلوب هو اتجاه قوي، وليس مجرد فترة ركود إحصائي.
في الوقت نفسه، لا يُعزى كل ارتفاع في العوائد إلى التضخم. فقد وجد بنك التسويات الدولية أن ارتفاع علاوات الاستحقاق يُفسر جزءًا كبيرًا من التحركات المتوقعة في عام 2026. وهذا يُرسل إشارة مختلفة نوعيًا. فإذا توقع السوق ببساطة ارتفاع أسعار الفائدة الرئيسية، فقد يخف العبء مجددًا مع تخفيف لاحق للسياسة النقدية. أما إذا ارتفعت علاوة المخاطر المالية، فيجب على الحكومات استعادة الثقة من خلال خطط ميزانية موثوقة، أو تحسين النمو، أو مراجعة هيكل الاستحقاق. ولا يستطيع البنك المركزي حل هذه المشكلة بشكل دائم عن طريق شراء السندات دون المساس بتفويضه في تحقيق استقرار الأسعار.
يصبح الدين ثمناً سياسياً
بلغ إجمالي الدين الحكومي العالمي نحو 94% من الناتج الاقتصادي العالمي في عام 2025. وبحسب الافتراضات السياسية الحالية، من المتوقع أن يرتفع إلى 100% بحلول عام 2029. ولا يُعدّ هذا المعدل غير مستدام بالضرورة، إذ تشمل العوامل الحاسمة مستوى أسعار الفائدة الحقيقية، والنمو الاسمي، وهيكل العملة، وآجال استحقاق القروض، وكفاءة المؤسسات الحكومية، والقدرة على تحقيق فوائض أولية مستقبلية. ويمكن لدولة متقدمة ذات عملة خاصة بها، وقاعدة ضريبية واسعة، ومؤسسات موثوقة، أن تتحمل نسبة دين أعلى بكثير من دولة غير مستقرة سياسياً مثقلة بديون العملات الأجنبية.
إلا أن الوضع يزداد سوءًا إذا ظل متوسط سعر الفائدة أعلى باستمرار من معدل النمو الاقتصادي الاسمي. في مثل هذه الحالات، ترتفع نسبة الدين إلى الناتج المحلي الإجمالي لتتجاوز حتى رصيد الدين القائم، ما لم تحقق الحكومة فائضًا أوليًا كافيًا. وتجعل مستويات الدين المرتفعة حتى التغيرات الطفيفة في أسعار الفائدة ذات أهمية بالغة. فمع نسبة دين إلى الناتج المحلي الإجمالي تبلغ 100%، يؤدي معدل تمويل إضافي مستدام بنسبة نقطة مئوية واحدة إلى زيادة عبء الفائدة السنوي، بعد إعادة التمويل بالكامل، بنحو 1% من الناتج الاقتصادي. ويحدث هذا التأثير تدريجيًا، لكن من الصعب سياسيًا عكسه.
على الصعيد العالمي، ارتفعت مدفوعات فوائد الديون الحكومية من حوالي 2% إلى ما يقارب 3% من الناتج الاقتصادي العالمي خلال أربع سنوات. وهذا يمثل تريليونات الدولارات التي لا يمكن توفيرها في الوقت نفسه للتعليم أو البنية التحتية أو التحول الرقمي أو الدفاع. ويتفاقم الصراع التوزيعي بسبب القيود السياسية أو القانونية المفروضة على العديد من فئات الإنفاق. فمن الصعب خفض الإنفاق على المعاشات التقاعدية والرعاية الصحية والموظفين والتحويلات الاجتماعية وخدمة الدين على المدى القصير. ولذلك، غالباً ما تؤثر التعديلات على الاستثمار العام، على الرغم من أن هذا الاستثمار تحديداً هو الذي يمكن أن يعزز النمو اللازم لتحقيق استقرار نسبة الدين.
إن الاعتقاد السائد بأن الدولة لا يمكن أن تواجه أزمة مالية حقيقية بعملتها الخاصة هو تبسيط مفرط. فبينما يستطيع البنك المركزي توفير السيولة رسميًا ومنع التخلف عن السداد، قد تتحول المشكلة الاقتصادية حينها إلى تضخم، وانخفاض قيمة العملة، وهروب رؤوس الأموال. ولا يقتصر تعويض المستثمرين على مخاطر التخلف عن السداد فحسب، بل يشمل أيضًا الخسارة المحتملة في القوة الشرائية. وبالتالي، قد تفقد الحكومة مصداقيتها حتى لو ظلت قادرة على سداد ديونها من الناحية الفنية.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

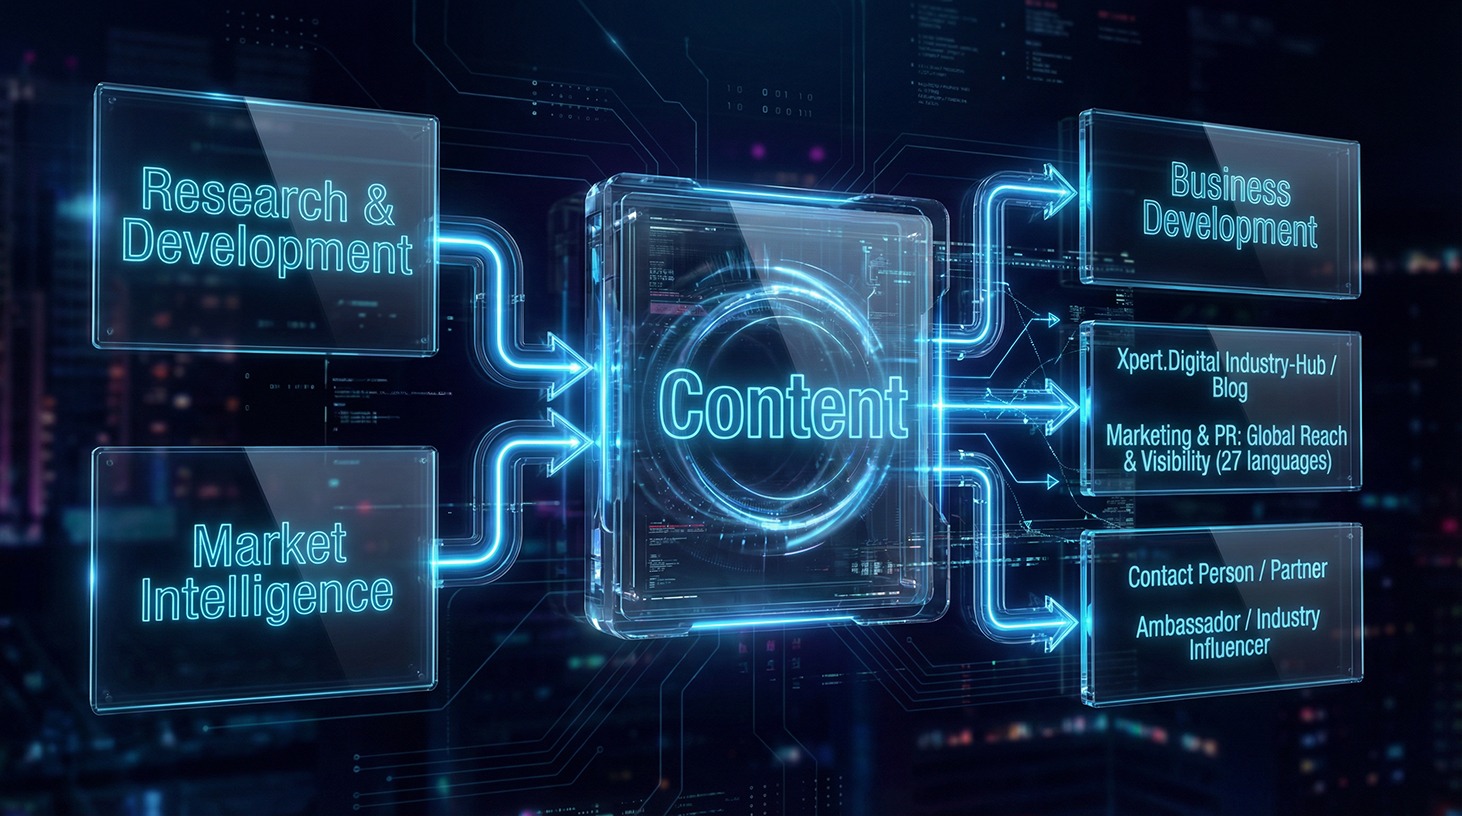
الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
الدين وتكاليفه السياسية: مستقبل المالية العامة
نهاية الدولة الحرة
أدت السنوات التي أعقبت الأزمة المالية العالمية إلى حالة خطيرة من التراخي السياسي. فقد أوحت العوائد المنخفضة أو السلبية بأن الاقتراض الإضافي أصبح شبه مجاني. وبالفعل، كانت الميزانيات المستقبلية أقل عبئًا طالما استطاعت الحكومة تمويل نفسها على المدى الطويل بأسعار فائدة منخفضة للغاية. ومع ذلك، فشلت العديد من الحكومات في استغلال هذه الفترة بشكل مستمر لتعظيم آجال استحقاق القروض، وزيادة الاستثمار الإنتاجي، وخفض العجز الهيكلي. وبدلًا من ذلك، ترسخت مطالب إنفاق جديدة.
عملت البنوك المركزية على استقرار الأسواق من خلال عمليات شراء واسعة النطاق، وأصبحت مالكةً رئيسيةً للديون الحكومية. وقد أدى ذلك إلى تقليص الكمية المتاحة في السوق المفتوحة، في حين كان العديد من المستثمرين لا يزالون مُلزمين بموجب اللوائح بحيازة السندات. وقد أدى هذا المزيج إلى انخفاض العوائد وتقلبات السوق. ومع توقف عمليات الشراء الصافية والتخفيض التدريجي للحيازات، بات السوق الخاص بحاجة إلى استيعاب كميات أكبر بكثير. ويُعدّ المشترون من القطاع الخاص أكثر حساسيةً للأسعار من البنوك المركزية، إذ يطالبون بعوائد أعلى عند زيادة العرض أو التضخم أو المخاطر المالية.
يؤثر هذا التحول أيضاً على التواصل السياسي. فلم يعد تقييم الميزانية مقتصراً على البرلمانات ومكاتب التدقيق والناخبين، بل أصبح يتم في الوقت الفعلي من قبل المستثمرين العالميين. ويمكن أن يؤدي العجز المتوقع إلى زيادة تكاليف التمويل طويلة الأجل في غضون ساعات. ويُنتقد هذا أحياناً باعتباره قوة الأسواق المجهولة. إلا أن هذه الأسعار في الواقع تعكس استعداد المستثمرين الحقيقيين لتوفير القوة الشرائية على مدى سنوات أو عقود. وتبقى الحكومات حرة في زيادة الإنفاق، لكنها ببساطة لا تستطيع تحديد ثمن هذه الحرية.
يمثل هذا عودة ما يُسمى بـ"مراقبي السندات"، وهم المستثمرون الذين يُعاقبون على المخاطر المالية من خلال عمليات البيع والمطالبة بعوائد أعلى. يجب عدم السماح لهذا المصطلح بأن يتحول إلى نظرية مؤامرة. ففي كثير من الأحيان، لا يوجد هجوم مُنسق، بل قرارات مُستقلة عديدة من صناديق التقاعد، وشركات التأمين، والبنوك، ومديري الأصول، والبنوك المركزية الأجنبية، والمدخرين الأفراد. تُرسل هذه القرارات مجتمعةً إشارةً قوية: الثقة ليست مضمونة، بل هي ثمن يُعاد التفاوض عليه يوميًا.
الذكاء الاصطناعي يزيد من حدة الصراع الرأسمالي
من أبرز سمات الدورة الحالية الطلب الهائل على تمويل الذكاء الاصطناعي ومراكز البيانات. تستثمر شركات التكنولوجيا والمرافق العامة ومشغلو الشبكات وشركات البنية التحتية في الرقائق الإلكترونية والخوادم وتوليد الطاقة وشبكات النقل والتبريد والمباني. وقُدّر حجم الديون المتعلقة بالذكاء الاصطناعي في السندات ذات التصنيف الاستثماري والسندات عالية العائد والقروض بأكثر من 300 مليار دولار أمريكي لعام 2026. وقد بلغ إصدار سندات الشركات العالمية مستوى قياسياً بلغ حوالي 4.9 تريليون دولار أمريكي بحلول أواخر الصيف.
قد يُسهم هذا التطور في زيادة الإنتاجية وتعزيز النمو الاقتصادي على المدى البعيد. إلا أنه على المدى القريب، يؤدي إلى زيادة الطلب على رأس المال والطاقة والعمالة الماهرة والمكونات الصناعية. وإذا اقترضت الحكومات مبالغ قياسية في آنٍ واحد، فإن ذلك يُؤدي إلى منافسة حادة. ويُمكن للمستثمرين الاختيار بين السندات الحكومية الآمنة، وسندات الشركات ذات العائد المرتفع، وغيرها من الاستثمارات. ولكي تجد السندات الحكومية مشترين كافيين، يجب أن ترتفع عوائدها أو تنخفض المخاطر الأخرى.
يؤثر ازدهار الذكاء الاصطناعي أيضاً على توقعات التضخم. فبرامج الاستثمار الضخمة تزيد الطلب الكلي، وقد تُفاقم الاختناقات في قطاعات الكهرباء والشبكات والمعدات. في الوقت نفسه، تُعزز مكاسب الإنتاجية المحتملة التوقعات بارتفاع أسعار الفائدة المحايدة. إذا مكّنت التكنولوجيا الاقتصاد من النمو بوتيرة أسرع وبشكل مستدام، فقد تحتاج البنوك المركزية إلى دعم الطلب بشكل أقل حدة. وهذا أيضاً يُعارض العودة السريعة إلى مستويات العائدات المنخفضة للغاية التي شهدناها في العقد الماضي.
مع ذلك، من الخطأ اعتبار ديون الذكاء الاصطناعي السبب الرئيسي للاضطرابات، فهي تُفاقم نظامًا مُرهقًا أصلًا. تكمن المشكلة الأساسية في اجتماع عوامل عدة، منها ارتفاع عجز الموازنة الحكومية، وتكرار صدمات العرض، وشيخوخة المجتمعات، وتغير دور البنوك المركزية. إن دورة الاستثمار في الذكاء الاصطناعي تُبرز فقط حقيقة أن رأس المال لا يزال شحيحًا حتى في العصر الرقمي.
الخطر الخفي في هياكل السوق
تنشأ أزمة الديون السيادية التقليدية عندما تؤدي الشكوك حول قدرة الدولة على سداد ديونها إلى ارتفاع حاد في علاوات المخاطر. أما التهديد الحالي فهو أكثر تعقيدًا. فحتى السندات الصادرة عن دول تتمتع بملاءة مالية أساسية قد تصبح نقطة انطلاق لأزمة مالية إذا اجتمعت عوامل مثل المستثمرين ذوي الرافعة المالية، وشح السيولة، وطلبات تغطية الهامش. في مثل هذه الحالات، لا تكمن المشكلة الرئيسية في التخلف عن السداد في نهاية المطاف، بل في سرعة تصفية المراكز.
أصبحت صناديق التحوّط من أهم المشترين والوسطاء في سوق سندات الخزانة الأمريكية. وقد ارتفعت مراكزها الإجمالية بشكل حاد، ويعزى جزء كبير منها إلى استراتيجيات القيمة النسبية. في ما يُعرف بالاستراتيجية الأساسية، يشتري الصندوق سند خزانة ويبيع في الوقت نفسه عقدًا آجلًا مطابقًا. يكون فرق السعر ضئيلاً، ولذلك تعتمد هذه الاستراتيجية بشكل كبير على الرافعة المالية من خلال قروض إعادة الشراء قصيرة الأجل. في الظروف العادية، تدعم هذه الاستراتيجية السيولة واكتشاف الأسعار. مع ذلك، إذا ارتفعت تكاليف التمويل أو متطلبات الضمانات أو التقلبات بشكل مفاجئ، فقد تُضطر العديد من الصناديق إلى تصفية مراكزها في آن واحد.
يُعدّ هذا الحجم ذا أهمية نظامية. فقد امتلكت صناديق التحوّط الكبرى مؤخرًا مراكز في سندات الخزانة الأمريكية بقيمة تريليونات الدولارات؛ وقُدّرت قيمة أعمالها الأساسية وحدها بنحو 830 مليار دولار بحلول نهاية عام 2025. علاوة على ذلك، تتركز هذه المخاطر بشكل كبير لدى عدد قليل من اللاعبين الكبار. لا تُؤدي خسارة واحدة بالضرورة إلى أزمة. ما يُصبح خطيرًا هو سلسلة من ردود الفعل تشمل ارتفاع هوامش الربح، والبيع القسري، وانخفاض الأسعار، ثم ارتفاع هوامش الربح مرة أخرى، وانسحاب المتداولين من صناعة السوق.
تتمتع البنوك، في المتوسط، برأس مال أفضل اليوم مما كانت عليه قبل عام 2008، إلا أنها لا تزال تتأثر عبر قنوات مختلفة. فارتفاع العوائد يُؤدي إلى خسائر في تقييم الأوراق المالية ذات الدخل الثابت. كما أن ارتفاع تكاليف الودائع وإعادة التمويل يُقلل من هوامش الربح. ويتعرض المقترضون لضغوط عندما تصبح قروض الرهن العقاري وقروض الشركات وتمويل العقارات التجارية أكثر تكلفة. علاوة على ذلك، تموّل البنوك مراكز غير مصرفية من خلال معاملات إعادة الشراء. وبالتالي، قد تنشأ مخاطر خارج القطاع المصرفي الخاضع للتنظيم وتعود إليه عبر الضمانات وخطوط الائتمان والمشتقات المالية.
تواجه شركات التأمين وصناديق التقاعد وضعاً مختلطاً. فالعوائد المرتفعة تُحسّن الأرباح على المدى الطويل وتُقلّل القيمة الحالية للالتزامات المستقبلية. إلا أنه على المدى القصير، قد تُسبّب انخفاضات الأسعار، والضمانات المشتقة، والتدفقات النقدية الخارجة أعباءً كبيرة. وقد أظهرت تجربة المملكة المتحدة في عام 2022 أن المؤسسة قد تكون قادرة على الوفاء بالتزاماتها المالية ظاهرياً، ولكنها في الوقت نفسه تعاني من نقص حاد في السيولة. وهذا التناقض تحديداً هو ما يجعل تحركات السوق السريعة خطيرة للغاية.
لماذا لم نصل بعد إلى عام 2008
نشأت الأزمة المالية العالمية عام 2008 من قروض خاصة متعثرة، وعمليات توريق معقدة، وبنوك ذات مديونية عالية، وفقدان الثقة في سوق ما بين البنوك. واليوم، تكمن أبرز التوترات في سوق الدين السيادي وأجزاء من القطاع غير المصرفي. تمتلك البنوك عمومًا احتياطيات رأسمالية وسيولة أكبر، ولا يمكن مقارنة جودة الائتمان في الدول الصناعية الكبرى بجودة الرهون العقارية الأمريكية المتدنية، كما تمتلك البنوك المركزية أدوات فعّالة لتوفير السيولة.
تشير هذه الاختلافات إلى عدم إمكانية تكرار سيناريو عام 2008 بشكل آلي. مع ذلك، لا يعني هذا أن النظام آمن. تُشكل السندات الحكومية أساس العالم المالي الحديث، فهي بمثابة معيار لسعر الفائدة، واحتياطي سائل، وضمان للتمويل قصير الأجل. إذا فقد هذا السوق تحديدًا عمقه أو أصبح شديد التقلب، فإن الصدمة ستؤثر على عدد أكبر بكثير من المعاملات مقارنةً بقطاع ائتماني معزول. يمكن أن يؤثر أي اضطراب في السوق الأساسية على البنوك والصناديق وشركات التأمين والشركات في آن واحد.
يُضاف إلى ذلك تضارب الأهداف السياسية، الذي كان أقل وضوحًا في عام 2008. في ذلك الوقت، كان بإمكان البنوك المركزية خفض أسعار الفائدة بشكل حاد وشراء السندات لأن الخطر الأكبر كان يتمثل في الانكماش وانهيار الطلب. أما في فترة التضخم المرتفع، فيصبح اتخاذ نفس الإجراء أكثر صعوبة. فإذا أنقذ البنك المركزي سوق السندات من خلال عمليات شراء واسعة النطاق، بينما يحاول في الوقت نفسه مكافحة التضخم، فقد يُوحي ذلك بالهيمنة المالية. وقد يشك المستثمرون في أن استقرار الأسعار يُضحى به لحماية التمويل الحكومي. في هذه الحالة، تنخفض العوائد على المدى القصير، بينما ترتفع مخاطر التضخم والعملة على المدى الطويل.
لذا، فإنّ المقارنة التاريخية الأنسب هي مزيج من موجة بيع السندات العالمية عام 1994، وأزمة السندات الحكومية البريطانية عام 2022، وفترات التوتر المتكررة في سوق سندات الخزانة الأمريكية. القاسم المشترك بين هذه الأحداث ليس تخلف دولة كبرى عن السداد، بل التصحيح المفاجئ لتوقعات أسعار الفائدة غير الدقيقة، والذي تفاقم بسبب المراكز المالية المرتفعة والسيولة المحدودة في السوق. وبالتالي، يبدأ السيناريو الأرجح للأزمة بحدث سيولة، ثم يتطور لاحقًا إلى أزمة ملاءة مالية أو أزمة اقتصادية.
ثلاث طرق للخروج من منطقة الخطر
في السيناريو الأكثر تفاؤلاً، يتبين أن الارتفاع التضخمي مؤقت. تعود أسعار الطاقة إلى طبيعتها، وتتكيف سلاسل التوريد، ويبقى التضخم الأساسي تحت السيطرة. يمكن للبنوك المركزية إنهاء سياساتها النقدية المتشددة دون فقدان مصداقيتها. تستقر عوائد السندات طويلة الأجل عند مستوى أعلى ولكنه مستدام. تستوعب الحكومات تدريجياً ارتفاع تكاليف الفائدة، بينما يحد النمو الاسمي والتعديلات المالية المعتدلة من نسب الدين. في هذه الحالة، سيكون البيع المكثف مؤلماً ولكنه صحي: سيعود رأس المال إلى سعره الواقعي.
السيناريو المتوسط هو فترة طويلة من الاحتكاكات المالية والنقدية. يبقى التضخم متقلباً، وتتذبذب العوائد على نطاق واسع، ولا تنخفض علاوات الأجل بشكل دائم. تستجيب الحكومات جزئياً فقط لارتفاع تكاليف الفائدة بسبب غياب الأغلبية السياسية اللازمة لزيادة الضرائب أو خفض الإنفاق. يبقى النمو معتدلاً. تعمل الأسواق المالية بشكل عام، لكن الرهون العقارية والاستثمارات وتمويل الشركات تصبح أكثر تكلفة بشكل دائم. تتكيف أسعار الأصول نزولاً دون حدوث انهيار عالمي مفاجئ.
يتطلب سيناريو الأزمة عاملًا محفزًا إضافيًا. تشمل العوامل المحفزة المحتملة صدمة طاقة جديدة، أو تضخمًا مرتفعًا بشكل غير متوقع، أو فشلًا في مزاد السندات، أو أزمة مالية سياسية، أو تصفية قسرية لمراكز مالية كبيرة ذات رافعة مالية عالية. سيؤدي ارتفاع العوائد حينها إلى انخفاض قيمة الضمانات وإجبار المستثمرين على بيعها. وقد تُقلل البنوك والمتداولون من قدرة ميزانياتهم العمومية. سترتفع هوامش الائتمان، وستنخفض أسعار الأسهم، وسيتأثر الاقتصاد الحقيقي بارتفاع تكلفة التمويل. وسيتعين على البنوك المركزية توفير السيولة، حتى وإن كان التضخم لا يزال مرتفعًا للغاية.
السيناريو الأكثر خطورة هو أزمة ثقة في عدة أسواق رئيسية في آن واحد. فإذا تعرضت سندات الخزانة الأمريكية، والسندات الحكومية الأوروبية، والسندات اليابانية لضغوط بيع في الوقت نفسه، سيفتقر السوق إلى ملاذ آمن كافٍ. وقد يلجأ رأس المال إلى الأوراق المالية قصيرة الأجل، أو الذهب، أو العملات ذات السيولة العالية، أو الأصول الحقيقية. وسيتوقف التمويل طويل الأجل، رغم بقاء المدخرات في النظام ككل. ولن يكون هذا نقصًا تقليديًا في السيولة، بل نقصًا في الثقة والقدرة على تحمل المخاطر.
ما يجب على الحكومات فعله الآن
لا تتطلب الاستجابة الفعّالة برامج تقشف مفاجئة تُقوّض النمو والاستقرار الاجتماعي. بل ما نحتاجه هو استراتيجية متوسطة الأجل مفهومة. يجب على الحكومات أن تُبيّن أيّ النفقات سيتم تمويلها بشكل دائم، وأيّ البرامج ستكون محدودة المدة، وكيف يُتوقع أن تتطور الإيرادات. لا تُجدي قواعد الميزانية نفعًا إلا إذا كانت شفافة وقابلة للتحقق ومرنة سياسيًا. في المقابل، تُؤدي الترتيبات الإبداعية خارج الميزانية أو افتراضات النمو غير الواقعية إلى زيادة المخاطر.
لا تقل جودة الإنفاق أهمية عن كميته. فالاستثمارات في الشبكات، وإمدادات الطاقة، والتعليم، والتحول الرقمي، والقدرات الدفاعية، والإدارة الفعالة، من شأنها أن تزيد من إمكانات الإنتاج. كما أنها تُحسّن من استدامة الدين إذا تجاوز أثرها على النمو طويل الأجل تكاليف التمويل. في المقابل، يؤدي الإنفاق الاستهلاكي المستمر دون عائدات مقابلة إلى تفاقم الوضع الهيكلي. لا يُميّز السوق بشكل كامل بين هذه الفئات، ولكنه يُقيّم ما إذا كانت الدولة تمتلك استراتيجية نمو مُجدية.
تكتسب إدارة الديون أهمية متزايدة. فآجال الاستحقاق الأطول تقلل من مخاطر إعادة التمويل قصيرة الأجل، ولكنها في البداية أكثر تكلفة مع منحنيات عائد حادة. والتحول المفرط نحو الديون قصيرة الأجل يوفر حاليًا فوائد، ولكنه يجعل الميزانية أكثر عرضة لتقلبات السوق المفاجئة. لذا، ينبغي على الحكومات ليس فقط تقليل متوسط التكاليف، بل أيضًا تحسين مرونة هيكل آجال استحقاق ديونها.
يجب على البنوك المركزية التمييز بوضوح بين استقرار الأسعار واستقرار السوق. ويمكن لأدوات السيولة المؤقتة والموجهة أن تصحح الاختلالات دون التخلي عن السياسة النقدية العامة. ويُعد تدخل المملكة المتحدة عام 2022 مثالاً هاماً على ذلك: فقد ساهمت عمليات الشراء المؤقتة في استقرار السوق مع استمرار تشديد السياسة النقدية من حيث المبدأ. ومن الأهمية بمكان أن توضح الرسائل بوضوح أن السيولة تُقدم مقابل ضمانات سليمة، ولكن لا يوجد ضمان دائم لعوائد محددة.
يجب على المشرفين التركيز بشكل أكبر على المؤسسات غير المصرفية، والرافعة المالية، وسلاسل الضمانات. ويمكن للشفافية فيما يتعلق بتمويل إعادة الشراء، والتسوية المركزية، ونماذج الهامش القوية، واختبارات ضغط السيولة الواقعية، أن تمنع فروق الأسعار الطفيفة من توليد مخاطر نظامية من خلال الإفراط في استخدام الديون. ولا ينبغي لمن يوفرون السيولة في الأوقات العادية أن يتحولوا تلقائيًا إلى بائعين قسريين خلال فترات الضغط.
مسافة الأمان الخادعة في ألمانيا
لا تزال ألمانيا تتمتع بهامش مالي أكبر من معظم الدول الصناعية الكبرى. فنسبة ديونها إلى الناتج المحلي الإجمالي منخفضة، ومصداقيتها المؤسسية عالية، وتتمتع سندات الحكومة الألمانية بمستوى أمان خاص داخل منطقة اليورو. مع ذلك، لا يضمن هذا الوضع حرية مالية كاملة. فإذا واجه الاقتراض الإضافي محدودية في القدرة الإنشائية، وبطء في إجراءات الترخيص، ونقصًا في العمالة الماهرة، ترتفع الأسعار دون زيادة مقابلة في القدرة الإنتاجية الحقيقية. في مثل هذه الحالات، تموّل الدولة التضخم بدلًا من البنية التحتية.
لذا، يجب أن تراعي الاستراتيجية الألمانية العرض والتمويل معًا. فزيادة التمويل المخصص للسكك الحديدية وشبكات الطاقة ومراكز البيانات والدفاع والبنية التحتية البلدية لن تحفز النمو إلا إذا تم تحسين قوانين التخطيط والمشتريات والقدرات الإدارية والمنافسة في آن واحد. وإلا، فإن برنامج استثماري ضخم سيزيد في البداية من حجم الإصدارات والعوائد، دون أن يتحقق أثر النمو المأمول.
تُخلّف أسعار الفائدة الفيدرالية المرتفعة آثارًا بعيدة المدى، إذ تُزيد من تكلفة قروض الرهن العقاري، وتُقلّل من قيمة الشركات، وترفع تكاليف التمويل للولايات والبلديات وبنوك التنمية. يستفيد مُؤمّنو الحياة والمدّخرون من عوائد أفضل وأكثر أمانًا على المدى الطويل، لكن عليهم تحمّل خسائر قصيرة الأجل في قيمة محافظهم الاستثمارية القديمة. لذا، فإن ارتفاع أسعار الفائدة ليس جيدًا ولا سيئًا في حد ذاته، بل هو ببساطة يُعيد توزيع الدخل والثروة والمخاطر.
بالنسبة لألمانيا، لا يكمن الخطر الأكبر في الإفلاس الفوري بقدر ما يكمن في التضييق التدريجي للموارد المالية. فإذا ما استهلكت مدفوعات الفوائد والدفاع وشيخوخة السكان والتكيف مع تغير المناخ نسبة متزايدة من الميزانية، سيتقلص هامش الاستثمار المستقبلي والاستجابة للتغيرات الدورية. لذا، فإن تحديد الأولويات مبكراً يُعدّ أكثر جدوى اقتصادياً من اللجوء إلى إجراءات التقشف الطارئة لاحقاً تحت ضغط السوق.
نقطة التحول الحقيقية
لا تُشير أسواق السندات بالضرورة إلى انهيار وشيك للنظام المالي العالمي. إلا أنها تُؤذن بنهاية حقبةٍ استطاعت فيها الدول تأجيل تراكم الديون دون أي عواقب تُذكر. لقد عاد سعر المال، ومعه تبرز الحاجة المُلحة إلى التمييز بين الأهداف المرغوبة والأهداف المُمكنة من الناحية المالية.
ينطوي التوتر الحالي على إعادة تقييم عقلانية، ولكنه ينطوي أيضاً على احتمال رد فعل مبالغ فيه. تعكس العوائد التي بلغت أعلى مستوياتها منذ سنوات وعقود التضخم الحقيقي، ومخاطر العرض، والمخاطر المالية. في الوقت نفسه، يمكن للعوامل الفنية، واستراتيجيات الرافعة المالية، وضعف السيولة أن تُسرّع تحركات لا تُبررها العوامل الأساسية بشكل كامل. هذا المزيج تحديداً هو ما يجعل الوضع خطيراً: إذ يمكن لآليات السوق أن تُحوّل فقدان الثقة المشروع إلى أزمة غير متناسبة.
إن ما إذا كان هذا سيؤدي إلى أزمة مالية كبرى أخرى لا يعتمد على مستوى الدين وحده بقدر ما يعتمد على تفاعل عدة عوامل. فالتضخم المرتفع المستمر، وضعف النمو، وتعطيل الميزانيات سياسياً، وارتفاع علاوات الاستحقاق، وعمليات البيع القسري في القطاع غير المصرفي، كلها عوامل حاسمة. إذا بقي أحد هذه العوامل تحت السيطرة، فمن المرجح أن يتمكن النظام من استيعاب ارتفاع العوائد. أما إذا حدثت جميعها في آن واحد، فقد يؤدي بيع السندات إلى صدمة تمويلية عالمية.
لذا، فإن المنظور الواضح هو التالي: الذعر ليس تشخيصًا نهائيًا بعد، لكن تجاهل الوضع يُعدّ إهمالًا. لا تطالب الأسواق بدولة خالية من الديون، بل تطالب بدولة تتسم التزاماتها وأولوياتها وتمويلها بالاتساق. أولئك الذين يُرسّخون هذا الاتساق بمصداقية يستطيعون الحفاظ على إمكانية الوصول إلى رأس المال حتى مع ارتفاع مستويات الديون. في المقابل، فإن أولئك الذين يعتمدون على البنوك المركزية لتحييد كل مشكلة مالية بشكل دائم يُخاطرون تحديدًا بخرق الثقة الذي تُحذّر منه بالفعل العوائد المتزايدة.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital

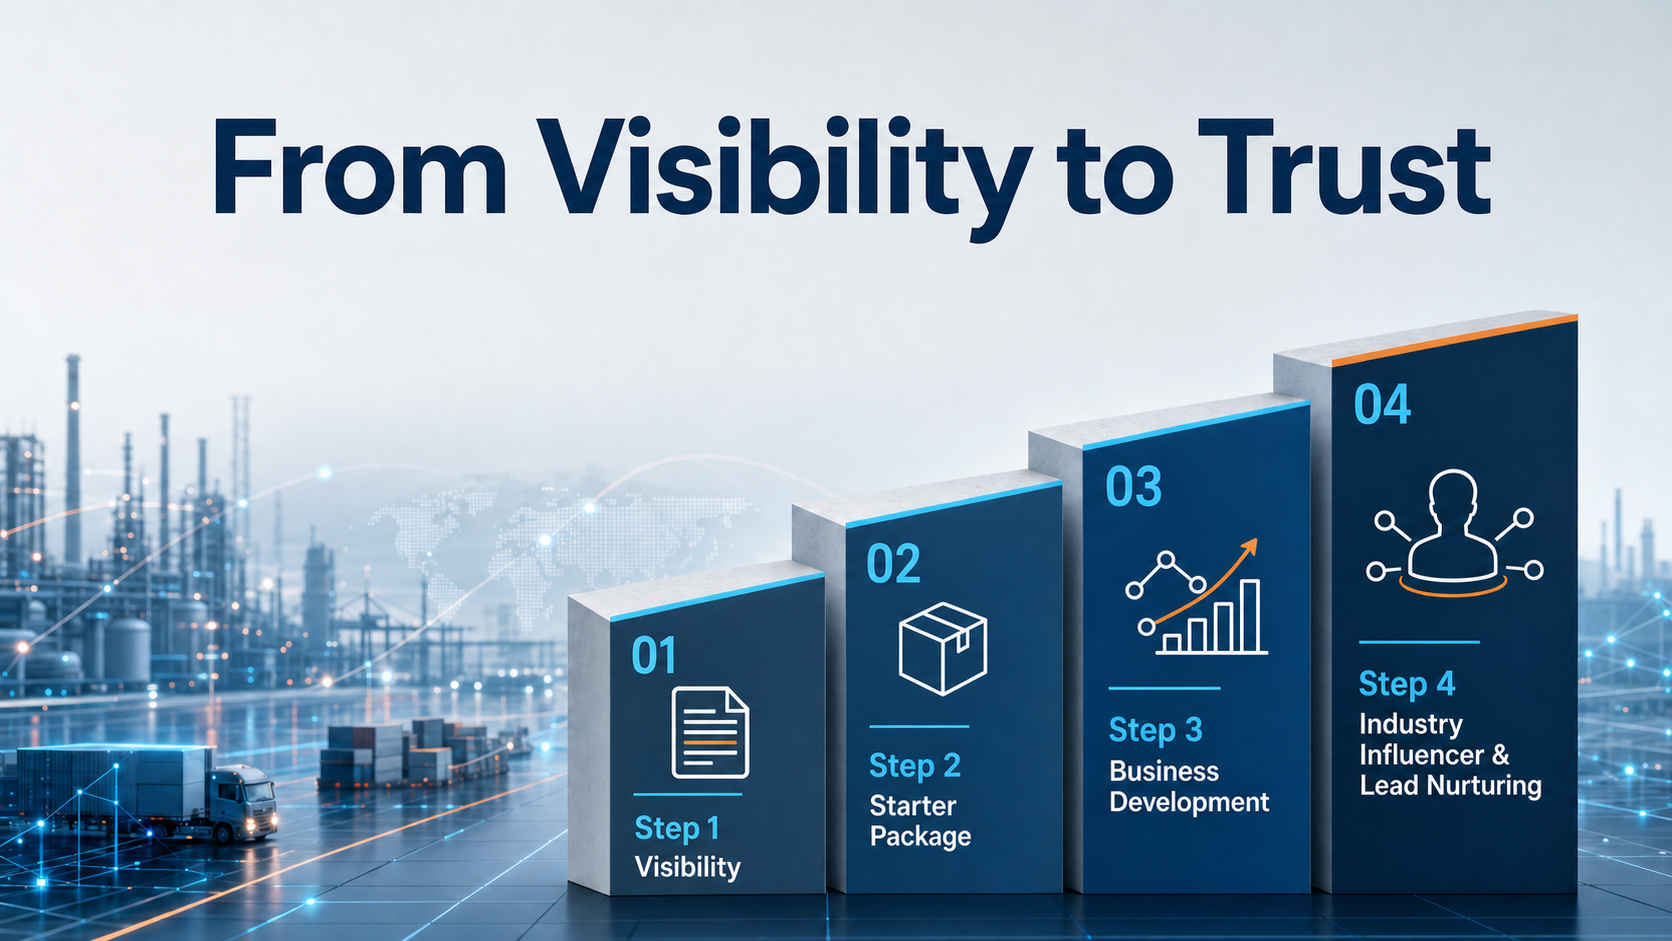
من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.