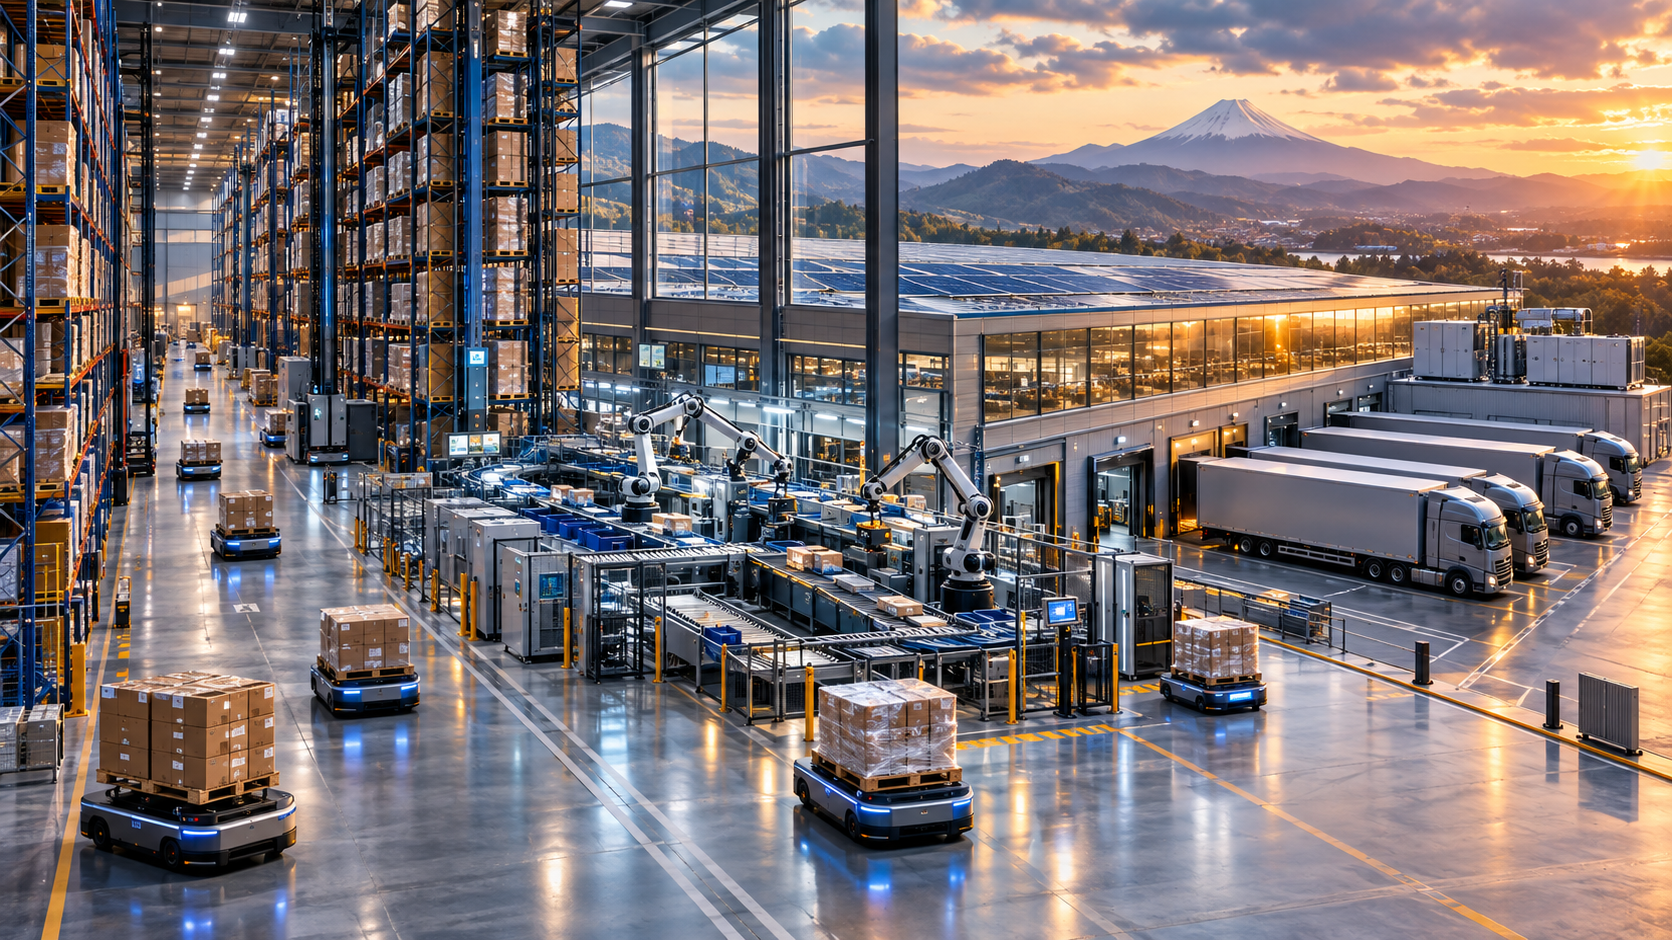
لا يُحسم التنافس العالمي بالذكاء الاصطناعي وحده – صورة إبداعية حول هذا الموضوع، تتضمن الذكاء الاصطناعي: Xpert.Digital
لكن السؤال هو ما إذا كانت السلع والطاقة والبيانات ستستمر في التدفق في الأزمة القادمة
لا أشباه الموصلات ولا البرمجيات: لماذا تُعدّ المستودعات الضخمة عالية التقنية أكبر قطاع أعمال في المستقبل؟
لماذا يبقى الذكاء الاصطناعي عديم القيمة تماماً بدون الخدمات اللوجستية الحديثة؟
في خضم النقاش العام المحتدم حول الذكاء الاصطناعي وأشباه الموصلات ونماذج الأعمال الرقمية، غالبًا ما تُغفل حقيقة جوهرية: أن أذكى البرامج لا تُجدي نفعًا يُذكر إذا ما توقف العالم المادي عن العمل. فبينما تحسب الخوارزميات الطلب في أجزاء من الثانية وتتنبأ بالتدفقات العالمية، فإن الواقع القاسي في المستودعات المؤتمتة للغاية، وفي مراكز النقل متعددة الوسائط، وعلى طول طرق النقل، هو ما يُحدد النجاح الاقتصادي الفعلي. لم تعد الخدمات اللوجستية مجرد وظيفة ثانوية تُعنى فقط بتخزين المنصات، بل إنها تتطور لتصبح "نظام التشغيل" الحيوي للاقتصاد العالمي. يُسلط النص التالي الضوء على التحول الهادئ ولكن الهائل الذي تشهده سلاسل التوريد لدينا، بدءًا من الانتشار السريع للروبوتات والتأثير الهائل للتجارة الإلكترونية، وصولًا إلى الضرورة المُلحة للمرونة في مواجهة الأزمات الجيوسياسية. إنها قصة ثورة صناعية لا تحدث في الفضاء الإلكتروني، بل على مفترق طرق البيانات والواقع الملموس.
القوة الصامتة لسلاسل التوريد: أصبحت الخدمات اللوجستية بنية تحتية اقتصادية رئيسية
يركز النقاش العام حول التحول الصناعي القادم بشكل كبير على الذكاء الاصطناعي وأشباه الموصلات ومراكز البيانات. ومن السهل إغفال حقيقة أن التنبؤات الرقمية والقرارات الآلية وأنظمة الإنتاج الذكية لا تُحقق قيمة اقتصادية إلا إذا أمكن نقل السلع المادية وتخزينها وفرزها وتسليمها بشكل موثوق. يمكن للخوارزمية أن تتنبأ بدقة بالحاجة إلى قطع الغيار، لكنها لا تستطيع فتح ممر مائي مسدود، أو تعويض النقص في سعة التخزين، أو تجاوز انقطاع التيار الكهربائي. ولذلك، فإن الثورة الصناعية الحقيقية في السنوات القادمة ستحدث عند نقطة التقاء البرمجيات والبنية التحتية المادية: في مراكز التوزيع الآلية، والمراكز متعددة الوسائط، وشبكات النقل التي يتم التحكم فيها رقميًا، وهياكل الطاقة والبيانات المرنة.
يُعدّ هذا القطاع ذا أهمية اقتصادية هائلة، إلا أن حجم السوق غالبًا ما يُصوَّر بصورة غير دقيقة. فبحسب ما إذا كانت التقديرات تشمل خدمات اللوجستيات الخارجية فقط، أو النقل الداخلي والتخزين، أو حتى أجزاء أخرى من منظومة التجارة والبنية التحتية، تتراوح التقديرات لعام 2026 بين 4.3 تريليون دولار أمريكي و12.7 تريليون دولار أمريكي تقريبًا. هذا التباين الواسع ليس خطأً إحصائيًا، بل هو نتيجة لاختلاف التعريفات. لذا، فإن هذا الاتجاه أكثر دلالة من مجرد رقم عالمي واحد: إذ تتوقع العديد من الدراسات السوقية نموًا ملحوظًا حتى أوائل ثلاثينيات القرن الحالي، مدفوعًا بالتجارة الإلكترونية، والتوسع الحضري، وسلاسل التوريد الرقمية، والاستثمارات في البنية التحتية، وتزايد الطلب على السرعة والموثوقية.
في هذا السياق، لم تعد المرافق اللوجستية مجرد مستودعات سلبية. فالمراكز الحديثة تجمع بين تقنيات البناء، والروبوتات، وبرامج إدارة المستودعات، وإمدادات الطاقة، وتحليل البيانات، والتحكم في النقل، لتشكل نظامًا متكاملًا عالي الإنتاجية. ويتجاوز أداؤها الاقتصادي مجرد تخزين البضائع، إذ تُقلل من أوقات البحث والانتظار، وتزيد من الإنتاجية، وتُقلل من أخطاء المخزون، وتُوحّد الشحنات، وتُمكّن الشركات من الاستجابة بشكل أسرع لتغيرات الطلب. ويؤثر هذا في آنٍ واحد على رأس المال العامل، وقدرة التسليم، ورضا العملاء، والوصول إلى الأسواق. لذا، يُمكن لمنصة لوجستية مُجهزة جيدًا وتُدار بذكاء أن تكون بنفس أهمية مصنع إنتاج أو مركز بيانات.
على المستوى الاقتصادي الكلي، تؤثر جودة الخدمات اللوجستية على مدى سهولة وصول الشركات إلى الأسواق الدولية، ومدى موثوقية وصول السلع الوسيطة، وارتفاع تكاليف الاحتكاك المضمنة في سعر السلع. ولذلك، لا يقتصر تقييم البنك الدولي لأداء الخدمات اللوجستية على الطرق والموانئ والمطارات فحسب، بل يشمل أيضاً التخليص الجمركي، وجودة الخدمة، وتتبع الشحنات، والربط الدولي، والتسليم في الوقت المحدد. هذا المنظور الأوسع بالغ الأهمية: فالطريق السريع الجديد لا يُحسّن القدرة التنافسية إلا بشكل طفيف إذا كانت إجراءات الحدود بطيئة، أو البيانات غير متوافقة، أو قدرات التخزين والشحن غير كافية.
يؤدي ازدهار قطاع البناء إلى تغيير المواقع وتدفقات رأس المال
يُحفز توسيع مرافق الخدمات اللوجستية الحديثة في البداية دوافع استثمارية تقليدية. إذ يتم تطوير الأراضي، وبناء المستودعات، وتوسيع شبكات الطاقة والبيانات، وتحسين وصلات النقل. وتشمل النفقات الإضافية أنظمة الرفوف، وتقنيات النقل، والتبريد، والحماية من الحرائق، والطاقة الشمسية، وبنية الشحن التحتية، وأنظمة التحكم الرقمية. وبالتالي، يجذب مركز التوزيع الكبير قيمة مضافة من قطاعات صناعية متعددة. وخلال مرحلة الإنشاء، تستفيد شركات المقاولات والمخططون ومهندسو المصانع؛ وفي مرحلة التشغيل اللاحقة، تُبرم عقود للصيانة، وخدمات الأمن، وإمدادات الطاقة، والنقل، والتعبئة والتغليف، والبرمجيات، والتكامل التقني.
مع ذلك، يعتمد الأثر الاقتصادي الإقليمي بشكل كبير على تكامل المشروع. فالمستودع المعزول عند تقاطع طريق سريع يُحقق تنمية أقل استدامة من موقع متصل بالصناعة والسكك الحديدية والموانئ والمؤسسات التعليمية والموردين المحليين. والأهم من ذلك، أن المساحة ليست العامل الوحيد المهم، بل وظيفته ضمن الشبكة. فمستودع الاستيراد ذو المعالجة المحلية المحدودة قد يتسبب في ازدحام مروري كبير دون توفير فرص عمل كثيرة تتطلب مهارات عالية. في المقابل، يمكن لمركز قطع غيار آلي يدمج خدمات الإصلاح وتحليلات البيانات والموردين الإقليميين أن يجذب خبرات إضافية ووظائف تجارية طويلة الأجل.
بالنسبة لمستثمري العقارات، تُعدّ الخدمات اللوجستية الحديثة جذابةً لأن المستخدمين لا يستطيعون نقل العمليات الحيوية بسهولة، وغالبًا ما تتميز العقارات عالية الجودة بعقود إيجار طويلة الأجل. في الوقت نفسه، يشهد السوق تنوعًا متزايدًا. تفقد المستودعات التقليدية التي تفتقر إلى إمدادات طاقة كافية، أو ذات قدرة تحمل أرضية منخفضة، أو أنظمة حماية من الحرائق قديمة، أو اتصالات بيانات ضعيفة، جاذبيتها النسبية. في المقابل، يزداد الطلب على المساحات التي تدعم الأتمتة، وتسمح بالتوسع، وتلبي متطلبات الطاقة الأكثر صرامة. ولذلك، يُظهر السوق الأوروبي انتقاءً متزايدًا للجودة: فحتى مع التعافي البطيء نسبيًا في الطلب، لا تزال العقارات عالية الأداء ذات إمدادات الطاقة الجيدة، والمواقع المناسبة، والمرافق الحديثة مطلوبة بشدة، بينما تتعرض العقارات الأقل جودة لضغوط أكبر.
يظهر هذا التوجه أيضاً في مراكز الخدمات اللوجستية الناشئة. ففي صوفيا، انخفض معدل الشغور في المساحات الصناعية واللوجستية إلى 1.4% في الربع الأول من عام 2026؛ وفي الوقت نفسه، ووفقاً لتقرير السوق، بلغت الإيجارات الشهرية حوالي ستة يورو للمتر المربع للمساحات من الفئة (أ) و4.50 يورو للفئة (ب). تشير هذه الأرقام إلى سوق تنافسية، لكنها لا تعكس جودة المشاريع الفردية. بالنسبة لبلغاريا، لا تكمن الفرصة الاستراتيجية في توفير سعة تخزينية بأسعار معقولة فحسب، بل في توسيع نطاق الجمع بين الوصول إلى السوق الموحدة للاتحاد الأوروبي، والإنتاج الصناعي، والخبرة في مجال تكنولوجيا المعلومات، وموقع الممر، لتقديم عرض لوجستي ذي قيمة أعلى.
تصبح الأتمتة رافعة للإنتاجية
يشهد سوق أتمتة المستودعات نموًا أسرع بكثير من العديد من قطاعات الخدمات اللوجستية التقليدية الراسخة. ومن المتوقع أن يصل حجم السوق العالمي إلى حوالي 34.2 مليار دولار أمريكي بحلول عام 2026، وأن يرتفع إلى حوالي 65.7 مليار دولار أمريكي بحلول عام 2031. وهذا يعادل معدل نمو سنوي متوسط يقارب 14%. ولا يقتصر هذا السوق على الروبوتات فحسب، بل يشمل أيضًا أنظمة التخزين والاسترجاع الآلية، وتقنيات النقل، وأنظمة التحكم، والبرمجيات المتكاملة التي تُنسق تدفق البضائع داخل المستودع.
تُعدّ الروبوتات المتنقلة ذاتية القيادة (AMRs) والمركبات الموجهة آليًا (AGVs) ذات أهمية بالغة. فكلاهما يُقلّل من مسافات المشي والقيادة غير المُنتجة، لكنهما يختلفان في مرونتهما. غالبًا ما تتبع المركبات الموجهة آليًا مسارات مُحددة مُسبقًا، بينما تتمتع الروبوتات المتنقلة ذاتية القيادة بقدرة أفضل على إدراك محيطها وتكييف مساراتها ديناميكيًا. وتُكمّل هذه التقنيات مستودعات آلية للأجزاء الصغيرة، وأنظمة نقل مكوكية، ورافعات منصات نقالة، وأنظمة فرز، وتقنية التعرف على الصور، وأذرع روبوتية لتجميع وتفريغ المنصات. ولا يكمن التأثير الأكبر في الآلة الفردية، بل في التكامل المُنسق لجميع المكونات مع بيانات المخزون والطلبات والنقل.
يتجلى الانتشار المتزايد للروبوتات بوضوح في سوقها. فمن بين روبوتات الخدمة الاحترافية التي بيعت عالميًا في عام 2024، استُخدم ما يقارب 102,900 وحدة في قطاع النقل والخدمات اللوجستية؛ أي أن أكثر من نصف روبوتات الخدمة الاحترافية صُممت لهذا الغرض. وفي الوقت نفسه، ارتفع إجمالي عدد روبوتات الخدمة الاحترافية المباعة إلى ما يقارب 200,000 وحدة. وتؤكد هذه النتيجة أن الروبوتات المتنقلة تنتقل من مرحلة التجريب إلى الاستخدام التشغيلي على نطاق أوسع.
ينبع الجانب الاقتصادي الجذاب من عدة فوائد. أولاً، يمكن للأنظمة الآلية العمل بكفاءة ثابتة لفترات طويلة. ثانياً، تنخفض تكاليف الأخطاء عند التعرف على المنتجات أو أرقامها التسلسلية أو وحدات التحميل وفحصها تلقائياً. ثالثاً، يمكن استخدام المساحة المتاحة بكفاءة أكبر، على سبيل المثال، من خلال الرفوف العالية والممرات الضيقة. رابعاً، تتحسن السلامة المهنية عندما تتولى الآلات الحركات الثقيلة أو الرتيبة أو التي تتطلب جهداً بدنياً كبيراً. خامساً، يصبح الأداء أكثر قابلية للتنبؤ، وهو أمر بالغ الأهمية خاصةً خلال أوقات الذروة وفترات التسليم الضيقة.
تقدم شركة NTT Logisco مثالاً عملياً. إذ تجمع الشركة بين تقنية التعرف على الصور والفرز الآلي عند تجديد أجهزة الاتصالات المُعادة. وقد ساهم إصدار سابق من نظام التعرف على الصور في زيادة إنتاجية الموظف الواحد بنحو 15% في بعض مهام الفحص، وحقق، وفقاً للشركة، دقة عالية جداً في التعرف على الصور. أما الحل اللاحق للتسجيل والفرز الآليين للمرتجعات، فقد حقق زيادة في الإنتاجية بنسبة 30%، فضلاً عن القضاء على أخطاء الفرز. وتكتسب هذه الحالة أهمية خاصة لأن الاقتصاد الدائري لا يقتصر على نقل المرتجعات فحسب، بل يشمل أيضاً تحديد الهوية، وتقييم الحالة، والتجديد، وإعادة الاستخدام.
لا يختفي البشر من المخيم
إن فكرة المستودعات غير المأهولة بالكامل جذابة من الناحية التقنية، لكنها غير مجدية اقتصاديًا إلا في بيئات محددة. تعمل الأتمتة بكفاءة عالية مع الأحجام الكبيرة والمستقرة، ووحدات التحميل الموحدة، وأنماط الطلبات المتوقعة، وعدد محدود من الحالات الشاذة. وكلما زاد تنوع المنتجات والتغليف والطلبات، ازدادت الحلول التقنية تعقيدًا. فالبضائع الهشة، والأشكال غير المنتظمة، والتغليف التالف، أو التغييرات المفاجئة في تشكيلة المنتجات، لا تزال تتطلب تدخلًا بشريًا أو روبوتات متطورة للغاية.
لذا، لا ينبغي اختزال حساب الاستثمار إلى مجرد توفير ساعات العمل. بل يجب مراعاة تكاليف رأس المال، والتخطيط، والتعديلات الهيكلية، وتكامل الأنظمة، والاختبار، والصيانة، وقطع الغيار، وتراخيص البرامج، والأمن السيبراني، ومخاطر الاعتماد على التكنولوجيا. كما يجب أخذ القيمة الاقتصادية للمرونة في الحسبان. قد يكون النظام المتخصص للغاية فعالاً جداً مع ثبات نطاق المنتجات، ولكنه يفقد قيمته إذا تغيرت أحجام التغليف، أو قنوات التوزيع، أو هياكل الإنتاج. في سوق متقلبة، قد يحقق حل معياري، وإن كان أقل كفاءة، عائدًا أفضل على الاستثمار.
لذا، لا تبدأ المشاريع الناجحة بشراء روبوت، بل بتحليل دقيق للعمليات. تحتاج الشركات إلى معرفة المنتجات التي يتم نقلها، وعدد مرات النقل، ومواقع فترات الانتظار، والأنشطة التي تُشكل خطرًا للإصابة، والتقلبات المتوقعة. عندها فقط يُمكن اتخاذ القرار بشأن ما إذا كان الحل الأمثل هو مستودع آلي عالي الارتفاع، أو نظام نقل البضائع إلى العامل، أو الروبوتات المتنقلة، أو ببساطة برمجيات مُحسّنة. تُوصي تحليلات القطاع صراحةً باختبار الأتمتة تدريجيًا، مع إشراك قسم تقنية المعلومات والموظفين مُبكرًا، واختيار الحل بناءً على هيكل المنتج، ونمط الطلبات، وقدرات التكامل، وخبرة الصيانة.
لذا، يُعدّ المستودع الهجين المسار التطويري الأنسب. يتولى العنصر البشري التعامل مع الحالات الاستثنائية، واتخاذ قرارات الجودة، وحل المشكلات، والمهام المرنة؛ بينما تتولى الآلات مهام النقل والتخزين والفرز المتكررة، وجزءًا من عمليات انتقاء الطلبات. يُغيّر هذا من هيكل المهارات، إذ يقلّ الاعتماد على المهام اليدوية البحتة، بينما تزداد أهمية التشغيل والصيانة وإدارة البيانات والتحكم في العمليات. وبالتالي، لا تُلغي الأتمتة الحاجة إلى العمالة، بل تُعيد توزيعها وتزيد من التكاليف المرتبطة بنقص الكفاءات.
بالنسبة للاقتصادات التي تشهد شيخوخة سكانية، يمكن لهذا التحول أن يخفف بعض الضغوط الديموغرافية. مع ذلك، فهو لا يحل تلقائيًا المشكلات الاجتماعية المصاحبة لهذه المرحلة الانتقالية. فالموظفون الذين تُلغى وظائفهم لا يمكنهم ببساطة أن يصبحوا مهندسي ميكاترونيك أو مديري برامج أو محللي بيانات. لذا، يجب على الشركات وصناع السياسات اعتبار التعليم المستمر جزءًا لا يتجزأ من الاستثمار. أما أولئك الذين يستثمرون الملايين في التكنولوجيا ولكنهم يخصصون مبالغ زهيدة للتدريب وإدارة التغيير والتطوير الوظيفي الداخلي، فإنهم يواجهون مخاطر المقاومة وأخطاء المستخدمين وعدم استغلال الإنتاجية.
تحلّ المرونة محلّ منطق الكفاءة البحت
لعقود طويلة، اعتُبرت سلسلة التوريد المرنة مثالية. فمستويات المخزون المنخفضة، وقلة الموردين، وارتفاع معدل استغلال الطاقة الإنتاجية، والمستودعات المركزية، كلها عوامل تُسهم في خفض التكاليف في ظل ظروف التشغيل العادية. إلا أن جائحة كورونا، وإغلاق ممرات الشحن الرئيسية، والكوارث الطبيعية، والنزاعات الجيوسياسية، أثبتت أن تحقيق أقصى قدر من الكفاءة في ظل ظروف مستقرة لا يُعادل بالضرورة تحقيق أقصى قدر من الكفاءة الاقتصادية على امتداد دورة الأعمال والأزمات. وقد يبدو النظام الخالي من الاحتياطيات مفيدًا إلى أن يُؤثر اضطراب واحد على الإنتاج أو التجارة أو الإمدادات لأسابيع.
لا تعني المرونة تخزين كل سلعة في كل مكان، فهذه الاستراتيجية مكلفة وتُبدد الكثير من مكاسب الكفاءة. لذا، يُعدّ اتباع نهج مُجزّأ أكثر منطقية. فقطع الغيار الحيوية، والأدوية، وأشباه الموصلات، والسلع الأساسية تتطلب مخزونات أمان وخطط طوارئ مختلفة عن تلك التي تتطلبها السلع الاستهلاكية سهلة الاستبدال. وبالمثل، يجب التعامل مع الاضطرابات المتكررة، كالأحوال الجوية الموسمية، بشكل مختلف عن التعامل مع الأحداث المتطرفة النادرة. وتوصي منظمة التعاون الاقتصادي والتنمية بدراسة أداء النظام ككل، وبناء المرونة على الشفافية، وتخطيط السيناريوهات، والبيانات الموثوقة، والتعاون التنظيمي، والاستعداد بين القطاعين العام والخاص.
تعتمد سلسلة التوريد القوية على عدة أدوات، تشمل موردين بديلين، ومخزونات موزعة إقليميًا، ومنتجات وسيطة موحدة، وإنتاج مرن، وخطوط نقل احتياطية، وقدرات احتياطية مضمونة بموجب عقود. والأهم من ذلك، يجب أن تكون قادرة على التحول بسرعة في حال حدوث أي خلل. لا يوفر وجود موردين اثنين ضمانًا كافيًا إذا كان كلاهما يعتمد على الميناء نفسه، أو مورد الطاقة نفسه، أو مصدر المنتجات الوسيطة نفسه. لذا، يجب أن يعالج التنويع أوجه التبعية الحقيقية على امتداد مراحل متعددة، ولا يمكن أن يقتصر على قائمة الموردين المباشرين.
يُغيّر هذا من منطق الاستثمار. ففي المحاسبة التقليدية للتكاليف، تبدو الطاقة الاحتياطية، والطاقة الاحتياطية للطوارئ، والمخزون الإضافي، وخطوط النقل البديلة عبئًا. إلا أنها، في تحليل مُعدَّل حسب المخاطر، تُمثّل تأمينًا ضد توقف الإنتاج، والغرامات التعاقدية، وفقدان الإيرادات، والإضرار بالسمعة. تحتاج الشركات إلى سيناريوهات تربط بين احتمالية الحدوث ومدى الضرر المُحتمل. ليس كل تكرار مُجديًا اقتصاديًا، لكن التخلي عنه تمامًا قد يُهدد بقاء الشركة.
خبراء الخدمات اللوجستية الداخلية لديكم

تقديم الاستشارات والتخطيط والتنفيذ لحلول متكاملة للمستودعات ذات الرفوف العالية وأنظمة التخزين الآلية - الصورة: Xpert.Digital
للمزيد من المعلومات، انقر هنا:
نهاية الخدمات اللوجستية الرخيصة: إن ازدهار التجارة الإلكترونية يجبر المدن على تطوير مفاهيم لوجستية جديدة تمامًا
تُظهر اليابان قيمة الأمن اللامركزي
يُجسّد مركز التوزيع الجديد التابع لشركة إيون في إيوات فرونت، والواقع في برولوجيس بارك كيتاكامي-كانيغاساكي، هذا التحوّل الجذري. تستأجر إيون مساحة تقارب 38,823 مترًا مربعًا، وتستخدم الموقع كمركز رئيسي للجزء الشمالي من منطقة توهوكو، ومركز توزيع لمحافظة إيوات. من المقرر أن تبدأ منطقة التخزين ذات درجة الحرارة المنخفضة، التي تبلغ مساحتها 4,666 مترًا مربعًا، عملياتها في 7 أكتوبر 2026، تليها مناطق التخزين ذات درجة الحرارة المحيطة، التي تبلغ مساحتها 28,824 مترًا مربعًا، في 23 فبراير 2027. وبالتالي، وحتى منتصف سبتمبر 2026، لم يُفتتح المركز رسميًا بعد، ولكنه في المراحل النهائية من مرحلته التشغيلية الأولية.
يُعدّ التوضيح أمرًا بالغ الأهمية، إذ غالبًا ما تُستنتج التأثيرات المُتحققة مُسبقًا من المشاريع المُعلنة. ومع ذلك، فإنّ الأرقام المستهدفة لشركة إيون لافتة للنظر: إذ يهدف إعادة تنظيم مواقع الخدمات اللوجستية إلى تقليل المسافة من المركز إلى المتاجر في إيوات بنسبة 58%. ومن المتوقع أن تُساهم الرقمنة والأتمتة في زيادة إنتاجية توصيل البضائع المُخزّنة بنسبة 40%. تُمثّل هذه الأرقام أهدافًا أو مؤشرات أداء للشركة، ويجب التحقق منها بعد بدء التشغيل باستخدام بيانات تشغيلية فعلية. ومع ذلك، فهي تُبيّن مدى التأثير الكبير الذي يُمكن أن يُحدثه اختيار الموقع والأتمتة معًا على التكاليف والأداء.
حتى الآن، كان مركز التوزيع الإقليمي "إيون توهوكو" في مياغي بمثابة المركز الرئيسي للمنطقة بأكملها. ويُسهم توزيع وظيفة إدارة المخزون بين مياغي وإيواتي في إنشاء بنية احتياطية مصممة لضمان استقرار إمدادات البضائع في حال وقوع كوارث أو أعطال فنية. كما يضم المركز الجديد نظام طاقة احتياطية لضمان استمرار العمليات اللوجستية أثناء انقطاع التيار الكهربائي. ورغم إمكانية التحقق من وجود مصدر طاقة احتياطية، إلا أن المعلومات المنشورة لا تُشير إلى ضمان محدد للاكتفاء الذاتي لعدة أيام، ولا ينبغي الادعاء بذلك.
يُساهم المبنى نفسه في تعزيز المرونة. تم الانتهاء من بناء مجمع برولوجيس بارك المكون من طابقين في عام 2025، ويمتد على مساحة إجمالية تبلغ حوالي 55,000 متر مربع على قطعة أرض تبلغ مساحتها حوالي 78,500 متر مربع. وتُمكّن الممرات المغطاة وأرصفة التحميل، بالإضافة إلى خدمة إزالة الثلوج، من استمرار العمليات حتى في الظروف الجوية السيئة. كما يُسهّل قربه من تقاطع طريق كيتاكامي-كانيغاساكي السريع وربطه بالعديد من الطرق السريعة الرئيسية، عملية إمداد شمال توهوكو. وتُساهم أنظمة التخزين الآلية، والمركبات الموجهة آليًا، وروبوتات تفريغ المنصات في تقليل عدد الموظفين والوقت اللازمين لتدفق البضائع بشكل موحد.
يُبيّن هذا المثال أن المرونة لا تتعارض بالضرورة مع الكفاءة. فبينما يزيد نقل جزء من المخزون من الحاجة إلى التنسيق وقد يتطلب رأس مال إضافي، فإنه في الوقت نفسه يُقصر مسار التوزيع النهائي، ويُحسّن الاستجابة الإقليمية، ويُنشئ ركيزة تشغيلية ثانية. وتنشأ الفوائد الاقتصادية تحديدًا من هذا المزيج: انخفاض تكاليف النقل اليومي وتقليل الخسائر في حالة وقوع أزمة.
تُبرز الاختناقات المخاطر اللوجستية
لا تزال سلاسل التوريد العالمية تعتمد على عدد قليل من الممرات البحرية رغم وجود مراكز تخزين إقليمية. وتُجسّد قناة بنما مدى ترابط المناخ وتوافر المياه والتجارة العالمية. فبعد تحسن مؤقت، أعلنت هيئة القناة في أغسطس/آب 2026 عن فرض قيود جديدة بسبب توقع حدوث ظاهرة النينيو القوية. واعتبارًا من 15 سبتمبر/أيلول 2026، سيُسمح بمرور 32 سفينة كحد أقصى يوميًا، تسع منها عبر أهوسة نيوباناماكس و23 عبر أهوسة باناماكس. وفي الأشهر التسعة الأولى من السنة المالية 2026، سجلت القناة متوسط 35 سفينة عبور يوميًا.
لهذه القيود آثار متعددة. فتقليل أوقات العبور يُطيل فترات الانتظار ويزيد من قيمة الحجوزات. كما يمكن لشركات الشحن فرض رسوم إضافية أو تغيير مسار السفن إلى طرق أطول. ويستجيب الشاحنون بزيادة مخزونات الأمان، أو تقديم الطلبات مبكراً، أو اللجوء إلى وسائل نقل بديلة. وفي نهاية المطاف، يتحمل المنتجون والمستهلكون جزءاً من هذه التكاليف. في الوقت نفسه، لا تستفيد جميع شركات الشحن بالتساوي، إذ أن طول مدة العبور يُؤخر السفن ويزيد من تكاليف الوقود والموظفين والتمويل.
لا يكمن الدرس في تجنب الاعتماد التام على التجارة العالمية. فالتكامل الإقليمي الكامل من شأنه أن يُضعف مزايا التخصص، ويرفع الأسعار، ويتطلب استثمارات ضخمة غير واقعية في العديد من القطاعات. أما النهج الأكثر منطقية فهو التقييم الواعي للمراكز المحورية. ينبغي للشركات أن تعرف نسبة القيمة المضافة التي تعتمد عليها في أعمالها من قناة أو ميناء أو معبر حدودي أو مركز بيانات أو وصلة طاقة معينة. هذه الشفافية وحدها هي التي تُمكّن من وضع استراتيجيات بديلة سليمة اقتصاديًا.
يصف مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) الاقتصاد البحري بأنه يتسم بنمو أكثر هشاشة، وتكاليف متزايدة، وعدم استقرار جيوسياسي، وتغير في مسارات الشحن. وهذا يستلزم الاستثمار في موانئ مرنة، وشفافية رقمية، وأمن سيبراني، وأساطيل نقل منخفضة الانبعاثات. بالنسبة لمراكز الخدمات اللوجستية الداخلية، يعني هذا أنه لا يمكن التخطيط لها بمعزل عن غيرها، إذ يعتمد أداؤها على قدرة الموانئ، ومحطات السكك الحديدية، وممرات الطرق، والواجهات الرقمية.
تُغير التجارة الإلكترونية جغرافية المستودعات
لا يقتصر تأثير التجارة الإلكترونية على زيادة حجم الشحنات فحسب، بل يُغير أيضًا هيكل الطلب. فبدلاً من عدد أقل من عمليات التسليم الكبيرة إلى المتاجر، أصبح هناك العديد من الطلبات الصغيرة إلى المنازل أو نقاط التجميع. ويتوقع العملاء أوقات تسليم قصيرة، ومواعيد دقيقة، وإمكانية إرجاع سهلة. وهذا بدوره يزيد من متطلبات انتقاء الطلبات وتعبئتها وفرزها ودقة المخزون. ولا يستطيع المستودع التقليدي الكبير الواقع على أطراف المدينة تلبية هذه المتطلبات إلا جزئيًا إذا كانت المرحلة الأخيرة من التوصيل مُثقلة أو طويلة جدًا.
ونتيجةً لذلك، بدأت تظهر شبكات متعددة المستويات. تحافظ المراكز الوطنية الكبيرة على نطاق واسع من المنتجات وتُزوّد المراكز الإقليمية. بدورها، تُزوّد هذه المراكز المراكز الحضرية الصغيرة، ومحطات التوزيع، والفروع، أو تُزوّد العملاء النهائيين مباشرةً. يُحسّن هذا من قربها من السوق، ولكنه قد يُؤدي إلى تشتت المخزون. لذا، تكمن القدرة الأساسية في التنبؤ بدقة بالمنتجات المطلوبة في كل موقع. وهنا تبرز القيمة اللوجستية الملموسة للذكاء الاصطناعي: ليس كمصطلح رائج، بل كأداة للتنبؤ بالطلب، وتحديد مواقع المخزون، وتخطيط المسارات، وإدارة القدرات الديناميكية.
تُعدّ عمليات الإرجاع جزءًا غالبًا ما يُستهان به في هذا الاقتصاد. فهي تُولّد عمليات نقل المنتجات، والفحص البصري، والفرز، والتجديد، وإعادة البيع، أو التخلص منها. وخاصةً في فئات المنتجات ذات معدلات الإرجاع المرتفعة، قد تستنزف الخدمات اللوجستية العكسية جزءًا كبيرًا من هامش الربح. لذا، فإنّ التحديد والفرز التلقائيين، كما هو الحال في نظام NTT Logisco لأجهزة الاتصالات المُعادة، لا يقتصران على تحسين العمليات فحسب، بل هما شرط أساسي لتطبيق نماذج الإصلاح وإعادة الاستخدام والاقتصاد الدائري على نطاق اقتصادي واسع.
يؤدي ازدياد قرب مراكز التوزيع من العملاء إلى تفاقم الصراعات على المساحات المتاحة. فالمواقع الحضرية باهظة الثمن وتتنافس مع الاستخدامات السكنية والتجارية والعامة. لذا، لا تنجح مراكز التوزيع الصغيرة إلا إذا تم تعويض تكاليفها العقارية المرتفعة بتقصير مسارات التوصيل، وتحسين استخدام المركبات، ورفع جودة الخدمة. كما يتعين على البلديات مراعاة حركة المرور والضوضاء والانبعاثات. لا تعتمد الخدمات اللوجستية الحضرية الجيدة على أكبر عدد ممكن من المستودعات الصغيرة، بل على مزيج منسق من المواقع، والمركبات منخفضة الانبعاثات، وأنظمة التجميع، وعمليات التوصيل الموحدة.
الجغرافيا السياسية تعيد تنظيم سلاسل التوريد
يُعيد التوطين القريب والتوطين الصديق نقل أجزاء من الإنتاج إلى مناطق أقرب إلى أسواق البيع أو إلى دول ذات علاقات سياسية أوثق. غالبًا ما يُوصف هذا التطور بأنه خروج عن العولمة، ولكنه في الواقع أقرب إلى إعادة تنظيم. تسعى الشركات إلى تقليل أوقات التسليم والمخاطر السياسية دون التخلي تمامًا عن التخصص الدولي. وهذا يُنشئ ممرات صناعية ولوجستية جديدة في وسط وشرق أوروبا، والمكسيك، وجنوب شرق آسيا، وأجزاء من أمريكا الشمالية.
لكي ينجح موقع ما، لا يكفي مجرد توفير أراضٍ وأجور معقولة التكلفة. يتطلب نقل الإنتاج موردين، وطاقة، وعمالة ماهرة، وشبكات رقمية، وخبرة جمركية، وطرق نقل موثوقة. وهكذا، تصبح الخدمات اللوجستية معيارًا لجودة الموقع الحقيقية. قد تكون منطقة ما قريبة جغرافيًا من السوق المستهدف، لكنها بعيدة اقتصاديًا إذا كانت المعابر الحدودية، أو سعة السكك الحديدية، أو التصاريح بطيئة. في المقابل، يمكن لموقع أبعد قليلًا أن يصبح أكثر تنافسية من خلال ممرات موثوقة ومقدمي خدمات جيدين.
تتمتع بلغاريا بفرص واعدة في هذا السياق بصفتها عضواً في الاتحاد الأوروبي، وموقعاً إنتاجياً، وحلقة وصل بين جنوب شرق أوروبا وتركيا وبقية السوق الموحدة. مع ذلك، لا ينبغي حصر توسع قطاع الخدمات اللوجستية في صوفيا وحدها. فبإمكان مدن بلوفديف، وروسه، وبورغاس، وفارنا، والمراكز اللوجستية على طول الطرق الرئيسية بين الشمال والجنوب والشرق والغرب، أن تضطلع بوظائف متخصصة. ويُعد استثمار شركة ترانسبرس في مركز لوجستي في مجمع صوفيا-بوشوريشته الصناعي، والذي يعود تاريخه إلى عام 2022، مثالاً واضحاً على التحديث؛ إذ بلغت قيمته 16 مليون ليفا، وامتد على مساحة تقارب 40 ديكاغراماً. لذا، فهو ليس مشروعاً جديداً من عام 2026، وينبغي وضعه في سياقه التاريخي الصحيح.
يُعدّ تطوير شبكة متينة أكثر أهمية من الناحية الاستراتيجية من المشاريع الرائدة الفردية. ويشمل ذلك معابر حدودية حديثة، ووصلات سكك حديدية فعّالة، ومحطات نقل متعددة الوسائط، ومواقف سيارات آمنة، وبنية تحتية لشحن البضائع، ومعلومات رقمية عن الشحن. لا يمكن لبلغاريا أن تتميز بشكل مستدام من خلال خفض التكاليف فقط. تتحقق قيمة مضافة أعلى عند دمج الخدمات اللوجستية مع التجميع، ومراقبة الجودة، والإصلاح، والتعبئة والتغليف، وإدارة قطع الغيار، والتوزيع الإقليمي.
تصبح الاستدامة مسألة تتعلق بالتكلفة والموقع
لا تُقلل الأتمتة تلقائيًا من البصمة البيئية. فالروبوتات وأنظمة النقل والتبريد والخوادم وبنية الشحن التحتية تزيد من استهلاك الكهرباء في المركز اللوجستي. لذا، يعتمد انخفاض الانبعاثات على كفاءة الطاقة، ومزيج مصادرها، وتصميم المبنى، وتأثير النقل. قد يستهلك المستودع الآلي طاقةً أكثر من قاعة عادية، ولكنه في الوقت نفسه يُسهم في تجميع الشحنات، وتقليل الرحلات غير الضرورية، واستخدام المساحة بكفاءة أكبر، والحد من هدر الطعام. ويجب أن يشمل التقييم الشامل كامل تدفق البضائع.
توفر أسطح المباني الكبيرة إمكانات هائلة لأنظمة الطاقة الشمسية الكهروضوئية. وبالجمع بينها وبين أنظمة التخزين، وإدارة الأحمال الذكية، ونقاط الشحن، تستطيع المنشآت اللوجستية تغطية جزء من احتياجاتها من الطاقة وتقليل الأحمال القصوى. وتتحسن الكفاءة الاقتصادية عندما تُغذي الطاقة الشمسية المولدة ذاتيًا أنظمة الإضاءة وأنظمة النقل، بالإضافة إلى أنظمة التبريد أو أساطيل التوصيل الكهربائية. وتشمل القيود الاعتبارات الهيكلية، والربط بالشبكة، وأنماط استهلاك الطاقة اليومية، والتقلبات الموسمية. كما تتطلب إمكانية توفير الطاقة في حالات الطوارئ دراسة منفصلة: فالطاقة الشمسية الكهروضوئية وحدها لا تضمن التشغيل المستقر خارج الشبكة أثناء انقطاع التيار الكهربائي.
تُزيد سياسة البناء الأوروبية من الضغط لاتخاذ إجراءات فعّالة. يشمل التوجيه المُعدَّل بشأن الأداء العام للطاقة في المباني العقارات غير السكنية، ويهدف إلى جعل المباني الجديدة من هذا النوع خالية من الانبعاثات بحلول عام 2030. ولذلك، تكتسب شهادات أداء الطاقة، والمعايير الدنيا، وملاءمة الطاقة الشمسية، ونقاط الشحن أهمية متزايدة بالنسبة للمرافق اللوجستية. ويتعين على المستثمرين الآن مراعاة تكاليف التحديث المحتملة في اتفاقيات الشراء والتمويل والتأجير.
يُغيّر خفض انبعاثات الكربون في قطاع النقل خيارات المواقع أيضًا. تتطلب مركبات التوزيع الكهربائية سعة شبكة كافية وفترات شحن منتظمة. يمكن للهيدروجين أن يلعب دورًا في بعض التطبيقات الثقيلة، ولكنه يبقى رهنًا بتوافره وكفاءته وتكلفته. بالنسبة للعديد من الشركات، تكمن أكبر وفورات قصيرة الأجل في الاستخدام الأمثل للسعة، وتقليل الرحلات الفارغة، وضبط السرعات، والتخطيط الذكي للمسارات. الانفتاح التكنولوجي أمر منطقي، ولكن لا ينبغي استخدامه كذريعة لتأجيل تدابير الكفاءة المتاحة اقتصاديًا.
أصبحت بيانات الانبعاثات عاملاً تجارياً مهماً. يطالب العملاء الكبار بشكل متزايد بمعلومات موثوقة حول الانبعاثات المرتبطة بالنقل، واستهلاك الطاقة، ومخاطر سلسلة التوريد. ونتيجة لذلك، أصبحت جودة البيانات جزءاً لا يتجزأ من خدمات مزودي الخدمات اللوجستية. فالشركات التي توثق بدقة الشحنات والمسافات وأنواع المركبات واستخدام الطاقة ومصادرها، تستطيع تلبية المتطلبات التنظيمية بسهولة أكبر، ودعم عملائها في إعداد التقارير. وهكذا، يتحول مفهوم الاستدامة من تحدٍّ في مجال التواصل إلى مسألة تشغيلية تتعلق بالبيانات والتكاليف.
يؤدي التركيز إلى ظهور ثغرات أمنية جديدة
كلما كان المركز أكبر وأكثر أتمتة، زادت إنتاجيته المحتملة. وفي الوقت نفسه، يزداد الضرر المحتمل الناجم عن أي عطل. فالحرائق، والهجمات الإلكترونية، وأخطاء البرمجيات، وانقطاع التيار الكهربائي، كلها عوامل قد تؤثر ليس فقط على مبنى واحد، بل على شبكة إمداد إقليمية بأكملها. كما تزيد المستودعات عالية الكثافة من متطلبات الكشف المبكر عن الحرائق، وتقنيات إخمادها، والفصل المكاني. وتُغير البطاريات المستخدمة في الروبوتات، وبنية الشحن التحتية، ومواد التغليف الجديدة، من طبيعة المخاطر.
أصبح الأمن السيبراني جزءًا لا يتجزأ من الأمن التشغيلي. فإدارة المستودعات، والتحكم في الروبوتات، وأنظمة التحكم في الوصول، وأجهزة الاستشعار، ومنصات النقل، كلها مترابطة فيما بينها. ولا يحتاج المهاجم إلى التحكم في كل آلة؛ بل يكفي التلاعب ببيانات الطلبات أو تعطيل الواجهات لإيقاف العمليات تمامًا. لذا، تحتاج الشركات إلى شبكات مجزأة، وصيانة آمنة عن بُعد، وبرامج محدّثة، وخطط استعادة مُختبرة، وإجراءات طوارئ يدوية. قد يؤدي التحول الرقمي الكامل دون وجود خيار احتياطي تناظري إلى زيادة الكفاءة، ولكنه في الوقت نفسه يُضعف قدرات الاستعادة.
يستحق الاعتماد على الموردين مزيدًا من الاهتمام. قد تكون الأنظمة الاحتكارية فعّالة، لكنها تُقيّد المستخدمين بقطع الغيار والتراخيص والمعرفة المتخصصة على المدى الطويل. في حال فشل مورد أو توقفه عن إنتاج خط إنتاج، تنشأ تكاليف نقل بيانات باهظة. لذا، تُعدّ الواجهات المفتوحة ونماذج البيانات الموثقة والوصول المضمون تعاقديًا إلى البرامج الحيوية ذات أهمية اقتصادية. ولا يُشترط أن يكون أقل سعر شراء هو الأقل تكلفة إجمالية على مدار عمر النظام.
لا تزال الطاقة الإنتاجية الفائضة تشكل خطراً. فإذا استجابت الشركات في آنٍ واحد لتوقعات نمو التجارة الإلكترونية المرتفعة، فقد يتم إنشاء مساحات متشابهة أكثر من اللازم. وتزيد أسعار الفائدة المرتفعة من حدة الوضع، نظراً لارتفاع تكاليف التمويل والعوائد المطلوبة. وتُعد المشاريع الاستثمارية في مواقع ثانوية، والتي تفتقر إلى مستأجر مضمون أو إمدادات طاقة كافية، أكثر عرضة للخطر. ويُوفر البناء المعياري والاستخدامات البديلة والتحليل الواقعي للطلب الإقليمي حماية أفضل من التفاؤل المفرط.
الانضباط المالي هو ما يحدد النجاح
يُعدّ مركز الخدمات اللوجستية الآلي استثمارًا طويل الأجل يشمل حجم الإنتاج، وتنوع المنتجات، والتكنولوجيا، والموقع. لذا، يجب أن يأخذ تحليل الربحية في الحسبان سيناريوهات متعددة. فبالإضافة إلى السيناريو الأساسي، ينبغي على الشركات وضع نماذج لانخفاض النمو، وارتفاع أسعار الطاقة، وزيادة الأجور، وارتفاع تكاليف التمويل، وأعطال الأنظمة، وتغير متطلبات العملاء. ولا يُعتبر المشروع ناجحًا إذا اقتصرت جدواه على الاستخدام الأمثل للطاقة التشغيلية والتشغيل المتواصل.
الأهم من فترة استرداد التكاليف البارزة هو صافي القيمة الحالية الإجمالية على مدار عمر الخدمة. تشمل الفوائد توفير ساعات العمل، وتقليل الأخطاء، وزيادة الطاقة الإنتاجية، وتقليل المساحة المطلوبة، وتحسين جودة التسليم، وتجنب فترات التوقف. أما من ناحية التكلفة، فلا يقتصر الأمر على الشراء والإنشاء فحسب، بل يشمل أيضًا التكامل والتدريب والصيانة واستثمارات الاستبدال والبرمجيات والطاقة والتمويل. وتُعد القيمة المتبقية عاملاً حاسمًا أيضًا: فالمبنى القابل للتكيف بمرونة من المرجح أن يحتفظ بقيمته أكثر من النظام المصمم خصيصًا لعملية واحدة.
يمكن للاستثمارات المرحلية أن تقلل من عدم اليقين. غالبًا ما يمكن توسيع نطاق الروبوتات المتنقلة وتقنية النقل المعيارية تدريجيًا، بينما يتطلب إنشاء مستودع عالي الارتفاع مؤتمت بالكامل استثمارًا رأسماليًا كبيرًا في البداية. تُعد المشاريع التجريبية مفيدة إذا اختبرت أحمال الذروة الحقيقية، والمنتجات المختلفة، وسيناريوهات الانقطاع. مع ذلك، لا ينبغي أن يكون المشروع التجريبي صغيرًا جدًا لدرجة تحجب التعقيدات اللاحقة. يجب مراعاة إمكانية تطبيق هذه التقنية على الشبكة بأكملها منذ البداية.
تكتسب نماذج التأجير والتمويل التأجيري وخدمات الروبوتات أهمية متزايدة لدى الشركات المتوسطة الحجم. فهي تُقلل من متطلبات رأس المال الأولي، وقد تشمل الدعم الفني. مع ذلك، تُنشئ هذه النماذج التزامات مستمرة، وتزيد من الاعتماد على المزوّد. يعتمد اختيار خيار التمويل الأمثل على معدل الاستخدام، وهيكل الميزانية العمومية، والنضج التكنولوجي، والأهمية الاستراتيجية للعملية. لا ينبغي الاستعانة بمصادر خارجية للوظائف الأساسية الحيوية لمجرد أن الاشتراك يبدو أرخص على المدى القصير.
تحتاج سياسة البنية التحتية إلى نهج نظامي
غالباً ما تُعامل السياسات الاقتصادية الحكومية قطاعات النقل والطاقة والرقمنة والتخطيط المكاني والتعليم في إدارات منفصلة. إلا أن هذه المجالات مترابطة ترابطاً وثيقاً في مجال الخدمات اللوجستية الحديثة. فلا يمكن لمركز توزيع جديد أن يعمل بكفاءة إذا استغرق ربطه بشبكة الكهرباء سنوات، أو إذا كان الطريق المؤدي إليه مزدحماً، أو إذا كان هناك نقص في الكوادر المؤهلة للصيانة. وبالمثل، تصبح بوليصة الشحن الرقمية عديمة الفائدة إذا استخدمت السلطات والشركات أنظمة غير متوافقة.
لذا، ينبغي إيلاء الأولوية لإزالة المعوقات المحددة. ويشمل ذلك تسريع إجراءات الترخيص، وكفاءة شبكات الطاقة، ومعايير البيانات المتوافقة، وأنظمة مراقبة الحدود الحديثة، وممرات السكك الحديدية والطرق الموثوقة. ويؤكد البنك الدولي على التفاعل بين البنية التحتية والجمارك وجودة الخدمات وتتبع الشحنات والتسليم في الوقت المحدد عند تقييم أداء الخدمات اللوجستية. وبالتالي، فإن مبالغ الاستثمار وحدها لا تكفي لقياس النجاح؛ إذ يُعدّ تقليل أوقات العبور وزيادة الموثوقية أمراً بالغ الأهمية.
ينبغي أن تكون سياسات التمويل محايدة تكنولوجيًا ولكنها موجهة نحو تحقيق النتائج. قد تُؤدي الإعانات المقدمة للمركبات الفردية أو الأنظمة الروبوتية إلى حوافز سلبية في حال غياب الشبكات والعمليات والمهارات اللازمة. وتُعدّ البرامج التي تدعم تحسينات قابلة للقياس في استهلاك الطاقة، والإنتاجية، والسلامة، والمرونة أكثر فعالية. في الوقت نفسه، يجب الحفاظ على المنافسة. فإذا سيطرت بضع منصات أو شركات عقارية على نقاط محورية، فقد تزداد تبعية النظام ككل.
لا تُعدّ السياسة التعليمية مجرد إجراء تكميلي، بل هي جزء لا يتجزأ من البنية التحتية. فالمطلوب هو مهندسو الميكاترونيك، وفنيو الكهرباء، وخبراء البيانات، وموظفو التشغيل، والمدراء الذين يفهمون العمليات الفيزيائية والبرمجيات على حد سواء. ينبغي على المدارس المهنية والجامعات والشركات تطوير برامج عملية في صيانة الروبوتات، وتكنولوجيا المعلومات في المستودعات، والأمن السيبراني، وتخطيط النقل المستدام. بدون هذه المهارات، قد يستورد الاقتصاد التكنولوجيا، لكنه سيعجز عن تطوير قدراته الخاصة على خلق القيمة.
بحلول عام 2030، سينفصل مفهوم الكفاءة عن مجرد التقدم التكنولوجي
بحلول عام 2030، ستصبح الأنظمة ذاتية التشغيل، والتعرف على الصور، والتحليلات التنبؤية، ومنصات النقل الشبكية شائعة في العديد من شبكات الخدمات اللوجستية. إلا أن التغيير الجوهري لا يقتصر على تجهيز كل مستودع بأكبر عدد ممكن من الروبوتات. تكمن المزايا التنافسية في قدرة الشركات على إدارة البيانات والمباني والطاقة والموظفين والنقل كنظام متكامل. فالأتمتة لن تؤدي إلا إلى تسريع تدهور العمليات غير المنظمة، بينما يمكن للعمليات المنظمة جيدًا أن تتوسع بشكل ملحوظ من خلال التكنولوجيا الموجهة.
ستكون الشبكات الأكثر نجاحًا فعّالة وقادرة على تحمّل الأعطال. وستتمتع بالشفافية حتى في سلاسل التوريد الأولية، مع تحديد مسارات بديلة، ومخزونات أمان مجزأة، وخطط إعادة تشغيل قوية. وستستخدم الذكاء الاصطناعي للتنبؤ واتخاذ القرارات، لكنها لن تعتمد بشكل أعمى على النماذج. وستظل الاحتياطيات المادية، والكوادر ذات الخبرة، وخطوط المسؤولية الواضحة عناصر أساسية.
بالنسبة للاقتصادات الوطنية، يُغيّر هذا من مفهوم القدرة التنافسية الصناعية. لم تعد الأجور المنخفضة والأراضي الرخيصة كافية. فالمواقع الجذابة الآن تُقدّم مزيجًا من سرعة الحصول على التراخيص، واستقرار الطاقة، وكفاءة الشبكات، وقوة عاملة ماهرة، وإمكانية الوصول إلى وسائل نقل متعددة. أصبحت الخدمات اللوجستية بمثابة نظام تشغيل للاقتصاد الحقيقي: غير مرئية في الغالب طالما أنها تعمل، ولكن يُصبح تعطلها واضحًا على الفور.
لذا، فإن المنظور العقلاني لا يتبنى الحماس المفرط للتكنولوجيا ولا التشكيك فيها. يُعدّ توسيع مراكز الخدمات اللوجستية الحديثة ضرورة اقتصادية، إذ تُولّد نقص العمالة والتجارة الإلكترونية والمخاطر الجيوسياسية وجهود خفض الانبعاثات الكربونية متطلبات جديدة. يمكن للأتمتة أن تزيد الإنتاجية والسلامة وقدرة التوصيل بشكل ملحوظ. مع ذلك، لا تُحقق الأتمتة كامل إمكاناتها إلا باختيار مواقع مُحكمة، وتكنولوجيا معيارية، وموظفين مؤهلين، واستراتيجية مرنة تُراعي الترابطات الحقيقية.
إن الثورة الخفية في سلاسل التوريد ليست مجرد أثر جانبي لعصر الذكاء الاصطناعي، بل هي شرط أساسي له. فالقدرة الحاسوبية قادرة على التخطيط والتحسين والتنبؤ، ولا يتحقق الازدهار إلا عندما تُترجم هذه القدرة إلى تدفقات موثوقة للسلع، وتكاليف أقل، وإمدادات مستقرة. لذا، في السنوات القادمة، لن تكون الشركات والدول التي تُكثر الحديث عن الذكاء الاصطناعي هي بالضرورة هي الفائزة، بل سيكون النجاح حليف من يجمع بين الذكاء الرقمي وبنية تحتية مادية مرنة، ويحافظ على قدرته على العمل حتى في ظل الضغوط.
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.