معضلة بورش في الصين: تراجع قوة العلامة التجارية الألمانية - صورة إبداعية حول الموضوع، مع الذكاء الاصطناعي: إكسبرت ديجيتال
انهيار في الشرق الأقصى: ماذا يكشف تراجع مبيعات بورش عن صناعة السيارات الألمانية؟
من المكانة إلى السعر: تحديات بورش في السوق الصينية
مستقبل صناعة السيارات الألمانية: دروس مستفادة من أزمة بورشه في الصين
تواجه بورشه، المرادفة للهندسة الألمانية والسيارات الرياضية الفاخرة، أزمة حقيقية في الصين. فالسوق الصينية، التي كانت مزدهرة ومصدراً ذهبياً لإيرادات الشركة الألمانية، تتحول بسرعة إلى ساحة منافسة شرسة، حيث يعيد المنافسون المحليون تعريف قواعد اللعبة. ولا يُعدّ انخفاض المبيعات مجرد ظاهرة مؤقتة، بل يعكس تحولاً عميقاً في صناعة السيارات. إذ يركز المصنعون الصينيون بشكل متزايد على الابتكارات التكنولوجية والحلول الرقمية، التي تُعدّ أكثر جاذبية للعديد من المشترين من التقدير التقليدي للعلامات التجارية الأوروبية. ويطرح هذا التطور تساؤلات جوهرية حول مستقبل بورشه وصناعة السيارات الألمانية ككل. ففي عالم لم يعد فيه التميز وقيمة العلامة التجارية يبرران الأسعار المرتفعة تلقائياً، يتعين على بورشه إعادة النظر في استراتيجيتها للبقاء في بيئة تنافسية متزايدة. تتناول هذه المقالة أسباب هذا التغيير وآثاره، وتقدم رؤية حول الخطوات الضرورية التي يجب على بورشه وصناعة السيارات الألمانية اتخاذها للحفاظ على مكانتها في السوق العالمية.
إن الانهيار في الشرق الأقصى يكشف عن مشكلة صناعية ألمانية لا يمكن حلها بالتعريفات الجمركية
لا يقتصر الأمر في بورشه على مجرد انخفاض دوري في المبيعات في الصين، بل إن الشركة المصنعة للسيارات الرياضية تُجسد تحولاً جذرياً في قطاع السيارات العالمي: فقد تحول سوقٌ لطالما ضمنت فيه الهندسة الألمانية وتاريخ العلامة التجارية والمكانة الاجتماعية أسعاراً مرتفعة وهوامش ربح جذابة، إلى ساحة ابتكار يضع فيها المصنعون الصينيون أنفسهم قواعد اللعبة. ولا يقتصر هذا على نظام الدفع فحسب، بل يشمل أيضاً البرمجيات، وأنظمة التحكم الرقمية، وأنظمة مساعدة السائق، وسرعة الشحن، ومدة التطوير، وتحديثات المنتجات، والتفاعل مع العملاء المحليين، والتي أصبحت عوامل حاسمة في عملية الشراء. وفي جميع هذه المجالات تقريباً، حقق المنافسون الصينيون الجدد وتيرةً تفوق بكثير وتيرة الشركات الأوروبية التقليدية.
إن صورة تلاشي علامة تجارية في الصين مثيرة للدهشة، لكنها تمس وتراً حساساً. تزدهر العلامات التجارية الفاخرة بفضل قيمتها الرمزية التي تتجاوز خصائص المنتج المادية. ولهذا السبب تمكنت بورشه من فرض أسعار أعلى بكثير من مصنعي السيارات ذوي التقنية العالية في السوق الشامل لعقود. إلا أن هذه الميزة غير الملموسة تتلاشى في الصين. فالمشترون الأثرياء ينظرون بشكل متزايد إلى الحداثة التكنولوجية كترف بحد ذاتها. لم تعد السيارة مرغوبة لمجرد أنها من شتوتغارت، أو أنها تتمتع بتاريخ عريق في رياضة السيارات، أو أنها مزودة بمحرك احتراق داخلي متطور. بل يجب أن تكون جذابة أيضاً كجهاز رقمي، ووسيلة تنقل ذكية، ورمزاً بارزاً للعصر.
لا يمكن بالتالي عزو الأزمة إلى الدعم الصيني أو الانخفاض المؤقت في الطلب على السلع الفاخرة فحسب. فكلاهما له دور، لكن لا يُفسر أي منهما التراجع تفسيراً كاملاً. والأهم من ذلك، أنها مزيج من تحولات هيكلية في الطلب، وابتكار محلي سريع، وشفافية عالية في الأسعار، وصور جديدة للعلامة التجارية، وبطء مفرط في عمليات صنع القرار الأوروبية. يُضاف إلى ذلك أخطاء بورشه الاستراتيجية: توقعات خطية مفرطة للنمو العالمي للسيارات الكهربائية بالكامل، وفجوات في المنتجات ضمن خطوط الطرازات الرئيسية، وتعديل مكلف لاستراتيجية مجموعة نقل الحركة، وشبكة مبيعات مصممة لأحجام مبيعات أكبر. إن أي شخص ينظر إلى هذه العوامل بمعزل عن بعضها البعض يُقلل من شأن تأثيرها. فهي تُعزز بعضها بعضاً وتُهدد ليس فقط أعمال بورشه في الصين، بل أيضاً جزءاً أساسياً من نموذج الأعمال الصناعية الألمانية.
من محرك النمو إلى سوق متقلص
تُظهر الأرقام مدى سرعة تغير وضع شركة بورشه. ففي عام 2021، سلمت الشركة حوالي 95,700 سيارة في الصين. وبحلول عام 2024، انخفض هذا العدد إلى 56,887 سيارة، ثم إلى 41,938 سيارة فقط بحلول عام 2025. أي أن حجم المبيعات انخفض بأكثر من النصف خلال أربع سنوات. وتفاقم هذا التراجع في الأشهر التسعة الأولى من عام 2026، حيث انخفضت عمليات التسليم بنسبة 33% مقارنة بالفترة نفسها من العام السابق، لتصل إلى 21,493 سيارة. وعلى الصعيد العالمي، انخفضت المبيعات بنسبة 16% لتصل إلى 178,532 سيارة خلال الفترة نفسها. لذا، لا تُعد الصين المشكلة الوحيدة، إلا أن الانخفاض فيها حادٌّ بشكل خاص وله دلالة هيكلية كبيرة.
إن الخسارة أكبر بكثير مما يوحي به العدد الإجمالي للوحدات المباعة. فبالنسبة لشركة بورش، لم تكن الصين مجرد سوق أجنبية إضافية، بل كانت محركًا أساسيًا للربحية. فقد جعلت أرقام المبيعات المرتفعة، والطلب القوي على طرازات سيارات الدفع الرباعي وسيارات السيدان المربحة، واستعداد العملاء الميسورين للدفع، من الصين حجر الزاوية في استراتيجية أرباح الشركة. وعندما ينهار مثل هذا السوق، لا يمكن خفض التكاليف الثابتة للتطوير والمصانع والمنصات والمبيعات بنفس القدر على المدى القصير. ولذلك، قد يكون التأثير على هوامش الربح أكبر بكثير من انخفاض عدد السيارات المُسلّمة.
تستجيب بورشه بمبدأ "القيمة قبل الكمية". اقتصاديًا، يبدو هذا منطقيًا في البداية. فمن غير المعقول أن تحاول علامة تجارية فاخرة تثبيت المبيعات من خلال خصومات كبيرة إذا كان ذلك يضر بالقيمة المتبقية، وربحية الوكلاء، وحصرية المنتج. إلا أن المشكلة تكمن في أن "القيمة قبل الكمية" قد تصف حالتين مختلفتين تمامًا. في أفضل الأحوال، تقوم الشركة المصنعة المرغوبة بتقييد العرض عمدًا، وبالتالي حماية قدرتها على تحديد الأسعار. أما في أسوأ الأحوال، فينخفض الطلب، بينما تتجنب الشركة الخصومات وتصف هذا الانسحاب بأنه استراتيجية. في حالة بورشه، يتداخل هذان العنصران. فالدفاع عن العلامة التجارية هو الصواب، لكنه لا يعوض فقدان جاذبية المنتج.
يُظهر التخفيض المُخطط له لشبكة وكلاء بورشه في الصين من حوالي 150 إلى 80 موقعًا بحلول نهاية عام 2026 أن الشركة لم تعد تتوقع عودة سريعة إلى مستويات المبيعات السابقة. يُساهم هذا التعديل في خفض التكاليف ويمنع تنافس عدد كبير من الوكلاء على عدد قليل من العملاء. في الوقت نفسه، يُقلل من التواجد الفعلي، ويُصعّب اختراق السوق في المدن الصغيرة، وقد يُعزز الانطباع بالتراجع. بالنسبة لعلامة تجارية فاخرة، يُعدّ هذا توازنًا دقيقًا: فالشبكة الأكثر تماسكًا قد تكون أكثر تميزًا وكفاءة، ولكن يجب ألا تبدو وكأنها تراجع تدريجي في الأهمية.
لماذا تفقد المكانة قيمتها؟
يحدث التحول الرئيسي في أذهان المشترين الصينيين. لسنوات طويلة، تمتعت السيارات الألمانية الفاخرة بمكانة مرموقة بفضل تراثها وجودتها التقنية وسمعتها الاجتماعية. إلا أن هذه الميزة تتلاشى. لم تعد العلامات التجارية الصينية تُنظر إليها تلقائيًا على أنها مقلدة رخيصة، بل تُعتبر بشكل متزايد رائدة في مجال التكنولوجيا. ويربط العملاء الأصغر سنًا والأكثر ثراءً، على وجه الخصوص، بين الشركات المصنعة المحلية والبرمجيات الحديثة، ودورات الابتكار السريعة، وفهم أفضل للحياة اليومية المحلية.
يُعاد تعريف مفهوم الفخامة. ففي أوروبا، غالباً ما تُمثل السيارة الرياضية الفاخرة ديناميكيات قيادة استثنائية، وحرفية عالية، وتقاليد عريقة، وأصالة ميكانيكية. أما في المدن الصينية الكبرى، حيث يقضي العديد من السائقين ساعات طويلة في زحام مروري خانق، تكتسب ميزات أخرى أهمية متزايدة. فالمساعد الصوتي القوي، والتكامل السلس مع الهواتف الذكية، وخدمات الملاحة المتطورة، ووظائف ركن السيارة الآلية، وأنظمة الترفيه للركاب، والمقاعد الخلفية المريحة، والشاشات الواسعة، والتحديثات البرمجية المتكررة، ليست مجرد حيل دعائية، بل تُشكل جوهر تجربة القيادة اليومية التي تعكس جودة السيارة.
يؤدي هذا أيضًا إلى تغيير استعداد المستهلكين للدفع. فإذا قدمت شركة تصنيع محلية سيارة كهربائية متطورة تقنيًا ذات أداء عالٍ ومدى قيادة جيد وواجهة مستخدم عصرية بسعر أقل بكثير، يتعين على العلامة التجارية الأجنبية المتميزة تبرير سعرها المرتفع بشكل أكثر إقناعًا. لم يعد تاريخ العلامة التجارية وحده كافيًا. فالآلية السابقة، التي كان الشعار الأوروبي بموجبها يشير تلقائيًا إلى مكانة اجتماعية أعلى، أصبحت أقل فعالية. تعمل شركات التكنولوجيا الصينية وعلامات السيارات الجديدة على ابتكار رموزها الخاصة التي تجسد الحداثة والابتكار الوطني والكفاءة الرقمية.
لا تزال بورش تتمتع بنقاط قوة استثنائية. فسيارة 911 تبقى منتجًا فريدًا من نوعه عالميًا، وتحظى العلامة التجارية بشهرة واسعة، كما يصعب تقليد ديناميكيات قيادتها وتصميمها. مع ذلك، تتجلى هذه النقاط بشكل مختلف باختلاف فئة السيارة. فالسيارة الرياضية الأيقونية قادرة على الحفاظ على مكانتها لفترة أطول من سيارة الدفع الرباعي الكهربائية أو سيارة السيدان الكبيرة، والتي تُقارن مباشرةً بالسيارات الصينية. وكلما اقتربت سيارة بورش من كونها سيارة عائلية عملية للاستخدام اليومي، زاد تقييمها بناءً على البرمجيات وميزات الراحة والمدى والسعر. لذا، لا تفقد العلامة التجارية قوتها بشكل موحد في جميع الفئات، بل تُدفع نحو التركيز على نقاط قوتها الأساسية.
لقد أعادت الصين كتابة قواعد اللعبة
لا يقتصر حجم سوق السيارات الصيني على كونه ضخمًا فحسب، بل أصبح أيضًا أهم ساحة اختبار في العالم لمفاهيم المركبات الجديدة. وبحلول عام 2025، بلغت حصة المركبات المزودة بمحركات جديدة في السوق الصينية أكثر من 50%. أما بالنسبة لسيارات الركاب، فقد كانت الحصة أعلى من ذلك. وفي الوقت نفسه، استحوذت العلامات التجارية الصينية على ما يقارب 69.5% من سوق سيارات الركاب المحلية. هذا الحجم الهائل يُغير المشهد التنافسي بشكل جذري. إذ يتمتع المصنعون المحليون بإمكانية الوصول إلى أحجام إنتاج ضخمة، وكميات هائلة من البيانات، وسلاسل إمداد كثيفة، وسوق محلية تُتيح اختبار الحلول الجديدة وتطويرها بسرعة.
تُجسّد شركة BYD هذه القوة الصناعية. فقد بدأت الشركة كشركة مُصنّعة للبطاريات، وتُسيطر اليوم على أجزاء كبيرة من سلسلة القيمة، بدءًا من تخزين الطاقة وإلكترونيات الطاقة وصولًا إلى السيارة الكاملة. يُساهم هذا التكامل الرأسي في خفض التكاليف، وتقصير عمليات التنسيق، وتسهيل إدخال التقنيات الجديدة بسرعة في الإنتاج الضخم. في الوقت نفسه، تتوسع شركات مثل جيلي، وتشانجان، وشيري، وليب موتور، ونيو، وإكس بينغ، ولي أوتو، بالإضافة إلى الشركات التقنية الرائدة مثل شاومي والعلامات التجارية التابعة لهواوي، في مختلف قطاعات السوق. والنتيجة هي ضغطٌ على الابتكار والأسعار، حتى أن الشركات العالمية الكبرى تُعاني في سبيل تلبيته.
من الجدير بالذكر أن المنافسة لم تعد تقتصر على الأسعار المنخفضة فحسب. فالمصنعون الصينيون يجمعون بين الأسعار التنافسية والميزات المتطورة، ودورات التطوير القصيرة، والابتكار التكنولوجي الملحوظ. تصل الطرازات الجديدة إلى السوق أحيانًا في غضون عامين تقريبًا، بينما يستغرق الأمر من المصنعين التقليديين أربع سنوات أو أكثر. تتيح هذه الدورة السريعة لهم التفاعل مع التغيرات في تكنولوجيا البطاريات، وأشباه الموصلات الجديدة، وآراء العملاء، أو التوجهات الرقمية، حتى قبل أن يكون أي طراز أوروبي منافس جاهزًا للإنتاج بكميات كبيرة.
لكن لهذه السرعة عيوبها أيضاً. ففترات التطوير القصيرة للغاية قد تزيد من مخاطر الجودة والسلامة والربحية. ورغم نمو المبيعات، يعاني العديد من المصنّعين الصينيين من هوامش ربح منخفضة، ومتطلبات رأسمالية عالية، ومنافسة شرسة على الأسعار. لن تصمد كل علامة تجارية على المدى الطويل. أما بالنسبة لشركة بورش، فهذا لا يُخفف من وطأة الأمر. فحتى لو اختفى بعض المنافسين، ستبقى المعايير التقنية التي وضعوها قائمة. ولن يعود السوق إلى توقعاته السابقة لمجرد انخفاض عدد الموردين.
تكمن الميزة الحقيقية في النظام
غالباً ما يُعزى صعود الصين إلى الدعم الحكومي. صحيح أن الدعم الحكومي، والتمويل الميسر، والمشتريات العامة، والسياسة الصناعية المحلية، والتطوير الاستراتيجي لسلاسل قيمة البطاريات قد لعبت دوراً هاماً، إلا أن هذا لا يعني أن السيارات الصينية قادرة على المنافسة بفضل الدعم الحكومي وحده. فقد أثمرت سنوات من الاستثمارات الضخمة عن منظومة صناعية متكاملة تضم مصنّعي البطاريات، وشركات البرمجيات، وخبراء الإلكترونيات، ومصنّعي العقود، ومعالجي المواد الخام، ومزوّدي خدمات الشحن، ومورّدين يتمتعون بمرونة عالية.
لذا، لا تكمن ميزة التكلفة في موقع واحد، بل هي نتاج التقارب الجغرافي للعديد من الموردين، وكبر حجم الإنتاج، وتوحيد المكونات، وسرعة اتخاذ القرارات، وزيادة الرغبة في تحسين الحلول غير المكتملة تدريجيًا عبر البرمجيات. في المقابل، غالبًا ما يتطور المصنّعون الأوروبيون ضمن هياكل مؤسسية معقدة ذات مراحل موافقة متعددة، ومصالح علامات تجارية منفصلة، وأنظمة تقنية معلومات متراكمة عبر التاريخ. يضمن هذا الجودة والمسؤولية، ولكنه يبطئ وتيرة التغيير.
بالنسبة لشركة بورش، تتفاقم المشكلة بسبب اندماجها في مجموعة فولكس فاجن. فالمنصات والتقنيات المشتركة تُتيح وفورات هائلة في التكاليف. مع ذلك، إذا تعثرت مشاريع البرمجيات، أو قرارات البطاريات، أو خطط المنصات، فإن التأخيرات تمتد لتشمل علامات تجارية متعددة. في المقابل، يستطيع منافس صيني أصغر حجماً ومتكامل رأسياً إدارة المنتج والبرمجيات والبنية الإلكترونية من مصدر واحد. أما بورش، فعليها الجمع بين التفرد والتكامل مع المجموعة. وهذا التوازن صعب: فالاستقلالية المفرطة تزيد التكاليف، بينما يُضعف التوحيد المفرط الطابع المميز للعلامة التجارية.
لذا، فإن الميزة الصينية الحاسمة لا تكمن في براءة اختراع واحدة بقدر ما تكمن في سرعة النظام بأكمله. فتخطيط المنتجات، وسلسلة التوريد، وتحليل البيانات، وتطوير البرمجيات، والتواصل مع العملاء، كلها عناصر متكاملة بشكل أوثق. ولا يمكن لأوروبا سد هذه الفجوة بمجرد نسخ ميزات فردية. فشاشة أكبر أو مساعد صوتي إضافي لا يخلقان تلقائيًا مركبة رقمية تنافسية. ما نحتاجه هو منطق تطوير مختلف، حيث تُصمم الأجهزة والبرمجيات والخدمات معًا منذ البداية.
رهان بورش على السيارات الكهربائية وتصحيحه المكلف
لم تتجاهل بورشه التنقل الكهربائي. فقد أثبتت تايكان مبكراً إمكانية الجمع بين الأداء العالي والشحن السريع والهوية الرياضية المميزة في سيارة كهربائية. كما وسّعت ماكان الكهربائية نطاق منتجاتها لتشمل شريحة أكبر من المستهلكين. ومع ذلك، واجهت الاستراتيجية العامة معضلة. فمن جهة، نما الطلب العالمي على السيارات الكهربائية بالكامل بوتيرة أبطأ وبشكل غير منتظم في العديد من الأسواق. ومن جهة أخرى، تسارع النمو في الصين بشكل كبير لدرجة أن السيارات الكهربائية الأوروبية الحديثة نفسها تعرضت لضغوط هناك من حيث البرمجيات والتقنيات الرقمية والسعر.
لذا، اضطرت بورش إلى إعادة تنظيم خطط منتجاتها. تم تأجيل بعض مشاريع السيارات الكهربائية بالكامل، بينما ستبقى محركات الاحتراق الداخلي والسيارات الهجينة القابلة للشحن ضمن تشكيلة منتجاتها لفترة أطول من المخطط لها أصلاً. يزيد هذا القرار من مرونة السوق على المدى القصير، ولكنه مكلف. يجب إعادة تقييم نفقات التطوير، وتكييف المنصات، وتمويل أنظمة الدفع المتوازية. وبدلاً من انتقال واضح، تتبلور استراتيجية متعددة الجوانب، مصممة لتلبية متطلبات المناطق المختلفة. هذا منطقي من الناحية السوقية، ولكنه يزيد من التعقيد ويقلل من العائد على الاستثمار.
كانت التداعيات المالية كبيرة في عام 2025. فقد انخفضت مبيعات المجموعة من 40.08 مليار يورو إلى 36.27 مليار يورو. وتراجع الربح التشغيلي من 5.64 مليار يورو إلى 413 مليون يورو، وانخفض العائد التشغيلي على المبيعات إلى 1.1%. وبلغت المصاريف الاستثنائية حوالي 3.9 مليار يورو، ويعزى ذلك، من بين أمور أخرى، إلى إعادة هيكلة استراتيجية المنتج، والتعديلات التنظيمية، وأنشطة البطاريات، والتعريفات الجمركية الأمريكية. ولا ينبغي أن تُعزى هذه الأرقام، عن طريق الخطأ، كلياً إلى الأزمة الصينية. ومع ذلك، فهي تُظهر مدى خطورة النكسات المتعددة والمتزامنة بالنسبة لشركة تصنيع ذات تكاليف ثابتة عالية.
تخطط بورشه لتحقيق عائد تشغيلي يتراوح بين 5.5 و7.5 بالمئة بحلول عام 2026. وهذا يمثل انتعاشًا ملحوظًا، ولكنه سيظل أقل بكثير من الأهداف السابقة. لا يكمن التحدي في خفض التكاليف فحسب، بل في بناء نموذج نمو موثوق من جديد. لا يمكن لشركة أن تُقلّص حجمها بشكل دائم لتصبح قادرة على المنافسة. فإذا تم خفض التطوير والموظفين والمبيعات بشكل كبير، ستتراجع القدرة الابتكارية اللازمة للمنافسة مع الصين.
القيمة قبل الحجم صحيحة، ولكنها غير كافية
في سوق السيارات الفاخرة، يُعدّ الحفاظ على الأسعار أهم من تحقيق أقصى حجم مبيعات. لذا، يجب على بورشه مقاومة حرب الأسعار. فالتخفيضات الكبيرة ستضرّ بالعلامة التجارية، وتُقلّل من قيمة السيارات المستعملة، وتُنفّر العملاء الذين اعتادوا الشراء بالسعر المعلن. وتُعدّ مؤشرات التخفيضات ملحوظة بشكل خاص في الصين. وقد يؤدي ارتفاع المبيعات على المدى القصير إلى تكاليف باهظة على المدى الطويل إذا اعتاد المشترون على انتظار التخفيض التالي في الأسعار.
مع ذلك، لا ينبغي أن يصبح إعطاء الأولوية للقيمة على حساب الكمية استراتيجية دفاعية. فالقيمة الحقيقية لا تظهر إلا عندما يلمس العملاء فرقًا جوهريًا. قد ينبع هذا الفرق من التصميم، وديناميكيات القيادة، وجودة المواد، والتخصيص، والخدمة، وتاريخ رياضة السيارات، والموثوقية التقنية. ولكن يجب أن تُكمَّل هذه المزايا بخصائص رقمية. لا تحتاج بورشه في الصين إلى أي سيارة ذكية متنقلة، بل إلى سيارة تتناسب تجربتها الرقمية مع سعرها، وتكون عملية تشغيلها ملائمة للسوق المحلي.
هذا يجعل تعزيز النمو في الصين أمرًا لا مفر منه. لا يمكن نقل خدمات الملاحة، ونماذج الصوت، وأنظمة الدفع الرقمي، وعروض الترفيه، وأنظمة مساعدة السائق بالكامل من أوروبا. يمكن للتعاون المحلي مع مزودي التكنولوجيا تسريع عملية التطوير، ولكنه ينطوي أيضًا على مخاطر تتعلق بالتحكم في البيانات، والملكية الفكرية، والتبعية الاستراتيجية. لذلك، يجب على بورشه أن تميز بوضوح بين المكونات التي تُشكل جوهر العلامة التجارية والتي يجب التحكم بها داخليًا، والوظائف التي يمكن الاستعانة بمصادر خارجية لتنفيذها محليًا.
تتمثل الاستراتيجية الأمثل في التوطين المُحكم. ينبغي أن تبقى ديناميكيات القيادة، وهيكلية السلامة، وجودة التصميم، وإدارة العلامة التجارية تحت إشراف ألماني أو أوروبي دقيق. أما الخدمات الرقمية، وبعض وظائف مساعدة السائق، وواجهات المستخدم المحلية، فيجب تطويرها مع مراعاة احتياجات المستهلك الصيني. ومن الأهمية بمكان وجود بنية معيارية تسمح بالتعديلات الإقليمية دون الحاجة إلى تصميم مركبة مختلفة تمامًا لكل سوق. وإلا، سيصبح التعقيد غير قابل للإدارة اقتصاديًا.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

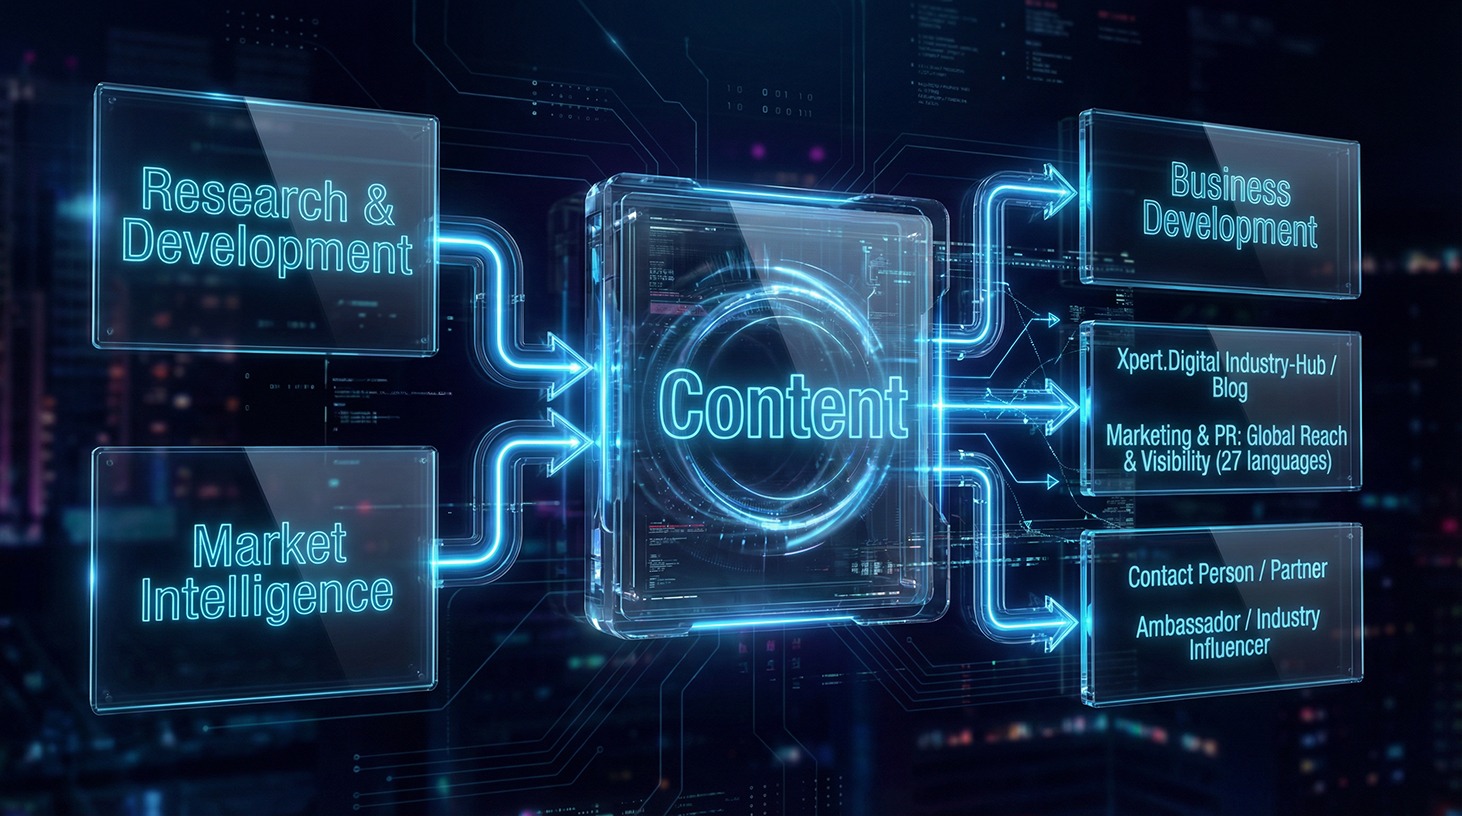
الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
علامة تحذيرية لصناعة السيارات الألمانية: تحدي بورشه في الصين
إشارة تحذيرية لصناعة السيارات الألمانية بأكملها
تُعدّ بورش مثالاً بارزاً، لكنها ليست حالةً معزولة. ففولكس فاجن ومرسيدس بنز وبي إم دبليو وأودي أيضاً تفقد حصتها السوقية في الصين. باعت مجموعة فولكس فاجن حوالي 2.69 مليون سيارة هناك في عام 2025، أي أقل بنسبة 8% عن العام السابق. وكان ضعف سوق السيارات الكهربائية بالكامل مشكلةً بالغة الأهمية. فبينما ظلت المجموعة أكبر مورد دولي وقوةً في مجال محركات الاحتراق الداخلي، إلا أن هذا الأساس يفقد أهميته مع تزايد الاعتماد على السيارات الكهربائية.
يواجه المصنّعون الألمان مشكلة مزدوجة. فسيطرتهم السابقة في الصين تتضاءل، بينما تتوسع العلامات التجارية الصينية في أوروبا ومناطق أخرى من العالم. وما بدا في البداية خسارة محلية في حصة السوق يتحول إلى منافسة عالمية. تستغل الشركات الصينية سوقها المحلية الضخمة لتطوير تقنياتها وهياكل التكاليف، ثم تنقل هذه المزايا إلى الأسواق الخارجية. لذا، لا يمكن لأوروبا أن تفترض أن الصعوبات ستبقى محصورة في الصين.
بالنسبة لألمانيا، يُعدّ هذا التطور ذا أهمية اقتصادية كلية بالغة. ففي عام 2025، حقق قطاع صناعة السيارات إيرادات تجاوزت 520 مليار يورو، ووفر فرص عمل مباشرة لنحو 730 ألف شخص. هذا بالإضافة إلى وظائف في الهندسة الميكانيكية، والصناعات الكيميائية، والخدمات اللوجستية، والخدمات الهندسية، ووكالات بيع السيارات، والموردين المتخصصين. ويُصدّر جزء كبير من إنتاج السيارات الألمانية. وإذا فقدت العلامات التجارية الألمانية قدرتها على تحديد الأسعار في الأسواق الخارجية الرئيسية، فسيتعرض الميزان التجاري والاستثمارات والإيرادات الضريبية والتجمعات الصناعية الإقليمية لضغوط كبيرة.
يُعدّ الموردون الذين تتركز خبرتهم بشكل كبير على محركات الاحتراق الداخلي، وناقلات الحركة، أو هياكل المركبات التقليدية، أكثر عرضةً للخطر. بإمكان المصنّعين تغيير أجزاء من سلسلة القيمة الخاصة بهم وإقامة شراكات جديدة، وهو ما تفتقر إليه الشركات المتوسطة الحجم في كثير من الأحيان. في الوقت نفسه، ومع انتشار السيارات الكهربائية، تنتقل حصة أكبر من القيمة إلى خلايا البطاريات، وإلكترونيات الطاقة، وأشباه الموصلات، والبرمجيات، وهي مجالات يتمتع فيها الموردون الصينيون وغيرهم من الموردين الآسيويين بقوة كبيرة. حتى لو بقيت العلامة التجارية الألمانية على السيارة، فإن القيمة المُولّدة في ألمانيا قد تتراجع.
الجدران الواقية تمنح الوقت، لكنها لا تمنح المستقبل
يركز الرد الأوروبي بشكل متزايد على الرسوم الجمركية، ومتطلبات القيمة المضافة المحلية، وقواعد الشراء، والقيود المحتملة على الاستيراد. ومنذ نهاية أكتوبر 2024، فُرضت رسوم تعويضية إضافية على المركبات الكهربائية التي تعمل بالبطاريات والمصنعة في الصين. وتتراوح هذه الرسوم، بحسب الشركة المصنعة، بين 7.8% و35.3%، وتُضاف إلى رسوم الاستيراد الاعتيادية. وتهدف هذه الإجراءات إلى الحد من مزايا الدعم الحكومي المؤكدة، وتمكين منافسة أكثر عدلاً.
قد تكون هذه الأدوات مشروعة. فالتجارة الحرة تفترض أن تتنافس الشركات في ظل ظروف متكافئة إلى حد كبير. وإذا أدى التمويل الحكومي أو المدخلات المدعومة أو أي دعم آخر إلى تشويه الأسعار بشكل منهجي، فإن لأوروبا الحق في اتخاذ إجراءات. علاوة على ذلك، يُعد الاعتماد الكامل على منافس جيوسياسي في إنتاج البطاريات والإلكترونيات والمركبات مخاطرة صناعية. فالمرونة لها قيمة اقتصادية حقيقية، حتى وإن كانت تكلفتها أعلى على المدى القصير.
تُصبح السياسات الحمائية إشكالية عندما يُساء فهمها على أنها قدرة تنافسية. فالرسوم الجمركية ترفع سعر السيارة الصينية، لكنها لا تُحسّن بالضرورة جودة المنتج الأوروبي. كما أنها لا تُقلل وقت التطوير، ولا تُحسّن البرمجيات، ولا تُخفّض تكاليف الطاقة. علاوة على ذلك، يُمكن للمصنّعين الصينيين تعويض الرسوم الجمركية جزئيًا من خلال هوامش ربح أقل، أو التحوّل إلى السيارات الهجينة القابلة للشحن، أو إنشاء مصانع إنتاج في أوروبا. وقد تُؤدي الحمائية الشاملة أيضًا إلى اتخاذ تدابير مضادة تُلحق ضررًا بالغًا بالمصنّعين الألمان المُوجّهين للتصدير.
حتى تفضيلات الشراء الأوروبية تتسم بالتناقض. فربط التمويل العام والمشتريات بخلق القيمة المحلية من شأنه أن يحفز الاستثمار في المصانع الأوروبية. مع ذلك، فإن اللوائح الصارمة للغاية تزيد من تكلفة التحول وقد تثني الموردين المبتكرين. لذا، يُعدّ إطار التكيف المؤقت أكثر منطقية من سوق موحدة محمية بشكل دائم: أدوات التجارة العادلة لمعالجة التشوهات الكبيرة الواضحة، إلى جانب إصلاحات قابلة للقياس في التكاليف والبنية التحتية والحصول على رأس المال والتراخيص والبحث. يجب أن تكون الحماية جسراً نحو التنافسية، لا شبكة أمان للهياكل البالية.
لماذا غالباً ما تأتي السياسة الأوروبية متأخرة جداً؟
يكشف النقاش الدائر حول تدابير الحماية عن مشكلة أوروبية جوهرية. فبإمكان الصين وضع أهداف صناعية طويلة الأجل، وتعبئة التمويل، وبناء البنية التحتية، وتغيير المتطلبات التنظيمية بسرعة. ويتعين على الاتحاد الأوروبي التوفيق بين مصالح الدول الأعضاء الـ 27، وأنظمة الطاقة المختلفة، والظروف المالية المتباينة، والأولويات الصناعية المتباينة. تحمي هذه العملية من القرارات التعسفية، ولكنها غالباً ما تؤدي إلى تدابير لا تدخل حيز التنفيذ إلا بعد تطور السوق.
تتبنى ألمانيا وفرنسا تقليدياً نهجين مختلفين. ففرنسا تدعو إلى سياسة صناعية أوروبية أكثر قوة ودعم المشتريات المحلية. أما ألمانيا، بوصفها اقتصاداً موجهاً نحو التصدير، فقد اعتمدت لفترة طويلة على الأسواق المفتوحة، وخشيت من ردود فعل الصين. واليوم، يتقارب الجانبان أكثر فأكثر نظراً لتزايد وضوح التهديد الذي يواجه قاعدتهما الصناعية. مع ذلك، فإن الاتفاق السياسي على الحماية لا يغني عن استراتيجية عملية.
يتطلب أي برنامج أوروبي فعال ربط عدة مستويات. تحتاج أوروبا إلى أسعار كهرباء تنافسية، وإجراءات ترخيص أسرع، وشبكات عالية الأداء، وبنية تحتية كافية للشحن، وإمكانية وصول أفضل إلى رأس المال اللازم للنمو، وسوق موحدة أعمق للخدمات الرقمية. يجب ترجمة نتائج الأبحاث إلى منتجات قابلة للتطوير بسرعة أكبر. في الوقت نفسه، ثمة حاجة إلى تنظيم واقعي يضمن موثوقية أهداف المناخ، مع منح المصنّعين مرونة تكنولوجية كافية لتلبية احتياجات مختلف فئات العملاء.
يكمن الخطر الرئيسي في السياسات الرمزية. تبدو التصريحات الرنانة حول السيادة حاسمة ما لم تُتبع بأولويات وميزانيات وجداول زمنية. لا يحتاج قطاع صناعة السيارات الأوروبي إلى مزيد من أوراق الاستراتيجية المجردة، بل إلى شروط استثمار واضحة. إذا استغرق إنشاء مصنع بطاريات أو مركز بيانات أو خط إنتاج جديد في أوروبا وقتًا أطول بكثير للحصول على الموافقة، وتكبّد تكاليف طاقة وتمويل أعلى بشكل دائم مقارنةً بالصين أو الولايات المتحدة، فلن يُعوّض فرض تعريفة جمركية على الواردات عن هذا العيب التنافسي.
لا يزال التعاون مع الصين أمراً لا مفر منه
على الرغم من اشتداد المنافسة، فإن الانفصال الاقتصادي عن الصين ليس واقعيًا ولا منطقيًا. فالصين هي أكبر سوق للسيارات، وموقع إنتاج رائد، ومركز ابتكار للبطاريات، والتنقل الكهربائي، وبنية الشحن التحتية، ووظائف المركبات الرقمية. ومن الصعب على المصنّعين الألمان ضمان قدرتهم التنافسية عالميًا إذا انفصلوا عن هذا النظام البيئي. لذا، فإن السؤال المحوري ليس التعاون أو الفصل، بل أي شكل من أشكال التعاون هو الأنسب استراتيجيًا.
تُركز فولكس فاجن حاليًا بشكل متزايد على التطوير في الصين ولخدمة السوق الصينية، وتتعاون مع شركات التكنولوجيا المحلية. كما تُدمج شركات تصنيع أخرى حلولًا صينية لأنظمة مساعدة السائق والبطاريات والبرمجيات. يُمكن لهذا النهج أن يُقلل من أوقات وتكاليف التطوير. مع ذلك، ينطوي على خطر تحوّل الشركات الأوروبية إلى مجرد واجهات تسويقية وعلامات تجارية على المدى البعيد، بينما تأتي التقنيات الأساسية من شركاء. وكلما زاد الاعتماد، قلّت قدرتها على التفاوض.
تتطلب الاستراتيجية السليمة مبدأ المعاملة بالمثل. يمكن الترحيب بالاستثمارات الصينية في أوروبا إذا ساهمت في بناء الإنتاج المحلي، وتوفير فرص العمل، ودعم البحث العلمي، وتوسيع شبكات التوريد. أما مجرد التجميع من مكونات مستوردة في الغالب، فلا يُحقق سوى قيمة مضافة محدودة. لذا، ينبغي ربط الحصول على التمويل بمعايير شفافة تُعنى بخلق القيمة الأوروبية، ومراقبة البيانات، والتدريب، والبحث العلمي. ولتحقيق ذلك، يجب على أوروبا الالتزام بقواعد منظمة التجارة العالمية، وبأسلوب مفهوم لجميع الموردين، بدلاً من استبعاد دول بعينها بشكل تعسفي.
بالنسبة لشركة بورش، يعني التعاون سدّ الفجوات الرقمية والتكنولوجية بسرعة أكبر دون التضحية بهويتها. قد يكون حل البرمجيات الصيني مفيدًا إذا تم دمجه في بنية بورش المحددة بوضوح. إلا أنه يصبح إشكاليًا إذا سيطر الشريك على واجهة المستخدم والبيانات ووتيرة الابتكار. فالجزء الأكثر قيمة في السيارة الحديثة، على نحو متزايد، ليس هيكلها الخارجي، بل العلاقة الدائمة مع المستخدم. ولا يمكن لعلامة تجارية فاخرة أن تتخلى عن السيطرة على هذه العلاقة.
ما الذي تحتاج بورشه إلى تغييره الآن؟
ينبغي على بورشه التوقف عن التعامل مع الصين كسوق مبيعات مضطربة مؤقتًا ستعود في نهاية المطاف إلى أنماطها السابقة. قد يبقى حجم المبيعات السابق الذي يقارب 100 ألف سيارة بعيد المنال في المستقبل المنظور. لذا، يجب توجيه التخطيط وشبكة الموزعين وقاعدة التكاليف نحو نموذج أعمال أصغر حجمًا وأكثر تقلبًا وتطلبًا. هذا التقييم الواقعي ليس استسلامًا، بل هو شرط أساسي لاتخاذ قرارات سليمة.
ينبغي للعلامة التجارية تعزيز هويتها الأساسية. لن تتمكن بورش من منافسة الشركات الصينية المصنعة للسيارات بكميات كبيرة، سواء من حيث عدد الطرازات أو السعر. يجب أن تُخاض المنافسة من خلال منتجات استثنائية تجمع ببراعة بين ديناميكيات القيادة والتصميم والجودة والقدرات الرقمية. تُثبت سيارة 911 أن التميز الأيقوني لا يزال يُولّد الطلب. يجب أن تُقدم الطرازات المستقبلية سببًا واضحًا مماثلًا لوجودها. من غير المرجح أن تُبرر سيارة دفع رباعي كهربائية عادية تحمل شعار بورش أسعارها المرتفعة باستمرار مقارنةً بالبدائل المحلية عالية التجهيز.
في الوقت نفسه، يجب أن يصبح التطوير أسرع وأكثر تركيزًا على المستوى الإقليمي. ينبغي أن تتمكن فرق صغيرة وحاسمة في الصين من تكييف خصائص المنتج مع الاحتياجات المحلية دون الحاجة إلى سنوات من الموافقات عبر مستويات إدارية متعددة. يجب أن يكون البرنامج قابلاً للتحديث، ووحداتيًا، ومنفصلاً جزئيًا عن دورة حياة السيارة. لا يمكن إنقاذ سيارة تبدو قديمة رقميًا عند إطلاقها في فئة السيارات الفاخرة بمجرد تحقيق فواصل مثالية بين ألواحها.
علاوة على ذلك، تحتاج بورشه إلى انضباط مالي دون التضحية بالابتكار. يجب ألا يؤدي التمويل المتوازي لمحركات الاحتراق الداخلي والسيارات الهجينة والكهربائية إلى تنوع كبير في طرازاتها. ينبغي مشاركة المنصات والمكونات حيث لا يلاحظ العميل فرقًا جوهريًا في هوية العلامة التجارية. مع ذلك، يجب على بورشه الحفاظ على هوية مستقلة مميزة في التوجيه والهيكل والتصميم وواجهة المستخدم وخصائص الأداء. لا يكون خفض التكاليف منطقيًا إلا إذا أدى إلى تبسيط التصميم، وليس إلى تدمير التميّز.
يحتاج نموذج الأعمال في ألمانيا إلى منطق جديد
تُظهر حالة بورش أن نموذج النجاح الألماني السابق قد بلغ حدوده القصوى. فعلى مدى عقود، اعتمدت ألمانيا على تطوير سلع صناعية عالية الجودة ذات هندسة متفوقة، وبيعها عالميًا بأسعار مرتفعة. كانت الصين في البداية مركزًا للتصنيع، ثم سوقًا للمبيعات، وأخيرًا شريكًا. أما اليوم، فهي في آنٍ واحد سوق ومورد ومركز ابتكار ومنافس. ولم يعد بالإمكان تلبية هذه الأدوار الأربعة باستراتيجية واحدة للصين.
تحتاج ألمانيا إلى إعادة توزيع نقاط قوتها. لا تزال الدقة والسلامة وقابلية التوسع الصناعي وثقة العلامة التجارية وتكامل الأنظمة المعقدة عناصر قيّمة. مع ذلك، يجب دمجها مع الخبرة في مجال البرمجيات، وسرعة اتخاذ القرارات، وخفض التكاليف الهيكلية. لا يكمن التأخر في المقام الأول في نقص الإمكانات الابتكارية، فالشركات الألمانية ومؤسسات البحث تمتلك معرفة ممتازة. غالبًا ما يكمن النقص في سرعة تحويل المعرفة إلى منتج قابل للتسويق وبأسعار معقولة.
يشمل ذلك أيضًا تغييرًا في ثقافة التعلم من الأخطاء. إذ تُقدم الشركات الصينية ميزات جديدة إلى السوق في وقت مبكر وتُحسّنها باستمرار. بينما تسعى الشركات الأوروبية غالبًا إلى تحقيق النضج الكامل قبل الإطلاق. في قطاع السيارات الذي يُعدّ فيه الأمان أمرًا بالغ الأهمية، يُعدّ الحذر ضروريًا. مع ذلك، لا ينبغي استخدامه كذريعة لأي تباطؤ تنظيمي. يُمكن تطوير الميزات الرقمية بشكل تدريجي مع الحفاظ على أنظمة السلامة خاضعة للتحقق الدقيق. يُمكن تحقيق كلا الأمرين في آنٍ واحد إذا تم الفصل بوضوح بين البنى والمسؤوليات.
يجب على واضعي السياسات دعم هذا التحول دون الحفاظ الدائم على نماذج الأعمال الفردية. فليس كل مصنع أو مورد أو نشاط سيستمر على حاله. لذا، ينبغي أن تركز السياسة الصناعية بشكل أقل على تجميد الهياكل القائمة، وأكثر على تمكين خلق قيمة جديدة. إن التعليم المستمر، وصناديق التحول الإقليمية، والتعاون البحثي، وتحسين ظروف بدء الأعمال التجارية، أكثر فعالية على المدى الطويل من دعم المنتجات غير القابلة للبيع.
السوق الأوروبية الموحدة كسلاح يُستهان به
على الرغم من نقاط ضعفها، تمتلك أوروبا واحدة من أكبر أسواق العالم ذات قوة شرائية هائلة. ويمكن أن تشكل هذه السوق الموحدة منصةً حاسمةً لتوسيع نطاق حلول المركبات والبطاريات والبرمجيات الجديدة. إلا أن إمكاناتها محدودة عمليًا بسبب اختلاف أنظمة الدعم والضرائب وشروط الشحن وإجراءات الموافقة واللوائح الرقمية. تستطيع الشركات الصينية في البداية توسيع نطاق إنتاج نماذجها الجديدة في سوق محلية واسعة ومتجانسة نسبيًا. أما الموردون الأوروبيون، من جانبهم، فيواجهون العديد من الخصوصيات الوطنية حتى داخل الاتحاد الأوروبي.
لذا، يتطلب أي استراتيجية تنافسية فعّالة الحدّ من التجزئة. ومن شأن توحيد القواعد المتعلقة بالشحن والدفع وبيانات المركبات والهويات الرقمية وأساطيل الشركات أن يخفض التكاليف. كما أن توحيد المعايير التقنية يمكّن الموردين الأوروبيين من إنتاج كميات أكبر. ويُعدّ تحسين تكامل سوق رأس المال أمراً بالغ الأهمية، إذ تتطلب شركات البرمجيات وأشباه الموصلات والبطاريات استثمارات ضخمة قبل أن تحقق الربحية. تمتلك أوروبا مدخرات كبيرة، لكنها نادراً ما توجهها نحو الشركات الصناعية والتكنولوجية ذات النمو المرتفع.
بالنسبة لشركات تصنيع السيارات مثل بورشه، يُعدّ تعزيز السوق المحلية ذا قيمة بالغة. إذ يُمكن أن يُسهم في تطوير منصات برمجيات ومكونات أوروبية قادرة على المنافسة عالميًا، مع الحفاظ على هامش للتميّز الخاص بكل علامة تجارية. ليس من الضروري أن تُطوّر كل شركة نظام التشغيل والبنية التحتية السحابية والإلكترونيات الأساسية بشكل كامل بمفردها. فالبنى التحتية المشتركة تُقلّل التكاليف، شريطة أن تظل واجهة المستخدم والوظائف الخاصة بكل علامة تجارية قابلة للتحكم.
لذا، ينبغي لأوروبا أن تُقلل من تركيزها على إمكانية تقليد الصين حرفيًا. فهي لا تستطيع ذلك، بل لا ينبغي لها. تكمن فرصة أوروبا في نموذجها الخاص: أسواق مفتوحة بقواعد نزاهة قابلة للتحقق، ومعايير عالية للأمن وحماية البيانات، وتجمعات صناعية عالية الأداء، وسوق موحدة تُعزز الابتكار على نطاق واسع. مع ذلك، يتطلب هذا أن تظل الأنظمة مفهومة، وقابلة للتنبؤ، وممكنة التطبيق تقنيًا.
يمكن أن تنشأ علامة تجارية أقوى من الأزمة
وضع بورشه خطير، لكنه ليس ميؤوساً منه. تتمتع العلامة التجارية بشهرة عالمية، وقاعدة عملاء مخلصين، وخبرة فنية عالية، ومنتجات مميزة عاطفياً عن السيارات العادية. لا يُدمر تراجعها في الصين هذه المزايا، ولكنه يُجبر الشركة على التمييز بين جوهر علامتها التجارية الحقيقي ومصادر دخلها التي كانت تُدرّ عليها أرباحاً طائلة في السابق.
يمكن لشركة صغيرة في الصين أن تحقق جدوى اقتصادية إذا حافظت بورشه على أسعار مرتفعة، وقيم إعادة بيع جيدة، وقاعدة عملاء محددة بوضوح. ولتحقيق ذلك، يجب على الشركة أن تتقبل أنها لن تلعب دورًا رائدًا في سوق السيارات الكهربائية الصينية. لا يعني النجاح استعادة جميع أرقام المبيعات السابقة، بل ترسيخ مكانة مربحة وذات مصداقية تقنية في سوق متخصصة. ويمكن تعزيز ذلك من خلال إصدارات محدودة، وتخصيص عالي الجودة، وخدمة ممتازة، وميزات رقمية جذابة محليًا.
في الوقت نفسه، تحتاج بورشه إلى تنويع استثماراتها الجغرافية. فأمريكا الشمالية وأوروبا والأسواق سريعة النمو خارج الصين تكتسب أهمية متزايدة. مع ذلك، لا ينبغي الخلط بين التنويع والاعتقاد بإمكانية تعويض الخسائر في السوق الصينية بسهولة في أسواق أخرى. فالمنافسة تتزايد في هذه المناطق، وقد تؤدي الرسوم الجمركية الجيوسياسية إلى ارتفاع التكاليف. وتتمثل الاستراتيجية الأكثر فعالية في تقديم منتجات تتناسب مع كل منطقة، وهياكل إنتاج أكثر مرونة، وتقليل الاعتماد على سوق واحدة.
تكمن القيمة الأعمق للأزمة في ضرورة التجديد. فطالما حققت الصين أرباحًا طائلة، ظلت العمليات البطيئة ومشاكل البرمجيات والتناقضات الاستراتيجية طي الكتمان. لكن التراجع الاقتصادي كشفها. إذا استغلت بورشه هذه الفرصة لتطوير منتجات أسرع وأكثر وضوحًا، وتطبيق بنية تقنية أكثر انضباطًا، فبإمكان العلامة التجارية أن تخرج أقوى. في المقابل، إذا انصب التركيز بالدرجة الأولى على إدارة حجم المبيعات والأمل في الحماية السياسية، فمن المرجح أن تشهد تراجعًا تدريجيًا في مكانتها.
أصعب إدراك يأتي من شتوتغارت نفسها
لا تخسر صناعة السيارات الألمانية السوق الصينية لأن المشترين الصينيين أصبحوا فجأة غير عقلانيين أو معارضين بشدة للعلامات التجارية الأجنبية، بل لأن المنافسين يقدمون منتجات تلبي في كثير من الأحيان التوقعات المحلية بشكل أفضل من حيث التكنولوجيا والراحة والسرعة والسعر. صحيح أن الدعم الحكومي وظروف السوق غير المتكافئة تزيد من حدة الضغط، لكنها لا تغني عن التفكير التجاري السليم. أولئك الذين يلقون باللوم في كل الصعوبات على الدعم الحكومي يحرمون أنفسهم من فرصة تصحيح المسار.
من الخطأ أيضاً استبعاد بورشه نهائياً. فانخفاض المبيعات ليس دليلاً قاطعاً على زوال العلامة التجارية. ويعود جزء كبير من تراجع الأرباح في عام 2025 إلى تكاليف استثنائية وتعديلات استراتيجية. ويُظهر الطلب العالمي على سيارة 911 أن المنتجات المتميزة والموثوقة لا تزال تحقق نجاحاً. ولهذا السبب تحديداً تُعدّ الأزمة الصينية درساً قيماً: فهي تُفرّق بين قوة العلامة التجارية الراسخة وبين السعر المرتفع الذي تم قبوله لمجرد العادة.
تحتاج أوروبا إلى الحماية من المنافسة غير العادلة بشكل واضح، ولكنها تحتاج بشكل أكثر إلحاحًا إلى السرعة. يمكن للتعريفات الجمركية والحصص وتفضيلات الشراء أن تمنح وقتًا للتكيف، لكنها لا تستطيع تطوير مركبات مرغوبة. ستُحسم المعارك الحاسمة في مراكز التطوير، وفرق البرمجيات، ومختبرات البطاريات، والمصانع، وعند التعامل مع العملاء. وهناك سيتضح ما إذا كان المصنّعون الألمان مستعدين لتحديث مؤسساتهم بشكل جذري كما فعلوا مع أنظمة توليد الطاقة لديهم.
لا يعني هذا بالضرورة أن علامة بورشه التجارية تتلاشى في الصين. إنما ما يتلاشى هو الاعتقاد السائد بأن التراث والتاريخ والتميز الميكانيكي كافية لتبرير سعر مرتفع. هذا الأمر مؤلم لبورشه، وهو بمثابة تحذير للصناعة الألمانية، ودعوة للتغيير في السياسة الاقتصادية الأوروبية: يمكن حماية المستقبل لفترة، لكن لا يمكن إيقافه. على من يرغب في تشكيله أن يتعلم ويستثمر ويتخذ القرارات بوتيرة أسرع من ذي قبل.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital

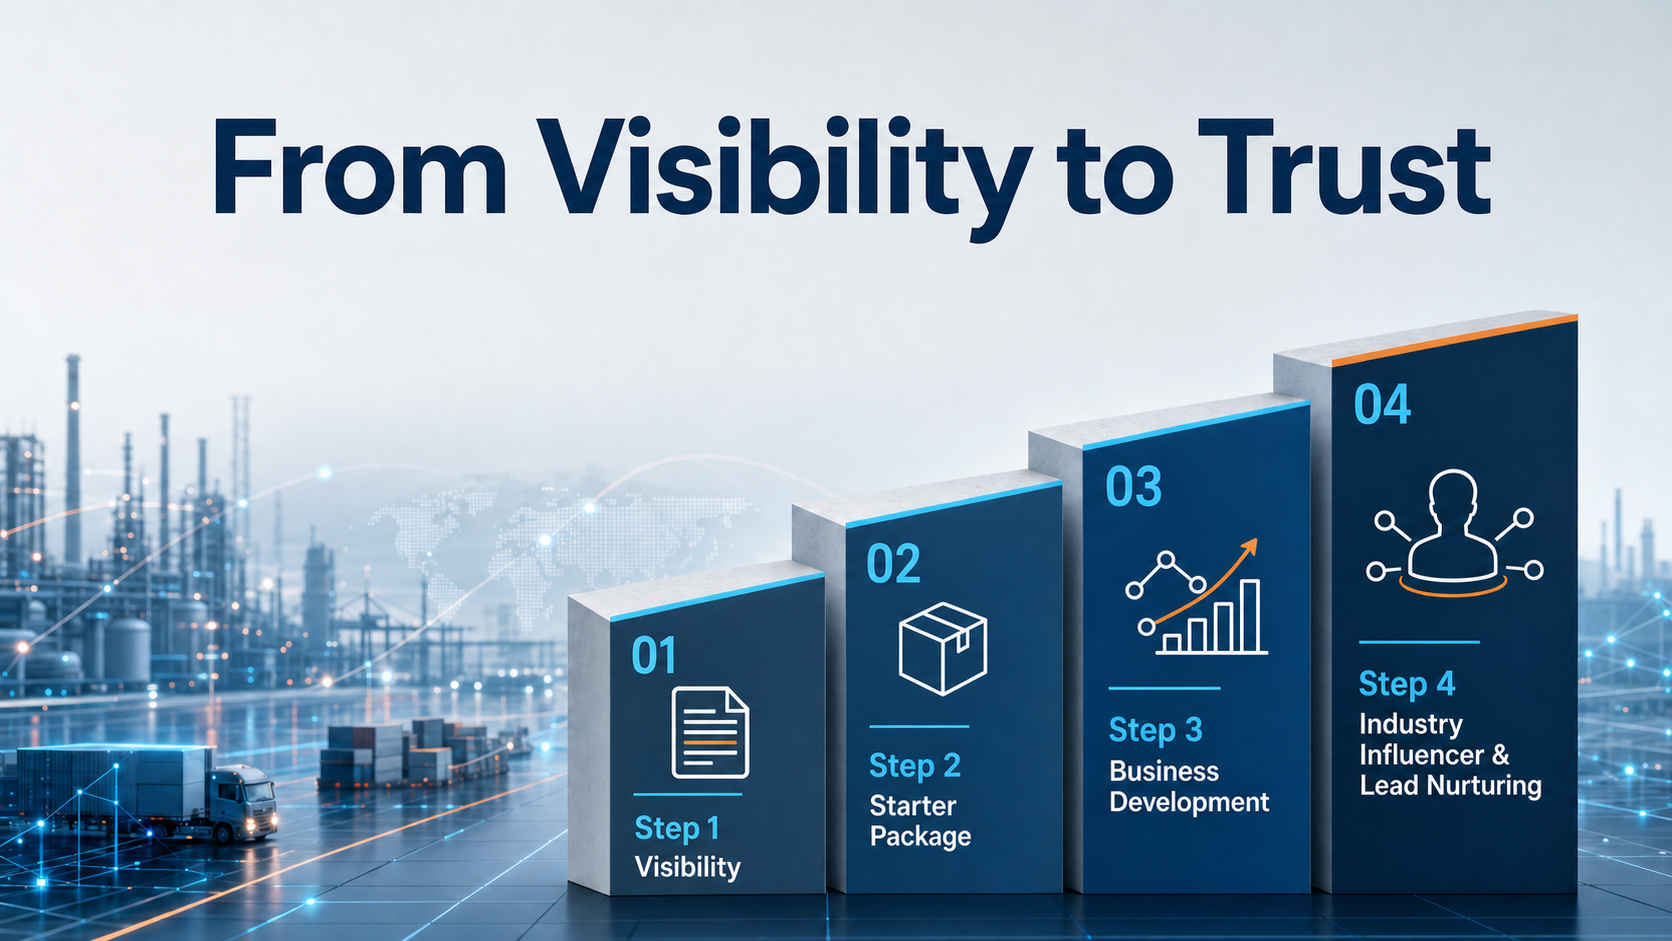
من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.