صفقة ترامب المحفوفة بالمخاطر بشأن الديزل مع بوتين: ستة أعضاء في مجلس الشيوخ من الحزبين الرئيسيين يعارضون هذا المسار
إصدار تجريبي من إكسبرت

Available in 27 languages 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: ١٢ أكتوبر ٢٠٢٦ / تاريخ التحديث: ١٢ أكتوبر ٢٠٢٦ - المؤلف: Konrad Wolfenstein
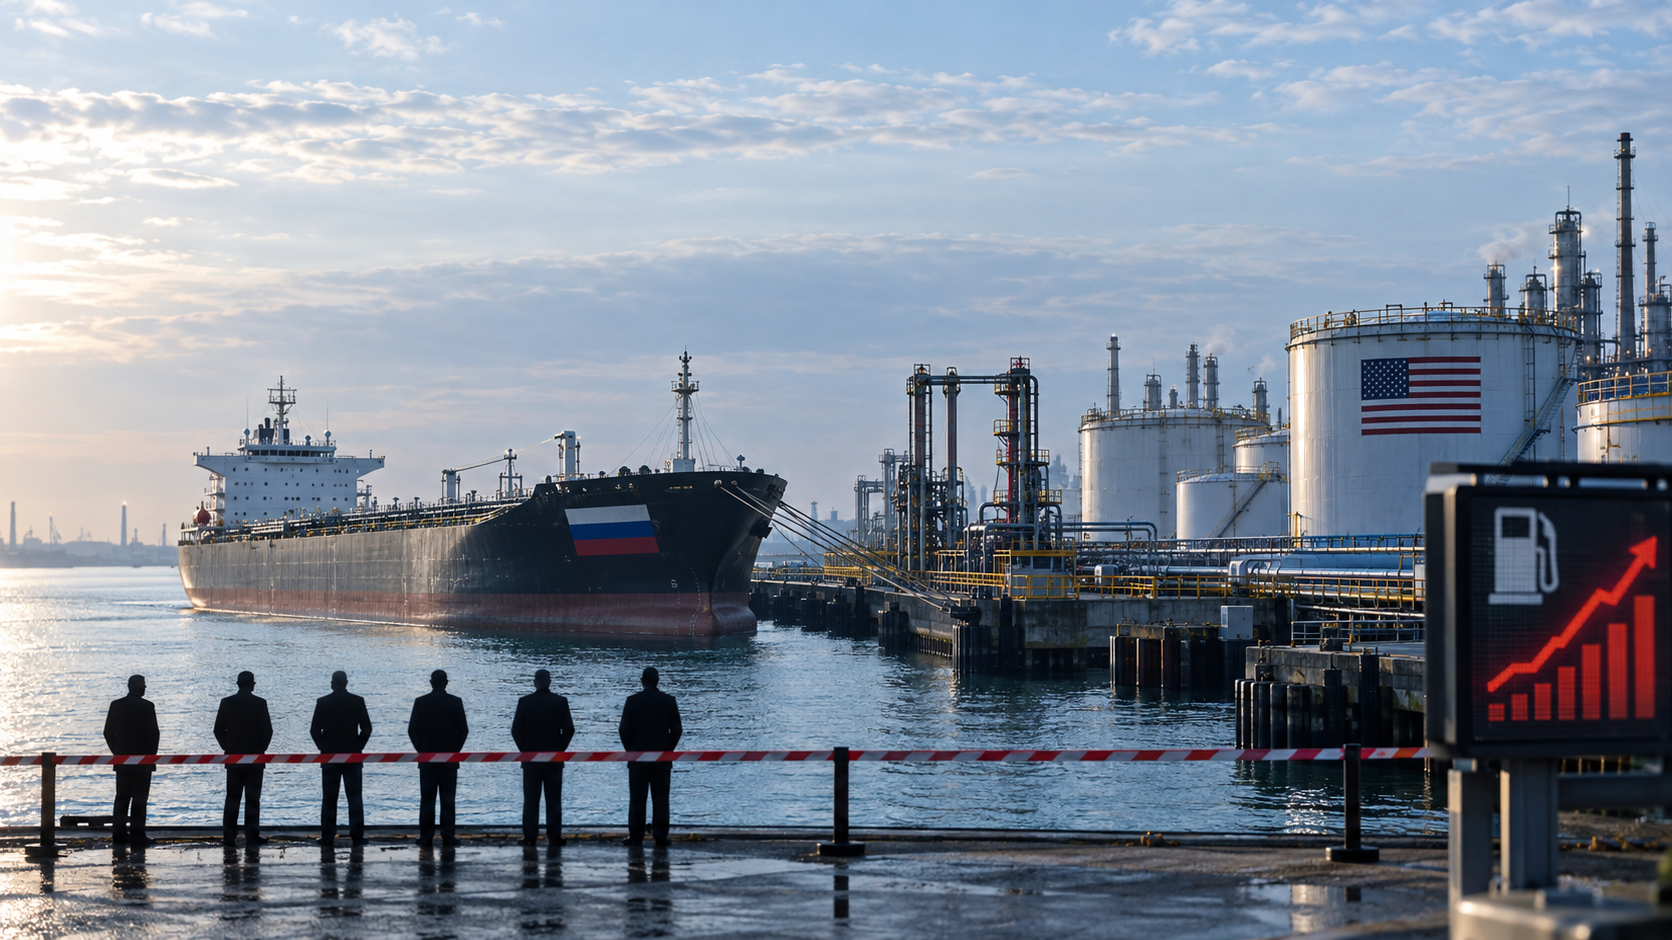
صفقة ترامب المحفوفة بالمخاطر بشأن الديزل مع بوتين: ستة أعضاء في مجلس الشيوخ من الحزبين الرئيسيين يعارضون هذا المسار - صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
أزمة الديزل في أمريكا: كيف يمكن أن تؤثر صفقة ترامب على الاقتصاد
اعتماد أمريكا على الديزل: هل يمكن للواردات الروسية أن تخفض الأسعار؟
انخفاض الأسعار أم مخاطر جيوسياسية؟ شرح استيراد الديزل الروسي
إن استيراد الولايات المتحدة لوقود الديزل الروسي ليس مجرد قرار تجاري غير مألوف، بل هو تفاعل معقد بين نقص حاد في الإمدادات وتوترات جيوسياسية. يهدف الرئيس دونالد ترامب من هذه الخطة إلى خفض أسعار الديزل المرتفعة، وبالتالي تخفيف الأعباء عن المستهلكين والزراعة والصناعة. ولكن في حين أن كميات التسليم المعلنة التي تتجاوز 4 ملايين طن في الأشهر المقبلة تبدو واعدة للوهلة الأولى، إلا أن الصفقة تثير تساؤلات عديدة. وقد أعرب ستة أعضاء في مجلس الشيوخ من الحزبين الرئيسيين عن معارضتهم للقرار، خشية أن يؤدي تخفيف العقوبات المفروضة على روسيا خلال الحرب الأوكرانية إلى مخاطر قانونية وأمنية. يوضح هذا الصراع داخل هيكل السلطة الأمريكية أن النقاش الدائر حول واردات الديزل لا يثير مسألة اقتصادية فحسب، بل مسألة جوهرية في السياسة الخارجية أيضاً. وهكذا، يتحول النقاش حول أزمة الديزل في أمريكا سريعاً إلى صراع بين الإغاثة قصيرة الأجل والأمن الاقتصادي طويل الأجل.
انخفاض أسعار الوقود، وارتفاع الأسعار: كيف يتحول التخفيف قصير الأجل إلى عبء استراتيجي
تُصبح مشكلة الأسعار قضية أساسية في السياسة الخارجية
إن استيراد الولايات المتحدة لوقود الديزل الروسي المزمع ليس مجرد قرار تجاري غير مألوف، بل يربط أزمة إمدادات حادة في سوق الوقود الأمريكية بمسألة مدى فعالية العقوبات عندما تصبح تكاليفها الاقتصادية ذات أهمية سياسية داخلية. من الواضح أن الرئيس دونالد ترامب يسعى إلى خفض سعر الديزل المرتفع، وبالتالي تخفيف العبء عن المستهلكين والزراعة والخدمات اللوجستية وقطاعات صناعية واسعة. من المتوقع مبدئيًا أن تتجاوز كميات الشحنات المعلنة 300 ألف طن، مع خطة لشحن 500 ألف طن أخرى في نوفمبر، تليها مباشرة مليون طن، وربما ثلاثة ملايين طن أخرى لاحقًا. قد يصل إجمالي الكمية إلى 4.8 مليون طن، شريطة أن تتمكن روسيا من إنتاج وتصدير هذه الكمية.
يعارض ستة أعضاء في مجلس الشيوخ من الحزبين الرئيسيين هذا المسار. ويجادل أربعة جمهوريين واثنان من الديمقراطيين بأن الإدارة لا ينبغي لها فتح مصدر دخل جديد لروسيا طالما استمرت الحرب ضد أوكرانيا. كما يتهمون الإدارة بعدم التشاور الكافي مع الكونغرس وعدم تقديم التبرير القانوني المطلوب لتخفيف القيود القائمة. وتكتسب هذه المعارضة من الحزبين أهمية سياسية بالغة لأنها تحول دون ظهور الصراع كخلاف عادي بين الحكومة والمعارضة، بل تكشف عن صدام بين مفهومين مختلفين للأمن الاقتصادي داخل بنية السلطة الأمريكية.
تنظر الحكومة في البداية إلى الديزل كسلعة نادرة يجب خفض سعرها. في المقابل، يرى منتقدوها أن الديزل الروسي سلعة ذات أهمية استراتيجية بالغة، إذ يُولّد استيرادها تكاليف مالية وقانونية وأمنية. كلا الرأيين يحمل في طياته شيئًا من الحقيقة. فأسعار الديزل المرتفعة تُثقل كاهل الاقتصاد الأمريكي بشكل مباشر. وفي الوقت نفسه، تعتمد فعالية العقوبات على استمرار تطبيقها حتى عندما يصبح الامتثال لها غير مُريح. لذا، فإن الصراع الاقتصادي الجوهري لا يكمن في ما إذا كان خفض أسعار الديزل مرغوبًا فيه أم لا، بل في الثمن الذي ترغب الولايات المتحدة في دفعه مقابل تخفيف مؤقت للأزمة، وما إذا كان الإجراء المُختار قادرًا بالفعل على حل مشكلة العرض الأساسية.
أزمة الديزل في أمريكا رغم سجلاتها النفطية
للوهلة الأولى، يبدو من المتناقض أن تحتاج إحدى أكبر الدول المنتجة والمصدرة للنفط في العالم إلى الديزل الروسي. لكن هذا التناقض يزول عند التمييز بين النفط الخام والمنتجات المكررة. فمستويات الإنتاج القياسية للنفط الخام لا تضمن بالضرورة توفير إمدادات كافية من الديزل، إذ يجب أولاً معالجة النفط الخام في المصافي. وتعتمد الكمية الفعلية للديزل المنتج على التكوين التقني للمصافي، وأنواع النفط الخام المستخدمة، وفترات الصيانة، ومعايير الوقود القانونية، وطاقة المصافي الإنتاجية.
كانت المصافي الأمريكية تعمل بالفعل بكامل طاقتها الإنتاجية. وفي الوقت نفسه، انخفضت الطاقة الإنتاجية التشغيلية لمعالجة النفط الخام مقارنةً بالعام السابق. في بداية عام 2026، كان لدى الولايات المتحدة حوالي 130 مصفاة عاملة، بطاقة تقطير جوي تبلغ حوالي 18.2 مليون برميل يوميًا. وهذا أقل بنحو 250 ألف برميل يوميًا عن العام السابق. عادةً ما يشكل الديزل والمقطرات المتوسطة الأخرى جزءًا فقط من إجمالي إنتاج المصافي. لذا، حتى مع ارتفاع معدلات التشغيل، لا يمكن زيادة إنتاجها إلى ما لا نهاية دون مراعاة إنتاج المنتجات الأخرى، والقيود التقنية، والجدوى الاقتصادية للمنشآت.
يزيد من حدة الضغط الوضعُ الشحيح للغاية للمخزونات. فقد توقعت إدارة معلومات الطاقة الأمريكية أن تنخفض مخزونات المشتقات النفطية المتوسطة على مستوى البلاد إلى أقل من 100 مليون برميل في أكتوبر 2026، وذلك للمرة الأولى منذ عام 2003. وعلى الساحل الشرقي، كانت المخزونات في سبتمبر أقل بنحو 32% من متوسطها الموسمي على مدى السنوات الخمس الماضية. ويُعدّ الوضع حرجًا للغاية هناك، نظرًا لتنافس زيت التدفئة والديزل على مكونات التكرير المتشابهة وقدرات النقل خلال فصل الشتاء المقبل. ويجعل انخفاض المخزونات السوق عرضةً لانقطاعات التكرير، والظروف الجوية القاسية، واضطرابات الموانئ، أو الارتفاعات المفاجئة في الطلب.
بلغ متوسط سعر التجزئة للديزل مؤخرًا حوالي 6.29 دولارًا للجالون. قبل عام، كان أقل بكثير من 4 دولارات. لا يمكن تفسير هذا التطور بارتفاع أسعار النفط الخام فقط. العامل الحاسم هو ما يُعرف بهامش الربح، أي الفرق بين قيمة المنتجات المكررة وتكلفة النفط الخام المستخدم. يشير ارتفاع هامش ربح الديزل إلى أن النفط الخام ليس فقط نادرًا أو باهظ الثمن، بل والأهم من ذلك، أن طاقة التكرير المتاحة وإمدادات المنتج النهائي لا تواكب الطلب.
لذا، لا تعاني الولايات المتحدة بالدرجة الأولى من نقص في النفط، بل من مزيج من محدودية مخزون المنتجات، وقلة مرونة المصافي، واختناقات النقل الإقليمية، وتوتر السوق العالمية. ولهذا السبب تحديدًا، قد يكون استيراد وقود الديزل من الخارج أكثر فعالية على المدى القصير من استيراد النفط الخام. ومن هذا المنظور السوقي المحدود، يُمكن فهم نهج الحكومة. إلا أنه لا يعالج سوى العرض المباشر، وليس السبب الجذري.
لماذا يؤثر الديزل على الاقتصاد بأكمله
لا يُعدّ الديزل سلعة استهلاكية عادية، إذ يُمثّل سعره ضريبة غير مباشرة على جزء كبير من الاقتصاد الحقيقي. تنقل الشاحنات المواد الغذائية والمكونات الصناعية ومواد البناء والسلع الاستهلاكية والطرود. وتستهلك الآلات الزراعية كميات كبيرة منه خلال عمليات الزراعة والحصاد. كما تعتمد معدات البناء والتعدين والنقل بالسكك الحديدية والنقل النهري ومولدات الطاقة الاحتياطية وأجزاء من البنية التحتية العامة على المشتقات المتوسطة. وبينما يستطيع سائقو السيارات الخاصة تقليل رحلاتهم أو التحوّل إلى سيارات أكثر كفاءة في استهلاك الوقود عند ارتفاع أسعار البنزين، فإن البدائل قصيرة الأجل محدودة في العديد من الصناعات التي تعتمد على الديزل.
يُعدّ توقيت صدمة الأسعار إشكاليةً بالغة. إذ تُؤثّر تكاليف الوقود المرتفعة على القطاع الزراعي خلال موسم الحصاد، حيث يزداد استخدام الحصادات والجرارات ومركبات النقل بشكلٍ ملحوظ. إذ يُمكن لحصادة كبيرة واحدة أن تستهلك حوالي 300 جالون من الديزل في يوم عمل واحد. وبالنسبة لمزارع الذرة وفول الصويا، فقد ارتفعت تكاليف الوقود للفدان الواحد بشكلٍ كبير خلال عام واحد. ولأنّ العديد من المزارعين يبيعون منتجاتهم بأسعار تُحدّدها أسواق السلع الوطنية أو العالمية، فإنّهم لا يستطيعون بسهولة تحميل عملائهم تكاليف التشغيل المرتفعة. ولذلك، تُؤدّي صدمة الديزل في البداية إلى تقليص هوامش أرباحهم وتفاقم الضغط المالي على المزارع التي تُعاني أصلاً من ارتفاع أسعار الفائدة، وارتفاع تكاليف المدخلات، وتقلب أسعار المنتجين.
في نقل البضائع براً، يكون تمرير التكاليف أسرع، ولكنه ليس سلساً بأي حال من الأحوال. تستطيع شركات النقل الكبيرة تعديل رسوم الديزل الإضافية بموجب عقود. أما شركات النقل الصغيرة والمستقلة، فغالباً ما تضطر إلى تمويل الوقود مسبقاً، ما يضعها في موقف تفاوضي أضعف مع عملائها. إذا ارتفعت الأسعار بشكل دائم، فإن الشركات ذات السيولة المنخفضة، رغم استغلالها الجيد للطاقة الاستيعابية، تواجه صعوبات. قد يؤدي ذلك إلى الإفلاس، وتقليص الطاقة الاستيعابية، وبالتالي، ارتفاع أسعار الشحن. عندها تتحول الصدمة الأولية في أسعار الطاقة إلى صدمة في الطاقة الاستيعابية والتمويل.
بالنسبة للمستهلكين، يظهر التأثير بعد فترة زمنية. غالبًا ما يكون عنصر الديزل في التكلفة الإجمالية للمنتج الواحد ضئيلاً. مع ذلك، على امتداد سلاسل التوريد الطويلة، تتراكم تكاليف النقل والطاقة في مراحل عديدة. وتُعدّ الأغذية الطازجة واللحوم ومنتجات الألبان والسلع المبردة حساسة بشكل خاص لأنها تعتمد على النقل المُتحكم بدرجة حرارته. كما تتأثر مواد البناء والسلع الصناعية الثقيلة بشكل غير متناسب، نظرًا لارتفاع تكلفة نقلها مقارنةً بقيمتها.
تشير التقديرات التجريبية إلى أن صدمة أسعار الديزل المطولة ستؤثر على مؤشرات الأسعار العامة على مدى ستة إلى ثمانية عشر شهرًا. سترتفع أسعار الشحن والخدمات المتعلقة بالنقل أولًا، يليها ارتفاع أسعار المواد الغذائية والسلع، وإلى حد ما، تكاليف السكن، نظرًا لارتفاع تكاليف البناء والصيانة والمرافق. يضع هذا السياسة النقدية أمام معضلة، إذ لا ينبغي مواجهة صدمة العرض قصيرة الأجل تلقائيًا برفع أسعار الفائدة. مع ذلك، إذا استمرت هذه الصدمة وأثرت على توقعات التضخم أو مطالب الأجور، فلا يمكن للبنك المركزي تجاهلها إلى أجل غير مسمى.
من منظور اقتصادي محلي، تمتلك الحكومة دافعًا مشروعًا. فحتى خفض أسعار الديزل بشكل طفيف قد يخفف العبء عن العديد من الشركات، ويكبح جماح التضخم، ويعزز ثقة المستهلك. وهذا ما يفسر الإغراء السياسي القوي لتعبئة الكميات المتاحة بسهولة. مع ذلك، لا يزال من غير الواضح ما إذا كان الديزل الروسي هو الحل الأمثل، أو حتى حلًا فعالًا بما فيه الكفاية.
حمولة كبيرة، تأثير محدود على السوق
تبدو الكميات المعلنة هائلة، لكن يجب النظر إليها في ضوء الاستهلاك والسوق العالمية. يبلغ استهلاك الولايات المتحدة من المشتقات المتوسطة ما يزيد قليلاً عن أربعة ملايين برميل يومياً. وبحسب الكثافة ومواصفات المنتج، فإن 300 ألف طن من الديزل تعادل ما يقارب 2.2 إلى 2.3 مليون برميل. وبالتالي، نظرياً، ستغطي الدفعة الأولى ما يزيد قليلاً عن نصف يوم من إجمالي استهلاك الولايات المتحدة. وحتى الكمية الأولية البالغة 1.8 مليون طن المذكورة قبل الدفعة الكبيرة الاختيارية لن تغطي سوى بضعة أيام من الطلب الأمريكي.
لا يعني هذا أن عمليات التسليم ستكون غير فعّالة. فأسعار السلع لا تتأثر فقط بالأحجام السنوية الفعلية، بل أيضاً بتوافرها على المدى القصير، والتوقعات، وعلاوات المخاطر. في سوق شديدة التنافس، يمكن لشحنة إضافية أن تخفض سعر التسليم الفوري، وتثني المتداولين عن عمليات الشراء الاحترازية، وتقلل الفارق بين العقود الآجلة قصيرة الأجل واللاحقة. وقد يفوق الأثر النفسي للالتزام السياسي مؤقتاً مساهمته الفعلية في إجمالي الاستهلاك.
من الأهمية بمكان تحديد ما إذا كانت الكميات الروسية تُصدّر مباشرةً إلى الولايات المتحدة أم تُطرح في السوق العالمية. فتدفق كميات إضافية من الديزل إلى أمريكا اللاتينية أو أفريقيا أو آسيا قد يؤثر بشكل غير مباشر على الأسعار الأمريكية. وإذا اشترى مشترون آخرون سلعًا روسية، تُتاح شحنات من خارج روسيا، والتي يمكن تحويلها إلى الولايات المتحدة أو أوروبا. وتعمل أسواق النفط وفق آليات الإزاحة هذه. لذا، سيكون من غير الدقيق تقييم الأثر بالاعتماد فقط على عدد ناقلات النفط الواصلة إلى الموانئ الأمريكية.
ومع ذلك، لا تزال هناك شكوك كبيرة. فالثلاثة ملايين طن الإضافية المعلن عنها مرهونة بقدرة مصافي التكرير الروسية على توفيرها. وهذه المصافي نفسها تعاني من ضغوط كبيرة بسبب الأعطال الفنية والعقوبات وقيود التصدير وأضرار الحرب. وكانت روسيا قد قلّصت صادراتها من الديزل سابقًا لتحقيق استقرار السوق المحلية. إن الالتزام السياسي لا يُنشئ طاقة تكرير جديدة ولا يُصلح المنشآت المتضررة. وكلما زادت الكمية المعلن عنها، ازداد اعتماد تحقيقها على ظروف خارجة عن سيطرة واشنطن.
تستغرق الخدمات اللوجستية وقتًا أيضًا. يجب توفير ناقلات النفط، وتوضيح إجراءات التأمين وطرق الدفع، واختيار الموانئ، وفحص جودة الوقود. لا يفي الوقود الروسي تلقائيًا بجميع المواصفات الأمريكية الإقليمية. قد يتطلب محتوى الكبريت، وخصائصه في الطقس البارد، والمواد المضافة، واللوائح الموسمية، مزجه أو معالجته بشكل إضافي. وبالتالي، يمكن تعويض ميزة السعر في بلد المنشأ جزئيًا بتكاليف الشحن والتأمين والتمويل والتكييف.
لذا، ينبغي فهم هذه الصفقة على أنها إشارة لكبح الأسعار وحل مؤقت، لا حل جذري. ومن المرجح أن يكون أثرها الاقتصادي أكبر إذا اعتبر السوق عمليات التسليم بدايةً موثوقةً لتخفيف قيود العرض بشكل أوسع. أما إذا لم تتحقق الكميات أو تأخرت، فقد ينعكس هذا الأثر سريعًا. وفي هذه الحالة، قد يُؤدي الإعلان إلى مزيد من التقلبات.
يحوّل السوق العالمي عملية الاستيراد إلى تدخل نظامي
في عام 2025، كانت روسيا من بين أكبر مصدري الديزل في العالم، حيث بلغت صادراتها ما بين 780 ألفًا و800 ألف برميل يوميًا، أي ما يعادل عُشر حجم تداول الديزل عالميًا تقريبًا. أما الولايات المتحدة، التي تجاوزت صادراتها 1.2 مليون برميل يوميًا، فكانت أكبر مُصدّر للديزل. يُبيّن هذا الوضع أن الأزمة لا يُمكن تفسيرها بمجرد نقص ثنائي. فالولايات المتحدة تُنتج وتُصدّر كميات كبيرة، بينما تُعاني بعض مناطقها من محدودية الإمدادات وارتفاع الأسعار.
هناك أسباب اقتصادية وبنيوية وراء ذلك. فمصافي النفط على ساحل الخليج مرتبطة ارتباطًا وثيقًا بأمريكا اللاتينية وأوروبا. وتُسهم العقود طويلة الأجل، ومرافق الموانئ الملائمة، وجودة المنتجات، وهوامش الربح الدولية الجذابة في توجيه عمليات التسليم إلى الخارج. أما لوائح النقل المحلية في الولايات المتحدة وسعة خطوط الأنابيب المحدودة، فتجعل من الصعب نقل الوقود بسرعة وفعالية من حيث التكلفة إلى كل منطقة محتاجة. وفي بعض الأحيان، يُمكن تزويد الساحل الشرقي بسهولة أكبر عن طريق ناقلات النفط من أوروبا مقارنةً بمصفاة أمريكية على خليج المكسيك.
وبالتالي، فإن استيراد الديزل الروسي لا يُثبت أن أمريكا ككل تُنتج كمية قليلة جدًا من الديزل، بل يعكس خللًا في التوزيع المكاني والزماني ضمن سوق عالمية متكاملة. وتعتمد الفائدة الاقتصادية على وصول الكميات الإضافية إلى المناطق التي تشتد فيها الحاجة. فوصول شحنة إلى ميناء مُجهز جيدًا قد يُخفض متوسط السعر الوطني بشكل طفيف فقط. في المقابل، قد يكون لوصول شحنات مُوجهة إلى الساحل الشرقي قبل الشتاء تأثير أكبر بكثير على المستوى المحلي.
في الوقت نفسه، يُغيّر تخفيف العقوبات الأمريكية تدفقات التجارة إلى ما هو أبعد من الولايات المتحدة. فالتجار وشركات الشحن والبنوك وشركات التأمين يعتمدون اعتمادًا كبيرًا على النظام المالي الأمريكي ونظام العقوبات. ويُقلل الترخيص العام من مخاطر انتهاك المعاملات المتعلقة بالديزل الروسي للوائح الأمريكية، مما يُسهّل ليس فقط الواردات المباشرة، بل أيضًا عمليات التسليم إلى دول ثالثة. ورغم استمرار القيود الأوروبية والبريطانية، إلا أن القرار الأمريكي قد يُساهم في زيادة السيولة والطاقة الاستيعابية المتاحة للنقل في السوق العالمية.
لذا، لا تُعدّ هذه الصفقة مجرد عملية شراء، بل تدخلاً في نظام العقوبات والتجارة العالمي. وقد يتجاوز تأثيرها الكمية المادية لأنها تُغيّر تقييم المخاطر لدى المشاركين في السوق الخاص. وهنا تحديداً يكمن جاذبيتها الاقتصادية على المدى القصير ومخاطرها الاستراتيجية على المدى الطويل.
خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق

خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
التداعيات السياسية لصفقة ترامب بشأن الديزل
فاتورة روسيا
بالنسبة لروسيا، يوفر فتح السوق مزايا عديدة، أبرزها زيادة عائدات التصدير. فحتى لو بيع الديزل بسعر مخفض، فإنه يدرّ عائدات بالعملات الأجنبية، ويساهم في الضرائب، ويرفع هوامش أرباح المصافي. صحيح أن كل دولار لا يذهب مباشرة إلى ميزانية الدولة الروسية، إلا أن قطاع النفط يرتبط ارتباطًا وثيقًا بالإيرادات العامة، والشركات المملوكة للدولة، وتمويل النظام الاقتصادي برمته. وبالتالي، فإن زيادة المبيعات تُحسّن بشكل غير مباشر الوضع المالي والتجاري الخارجي لموسكو.
بل قد يكون للقيمة السياسية أهمية أكبر. فتخفيف واشنطن لسياساتها يُضعف الرسالة التي مفادها أن روسيا ستتجنب الطاقة بشكل دائم حتى نهاية الحرب. ويمكن لموسكو أن تدّعي أن الضرورات الاقتصادية أجبرت الولايات المتحدة على تغيير موقفها بشكل جذري. وهذا يُعزز موقف روسيا التفاوضي مع العملاء الآخرين، ويُصعّب على الحكومات الغربية إقناع دول أخرى بتقليص مشترياتها من الطاقة الروسية.
في الوقت نفسه، لا ينبغي المبالغة في تقدير فوائد ذلك بالنسبة لروسيا. فإذا تضررت المصافي أو كانت تعمل بكامل طاقتها ولم تتمكن من إنتاج الكميات المعلنة، فسيبقى الالتزام السياسي رمزياً إلى حد ما. كما تحتاج روسيا إلى تلبية احتياجات سوقها المحلية. وتُعد أسعار الوقود المرتفعة محلياً أو نقص الإمدادات مخاطرة سياسية بالنسبة للكرملين. فكل طن مُصدّر يُنافس المستهلكين المحليين ما لم يرتفع الإنتاج تبعاً لذلك.
لا يُوفر الترخيص المؤقت حتى أبريل 2027 توقعات مبيعات موثوقة على المدى الطويل. إذ يتعين على شركات التكرير والتجار توقع انتهاء صلاحية الترخيص، أو الطعن فيه أمام المحاكم، أو إلغائه سياسياً. هذا الغموض يُحد من الاستثمار ويزيد من علاوة المخاطر المطلوبة. قد تُوفر هذه الاتفاقية لروسيا راحة مؤقتة، لكنها لا تُغني عن تطبيع مستقر لعلاقات الطاقة.
من وجهة نظر أمريكية، من الضروري موازنة المزايا المالية لروسيا مقابل الانخفاض المحتمل في الأسعار. فإذا كانت الإيرادات الضئيلة لموسكو ستخفف العبء على الاقتصاد الأمريكي بشكل ملحوظ، فقد يكون استثناء محدود مبرراً اقتصادياً. أما إذا انخفض سعر البنزين في محطات الوقود الأمريكية انخفاضاً طفيفاً، بينما تكتسب روسيا شرعية سياسية وقنوات تجارية جديدة، فإن نسبة التكلفة إلى الفائدة ستكون غير مواتية.
يصبح عدم اليقين القانوني خطراً اقتصادياً
يتناول هذا النزاع جانبين من السياسة الأمريكية تجاه روسيا. أولاً، يحظر قانون عام 2022 الذي يوقف استيراد الطاقة الروسية، من حيث المبدأ، استيراد منتجات الطاقة الروسية. ويخضع إلغاء هذا القانون لظروف سياسية وإجراءات تشريعية في الكونغرس. ثانياً، تتمتع وزارة الخزانة الأمريكية، بموجب قانون العقوبات، بصلاحية إصدار تراخيص عامة لمعاملات محددة. ويسمح هذا الترخيص، حتى 7 أبريل/نيسان 2027، بإجراء معاملات تتعلق ببيع وتسليم وتفريغ واستيراد وقود الديزل ذي المنشأ الروسي. ولا تزال عمليات السحب من حسابات معينة تابعة للبنك المركزي الروسي أو صندوق الثروة الوطنية أو وزارة الخزانة محظورة.
وبالتالي، يمكن للحكومة أن تدّعي أنها لا تلغي الحظر القانوني برمته، بل تُنشئ استثناءً محدودًا ومؤقتًا ضمن صلاحياتها التنفيذية القائمة. ويرد أعضاء مجلس الشيوخ بأن استثناءً يسمح صراحةً بالاستيراد إلى الولايات المتحدة يتعارض مع غاية القانون ومتطلباته الإجرائية. هذا الخلاف ليس بالهين من الناحية القانونية، فهو يُحدد ما إذا كان بإمكان الرئيس تجاوز حظر الطاقة الذي سنّه الكونغرس جزئيًا من خلال ترخيص إداري.
بالنسبة للشركات، باتت حالة عدم اليقين مكلفة بالفعل. يجب على التجار التأكد من إمكانية تنفيذ العقود في حال أصدرت المحاكم أو الكونغرس أو أي حكومة لاحقة قرارًا مختلفًا بشأن الترخيص. وتُدقق البنوك في طرق الدفع بدقة متناهية. وتطالب شركات التأمين بأقساط أعلى أو تستثني بعض المخاطر. ويتعين على شركات الشحن مراعاة التداعيات الثانوية المحتملة في أوروبا والمملكة المتحدة. وتُقلل تكاليف المعاملات هذه من الميزة الاقتصادية للديزل الذي يُفترض أنه أرخص.
يُعدّ اليقين القانوني عاملاً أساسياً في أسواق الطاقة. فلا يُمكن للمورد التخطيط بثقة إلا إذا ظلت العقود والتمويل والخدمات اللوجستية سارية المفعول طوال فترة التسليم. في المقابل، يُؤدي أي استثناء مثير للجدل سياسياً إلى قصر أفق التخطيط. وقد يسعى المشاركون في السوق إلى معالجة كميات كبيرة بأسرع وقت ممكن قبل تغيّر الوضع القانوني. وهذا من شأنه أن يُوفّر راحة مؤقتة، ولكنه في الوقت نفسه يزيد من احتمالية حدوث ارتفاعات أخرى في الأسعار عند انتهاء صلاحية الترخيص.
علاوة على ذلك، فإن مصداقية مبدأ الفصل بين السلطات على المحك. لا تقتصر العقوبات على صياغة اللوائح الفردية فحسب، بل تمتد لتشمل توقع أن تتبنى الحكومة والكونغرس معًا مسارًا مستقرًا. ويُشير الصراع المؤسسي العلني إلى الحكومات والشركات الأجنبية بأن القيود قابلة للتفاوض أو التراجع السياسي. يصعب قياس هذا الضرر الذي يلحق بالسمعة، ولكنه على المدى البعيد قد يُكبّد تكاليف تفوق وفورات الوقود قصيرة الأجل.
خصم العقوبات وسعره الخفي
قد يجادل مؤيدو الصفقة بأن شراء السلع الخاضعة للعقوبات أو التي تُعتبر ذات طابع سياسي جذاب اقتصاديًا تحديدًا بسبب الخصم. فروسيا لديها فرص بيع أقل، وطرق نقل أطول، وتكاليف تمويل أعلى. ويمكن للمشتري الذي يتمتع بإمكانية الوصول إلى السوق استغلال هذا الضعف وشراء السلع بأسعار أرخص. ومن منظور تجاري بحت، سيكون من غير المعقول رفض عرض أرخص لأسباب رمزية بحتة في حين أن الأسر والشركات تعاني في الوقت نفسه من ارتفاع الأسعار.
إلا أن هذا الرأي مُبسط للغاية، لأن الخصم ليس مجانيًا، بل هو ثمن المخاطر السياسية والقانونية والمتعلقة بالسمعة. وبمجرد أن تُقلل واشنطن هذه المخاطر من خلال الترخيص، قد يتقلص الخصم. عندها ينتقل جزء من الفائدة من المشتري الأمريكي إلى البائع الروسي، ثم إلى الوسطاء وشركات الشحن وشركات التأمين. أما استفادة المستهلك النهائي فتعتمد على شدة المنافسة على امتداد سلسلة التوريد، وما إذا كانت المصافي والتجار ينقلون انخفاض تكاليف الشراء إلى المستهلك.
علاوة على ذلك، قد تُغيّر حالة استثنائية واحدة التوقعات بشأن تخفيف العقوبات في المستقبل. وقد يتوقع المشاركون في السوق أن ارتفاع الأسعار سيؤدي إلى مزيد من الإعفاءات. وهذا يُقلل من الحافز على إنشاء سلاسل إمداد بديلة، أو زيادة المخزونات، أو الاستثمار في مرونة إضافية للمصافي. وبالتالي، قد يُعيق تخفيف الأسعار على المدى القصير التكيف على المدى الطويل.
يُتيح تخفيض العقوبات فرصًا قيّمة في السياسة الخارجية. فقد تتساهل الدول الشريكة في تطبيق قيودها إذا طالبت الولايات المتحدة بإعفاءات لنفسها. كما ستكتسب الدول الأخرى التي تتعرض لضغوط أمريكية بشأن واردات الطاقة الروسية حجة قوية ضد مطالب واشنطن. وبالتالي، لن تكتفي الولايات المتحدة بشراء الديزل فحسب، بل ستبيع أيضًا جزءًا من قوتها التفاوضية الأخلاقية والدبلوماسية.
من الناحية الاقتصادية، يمكن فهم هذا التأثير على أنه خسارة لمنفعة عامة. فتحالف العقوبات الموثوق به يُفيد جميع الدول المشاركة لأنه يُركز الضغط على روسيا. مع ذلك، لدى بعض الدول حافزٌ للانسحاب وشراء طاقة أرخص، بينما تستمر الدول الأخرى في تحمل التكاليف السياسية للعقوبات. إذا تبنى الفاعل الأهم هذا المنطق، فإن التحالف مُعرّض للتآكل. وقد يؤدي السلوك العقلاني قصير الأجل لدولة واحدة إلى نتيجة أسوأ على مستوى المجموعة.
صفقة ترامب كسقف سياسي للأسعار بدون سقف للأسعار
للاتفاقية أيضاً تداعيات سياسية داخلية. فارتفاع أسعار الوقود يشكل خطراً على الحكومات لأنه ملموس يومياً ويؤثر بشكل مباشر على المستهلكين. ورغم أن تأثير الديزل المباشر على الأسر أقل من تأثير البنزين، إلا أن تكاليفه الخفية تؤثر على الغذاء وخدمات التوصيل والعديد من السلع الأخرى. لذا، يزداد الضغط لاتخاذ إجراءات حاسمة قبل الانتخابات.
يُحقق الإعلان عن شحنات كبيرة هذا الغرض التواصلي، إذ يُشير إلى أن الرئيس يُجري مفاوضات شخصية مع رئيس دولة أجنبية ويُنسق لتوفير إمدادات إضافية. وعلى عكس مشاريع التكرير طويلة الأجل أو إصلاحات البنية التحتية، تُبشر هذه الصفقة بنتائج سريعة، وهو أمرٌ جذاب سياسياً، حتى وإن كان الانخفاض الفعلي في الأسعار محدوداً.
من الناحية الاقتصادية، يشبه هذا النهج سقفًا غير مباشر للأسعار. فالحكومة لا تحدد سعرًا أقصى، بل تسعى إلى خفض توقعات السوق من خلال توفير سلع إضافية. وهذا النهج أكثر توجهاً نحو السوق من تجميد الأسعار إداريًا، إذ يتجنب التقنين الفوري ويحافظ على إشارة السعر. مع ذلك، تعتمد فعالية هذا الإجراء على مصداقية واستدامة العرض الإضافي.
إذا اقتصر التأثير بشكل أساسي على مجرد إعلان، فقد يتفاعل السوق على المدى القصير ثم يصاب بخيبة أمل لاحقاً. قد تؤجل الشركات عمليات الشراء لتوقعها انخفاض الأسعار. وإذا لم تصل الشحنات، فسيتعين عليها إعادة ملء مخزونها بشروط أقل ملاءمة. لذا، قد يؤدي الإعلان ذو الدوافع السياسية إلى زيادة التقلبات في السوق.
لذا، تنطوي الصفقة على حافز سياسي غير متكافئ. فإذا انخفض السعر، تستطيع الحكومة أن تنسب الفضل لنفسها، حتى مع وجود عوامل عالمية أخرى مثل أسعار النفط الخام، وإصلاحات المصافي، أو انخفاض الطلب الموسمي. أما إذا بقي السعر مرتفعًا، فيمكن الإشارة إلى تضرر المصافي الروسية، أو التجار، أو وجود معارضة في الكونغرس. ولأغراض التقييم الاقتصادي، يجب عدم الخلط بين منطق التواصل السياسي هذا ومفهوم العرض القوي.
الفائزون والخاسرون من إعادة الافتتاح المحتملة
سيكون المستهلكون والشركات الأمريكية من بين المستفيدين المباشرين، شريطة أن تؤدي الأحجام الإضافية إلى خفض أسعار الجملة. وقد تستفيد شركات الشحن والزراعة والبناء وخدمات الطرود والصناعات كثيفة الاستهلاك للطاقة بشكل خاص. كما ستشهد المؤسسات العامة التي تمتلك أساطيل مركبات كبيرة، بما في ذلك المدارس والبلديات، بعض التحسن. ومن شأن انخفاض أسعار الشحن أن يخفف من ضغوط الأسعار على المواد الغذائية والسلع الاستهلاكية.
من جهة أخرى، تُعدّ المصافي والمصدّرون الأمريكيون من بين الخاسرين المحتملين. فزيادة المعروض تُقلّل من هامش ربح الديزل، وبالتالي هامش ربح المصافي. وهذا أمرٌ مرغوب فيه من وجهة نظر المستهلك، ولكنه قد يُضعف الحوافز على الإنتاج أو الاستثمار بأقصى قدر. وسيكون الوضع الذي تستورد فيه الولايات المتحدة الديزل الروسي بينما يستمر المنتجون الأمريكيون في تصدير كميات كبيرة منه متناقضاً للغاية. سياسياً، سيصعب حينها تبرير الحاجة إلى السلع الأجنبية في حين يتم تصدير الإنتاج المحلي.
لن يكون حظر التصدير حلاً سهلاً. تعتمد مصافي النفط على بيع منتجات متنوعة، وإذا تعذر بيع كميات معينة دولياً، فقد تنخفض ربحية المصفاة بأكملها. قد تلجأ الشركات إلى تقليص عمليات التكرير، مما يؤدي إلى نقص ليس فقط في الديزل، بل أيضاً في البنزين والكيروسين وغيرها من المنتجات. علاوة على ذلك، لن تتحسن إمدادات المناطق ذات شبكات النقل المحلية الضعيفة تلقائياً. لذا، قد يؤدي حظر التصدير الشامل إلى نقل الأعراض إقليمياً فقط بدلاً من تحسين الإمدادات الإجمالية.
ستستفيد المصافي والتجار والدولة الروسية من فرص المبيعات الجديدة. ويمكن لشركات الشحن الدولية وتجار السلع الأساسية أن يربحوا من زيادة أحجام النقل وفرص المراجحة. وقد يستفيد المستهلكون الأوروبيون بشكل غير مباشر إذا زادت كمية الديزل المتداولة في السوق العالمية. في الوقت نفسه، ستتكبد أوكرانيا وتحالف العقوبات خسائر سياسية، حيث أن زيادة مبيعات الطاقة الروسية وشعور الغرب بالانقسام سيعزز موقف موسكو.
يتفاوت الأثر التوزيعي داخل الولايات المتحدة أيضًا. فالمناطق ذات الإمدادات المحدودة والاعتماد الكبير على الاستيراد قد تستفيد أكثر من المناطق الداخلية. كما أن الشركات الكبيرة ذات المرونة في الشراء أكثر قدرة على تأمين كميات بأسعار مناسبة مقارنةً بالشركات الصغيرة. ويعتمد مدى انعكاس ميزة السعر على أسعار الوقود في محطات التعبئة على المنافسة الإقليمية، وتكاليف التخزين، والضرائب، وطرق النقل. وقد يُخفي المتوسط الوطني هذه الفروقات.
ما الذي ينبغي أن تحققه استراتيجية الديزل الفعّالة؟
ينبغي لأي استراتيجية اقتصادية سليمة أن تميز بين المساعدات الطارئة والسياسات الهيكلية. ففي حالة الأزمة الراهنة، قد تكون التدابير المؤقتة مفيدة إذا كانت شفافة، وسليمة قانونيًا، ومرتبطة بشروط واضحة. وتشمل هذه التدابير الإفراج الموجه عن الاحتياطيات الاستراتيجية أو الإقليمية، والمرونة المؤقتة في مواصفات الوقود، وتحسين تنسيق قدرات النقل، والتسريع في إزالة الاختناقات اللوجستية المحددة. كما يمكن النظر في استيراد كميات محدودة من مصادر أقل إثارة للمشاكل السياسية، حتى وإن كانت أغلى ثمنًا.
على المدى المتوسط، يجب تعزيز مرونة البنية التحتية للمصافي وشبكات التوزيع. ويشمل ذلك توفير أطر عمل موثوقة للصيانة والتحديث والحفاظ على الطاقة الإنتاجية. ليس من الضروري إبقاء كل مصفاة قديمة قيد التشغيل بشكل مصطنع. مع ذلك، فإن أي انخفاض غير مخطط له في الطاقة الإنتاجية في سوق شديدة التركيز يزيد من الهشاشة. ويمكن أن يكون للاستثمارات في مرافق الموانئ وخطوط الأنابيب والتخزين ومرونة المنتجات تأثير إقليمي أكبر من زيادة إنتاج النفط الخام.
يستحق نظام إدارة المخزون مزيدًا من الاهتمام. فمستويات المخزون المنخفضة للغاية تزيد من حساسية النظام بأكمله للأسعار. وتحرص الشركات على إبقاء مخزوناتها منخفضة لأسباب تتعلق بالتكلفة، لأن رأس المال المُجمّد والتأمين وخسائر التخزين باهظة. ولا تُؤخذ الفوائد الاقتصادية الكلية لزيادة الاحتياطيات بعين الاعتبار بشكل كامل في القرارات الخاصة. لذا، يُمكن النظر في وضع حد أدنى إقليمي، أو حوافز ضريبية للمخزونات الموسمية، أو إنشاء احتياطي استراتيجي من المقطرات المتوسطة مع قواعد واضحة للإفراج عنه.
على المدى البعيد، لا بديل عن التخفيض التدريجي لاعتمادنا على الديزل. يمكن لمركبات التوصيل الكهربائية، وأنظمة الدفع البديلة للنقل المحلي، والخدمات اللوجستية الأكثر كفاءة، والنقل بالسكك الحديدية، والآلات الزراعية الحديثة، أن تُقلل جميعها من الاستهلاك. مع ذلك، لا تزال حلول الاستبدال السريع محدودة بالنسبة للشاحنات الثقيلة لمسافات طويلة، والزراعة، والبناء، وإمدادات الطاقة الاحتياطية. يجب ألا تخلط الاستراتيجية الواقعية بين التحولات التكنولوجية وإمكانية الاستبدال الفوري.
من الأهمية بمكان أيضاً الحفاظ على اتساق السياسة الخارجية. وإذا ما استدعت الضرورة استثناءات، فينبغي التفاوض عليها بالاشتراك مع الحلفاء، على أن تكون محدودة الكمية، ومحددة بوضوح من حيث المدة، ومرتبطة بشروط قابلة للتحقق. ويمكن تقييد جزء من الإيرادات الروسية المحتملة من خلال تحديد سقف للأسعار، أو نماذج الثقة، أو آليات الاستحواذ. صحيح أن هذه الأدوات معقدة وليست مضمونة النتائج، إلا أنها أكثر تماسكاً من الناحية الاستراتيجية من إطلاق واسع النطاق دون أي عائد ملموس.
بين المنطق الاقتصادي وقصر النظر الاستراتيجي
إن أقوى مبرر لتصرفات ترامب هو الوضع الحرج. فأسعار الديزل التي تتجاوز ستة دولارات للجالون، والمخزونات المنخفضة بشكل غير معتاد، وارتفاع معدلات تشغيل المصافي بالفعل، كلها عوامل تبرر التحرك السريع. ويمكن أن تكون كميات إضافية من المنتج ذات قيمة على المدى القصير، لا سيما إذا وصلت إلى المناطق التي تعاني من نقص حاد قبل حلول فصل الشتاء. ومن يتجاهل هذا الضغط يقلل من شأن أهمية الديزل بالنسبة للتضخم والزراعة والخدمات اللوجستية والقدرة التنافسية الصناعية.
لكنّ أقوى الانتقادات تكمن في أن الصفقة لا تُقيّم آثارها الجانبية الاستراتيجية بشكل كافٍ. فهي تُتيح فرصًا لزيادة إيرادات روسيا، وتُضعف مصداقية العقوبات الأمريكية، وتُثير خلافًا مع الكونغرس، وقد تُزعزع استقرار الحلفاء. في الوقت نفسه، يُعدّ الأثر المادي للشحنات الأولية محدودًا مقارنةً بالاستهلاك الأمريكي. أما الكميات الكبيرة اللاحقة فهي غير مؤكدة وتعتمد تحديدًا على طاقة المصافي الروسية.
لذا، يُفضي تحليلٌ موضوعيٌّ للموازنة بين التكاليف والفوائد إلى حكمٍ دقيق. قد يكون استثناءٌ محدودٌ ومؤمَّنٌ قانونيًا مُبرَّرًا في حالة نقصٍ حادٍّ في الإمدادات، إذا ما أثبتَ جدواه للمناطق الأكثر تضررًا، وحافظ على أرباح موسكو عند أدنى حدٍّ ممكن. في المقابل، يُعدُّ الاعتمادُ العلنيُّ أو المُتكرر على الإمدادات الروسية قصرَ نظرٍ اقتصاديًّا واستراتيجيًّا، إذ يُخفي مشكلةً هيكليةً في التكرير والخدمات اللوجستية الأمريكية، تحتَ غطاء استيرادٍ مُحفوفٍ بالمخاطر الجيوسياسية.
لذا، فإن مقاومة أعضاء مجلس الشيوخ الستة تتجاوز مجرد الوعظ الرمزي. فهي تُشير إلى السؤال المؤسسي المحوري حول ما إذا كان ينبغي السماح لمصالح الأسعار قصيرة الأجل بتجاوز استراتيجية العقوبات المفروضة قانونًا. وفي الوقت نفسه، لا يكفي مجرد إيقاف الصفقة. يجب على الرافضين للديزل الروسي توضيح كيفية سدّ فجوة العرض الحقيقية وخفض ضغط الأسعار. لا تكون العقوبات مستدامة سياسيًا على المدى الطويل إلا إذا تم تقاسم تكاليفها الاقتصادية والحدّ منها من خلال بدائل موثوقة.
في نهاية المطاف، تكشف هذه القضية عن حقيقة مزعجة: أمن الطاقة لا يتعلق بإنتاج أكبر قدر ممكن من النفط الخام، بل ينبع من طاقة تكرير كافية، ومرافق تخزين متينة، وخطوط نقل مرنة، وموردين متنوعين، وسياسة خارجية تحافظ على مصداقيتها حتى في ظل ضغوط الأسعار. قد تُهدئ صفقة ترامب بشأن الديزل السوق على المدى القصير، لكن كلما تعاملت واشنطن معها كبديل عن استراتيجية طويلة الأجل، ازداد خطر تحول هذا التحسن المؤقت إلى عبء سياسي واقتصادي دائم.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.