فرص السوق في الولايات المتحدة الأمريكية: تحليل استراتيجي لأبرز الصناعات في كاليفورنيا في مجال الهندسة الميكانيكية والأنظمة الآلية – الصورة: Xpert.Digital
من الثورة الصناعية الرابعة إلى التصنيع الذكي: فرص السوق الاستراتيجية لتكنولوجيا الأتمتة في كاليفورنيا
تم تحديد ستة قطاعات رئيسية: أين يمكن لمصنعي الآلات الأوروبيين والألمان بدء أعمالهم في كاليفورنيا؟
تقدم هذه المقالة تحليلاً شاملاً لاقتصاد ولاية كاليفورنيا لتحديد وتقييم القطاعات الأكثر ربحية لموردي الهندسة الميكانيكية وأنظمة التخزين الآلية وتدفق المواد. لا تمثل كاليفورنيا سوقاً ضخمة فحسب، بل تضم أيضاً مجموعة من النظم البيئية الصناعية المتميزة والرائدة عالمياً. يُظهر التحليل أن الناتج المحلي الإجمالي للولاية، الذي يبلغ حوالي 4.1 تريليون دولار، يجعلها أكبر اقتصاد دون وطني في العالم. ولو كانت كاليفورنيا دولة مستقلة، لكانت رابع أكبر اقتصاد في العالم، متقدمة على اليابان ومتأخرة عن ألمانيا.
تم تحديد ستة قطاعات مستهدفة ذات أولوية بناءً على حجمها وإمكانات نموها والطلب على الأتمتة وقدرتها الاستثمارية: الطيران والدفاع، والسيارات والمركبات الكهربائية، وأشباه الموصلات والإلكترونيات، والتكنولوجيا الطبية وعلوم الحياة، والخدمات اللوجستية وتلبية التجارة الإلكترونية، وتصنيع الأغذية والمشروبات.
تُبرز التوصية الاستراتيجية لهذه المقالة قطاعي أشباه الموصلات والسيارات الكهربائية كفرص نمو فورية وعالية. ويعود ذلك إلى الاستثمارات الضخمة على المستويين الفيدرالي والولائي، مما يخلق طلباً غير مسبوق على مرافق إنتاج جديدة عالية الأتمتة. في الوقت نفسه، يوفر قطاعا الخدمات اللوجستية والتكنولوجيا الطبية نمواً مستقراً طويل الأجل مدعوماً باتجاهات اقتصادية وديموغرافية أساسية.
بإمكان شركة أوروبية تحقيق ميزة استراتيجية حاسمة من خلال توظيف خبرتها في مجال الثورة الصناعية الرابعة ضمن إطار التصنيع الذكي الأمريكي. يتيح لها هذا النهج تقديم نفسها ليس فقط كمورد للآلات، بل كشريك استراتيجي في بناء أنظمة إنتاج متكاملة وذكية، وهو عرض قيمة مصمم خصيصًا لتلبية احتياجات المشهد الصناعي المعقد في كاليفورنيا.
المشهد الاقتصادي في كاليفورنيا: تحليل اقتصادي كلي للاستثمارات الاستراتيجية
اقتصاد كاليفورنيا في سياق عالمي
لفهم حجم الفرص السوقية في كاليفورنيا، من الضروري وضعها في سياق عالمي. فمع ناتج محلي إجمالي يبلغ حوالي 4.1 تريليون دولار أمريكي في عام 2024، يُعد اقتصاد كاليفورنيا الأكبر بين جميع الولايات الأمريكية، والأكبر على مستوى العالم. ولو كانت كاليفورنيا دولة مستقلة، لكانت رابع أكبر اقتصاد في العالم، بعد ألمانيا وقبل اليابان. ويشير هذا الناتج الاقتصادي الهائل إلى أن التواجد الناجح في سوق كاليفورنيا يُمثل إنجازًا عالميًا هامًا. ولا يقتصر تميز اقتصاد كاليفورنيا على حجمه فحسب، بل يتميز أيضًا بديناميكيته، كما يتضح من أرقام النمو الفصلية الصادرة عن مكتب التحليل الاقتصادي (BEA) والاحتياطي الفيدرالي، والتي تُشير إلى ناتج محلي إجمالي اسمي قدره 4,103,123.6 مليون دولار أمريكي.
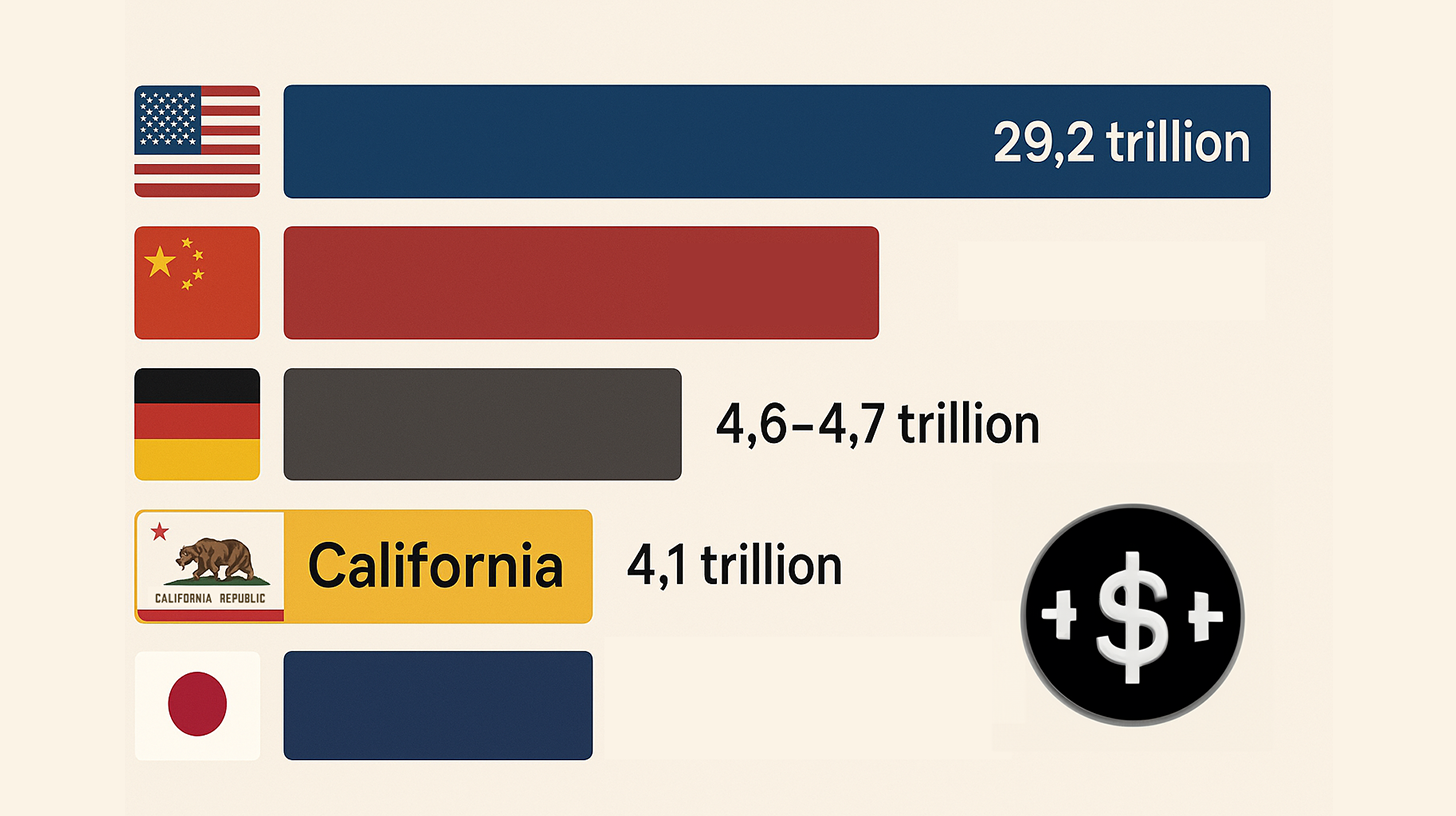
اقتصاد كاليفورنيا في سياق عالمي – صورة: Xpert.Digital
- الولايات المتحدة الأمريكية (المرتبة الأولى): الناتج المحلي الإجمالي الاسمي (2024) 29.2 تريليون دولار أمريكي
- الصين (المرتبة الثانية): الناتج المحلي الإجمالي الاسمي (2024) 18.7 تريليون دولار أمريكي
- ألمانيا (المرتبة الثالثة): الناتج المحلي الإجمالي الاسمي (2024) 4.6-4.7 تريليون دولار أمريكي
- كاليفورنيا (المرتبة الرابعة): الناتج المحلي الإجمالي الاسمي (2024) 4.1 تريليون دولار أمريكي
- اليابان (المرتبة الخامسة): الناتج المحلي الإجمالي الاسمي (2024) 4.0–4.03 تريليون دولار أمريكي
ذو صلة بهذا الموضوع:

المؤشرات الاقتصادية الرئيسية والمساهمات القطاعية في الناتج القومي الإجمالي
يعتمد اقتصاد كاليفورنيا على عدة قطاعات رئيسية. وتُعدّ الخدمات المهنية والعلمية والتجارية (548.9 مليار دولار)، وقطاع المعلومات (538.5 مليار دولار)، والتصنيع (405.6 مليار دولار) من أكبر المساهمين في الناتج المحلي الإجمالي. ويُشكّل قطاع التصنيع، على وجه الخصوص، قوةً اقتصاديةً هائلة، مما يُبرز أهمية هذه الدراسة للهندسة الميكانيكية. ويُمثّل تصنيع السلع المعمرة أكثر من نصف مساهمة قطاع التصنيع، بقيمة 241.6 مليار دولار.
علاوة على ذلك، تُبرز الصناعات ذات الإيرادات الأعلى الحاجة إلى الأتمتة. وتتصدر قطاعات تجارة الجملة للأدوية ومستحضرات التجميل ومنتجات العناية الشخصية (201.7 مليار دولار أمريكي)، وتجارة الجملة لمنتجات السيارات (193.9 مليار دولار أمريكي)، وتجارة الجملة لقطع غيار ومعدات الإلكترونيات (175.7 مليار دولار أمريكي) هذا التوجه. وتعتمد هذه القطاعات بشكل مباشر على أنظمة لوجستية وتخزينية مؤتمتة عالية الكفاءة لإدارة كمياتها الهائلة من البضائع.
المراكز الصناعية الرئيسية وديناميكيات سوق العمل
تتركز الأنشطة الصناعية في كاليفورنيا في عدة مناطق اقتصادية رئيسية. وتُعدّ سان دييغو، وسان خوسيه (قلب وادي السيليكون)، ولوس أنجلوس، وإرفاين، وفريمونت، من أكثر المدن التي تضمّ عمالة في قطاع التصنيع. ويُشكّل هذا التمركز الجغرافي أساسًا لتحليل التجمعات التفصيلي في الأقسام التالية. وتُعتبر مقاطعة لوس أنجلوس أكبر مقاطعة من حيث وظائف التصنيع، إذ يبلغ عدد العاملين فيها 453,116 عاملًا.
تُشكّل القوى العاملة الكبيرة والمتنوعة في البلاد، والتي يزيد عددها عن 19 مليون نسمة، سلاحًا ذا حدين. فمن جهة، تُوفّر هذه القوى قاعدةً غنيةً من المواهب، ومن جهة أخرى، تُؤدّي إلى ارتفاع تكاليف العمالة وتعقيد البيئة التنظيمية. ومع ذلك، تُعدّ هذه العوامل نفسها دوافع قوية للاستثمار في الأتمتة. إذ تبحث الشركات عن سُبل لزيادة الكفاءة، وخفض التكاليف، وتقليل اعتمادها على العمالة اليدوية، لا سيما في المهام المتكررة.
الآثار الاستراتيجية
يكشف تحليل معمق للبيانات الاقتصادية عن حقيقتين استراتيجيتين حاسمتين. أولاً، لا تُعدّ كاليفورنيا سوقًا واحدة متجانسة، بل اتحادًا لاقتصادات صناعية عالمية المستوى. يتجاوز نظام الإنتاج العالمي للولاية نظيره في معظم الدول، كما أن قطاعات فردية، مثل تكنولوجيا المعلومات أو التصنيع، أكبر من اقتصادات العديد من الدول الأصغر حجمًا. وتعمل أنظمة بيئية متخصصة، مثل وادي السيليكون للتكنولوجيا، ومجمع صناعة الطيران في جنوب كاليفورنيا، والقلب الزراعي لوادي كاليفورنيا الأوسط، ككيانات مستقلة شديدة التخصص. لذا، يجب أن تستهدف استراتيجية دخول السوق ليس "كاليفورنيا" ككل، بل نظامًا بيئيًا صناعيًا محددًا، مثل سوق أشباه الموصلات في وادي السيليكون أو سوق الخدمات اللوجستية في جنوب كاليفورنيا. إن اتباع نهج غير متمايز محكوم عليه بالفشل.
ثانيًا، تُعدّ تكلفة المعيشة المرتفعة في كاليفورنيا دافعًا رئيسيًا، وإن لم يكن واضحًا للعيان، للأتمتة. فبيئة الأجور المرتفعة واللوائح الصارمة تُحفّز بقوة على الاستثمار في تقنيات الأتمتة للحفاظ على القدرة التنافسية. ويُعدّ العائد على الاستثمار في الأتمتة مُغريًا للغاية هنا، إذ لا يقتصر الأمر على زيادة الإنتاجية فحسب، بل يُساهم أيضًا بشكل مباشر في خفض تكاليف العمالة المرتفعة وتخفيف المخاطر المرتبطة بالامتثال للوائح. بالنسبة لمُزوّد خدمات الأتمتة الألماني، يعني هذا أن نقطة البيع لا ينبغي أن تستند فقط إلى التفوّق التكنولوجي، بل يجب أن تُركّز أيضًا بشكل كبير على العائد الملموس على الاستثمار الذي يتحقق من خلال خفض تكاليف العمالة، وزيادة الإنتاجية، وتخفيف مخاطر الامتثال - وهي جميعها نقاط ضعف رئيسية تواجهها الشركات في كاليفورنيا.
تحليل القطاعات الأساسية: تحديد الفرص المتميزة للأتمتة والهندسة الميكانيكية
منهجية اختيار القطاع
يستند اختيار القطاعات الصناعية الستة المستهدفة التي تم تحليلها في هذه المقالة إلى منهجية متكاملة تأخذ في الاعتبار عدة عوامل حاسمة تم تحديدها خلال البحث. وتضمن هذه المعايير أن القطاعات المختارة توفر أعلى إمكانات لموردي الهندسة الميكانيكية والأنظمة الآلية
- الأهمية الاقتصادية: مساهمة كبيرة في الناتج القومي الإجمالي للبلاد، مما يدل على حجم القطاع واستقراره.
- مسار النمو: تم تحديده كقطاع ذي نمو مرتفع في تقارير السوق، مما يشير إلى الطلب المستقبلي وإمكانات التوسع.
- احتياجات الأتمتة: حاجة واضحة وحاضرة للآلات المتقدمة والروبوتات وأنظمة تدفق المواد لزيادة الكفاءة والدقة والإنتاجية.
- القدرة الاستثمارية: وجود شركات كبيرة بالإضافة إلى رأس مال استثماري كبير أو تمويل فيدرالي يضمن القدرة على تمويل مشاريع الأتمتة الكبيرة.
- النضج الصناعي: قاعدة إنتاج راسخة وسلاسل إمداد توفر بيئة مستقرة لدمج التقنيات الجديدة.
نظرة عامة على أهم ست صناعات مستهدفة
استنادًا إلى المنهجية المذكورة أعلاه، تم اختيار القطاعات الستة التالية كأهداف رئيسية للتحليل التفصيلي. ويمثل كل قطاع من هذه القطاعات فرصة فريدة وجذابة:
- الفضاء والدفاع: قطاع يلتقي فيه القوة التقليدية مع ابتكار عصر "الفضاء الجديد"، وتكون فيه الدقة والموثوقية في غاية الأهمية.
- السيارات والمركبات الكهربائية: صناعة تشهد تحولاً تكنولوجياً كاملاً، مدفوعة بتفويضات حكومية واستثمارات ضخمة في مجال الكهرباء.
- أشباه الموصلات والإلكترونيات: قطاع يشهد طفرة جيوسياسية وتكنولوجية، مع استثمارات غير مسبوقة في قدرات إنتاجية جديدة.
- التكنولوجيا الطبية وعلوم الحياة: صناعة تعتمد على الدقة ولا تخضع للتقدير حيث تعتبر الجودة والامتثال التنظيمي المحركين الرئيسيين للأتمتة.
- الخدمات اللوجستية والتجارة الإلكترونية: العمود الفقري الذي لا غنى عنه وذو حجم كبير للاقتصاد الحديث، والذي يعتمد على السرعة والكفاءة.
- معالجة الأغذية والمشروبات: صناعة ضخمة وتقليدية تُجبر على التحديث والأتمتة بسبب وفورات الحجم ونقص العمالة.
أول لقطة مقارنة
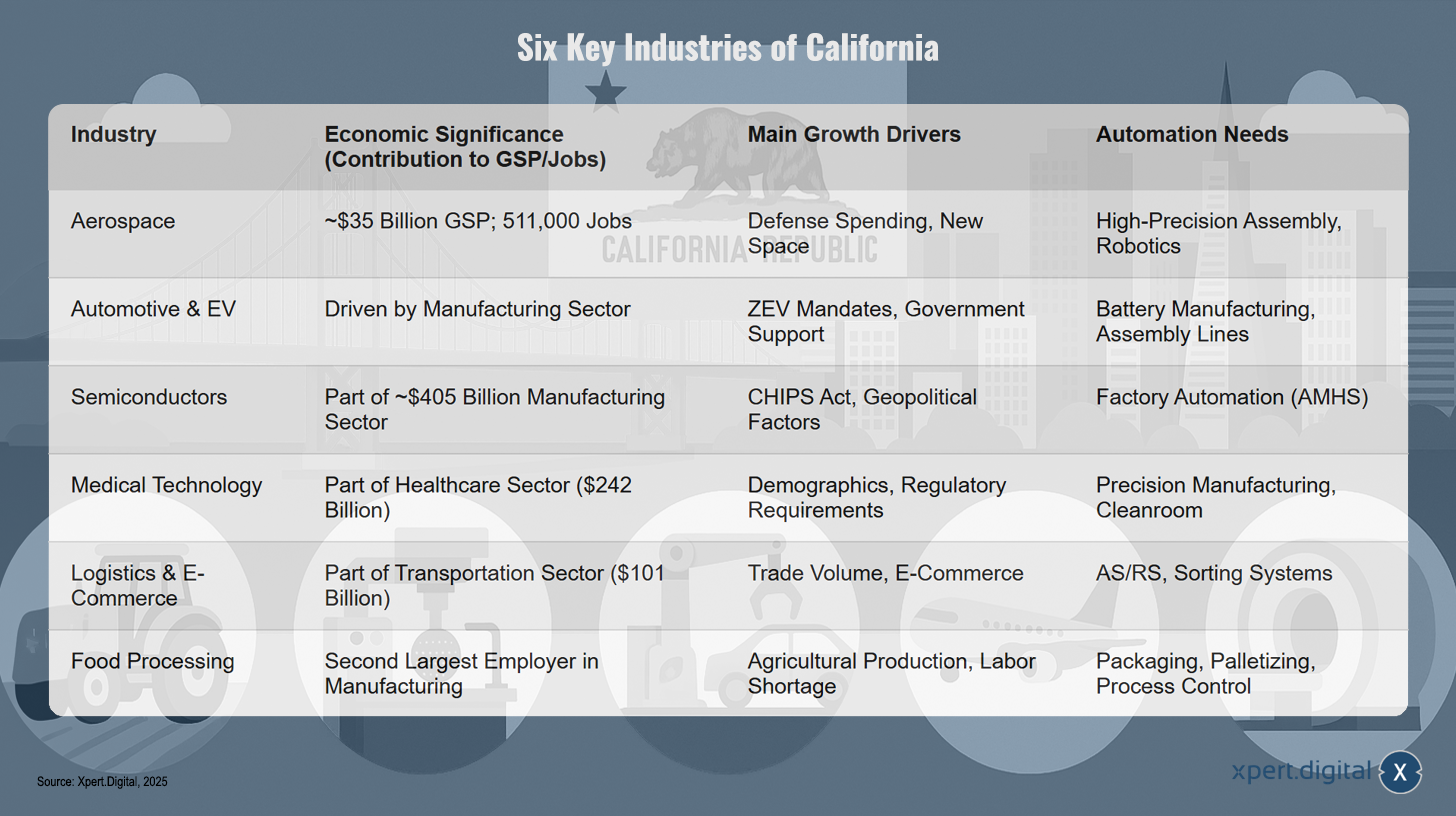
ستة قطاعات رئيسية في كاليفورنيا – الصورة: Xpert.Digital
تقدم اللقطة المقارنة الأولى لمحة سريعة عن الشخصيات الرئيسية في الصناعات الست قيد الدراسة، وتُعد بمثابة معاينة للتحليل الأكثر تفصيلاً في الأقسام التالية والتحليل الاستراتيجي أدناه.
تساهم صناعة الطيران والفضاء بحوالي 35 مليار دولار في الناتج المحلي الإجمالي وتوظف 511 ألف شخص. وتتمثل محركات نموها الرئيسية في الإنفاق الدفاعي ومبادرات الفضاء الجديدة، مع حاجة خاصة إلى الأتمتة في عمليات التجميع عالية الدقة والروبوتات.
يعتمد قطاع السيارات والمركبات الكهربائية بشكل أساسي على قطاع التصنيع، حيث تُعدّ متطلبات المركبات عديمة الانبعاثات والدعم الحكومي من أهم محركات النمو. ويتركز استخدام الأتمتة في تصنيع البطاريات وخطوط التجميع.
تُعدّ صناعة أشباه الموصلات جزءًا من قطاع التصنيع الذي تبلغ قيمته حوالي 405 مليارات دولار، وتستفيد من قانون CHIPS بالإضافة إلى عوامل جيوسياسية. وتكمن الحاجة إلى الأتمتة في أتمتة المصانع، ولا سيما في أنظمة مناولة المواد الآلية (AMHS).
تُعدّ صناعة التكنولوجيا الطبية جزءًا من قطاع الرعاية الصحية الذي تبلغ قيمته 242 مليار دولار، وهي مدفوعة بالتغيرات الديموغرافية والمتطلبات التنظيمية. وينصبّ تركيزها على التصنيع الدقيق وتكنولوجيا غرف الأبحاث النظيفة.
تُعدّ الخدمات اللوجستية والتجارة الإلكترونية جزءًا من قطاع النقل الذي تبلغ قيمته 101 مليار دولار، مدفوعًا بحجم التجارة ونمو التجارة الإلكترونية. ويتم تحقيق الأتمتة من خلال أنظمة التخزين والاسترجاع الآلية (AS/RS) وأنظمة الفرز.
يُعدّ قطاع تصنيع الأغذية ثاني أكبر قطاع موظِّف في قطاع الصناعات التحويلية، ويتسم بنقص في الإنتاج الزراعي والعمالة. وتشمل احتياجات الأتمتة التعبئة والتغليف، والتخزين على منصات نقالة، والتحكم في العمليات.
تحليل مفصل: الطيران والدفاع - الدقة، وقابلية التوسع، ومستقبل التصنيع الآلي
حجم السوق، والأثر الاقتصادي، والقطاعات الرئيسية
تُعدّ صناعة الطيران والدفاع ركيزة أساسية لاقتصاد كاليفورنيا، إذ تُساهم بنحو 35 مليار دولار في الناتج المحلي الإجمالي السنوي للولاية، وتُوفّر أكثر من 511 ألف وظيفة مباشرة وغير مباشرة. وتُضاهي أهميتها الاقتصادية أهمية قطاعي الزراعة والفنون والترفيه مجتمعين. وتنقسم هذه الصناعة إلى قطاعين فرعيين رئيسيين: صناعة الطائرات، والفضاء والدفاع والأقمار الصناعية. وقد شهد قطاع الصواريخ الموجهة والمركبات الفضائية نموًا قويًا بشكل خاص، حيث زادت فرص العمل فيه بأكثر من 64% منذ عام 2004، وتركزت غالبية هذا النمو في مقاطعة لوس أنجلوس.
تحليل التجمعات الجغرافية: ممر الفضاء الجوي في جنوب كاليفورنيا
تتركز صناعة الطيران والفضاء بشكل كبير في جنوب كاليفورنيا، وتحديدًا في مقاطعة لوس أنجلوس، التي كانت تاريخيًا تضم 10% من إجمالي وظائف الطيران والفضاء في الولايات المتحدة. ويرتكز هذا التجمع على عدد من المرافق العسكرية والبحثية الرئيسية، بما في ذلك قاعدة فاندنبرغ الفضائية، وقيادة أنظمة الفضاء الأمريكية في قاعدة لوس أنجلوس الجوية، وقاعدة إدواردز الجوية، وأربعة مراكز بحثية تابعة لوكالة ناسا، مثل مختبر الدفع النفاث في باسادينا. كما تُعزز مواقع التصنيع المحددة في بوربانك وسيلمار وموجافي هذا التركيز في جنوب كاليفورنيا. ويُعد هذا التقارب الجغرافي بين العملاء والموردين والكفاءات ميزة تنافسية حاسمة، وسببًا رئيسيًا لاختيار الشركات التمركز في هذه المنطقة.
نبذة عن اللاعبين الرئيسيين (العملاء المحتملين)
يضم النظام البيئي لقطاع الطيران والفضاء في كاليفورنيا شركات عملاقة راسخة ومبتكرين ثوريين، وجميعهم عملاء محتملون لحلول الأتمتة المتقدمة:
- تشمل الشركات الرائدة في هذا المجال تقليدياً نورثروب غرومان (بمواقع في ريدوندو بيتش وإل سيغوندو)، وبوينغ (إل سيغوندو)، ورايثيون (إل سيغوندو)، ولوكهيد مارتن (صني فيل). تمتلك هذه الشركات خطوط إنتاج راسخة منذ زمن طويل، وتُعدّ من المقاولين الرئيسيين للحكومة.
- رواد "الفضاء الجديد": تُعدّ شركة سبيس إكس، التي يقع مقرها الرئيسي في هاوثورن، قوةً دافعةً للتغيير في هذا القطاع. وبإيرادات تبلغ 13.1 مليار دولار أمريكي، ويعمل بها حوالي 13000 موظف، تُحدث الشركة ثورةً في مجال النقل والتصنيع الفضائي التجاري.
- مراكز البحث والتطوير: إن مؤسسات مثل شركة الفضاء الجوي (إل سيغوندو) ومختبر الدفع النفاث (باسادينا) ليست مجرد شركات مصنعة، بل هي مراكز بحث وتطوير مهمة تدفع الحدود التكنولوجية للصناعة ولديها أيضًا حاجة إلى مختبرات متخصصة وأتمتة النماذج الأولية.
محركات وفرص الأتمتة الرئيسية
إن الطلب على الأتمتة في صناعة الطيران والفضاء مدفوع بمتطلبات فريدة من نوعها تتعلق بالدقة والتعقيد والموثوقية:
- التجميع المعقد على دفعات صغيرة: على عكس الإنتاج الضخم في صناعة السيارات، يتطلب تصنيع الأقمار الصناعية والطائرات المتطورة روبوتات عالية الدقة للمهام التي لا تُنتج بكميات كبيرة. وهذا يستلزم حلول أتمتة مرنة وقابلة للتكيف.
- المواد والعمليات المتقدمة: يتطلب استخدام المواد المركبة والمعادن المتقدمة آلات آلية متخصصة للقطع والتشكيل والاختبار. وتُعدّ الطباعة ثلاثية الأبعاد مجالًا رئيسيًا للابتكار، إذ تفتح آفاقًا جديدة للإنتاج الآلي للأجزاء المعقدة.
- الرقمنة والذكاء الاصطناعي: يتجه القطاع نحو أنظمة بالغة التعقيد تدمج الاتصالات والاستقلالية والروبوتات والذكاء الاصطناعي. ويتطلب ذلك أنظمة أتمتة وتحكم متطورة لإدارة هذه المكونات الشبكية.
- القياس والتفتيش: إن ضمان الجودة والامتثال لأدق المواصفات لتطبيقات الدفاع والفضاء يتطلب أدوات تفتيش آلية عالية الدقة، مثل أنظمة فحص الأشعة السينية، مدمجة في عملية الإنتاج.
الآثار الاستراتيجية
يكشف تحليل قطاع الطيران والفضاء أن سوق الأتمتة ينقسم إلى مسارين متميزين من الفرص: تحديث المنشآت القائمة والتصنيع المرن في قطاع "الفضاء الجديد". تمتلك الشركات الراسخة مثل نورثروب غرومان وبوينغ خطوط إنتاج قائمة، وتركز على تحديثها لزيادة الكفاءة والتعامل مع البرامج الجديدة. غالبًا ما تتضمن احتياجاتها تحديث ودمج أنظمة الأتمتة الجديدة في البنية التحتية القائمة. في المقابل، تبني شركات "الفضاء الجديد" مثل سبيس إكس نماذج تصنيع جديدة من الصفر. وهي أكثر استعدادًا لتبني حلول أتمتة جذرية ومتكاملة تمامًا، وأقل تقيدًا بالأنظمة القديمة. لذلك، تتطلب استراتيجية السوق الناجحة نهجين مختلفين: نهج استشاري يركز على التكامل للشركات العملاقة الراسخة، ونهج أكثر ابتكارًا يركز على المشاريع الجديدة للشركات المبتكرة.
علاوة على ذلك، يُعدّ القرب من منطقة جنوب كاليفورنيا عاملاً حاسماً للنجاح، وليس مجرد ميزة. تُصرّح شركات الطيران والفضاء صراحةً بأنها تتخذ من جنوب كاليفورنيا مقراً لها لقربها من العملاء والموردين. يتميز هذا النظام البيئي بتكامله الوثيق، حيث تتواجد فيه كبرى الشركات والقواعد العسكرية والموردون المتخصصون. يتطلب تعقيد المنتجات تعاوناً وثيقاً بين مُزوّد أنظمة الأتمتة وفرق الهندسة لدى العميل طوال مراحل التصميم والبناء والتنفيذ. لا تستطيع شركة ألمانية خدمة هذا السوق بفعالية عن بُعد. لذا، يُعدّ التواجد الفعلي، مع وجود كوادر هندسية وفنية في منطقتي لوس أنجلوس أو سان دييغو، أمراً ضرورياً لبناء الثقة وعلاقات التعاون اللازمة للنجاح.
توصيتنا: 🌍 وصول بلا حدود 🔗 اتصال دائم 🌐 تعدد اللغات 💪 قوة المبيعات: 💡 أصالة مع استراتيجية 🚀 الابتكار يلتقي 🧠 الحدس

من المحلي إلى العالمي: الشركات الصغيرة والمتوسطة تغزو السوق العالمية باستراتيجية ذكية - الصورة: Xpert.Digital
في عصرٍ بات فيه الحضور الرقمي للشركات عاملاً حاسماً في نجاحها، يكمن التحدي في بناء حضورٍ أصيل وشخصي وواسع النطاق. تقدم Xpert.Digital حلاً مبتكراً يجمع بين مزايا مركز الصناعة والمدونة وسفير العلامة التجارية. فهي تدمج مزايا قنوات التواصل والمبيعات في منصة واحدة، وتتيح النشر بـ 18 لغة مختلفة. كما يساهم التعاون مع البوابات الشريكة وإمكانية نشر المقالات على أخبار جوجل وقائمة توزيع صحفية تضم حوالي 8000 صحفي وقارئ في تعزيز انتشار المحتوى وزيادة ظهوره. وهذا يُعد عاملاً بالغ الأهمية في المبيعات والتسويق الخارجيين.
للمزيد من المعلومات، انقر هنا:
الثورة الصناعية في كاليفورنيا: كيف تُشكّل خطوط الإنتاج الآلية المستقبل من السيارات إلى أشباه الموصلات
تحليل مفصل: السيارات والمركبات الكهربائية - قيادة المستقبل بخطوط الإنتاج الآلية
ثورة المركبات عديمة الانبعاثات: ديناميكيات السوق وتوقعات النمو
تتبوأ كاليفورنيا مكانة رائدة في ثورة المركبات عديمة الانبعاثات، مدعومةً باستثمارات حكومية ضخمة وسياسات استباقية. خصص قانون الميزانية لعام 2021 مبلغ 3.9 مليار دولار كاستثمار متعدد السنوات لدعم التحول إلى هذه المركبات، مع تخصيص 125 مليون دولار منها تحديدًا للتصنيع الحكومي في السنة المالية 2021-2022، ومبلغ مماثل في السنة المالية 2022-2023. يُسهم هذا الدعم الحكومي في خلق طلب قوي ومستدام على طاقة تصنيع المركبات الكهربائية، مما يُخفف جزئيًا من تأثر هذا القطاع بتقلبات السوق العامة، على الرغم من أنه لا يزال يعتمد على طلب المستهلكين.
النظام البيئي لتصنيع السيارات الكهربائية: من التجميع إلى تكنولوجيا البطاريات
يُعدّ نظام تصنيع المركبات الكهربائية في كاليفورنيا نظامًا متكاملًا، لا يقتصر على تجميع المركبات النهائية فحسب، بل يشمل سلسلة التوريد بأكملها. ويتضمن ذلك تصميم وتصنيع حزم البطاريات من قِبل شركات مثل ليثوس إنرجي، وتطوير البنية التحتية للشحن من قِبل شركات مثل تشارج بوينت، وإنتاج المكونات المتخصصة. وتدعم الولاية هذا النظام بنشاط من خلال منح مثل GFO-21-605 (تصنيع المركبات عديمة الانبعاثات) وPowerForward (تصنيع البطاريات)، المصممة خصيصًا لتعزيز القدرات التصنيعية المحلية. ومن الاعتبارات الأساسية أن تصنيع المركبات الكهربائية، ولا سيما إنتاج البطاريات، يُولّد في البداية تلوثًا أكبر من تصنيع السيارات التي تعمل بالبنزين. وهذا يزيد من الضغط لتطبيق عمليات تصنيع فعّالة ونظيفة ومؤتمتة للغاية لتقليل هذا الأثر البيئي.
نبذة عن اللاعبين الرئيسيين (العملاء المحتملين)
تضم ولاية كاليفورنيا مزيجاً من الشركات الرائدة الراسخة في السوق والشركات الناشئة في مجال التنقل الكهربائي:
- شركة تصنيع المعدات الأصلية الكبرى: تُعتبر تسلا الركيزة الأساسية بلا منازع لهذه الصناعة. مصنعها الضخم في فريمونت، الذي يمتد على مساحة 5.3 مليون قدم مربع ويعمل به 20600 شخص، هو مركز إنتاج السيارات الكهربائية في الولاية.
- الشركات المصنعة للمعدات الأصلية الناشئة: تمثل شركات مثل Faraday Future (Gardena) و GreenPower Motor Company (Rancho Cucamonga) و Hyperion (Orange) الموجة التالية من مصنعي السيارات الذين يدخلون السوق.
- المركبات المتخصصة والصناعية: تركز شركات مثل Karrior Electric Vehicles (Gardena) و Taylor-Dunn (Anaheim) على الأسواق المتخصصة للمركبات التجارية الكهربائية، كما أنها توفر فرصًا لحلول الأتمتة المتخصصة.
- مبتكرو البطاريات والمكونات: في قلب النظام البيئي للسيارات الكهربائية توجد شركات مثل Lithos Energy (سان رافائيل)، التي تقوم بتطوير حزم بطاريات متقدمة، وPyka (أوكلاند)، التي تصنع طائرات كهربائية ذاتية القيادة وتدفع حدود تكنولوجيا البطاريات.
محركات وفرص الأتمتة الرئيسية
تتنوع احتياجات الأتمتة في صناعة السيارات الكهربائية وتتجاوز نطاق تجميع المركبات التقليدي:
- التجميع بكميات كبيرة: يعتمد جوهر تصنيع السيارات الكهربائية على الأتمتة الكلاسيكية للسيارات مثل اللحام الآلي والطلاء والتجميع النهائي.
- أتمتة تصنيع البطاريات: يُعدّ هذا المجال من أهم مجالات النمو. ويشمل المعالجة الآلية للخلايا، وتجميع الوحدات والحزم، وعمليات الفحص عالية السرعة، والقطع/الاستئصال بالليزر. تتميز هذه العملية بدقة عالية وسرعة فائقة، وقد تنطوي على مخاطر، مما يجعلها مثالية للأتمتة.
- تدفق المواد الآلي: يتطلب نقل حزم البطاريات الثقيلة ومكونات المركبات الكبيرة عبر المصنع مركبات موجهة آلية قوية (AGVs) وأنظمة لوجستية آلية.
- اختبار نهاية الخط: تعتبر الأنظمة الآلية ضرورية لمراقبة الجودة، واختبار أداء البطارية، والتشخيص النهائي للمركبة لضمان السلامة والموثوقية.
الآثار الاستراتيجية
يكشف تحليل قطاع السيارات في كاليفورنيا أن الفرصة الأكبر لا تكمن في الأتمتة التقليدية لتجميع المركبات، بل في الأتمتة المتخصصة عالية التقنية لسلسلة توريد البطاريات. ورغم أن مصنع تسلا الرئيسي مؤتمتٌ بالفعل بدرجة عالية، إلا أن فرص التوسع فيه محدودة. وتركز مبادرات التحفيز الحكومية الموجهة على مكونات المركبات عديمة الانبعاثات، ولا سيما تصنيع البطاريات، مما يشير إلى أن الحكومة ترى الحاجة الماسة إلى القدرات المحلية. ويشير ظهور شركات متخصصة في البطاريات مثل ليثوس إنرجي، والطلب على أدوات فحص البطاريات عالية السرعة وأدوات الليزر، إلى وجود صناعة فرعية ناشئة، ولكنها سريعة النمو. وبما أن البطارية تمثل التحدي التقني الرئيسي وأكبر محرك للقيمة في المركبة الكهربائية، فإن أتمتة هذا الجزء من العملية تُحدث أكبر الأثر على التكلفة والأداء والسلامة. لذا، ينبغي على شركة هندسة ميكانيكية ألمانية تطوير عرض متخصص يركز على تجميع وحدات البطاريات المؤتمت، واللحام عالي الدقة، وأنظمة مراقبة الجودة والتفتيش المتكاملة، وذلك للاستحواذ على الشريحة الأكثر قيمة في هذا السوق.
علاوة على ذلك، تُعدّ الحوافز المالية الحكومية آلية فعّالة للحدّ من المخاطر لكلٍّ من مُصنّعي السيارات الكهربائية ومُورّدي أنظمة الأتمتة. تستثمر هيئة الطاقة في كاليفورنيا (CEC) مئات الملايين من الدولارات مباشرةً في مشاريع تصنيع السيارات عديمة الانبعاثات. وتُساهم برامج مثل برنامج الإعفاء من ضريبة المبيعات والاستخدام (STE) التابع لهيئة تمويل الطاقة البديلة والنقل المتقدم في كاليفورنيا (CAEATFA) في خفض النفقات الرأسمالية لشراء معدات تصنيع جديدة. يُسهّل هذا التمويل الحكومي على شركات السيارات الكهربائية (وخاصةً الشركات الناشئة) الحصول على رأس المال اللازم للاستثمار في أنظمة الأتمتة المتقدمة. لذا، عند التواصل مع العملاء المحتملين، ولا سيما الشركات الصغيرة أو الناشئة، ينبغي لمُورّد أنظمة الأتمتة أن يُقدّم نفسه كشريك استراتيجي، وأن يُساعدهم بفعالية في فهم هذه الحوافز الحكومية والتقدّم للحصول عليها. يُعزّز هذا الأمر العلاقة ويُمكن أن يكون العامل الحاسم في إتمام الصفقة.
تحليل مفصل: أشباه الموصلات والإلكترونيات – مركز التصنيع عالي التقنية والآلي للغاية
الهيمنة على السوق وتأثير قانون CHIPS
تُعدّ كاليفورنيا رائدةً عالميةً بلا منازع في تصميم وتطوير أشباه الموصلات، فهي موطنٌ لشركات عملاقة مثل إنفيديا، وإنتل، وبرودكوم، وكوالكوم. ولا يزال وادي السيليكون مركزًا رئيسيًا لتصميم وتطوير الرقائق الإلكترونية. ويُعتبر قانون الرقائق والعلوم لعام 2022، الذي حظي بدعم الحزبين، المحرك الأهم للاستثمارات الجديدة. ويهدف هذا القانون إلى إعادة تصنيع أشباه الموصلات المتقدمة إلى الولايات المتحدة للتخفيف من مخاطر سلاسل التوريد والتهديدات الجيوسياسية. وقد أدى ذلك إلى طفرة في بناء المصانع، حيث تم الإعلان عن نحو 50 استثمارًا جديدًا في المصانع تجاوزت قيمتها مليار دولار أمريكي على مستوى البلاد بين عامي 2021 و2023. وتُعدّ كاليفورنيا من أبرز المستفيدين من هذا التوجه، وقد تم اختيارها موقعًا لمقر المركز الوطني لتكنولوجيا أشباه الموصلات (NSTC) في مدينة صني فيل.
تحليل التجمعات الجغرافية: وادي السيليكون وصعود منطقة سكرامنتو الكبرى
تتركز صناعة أشباه الموصلات في كاليفورنيا في مجموعتين رئيسيتين بتخصصات مختلفة:
- وادي السيليكون (سانتا كلارا، سان خوسيه، فريمونت، ميلبيتاس): يُعدّ هذا الوادي القلب النابض لصناعة أشباه الموصلات، ومقرّاً رئيسياً لمعظم شركات أشباه الموصلات الأمريكية الكبرى، بما في ذلك إنتل، وإنفيديا، وإيه إم دي، وأبلايد ماتيريالز، ولام ريسيرش، وكي إل إيه. وتُمثّل هذه المنطقة مركزاً عالمياً للبحث والتطوير، والتصميم، واتخاذ القرارات التجارية.
- منطقة سكرامنتو الكبرى (فولسوم، روزفيل): تشهد هذه المنطقة تحولاً ملحوظاً لتصبح مركزاً صناعياً حيوياً. فهي موطن لتسع شركات كبرى في مجال أشباه الموصلات، وتتخصص في تصنيع الرقائق الإلكترونية وما يرتبط بها من أبحاث وتطوير. ويقع هنا استثمار شركة بوش الضخم، البالغ 1.9 مليار دولار، في مصنع جديد لرقائق كربيد السيليكون (SiC)، والذي يُتوقع أن يكون الأكبر من نوعه في العالم. كما تمتلك شركة إنتل موقعاً هاماً في فولسوم.
نبذة عن اللاعبين الرئيسيين (العملاء المحتملين)
إن بيئة العملاء في صناعة أشباه الموصلات معقدة ومتعددة الأوجه:
- الشركات الرائدة في تصميم الرقائق الإلكترونية: شركات مثل NVIDIA وQualcomm وBroadcom وAMD لا تدير مصانعها الخاصة، لكنها تُحرك الطلب وتُحدد المواصفات في هذا القطاع بأكمله. إنها شركاء أساسيون في هذا النظام البيئي.
- مصنعي المكونات المتكاملة (IDMs): تُعد شركة إنتل المثال الأبرز. تقوم الشركة بتصميم وتصنيع رقائقها الخاصة، وهي عميل رئيسي لأتمتة المصانع.
- تُعدّ شركات Applied Materials وLam Research وKLA من الشركات الرائدة في مجال معدات ومواد تصنيع رقائق السيليكون، حيث تقوم بتصنيع الآلات المعقدة المستخدمة في المصانع. وهي بدورها عملاء لشركات تصنيع الآلات، إذ تتطلب هندسة دقيقة وأتمتة لتصنيع منتجاتها. وفي الوقت نفسه، يمكن أن تكون هذه الشركات شركاء محتملين أو منافسين.
- الداخلون الجدد إلى السوق / المستثمرون الرئيسيون: يمثل استثمار شركة بوش بقيمة 1.9 مليار دولار في مصنع SiC للسيارات الكهربائية في منطقة سكرامنتو الكبرى فرصة "جديدة" من الدرجة الأولى.
محركات وفرص الأتمتة الرئيسية
يُعدّ التشغيل الآلي في صناعة أشباه الموصلات مجالاً بالغ الأهمية، ويُتيح فرصاً متنوعة:
- أتمتة مصانع رقائق السيليكون: هذا هو جوهر الصناعة. ويشمل أنظمة مناولة المواد الآلية للغاية (AMHS) التي تنقل حاويات رقائق السيليكون (FOUPs) عبر الغرفة النظيفة، والأذرع الروبوتية لتحميل وتفريغ معدات المعالجة، ووحدات التحكم المنطقية القابلة للبرمجة الافتراضية (PLC).
- تصنيع معدات العمليات: تحتاج شركات WFE (أبلايد ماتيريالز، لام) إلى هندسة آلات دقيقة وأتمتة لتصنيع منتجاتها الخاصة - الآلات المعقدة التي تقوم بعمليات الترسيب والحفر والطباعة الحجرية. هذه فرصة لتصبح موردًا للموردين.
- تكنولوجيا القياس والفحص: تُعدّ شركة KLA رائدة في هذا المجال. هناك طلب هائل على الأنظمة الآلية القادرة على فحص الرقائق بحثًا عن العيوب على المستوى الذري.
- بيئات الغرف النظيفة: يجب تصميم كل حلول الأتمتة للغرف النظيفة المعتمدة من ISO، مما يعني أنه يجب تقليل توليد الجسيمات وانبعاث الغازات إلى الحد الأدنى.
- بناء المصانع: يخلق ازدهار البناء الحالي فرصة قصيرة الأجل لاستخدام أنظمة الأتمتة في بناء وتجهيز هذه المصانع الجديدة الضخمة.
الآثار الاستراتيجية
حوّل قانون CHIPS قطاع أشباه الموصلات من سوق استبدال وتحديث إلى سوق توسع هائل من الصفر، مما خلق طلبًا غير مسبوق على حلول الأتمتة على نطاق المصانع. قبل صدور هذا القانون، فقدت الولايات المتحدة ريادتها في التصنيع المتقدم، حيث انخفضت القدرة الإنتاجية العالمية من 37% إلى 12%. يُعدّ قانون CHIPS تدخلاً حكوميًا مباشرًا لبناء منشآت جديدة متطورة من الصفر. تستثمر شركات مثل بوش استثمارات قياسية في مصانع جديدة لم يشهد العالم مثيلًا لها منذ 30 عامًا. حجم الفرص المتاحة غير مسبوق. ينبغي على مزودي حلول الأتمتة التركيز على حلول متكاملة وشاملة على نطاق المصانع لهذه المنشآت الجديدة، بدلاً من بيع الآلات بشكل منفرد. إنها فرصة بمليارات الدولارات تتطلب نهجًا استراتيجيًا طويل الأجل.
علاوة على ذلك، تُقدّم سلسلة قيمة أشباه الموصلات نوعين متميزين من العملاء لشركات الأتمتة: مُشغّلو المصانع (مثل إنتل وبوش) ومُصنّعو المعدات (مثل أبلايد ماتيريالز ولام ريسيرش). مُشغّلو المصانع هم المستخدمون النهائيون للمصانع المؤتمتة، ويحتاجون إلى أنظمة متكاملة لمعالجة المواد والروبوتات وأنظمة تحكم شاملة للمصنع. وتتمثل اهتماماتهم الرئيسية في الإنتاجية والسرعة ووقت التشغيل. أما مُصنّعو المعدات فهم مُصنّعو المعدات الأصلية (OEMs)، ويحتاجون إلى هندسة ميكانيكية عالية الدقة وروبوتات مُخصصة وأنظمة تحكم مُدمجة في معدات العمليات التي يبيعونها لمُشغّلي المصانع. ويتمثل اهتمامهم الرئيسي في أداء وموثوقية آلاتهم. يختلف هذان النوعان من العملاء في احتياجاتهما ودورات مبيعاتهما ومتطلباتهما التقنية. لذلك، يجب أن تكون استراتيجية دخول السوق مُزدوجة: يجب أن يُركّز فريق على حلول مُصنّعي المعدات الأصلية (OEMs) لشركات تصنيع المعدات الثقيلة العملاقة في وادي السيليكون، بينما يُركّز فريق آخر أكبر على حلول تكامل المصانع لمُشغّلي المصانع، لا سيما في تجمع ساكرامنتو المتنامي.
تحليل مفصل: التكنولوجيا الطبية وعلوم الحياة - الأتمتة في خدمة الصحة والابتكار
نظرة عامة على القطاع: تقارب بين الرعاية الصحية والتكنولوجيا والتصنيع
تزخر كاليفورنيا بصناعة تقنية طبية لا مثيل لها، تضم مراكز ابتكار رائدة. يُمثل هذا القطاع نقطة التقاء بين التكنولوجيا والصناعات الدوائية الحيوية، مع تركيز قوي على البحث والتطوير والتصنيع الدقيق. تُنتج هذه الصناعة طيفًا واسعًا من المنتجات، بدءًا من الروبوتات الجراحية وأجهزة التصوير بالرنين المغناطيسي، وصولًا إلى الأجهزة الطبية ذات الاستخدام الواحد وزراعات العظام. ومن أهم العوامل الدافعة لهذا التطور: ازدياد نسبة كبار السن في المجتمع، والحاجة المستمرة إلى حلول رعاية صحية أكثر تطورًا وفعالية من حيث التكلفة.
تحليل التجمعات الجغرافية: مراكز منطقة خليج سان فرانسيسكو، ومقاطعة أورانج، وسان دييغو
تتركز صناعة التكنولوجيا الطبية في كاليفورنيا في عدة تجمعات جغرافية متميزة، لكل منها نقاط قوتها الخاصة:
- منطقة خليج سان فرانسيسكو (وادي السيليكون/فريمنت، جنوب سان فرانسيسكو): تُعرف هذه المنطقة بأنها "مهد التكنولوجيا الحيوية"، وتضم شركات تصنيع تعاقدية مثل إيفولف مانوفاكتشرينغ (فريمنت) وشركات عملاقة في علوم الحياة مثل روش (جنوب سان فرانسيسكو). وهي تجمع بين التكنولوجيا المتقدمة والتكنولوجيا الحيوية.
- مقاطعة أورانج (ليك فورست، إرفاين): مركز رئيسي يضم شركات مثل أبلايد ميديكال، وألكون، وأبريا هيلثكير، التي تتخذ من ليك فورست مقراً لها. كما تُعد إرفاين من المدن الرائدة في مجال وظائف التصنيع.
- سان دييغو: مركز عالمي مرموق لعلوم الحياة، يتميز بتركيزه القوي على البحث والتطوير، وقربه من مركز تصنيع التكنولوجيا الطبية الضخم في تيخوانا، المكسيك. وتتخذ شركات مثل باثواي ميدتك من سان دييغو مقراً لها (سانتي).
نبذة عن اللاعبين الرئيسيين (العملاء المحتملين)
تتميز هذه الصناعة بمزيج من الشركات العالمية وشركات التصنيع التعاقدية المتخصصة:
- الشركات الرائدة في السوق العالمية والتي تتمتع بحضور كبير في كاليفورنيا: ميدترونيك، وجونسون آند جونسون، وأبوت، وروتش، وألكون هي شركات رئيسية تحتفظ بمرافق بحث وتطوير وإنتاج كبيرة في كاليفورنيا.
- الشركات الخاصة الكبيرة: شركة أبلايد ميديكال، ومقرها في ليك فورست، هي مثال على شركة كبيرة ومبتكرة غير مدرجة في البورصة.
- تُعدّ شركات التصنيع التعاقدية المتخصصة، مثل إيفولف مانوفاكتشرينغ (فريمنت)، وباثواي ميدتك (سانتي)، وروبرسون ماشين كومباني (التي تخدم ساكرامنتو)، جهات فاعلة أساسية في هذا النظام البيئي. فهي تمثل عملاء وشركاء محتملين، وتوفر الوصول إلى مجموعة واسعة من المستخدمين النهائيين.
محركات وفرص الأتمتة الرئيسية
إن الأتمتة في التكنولوجيا الطبية مدفوعة بالحاجة إلى الدقة والجودة والتنظيم الصارم:
- التصنيع والتجميع الدقيقان: هذا هو جوهر الصناعة. ويتطلب ذلك تشغيلًا عالي الدقة باستخدام آلات CNC، وتجميعًا آليًا للأجهزة المعقدة مثل الروبوتات الجراحية، ومعالجة بالليزر.
- يُعدّ ضبط الجودة والامتثال للوائح التنظيمية من أهمّ العوامل المؤثرة. وتُعتبر الأتمتة ضرورية لتلبية لوائح إدارة الغذاء والدواء الأمريكية الصارمة ومعايير المنظمة الدولية للمقاييس (مثل ISO 13485). كما يُعدّ الفحص الآلي وتسجيل البيانات أمراً بالغ الأهمية لضمان إمكانية التتبع والامتثال.
- غرف التنظيف والبيئات المعقمة: تتطلب العديد من الأجهزة التصنيع والتجميع في غرف تنظيف من فئتي ISO 7 وISO 8. يجب تصميم أنظمة الأتمتة لتتوافق مع هذه الظروف المعقمة لتجنب التلوث.
- التجميع والتعبئة والتغليف ووضع العلامات: تعتبر الأنظمة الآلية للتعبئة والتغليف ووضع العلامات ضرورية لتحقيق الكفاءة وتقليل الأخطاء، وخاصة بالنسبة للعناصر ذات الاستخدام الواحد بكميات كبيرة ومجموعات الاختبار.
- أتمتة المختبرات: يعتمد البحث في مجال التكنولوجيا الحيوية وعلوم الحياة بشكل كبير على الأنظمة الآلية للقيام بمهام مثل استخراج وتحليل عينات الحمض النووي.
الآثار الاستراتيجية
في صناعة الأجهزة الطبية، لا يكمن الدافع الرئيسي للأتمتة في خفض التكاليف، بل في الحد من المخاطر، وتحديدًا مخاطر عيوب التصنيع وعدم الامتثال للوائح. تخضع هذه الصناعة لإشراف دقيق من قِبل إدارة الغذاء والدواء الأمريكية (FDA) والهيئات الدولية (ISO 13485). قد يؤدي أي خلل في الامتثال إلى سحب المنتجات من الأسواق، وفرض غرامات، وإلحاق ضرر بسمعة الشركة يفوق بكثير أي توفير في تكاليف العمالة. غالبًا ما تكون هذه المنتجات منقذة للحياة (كالغرسات والأدوات الجراحية)، لذا فإن دقة التصنيع وجودته أمران لا غنى عنهما. توفر الأتمتة مستوى من الاتساق وإمكانية التتبع يستحيل تحقيقه بالعمليات اليدوية. تؤكد دراسات الحالة على "عمليات الجودة المُثبتة"، و"جودة المنتج التي لا تشوبها شائبة"، والالتزام بـ"معايير صارمة". لذلك، يجب أن تركز استراتيجية التسويق والمبيعات لهذا القطاع على الجودة والدقة والموثوقية، والقدرة على توفير سجلات بيانات شاملة لعمليات التدقيق التنظيمي. الرسالة هي: "أتمتتنا تحمي أعمالك ومرضاك"، وليس فقط "أتمتتنا توفر لك المال".
علاوة على ذلك، يُمثل مُصنّعو العقود (CMs) نقطة دخول استراتيجية رئيسية إلى سوق الأجهزة الطبية. ويعتمد هذا القطاع بشكل كبير على مُصنّعي العقود المتخصصين مثل Evolve وPathway وViant. يخدم هؤلاء المُصنّعون شريحة واسعة من العملاء، بدءًا من الشركات الناشئة وصولًا إلى الشركات العالمية العملاقة. يُمكن لعقد واحد مع مُصنّع عقود أن يُتيح الوصول إلى عشرات خطوط الإنتاج المختلفة والعملاء النهائيين. يتمتع مُصنّعو العقود بخبرة واسعة في مجال التصنيع، ويسعون باستمرار إلى تحقيق ميزة تكنولوجية لكسب العملاء والاحتفاظ بهم. غالبًا ما يكونون أكثر تقبلاً للاستثمارات في أحدث تقنيات الأتمتة مقارنةً بمُصنّعي المعدات الأصلية (OEM) الكبار ذوي البيروقراطية. بدلًا من التركيز فقط على مُصنّعي المعدات الأصلية (OEM) الكبار والمعروفين في مجال الأجهزة الطبية، ينبغي توجيه جزء كبير من تطوير الأعمال نحو بناء شراكات مع مُصنّعي العقود الرائدين في تجمعات كاليفورنيا.
تحليل مفصل: الخدمات اللوجستية وتلبية طلبات التجارة الإلكترونية – العمود الفقري للاقتصاد الرقمي
حجم السوق ومتطلبات البيع بالتجزئة متعدد القنوات
يُساهم تعداد سكان كاليفورنيا الهائل، البالغ 39.5 مليون نسمة، ودورها كبوابة رئيسية للتجارة بين الولايات المتحدة وآسيا، في خلق طلب هائل على خدمات اللوجستيات والتخزين. وقد أدى ازدهار التجارة الإلكترونية إلى زيادة الحاجة إلى مراكز توزيع متعددة القنوات ذات سعة كبيرة وسرعة عالية، قادرة على التعامل مع شحنات التجزئة واسعة النطاق (B2B) والشحنات المباشرة للمستهلك (DTC). وتتميز هذه المرافق بضخامتها: إذ تُدير شركة رايدر مجمعًا يمتد على مساحة تقارب مليوني قدم مربع في مدينة إندستري، بينما تُوفر شركة آيديال فولفيلمنت مساحة تخزين تبلغ 1.8 مليون قدم مكعب. ويؤكد هذا الحجم الهائل على الحاجة الماسة إلى الأتمتة لتحسين استخدام المساحات والعمليات.
تحليل التجمعات الجغرافية: المراكز المجاورة للموانئ والمنطقة الداخلية
يركز قطاع الخدمات اللوجستية في كاليفورنيا على التجمعات الجغرافية الاستراتيجية التي تم تحسينها لتدفق البضائع:
- مجمع موانئ لوس أنجلوس/لونغ بيتش وأوكلاند: يُعدّ القرب من موانئ لوس أنجلوس ولونغ بيتش وأوكلاند أمرًا بالغ الأهمية لأعمال الاستيراد والتصدير. تقوم شركات الخدمات اللوجستية الخارجية (3PL) مثل ويبر لوجستيكس ودي سي إل لوجستيكس بتحديد مواقع مراكز التوزيع الخاصة بها استراتيجيًا بالقرب من هذه الموانئ والمطارات الرئيسية (سان فرانسيسكو الدولي، سان خوسيه سيتي) لتسريع تدفق البضائع.
- إمباير الداخلية (مقاطعات ريفرسايد/سان برناردينو): على الرغم من عدم تفصيلها بشكل صريح في المقتطفات، إلا أن هذه المنطقة هي أكبر وأهم مركز لوجستي وتوزيع في أمريكا الشمالية، حيث تخدم سوق جنوب كاليفورنيا الضخم.
- مقاطعة لوس أنجلوس (مدينة الصناعة): مركز رئيسي للتخزين والتوزيع، يضم مرافق كبيرة لشركات مثل رايدر.
نبذة عن اللاعبين الرئيسيين (العملاء المحتملين)
العملاء الرئيسيون لأنظمة أتمتة المستودعات هم كبار مزودي خدمات اللوجستيات وتجار التجزئة:
- مقدمو خدمات الطرف الثالث الرئيسيون: ويبر لوجستيكس، ودي سي إل لوجستيكس، ورايدر، وآيديال فولفيلمنت هم اللاعبون الرئيسيون الذين يبحثون باستمرار عن حلول تكنولوجية لتحسين خدماتهم وخفض التكاليف.
- كبار تجار التجزئة وشركات الشحن: تُعدّ أمازون لاعباً رئيسياً بأكثر من 170 ألف موظف في الولاية. ورغم أن أمازون تُطوّر تقنيات الأتمتة الخاصة بها، إلا أنها تدفع قطاع الخدمات اللوجستية بأكمله نحو الأتمتة للحفاظ على قدرته التنافسية.
- مقدمو خدمات التوزيع المتخصصون: الشركات التي تركز على احتياجات محددة مثل الأطعمة والمشروبات (مع تتبع الدفعات) أو التجميع هي أيضًا أهداف رئيسية لحلول الأتمتة المخصصة.
محركات وفرص الأتمتة الرئيسية
إن الطلب على الأتمتة في مجال الخدمات اللوجستية مدفوع بالحاجة إلى السرعة والدقة والكفاءة:
- أنظمة التخزين والاسترجاع الآلية (AS/RS): ضرورية لزيادة كثافة التخزين في العقارات باهظة الثمن وللوصول السريع إلى المخزون.
- انتقاء وتعبئة الطلبات بواسطة الروبوتات: يعد استخدام الروبوتات التعاونية أو الروبوتات المتنقلة لدعم أو استبدال منتقي الطلبات البشريين مجالًا مهمًا للاستثمار لزيادة السرعة والدقة ومعالجة نقص العمالة.
- أنظمة النقل والفرز: تعتبر أنظمة النقل عالية السرعة وأجهزة الفرز الآلية بمثابة شريان الحياة لكل مركز توزيع حديث، وهي ضرورية لنقل آلاف الطرود في الساعة.
- برنامج التحكم في تدفق المواد (WCS/WES): هو بمثابة "العقل المدبر" الذي يتحكم في الأجهزة. ويُعدّ توفير حل متكامل وشامل للأجهزة والبرامج ميزة تنافسية رئيسية.
- الخدمات اللوجستية العكسية (المرتجعات): تُعدّ إدارة الكميات الكبيرة من مرتجعات التجارة الإلكترونية تحديًا تشغيليًا كبيرًا. وتزداد الحاجة إلى الأنظمة الآلية لفرز ومعالجة البضائع المرتجعة.
الآثار الاستراتيجية
يشهد الطلب على أتمتة المستودعات في كاليفورنيا نموًا مطردًا مدفوعًا بحقيقة مادية لا جدال فيها: فالولاية هي نقطة الدخول الرئيسية للبضائع القادمة من آسيا والمتجهة إلى سوق أمريكا الشمالية بأكمله. وتُعد موانئ لوس أنجلوس ولونغ بيتش من بين أكثر الموانئ ازدحامًا في نصف الكرة الغربي. تصل البضائع إلى هذه الموانئ، حيث تخضع للمعالجة والتوزيع. وتُبرز شركة ويبر لوجستيكس خدماتها اللوجستية للموانئ، والتي تنقل البضائع من موانئ لوس أنجلوس ولونغ بيتش وأوكلاند إلى مراكز التوزيع التابعة لها. ويُشكل الحجم الهائل للبضائع المتدفقة عبر هذه البوابة ضغطًا مستمرًا لزيادة الإنتاجية والسرعة والكفاءة، وهو ضغط لا يتأثر بالدورات الاقتصادية قصيرة الأجل. ولذلك، يُمثل قطاع الخدمات اللوجستية في كاليفورنيا سوقًا مستقرة وطويلة الأجل ومتنامية باستمرار للأتمتة، وهو أقل عرضة لدورات الازدهار والركود من قطاعات التكنولوجيا أو الدفاع. ويُعد الاستثمار فيه بمثابة عائد استثماري طويل الأجل.
علاوة على ذلك، يتسم سوق خدمات الطرف الثالث اللوجستية (3PL) بمنافسة شديدة، مما يُجبر مزودي هذه الخدمات على تطبيق الأتمتة ليس فقط لزيادة الكفاءة، بل أيضاً كضرورة تنافسية لكسب العملاء والاحتفاظ بهم. تتنافس شركات 3PL على السعر والسرعة والدقة. تُعلن شركة DCL Logistics عن نسبة شحن وتوصيل دقيقة تصل إلى 99.8%، بينما تعد شركة Ideal Fulfillment بنسبة معالجة تتجاوز 99.9% في الوقت المحدد. لا يمكن تحقيق هذه النسب إلا من خلال مستوى عالٍ من الأتمتة. يُطالب العملاء (تجار التجزئة، وعلامات التجارة الإلكترونية) بأعلى معايير الجودة، ويتعين على شركات 3PL تلبية متطلبات الامتثال الصارمة في قطاع التجزئة ومتطلبات التوجيه لتجنب عمليات رد المبالغ المدفوعة الباهظة. تُعد الأتمتة عنصراً أساسياً لضمان الامتثال. تُسوّق شركات 3PL قدراتها التقنية بوضوح، مثل بوابات العملاء المتكاملة والتقارير الآلية، باعتبارها عوامل تمييز رئيسية. لذلك، يجب أن يركز نهج المبيعات لشركات 3PL على كيفية تحويل حلول الأتمتة إلى نقطة بيع فعّالة لعملائها النهائيين. لا يبيع مزود الأتمتة مجرد آلة، بل يبيع ميزة تنافسية في سوق شديدة التنافس.
تحليل مفصل: معالجة الأغذية والمشروبات - أتمتة سلة خبز أمريكا
الجمع بين الزراعة والتصنيع المتقدم
تفتخر كاليفورنيا بأعلى إنتاجية زراعية بين الولايات الأمريكية، إذ تنتج أكثر من نصف الفواكه والخضراوات والمكسرات في البلاد. ويُغذي هذا الإنتاج الزراعي الهائل صناعةً واسعةً لتصنيع الأغذية. ويُعدّ تصنيع الأغذية والمنتجات ذات الصلة ثاني أكبر قطاع صناعي في الولاية من حيث التوظيف، حيث يستوعب 13% من القوى العاملة. وتتجه هذه الصناعة بشكل متزايد نحو الأتمتة والذكاء الاصطناعي لمعالجة نقص العمالة، وتحسين الكفاءة، والامتثال لمعايير النظافة الصارمة.
تحليل التجمعات الجغرافية: الوادي الأوسط وقربه من المراكز الحضرية
تتمتع صناعة تجهيز الأغذية في كاليفورنيا بموقع جغرافي استراتيجي:
- الوادي الأوسط: باعتباره قلب الزراعة في كاليفورنيا، يُعد هذا الوادي مركزًا طبيعيًا لمصانع المعالجة الأولية. وتُبرز شركة AC Technology Solutions موقعها في "الوادي الأوسط الخصب" لدعم شركات الفاكهة والألبان والجبن والخضراوات.
- المناطق المحيطة بالمدن (بيكرسفيلد، إرفاين، سيريتوس، أوكلاند): غالبًا ما تتم عمليات المعالجة الثانوية والتعبئة والتغليف والتوزيع بالقرب من المراكز السكانية واللوجستية الرئيسية. وقد رسّخت شركات أتمتة العمليات، مثل Elite Automation (بيكرسفيلد) وFood Automation Inc. (إرفاين، سيريتوس)، وجودها في هذه المناطق الاستراتيجية. يقع المقر الرئيسي لشركة Pacific Farms في أوكلاند.
نبذة عن اللاعبين الرئيسيين ومزودي خدمات الأتمتة المتخصصين
يتميز السوق بمزيج من شركات الأغذية الكبيرة وموردي الأتمتة المتخصصين:
- شركات الأغذية والمشروبات الكبيرة: على الرغم من عدم ذكر الشركات المصنعة الكبيرة بنفس القدر من التفصيل كما هو الحال في القطاعات الأخرى، إلا أن وجود شركات عملاقة مثل شركة بيبسيكو والحجم الهائل للسوق يشير إلى وجود جميع شركات الأغذية الوطنية والعالمية الكبرى.
- منتجو الأطعمة المتخصصة: تشتهر سان فرانسيسكو بمشهدها الغذائي الحرفي مع شركات مثل بلو بوتل كوفي وأنكور بروينغ.
- مقدمو خدمات الأتمتة المتخصصة: شركة Food Automation Inc.، وشركة Elite Automation & Electrical Services، وشركة AC Technology Solutions هي جهات فاعلة رئيسية تركز على هذه الصناعة الرأسية.
- مقدمو خدمات المعالجة بالضغط العالي (HPP): قطاع متخصص ولكنه ينمو مع ذلك، مع شركات مثل CalPack Foods و HPP Los Angeles.
محركات وفرص الأتمتة الرئيسية
تتسم الأتمتة في صناعة الأغذية بالتنوع وتغطي عملية الإنتاج بأكملها:
- أتمتة العمليات: تُعد أنظمة التنظيف في الموقع (CIP) والجرعات والبسترة بالغة الأهمية. وتُستخدم الروبوتات في عمليات التقطيع وإزالة العظام والفرز.
- التعبئة والتغليف والتعبئة على المنصات: يُعدّ هذا المجال الأكبر لتطبيقات الروبوتات في صناعة الأغذية، حيث تبلغ حصته السوقية 29.8%. وتُستخدم روبوتات SCARA وروبوتات العنكبوت في عمليات الالتقاط والوضع عالية السرعة.
- مراقبة الجودة والنظافة: يُعدّ التشغيل الآلي أمراً بالغ الأهمية للحدّ من الاحتكاك البشري وخطر التلوث، ولضمان الامتثال للوائح إدارة الغذاء والدواء الأمريكية. وتُستخدم معالجة الصور والذكاء الاصطناعي في عمليات الفحص.
- إمكانية التتبع (تتبع الدفعات): الأنظمة الآلية مطلوبة لتتبع الدفعات وتواريخ انتهاء الصلاحية، وهي وظيفة حاسمة لسلامة الأغذية وإدارة المخزون.
الآثار الاستراتيجية
إنّ الدافع الرئيسي للأتمتة في صناعة الأغذية بكاليفورنيا هو التقاء قوتين هائلتين: حجم الإنتاج الضخم والنقص المستمر في الأيدي العاملة. فالإنتاج الزراعي في كاليفورنيا هائل، مما يخلق تدفقًا هائلاً ومستمرًا من المواد الخام التي تحتاج إلى معالجة. وفي الوقت نفسه، تعاني هذه الصناعة من نقص متزايد في العمالة الماهرة للقيام بالمهام المتكررة والشاقة. هذه مشكلة هيكلية يصعب حلها. توفر الأتمتة حلاً مباشرًا لهذه المعضلة، مما يمكّن الشركات من الحفاظ على الإنتاج وتوسيعه دون الحاجة إلى زيادة عدد موظفيها. العائد على الاستثمار واضح: على المدى الطويل، تقلل الأتمتة تكاليف العمالة، وتزيد الإنتاجية، وتضمن التشغيل على مدار الساعة. هذا سوق مدفوع بالطلب. إنّ جدوى الأتمتة ليست مجرد تكهنات؛ بل هي حل مباشر لمعضلة تشغيلية حرجة. يجب أن تكون رسالة المبيعات: "نحن نحل مشكلة العمالة لديكم ونطلق العنان لطاقتكم الإنتاجية."
في الوقت نفسه، يتسم سوق أتمتة معالجة الأغذية بتخصصه العالي، ويتطلب خبرة معمقة في لوائح سلامة الأغذية (إدارة الغذاء والدواء الأمريكية، وقانون الحليب المبستر) وعمليات محددة (مثل التنظيف في المكان، والمعالجة بالضغط العالي). وتُعلن شركات مثل "فود أوتوميشن" صراحةً عن خبرتها في لوائح إدارة الغذاء والدواء الأمريكية وقانون الحليب المبستر، ما يُعدّ عاملاً أساسياً للتميز. يجب أن تكون المواد المستخدمة في الآلات صالحة للاستخدام مع الأغذية، وأن يسمح تصميمها بتنظيفها بسهولة ودقة لمنع التلوث. ولكل نوع من أنواع الأغذية (مثل اللحوم والفواكه والخضراوات والمشروبات) متطلبات معالجة ومناولة خاصة به. ولا يُمكن لمزود أتمتة عامة أن ينجح بسهولة في هذا القطاع. ويتعين على أي شركة ألمانية ترغب في دخول هذا السوق إما اكتساب هذه المعرفة المتخصصة أو التعاون مع خبير محلي مثل "فود أوتوميشن" أو "إيليت أوتوميشن". ويُعدّ وجود وحدة أعمال متخصصة تضم مهندسين مُدرّبين في علوم الأغذية والامتثال للوائح أمراً ضرورياً.
🎯🎯🎯 استفد من خبرة Xpert.Digital الواسعة والمتعددة الجوانب في باقة خدمات شاملة واحدة | تطوير الأعمال، البحث والتطوير، الواقع الممتد، العلاقات العامة، وتحسين الظهور الرقمي

استفد من خبرة Xpert.Digital الواسعة والمتعددة الجوانب في باقة خدمات شاملة | البحث والتطوير، والواقع الممتد، والعلاقات العامة، وتحسين الظهور الرقمي - الصورة: Xpert.Digital
تتمتع شركة Xpert.Digital بمعرفة متعمقة في مختلف القطاعات، مما يُمكّننا من تطوير استراتيجيات مُصممة خصيصًا لتتوافق بدقة مع متطلبات وتحديات قطاع السوق الخاص بكم. ومن خلال التحليل المستمر لاتجاهات السوق ومتابعة تطورات القطاع، نستطيع اتخاذ إجراءات استباقية وتقديم حلول مبتكرة. إن الجمع بين الخبرة والكفاءة يُولّد قيمة مضافة ويمنح عملاءنا ميزة تنافسية حاسمة.
للمزيد من المعلومات، انقر هنا:
تحليل استراتيجي للصناعة: استثمارات الأتمتة في ستة قطاعات رئيسية في كاليفورنيا
التوليف الاستراتيجي: تحليل مقارن وتوصيات لدخول السوق
تحليل مقارن للصناعات المستهدفة لاستثمارات الأتمتة
يُشكّل الجدول التالي جوهر التحليل الاستراتيجي، إذ يُقدّم مقارنة واضحة ومُستندة إلى البيانات بين القطاعات الستة المستهدفة، وذلك بناءً على معايير القرار الرئيسية. ويُمكّن هذا الجدول صُنّاع القرار من تقييم مزايا وعيوب كل قطاع بصريًا، ومواءمة الفرص مع قدرات شركاتهم. تُقدّم هذه النظرة العامة المقارنة ملخصًا للتحليل المُفصّل السابق في صيغة واحدة مُوجزة، وتُسهّل النقاش الاستراتيجي حول تخصيص الموارد.
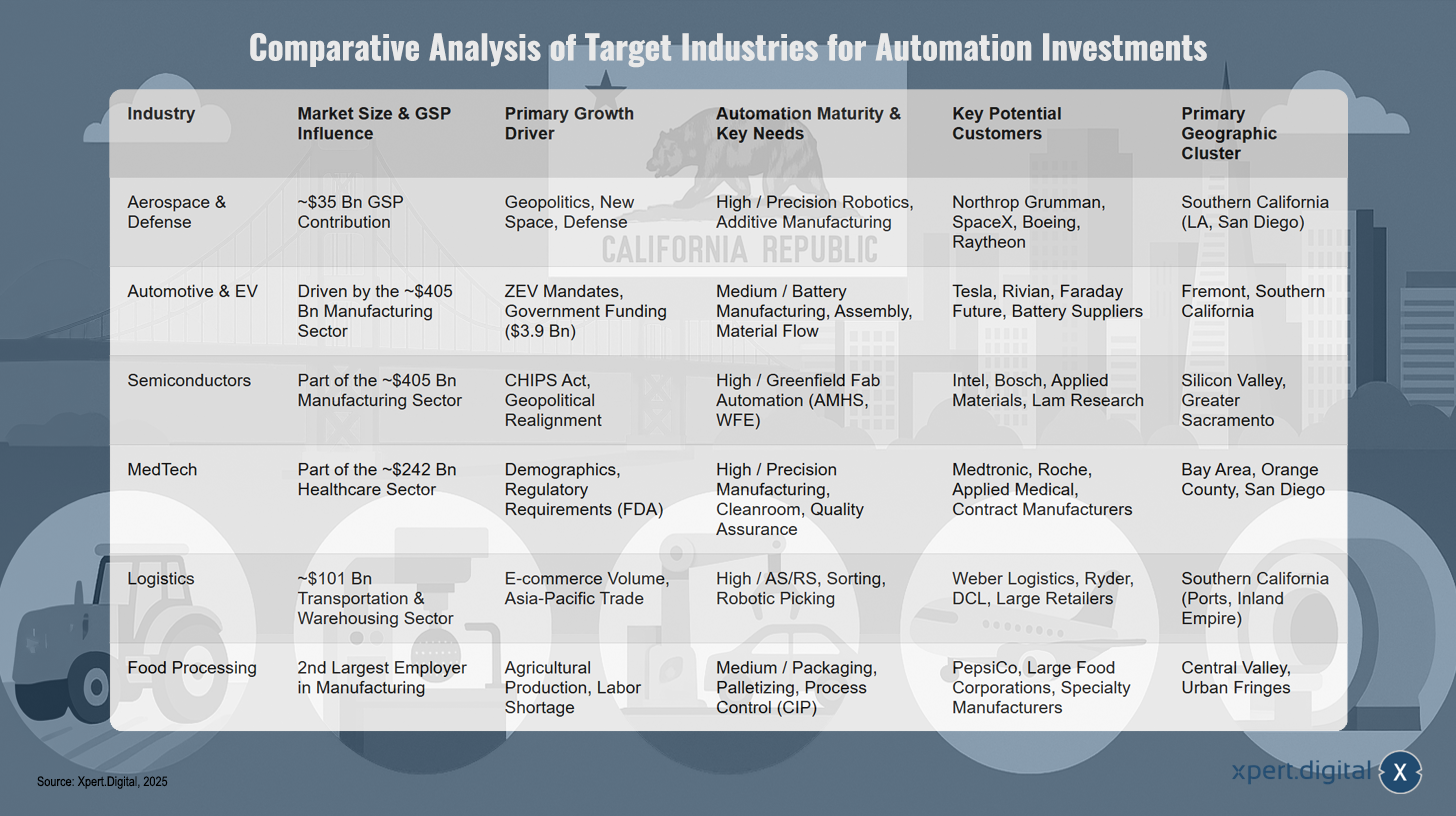
تحليل مقارن للقطاعات المستهدفة لاستثمارات الأتمتة – الصورة: Xpert.Digital
يكشف تحليل مقارن للقطاعات المستهدفة لاستثمارات الأتمتة عن اختلافات جوهرية في حجم السوق، ومحركات النمو، ومستوى نضج الأتمتة. يساهم قطاع صناعة الطيران والفضاء بحوالي 35 مليار دولار في الناتج المحلي الإجمالي، ويتأثر بشكل أساسي بالعوامل الجيوسياسية، وتقنيات الفضاء الحديثة، والدفاع. وبفضل مستوى نضجه العالي في مجال الأتمتة، يركز هذا القطاع على الروبوتات الدقيقة والتصنيع الإضافي، مع وجود عملاء محتملين رئيسيين مثل نورثروب غرومان، وسبيس إكس، وبوينغ، ورايثيون، في جنوب كاليفورنيا (لوس أنجلوس، وسان دييغو).
يعتمد قطاع السيارات والمركبات الكهربائية على قطاع التصنيع الذي تبلغ قيمته حوالي 405 مليارات دولار، حيث تُعدّ متطلبات المركبات عديمة الانبعاثات والتمويل الحكومي البالغ 3.9 مليار دولار من أهم محركات النمو. ومع مستوى متوسط من الأتمتة، ينصبّ التركيز على تصنيع البطاريات وتجميعها وتدفق المواد. وتُعتبر شركات تسلا وريفيان وفاراداي فيوتشر وموردي البطاريات من العملاء الرئيسيين الذين يتركزون في فريمونت وجنوب كاليفورنيا.
تستفيد صناعة أشباه الموصلات، التي تُشكّل جزءًا من قطاع التصنيع الذي تبلغ قيمته 405 مليارات دولار، من قانون CHIPS وإعادة تنظيم المشهد الجيوسياسي. وبفضل نضجها العالي في مجال الأتمتة، تُركّز هذه الصناعة على أتمتة المصانع الجديدة، بما في ذلك أنظمة مناولة المواد الآلية (AMHS) وأنظمة تجهيز المصانع بالآلات (WFE). وتُعدّ شركات إنتل وبوش وأبلايد ماتيريالز ولام ريسيرش من أبرز الشركات العاملة في وادي السيليكون ومنطقة ساكرامنتو الكبرى.
تعتمد التكنولوجيا الطبية، التي تُشكّل جزءًا من قطاع الرعاية الصحية الذي تبلغ قيمته 242 مليار دولار، على التغيرات الديموغرافية ومتطلبات إدارة الغذاء والدواء الأمريكية. وبفضل مستوى عالٍ من الأتمتة، تُركّز هذه التكنولوجيا على التصنيع الدقيق، وبيئات غرف الأبحاث النظيفة، وضمان الجودة. وتتواجد شركات مثل ميدترونيك، وروتش، وأبلايد ميديكال، بالإضافة إلى شركات التصنيع المتعاقدة، في منطقة خليج سان فرانسيسكو، ومقاطعة أورانج، وسان دييغو.
يُقدّر حجم قطاع الخدمات اللوجستية بـ 101 مليار دولار أمريكي في مجال النقل والتخزين، مدفوعًا بحجم التجارة الإلكترونية والتجارة في منطقة آسيا والمحيط الهادئ. وبفضل مستوى عالٍ من الأتمتة، يركز هذا القطاع على التخزين والاسترجاع الآليين (AS/RS)، والفرز، وأنظمة انتقاء الطلبات الآلية. وتتخذ شركات ويبر لوجستيكس، ورايدر، ودي سي إل، وكبرى شركات التجزئة من جنوب كاليفورنيا (الموانئ، منطقة إنلاند إمباير) مقرًا لها.
يُعدّ قطاع تصنيع الأغذية ثاني أكبر قطاع موظِّف في الصناعة التحويلية، ويعتمد نموه على الإنتاج الزراعي ونقص العمالة. ومع مستوى متوسط من الأتمتة، ينصبّ التركيز على التعبئة والتغليف، والتخزين على المنصات، وعمليات التنظيف الآلي. وتنشط شركات بيبسيكو، وشركات الأغذية الكبرى، ومصنّعو الأغذية المتخصصة في وادي سان جواكين والمناطق الحضرية المحيطة به.
تصنيف القطاعات حسب الفرص: الإمكانات قصيرة الأجل مقابل الإمكانات طويلة الأجل
يتطلب التقييم الاستراتيجي للفرص التمييز بين الإمكانات قصيرة المدى والإمكانات طويلة المدى:
- على المدى القريب (1-3 سنوات): صناعة أشباه الموصلات وبطاريات السيارات الكهربائية. يشهد هذان القطاعان نموًا مدفوعًا بضخ رؤوس أموال ضخمة وفورية من الحكومات الفيدرالية وحكومات الولايات. يُتيح قانون CHIPS وبرامج تحفيز المركبات عديمة الانبعاثات فرصًا عاجلة وواسعة النطاق لإنشاء مصانع جديدة كليًا. الشركات القادرة على التحرك بسرعة وتقديم حلول شاملة لهذه المنشآت الجديدة لديها فرصة للفوز بعقود كبيرة.
- على المدى البعيد (أكثر من خمس سنوات): الخدمات اللوجستية، والتكنولوجيا الطبية، وتصنيع الأغذية. وتعتمد هذه القطاعات على قوى اقتصادية هيكلية أساسية، كحجم التجارة، والتغيرات الديموغرافية، ونقص العمالة. وتضمن هذه العوامل طلبًا مستقرًا ومستمرًا على الأتمتة لعقود قادمة. قد تكون الاستثمارات في هذه القطاعات تدريجية، لكنها أكثر استقرارًا وأقل تأثرًا بالتقلبات السياسية. أما صناعة الطيران والفضاء، فتقع في مكان ما بينهما، إذ تجمع بين مشاريع دفاعية عاجلة وطموحات فضائية طويلة الأمد.
التوصية الاستراتيجية: الاستفادة من ميزة "الصناعة 4.0" في السوق الأمريكية من أجل "التصنيع الذكي"
بالنسبة للشركات الألمانية، تكمن الميزة الاستراتيجية الفريدة في توظيف خبراتها. بدأت مبادرة "التصنيع الذكي" الأمريكية ومبادرة "الصناعة 4.0" الألمانية كجهود متوازية. ومع ذلك، تشير التحليلات إلى أن النهج الألماني أكثر شمولية وتوجهاً نحو الأنظمة، بينما يركز النهج الأمريكي غالباً على تقنيات أو تطبيقات محددة. وتلعب ألمانيا دوراً رائداً في مجال الأتمتة، إذ تتمتع بأعلى كثافة للروبوتات في أوروبا، وتحظى الآلات الألمانية بسمعة ممتازة في الولايات المتحدة، التي تُعد أهم سوق تصدير للهندسة الميكانيكية الألمانية.
لذا، لا ينبغي لشركة ألمانية أن تسوّق نفسها كمجرد مورد للآلات، بل عليها أن تتبوأ مكانة الشريك الاستراتيجي الذي يقدم رؤية شاملة ومتكاملة لـ "الصناعة 4.0" للعملاء الأمريكيين. ويشمل ذلك تقديم الاستشارات حول دمج تكنولوجيا التشغيل (OT) وتكنولوجيا المعلومات (IT)، وتكامل البيانات، والتوائم الرقمية، وتطوير أنظمة إنتاج ذكية وقابلة للتكيف. هذا النهج يميز الشركة عن منافسيها الأمريكيين الذين قد يقدمون حلولاً جزئية فقط، ويتماشى تماماً مع احتياجات الشركات التي تبني مصانع جديدة معقدة، مثل مصانع أشباه الموصلات.
ذو صلة بهذا الموضوع:
توصيات مصممة خصيصًا لدخول السوق والتوسع فيه
بناءً على التحليل الكامل، يُوصى باتباع الخطوات المحددة التالية لدخول السوق أو التوسع بنجاح في كاليفورنيا:
- الأولوية: ركّز الجهود الأولية على قطاعي أشباه الموصلات وبطاريات السيارات الكهربائية للاستفادة من طفرة الاستثمار الحالية. يوفر هذان القطاعان أكبر فرص الاستثمار الجديدة على المدى القصير.
- تأسيس حضور فعلي: افتح مكتبًا للمبيعات والهندسة والخدمات في كل من شمال كاليفورنيا (لخدمة وادي السيليكون/ساكرامنتو) وجنوب كاليفورنيا (لخدمة قطاعات الطيران والفضاء والخدمات اللوجستية والتكنولوجيا الطبية). يُعدّ القرب من العملاء أمرًا بالغ الأهمية في هذه القطاعات التقنية المتقدمة.
- قم بتطوير فرق متخصصة: شكّل وحدات أعمال مخصصة لأهم قطاعين أو ثلاثة قطاعات مستهدفة، على سبيل المثال، فريق لأتمتة مصانع أشباه الموصلات وفريق لأتمتة الامتثال لتكنولوجيا الأجهزة الطبية. يضمن ذلك توفير الخبرة المتعمقة اللازمة.
- تطبيق نموذج الشراكة: التعاون الفعال مع الشركات المحلية المتخصصة في تكامل الأنظمة (خاصة في مجال تصنيع الأغذية) ومساعدة العملاء في الحصول على التمويل الحكومي والفيدرالي. هذا يبني الثقة ويزيل العقبات أمام دخول العملاء إلى السوق.
- تسويق رؤية "الصناعة 4.0": وضع الشركة كقائد فكري وشريك استراتيجي في بناء الجيل القادم من "المصانع الذكية" والاستفادة من السمعة الممتازة للهندسة الميكانيكية الألمانية لتبرير القيمة المتميزة.
إكس بيبر إيه آي إس - مركز البحث والتطوير لتطوير الأعمال والتسويق والعلاقات العامة والمحتوى
إمكانيات تطبيق XPaper AIS لتطوير الأعمال والتسويق والعلاقات العامة ومركزنا الصناعي (المحتوى) - الصورة: Xpert.Digital
كُتبت هذه المقالة بخط اليد. استخدمتُ أداة البحث والتطوير التي طورتها بنفسي، "إكس بيبر"، والتي أستخدمها بشكل أساسي لتطوير الأعمال التجارية العالمية بـ ٢٣ لغة. أُجريت تحسينات أسلوبية ونحوية لجعل النص أكثر وضوحًا وسلاسة. يتولى فريق التحرير اختيار الموضوع، وكتابة المسودة، وجمع المصادر والمواد.
تعتمد XPaper News علىتقنية البحث بالذكاء الاصطناعي)، وتختلف اختلافًا جوهريًا عن تقنية تحسين محركات البحث (SEO). ومع ذلك، يشترك كلا النهجين في هدف واحد هو إتاحة المعلومات ذات الصلة للمستخدمين - تقنية البحث بالذكاء الاصطناعي من جانب البحث، وتحسين محركات البحث من جانب المحتوى.
كل ليلة، يقوم XPaper بتحليل آخر الأخبار من جميع أنحاء العالم من خلال تحديثات مستمرة على مدار الساعة. بدلاً من إنفاق آلاف اليورو شهريًا على أدوات معقدة وعامة، قمتُ بإنشاء أداة خاصة بي للبقاء على اطلاع دائم في عملي في مجال تطوير الأعمال. يشبه نظام XPaper الأدوات المستخدمة في القطاع المالي، والتي تجمع وتحلل عشرات الملايين من نقاط البيانات كل ساعة. في الوقت نفسه، لا يقتصر استخدام XPaper على تطوير الأعمال فقط؛ بل يُستخدم أيضًا في التسويق والعلاقات العامة - سواء كمصدر إلهام لإنتاج المحتوى أو لإجراء البحوث اللازمة. تتيح لك الأداة تقييم وتحليل جميع المصادر في جميع أنحاء العالم. بغض النظر عن لغة مصدر البيانات، لا يُمثل ذلك أي مشكلة للذكاء الاصطناعي. نماذج ذكاء اصطناعي متنوعة لهذا الغرض. يُنتج تحليل الذكاء الاصطناعي ملخصات سريعة وواضحة تُظهر ما يحدث حاليًا وأين تكمن أحدث الاتجاهات - ويُقدم XPaper هذه الميزة بـ 18 لغة. يسمح برنامج XPaper بتحليل مجالات موضوعية مستقلة - من المواضيع العامة إلى المواضيع المتخصصة، حيث يمكن مقارنة البيانات وتحليلها مع الفترات السابقة، من بين أمور أخرى.
نحن هنا لخدمتكم - الاستشارات - التخطيط - التنفيذ - إدارة المشاريع
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.