هيئة تنظيم الأوراق المالية تحقق مع شركة إنفيديا – هل تتعثر إنفيديا بسبب ممارساتها التجارية الدائرية؟ – صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
شركة إنفيديا تحت الضغط: ما مدى خطورة الترابطات التي تبلغ قيمتها مليارات الدولارات في مجال الذكاء الاصطناعي؟
طفرة الذكاء الاصطناعي أم دورة مالية؟ لماذا يُمعن المستثمرون النظر في أعمال شركة إنفيديا؟
تموّل شركة Nvidia طفرة الذكاء الاصطناعي لديها من خلال: Nvidia بين أرباح قياسية وتدقيق هيئة الأوراق المالية والبورصات - ما مدى استدامة هذا النمو؟
تستفيد شركة إنفيديا من التوسع العالمي للبنية التحتية للذكاء الاصطناعي بشكل يفوق معظم الشركات الأخرى. لكن دورها لم يعد يقتصر على التوريد، بل باتت تدعم الشركات التي تحتاج إلى رقائقها وقدرات مراكز البيانات الخاصة بها، وذلك من خلال استثماراتها في رأس المال، والتزاماتها الشرائية طويلة الأجل، وضماناتها. وهذا من شأنه تسريع وتيرة التوسع، وفي الوقت نفسه، يؤدي إلى ترابط وثيق بين مخاطر المبيعات، ورأس المال، والتمويل.
أثار تحقيقٌ أجرته مؤخرًا هيئة الأوراق المالية والبورصات الأمريكية (SEC) حول ممارسات شركة إنفيديا المحاسبية مزيدًا من التساؤلات. ولا تزال القضايا المحددة قيد الدراسة وتاريخ بدء التحقيق غير واضحين. ولا يُعدّ التحقيق دليلًا على أي مخالفة تنظيمية. وبالمثل، لم يُثبت بعد أن هياكل التمويل داخل قطاع الذكاء الاصطناعي هي موضوع المراجعة تحديدًا. ومع ذلك، يبرز سؤالٌ هامٌ للمستثمرين: ما مقدار الطلب الناجم عن العملاء القادرين على تمويل استثماراتهم من دخلهم الخاص، وما مقدار الطلب الذي يعتمد على الدعم المالي من داخل منظومة الذكاء الاصطناعي؟
لا يكمن الجواب في التفسير الشامل لازدهار الذكاء الاصطناعي باعتباره دورة مالية مصطنعة، ولا في إيرادات شركة إنفيديا القياسية فحسب. السؤال المحوري هو ما إذا كانت مراكز البيانات والرقائق الممولة تُولّد طلبًا مستدامًا يدفع مقابل الخدمة، وما إذا كانت العوائد المعقولة تبقى بعد خصم تكاليف الكهرباء والتمويل والصيانة واستثمارات الاستبدال الضرورية. (ملاحظة: تم تحويل التهجئة السويسرية إلى التهجئة الألمانية، وتم التحقق من تهجئة المقدمة).
ذو صلة بهذا الموضوع:

إنفيديا تحت الضغط: عندما يصبح رائد سوق الذكاء الاصطناعي ممولاً لازدهاره الخاص
إن أولئك الذين يشاركون في تمويل عملائهم لا يبيعون رقائق إلكترونية فحسب، بل يشترون مخاطرهم أيضاً
تواجه شركة إنفيديا اختبارًا حاسمًا يتجاوز بكثير مجرد تطوير رقائق الذكاء الاصطناعي عالية الأداء. يتمثل السؤال الاقتصادي الرئيسي الآن في مدى استقلالية ومرونة الطلب على البنية التحتية التي يعتمد عليها جزء كبير من ازدهار الذكاء الاصطناعي العالمي. لقد حوّلت حصص الملكية في الشركات العميلة، والتزامات الشراء طويلة الأجل، وضمانات مشاريع مراكز البيانات، شركة تصنيع الرقائق إلى لاعب مالي رئيسي. يمكن لهذا الدور أن يُسرّع النمو. ومع ذلك، قد يعني أيضًا أن مخاطر المبيعات، وخسائر حصص الملكية، والالتزامات المالية، كلها عوامل مؤثرة في آن واحد خلال فترة الركود.
يكتسب هذا التطور أهمية إضافية نظرًا للتحقيق الذي كشفت عنه مؤخرًا هيئة الأوراق المالية والبورصات الأمريكية (SEC) بشأن ممارسات المحاسبة لشركة إنفيديا. ولا تزال تفاصيل المسائل المحاسبية قيد التحقيق وتاريخ بدء المراجعة طي الكتمان. ولا يُعد التحقيق دليلًا على أي مخالفة تنظيمية، كما لم يُثبت بعد أن ترتيبات التمويل ضمن أعمال الذكاء الاصطناعي هي موضوع التحقيق تحديدًا. ومع ذلك، يُسلط هذا الخبر الضوء على قضية حساسة: إذ يحتاج المستثمرون إلى تقييم الإيرادات الناتجة عن طلب العملاء المستقل، والمخاطر المالية الإضافية التي تتحملها إنفيديا خارج نطاق أعمالها التقليدية في مجال تقديم الخدمات.
لذا، يكمن المنظور الأمثل بين طرفين متناقضين. فلا يمكن تجاهل طفرة الذكاء الاصطناعي باعتبارها مجرد مخطط مصطنع لجمع المال، كما أن الإيرادات القياسية لا تكفي لتبديد كل الشكوك حول هيكل تمويلها. والسؤال المحوري هو ما إذا كانت البنية التحتية الجديدة ستولد فوائد اقتصادية أكثر استدامة من تكاليف بنائها وتمويلها وصيانتها المستمرة.
إن أزمة الثقة تغير الطريقة التي ننظر بها إلى الشخصيات التجارية الاستثنائية
في 20 نوفمبر 2026، انخفض سهم شركة إنفيديا مؤقتًا بنحو 12% خلال التداول، ليصل إلى 128.75 دولارًا. وبحلول يوم الخميس السابق، كان السهم قد خسر ما يقارب 22% منذ بداية العام. تمثل نسبة الـ 12% المذكورة تحركًا سعريًا مؤقتًا، ولا ينبغي اعتبارها الخسارة النهائية لليوم. ومع ذلك، يُظهر هذا الانخفاض مدى التغير الكبير في نظرة السوق إلى الشركة.
لا يعتمد ارتفاع القيمة السوقية للشركة على الأرباح المُعلنة مؤخرًا فحسب، بل يشمل أيضًا التوقعات بشأن الأرباح المستقبلية، وفرص النمو، وموثوقية المعلومات المتاحة. وإذا ما اهتز أي من هذه الأسس، فقد تتعرض حتى الشركات القوية تشغيليًا لخسائر كبيرة في قيمتها.
تتداخل عدة عوامل غامضة حاليًا في شركة إنفيديا، تشمل الممارسات المحاسبية، وجودة الطلب المدعوم ماليًا، والتحكم في الالتزامات طويلة الأجل، وحوكمة الشركة بعد رحيل الرئيس التنفيذي جينسن هوانغ الذي شغل المنصب لفترة طويلة. يجب تحليل هذه القضايا بشكل منفصل. فوجود مشكلة في القيادة لا يثبت بالضرورة وجود خطأ محاسبي، كما أن أي صفقة تمويل معقدة لا تعني بالضرورة عدم جدواها الاقتصادية. ومع ذلك، فإن هذه العوامل مجتمعة قد تزيد من علاوة المخاطرة التي يطلبها المستثمرون مقابل حصصهم.
من الناحية الاقتصادية، يعني هذا أنه حتى لو بقيت الأرباح المتوقعة دون تغيير، فإن انخفاض الثقة قد يقلل من قيمتها السوقية الحالية. وإذا أُخذت في الاعتبار أيضًا هوامش الربح المستقبلية المنخفضة أو الأعباء المالية المتزايدة، فإن كلا التأثيرين سيتفاقم.
لذا، فإن سعر السهم ليس حكماً قضائياً ولا تحليلاً شاملاً للشركة. ومع ذلك، فهو يُظهر أن سوق رأس المال لم يعد يُقيّم سرعة نمو الذكاء الاصطناعي فحسب، بل يُركز بشكل متزايد على تمويله، وقابليته للتحقق، ومرونته.
إن أزمة القيادة ذات أهمية اقتصادية، لكنها ليست بديلاً عن تحليل الميزانية العمومية
يُعدّ رحيل جنسن هوانغ حدثًا بالغ الأهمية لشركة إنفيديا، إذ ساهم المؤسس المشارك في صياغة استراتيجية الشركة وفهمها التقني وصورتها العامة لعقود. وبعد الكشف عن علاقات شخصية وادعاءات ذات صلة، استقال من منصبه كرئيس تنفيذي. وتولت المديرة المالية كوليت كريس منصب الرئيس التنفيذي مؤقتًا. وقد قبل مجلس الإدارة استقالة هوانغ واستبعد عودته إلى المنصب الأعلى. لذا، فإنّ تصوير الأمر وكأنه قد حُسم بالفعل لا يعكس بدقة الوضع المعلن.
في التقييم الاقتصادي، لا تُعدّ التفاصيل الخاصة حاسمة. تصبح العلاقات الشخصية ذات صلة عندما تمسّ تضارب المصالح المحتمل، أو خطوط الإبلاغ الداخلية، أو التعامل مع المعلومات السرية، أو استقلالية القرارات التجارية.
يُركز الاهتمام بشكل خاص على صلة أليس هوانغ، المديرة التنفيذية السابقة لشركة ميغاسبيد، ومقرها سنغافورة، والتي كانت من كبار عملاء رقائق إنفيديا. وتُجري السلطات الأمريكية تحقيقًا في انتهاكات محتملة لضوابط التصدير المتعلقة بشركة ميغاسبيد. إضافةً إلى ذلك، توجد مزاعم استخباراتية، لا يمكن اعتبارها حقائق ثابتة. وقد نفت الصين اتهامات التجسس، بينما أكدت ميغاسبيد على شرعية ممارساتها التجارية.
يرتكز الارتباط الاقتصادي بين ثقافة القيادة وقيمة الشركة على الرقابة والثقة. فعندما تستثمر الشركة مبالغ طائلة وتقدم ضمانات طويلة الأجل، يجب أن تكون شفافة في كيفية مراجعة هذه القرارات والموافقة عليها ومراقبتها. وكلما زادت هيمنة قائد واحد على المؤسسة، ازدادت أهمية آليات الرقابة المستقلة.
لذا، يتطلب إجراء تحقيق شامل دراسة المسؤولية الشخصية، وضوابط التصدير، والامتثال الداخلي، والمحاسبة بشكل منفصل. ورغم أن دمج هذه القضايا قد يُثير ضجة إعلامية كبيرة، إلا أنه من المرجح أن يُخفي المخاطر الاقتصادية الحقيقية.
لا تزال أعمال التشغيل قوية بشكل استثنائي
على الرغم من أزمة الثقة، تتمتع شركة إنفيديا بمستوى ربحية غير مسبوق في هذا القطاع. ففي الربع الثاني من السنة المالية 2027، المنتهي في 26 يوليو 2026، حققت الشركة إيرادات بلغت حوالي 96.2 مليار دولار أمريكي، مسجلةً نموًا بنسبة 106% مقارنةً بالفترة نفسها من العام السابق. وساهم قطاع مراكز البيانات بحوالي 89 مليار دولار أمريكي، محققًا نموًا بنسبة 117%. وبلغ هامش الربح الإجمالي 75%، بينما بلغ الربح التشغيلي حوالي 63.7 مليار دولار أمريكي.
هذه الأرقام ضرورية لفهم السياق. لا تعتمد شركة إنفيديا بشكل أساسي على جولات التمويل المستمرة لدعم أعمالها الأساسية، بل تحقق أرباحًا تشغيلية كبيرة، وبالتالي لديها القدرة على دعم أجزاء أخرى من منظومتها المالية.
لم يُظهر الربع التالي في البداية أي تباطؤ تشغيلي ملحوظ. وفي الربع الثالث من السنة المالية 2027، سُجّلت إيرادات بلغت حوالي 115.8 مليار دولار أمريكي وصافي دخل بلغ حوالي 65.3 مليار دولار أمريكي. وبلغت إيرادات مراكز البيانات حوالي 107.6 مليار دولار أمريكي. وبلغ هامش الربح الإجمالي 74.8%.
مع ذلك، لا تُجيب هذه الأرقام على جميع التساؤلات. فقد تتزامن الأرباح المرتفعة للمورد مع صعوبة التمويل لعملائه. وبالمثل، قد يكون الطلب على البنية التحتية مرتفعًا اليوم رغم أن ربحيتها على المدى الطويل لا تزال غير مؤكدة.
هنا يكمن التحدي التحليلي تحديدًا: إذ يمكن أن تتعايش القوة الحقيقية للشركة الحالية مع حالة عدم اليقين المحيطة بالجدوى الاقتصادية لدورة الاستثمار بأكملها. أولئك الذين يركزون فقط على المخاطر يقللون من شأن القوة المالية لشركة إنفيديا. أما أولئك الذين يركزون فقط على المكاسب فقد يغفلون عن مدى التغير الكبير في مستوى المخاطر المستقبلية.
لقد أصبحت سلسلة التوريد شبكة تمويل كثيفة
تبدو علاقة التوريد التقليدية بسيطة: يُسلّم المُصنِّع المنتج، ويدفع العميل ثمنه، ثم يتحمل مخاطر الاستخدام. أما في قطاع البنية التحتية للذكاء الاصطناعي، فإن هذا التقسيم للأدوار أصبح غير مكتمل بشكل متزايد.
تُزوّد شركة إنفيديا مُسرّعات الحوسبة ومُكوّنات الأنظمة الأخرى لمُزوّدي الخدمات السحابية، ومُشغّلي مراكز البيانات، وغيرهم من العملاء. وفي الوقت نفسه، تستثمر الشركة في شركات ضمن منظومة الذكاء الاصطناعي، أو تتحمّل التزامات تُسهّل تمويلها. يحتاج مُطوّرو النماذج إلى قوة حاسوبية، ويُشيّد شركاء البنية التحتية المرافق اللازمة، ويُموّل المُستثمرون المشاريع بناءً على عقود طويلة الأجل مع العملاء.
يُنشئ هذا شبكة من الاعتماد المتبادل. إذ يُمكن لعقد طويل الأجل مع مطوّر نموذج أن يُمكّن من تمويل مركز بيانات. ويقوم مُشغّله بطلب أجهزة من شركة Nvidia. وبدورها، يُمكن لاستثمار أو ضمان من Nvidia أن يُعزّز الملاءة المالية أو الجدارة الائتمانية لشركة مُشاركة.
يخدم هذا الهيكل غرضًا صناعيًا واضحًا. غالبًا ما تفشل مشاريع البنية التحتية الضخمة ليس بسبب مشكلة تقنية واحدة، بل بسبب ضرورة استيفاء عدة شروط مسبقة في آن واحد. فبدون طلب موثوق، لا يوجد تمويل. وبدون تمويل، لا توجد طاقة إنتاجية. وبدون طاقة إنتاجية، لا يستطيع العميل توسيع نطاق منتجاته بشكل كافٍ.
يمكن للدعم المالي أن يحل معضلة التنسيق هذه. إلا أن الأمر يصبح إشكاليًا عندما يستمد الأمن الاقتصادي للمشاركين أساسًا من وعود متبادلة، وقليلًا جدًا من المدفوعات الموثوقة أصلًا من عملاء نهائيين مستقلين. في مثل هذه الحالات، تبدو الشبكة أكثر استقرارًا مما هي عليه في الواقع، نظرًا لخيبة الأمل المشتركة في الطلب. هذا التداخل تحديدًا بين العرض والمشاركة وعلاقات الضمان هو ما يُشكّل النقاش الدائر حول التداول الدائري للذكاء الاصطناعي.
لماذا لا تثبت دورة الأموال صحة المبيعات الوهمية
يشير مصطلح "المعاملة الدائرية" إلى أن الأموال تُنقل ببساطة لخلق نمو مصطنع. ومع ذلك، فإن هذا الاستنتاج ليس مبرراً بالضرورة.
عندما يستثمر المصنّع رأس ماله في عميل، ثم يشتري العميل المعدات التي يحتاجها فعلاً، يصبح كل من الاستثمار والبيع مجديين اقتصادياً. وتتمثل العوامل الحاسمة في تقديم خدمات ملموسة، وعدالة بنود العقد، وتطوير العميل نموذج عمل مستدام.
تُوضّح تجربة فكرية مبسطة الفرق. فإذا استثمر مُورّد معدات مليار دولار أمريكي في مُشغّل يستخدمها لبناء قدرات حاسوبية، ثم يبيع خدمات مربحة باستمرار لعملاء مستقلين، فإن التمويل يُتيح خلق قيمة إنتاجية. مع ذلك، إذا لم يتحقق الطلب الخارجي، ولم يتمكن المُشغّل من طلب معدات جديدة إلا بضخّ المزيد من رأس المال، فإن الاعتماد على التمويل المستمر يزداد.
تُعدّ تدفقات رأس المال، وإيرادات المبيعات، والأرباح ثلاثة مؤشرات متميزة. يستبدل المستثمر المال بحصة في رأس المال. ويتلقى المورّد مدفوعات مقابل المنتجات أو الخدمات. ولا يتضح ما إذا كان الاستثمار سيحتفظ بقيمته لاحقًا، وما إذا كان النظام ككل يحقق أرباحًا، إلا بمرور الوقت.
لذا، فإن السؤال المحوري ليس ما إذا كانت الأموال تعود إلى نقطة منشئها، فهذا يحدث في العديد من سلاسل التوريد. السؤال الأهم هو ما الناتج الاقتصادي الإضافي الذي يتولد على طول هذه السلسلة، ومن يتحمل تكاليفه في نهاية المطاف من إيراداته الخاصة.
وبالمثل، فإن وجود مستثمر مالي جديد ومستقل لن يحل المشكلة الأساسية تلقائيًا. كما يمكن لرأس المال الخارجي أن يمول طاقات إنتاجية غير مربحة بشكل دائم. إن وجود مستثمرين جدد لا يحل محل الطلب المستدام.
يُظهر تمويل OpenAI النطاق الجديد
تتجلى العلاقة المتبادلة بين توفير رأس المال وأعمال البنية التحتية بوضوح في حالة شركة OpenAI. ففي فبراير 2026، أُعلن عن جولة تمويل بقيمة 110 مليارات دولار، خُصص منها 30 مليار دولار لكل من شركتي Nvidia وSoftBank، و50 مليار دولار لشركة Amazon. وبلغت القيمة السوقية للشركة نتيجة لذلك حوالي 840 مليار دولار.
يُعدّ التوقيت عاملاً بالغ الأهمية. فالمفاوضات السابقة بشأن الاستثمارات المحتملة لم تُسفر بعد عن تدفقات رأسمالية نهائية. وبالمثل، فإنّ الإعلان عن مبلغ إجمالي لا يعني بالضرورة توفّر المبلغ كاملاً على الفور. فقد كان التزام أمازون المبدئي 15 مليار دولار، بينما كان مبلغ 35 مليار دولار إضافي مشروطاً بشروط معينة.
في الوقت نفسه، اتفقت أمازون وOpenAI على استخدام قدرة حاسوبية تبلغ 2 جيجاوات تعتمد على رقائق Trainium الخاصة بأمازون. وهذا يربط بشكل مباشر الاستثمار في الأسهم بصفقة بنية تحتية استراتيجية.
بالنسبة لأمازون، يتجاوز هذا الأمر مجرد استثمار مالي. إذ يُمكن للشركة من زيادة استغلال سعة AWS، وتعزيز استخدام رقائق الذكاء الاصطناعي الخاصة بها، وتقوية موقعها التنافسي مع مزودي الخدمات السحابية الآخرين. في المقابل، تدعم Nvidia عميلاً هاماً في مجال الحوسبة الذكية، وتساهم في زيادة قيمته المحتملة.
لا تزال مايكروسوفت جزءًا مهمًا من هذا النظام نظرًا لتعاوناتها القائمة وعلاقاتها السحابية. مع ذلك، لا ينبغي اعتبار هذه العلاقات المتنوعة دليلاً على أن جميع الشركات المذكورة لديها عقود أو مخاطر أو شروط استثمار متطابقة.
حتى إدراج شركة OpenAI المحتمل في سوق الأسهم لن يكون دليلاً اقتصادياً على ربحية نموذج أعمالها. قد يُسهم ذلك في توسيع نطاق الوصول إلى رأس المال وتعزيز نشر المعلومات المالية الموحدة. مع ذلك، سيبقى الاختبار الحقيقي كما هو: يجب أن يُولّد الاستخدام المتزايد بسرعة إيراداتٍ لدعم التطوير والبحث والبنية التحتية على المدى الطويل.
ذو صلة بهذا الموضوع:

تحوّل الاستثمارات فرص البيع إلى مخاطر إضافية على الأصول
يمكن للاستثمارات الاستراتيجية أن تُحقق مزايا كبيرة لشركة إنفيديا. فقد يطلب عميل ناجح المزيد من الأجهزة، مما يُعزز انتشار المنصة، ويزيد في الوقت نفسه من قيمة حصته. وهذا يُتيح لشركة إنفيديا الاستفادة على مستويات متعددة.
هذا التأثير المتعدد يعمل أيضاً في الاتجاه المعاكس. فإذا تعرضت إحدى الشركات المشاركة لضغوط، فقد تعاني شركة إنفيديا في الوقت نفسه من ضعف الطلبات وانخفاض قيمة الاستثمار. وإذا وُجدت ضمانات أو التزامات شراء إضافية، فإن ذلك يُضيف طبقة أخرى من المخاطر.
لأغراض التقييم، من المهم عدم مساواة حيازات الاستثمار بالنفقات الاستثمارية السنوية. تتغير القيمة الدفترية للمحفظة ليس فقط من خلال عمليات الاستحواذ الجديدة، بل أيضاً من خلال عمليات التخارج، ومكاسب وخسائر التقييم.
يُظهر بيان التدفقات النقدية لشركة إنفيديا للنصف الأول من السنة المالية 2027 مشتريات لأدوات حقوق ملكية بقيمة إجمالية تقارب 42.4 مليار دولار. في الوقت نفسه، تم استبعاد مكاسب من هذه الأوراق المالية بقيمة تقارب 23.7 مليار دولار عند مطابقة صافي الدخل مع التدفق النقدي التشغيلي. تُشير هذه الأرقام إلى أن أداء الأرباح يتأثر الآن أيضاً بالأصول المالية.
لا يعني هذا أن أداء الشركة ضعيف، بل يعني ببساطة أن تحليل النتيجة الإجمالية يصبح أكثر صعوبة. فعلى كل من يرغب في تقييم الربحية المستدامة أن يفرق بين الربح الناتج عن مبيعات المنتجات والتغيرات في قيمة محفظة الاستثمار.
حتى كثرة الاستثمارات لا تضمن تنويع المخاطر على نطاق واسع. فإذا كانت العديد من الشركات في المحفظة الاستثمارية تعتمد على أسواق رأس المال نفسها، والعملاء الرئيسيين أنفسهم، والتوقعات نفسها لزيادة الإنفاق على الذكاء الاصطناعي، فإن مخاطرها تبقى مترابطة ترابطاً وثيقاً.
تضمن هذه الضمانات نقل المخاطر دون إخفائها
يتجلى دور إنفيديا المتنامي بشكل أوضح في الضمانات والالتزامات طويلة الأجل. ويُعدّ الدعم المقدم لمجمع مراكز بيانات إس بي إنرجي في مقاطعة بايك بولاية أوهايو بالغ الأهمية. ومن المقرر مبدئياً أن يوفر المشروع حوالي 4.25 جيجاوات من سعة تكنولوجيا المعلومات. ويبلغ الحد الأقصى للضمان 105 مليارات دولار، وهو مرتبط بعقود إيجار طويلة الأجل مع شركة تابعة لشركة أوبن إيه آي.
لا يُعادل هذا الضمان تدفقًا نقديًا فوريًا يتجاوز الحد الأقصى. تشمل العوامل الحاسمة شروط التفعيل، وتقدم المشروع، والشروط، والعائدات المحتملة من استرداد الأصول. في هذا المشروع، تصبح الضمانات ذات صلة تدريجيًا مع اكتمال مراحل البناء الفردية. كل عقد إيجار أساسي مُصمم لمدة 20 عامًا.
من الناحية الاقتصادية، يُحسّن هذا الدعم تمويل مشروعٍ تقع مخاطره في الغالب على عاتق المطور أو المالك أو المُقرض. ويتحمل الشريك الأقوى مالياً جزءاً من عدم اليقين، مما يُسهّل تطوير القدرات المُركّزة على تقنيته.
لكن هذا لا يزيل الخطر، بل يغير فقط وسيلته.
تُعدّ جودة مطالبات الرجوع المحتملة بالغة الأهمية. فإذا كان بإمكان الضامن المطالبة بالسداد من المدين الأصلي بعد الدفع، فإن ذلك لا يُخفف العبء بشكلٍ موثوق إلا إذا ظلّ المدين قادرًا على السداد. ومع ذلك، فإنّ الوضع الاقتصادي الذي يُفعّل الكفالة قد يُضعف أيضًا قيمة مطالبة السداد.
في الربع الثالث، قُدِّر الحد الأقصى للخسائر المالية لشركة إنفيديا الناجمة عن الضمانات المختلفة بنحو 118 مليار دولار. لا يُمثل هذا الرقم خسارة متوقعة أو دفعة فورية، ولكنه يُشير إلى ضرورة توسيع نطاق تحليل الشركة ليشمل جوانب أخرى غير نمو الإيرادات وهوامش ربح الرقائق.
يمكن أن تؤدي التزامات الشراء إلى تحفيز السوق أو استبدال الطلب
إضافةً إلى الضمانات، تُعدّ الالتزامات باستخدام أو شراء سعة الحوسبة السحابية ذات أهمية اقتصادية كبيرة. وقد تمّ توضيح التزامات Nvidia المقابلة لبعض مزوّدي خدمات الحوسبة السحابية للذكاء الاصطناعي، والتي تبلغ حوالي 36 مليار دولار أمريكي، حتى نهاية يوليو 2026. وتمتدّ هذه الالتزامات عادةً على مدى عدّة سنوات. ويمكن تخفيض العبء المتبقي في حال بيع السعة لأطراف ثالثة أو استخدامها من قِبل Nvidia نفسها.
بالنسبة للمشغل، قد يُحدث هذا الاتفاق فرقاً جوهرياً بين مشروع توسعة مجدٍ اقتصادياً وآخر غير قابل للتمويل. فالعميل الموثوق يقلل من حالة عدم اليقين بشأن الإيرادات المستقبلية، ما يُتيح للمقرضين تقييم المشروع بشكل أكثر إيجابية.
يمثل هذا فرصة استراتيجية لشركة إنفيديا: إذ تُسهّل سعة الحوسبة السحابية الإضافية استخدام منصتها، وتُمكّن من زيادة مبيعات الأجهزة. وإذا ما استُخدمت هذه السعة لاحقًا من قِبل عملاء مستقلين، فسيكون هذا الالتزام قد تجاوز عائقًا مؤقتًا أمام دخول السوق.
تنشأ المشكلة عندما يتعذر سداد الدعم لعدم تحقق الطلب المتوقع من أسواق الأطراف الثالثة. في هذه الحالة، يصبح التمويل الأولي بمثابة تحمل دائم لمخاطر استغلال الطاقة الإنتاجية.
لذا، لن يكون المعيار الحاسم هو الحجم المطلق للالتزامات الجديدة فحسب، بل سيكون المؤشر الأكثر دلالة هو مدى سرعة تلبية الالتزامات القائمة من خلال الطلب الفعلي للعملاء، وما هي الفائدة الاقتصادية التي تجنيها شركة إنفيديا من قوة الحوسبة التي تستخدمها فعلياً.
يقدم بيان التدفقات النقدية صورة أكثر تفصيلاً من بيان الأرباح
تتمتع شركة إنفيديا بقوة مالية كبيرة. ففي نهاية يوليو 2026، بلغ رصيدها النقدي وديونها المتداولة علنًا حوالي 56.6 مليار دولار أمريكي، بينما بلغت حقوق ملكيتها ما يقارب 229 مليار دولار أمريكي. وفي النصف الأول من السنة المالية، حققت إنفيديا تدفقات نقدية تشغيلية بلغت حوالي 74.4 مليار دولار أمريكي.
مع ذلك، من المفيد إلقاء نظرة فاحصة على الجدول الزمني. ففي الربع الثاني، تم تعويض صافي الدخل البالغ حوالي 59.7 مليار دولار أمريكي بتدفق نقدي تشغيلي يبلغ حوالي 24.1 مليار دولار أمريكي. أما في الربع السابق، فقد بلغ التدفق النقدي التشغيلي حوالي 50.3 مليار دولار أمريكي.
شملت التغييرات الرئيسية في الربع الثاني تدفقاً نقدياً خارجاً بقيمة 22.3 مليار دولار تقريباً نتيجة تراكم الذمم المدينة ووجود سيولة نقدية إضافية مرتبطة بالمخزون. كما كان لا بد من تعديل مكاسب التقييم من الاستثمارات عند مطابقتها مع التدفقات النقدية التشغيلية.
لا تُثبت هذه الاختلافات وجود أي خلل. فالشركات سريعة النمو غالباً ما تحتاج إلى رأس مال عامل أكبر نظراً لتفاوت مواعيد التسليم والدفع. وهذا تحديداً ما يجعل استمرار نموها أمراً بالغ الأهمية.
إذا زادت المستحقات بشكل مستمر وبسرعة تفوق بكثير النشاط التجاري، فستظهر تساؤلات حول شروط الدفع، وهيكل العملاء، وإمكانية التحصيل. مع ذلك، إذا تحولت هذه المستحقات إلى أصول سائلة بعد فترة ازدهار في التسليم، فقد يكون هذا الضغط مؤقتًا.
وبالمثل، فإن التدفق النقدي الحر المُعلن عنه لا يعني بالضرورة وجود توزيعات نقدية خالية تمامًا من المخاطر. فالاستثمارات الاستراتيجية وعمليات الاستحواذ ومدفوعات الضمانات المستقبلية المحتملة لا تندرج ضمن بعض التعريفات الشائعة للتدفق النقدي الحر. ولذلك، قد تُعلن الشركة عن تدفق نقدي حر مرتفع مع التزامها في الوقت نفسه برأس مال إضافي كبير.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
تسلط CoreWeave الضوء على الفجوة بين النمو والربحية
يوضح CoreWeave لماذا يسير النمو السريع والضغط المالي جنباً إلى جنب
بينما تحقق شركة Nvidia هوامش ربح عالية، يختلف الوضع بالنسبة لمشغلي البنية التحتية المتخصصة. يوضح CoreWeave كيف يمكن أن يتباين نمو الإيرادات ومتطلبات رأس المال وتكاليف التمويل بشكل كبير.
في الربع الثاني من عام 2026، حققت الشركة إيرادات بلغت حوالي 2.575 مليار دولار، أي بزيادة قدرها 112% تقريبًا مقارنةً بالفترة نفسها من العام السابق. وفي الوقت نفسه، تكبدت الشركة خسارة صافية بلغت حوالي 626 مليون دولار. وبلغت مصروفات الفائدة الصافية حوالي 640 مليون دولار، وهو ما يمثل ربع إيرادات الربع تقريبًا.
يُعطي صافي الربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل، والذي يبلغ حوالي 1.51 مليار دولار أمريكي، أو ما يعادل هامش ربح بنسبة 59%، انطباعًا مبدئيًا بكفاءة تشغيلية عالية. مع ذلك، بالنسبة لنموذج أعمال كثيف رأس المال، لا يُجيب هذا المؤشر إلا على جزء من سؤال الربحية.
لا تُعدّ مدفوعات الفائدة تكاليف بسيطة في التوسع المُموّل بالديون بشكل كبير. أما الاستهلاك، فيهدف إلى عكس الاستهلاك الاقتصادي للأصول المستخدمة. إن تجاهل هذين العاملين لا يُقدّم رؤية واضحة حول ما إذا كان رأس المال المُستثمر سيُحقق عائدًا كافيًا على المدى الطويل.
تتضح فجوة التمويل بشكل أكبر في بيان التدفقات النقدية. فقد تم تعويض التدفقات النقدية التشغيلية الداخلة، والتي بلغت حوالي 679 مليون دولار أمريكي، باستثمارات فعالة نقدياً في الممتلكات والمنشآت والمعدات والبرمجيات ذات الصلة، والتي بلغت حوالي 6.422 مليار دولار أمريكي خلال الربع. وبالتالي، بلغ الفرق حوالي 5.74 مليار دولار أمريكي.
قد يكون هذا النقص مبرراً اقتصادياً خلال مرحلة التوسع السريع. ومع ذلك، يجب سدّه من خلال رأس المال السهمي أو القروض أو مصادر تمويل أخرى. والسؤال المحوري هو ما إذا كان التوسع الحالي سيتطور لاحقاً إلى بنية تحتية تُدرّ إيرادات كافية بعد تغطية تكاليف التشغيل والتحديثات اللازمة.
لا يضمن تراكم الطلبات الكبير عائدًا على الاستثمار
في نهاية يونيو 2026، بلغ حجم طلبات المبيعات المتراكمة لشركة كورويف حوالي 104 مليارات دولار. هذه الأرقام مهمة للتخطيط والتمويل، ولكن لا ينبغي الخلط بينها وبين السيولة النقدية المتاحة أو الأرباح المحققة بالفعل.
يشير تراكم الطلبات إلى الإيرادات المستقبلية المتوقعة من العلاقات التعاقدية القائمة. ويعتمد تحصيل المدفوعات وتوقيتها، من بين أمور أخرى، على تقديم الخدمة المتفق عليها في الوقت المحدد، وعلى الشروط التعاقدية السارية.
يُعدّ هذا التمييز بالغ الأهمية لمراكز البيانات. يجب أن تكون المباني، ووصلات الطاقة، وأنظمة التبريد، وتقنية الشبكات، والخوادم متوافقة تقنيًا وزمنيًا. ولن يضمن العقد وحده عدم حدوث تأخيرات في الإنشاء أو نقص في سعة الشبكة.
تواجه شركة أوراكل سؤالاً جوهرياً مماثلاً، على الرغم من أن هيكلها التجاري ووضعها المالي الابتدائي لا يُقارنان بتلك الخاصة بمشغل سحابي متخصص في الذكاء الاصطناعي. يمكن لعقود العملاء الكبيرة طويلة الأجل أن تضمن الاستثمارات، إلا أن قيمتها الاقتصادية تعتمد على التكاليف المرتبطة بها، وتوقيت الدفعات، ومدى التزام الطرف المقابل بتنفيذ التزاماته.
قد يُوفر عميل كبير الحجم، من جهة، ضمانًا للتخطيط، ولكنه، من جهة أخرى، يزيد من الاعتمادية. ففي حال تخلفه عن السداد، يجب تسويق البنية التحتية في مكان آخر. وكلما كان الموقع أكثر توحيدًا وتعددًا في الاستخدامات، كان من الأسهل إيجاد استخدامات بديلة له. مع ذلك، قد تُكبّد التصاميم التقنية المُخصصة للعملاء تكاليف تكييف إضافية.
لذلك، لا يعتمد التقييم فقط على طول دفتر الطلبات، ولكن أيضًا على التدفق النقدي الحر المتوقع بعد كل النفقات الضرورية.
الديون تحول الانحرافات الصغيرة إلى مشاكل كبيرة
في 30 يونيو 2026، سجلت شركة كورويف التزامات بقيمة 35.1 مليار دولار أمريكي تقريبًا من الالتزامات ذات الفائدة (باستثناء عقود الإيجار)، والتزامات بقيمة 16.3 مليار دولار أمريكي تقريبًا من التزامات عقود الإيجار التشغيلية. وقد تم تعويض هذه الالتزامات بحقوق ملكية بقيمة 5 مليارات دولار أمريكي تقريبًا. تختلف التزامات الدين والتزامات الإيجار من الناحية القانونية والاقتصادية؛ لذا، لا ينبغي التعامل معها بشكل عشوائي على أنها بند واحد. ومع ذلك، يمثل كلاهما مطالبات دفع ثابتة.
يمكن أن يؤدي التمويل بالدين إلى زيادة العائد على حقوق الملكية إذا تم استغلال الأصول بشكل جيد وتجاوزت عوائدها تكاليف التمويل. في المقابل، فإنه يزيد من الخسائر إذا كانت الإيرادات أقل من المتوقع.
تنشأ هذه الثغرة من اختلاف تقلبات الإيرادات والمصروفات. فقد تنخفض أسعار تأجير موارد الحوسبة، بينما تبقى مدفوعات الفائدة والإيجار ثابتة في البداية. وبالتالي، قد يشهد المشغل زيادة في الاستخدام، ومع ذلك يواجه ضغوطًا مالية إذا انخفضت الأسعار بوتيرة أسرع من تكاليف الوحدة.
إن اجتماع عوامل ضعف الطلب، وانخفاض قيمة الضمانات، وصعوبة إعادة التمويل، سيشكل مشكلة كبيرة. ولن يؤدي ذلك إلى انخفاض الأرباح الحالية فحسب، بل سيزيد أيضاً من صعوبة إعادة تمويل الالتزامات القائمة.
لذا، لا يمكن تقييم مخاطر توسع الذكاء الاصطناعي بالاعتماد فقط على أسعار الأسهم. فغالباً ما يكون لشروط القروض، وتواريخ استحقاقها، وجداول سدادها، والضمانات التعاقدية تأثير مباشر على قدرة الشركة على المضي قدماً في خططها الاستثمارية.
يحدد العمر الافتراضي للأجهزة متطلبات رأس المال الفعلية
يُعدّ العمر الافتراضي لمسرّعات الذكاء الاصطناعي جزءًا هامًا من تحليل التكلفة والعائد. إذ يمكن للأجيال الأحدث أن توفر أداءً أعلى وكفاءةً أفضل في استهلاك الطاقة. مع ذلك، لا يعني هذا أن الأنظمة القديمة تصبح غير قابلة للاستخدام أو عديمة القيمة فورًا.
يُظهر عقدٌ لسعة A100 يمتد حتى عام 2029 أن حتى عائلة منتجات طُرحت في وقت مبكر من عام 2020 يمكن أن تظل قابلة للتسويق. مع ذلك، لا يعني هذا أن كل جهاز سيُشغّل لمدة تسع سنوات، ولا أن الأجهزة القديمة ستحتفظ بأسعار تأجيرها أو هوامش ربحها الأصلية.
من الناحية الاقتصادية، يجب التمييز بين العمر الافتراضي التقني والعمر الافتراضي الاقتصادي. يمكن لوحدة معالجة الرسومات (GPU) العاملة تقنيًا أن تستمر في أداء المهام. ومع ذلك، فإنها تظل مجدية اقتصاديًا فقط إذا كانت عائداتها تبرر تكاليف الكهرباء والتشغيل وغيرها من التكاليف التي يمكن تجنبها.
بالنسبة للمقرضين، يُعدّ سعر بيع النظام عاملاً مهماً أيضاً. وتعتمد هذه القيمة المتبقية ليس فقط على حالة الجهاز، بل أيضاً على العرض في السوق، وكفاءة استهلاك الطاقة، ودعم البرامج، والطلب على فئة الأداء المعنية.
قد يؤدي ضغط البيع المشترك إلى تقليل قيمة الضمانات بشكل أكبر. فإذا اضطر العديد من المشغلين في وقت واحد إلى التخلص من الأنظمة القديمة أو تصفيتها بسبب صعوبات مالية، فقد لا يكون من الممكن تحقيق القيمة المتبقية المفترضة سابقاً.
لذا، لا ينبغي للتمويل المتحفظ أن يفترض أن كل جيل من الأجهزة سيحقق عوائد عالية مماثلة على مدى سنوات عديدة. في المقابل، سيكون من غير الواقعي أيضاً التخلي تماماً عن جميع المعالجات القديمة بمجرد إصدار جيل جديد.
لا تتوافق عقود العقارات طويلة الأجل تلقائياً مع دورات التكنولوجيا القصيرة
تتألف مراكز بيانات الذكاء الاصطناعي من أصول ذات أعمار افتراضية متفاوتة للغاية. فالأراضي، وهياكل المباني، ووصلات الطاقة عالية الأداء، يمكن أن تظل صالحة للاستخدام لفترة طويلة. أما الخوادم، وتقنيات الشبكات، والمسرعات، فقد تحتاج إلى الاستبدال أو التحديث في وقت أقرب بكثير.
لذا، فإن عقد الإيجار لمدة 20 عامًا لا يضمن بالضرورة أن تعمل المعدات التقنية المثبتة في الأصل بكفاءة اقتصادية خلال نفس الفترة. وقد يتطلب الأمر عدة أجيال من الأجهزة وإجراء تعديلات جوهرية خلال مدة الإيجار.
يؤثر هذا التباين الزمني على تخطيط رأس المال بأكمله. فقد يبدو المشروع جذابًا على مستوى المبنى، ولكنه قد يتطلب تمويلًا إضافيًا نظرًا لظهور استثمارات الاستبدال التقني في وقت أبكر من المتوقع.
يجب أيضًا تقييم القيمة المتبقية وفقًا لمكوناتها. فالموقع الذي يتمتع باتصال شبكي موثوق به قد يظل ذا قيمة اقتصادية حتى لو أصبحت الخوادم المثبتة فيه أقل جاذبية. في المقابل، قد تتطلب بنية التبريد أو الطاقة المتخصصة للغاية تعديلات عند ظهور أنظمة جديدة ذات متطلبات مختلفة.
فيما يخص الضمانات والتمويل، يعني هذا أن جودة الأصول المضمونة لا تقل أهمية عن تكاليف اقتنائها الأصلية. فالنظرة الشاملة للحرم الجامعي بأكمله قد تحجب المخاطر التي لا تتضح إلا عند فصل الأرض والمباني والمرافق وأجهزة الحاسوب.
الكهرباء ليست مجرد عامل تكلفة، بل هي أيضاً حد للنمو
لا يمكن فهم حجم التوسع في مجال الذكاء الاصطناعي دون النظر إلى إمدادات الطاقة. تشير التوقعات إلى أن الطلب العالمي على الكهرباء لمراكز البيانات سيصل إلى حوالي 485 تيراواط/ساعة في عام 2025، بينما تشير التوقعات الرئيسية لعام 2030 إلى حوالي 950 تيراواط/ساعة. ورغم أن هذه التوقعات ليست مضمونة، إلا أنها توضح حجم الطلب الإضافي.
في بعض المشاريع، قد يكون الاتصال السريع بالشبكة أهم من انخفاض سعر الأرض. فالمباني المكتملة والخوادم المُسلّمة لا تُنتج قوة حاسوبية قابلة للتسويق إذا كان مصدر الطاقة غير متوفر أو غير موثوق.
علاوة على ذلك، ثمة مشكلة في التنسيق. فالمستثمرون وشركات الإنشاءات ومشغلو الشبكات وموردي الأجهزة والعملاء يعملون وفق جداول زمنية مختلفة. وإذا تأخر أحد المكونات عن الجدول الزمني، فقد تصبح الأصول الممولة بالفعل غير منتجة.
يجب عدم الخلط بين تحديد سعة مركز البيانات بالجيجاوات والإيرادات أو القدرة الحاسوبية الفعلية. فهو يصف كمية الطاقة الكهربائية. وإذا كان يشير إلى حمل تكنولوجيا المعلومات، فيجب تضمين متطلبات الطاقة للتبريد والمعدات التقنية الأخرى.
كإرشاد تقريبي، تُشير التقديرات إلى أن تكلفة الاستثمار في بنية تحتية متكاملة للذكاء الاصطناعي بقدرة 1 جيجاوات تتراوح بين 50 و60 مليار دولار أمريكي. مع ذلك، تعتمد الأرقام الفعلية بشكل كبير على المعدات والموقع ونطاق الإنشاء والنطاق المحدد. لذا، لا يُغني هذا الإرشاد عن تقدير تفصيلي لتكلفة المشروع.
العامل الحاسم هو العائد لكل وحدة حساب قابلة للاستخدام اقتصاديًا
يمكن إرجاع استدامة توسع الذكاء الاصطناعي على المدى الطويل إلى علاقة بسيطة: يجب أن تغطي الإيرادات الناتجة عن استخدامه إجمالي التكاليف الاقتصادية بمرور الوقت.
لا تشمل هذه التكاليف الكهرباء والموظفين فحسب، بل تشمل أيضًا المعدات والمباني والتبريد والشبكات والتمويل والصيانة واستثمارات الاستبدال وعائدًا معقولًا على رأس المال المستثمر.
وهذا يجعل استغلال الطاقة الإنتاجية مؤشراً رئيسياً. فمع ارتفاع التكاليف الثابتة، غالباً ما يؤدي الاستخدام المدفوع الإضافي إلى تحسين الربحية بشكل ملحوظ. في المقابل، تستمر الطاقة الإنتاجية غير المستغلة في تكبّد التكاليف دون تحقيق إيرادات مقابلة.
في الوقت نفسه، لا يعني الاستخدام التقني العالي بالضرورة تحقيق الربح. فإذا قُدّمت الخدمات بأسعار تغطي التكاليف المتغيرة، ولكنها لا تُسهم بشكل كافٍ في استهلاك رأس المال والتمويل على المدى الطويل، فقد لا يُحقق مركز البيانات المُستغل بالكامل عائدًا كافيًا.
وينطبق وضع مماثل على مستوى مطوري النماذج. فالزيادة الحادة في أعداد المستخدمين لا تكفي إذا ظلت تكلفة تقديم الخدمات باهظة للغاية أو إذا كان جزء كبير من الاستخدام بالكاد يحقق ربحاً.
لذا، يجب أن يُترجم الأثر الإيجابي للذكاء الاصطناعي إلى طلب مُجدٍ. فالشركة التي تُخفّض التكاليف، أو تُقلّص أوقات التطوير، أو تُحقق إيرادات إضافية من خلال الذكاء الاصطناعي، تستطيع تغطية تكاليفه بشكل مستدام. أما المستخدم الذي يُجرّب الذكاء الاصطناعي فقط، فلا يُؤسس بعدُ قاعدةً متينةً لالتزامات البنية التحتية طويلة الأمد.
انخفاض أسعار الذكاء الاصطناعي قد يعزز النمو ولكنه في الوقت نفسه قد يدمر العوائد
يمكن للتقدم التكنولوجي أن يقلل بشكل كبير من تكلفة إنجاز كل مهمة، وهو ما يُعدّ مفيداً للمستخدمين عموماً. إلا أن الوضع أكثر تعقيداً بالنسبة للمستثمرين.
عندما تُتيح التكاليف المنخفضة تطبيقات جديدة، يمكن أن يرتفع الطلب الإجمالي بشكل ملحوظ. في هذه الحالة، يستفيد الموردون من زيادة الأحجام وتحسين استخدام الطاقة الإنتاجية على الرغم من انخفاض أسعار الوحدة.
مع ذلك، من الممكن أيضاً أن تنخفض الأسعار بوتيرة أسرع من التكاليف، أو أن يتم إنشاء طاقة استيعابية جديدة بوتيرة أسرع من زيادة عدد المستخدمين المدفوعين. في هذه الحالة، ستزداد القدرات التقنية للقطاع، بينما ستنخفض عوائد المشغلين الأفراد.
وهذا يؤدي إلى تمييز رئيسي: إن النجاح الاجتماعي للتكنولوجيا والنجاح المالي لجميع الاستثمارات في تلك التكنولوجيا ليسا متطابقين.
يمكن أن يكون للذكاء الاصطناعي قيمة اقتصادية كبيرة في مجالات الصناعة والخدمات اللوجستية وتطوير البرمجيات والإدارة، حتى لو تم بناء مراكز البيانات الفردية بتكلفة باهظة أو فشلت بعض نماذج الأعمال. بل إن فائض البنية التحتية قد يوفر للمستخدمين خدمات بأسعار معقولة، بينما يتحمل المستثمرون الخسائر.
لذا، فإنّ الاحتمال بين النجاح الكامل للذكاء الاصطناعي وفقاعة الذكاء الاصطناعي الكاملة هو تبسيط مفرط. فالتطور غير المتجانس، مع اختلاف تبني التكنولوجيا والحصة السوقية والعائد على الاستثمار، هو الأرجح.
أصبحت شفافية المبيعات عاملاً حاسماً في بناء الثقة
في شبكة تمويل مترابطة بشكل وثيق، يجب تحديد مؤشرات الأداء الرئيسية بدقة متناهية. فالإيرادات الإجمالية، والإيرادات الصافية، وإيرادات الشركاء، والإيرادات السنوية المتوقعة تصف أموراً مختلفة.
لا يُمثل معدل المبيعات الحالي المتوقع على مدى اثني عشر شهرًا الإيرادات السنوية الفعلية. وبالمثل، فإن ارتفاع رقم الإيرادات المُعلن عنه لا يُشير بالضرورة إلى المبلغ المتبقي لدى الشركة والمتاح لها للوفاء بالتزاماتها.
يُجسّد الجدل الدائر حول تباين أرقام إيرادات OpenAI لخريف 2026 هذه الصعوبة. فقد تباينت الإيرادات السنوية المتوقعة، التي بلغت حوالي 50 مليار دولار، تبايناً حاداً مع الرقم الذي ذُكر سابقاً والبالغ حوالي 68 مليار دولار، والذي شمل أيضاً إجمالي الإيرادات من الشراكات. لذا، لا ينبغي تفسير هذا التباين تلقائياً على أنه انخفاض فعلي في الإيرادات.
تتضمن تقارير شركة إنفيديا بيانات جغرافية. فقد حوّلت الشركة تقاريرها من عناوين الفواتير إلى مقر العميل الرئيسي، مما أثر بشكل خاص على تقارير سنغافورة. ورغم أن هذا التغيير يمكن تبريره موضوعيًا، إلا أنه يُنشئ متطلبات جديدة للمقارنة.
لإجراء تحليل اقتصادي، يجب التمييز بين ثلاثة أسئلة على الأقل: من يشتري المنتج، وأين يتم تسليمه، وأين يُستخدم في النهاية؟ لا يشترط أن تكون هذه المواقع هي نفسها.
لا سيما فيما يتعلق بضوابط التصدير والمخاطر الجيوسياسية، قد لا يكون مؤشر جغرافي واحد كافياً لتفسير جميع التبعيات الاقتصادية تفسيراً كاملاً. ومع ذلك، لا يثبت هذا بالضرورة أن الإيرادات قد تم تسجيلها بشكل خاطئ.
أصبح التمويل أداة تنافسية ذات آثار جانبية محتملة
يمكن للدعم المالي الذي تقدمه شركة إنفيديا أن يساعد العملاء على إنجاز مشاريعهم بشكل أسرع، وفي الوقت نفسه، يمكنه تغيير المشهد التنافسي.
يتعين على المنافس حينها تطوير ما هو أكثر من مجرد شريحة عالية الأداء. فقد يتنافس مع حزمة متكاملة من الأجهزة والبرامج وبيئة تطوير البرمجيات والتمويل والدعم طويل الأجل. وهذا من شأنه أن يعزز الروابط الاقتصادية مع مزود المنصة.
يواجه العملاء تضارباً في الأهداف. فالتمويل الميسور التكلفة، أو حتى التمويل المتاح حديثاً، يُسهّل دخول السوق. إلا أنه على المدى البعيد، قد يُقيّد مرونة اختيار التقنيات الأخرى إذا كان الدعم المالي مرتبطاً بقرارات محددة تتعلق بالبنية التحتية.
يُظهر الجمع بين استثمار أمازون في OpenAI وقدرات Trainium أن هذه الاستراتيجيات لا تقتصر فوائدها على Nvidia فقط. إذ يمكن لمزودي الخدمات السحابية الكبار استخدام رأس المال لتوسيع منصات أشباه الموصلات الخاصة بهم وتقليل اعتمادهم على الموردين الخارجيين.
بالنسبة لشركة إنفيديا، يُعدّ دعم النظام البيئي استراتيجية نمو ووسيلة للحفاظ على مكانتها في السوق. ويتعين على الشركة أن تُقيّم ما إذا كان التمويل الإضافي سيُحفّز الطلب المُجدي اقتصاديًا أم سيصبح ضروريًا بشكل متزايد للحفاظ على توقعات المبيعات الحالية.
يكمن الحد الفاصل الحاسم في النقطة التي لا تعود فيها الفوائد الاستراتيجية كافية لتعويض المخاطر المترتبة. فزيادة التمويل لا تعني بالضرورة زيادة القيمة الاقتصادية.
يكمن الخطر الحقيقي في الضغوط المتزامنة
قد يفشل عميل واحد دون أن يُعرّض شركة كبيرة لخطر جسيم. وقد يتأخر مشروع واحد دون أن يُزعزع استقرار السوق بأكمله. لكن الأمر يصبح أكثر صعوبة عندما تستند مخاطر عديدة إلى نفس الافتراض الأساسي.
في قطاع الذكاء الاصطناعي، يتمثل هذا الافتراض في أن الاستخدام المدفوع ينمو بسرعة كافية لتبرير التوسع الهائل في البنية التحتية.
إذا خابت هذه التوقعات، فقد تتزامن عدة تطورات: يقلل مطورو النماذج من إنفاقهم، ويؤجل مقدمو الخدمات السحابية استثماراتهم، وتفقد الأجهزة المستعملة قيمتها، ويشدد المقرضون الشروط، وتزداد المطالبات بالضمانات.
يُشكّل هذا الأمر خطراً متعدد الأوجه على شركة إنفيديا. فقد تبيع الشركة كميات أقل من الأجهزة، وتتكبد خسائر في قيمة استثماراتها، وتضطر في الوقت نفسه إلى الوفاء بالتزامات دفع إضافية.
يُعدّ جانب المشتريات ذا أهمية بالغة أيضاً. ففي الربع الثالث، تمّ الإبلاغ عن التزامات بالتسليم والطاقة الإنتاجية بقيمة تقارب 390 مليار دولار. هذه الالتزامات لا تُعتبر ضمانات، لكنها تُظهر مدى تركيز شركة Nvidia على تحقيق المزيد من النمو، حتى ضمن سلسلة التوريد الخاصة بها.
لهذا السبب تحديداً، سيكون من المضلل جمع جميع الالتزامات وعرضها كديون مستحقة الدفع فوراً. كما سيكون من الخطأ أيضاً النظر إليها بشكل فردي وتجاهل اعتمادها المشترك على دورة الاستثمار.
يجب أن يجمع تقييم المخاطر الموثوق بين الحجم والمدة وظروف التحفيز والتزامن.
توضح ثلاثة مسارات تنموية نطاق النتائج المحتملة
يتطلب السيناريو الأمثل زيادة سريعة في الاستخدام المجدي اقتصاديًا للذكاء الاصطناعي، وانخفاضًا إضافيًا في تكلفة كل مهمة إنتاجية. وهذا من شأنه أن يسمح لمطوري النماذج بتقليل اعتمادهم على التمويل، ولمراكز البيانات بتحقيق معدلات استخدام عالية، وللضمانات الضرورية حاليًا بأن تصبح قديمة تدريجيًا.
في هذه الحالة، كانت شركة إنفيديا ستتغلب على معضلة صناعية من خلال رأس المال والضمانات. كما يمكن أن تزداد قيمة الاستثمارات، بينما لن يُطلب من الالتزامات المفترضة إلا في نطاق محدود.
سيكون المسار المعتدل أقل إثارة. يستمر الطلب في النمو، لكنه لا يرقى حتى إلى مستوى أكثر خطط التوسع طموحًا. يتم تأجيل مشاريع فردية، وتتعرض الإيجارات لضغوط، ويتعين على المشغلين تعديل تمويلهم. يكتسب الذكاء الاصطناعي زخمًا اقتصاديًا، لكن ليس كل استثمار يحقق العائد المتوقع أصلاً.
سيجمع السيناريو غير المواتي بين عدة تحديات. ستواجه الطاقة الإنتاجية الفائضة عدم كفاية الرغبة في الدفع، بينما سيصبح تأمين تمويل جديد أكثر صعوبة. سيؤدي انخفاض قيمة المعدات إلى إضعاف الضمانات، مما يستلزم توسيع نطاق تدابير الدعم المالي.
لا تُعدّ هذه السيناريوهات تنبؤات ذات احتمالات ثابتة، بل توضح المتغيرات التي تُحدث الفرق: الطلب الخارجي، واتجاهات الأسعار، واستغلال الطاقة الإنتاجية، والوصول إلى رأس المال، والتكاليف الفعلية للتحديثات التكنولوجية.
لتقييم الشركة، من الأهمية بمكان معرفة ما إذا كانت لا تزال قادرة على العمل حتى خارج السيناريو المتفائل.
بالنسبة للصناعة والشركات الصغيرة والمتوسطة، فإن الفائدة هي الأهم، وليس حجم الاستثمار
وينتج عن ذلك منظور مختلف للمستخدمين الصناعيين وشركات الخدمات اللوجستية والشركات المتوسطة الحجم مقارنة بمستثمري سوق رأس المال.
لا يُعدّ مستوى الاستثمار في البنية التحتية للذكاء الاصطناعي دليلاً قاطعاً على الجدوى الاقتصادية لكل تطبيق على حدة. في المقابل، لا يعني الإفراط المحتمل في الاستثمار في مراكز البيانات أن تطبيقات الإنتاج الفردية عديمة القيمة.
العامل الحاسم هو تحليل التكلفة والعائد على مستوى العملية. يجب أن يُحقق حل الذكاء الاصطناعي فائدة ملموسة مقارنةً بتكاليفه الإجمالية. وهذا يشمل ليس فقط رسوم الترخيص والاستخدام، بل أيضاً التكامل، وإعداد البيانات، ومراقبة الجودة، والأمان، والتعديلات التنظيمية.
قد يؤدي انخفاض أسعار البنية التحتية إلى جعل التنفيذ أكثر جاذبية من الناحية الاقتصادية. في الوقت نفسه، ينبغي على الشركات تجنب ربط عملياتها بمزود واحد دون داعٍ إذا كان التغيير لاحقًا صعبًا من الناحية الفنية أو التعاقدية.
يحتاج القطاع العام أيضاً إلى التمييز. يمكن لمشروع مركز البيانات أن يُنشئ بنية تحتية إقليمية، واستثمارات، وقدرات رقمية. مع ذلك، لا يعني هذا بالضرورة أن كل دعم أو توسيع للشبكة سيُحقق عائداً مجتمعياً مناسباً.
لا ينبغي أن يحل محل تقييم المخاطر في القطاع الخاص مجرد الأهمية الاستراتيجية للذكاء الاصطناعي. خاصةً في قرارات البنية التحتية الكبرى، من الضروري التمييز بين الفوائد التي ستكون متاحة للجميع والمخاطر التي ستبقى على عاتق المستثمرين الأفراد أو السلطات العامة المحتملة.
يُطلق على اختبار المرونة الذي أجرته شركة إنفيديا اسم الانضباط الرأسمالي
لا يكمن أقوى وضع اقتصادي في استثمار أكبر قدر ممكن من المليارات أو إصدار أكبر قدر ممكن من الضمانات، بل في توظيف رأس المال بطريقة تسمح بوجود طلب إضافي لاحقاً دون الحاجة إلى دعم دائم.
لذا، ستكون هناك عدة تطورات حاسمة بالنسبة لشركة إنفيديا. أولاً، يجب أن تحافظ أعمالها التشغيلية على مستوى عالٍ من توليد النقد. ثانياً، يجب أن تُترجم المستحقات إلى تدفقات نقدية واردة موثوقة. ثالثاً، يجب أن تكون حصص الملكية والضمانات والتزامات الشراء شفافة بما يكفي لضمان فهم أهميتها الاقتصادية الحقيقية.
رابعًا، يعتمد الأمر على ما إذا كان الدعم المالي للنظام البيئي قابلًا للتناقص نسبيًا مع نضوجه. فإذا تطلبت كل خطوة نمو إضافية ضمانات أكبر من المورد، فسيكون هذا نموذج عمل مختلفًا عن سوق البنية التحتية المستدامة ذاتيًا بشكل متزايد.
أعلنت الإدارة المؤقتة بالفعل أنها ستكون أكثر انتقائية في اتفاقيات التمويل المستقبلية في قطاع الذكاء الاصطناعي. وسيكون العامل الحاسم هو ما إذا كان هذا سيؤدي إلى تغييرات ملموسة في الالتزام برأس المال، وتصميم العقود، وتخفيف المخاطر.
لا يُعدّ تطبيق عملية اختيار أكثر صرامة بالضرورة دليلاً على تراجع الثقة التكنولوجية، بل قد يكون تعبيراً عن تمييز ضروري بين المشاريع التي تصبح قابلة للتطبيق بفضل مواردها الاقتصادية الخاصة، والمشاريع التي يعتمد جاذبيتها بشكل أساسي على الدعم المستمر.
إن دورة المال ليست هي التي تحدد ذلك، بل الطلب خارج الدورة
لا يمكن وصف شركة إنفيديا بأنها مجرد ضحية لأزمة ثقة مؤقتة، ولا بأنها مدانة بتزوير الإيرادات. فالتحقيقات المعروفة حتى الآن لا تسمح بإصدار بيان قاطع بشأن انتهاكات محاسبية محددة. وفي الوقت نفسه، فإن حجم تورطها المالي يبرر إجراء فحص أكثر دقة لنموذج أعمالها مقارنةً بما كان عليه الحال عندما كانت في الأساس موردًا تقليديًا للرقائق الإلكترونية.
تتمتع الشركة بقدرات تقنية حقيقية، وأرباح استثنائية، وموارد مالية ضخمة. هذه القدرات تحديداً هي التي تمكنها من خوض مخاطر لا يستطيع منافسوها في السوق تحملها بمفردهم. وهذا ما يسمح لشركة Nvidia بتسريع تطوير بنية تحتية صناعية جديدة.
تتضح محدودية هذا النموذج عندما يحل التمويل محل انعدام الربحية بشكل دائم. فالاستثمارات في رأس المال تمنح الوقت، والضمانات تُحسّن الجدارة الائتمانية، والتزامات الشراء تُسهّل توسيع الطاقة الإنتاجية. ولا يمكن لأي من هذه التدابير أن يحل محل حاجة العملاء المستقلين إلى دفع مبالغ كافية مقابل الخدمات ذات القيمة الاقتصادية.
لذا، فإن المنظور المنطقي الواضح هو التالي: لا يكمن الخطر الأكبر في مجرد تداول الأموال داخل منظومة الذكاء الاصطناعي، بل في احتمال أن تراهن العديد من الشركات في الوقت نفسه على نفس العائد الاستثماري، الذي لم يثبت بعد بشكل كامل، وأن تتعامل مع التزاماتها المتبادلة كضمانات مستقلة.
سواء تعثرت شركة Nvidia في هذا الهيكل أو نجحت في تحويله إلى سوق مستدامة ذاتيًا، فإن ذلك لا يعتمد كثيرًا على الإعلان الكبير القادم، بل على تقييم موضوعي لتطوره: هل ستُترجم القدرة المُمولة إلى تدفقات نقدية موثوقة، وهل ستبقى عوائد معقولة بعد تغطية جميع التكاليف؟ عندها فقط يمكن تحديد ما إذا كانت دورة التمويل الحالية التي تبلغ قيمتها مليارات الدولارات قد مثّلت جسرًا تمويليًا مثمرًا، أم امتدادًا مكلفًا لتوقعات مبالغ فيها.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital

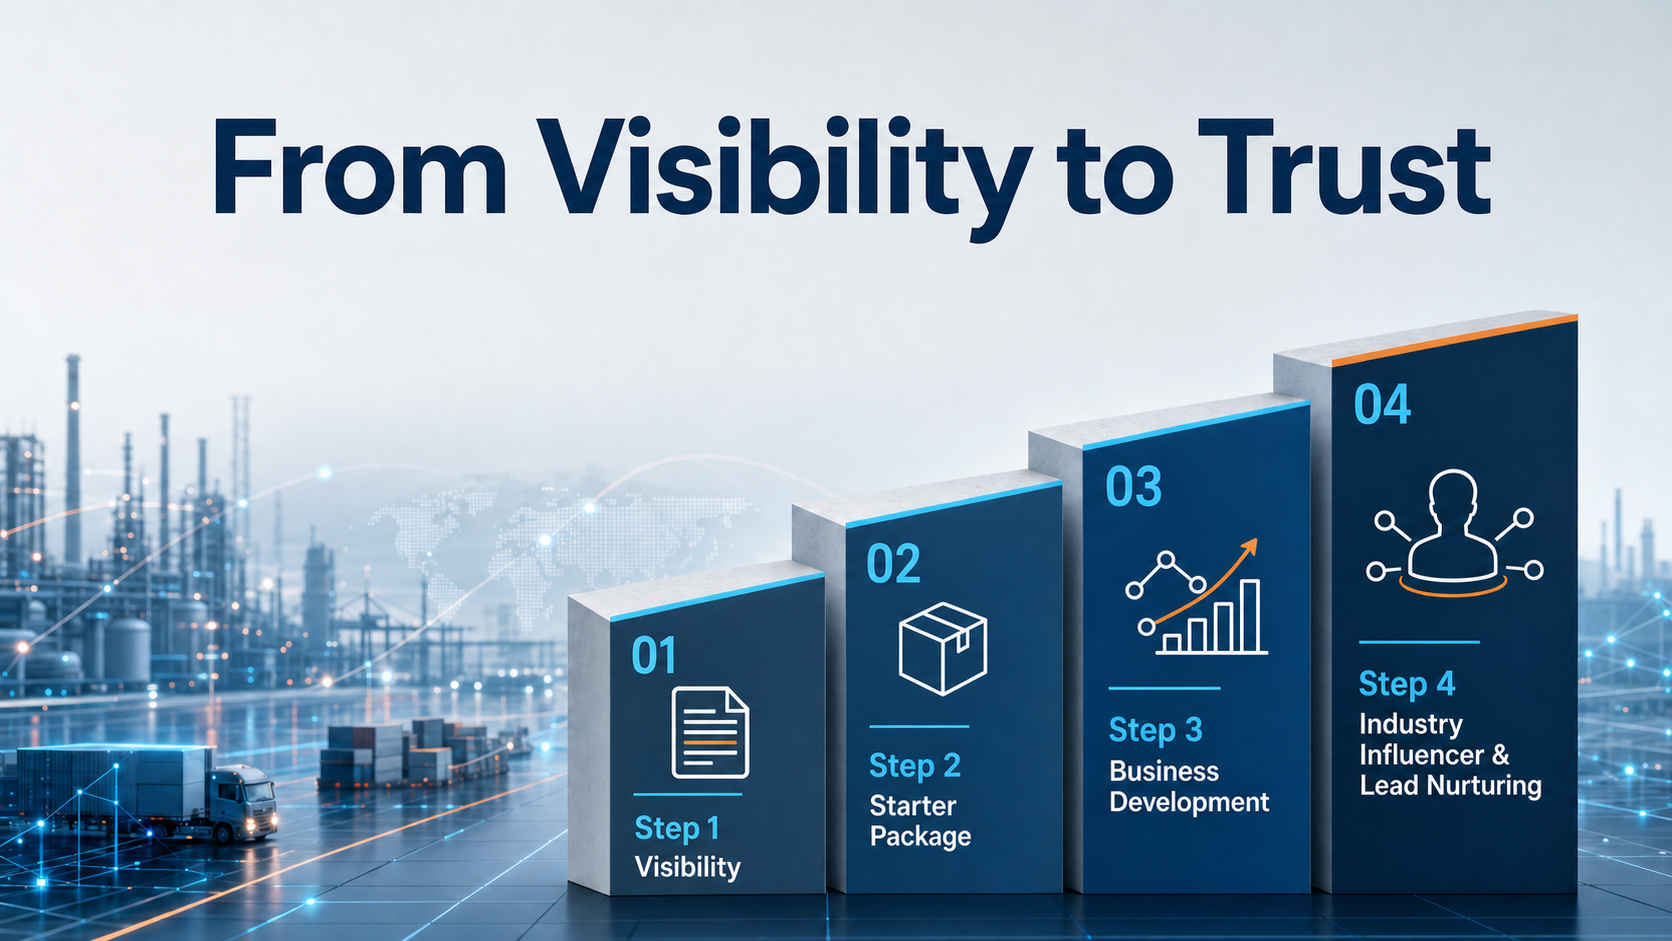
من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.