قطاع الإسكان في ألمانيا بين طفرة الورق وتوقف البناء: الأمل يتجدد - والندرة تُبنى - صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
من الموافقة إلى الواقع: تحديات بناء المساكن في ألمانيا
زيادة تراخيص البناء، وانخفاض معدلات الإنجاز: شرح أزمة الإسكان
الطريق الطويل من رخصة البناء إلى شقة جاهزة للسكن في ألمانيا
يواجه قطاع البناء السكني الألماني في عام 2026 وضعًا متناقضًا: فبينما يتزايد عدد تراخيص البناء الصادرة، يتراجع عدد الشقق المكتملة بشكل حاد. يثير هذا التناقض تساؤلات جوهرية ويسلط الضوء على التحديات الهيكلية التي تواجه القطاع. فعلى الرغم من أن أرقام التراخيص تُظهر حصول المزيد من المشاريع على تراخيص بناء، إلا أن التنفيذ الفعلي متأخر. في المتوسط، يمر أكثر من 27 شهرًا بين الموافقة والإنجاز، مما يعني أن الاتجاه الإيجابي في التراخيص لا يكاد يكون له أي تأثير ملحوظ على المدى القصير على سوق الإسكان. لا يقتصر هذا الوضع على كونه إشكاليًا لشركات البناء والمستثمرين فحسب، بل له أيضًا تداعيات بعيدة المدى على المستأجرين وعلى المعروض السكني الإجمالي في ألمانيا. لفهم أسباب هذا التطور، من الضروري تحليل العلاقات المعقدة بين التراخيص والتمويل وتكاليف البناء واتجاهات السوق العامة. بهذه الطريقة فقط يمكن للقطاع تحقيق التحول المطلوب بشدة نحو التنفيذ الموثوق والفعال لمشاريع البناء السكني.
قطاع الإسكان في ألمانيا: موازنة بين التراخيص والإنجاز
يُرسل قطاع البناء السكني الألماني إشارتين تبدوان متناقضتين في عام 2026. فمن جهة، تشهد تراخيص البناء انتعاشاً، وتتحسن ثقة قطاع الأعمال، وتسعى البرامج الحكومية إلى إنعاش المشاريع المتعثرة. ومن جهة أخرى، من المتوقع أن ينخفض عدد الشقق المكتملة فعلياً إلى أدنى مستوى له منذ 15 عاماً. لذا، فإن من يركزون فقط على التراخيص سيرون انتعاشاً لم يُترجم بعد إلى نتائج ملموسة للمستأجرين والمستثمرين والبلديات وشركات البناء. في المقابل، فإن من ينظرون فقط إلى ضعف أرقام الإنجاز يُقللون من شأن حقيقة وجود بعض النشاط في بداية مراحل المشاريع.
يقع التقييم الاقتصادي الصحيح في مكان ما بين التفاؤل المفرط والتشاؤم المفرط. يُعدّ عدد تراخيص البناء مؤشرًا مبكرًا، ولكنه ليس دليلًا قاطعًا على الإنتاج. فهو يُشير إلى أن المزيد من المشاريع أصبحت ممكنة بشكل أساسي بموجب لوائح البناء. ومع ذلك، فإن ما إذا كانت هذه المشاريع ستُثمر عقودًا ممولة، ومواقع بناء نشطة، وشققًا جاهزة للسكن، لا يتحدد إلا من خلال سلسلة طويلة من الإجراءات: تطوير الأراضي، والتمويل، والتخطيط التفصيلي، والمناقصات، وإدارة الطاقة الاستيعابية، والبناء. تكمن مواطن الضعف الهيكلية في نظام بناء المساكن الألماني تحديدًا في هذه السلسلة.
لذا، فإن السؤال المحوري ليس ما إذا كان عدد التراخيص في ازدياد، بل معدل التنفيذ وسرعة إنجاز المشاريع المعتمدة. فما دام متوسط الفترة بين الموافقة والإنجاز 27 شهرًا، فإن حتى موجة كبيرة من التراخيص لن تُخفف من حدة السوق إلا بتأخير كبير. التراخيص ضرورية، لكنها غير كافية. لا يحتاج سوق الإسكان إلى انتعاش إحصائي على الورق، بل إلى تحويل فعلي وموثوق لحقوق البناء إلى مساحات سكنية صالحة للاستخدام.
يبدأ التعافي من مستوى منخفض
خلال الفترة من يناير إلى يوليو 2026، صدرت تراخيص بناء لما يقارب 148,800 شقة في مبانٍ جديدة وقائمة في ألمانيا. وبالمقارنة مع الفترة نفسها من العام السابق، يمثل هذا زيادة بنسبة 12.9%، أي ما يعادل حوالي 17,000 شقة. وفي المباني السكنية الجديدة، صدرت تراخيص بناء لما يقارب 121,200 شقة، بزيادة قدرها 13.5% عن العام السابق. ويُعدّ بناء المساكن متعددة الطوابق ذا أهمية خاصة، حيث صدرت تراخيص بناء لما يقارب 79,700 شقة في مبانٍ سكنية، بزيادة تتجاوز 15%. ويتركز هذا النمو تحديدًا في القطاع الذي يُمكن أن يُحقق أكبر الأثر في المناطق الحضرية المكتظة.
يُعدّ هذا التطور إيجابيًا، لكن لا ينبغي النظر إليه بمعزل عن المستوى الأولي. فقد انهار قطاع البناء السكني سابقًا بشكلٍ حادّ لدرجة أن معدلات النمو التي بلغت خانتين عشريتين في البداية لم تُعوّض الخسائر إلا جزئيًا. تبدو الزيادة التي تقارب 13% وكأنها انتعاشٌ قويّ، لكن بعد سنواتٍ من الأزمة، لا يُمكن أن تُشير إلا إلى بداية مرحلة التعافي. علاوةً على ذلك، لا يرتفع عدد تراخيص البناء بنفس الوتيرة في جميع المناطق، بل يُلبي احتياجاتٍ إقليمية مُختلفة تمامًا. ففي المدن الكبرى النامية والمناطق المُحيطة بها، تُعدّ المباني السكنية المُتعددة الطوابق الإضافية ضروريةً للغاية، بينما في بعض المناطق الطرفية، تُعتبر جودة المساكن القائمة وموقعها ومدى مُلاءمتها أكثر أهميةً من بناء عددٍ كبيرٍ من المباني الجديدة.
إن استقراءً بسيطًا لـ 148,800 رخصة بناء صدرت على مدار سبعة أشهر، ليصل إجمالي عدد الرخص إلى اثني عشر شهرًا، سيُنتج حوالي 255,000 وحدة سكنية. وهذا الرقم أعلى بكثير من العام السابق، ولكنه لا يزال أقل بكثير من الطلب السنوي المتوقع على المساكن الجديدة على المدى الطويل، والذي يبلغ حوالي 320,000 وحدة. ولا يُعد هذا الاستقراء الخطي تنبؤًا سنويًا موثوقًا به نظرًا للتقلبات الموسمية، وتأخر التسجيل، واختلاف الأرقام الشهرية. ومع ذلك، فهو يُوضح حجم المشكلة: فحتى استمرار الاتجاه الإيجابي لن يُسد تلقائيًا فجوة العرض الهيكلية.
علاوة على ذلك، ثمة ملاحظة إحصائية هامة. ففي بعض الأحيان، تُسجّل تراخيص البناء متأخرة، وبالتالي لا تظهر في الشهر الذي أصدرت فيه الجهة المختصة الترخيص فعلياً. وقد تُحسّن هذه الملاحظات اللاحقة الوضع الحالي دون أن يُصاحبها تسارع مماثل في نشاط المشاريع الفعلي. وهذا لا يُقلّل من أهمية الزيادة، ولكنه يُوضّح آثارها الاقتصادية. تُشير الأرقام إلى تحسّن في المشاريع قيد التنفيذ، ولكن ليس إلى عودة إلى مستوى إنتاج مرتفع بما فيه الكفاية.
هناك فجوة بين الحاجة والإنجاز
من المتوقع إنجاز حوالي 185 ألف شقة فقط بحلول عام 2026، وهو أدنى رقم منذ عام 2011، ويمثل انخفاضًا إضافيًا مقارنةً بحوالي 206,600 شقة تم إنجازها في عام 2025. وكان الإنتاج قد انخفض بالفعل بنسبة 18%، أي ما يعادل حوالي 45,400 شقة، في عام 2025 مقارنةً بالعام السابق. وبينما تشهد تراخيص البناء ارتفاعًا حاليًا، لا تزال إحصاءات الإنجاز تتجه نحو الانخفاض. وهذا ليس تناقضًا، بل هو نتيجة لطول مدة المشاريع والانخفاض السابق في تراخيص البناء.
استنادًا إلى طلب سنوي يبلغ حوالي 320 ألف شقة، فإن الوحدات السكنية المكتملة والبالغ عددها 185 ألف وحدة تُخلّف عجزًا مُقدّرًا بنحو 135 ألف وحدة. وبالتالي، لا يُغطي الإنتاج سوى 58% تقريبًا من الطلب المُحدد. لا تُمثل هذه الحسابات وصفًا دقيقًا لكل سوق محلية، إذ يختلف الطلب على المساكن اختلافًا كبيرًا من منطقة إلى أخرى، ويعتمد على نمو الأسر، والهجرة، والدخل، ومعدلات الشواغر، والبنية التحتية القائمة. ومع ذلك، فهي تُوضح البُعد الاقتصادي العام: تُنتج ألمانيا عددًا أقل بكثير من المساكن الجديدة مقارنةً بما هو ضروري للنمو المُتوقع للأسر والمناطق.
لا تظهر العواقب فورًا في جميع عقود الإيجار القائمة، لكنها تتضح بشكل متزايد في عقود الإيجار الجديدة، وعمليات الانتقال، والبحث عن سكن مناسب. ويزداد الوضع تعقيدًا في المدن ذات الاقتصاد القوي، والمدن الجامعية، والمجتمعات المحيطة بها ذات البنية التحتية المتطورة. فهناك، يقابل الطلب القوي عرضًا ينمو ببطء. في أكبر سبع مدن، تجاوز متوسط الإيجار المطلوب للشقق الجديدة في النصف الأول من عام 2026 مبلغ 21 يورو للمتر المربع. ولا تعكس هذه الإيجارات توقعات العائد المرتفع فحسب، بل تعكس أيضًا أسعار الأراضي، وتكاليف البناء، والتمويل، والمعايير الفنية، ومدة المشاريع، والمخاطر.
لذا، فإنّ نقص المساكن ليس مجرد مشكلة اجتماعية سياسية، بل هو يعيق حركة العمالة، ويزيد من المطالب المتعلقة بالأجور في المدن الكبرى، ويُثقل كاهل أصحاب العمل في توظيف الكوادر، ويُضعف جاذبية المنطقة. فعندما يرفض الموظفون الانتقال لعدم قدرتهم على إيجاد سكن بأسعار معقولة في الموقع الجديد، يصبح نقص المساكن عائقًا أمام الإنتاجية والنمو. وبالتالي، يُشكل انخفاض عدد الوحدات السكنية المكتملة باستمرار ضريبةً خفيةً على الشركات والأسر.
إن تراكم أعمال البناء ليس مخزوناً جاهزاً
في نهاية عام 2025، تمت الموافقة على حوالي 760,700 شقة سكنية، لكنها لم تُستكمل بعد. هذا التراكم الهائل في مشاريع البناء يُعدّ ضخمًا للغاية، إذ يزيد عن أربعة أضعاف الإنتاج السنوي المتوقع لعام 2026. للوهلة الأولى، قد يُوحي هذا بأن ألمانيا بحاجة فقط إلى استهلاك مخزونها الحالي. إلا أن تراكم مشاريع البناء ليس مجرد مستودع مليء بالشقق شبه الجاهزة، بل هو مزيج من مشاريع قيد التنفيذ، وأخرى متأخرة، وثالثة أُعيد تقييمها، ورابعة لم تعد قابلة للتنفيذ.
من بين 760,700 شقة مخططة، لم يبدأ البناء فعلياً إلا في حوالي 307,200 شقة. ولم يبدأ البناء بعد في أكثر من نصف المشاريع، ولم يصل سوى ربعها تقريباً إلى مرحلة الهيكل الإنشائي. وانتهت صلاحية حوالي 29,400 رخصة بناء في عام 2025 دون أن تُبنى الشقق. يُظهر هذا النمط أن الأزمة الحقيقية لا تكمن فقط في بطء الإجراءات البيروقراطية، بل إن عدداً كبيراً من المشاريع يفشل أو يتعثر بعد الموافقة عليه نتيجةً لتضارب التمويل، وحساب التكاليف، وجدوى السوق.
لذا، لا ينبغي تفسير تراكم مشاريع البناء على أنه دليل على قرب اكتمالها، ولا على أنه مجرد مجموعة ملفات عديمة الفائدة. بل هو يمثل إمكانات اقتصادية، يعتمد تحقيقها على جودة كل مشروع على حدة. فبعض المشاريع تحتاج ببساطة إلى تمويل مناسب أو قرارات تنفيذ نهائية. بينما يعاني بعضها الآخر من عدم جدوى اقتصادية هيكلية بسبب ارتفاع تكاليف شراء الأراضي، أو قدم التصاميم، أو عدم ملاءمة أحجام الشقق، أو زيادة المتطلبات الفنية، أو أسعار البيع المرتفعة.
لذا، تتطلب السياسة الرشيدة تقسيم المشاريع الإنشائية المتراكمة. فالمشاريع الجاهزة للتنفيذ والمربحة أساسًا تحتاج إلى تمويل سريع وأدوات تنفيذ فعّالة. أما المشاريع ذات التكاليف الباهظة فتتطلب تبسيط التخطيط، أو تعديل المعايير، أو ابتكار مفهوم جديد للمنتج. في المقابل، لا ينبغي الإبقاء على المشاريع التي لا يوجد عليها طلب واقعي أو التي تعاني من مشاكل موقعية معقدة بأي ثمن. فمجرد حجم المشاريع الإنشائية المتراكمة لا يعكس بالضرورة عدد الوحدات السكنية التي يمكن تشغيلها على المدى القريب.
إن فترة 27 شهراً تجعل أي تعافٍ بطيئاً
ارتفع متوسط الفترة الزمنية بين الموافقة على المشاريع وإنجازها بنحو ستة أشهر ليصل إلى 27 شهرًا منذ بداية العقد. هذا التأخير يُؤثر بشكل جوهري على فعالية التدابير السياسية. فحتى مع زيادة ملحوظة في عدد المشاريع المعتمدة اليوم، لن تصل العديد من الشقق إلى السوق قبل عام 2028 أو بعده. لذا، فإن تحسين إحصاءات الموافقة في عام 2026 لن يحل النقص الحاد في المعروض على المدى القريب.
تزيد مدة المشاريع الطويلة من المخاطر الاقتصادية. فكلما طالت مدة المشروع، زاد احتمال حدوث تغيرات في أسعار الفائدة، وأسعار المواد، والأجور، والمواصفات الفنية، أو ظروف السوق. وكل تأخير إضافي يُجمّد رأس المال، ويُكبّد تكاليف تخطيط، ويُطيل الفترة دون دخل إيجار أو إيرادات مبيعات. في إدارة المشاريع، لا يُعدّ الوقت عاملاً محايداً، بل هو محرك رئيسي للتكلفة. لذا، فإن تسريع العملية يُحقق أثراً مماثلاً لخفض التكاليف، شريطة أن يُقصّر العملية برمتها، وليس مجرد مرحلة إدارية واحدة.
إن التركيز فقط على عملية الترخيص يُعدّ نظرة قاصرة. فبعد الموافقة، غالبًا ما يتبع ذلك تخطيط تفصيلي، وتأمين التمويل، وإرساء العقود، وتجهيز موقع البناء، وتنسيق العديد من المهن. وتنشأ التأخيرات عند نقاط التداخل: بين التخطيط والتنفيذ، وبين المقاولين الرئيسيين والمقاولين من الباطن، وبين العميل والبنك وهيئة التمويل، أو بين التطوير البلدي والبناء الخاص. وتُعدّ فترة الـ 27 شهرًا نتيجةً لنظام يعمل فيه العديد من أصحاب المصلحة بالتتابع، ناقلين المخاطر إلى المرحلة التالية.
لذا، يتطلب التسريع الحقيقي عمليات متوازية لا متسلسلة بحتة. ينبغي دمج عمليات التحقق من التمويل، والتخطيط التفصيلي، وقرارات التصنيع المسبق، وحجز القدرات في وقت مبكر. يمكن لنماذج المباني الرقمية الكشف عن التعارضات بين الهندسة المعمارية، والهندسة الإنشائية، وخدمات المباني قبل بدء الإنشاء. تعمل المكونات الموحدة على تقصير مرحلة التخطيط التفصيلي. كما أن تحديد المعالم الرئيسية بوضوح وتحديد المسؤوليات بدقة يقلل من أوقات الانتظار. لا يكمن العامل الحاسم في شاحن توربيني واحد، بل في التسريع المستمر من الموقع إلى التسليم.
المزاج يسبق الأوامر
شهد مناخ الأعمال في قطاع الإنشاءات السكنية تحسناً ملحوظاً في أغسطس 2026، حيث انخفض المؤشر من -29.0 إلى -22.7 نقطة. وعلى وجه الخصوص، ارتفعت توقعات الشركات. ويُعد هذا التطور مؤشراً هاماً لأن التوقعات تؤثر على قرارات الاستثمار والتوظيف والطاقة الإنتاجية. ومع ذلك، لا يُشير هذا بالضرورة إلى تحول جذري في العمليات التشغيلية، إذ لا تزال القيمة السلبية للمؤشر تدل على استمرار النظرة التشاؤمية السائدة.
كان التعافي المأمول بالكاد ملحوظًا في سجلات الطلبات في البداية. إذ استمرت حوالي 41% من الشركات في الإبلاغ عن نقص في الطلبات، وتأثرت 13% منها تقريبًا بالإلغاءات. وهذا يُظهر فجوة كبيرة بين التوقعات والطلب الفعلي. ترى الشركات بصيص أمل في نهاية النفق، لكنها لم تصل بعد إلى طاقتها الإنتاجية الكاملة. بالنسبة للعديد من الشركات، لا يزال من المحفوف بالمخاطر زيادة عدد الموظفين، أو شراء الآلات، أو توسيع الطاقة الإنتاجية للمكونات المعيارية طالما أن وضع الطلبات غير مستدام بشكل موثوق.
من المرجح أن يكون هذا التفاؤل نتاجًا لزيادة تراخيص البناء، وارتفاع التمويل، واحتمالية استقرار التمويل. ويمكن لهذه التطورات أن تعزز نفسها بنفسها إذا استأنف مطورو المشاريع عمليات الاستحواذ، وموّلت البنوك المزيد من المشاريع، وعجّلت شركات الإنشاء باستثماراتها. مع ذلك، قد تتبدد هذه التفاؤلات إذا استمرت تكاليف البناء وأسعار الفائدة في الارتفاع، أو إذا تغيرت ظروف التمويل مجددًا. لذا، بالنسبة لقطاع يتميز بفترات تنفيذ طويلة، تُعدّ الموثوقية أهم من التفاؤل قصير الأجل.
لن يتحقق انتعاش مستدام إلا إذا انعكست عدة مؤشرات في آن واحد: زيادة في عدد التصاريح، وانخفاض في عدد حالات الإلغاء، وارتفاع في حجم الطلبات، وزيادة في عدد المشاريع الإنشائية الجديدة، وتقليص مدة الإنشاء، وفي نهاية المطاف، ارتفاع في معدلات الإنجاز. حاليًا، يتحرك الجزء الأول من هذه السلسلة بشكل أساسي. وهذا أفضل من الركود، ولكنه ليس انتعاشًا قويًا بعد.
سيحدد التمويل موعد وضع أول قطعة من العشب
غالباً ما يُمثل التمويل العقبة الأكبر بين الحصول على الموافقة وبدء أعمال البناء. تُحسب تكاليف مشاريع الإسكان على مدى سنوات عديدة، لكنها تتأثر بشدة بتغيرات تكاليف الاقتراض. في أغسطس 2026، بلغ معدل الفائدة على قروض الإسكان الجديدة ذات المدة الثابتة الأولية التي تتجاوز خمس إلى عشر سنوات حوالي 3.8%. وهذا ليس بالأمر غير المألوف تاريخياً، ولكنه أعلى بكثير من معدلات الفائدة المنخفضة للغاية التي شهدتها بيئة شراء العديد من قطع الأراضي وتطوير المشاريع.
يؤثر سعر الفائدة عبر عدة قنوات. فبإمكان المشترين الأفراد اقتراض مبالغ أقل مع الحفاظ على نفس القسط الشهري. ويواجه مطورو المشاريع تكاليف تمويل أعلى حتى بيع العقار أو تأجيره. كما يتزايد لجوء المستثمرين المؤسسيين إلى مقارنة العوائد العقارية المتوقعة مع البدائل التي تحمل فوائد. في الوقت نفسه، تؤدي معدلات الخصم المرتفعة إلى تقليل القيمة الحالية لدخل الإيجار المستقبلي. وقد يصبح مشروع بدا مجديًا بفائدة قرض تقل قليلاً عن 2% غير مربح مع ارتفاع تكاليف التمويل بشكل ملحوظ، حتى لو بقيت التراخيص دون تغيير.
قد تُقلل أسعار الفائدة الثابتة المبكرة من المخاطر، لكنها ليست حلاً سحرياً. فتأمين التمويل قبل استكمال جميع مراحل التخطيط والحصول على التراخيص يُرتب تكاليف التزام وتحوط. كما تشترط البنوك رأس مال كافٍ، وتسويقاً مسبقاً قوياً، واحتياطيات واقعية للتكاليف. ولا يستطيع المطورون العقاريون الصغار، وخاصةً شركات البناء الخاصة، تلبية هذه المتطلبات دائماً. لذا، يُعدّ وجود هيكل تمويلي يُسهّل الانتقال بسلاسة بين الحصول على التراخيص، والموافقة على المنح، وبدء الإنشاء، وصرف الأموال أمراً بالغ الأهمية.
تكون البرامج الحكومية أكثر فعالية عندما لا تقتصر على تقديم أسعار فائدة مواتية فحسب، بل توفر أيضًا وضوحًا في التخطيط. وتؤدي التخفيضات المفاجئة في التمويل أو التغييرات المتكررة في المعايير إلى زيادة علاوة المخاطرة، حتى لو تم إطلاق برامج جديدة لاحقًا. بالنسبة للمشاريع متعددة السنوات، غالبًا ما تكون الأدوات الأقل سخاءً ولكنها قابلة للتنبؤ بشكل مستمر أكثر قيمة من التمويل قصير الأجل الجذاب للغاية ذي النهاية غير المؤكدة.
يمكن لسياسات التمويل أن تحفز المشاريع، لكنها لا تستطيع أن تحل محل السوق
يهدف برنامج دعم "بيوت الكفاءة لمن هم فوق 55 عامًا" إلى تفعيل المشاريع التي تمت الموافقة عليها بالفعل ولكن لم تبدأ بعد. قدّم البرنامج في البداية 800 مليون يورو، وعرض قروضًا مدعومة بفائدة سنوية فعّالة تبلغ حوالي 1% بشروط معينة. وبحلول نهاية سبتمبر 2026، تم دعم حوالي 50,000 شقة؛ وفي الآونة الأخيرة، لم يتبق سوى حوالي 69 مليون يورو. يُظهر هذا طلبًا كبيرًا، ولكنه يُبيّن أيضًا محدودية نطاق برنامج تمويل لمرة واحدة.
تمثل الشقق المدعومة البالغ عددها 50,000 شقة حوالي 6.6% فقط من إجمالي الوحدات السكنية المتراكمة البالغ عددها 760,700 وحدة. ولا يستوفي كل مشروع من هذه المشاريع شروط التمويل أو الجدوى الاقتصادية، ولذلك لا تعكس هذه المقارنة معدل النجاح. ومع ذلك، فهي تُظهر بوضوح أن برنامجًا واحدًا لا يستطيع سدّ الفجوة الهيكلية في التنفيذ. علاوة على ذلك، ثمة خطر تحقيق مكاسب غير متوقعة في حال دعم مشاريع كان من الممكن إنجازها حتى بدون دعم.
لذا، ينبغي توجيه الدعم الحكومي قدر الإمكان نحو سد الفجوة الاقتصادية الناجمة عن المعايير المرغوبة اجتماعيًا أو الإيجارات المعقولة. ويجب ألا يُستخدم هذا الدعم كتعويض دائم عن الزيادات العامة في التكاليف، لأن ذلك قد يُديم ضغوط الأسعار ويُضعف تحسينات الكفاءة. فإذا قوبلت كل زيادة في الأسعار بزيادة في الدعم، فإن الحافز على تبسيط المعايير، أو تصنيع العمليات، أو توفير الأراضي بأسعار أقل سيتضاءل.
تُعدّ مشكلة انتهاء التمويل دون خطة متابعة من أبرز المشكلات. فالمشاريع التي حُسبت بناءً على شروط تمويل محددة قد تُجمّد مجدداً إذا استُنفدت موارد التمويل قبل إتمام عملية التمويل. والحل الأمثل هو إطار تمويلي متعدد السنوات وقابل للتنبؤ، مع قواعد واضحة لتراجع التمويل. وهذا من شأنه أن يسمح للمشاركين في السوق بتعديل حساباتهم دون الحاجة إلى التكهن بشأن طلب التمويل السياسي التالي.
خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق

خبرتنا في الاتحاد الأوروبي وألمانيا في مجال تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
تسريع وتيرة البناء: خطوة في الاتجاه الصحيح لبناء المساكن
لا تعمل التوربينات المستخدمة في البناء إلا على تسريع جزء من الطريق
يُتيح إجراء تسريع البناء، الساري منذ نهاية أكتوبر 2025، للبلديات، وفق شروط معينة، إصدار تراخيص بناء سكنية حتى دون وضع خطة تطوير أو تعديلها مسبقًا. ويمكن للبلدية منح الموافقة في غضون ثلاثة أشهر. كما يُسهّل هذا الإجراء إضافة طوابق، وتوسيع المباني القائمة، وتحويلها. وبذلك، يُعالج هذا الإجراء ثغرة حقيقية: وهي أن طول إجراءات الحصول على تراخيص البناء قد يُؤخر المشاريع لسنوات.
يحمل الاسم وعودًا تتجاوز ما يمكن أن يقدمه هذا البرنامج وحده. فمسرّع البناء لا يُلغي متطلبات قوانين البناء الحكومية، ولا يُلغي اللوائح المتعلقة بالسلامة من الحرائق، أو استقرار الهياكل، أو الحد الأدنى للمسافات، أو حماية الطبيعة. كما أن التمويل والتطوير والقدرات وتنفيذ الإنشاءات لا تُسرّع تلقائيًا بفضل هذا الإجراء. يجب على البلديات الاستفادة الفعّالة من هذا البرنامج والاحتفاظ بمسؤوليتها عن جودة التخطيط الحضري والبنية التحتية وقبول الجمهور.
تُعدّ عملية البناء المُسرّعة مُجدية اقتصاديًا في المقام الأول عندما تكون ملاءمة الموقع واضحة، ولا تُقدّم إجراءات التخطيط التقليدية أي فائدة إضافية تُذكر. وقد تكون فعّالة بشكل خاص في مشاريع التطوير العمراني داخل المناطق الحضرية القائمة، وإضافة طوابق إلى المباني القائمة، وإعادة توظيف البنية التحتية القائمة، نظرًا لاستغلالها الأمثل لها. مع ذلك، بالنسبة للأحياء الجديدة الكبيرة، تبقى تساؤلات حول حركة المرور، والمدارس، ومراكز رعاية الأطفال، وإمدادات الطاقة، والمساحات الخضراء، والاندماج الاجتماعي. إنّ الموافقة السريعة على مشاريع الإسكان دون تخطيط مُوازٍ للبنية التحتية قد تُؤجّل الاختناقات المرورية المُستقبلية بدلًا من حلّها.
لذا، لا ينبغي قياس نجاح عملية البناء المُعجّلة بعدد التصاريح المُسرّعة، بل بعدد الشقق الإضافية المُنجزة فعلياً وجودة مواقعها. ولا تكون الإجراءات فعّالة إلا إذا وفّرت الوقت دون نقل النزاعات والتكاليف إلى مراحل لاحقة من المشروع.
تستنزف تكاليف البناء ميزة سعر الفائدة
ارتفعت أسعار بناء المساكن التقليدية بنحو 5% في مايو 2026 مقارنةً بالعام السابق. وبالمقارنة مع فبراير، ارتفعت بنسبة 2.4% خلال ثلاثة أشهر. وشهدت أعمال التسقيف، بالإضافة إلى أعمال النجارة والبناء الخشبي، زيادات حادة في التكاليف. كما ارتفعت تكاليف التشطيبات الداخلية وتقنيات التدفئة وأعمال الحفر بشكل ملحوظ. وقد ساهم ذلك في تسريع وتيرة ارتفاع التكاليف، على الرغم من بقاء حجم أعمال البناء السكني ضعيفًا.
يُعدّ هذا التطور ذا أهمية اقتصادية بالغة. ففي العادة، يُفترض أن يُخفف انخفاض الطلب من ضغوط الأسعار. إلا أنه في قطاع البناء، تعيق عدة عوامل التكيف السريع، منها: ارتفاع الأجور نتيجة لاتفاقيات المفاوضة الجماعية والتغيرات الديموغرافية، والاختناقات المتخصصة، والمواد كثيفة الاستهلاك للطاقة، وسلاسل التوريد المجزأة، والمتطلبات الفنية، وبطء نمو الإنتاجية. علاوة على ذلك، لا تستطيع العديد من الشركات تقليص طاقتها الإنتاجية إلى أجل غير مسمى دون المخاطرة بفقدان العمالة الماهرة والخبرات.
تؤدي تكاليف البناء المرتفعة إلى زيادة الإيجارات أو أسعار البيع المطلوبة. ففي العديد من المدن الكبرى في ألمانيا الغربية، بات من الضروري أن تصل الإيجارات إلى حوالي 20 يورو للمتر المربع حتى تكون مشاريع البناء الجديدة الممولة من القطاع الخاص مربحة وفقًا لظروف السوق المعتادة. وهذا الحدّ يتجاوز قدرة شرائح واسعة من الأسر. ويخلق هذا تضاربًا في الأهداف: فالسوق بحاجة إلى المزيد من مشاريع البناء الجديدة، ولكن بدون دعم حكومي، غالبًا ما تفشل مشاريع البناء الجديدة التي تغطي التكاليف في تلبية احتياجات الشريحة الأكثر احتياجًا اجتماعيًا.
لن يحلّ تحديد سقف للإيجارات مشكلة العرض إذا أدى إلى عائد استثماري سلبي دائم للمشاريع الجديدة. في المقابل، من غير المقبول اجتماعيًا اعتبار ارتفاع إيجارات المباني الجديدة نتيجة حتمية للسوق. يكمن الحل الأمثل في خفض تكاليف البناء، وتوفير أراضٍ بأسعار معقولة، وتقديم دعم موجه للأفراد أو العقارات، وزيادة الاستفادة من المخزون السكني القائم. لا يمكن تحقيق القدرة على تحمل التكاليف بمجرد تنظيم العوائد، بل يتطلب الأمر تغييرًا في هيكل التكاليف.
تحتاج المعايير إلى معيار اقتصادي
لا تقتصر تكلفة البناء في ألمانيا على ارتفاع أسعار المواد والعمالة فحسب، بل تشمل أيضاً ضرورة استيفاء المشاريع لعدد كبير من المتطلبات التي قد تتداخل أحياناً. فكفاءة الطاقة، والعزل الصوتي، وسهولة الوصول، ومواقف السيارات، والحماية من الحرائق، وهندسة خدمات المباني، ولوائح التصميم البلدية، كلها تسعى لتحقيق أهداف مفهومة. ومع ذلك، فإنّ اجتماعها معاً قد يزيد بشكل ملحوظ من تكاليف المساحة والتكنولوجيا والتخطيط والتوثيق.
السؤال الجوهري ليس ما إذا كان ينبغي تخفيض المعايير من حيث المبدأ، بل ما إذا كان كل شرط يحقق فائدة تبرر تكلفته. يجب أن يسمح تصميم المبنى المُجدي اقتصاديًا، قانونيًا، بالتخلي عن معايير الراحة دون المساس بالسلامة والجودة الأساسية. وهذا يتطلب قواعد واضحة للمسؤولية. طالما يخشى المخططون والشركات أن يُعتبر التصميم الأبسط عيبًا لاحقًا، فسوف يخططون بحذر ويختارون تقنيات إضافية بدلًا من البساطة الموفرة للتكاليف.
تزيد اللوائح المتناقضة أو غير المتسقة في تفسيرها من تكاليف المعاملات. ويتعين على المطورين تكليف خبراء بإعداد التقارير، ودراسة الخيارات المختلفة، والتخطيط لصناديق الطوارئ. وتتضرر المشاريع الصغيرة والمتوسطة الحجم بشكل خاص لأن تكاليف التخطيط والتحقق الثابتة موزعة على عدد أقل من الشقق. لذا، فإن توحيد المعايير عبر حدود الولايات والبلديات من شأنه أن يحقق وفورات كبيرة في التكاليف.
لا ينبغي أن يشمل إصلاح المعايير إلغاءً شاملاً للوائح، بل دراسة منهجية للتكاليف والآثار. تبقى السلامة التقنية، والتكيف مع تغير المناخ، وسهولة الاستخدام على المدى الطويل عناصر أساسية. يجب تقليل متطلبات الراحة المفرطة، والاختبارات المتكررة، والاختلافات المحلية. يجب أن تكون دورة حياة المبنى هي المعيار: فالمبنى الرخيص ذو تكاليف الطاقة والصيانة المرتفعة لاحقاً لا يقلّ كفاءة عن المبنى الجديد المثقل تقنياً والذي لا يمكن تحمّل إيجاره.
يجب ألا يكون الحفاظ على الطبيعة وبناء المساكن متعارضين
قد يؤدي الحفاظ على الطبيعة والأنواع إلى تأخير مشاريع البناء بشكل ملحوظ على الأراضي غير المطورة سابقًا. فمواسم التكاثر، والأنواع المحمية، والمناطق التعويضية، وعمليات النقل، كلها عوامل تؤثر على موعد بدء البناء. ولا تقتصر هذه المتطلبات على كونها إجراءات بيروقراطية معقدة، بل تهدف إلى حماية موارد بيئية حقيقية. وتنشأ المشاكل عندما تبدأ التحقيقات متأخرة، أو تكون المسؤوليات غير واضحة، أو تكون الفترات الزمنية الفردية متقاربة جدًا لدرجة أن المشروع يخسر عامًا إضافيًا تقريبًا.
يُجسّد حي نويليشترفيلده في برلين بوضوح مخاطر المشاريع الضخمة. فقد تضمنت خطة الموقع حوالي 2500 شقة، بالإضافة إلى بنية تحتية اجتماعية ومساحات خضراء. واستغرقت عملية التخطيط سنوات عديدة، وتسببت تدابير حماية الأنواع، بما في ذلك نقل الحيوانات المحمية، في تكاليف إضافية وتأخيرات. وفي نهاية المطاف، باعت مجموعة غروث المشروع لشركاء جدد وانسحبت منه. ورغم أن المشروع لم يُهمل تمامًا، إلا أن المطور الأصلي رأى بوضوح أن نسبة التكلفة إلى الفائدة - من حيث الوقت والمدة والمخاطر - لم تعد مجدية.
لا يكمن المبدأ الاقتصادي في تعليق حماية الأنواع، بل في معالجة النزاعات البيئية مبكراً وبشكل ملزم. ينبغي أن تبدأ عملية رسم الخرائط في المرحلة الأولى من المشروع. تحتاج السلطات والخبراء والمطورون إلى جداول زمنية منسقة، وموائل بديلة مضمونة، وقرارات سليمة. إذا أُضيفت متطلبات جديدة بعد سنوات دون تحديد نهاية واضحة، فلن يزداد خطر المشروع فحسب، بل ستستمر أسعار الأراضي وتكاليف التمويل في الارتفاع حتى قبل بناء أي مساكن.
يمكن للتطوير العمراني المتكامل، والتوسع الرأسي، وإعادة استخدام المباني، والبناء على الأسطح المعبدة أن يقلل من العديد من النزاعات. مع ذلك، غالبًا ما تكون هذه الإجراءات معقدة من منظور التخطيط، وكثيرًا ما تواجه مقاومة من الأحياء المجاورة. لذا، تجمع الاستراتيجية المتوازنة بين الحماية المستمرة للمناطق ذات القيمة البيئية العالية، وتسريع الإجراءات في المواقع المناسبة. ويمكن تحقيق التوازن بين حماية الطبيعة وتوفير السكن إذا تم التخطيط لكلا الهدفين مبكرًا بدلًا من التخطيط لهما بشكل متتابع.
يتحمل القطاع نفسه المسؤولية
من السهل جدًا حصر أزمة الإسكان في السياسة أو أسعار الفائدة أو الهيئات الحكومية فقط. فقد شهد قطاع البناء الألماني نموًا بطيئًا في الإنتاجية لعقود. بل إن إنتاجية العمل انخفضت بشكل ملحوظ في بعض أجزاء هذا القطاع بين عامي 2019 و2023. وبالمقارنة مع جيرانها الأوروبيين الأكثر تقدمًا رقميًا، فإن ألمانيا أقل اتساقًا في استخدامها لعمليات البيانات الموحدة، وبرامج الأعمال المتكاملة، وإدارة المشاريع الرقمية.
لا تزال العديد من مشاريع البناء فريدة من نوعها. إذ يعمل المشاركون فيها بمجموعات بيانات مختلفة، وتُرسل تعديلات الخطط عدة مرات، ولا تُكتشف الأخطاء إلا في موقع البناء. ورغم أن إسناد العقود إلى العديد من التخصصات قد يُعزز المنافسة، إلا أنه يؤدي أيضاً إلى تداخلات، وتغييرات في أوامر العمل، وتحولات في المسؤوليات. وطالما أمكن تعويض التكاليف الإضافية جزئياً من خلال إدارة أوامر التغيير، فإن الحافز الاقتصادي لتبسيط العمليات بشكل جذري يبقى محدوداً.
يُعدّ ضعف الاستثمار في التدريب عائقًا آخر. تُدرك العديد من الشركات إمكانات المنصات السحابية، والمحاكاة، والتوائم الرقمية، والمسح الليزري، والتحكم الفوري، والذكاء الاصطناعي، لكنها تفتقر إلى الخبرة الكافية. فالتكنولوجيا وحدها لا تُغيّر العمليات. إن تطبيق أداة رقمية على عملية لا تزال مُجزّأة، في أسوأ الأحوال، لا يُؤدي إلا إلى رقمنة أوجه القصور.
يحتاج القطاع إلى نماذج أعمال أكثر تكاملاً، ومنصات منتجات قابلة للتكرار، وشراكات طويلة الأمد بين شركات الإسكان، والمخططين، والمصنعين، وشركات البناء. ويمكن لتدفق مشاريع موثوق أن يبرر الاستثمارات في المصانع، والروبوتات، والتدريب. في المقابل، يجب على القطاع أن يثبت أن زيادة حجم الإنتاج لا تؤدي بالضرورة إلى ارتفاع الأسعار وزيادة فترات التسليم. إن إصلاحات السياسات وتحديث الشركات ليسا بديلين، بل هما متلازمان.
تحوّل تقنية البناء المسبق مواقع البناء إلى مرافق إنتاجية
يمكن للبناء التسلسلي والوحدات الجاهزة أن يقلل بشكل كبير من مدة الإنشاء. يسمح التصنيع المسبق الصناعي بإنتاج الجدران والواجهات والحمامات أو حتى وحدات الغرف الكاملة في ظروف مضبوطة داخل المصنع. ثم يتم تجميعها في موقع البناء، مما يلغي الحاجة إلى إعادة تنظيم كل خطوة من خطوات العمل في ظل ظروف الطقس والموقع المتغيرة. بالنسبة للمشاريع المناسبة، يمكن لهذا أن يقلل من مدة مرحلة البناء لعدة أشهر؛ وقد تصل مدة البناء الفعلية أحيانًا إلى حوالي ستة أشهر.
لا تكمن الميزة الأكبر في المباني المتطابقة، بل في المكونات والعمليات القابلة للتكرار. يمكن تصميم واجهات ومخططات طوابق وحالات تخطيط حضري مختلفة بالاعتماد على أنظمة هيكلية وتقنية موحدة. تُثبت صناعة السيارات أن تنوع المنتجات وتوحيد المنصات أمران متوافقان. لم يُستخدم هذا المنطق حتى الآن إلا على نطاق محدود في مجال البناء السكني.
مع ذلك، يتطلب البناء الجاهز أحجام إنتاج ثابتة. لا يمكن لمصنع الوحدات أو المكونات أن يعمل بكفاءة اقتصادية إلا إذا تم استغلال طاقته الإنتاجية باستمرار. وتزيد برامج الدعم المتقلبة، والمتطلبات البلدية الخاصة، وتغير قوانين البناء الحكومية من تعقيد عملية التوسع. كما تفرض عمليات النقل، ولوجستيات الرافعات، وتخطيط الموقع قيودًا أيضًا. لذا، لا يُعد البناء المتسلسل حلاً شاملاً، ولكنه عنصر أساسي للمشاريع الكبيرة وأنواع المباني المتكررة.
يمكن لشركات الإسكان العامة والتعاونية أن تُصبح عملاءً رئيسيين من خلال إبرام اتفاقيات إطارية طويلة الأجل. لا يقتصر الأمر على تجميع عقود البناء الفردية فحسب، بل يتعداه إلى خلق طلب متعدد السنوات على أنظمة متوافقة. عندها فقط يصبح من المجدي للموردين الاستثمار في الإنتاج الآلي، والتكوين الرقمي، وسلاسل التوريد المُحسّنة.
يجب أن تربط الرقمنة العملية بأكملها
يمكن لنمذجة معلومات المباني (BIM) والتوائم الرقمية ومنصات البيانات المشتركة أن تقلل من أخطاء التخطيط والتضارب وفقدان المعلومات. ومع ذلك، لا تتحقق فوائدها إلا إذا عمل جميع أصحاب المصلحة بنموذج موحد. ويبقى نموذج المبنى الرقمي الذي لا يُستخدم في تقدير التكاليف والتصنيع والخدمات اللوجستية والتشغيل بعد الموافقة عليه مجرد إضافة مكلفة.
تكمن الفوائد الكبرى في ربط مراحل العملية. إذ يمكن استخلاص الكميات والتكاليف والمواعيد النهائية وطلبات المكونات من النموذج. كما يمكن أن تكشف التغييرات في الخطط فورًا عن تأثيرها على الهندسة الإنشائية والتكنولوجيا واستهلاك الطاقة والميزانية. ويمكن للبنوك والمستثمرين مراقبة تقدم المشروع بدقة أكبر وتحديد المخاطر مبكرًا باستخدام بيانات موحدة. ويمكن للسلطات استخدام عمليات التحقق القابلة للقراءة آليًا للمتطلبات الرسمية دون الحاجة إلى أتمتة عملية اتخاذ القرارات الفنية بالكامل.
يمكن للذكاء الاصطناعي دعم تخطيط المتغيرات، ومراجعة الوثائق، وتقدير التكاليف، وإدارة مخاطر الجدول الزمني. تُعدّ روبوتات البناء مناسبة للمهام المتكررة، أو الشاقة، أو الدقيقة، مثل المسح، والحفر، والتدعيم، والبناء. مع ذلك، يتطلب استخدامها الاقتصادي مواقع بناء موحدة، وبيانات موثوقة، ومكونات مُخططة بشكل مناسب. لا يمكن للروبوت حل مشكلة إدارة المشاريع الفوضوية.
لذا، لا ينبغي التعامل مع التحول الرقمي كميزانية منفصلة لتكنولوجيا المعلومات، بل هو إصلاح تنظيمي. يجب على الشركات إعادة تعريف العمليات، وتوضيح المسؤوليات، وتدريب الموظفين. يمكن للحكومة تشجيع المعايير القابلة للتشغيل البيني، وطلبات تراخيص البناء الرقمية، وتنسيقات البيانات الموحدة. مع ذلك، يبقى التنفيذ الفعلي مهمة إدارية تقع على عاتق الشركات.
عدم الاستقرار السياسي يجعل كل مشروع أكثر تكلفة
إن النقاش الدائر حول إمكانية تأميم حصص كبيرة من المساكن الخاصة في برلين له تداعيات تتجاوز الشركات المتأثرة بشكل مباشر. فالمستثمرون لا يقيّمون الوضع القانوني الراهن فحسب، بل يقيّمون أيضاً احتمالية التدخلات المستقبلية. وكلما ازداد الغموض المُتصوَّر بشأن الملكية والتنظيم وإمكانية الربح، ارتفعت متطلبات العائد وعلاوات المخاطرة. ويجري تأجيل بعض الاستثمارات أو تحويلها إلى مناطق أخرى.
أعلنت الحكومة الألمانية عزمها حظر تأميم المساكن الخاصة المؤجرة على مستوى الولايات من خلال تشريع اتحادي. قد تُرسل هذه الخطوة إشارة سياسية إلى أمان الاستثمار. إلا أن المسألة القانونية معقدة، إذ ينص القانون الأساسي (الدستور الألماني) على التأميم، ولا تزال الاختصاصات التشريعية محل خلاف. لذا، لا يُوفر الإعلان وحده يقيناً قانونياً كاملاً. وإلى حين وجود إطار قانوني متين، قد يستمر النقاش في إثارة حالة من عدم اليقين.
في الوقت نفسه، من المبالغة عزو أزمة الإسكان على مستوى البلاد بشكل أساسي إلى نقاش برلين حول التأميم. فتكاليف التمويل، وأسعار البناء، وتوافر الأراضي، ومعايير البناء، ومدة المشاريع لها تأثير أوسع وأكثر مباشرة. وتُعدّ النقاشات السياسية حول الملكية عامل خطر إضافي، لكنها ليست السبب الرئيسي لانخفاض معدلات الإنجاز.
يجب أن تجمع سياسة الإسكان الموثوقة بين أمن الملكية والمسؤولية الاجتماعية. يحتاج المستثمرون من القطاع الخاص إلى قواعد موثوقة، بينما يحتاج المستأجرون إلى الحماية من الممارسات التعسفية. إن التقلبات المستمرة في الدعم، واللوائح الأكثر صرامة، والتصحيحات اللاحقة، تضر بالطرفين. وتُعدّ الموثوقية بحد ذاتها أداةً من أدوات السياسة الاقتصادية لأنها تُقلل من علاوة المخاطرة على رأس المال طويل الأجل.
يجب تحويل التصاريح إلى مشاريع ملزمة
يجب أن تُدير استراتيجية الإسكان السليمة سلسلة التنفيذ بأكملها. بعد الموافقة، ينبغي على المطور والبلدية والجهة الممولة وشركات البناء الاتفاق على جدول زمني واقعي يتضمن مراحل محددة بوضوح. ويمكن للالتزامات التمويلية المبكرة والموارد المحجوزة ومراحل التخطيط الموحدة أن تمنع المشاريع من التعثر لسنوات بعد الموافقة. أما بالنسبة للأحياء الكبيرة، فيجب تطوير البنية التحتية العامة بالتزامن مع ذلك.
ينبغي لواضعي السياسات تغيير مؤشرات الأداء الرئيسية. فعدد التصاريح الصادرة سهل الإبلاغ عنه، ولكنه لا يمثل سوى خطوة وسيطة. والأهم من ذلك هو نسبة المشاريع التي بدأت خلال اثني عشر شهرًا، ومتوسط مدة الإنجاز، وعدد التصاريح المنتهية، وتكلفة المتر المربع الواحد. ويمكن للبيانات الإقليمية الشفافة أن تكشف عن مواطن تعثر المشاريع.
ينبغي أن تكون برامج التمويل متعددة السنوات، وبسيطة، ومرتبطة بالتوحيد القياسي. ويمكن لمن يستخدمون الأنظمة التسلسلية، والتخطيط الرقمي، وأنواع المباني الموفرة للتكاليف، الحصول على مراجعات أسرع أو دعم أكثر استهدافًا. وفي الوقت نفسه، ينبغي للبلديات أن تُتيح بشكل متزايد أراضي بأسعار معقولة من خلال اتفاقيات الإيجار أو التخصيصات القائمة على المفاهيم، شريطة بناء مساكن بأسعار معقولة بشكل دائم في المقابل. وبهذه الطريقة، لا يُستنزف التمويل بالكامل في أسعار الأراضي.
بالنسبة لقطاع البناء، تكمن الأولوية في الإنتاجية والموثوقية. يجب على الشركات زيادة استثماراتها في البناء الجاهز، وخبرات البيانات، والروبوتات، ونماذج التعاقد التعاوني. في المقابل، لا ينبغي للعملاء تقييم أقل سعر عرض فقط، بل عليهم مراعاة التسليم في الوقت المحدد، وتكاليف دورة حياة المشروع، وقابلية التوسع الصناعي. لا يتحقق قطاع إسكان مستدام وفعال من خلال الضغط على الأسعار في كل مشروع، بل من خلال عمليات قابلة للتكيف والتكرار.
لا تبدأ عملية التحول إلا بتسليم المفاتيح
قد يُمثّل عام 2026 بداية مرحلة استقرار، لكنه ليس بداية تعافٍ شامل. ويُعدّ ارتفاع عدد التراخيص، وتحسّن التوقعات، والزيادة الطفيفة في حجم البناء الفعلي مؤشرات إيجابية قوية. في الوقت نفسه، لا تزال توقعات إنجاز 185 ألف وحدة سكنية، وفترة انتظار تصل إلى 27 شهرًا، ونقص الطلبات لدى أكثر من 40% من الشركات، وتراكم طلبات بناء تتجاوز 760 ألف وحدة سكنية، حججًا قوية ضد التفاؤل المُبكر.
لذا، فإن مصطلح "التفاؤل الزائف" مبرر عند الاحتفاء بأرقام التراخيص بمعزل عن غيرها. مع ذلك، سيكون من المبالغة اعتبار كل تحسن بلا جدوى. فبدون تراخيص جديدة، لن تُنجز أي مشاريع لاحقة. هذه الزيادة خطوة تمهيدية ضرورية، وتعتمد أهميتها الاقتصادية على تحسن التمويل والتكاليف والإجراءات والقدرات الإنتاجية.
لا تقتصر مشكلة ألمانيا على التراخيص أو تكاليف البناء فحسب، بل تعاني من أزمة تنفيذية تتداخل فيها مخاطر فردية عديدة. فأسعار الفائدة المرتفعة تجعل المشاريع المكلفة باهظة الثمن، والإجراءات المطولة تزيد التكاليف، والمعايير غير المتسقة تعيق التوسع، وانخفاض الإنتاجية يُبقي الأسعار مرتفعة، وعدم الاستقرار السياسي يرفع تكاليف رأس المال. في المقابل، يُعيق نقص الطلبات الاستثمار في القدرات الصناعية التي من شأنها أن تجعل البناء أكثر جدوى.
لا تزال التوقعات قابلة للتغيير. يشمل تراكم مشاريع البناء مشاريع قابلة للتنفيذ، والطلب على المساكن مرتفع، وتتوفر حلول تقنية لتسريع العمليات. يكمن جوهر الأمر في تحويل البرامج قصيرة الأجل إلى استراتيجية إنتاج موثوقة. لن ينتعش سوق الإسكان بمجرد دفعة بناء واحدة، أو شريحة دعم، أو ارتفاع في مستوى الثقة. إنما سينتعش عندما يتم إنجاز عدد كافٍ من الشقق عامًا بعد عام في المناطق التي يحتاجها الناس، بتكاليف في متناول الأسر والمستثمرين.
لذا، يجب أن يكون المعيار السياسي والاقتصادي هو تسليم المفاتيح. فالتصريح يوثق النية، والعقد يُفعّل خلق القيمة، وبدء البناء يُقيّد الطاقة الإنتاجية، ولا يُساهم في زيادة المعروض إلا اكتمال بناء الشقة. وطالما بقي هذا التمييز جوهر النقاش، فإن الأمل الحذر يُمكن أن يتحول إلى تحول حقيقي. أما إذا تم تجاهله، فسيبقى الانتعاش الاقتصادي مجرد وعد على الورق.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

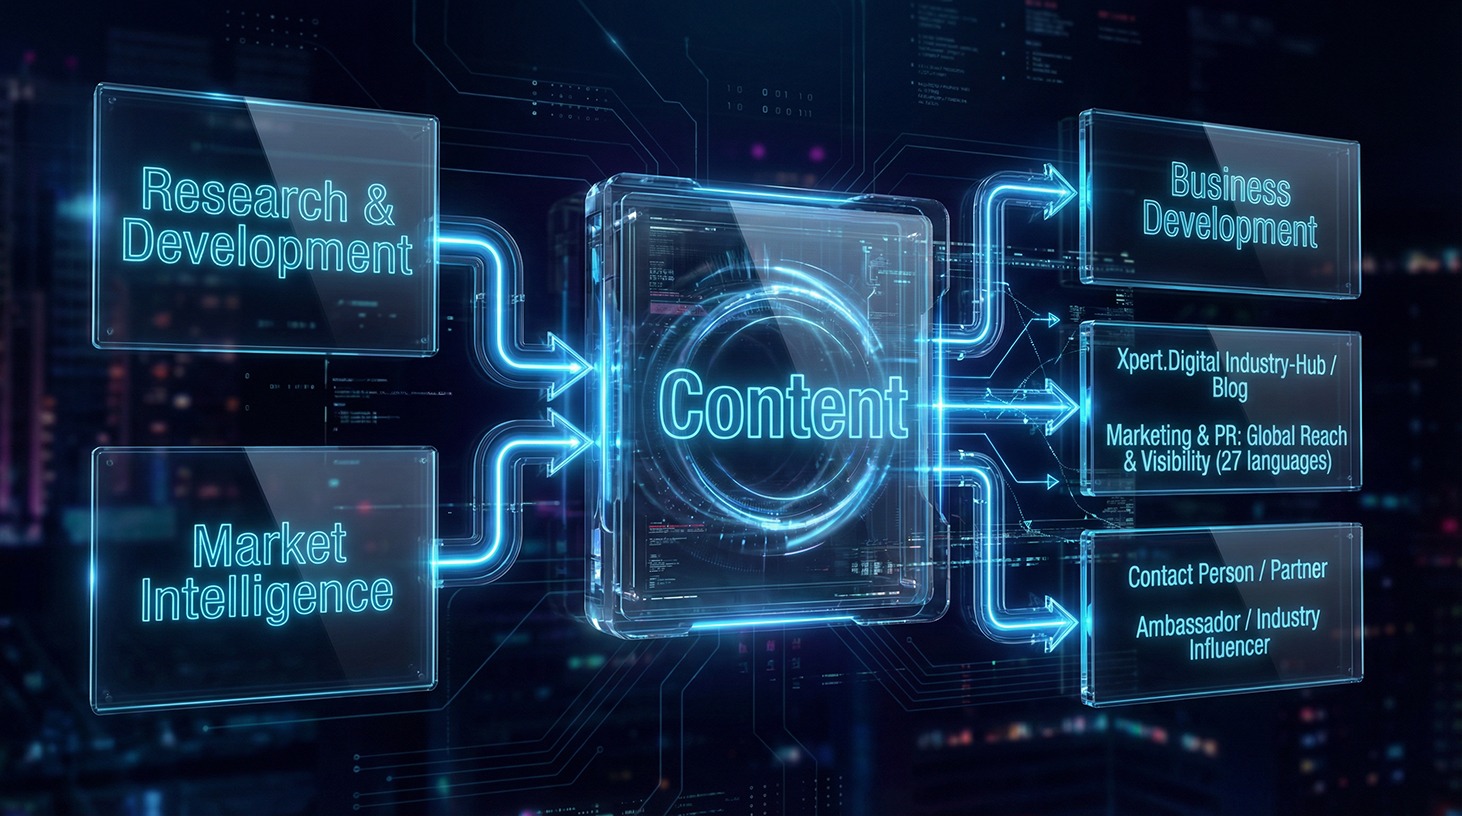
الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.