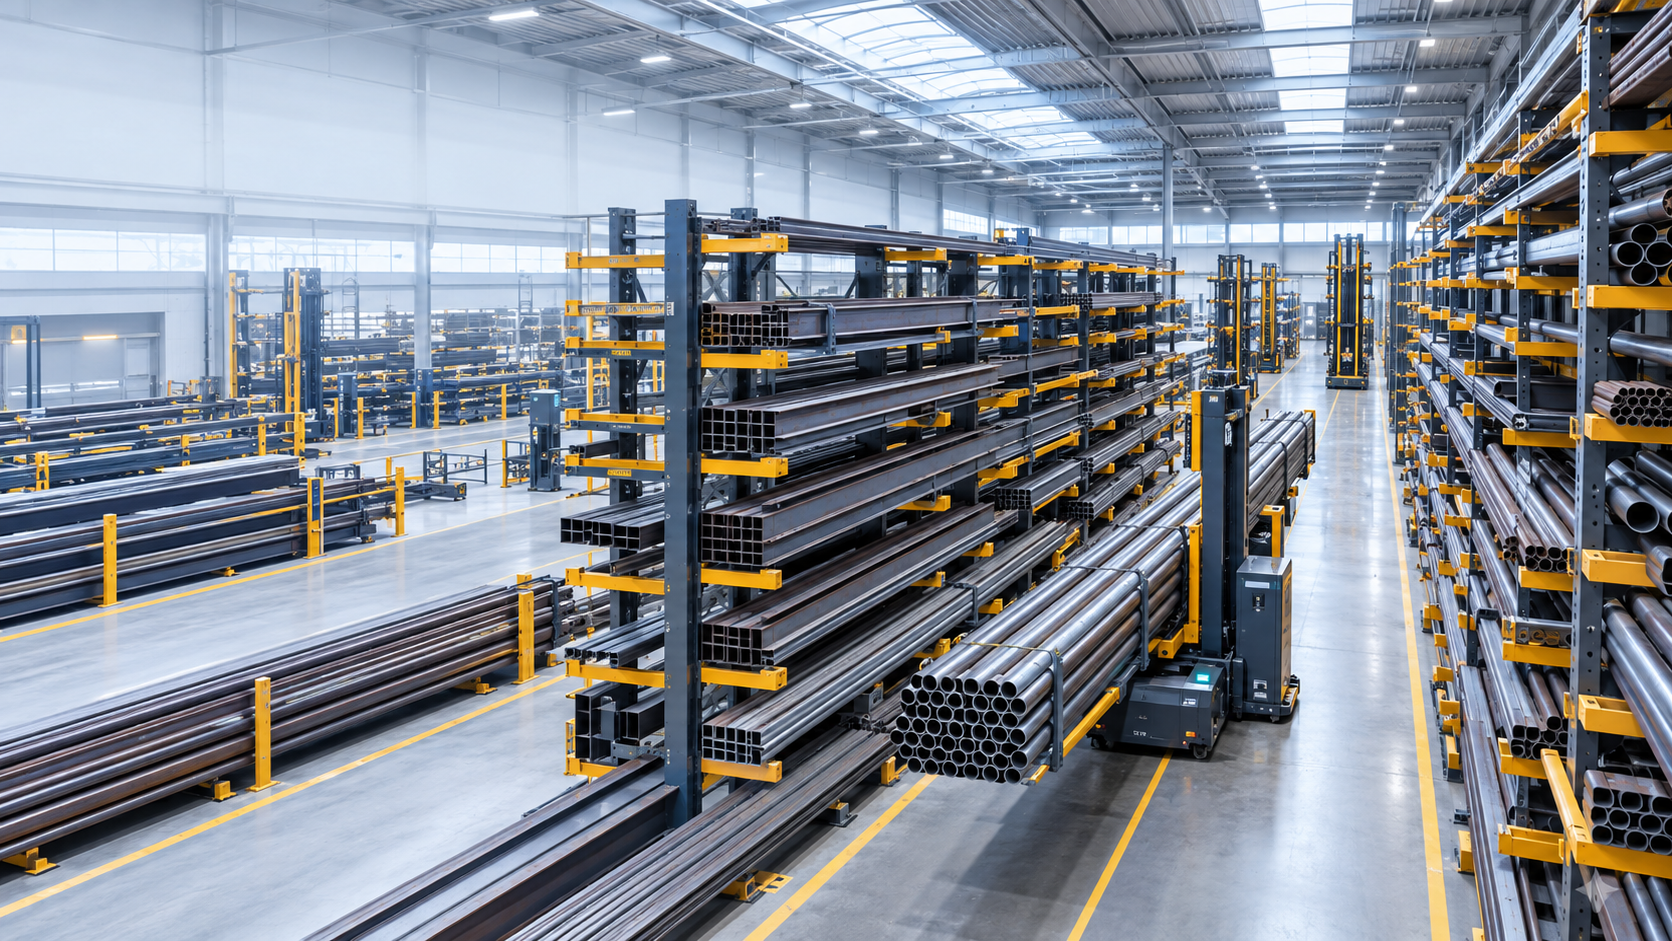
تخزين البضائع لفترات طويلة في الولايات المتحدة الأمريكية: عقبة صناعية مُستهان بها - قد يفشل الهجوم الصناعي الأمريكي بسبب التخزين غير المناسب - صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
مشاكل المخزون الاستراتيجي: لماذا تعتمد الصناعة الأمريكية على مستودعات البضائع الطويلة؟
التحدي الخفي: التخزين طويل الأمد للبضائع ودوره في الاقتصاد الأمريكي
الولايات المتحدة الأمريكية في مرحلة انتقالية: إلى متى ستستمر مستودعات البضائع في تغيير المشهد الصناعي؟
ازداد الطلب على تخزين البضائع الطويلة في الولايات المتحدة بشكل ملحوظ في السنوات الأخيرة، ولا ينبغي اعتباره اتجاهاً معزولاً، بل هو نتاج تحول جذري في قطاعات الصناعة والطاقة والخدمات اللوجستية الأمريكية. تُعدّ مواد مثل أنابيب الصلب، والقطاعات، والعوارض، والقضبان، ومقاطع الألمنيوم المبثوقة، أساسية ليس فقط للإنتاج في المصانع، بل أيضاً لبناء البنية التحتية كشبكات الكهرباء، وخطوط الأنابيب، والجسور. وعندما يتعذر تخزين هذه المواد الطويلة بكفاءة وأمان، ترتفع التكاليف غير المباشرة بشكل كبير، مما ينعكس في التأخير، وتراكم المخزون بشكل يصعب إدارته، وزيادة المخاطر التي يتعرض لها العمال.
تتمحور الفكرة الرئيسية لهذا التحليل حول أنه على الرغم من عدم وجود نقص واسع النطاق في مساحات التخزين في الولايات المتحدة الأمريكية، إلا أن هناك حاجة متزايدة لتقنيات تخزين ونقل مناسبة للبضائع الثقيلة والطويلة والمتنوعة. غالبًا ما تُصمم المستودعات الأمريكية للبضائع المعبأة على منصات نقالة أو الخدمات اللوجستية للتجارة الإلكترونية، في حين أن البضائع الطويلة تفرض متطلبات محددة على هندسة التخزين وقدرات التحميل ومفاهيم السلامة. هذا التباين له آثار بعيدة المدى على الصناعة، ويستلزم إعادة النظر في تخطيط وتنفيذ حلول التخزين. يُسلط هذا التحليل الشامل الضوء على الاتجاهات والتحديات والفرص الحالية في سوق تخزين البضائع الطويلة في الولايات المتحدة الأمريكية، ويُبين سبب أهمية هذا القطاع لتطوير الصناعة الأمريكية في المستقبل.
ليس السبب نقص المساحة، بل نقص التكنولوجيا: لماذا يفشل الازدهار الصناعي في أمريكا بسبب المستودعات النمطية؟
لا تتزايد الحاجة إلى تخزين البضائع الطويلة في الولايات المتحدة كاتجاهٍ معزول، بل كنتيجةٍ لتحوّلٍ جذريّ في المشهد الصناعي والطاقي واللوجستي الأمريكي. تُشكّل أنابيب الصلب، والقطاعات، والعوارض، والقضبان، والسكك الحديدية، ومقاطع الألمنيوم، والمنتجات الخشبية، وغيرها من المواد الطويلة جدًا، بدايةً للعديد من سلاسل القيمة. وهي ضرورية للمصانع، ومراكز البيانات، وشبكات الطاقة، وخطوط الأنابيب، والجسور، والمستودعات، والبنية التحتية للنقل، والآلات، والمركبات، والمباني السكنية. وعندما يتعذر تخزين هذه البضائع بأمانٍ وكفاءةٍ وسهولة الوصول إليها، ترتفع التكاليف غير المباشرة بشكلٍ كبير: حيث تُشغل المساحات، وتُناول المواد عدة مرات، وتتراكم المخزونات بشكلٍ يصعب إدارته، وتتأخر الطلبات، ويعمل الموظفون في بيئةٍ محفوفةٍ بالمخاطر دون داعٍ.
تتلخص الفكرة الاقتصادية الأساسية فيما يلي: على الرغم من عدم وجود نقص واسع النطاق في أي نوع من مساحات التخزين في الولايات المتحدة الأمريكية، إلا أن هناك نقصًا متزايدًا في تقنيات التخزين والمناولة المناسبة للبضائع الثقيلة والطويلة والمتنوعة. هذا التمييز جوهري. يمتلك السوق الأمريكي مخزونًا ضخمًا من مساحات التخزين، ولكن جزءًا كبيرًا منها مصمم للبضائع المعبأة على منصات نقالة، أو السلع الاستهلاكية، أو الخدمات اللوجستية للتجارة الإلكترونية ذات الحجم الكبير. أما البضائع الطويلة، فتتطلب تصميمات معمارية مختلفة، وقدرة تحمل أعلى للنقاط والمساحات، وأبوابًا أكبر، ومسارات مرور محددة بدقة، وأنظمة رفوف خاصة، ورافعات جانبية، ورافعات شوكية متعددة الاتجاهات، ورافعات، أو معدات مناولة مواد آلية. لذلك، فإن المستودع القياسي الفارغ ليس بالضرورة مستودعًا مناسبًا للبضائع الطويلة.
من المتوقع أن يزداد الطلب في السنوات القادمة، لا سيما في المناطق التي تتلاقى فيها الاستثمارات الصناعية والبنية التحتية للطاقة وسلاسل التوريد الإقليمية. ويشمل ذلك جنوب وجنوب غرب الولايات المتحدة، والغرب الأوسط الصناعي، وساحل الخليج، وأجزاء من منطقة المحيط الأطلسي، ومواقع مختارة على طول الحدود المكسيكية. في الوقت نفسه، يبقى السوق دوريًا. فارتفاع أسعار الفائدة، وضعف الطلب على المساكن، وتقلب أسعار الصلب، وتدخلات السياسة التجارية، وتأجيل مشاريع البناء، كلها عوامل قد تؤثر سلبًا على قرارات الاستثمار. لذا، فإن التوقعات الأكثر إقناعًا لا تشير إلى طفرة عامة ولا إلى انهيار وشيك، بل إلى زيادة هيكلية في الطلب مع اختلافات كبيرة تبعًا لمجموعة المواد والمنطقة ومستوى الأتمتة.
سوق كبير بدون إحصاءات خاصة به
لا يمكن قياس سوق أنظمة تخزين البضائع الطويلة بمؤشر واحد موثوق. ففي الإحصاءات الرسمية، تظهر الاستثمارات عادةً ضمن أنظمة الرفوف، والشاحنات الصناعية، والرافعات، وأتمتة المستودعات، والعقارات الصناعية، أو تكنولوجيا مناولة المواد العامة. علاوة على ذلك، تُستخدم أنظمة تخزين البضائع الطويلة في قطاعات صناعية شديدة التباين. فمركز خدمات الصلب، ومورد الأنابيب، وتاجر جملة الأخشاب، ومصنع معالجة الألومنيوم، ومصنع مكونات توربينات الرياح، جميعها تحل مشاكل تخزين هندسية متشابهة، ومع ذلك تُصنف إحصائيًا ضمن قطاعات صناعية مختلفة.
لذا، يجب أن يعتمد تحليل السوق السليم على مؤشرات الطلب. وتشمل هذه المؤشرات إنتاج الصلب وشحناته، والاستثمارات في مرافق الإنتاج، ومشاريع خطوط الأنابيب وشبكات الطاقة، وبرامج البنية التحتية، وبناء مراكز البيانات، والنشاط في قطاع الإنشاءات غير السكنية، وبناء وتجديد المساكن، وتطوير العقارات الصناعية، والاستعداد للاستثمار في الأتمتة. تُظهر هذه المؤشرات ما إذا كانت هناك حاجة إلى إنتاج واستيراد ومعالجة وتخزين وتوزيع المزيد من السلع الطويلة على المستوى الإقليمي. مع ذلك، فهي لا تُشير تلقائيًا إلى نظام التخزين الأنسب اقتصاديًا.
أنتجت مصانع الصلب الأمريكية ما يقارب 91 مليون طن صافٍ في عام 2025، بزيادة قدرها 5% تقريبًا عن العام السابق. في الوقت نفسه، انخفض إجمالي واردات الصلب بشكل ملحوظ، بينما انخفضت واردات الصلب المُصنّع بشكل أكبر، لتغطي 18% فقط من الاستهلاك الفعلي. لا يعني هذا بالضرورة نموًا متناسبًا في حجم مبيعات تقنيات التخزين. ومع ذلك، يُشير إلى زيادة في نقل وتخزين المواد ضمن سلسلة قيمة تُركز بشكل متزايد على الإنتاج المحلي. ومن الجدير بالذكر أن قطاعي البناء والسيارات ظلا من بين أهم الأسواق النهائية. علاوة على ذلك، تُعد منتجات الأنابيب، والقطاعات الثقيلة، وقضبان الصلب، وصلب التسليح، والأنابيب الميكانيكية عناصر أساسية لتخزين المواد الطويلة.
من ناحية أخرى، غالبًا ما تُرسل البيانات الشهرية قصيرة الأجل إشارات متضاربة. فقد سجلت مراكز خدمات الصلب الأمريكية زيادات طفيفة، أو ركودًا، أو انخفاضًا في عام 2025، وذلك بحسب الشهر. وتُعد هذه التقلبات مهمة للمستثمرين لأن تكنولوجيا المستودعات نادرًا ما تُشترى لمجرد تلبية حجم الطلبات الحالي، بل تُصمم لخدمة تمتد لسنوات عديدة. فالشركة التي تتفاعل فقط مع ضعف السوق في شهر معين تُخاطر بنقص الاستثمار؛ وعلى النقيض، فإن الشركة التي تُفسر كل اتجاه نمو طويل الأجل على أنه طفرة فورية قد تُجمد رأس مال كبير جدًا في وقت مبكر جدًا.
تُخالف البضائع الطويلة منطق تخزين البضائع على المنصات
تُعدّ مناولة البضائع الطويلة تحديًا لوجستيًا نظرًا لضرورة مراعاة الطول والوزن والشكل في آنٍ واحد. فقد تتدحرج الأنابيب، وتتشابك المقاطع، وتترهل الحزم، وقد تنكسر القضبان الفردية في حال سوء التعامل معها. كما تتطلب المواد المختلفة والتشطيبات السطحية تخزينًا منفصلاً أو نقاط دعم مناسبة. أما بالنسبة للمنتجات المصنوعة من الفولاذ المقاوم للصدأ أو الألومنيوم أو المنتجات المطلية، فقد تُقلل الخدوش والتآكل الناتج عن الاحتكاك من قيمتها. وبالنسبة للخشب، تُضاف إلى ذلك عوامل أخرى كالرطوبة والتشوه ودرجات الجودة.
لا تقتصر المشكلة الاقتصادية على التخزين فحسب، بل يكمن العامل الحاسم في العملية برمتها، بدءًا من استلام البضائع مرورًا بمراقبة الجودة والتخزين وتجهيز الطلبات والمعالجة والتعبئة والتغليف وصولًا إلى الشحن. تتطلب الأحمال الطويلة مساحات دوران واسعة عند نقلها باستخدام الرافعات الشوكية التقليدية ذات التحميل الأمامي، مما يقلل بشكل كبير من كفاءة استخدام المساحة. يمكن للرافعات الشوكية ذات التحميل الجانبي، والرافعات الشوكية متعددة الاتجاهات، وتقنية الممرات الضيقة، أو الأنظمة التي تعمل بالرافعات، أن تقلل من مساحات الحركة المطلوبة، ولكن هذه الحلول تتطلب أرضيات ورفوفًا مناسبة، بالإضافة إلى مفاهيم وإجراءات سلامة ملائمة.
تُعدّ رفوف الكابول الحل الأمثل في العديد من التطبيقات، إذ تتيح الوصول إلى الحمولة من الأمام دون وجود دعامات أمامية تعيق التخزين. وهي مناسبة للأنابيب، والعوارض، والقضبان، والأخشاب، والقطاعات، وغيرها من البضائع الطويلة أو الضخمة. مع ذلك، حتى ضمن هذه الفئة من الأنظمة، توجد اختلافات جوهرية. فالمستودعات الخارجية التي تُدار يدويًا بواسطة الرافعات الشوكية تتبع منطقًا مختلفًا في التكلفة والأداء عن المستودعات الآلية عالية الارتفاع المزودة بوحدات تخزين، وآليات رفع، ونظام إدارة مخزون رقمي. تشمل العوامل الرئيسية الإنتاجية، ونطاق المنتجات، وأوزان الوحدات، وأطوال المواد، وسهولة الوصول المطلوبة، وتكاليف البناء، ومخاطر الاستثمار المقبولة.
لذا، عمليًا، لا يُعدّ تحقيق أعلى كثافة تخزين ممكنة الهدف الوحيد. فقد يكون المستودع شديد الكثافة غير مُجدٍ اقتصاديًا إذا كان الوصول إلى المواد المطلوبة بكثرة بطيئًا، أو إذا تطلّب كل استرجاع عمليات نقل متعددة. في المقابل، قد تبدو مساحة التخزين الأرضية الواسعة غير مكلفة، لكنها قد تؤدي إلى فترات بحث طويلة، وتلف، ومخاطر أمنية، واستهلاك مفرط للمساحة. يجمع الحل الأمثل بين الكثافة الكافية وسهولة الوصول وتدفق المواد بما يتوافق مع هيكل الطلبات الفعلي.
تؤدي إعادة التصنيع إلى خلق طلب أساسي دائم
تضاعفت الاستثمارات في منشآت التصنيع الأمريكية تقريبًا بالقيمة الحقيقية منذ نهاية عام 2021. وبحلول نهاية عام 2025، بلغ إجمالي الإنفاق الخاص على إنشاء المصانع ما يقارب 220 مليار دولار سنويًا. ويعزى جزء كبير من هذا النمو إلى أشباه الموصلات والإلكترونيات والبطاريات والمعدات الكهربائية وغيرها من الصناعات المدعومة استراتيجيًا. وبعد هذه الطفرة الاستثنائية، شهد عام 2025 تباطؤًا على مدى عدة أشهر، إلا أن المستوى ظل مرتفعًا تاريخيًا.
لا يُعدّ الطلب على الصلب لبناء المصانع الجديدة العامل الوحيد المؤثر في سوق المنتجات الطويلة. فكل منشأة إنتاجية جديدة تُولّد تدفقات مستمرة من المواد بعد اكتمالها. يحتاج مصنّعو الآلات إلى قضبان ومواد أعمدة وقطاعات. ويقوم مصنّعو المصانع بتصنيع الأنابيب والعوارض. ويخزّن المورّدون المواد الخام بمختلف أنواع السبائك والأبعاد والدرجات. وتحتاج شركات الصيانة والإصلاح إلى قطع غيار متوفرة بسهولة. وكلما ازدادت سلاسل التوريد الإقليمية، ازدادت أهمية التخزين المحلي.
لا يؤدي نقل الإنتاج إلى مناطق قريبة أو إلى مناطق أخرى إلى زيادة متطلبات المخزون تلقائيًا في جميع المناطق. فإذا نُقل الإنتاج ببساطة من مصنع أجنبي إلى منشأة أمريكية متكاملة، فقد تنخفض مستويات المخزون بفضل تحسين التخطيط. ولكن في الواقع، غالبًا ما تؤدي إعادة الهيكلة في البداية إلى زيادة مخزون الأمان. تحمي الشركات نفسها من تغيرات التعريفات الجمركية، واضطرابات النقل، والمخاطر السياسية، وفترات التوريد الطويلة. وتُفضّل استراتيجية المرونة هذه مراكز الخدمة الإقليمية ومراكز التوزيع حيث تتوفر العديد من المنتجات بكميات صغيرة.
تُعدّ العلاقة بين الولايات المتحدة والمكسيك مثيرة للاهتمام بشكل خاص. يُعزز التكامل الصناعي على امتداد سلاسل التوريد في أمريكا الشمالية الممرات في تكساس وأريزونا والأسواق المحلية المجاورة. لا تقتصر عمليات نقل المواد على التوزيع من الموانئ الساحلية إلى المناطق الداخلية، بل تشمل أيضًا النقل بين المصانع والموردين ومراكز المعالجة. تتوفر فرص تخزين البضائع الطويلة في المواقع التي تجمع بين سهولة الوصول إلى السكك الحديدية والطرق السريعة، وتوفر مساحات صناعية كافية، وقربها من صناعات معالجة المعادن أو البناء.
مراكز البيانات تُغير منطق صناعة الصلب والطاقة
يُعدّ بناء مراكز البيانات أحد أكثر القطاعات حيويةً في صناعة البناء الأمريكية. فقد ارتفع الإنفاق على مراكز البيانات بأكثر من 30% في عام 2025، بينما انخفض إجمالي الإنفاق على البناء انخفاضًا طفيفًا. وتضاعفت مستويات الاستثمار منذ بداية عام 2021. غالبًا ما تُصنّف مراكز البيانات ضمن فئة المباني المكتبية في الإحصاءات، على الرغم من أن متطلباتها من المواد والطاقة والبنية التحتية تختلف اختلافًا كبيرًا عن تلك الخاصة بالمباني المكتبية التقليدية.
ينشأ الطلب المباشر على المنتجات الطويلة من الهياكل الفولاذية، وهياكل الأسقف، وخطوط الأنابيب، وأنظمة حماية الكابلات، وتقنيات التبريد، وأنظمة الطاقة الاحتياطية، والمحطات الفرعية، ووصلات الشبكة. أما التأثير غير المباشر فهو أكثر أهمية، إذ تزيد مراكز البيانات من الطلب على الكهرباء، وتحفز الاستثمارات في شبكات النقل والتوزيع، ومحطات توليد الطاقة، ومرافق التخزين، والمحطات الفرعية، وفي بعض الحالات، البنية التحتية الجديدة للغاز. وهذا بدوره يزيد الطلب على الأنابيب، والأبراج، والقطاعات، ومكونات الخطوط، والأجزاء الميكانيكية.
مع ذلك، يتركز هذا الازدهار جغرافياً. لا تزال فرجينيا الشمالية سوقاً رئيسية مهمة، لكن اختناقات الشبكة، وطول أوقات الاتصال، والمقاومة المحلية تدفع المشاريع إلى مناطق أخرى. تكتسب تكساس، والغرب الأوسط، وأجزاء من الجنوب الشرقي، والمواقع التي تتوفر فيها الطاقة والأراضي، أهمية متزايدة. لذا، بالنسبة لمزودي خدمات تخزين البضائع الطويلة، فإن عدد مراكز البيانات المخطط لها ليس العامل الوحيد المهم. الأهم هو ما إذا كان سينشأ تجمع لشركات البناء، ومصانع الصلب، وموردي المعدات الكهربائية، وموردي الأنابيب، ومزودي خدمات البنية التحتية في جوارهم.
قد يفرض إنشاء مراكز البيانات متطلبات عالية فيما يتعلق بالالتزام بالمواعيد النهائية وتوثيقها. يجب تجميع المواد وفقًا لمتطلبات المشروع، وتحديدها بوضوح، وتسليمها بتسلسل محدد. هذا يحوّل مستودع البضائع الطويلة من مجرد مخزن احتياطي إلى عنصر فاعل في الخدمات اللوجستية لموقع البناء. يمكن للأنظمة التي تعتمد على إدارة المواقع الرقمية، وتتبع الدفعات، والوحدات المُجهزة مسبقًا أن تحقق فوائد اقتصادية أكبر من مجرد زيادة مساحة الأرضية.
أصبحت البنية التحتية للطاقة المحرك الأقوى لأنابيب النفط
تُعدّ الأنابيب والمنتجات الأنبوبية من أهمّ العوامل الدافعة لتخزين المواد الطويلة المتخصصة. ويستفيد السوق الأمريكي من إنتاج الغاز الطبيعي، وصادرات الغاز الطبيعي المسال، ومشاريع خطوط الأنابيب، وصناعة البتروكيماويات، والبنية التحتية للمياه، وتحديث محطات توليد الطاقة. وفي عام 2025، تمّ إنجاز ما يقارب 6.3 مليار قدم مكعب يوميًا من سعة خطوط أنابيب الغاز الطبيعي الإضافية. وتمّ التخطيط لتوسعات أكبر بكثير في عامي 2026 و2027، وقد بدأ العمل بالفعل في جزء كبير منها.
لا تقتصر هذه المشاريع على توليد الطلب على خطوط الأنابيب الكبيرة فحسب، بل تتطلب أيضاً أنابيب ذات أقطار أصغر، ومكونات الصمامات، وهياكل الدعم، والشفاه، وأقواس الأنابيب، والعديد من الأنواع الخاصة. ويتوزع هذا الطلب على التخزين بين المصنّعين والمستوردين ومراكز الخدمة ومستودعات المشاريع ومستودعات مواقع الإنشاء. وعلى وجه الخصوص، على طول ساحل الخليج، تتولد تدفقات مواد معقدة حول محطات الغاز الطبيعي المسال، ومصافي التكرير، ومصانع البتروكيماويات، ومحطات التصدير.
تُعدّ البنية التحتية للمياه والصرف الصحي البلدية ذات أهمية بالغة. إذ تُؤدي شبكات الأنابيب القديمة إلى الحاجة لاستبدالها، وهو أمرٌ أقل اعتمادًا على دورات الإنشاء الجديدة الفردية. وتُوفّر البرامج الفيدرالية وبرامج الولايات تمويلًا كبيرًا لأنظمة مياه الشرب والصرف الصحي. هذا السوق أكثر تجزئة من سوق إنشاء خطوط أنابيب الطاقة الكبيرة، ولكنه قد يكون أكثر استقرارًا للتجار الإقليميين ومشغلي المستودعات. وتختلف المنتجات المطلوبة من حيث المادة والقطر والطلاء والمواصفات البلدية، مما يزيد من عدد الأنواع التي يجب الاحتفاظ بها في المخزون.
يُوسّع التحوّل في قطاع الطاقة نطاق التطبيقات. فطاقة الرياح، ومحطات الطاقة الشمسية، وتخزين الطاقة بالبطاريات، وخطوط نقل الطاقة الجديدة، جميعها تتطلب قطاعات فولاذية، وأبراجًا، وأنابيب، وعوارض، ومثبتات. في الوقت نفسه، تؤدي تقلبات التراخيص، وشروط التمويل، وربط الشبكات إلى تأخير المشاريع. لذا، ينبغي على الموردين عدم الاعتماد على تقنية طاقة واحدة. إذ يمكن لمفاهيم المواد الطويلة والمتينة استيعاب مجموعات منتجات مختلفة، وبالتالي تظل قابلة للاستخدام حتى مع تغير مزيج المشروع.
قطاع البناء يوفر كميات كبيرة، لكنه لا يحقق زخماً ثابتاً
يُعدّ قطاع الإنشاءات غير السكنية ذا أهمية محورية لسوق الصلب الأمريكي. فالمصانع والجسور ومشاريع النقل والمستشفيات والمؤسسات التعليمية والمستودعات ومحطات توليد الطاقة تتطلب كميات كبيرة من القطاعات والأنابيب والعوارض. وتساهم استثمارات البنية التحتية العامة في استقرار الطلب، بينما تتأثر المشاريع الخاصة بشكل أكبر بتكاليف التمويل والتوقعات الاقتصادية. وقد تجلى هذا التباين بوضوح في عام 2025: إذ حافظت المشاريع العامة والاستراتيجية على قوتها نسبياً، في حين شهدت بعض المشاريع الخاصة تأخيرات.
يستفيد قطاع الإنشاءات الفولاذية الهيكلية على المدى الطويل من إعادة التصنيع ومراكز البيانات والبنية التحتية. إلا أنه على المدى القصير، قد تؤدي أسعار المواد المرتفعة والتعريفات الجمركية إلى انخفاض الطلبات. وقد أفاد منتجو وموزعو الصلب باستقرار الاستفسارات، وفي بعض الحالات، بوجود تراكمات جيدة للطلبات في عام 2025، ولكن في المقابل، هناك مشاريع عالقة في مرحلة التخطيط. وهذا يخلق وضعاً متناقضاً لمشغلي المستودعات. فالمشاريع المتوقعة تشير إلى توسع في الطاقة الإنتاجية، لكن عدم وضوح مواعيد البدء يزيد من خطر بقاء المنشأة الجديدة غير مستغلة بالكامل في البداية.
يبدو الوضع أكثر هدوءًا في أسواق الإسكان والأخشاب. يرتبط ما بين 70 و80 بالمئة من الطلب على منتجات الأخشاب في أمريكا الشمالية، بشكل مباشر أو غير مباشر، ببناء المساكن وتجديدها. وقد أثرت تكاليف التمويل المرتفعة ومحدودية القدرة على تحمل التكاليف سلبًا على السوق في عامي 2025 و2026. وبحسب التوقعات، لا يُتوقع انتعاش قوي قبل عام 2027. ومع ذلك، يبقى النقص طويل الأمد في المساكن عاملًا أساسيًا هامًا. ولا يزال تجار الأخشاب وموردي مواد البناء ومصنعو المكونات الجاهزة بحاجة إلى حلول تخزين محكمة الإغلاق ومقاومة للعوامل الجوية وسهلة الوصول للبضائع الطويلة.
بالنسبة للموردين، يعني هذا أن تخزين الفولاذ والأنابيب غالباً ما يمثل مجالات نمو أكثر جاذبية على المدى القصير من التركيز حصراً على أخشاب البناء. ومع ذلك، لا تزال الأخشاب سوقاً ضخمة ذات طلب مرتفع على الاستبدال والتحديث. ويمكن زيادة إنتاجية مناطق التخزين القديمة ذات المساحات الكبيرة، على وجه الخصوص، من خلال رفوف الكابول المغطاة، وتقنية المسارات المتعددة، وتحسين إدارة المخزون، دون الحاجة إلى مستودع عالي الارتفاع مؤتمت بالكامل.
أصبحت مراكز الخدمة قناة المبيعات الأساسية
تُعدّ مراكز خدمات المعادن محورًا طبيعيًا لتلبية احتياجات تخزين المواد المعدنية الطويلة. فهي تشتري كميات كبيرة من المصانع أو المستوردين، وتُخزّن مجموعة واسعة من الأبعاد والدرجات، وتُعالج المواد، وتُسلّم الكميات المطلوبة حسب طلب العميل. يعتمد نموذج أعمالها على التوافر والسرعة وتنوّع المنتجات والخدمات ذات القيمة المضافة. ينتج عن هذا المزيج مواقع تخزين متعددة وإمكانية الوصول المتكرر إلى مجموعات فرعية أصغر.
تعتمد ربحية مركز الخدمة بشكل كبير على كمية المواد التي يمكن معالجتها ضمن مساحة محددة وعدد معين من العمال. يؤدي سوء تنظيم المستودع إلى تجميد رأس المال في قطع متبقية يصعب العثور عليها، وزيادة حركة الرافعات الشوكية، وإطالة أوقات معالجة الطلبات. يتيح التسجيل الرقمي لمواقع المواد، والدفعات، والأوزان، والقطع المتبقية استخدامًا أكثر دقة للمخزون، مما يقلل من عمليات الشطب وإعادة الطلب غير الضرورية.
يُعدّ مركزٌ ضخمٌ للمعادن بالقرب من شيكاغو، يعمل منذ عام 2024 بعشرين رافعةً جانبيةً ذاتية القيادة، مثالاً بارزاً على هذا التوجه التطويري الجديد. تنقل هذه المركبات، في ممراتٍ ضيقةٍ للغاية، أحمالاً يصل طولها إلى 24 قدماً ووزنها إلى أكثر من 7000 رطل. يتألف النظام من حوالي 18000 موقع تخزين لنحو 6000 صنفٍ مختلف. يبلغ عرض الممرات حوالي 58 بوصة فقط. يُبيّن هذا المثال إمكانية زيادة الكفاءة عند تخطيط الرفوف والمركبات ومحطات النقل والبرمجيات كنظامٍ موحدٍ منذ البداية.
مع ذلك، لا تُعدّ هذه المشاريع الضخمة هي القاعدة. فالعديد من مراكز الخدمة الأمريكية هي شركات متوسطة الحجم، تستخدم مبانٍ قائمة، ولا تستطيع تحمّل توقف العمليات لإجراء تجديد شامل. بالنسبة لها، تُعدّ الحلول المعيارية أكثر جاذبية من الناحية الاقتصادية: التنفيذ التدريجي لأنظمة الرفوف الكابولية، واستبدال الرافعات الشوكية التقليدية بمركبات متعددة الاتجاهات، وإدارة المستودعات الرقمية، وتحديد مناطق النقل، والأتمتة الجزئية اللاحقة. لذلك، من المرجح أن يتألف السوق الأكبر ليس فقط من مبانٍ جديدة رائعة، بل أيضاً من مئات عمليات التحديث باستثمارات محدودة.
حلول LTW للخدمات اللوجستية الداخلية

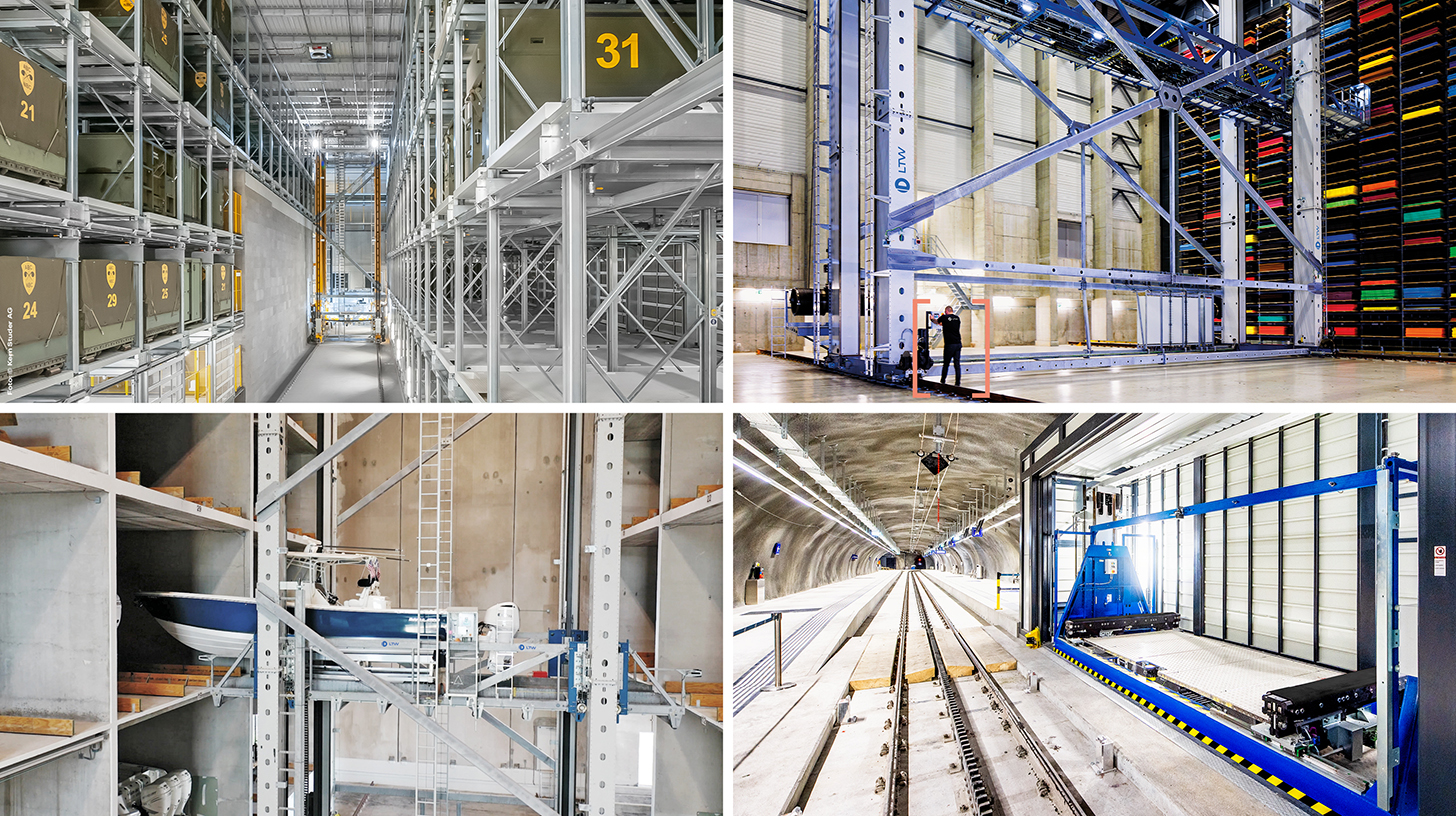
شركة LTW Intralogistics – مهندسو التدفق - الصورة: LTW Intralogistics GmbH
لا تقدم LTW لعملائها مكونات منفردة، بل حلولاً متكاملة وشاملة. الاستشارات، والتخطيط، والمكونات الميكانيكية والكهربائية، وتقنيات التحكم والأتمتة، بالإضافة إلى البرمجيات والخدمات - كل ذلك متصل بشبكة واحدة ومنسق بدقة.
يُعدّ الإنتاج الداخلي للمكونات الرئيسية ميزةً بالغة الأهمية، إذ يسمح بالتحكم الأمثل في الجودة وسلاسل التوريد والواجهات.
يرمز اختصار LTW إلى الموثوقية والشفافية والشراكة التعاونية. وتُعد قيم الولاء والصدق راسخة في فلسفة الشركة - فالمصافحة لا تزال تحمل معنىً عميقاً هنا.
ذو صلة بهذا الموضوع:
الاختلافات الإقليمية في الحاجة إلى تخزين البضائع لفترات طويلة
يتصدر الجنوب والغرب الأوسط المنافسة على المواقع
يتوزع الطلب بشكل غير متساوٍ إقليميًا. تجمع تكساس وساحل الخليج بين الطاقة والبتروكيماويات والغاز الطبيعي المسال والخدمات اللوجستية للموانئ والبناء، فضلًا عن النمو السكاني المتسارع. وتكتسب هيوستن أهمية خاصة في مجال منتجات الأنابيب وخدمات الطاقة. أما دالاس-فورت وورث، فتُوفر سوقًا لوجستية ضخمة، وفرصًا للتطوير الصناعي، وشبكة مواصلات متطورة. وتستفيد سان أنطونيو وغيرها من المواقع على طول الممرات الشمالية الجنوبية من ترابطها مع المكسيك.
لا تزال منطقة الغرب الأوسط القلب الصناعي للعديد من سلاسل القيمة المعدنية. وتزخر ولايات إلينوي، وإنديانا، وأوهايو، وميشيغان، وويسكونسن، وبنسلفانيا بإنتاج الصلب، ومعالجة المعادن، والهندسة الميكانيكية، وتصنيع السيارات، وشبكات السكك الحديدية والطرق الكثيفة. وتبرز الحاجة إلى استبدال معدات المستودعات القديمة بشكل خاص في هذه المنطقة. تتمتع العديد من المواقع بعلاقات متينة مع العملاء وموظفين ذوي خبرة، لكنها تعمل في مبانٍ لم تُصمم تخطيطاتها لتناسب الخدمات اللوجستية الآلية أو عالية الكثافة للبضائع الطويلة.
في جنوب شرق الولايات المتحدة، يتزايد الطلب مدفوعًا بمصانع السيارات، ومشاريع البطاريات، والطيران، والموانئ، والنمو السكاني. وتكتسب ولايات جورجيا، وتينيسي، وألاباما، وكارولاينا الشمالية، وكارولاينا الجنوبية أهمية متزايدة كمواقع للتصنيع. وتكمن ميزة هذه المنطقة في وفرة الأراضي نسبيًا ومواقعها الجاذبة للاستثمار. أما عيبها، فيتمثل في قلة عدد الموردين المتخصصين في الصيانة وتكامل الأنظمة، مما يستدعي توضيح مفاهيم الخدمة في وقت مبكر.
تستفيد أريزونا ونيفادا وغيرها من أسواق جنوب غرب الولايات المتحدة من استثمارات أشباه الموصلات والإلكترونيات، لكنها تواجه تحديات خاصة تتعلق بالمياه والطاقة والتدفئة ومسافات التوصيل الطويلة. أما على الساحل الغربي، فتظل الموانئ والأسواق الاستهلاكية الكبيرة ذات أهمية بالغة، إلا أن تكاليف الأراضي والتراخيص وتكاليف البناء تعيق مشاريع المستودعات الجديدة. وهناك، يمكن للأنظمة الموفرة للمساحة أن تخلق قيمة كبيرة، شريطة أن تبرر أسعار الأراضي المرتفعة متطلبات رأس المال الإضافي.
لا تحل معدلات الشغور المرتفعة مشكلة تراكم البضائع
شهد سوق العقارات الصناعية الأمريكية ارتفاعًا في معدلات الشغور عام 2025. وبلغ المعدل الوطني في نهاية العام، وفقًا للدراسة، ما بين 7.1 و7.6 بالمئة تقريبًا. وكانت المرافق اللوجستية الكبيرة الأكثر تضررًا، حيث اقتربت معدلات الشغور في العقارات الضخمة من 10 بالمئة. في المقابل، ظلت المساحات الصناعية الأصغر حجمًا نادرة بشكل ملحوظ، بمعدلات شغور تقارب 5 بالمئة. تشير هذه الأرقام إلى وجود سوق مواتية للمستأجرين في بعض قطاعات هذا المجال، ولكن ليس إلى وجود فائض في العرض في جميع المواقع المناسبة.
يُتيح الوضع الحالي للسوق فرصًا لمستخدمي البضائع الطويلة. فالملاك أكثر استعدادًا للتفاوض بشأن التجديدات، أو تمديد فترات الإعفاء من الإيجار، أو تقديم دعم استثماري. ويمكن للشركات اختيار مبانٍ أحدث بأرضيات وأبواب وإضاءة وأنظمة حماية من الحرائق مُحسّنة. مع ذلك، يجب دراسة قدرة تحمل الأحمال، وشبكة الأعمدة، وارتفاع السقف، والمساحات الخارجية، ومسارات الحركة بعناية. وقد يصبح المستودع ذو الإيجار المنخفض مكلفًا إذا تطلّب الأمر تعزيزات واسعة النطاق أو تنازلات غير مُجدية في التصميم.
يُعدّ التوجه نحو ما يُسمى "البحث عن الجودة" ذا أهمية بالغة. فالمباني الحديثة تجذب المستأجرين، بينما تشهد العقارات القديمة فترات شغور. بالنسبة للخدمات اللوجستية التقليدية، تعني الجودة عادةً أسقفًا عالية، ومناطق تحميل وتفريغ متعددة، وسهولة الوصول إلى الطرق السريعة. أما بالنسبة للبضائع الطويلة، فتُضاف معايير أخرى: التحميل والتفريغ الجانبي، والعمق الكافي، ومسارات الرافعات الآمنة، ومساحات المناورة الواسعة، والقدرة على تثبيت الرفوف بإحكام. يستطيع مطورو العقارات الذين يأخذون هذه المتطلبات في الاعتبار تمييز أنفسهم عن المستودعات التقليدية المتشابهة.
من المرجح أن يؤدي انخفاض نشاط البناء الجديد إلى تجدد النقص في المدى المتوسط. فقد انخفضت عمليات الإنجاز بشكل ملحوظ في عام 2025، وقلّص العديد من المطورين مشاريعهم الاستثمارية. في الوقت نفسه، انتعش الطلب مجدداً في النصف الثاني من العام. إذا استمرت الاستثمارات في الإنتاج والبنية التحتية، فقد يتلاشى سريعاً الوضع التفاوضي المواتي الحالي للمستخدمين في بعض الأسواق. لذلك، بالنسبة للمشاريع طويلة الأجل، لا تقتصر الأهمية على الإيجارات الحالية فحسب، بل تشمل أيضاً تأمين مواقع مناسبة استراتيجياً.
نقص العمالة يجعل الأتمتة مجدية اقتصادياً
لا يزال نقص العمالة أحد أقوى العوامل الدافعة لأتمتة المستودعات. في دراسة استقصائية واسعة النطاق في القطاع، أشار 83% من المتخصصين والمديرين في مجال الإنتاج وسلاسل التوريد إلى نقص العمالة الماهرة كأحد التحديات. وقد زاد أكثر من نصفهم استثماراتهم في تكنولوجيا وابتكار سلاسل التوريد. وخططت نسبة كبيرة منهم لإنفاق أكثر من مليون دولار أمريكي، بينما توقع ما يقرب من خُمسهم استثمارات تتجاوز عشرة ملايين دولار أمريكي.
يزداد الضغط لأتمتة العمليات بشكل خاص عند نقل البضائع الطويلة، نظراً لطبيعة العمل الشاقة وحساسيته العالية للسلامة. إذ يتعين على السائقين نقل الأحمال الطويلة بدقة متناهية، وتقدير المسافات بدقة، وتجنب الاصطدام بالرفوف أو المباني أو المركبات الأخرى. كما أن مشغلي الرافعات الشوكية ذوي الخبرة ليسوا متوفرين بسهولة في كل موقع. يمكن للمركبات الآلية أن تتولى عمليات التخزين والاسترجاع المتكررة، بينما يتولى الموظفون مهام مراقبة الجودة، ومعالجة الحالات الاستثنائية، وخدمة العملاء.
مع ذلك، لا تُعدّ الأتمتة غاية في حد ذاتها. فهي تُصبح ذات جدوى خاصة مع وجود إنتاجية عالية ومتوقعة، وناقلات شحن متكررة، ونقاط نقل موحدة، وبيانات أساسية موثوقة. يمكن للشركات التي لديها أحمال غير منتظمة، وأبعاد متذبذبة على نطاق واسع، والعديد من الطلبات العاجلة غير المخطط لها، أن تكون أكثر إنتاجية باستخدام تقنيات يدوية مرنة. غالبًا ما يكون النموذج الهجين هو الأنسب: النقل الآلي بين مناطق محددة، والمعالجة اليدوية للطلبات المعقدة، والتحكم الرقمي في التدفق الكلي.
تُصبح جودة البرمجيات هي العامل الحاسم. لا تستطيع المركبة الآلية استرجاع الصنف الصحيح إلا إذا سُجِّل موقع التخزين والأبعاد والوزن ورقم الدفعة وحالة الإصدار بشكل صحيح. لا تؤدي البيانات الأساسية غير الصحيحة إلى زيادة وقت البحث فحسب، بل قد تُشكّل أيضًا مخاطر على السلامة. لذا، تُعدّ الاستثمارات في أجهزة الاستشعار، وأنظمة وضع الملصقات، وأنظمة إدارة المستودعات، وواجهات الربط مع نظام تخطيط موارد المؤسسات (ERP) بنفس أهمية الرفوف والمركبات نفسها.
يتطور مفهوم الأمن من كونه عاملاً مكلفاً إلى كونه حجةً استثمارية
تُلزم لوائح السلامة المهنية الأمريكية بتأمين المواد المخزنة لمنع انزلاقها أو سقوطها أو تمددها أو انهيارها. يجب وضع الأنابيب والقضبان والفولاذ الإنشائي وغيرها من المواد الأسطوانية أو الطويلة في رفوف مناسبة أو تكديسها وتثبيتها لمنعها من الانقلاب أو التدحرج. يجب أن تبقى مسارات المرور ومخارج الطوارئ خالية، ويجب عدم تجاوز قدرة تحمل الأحمال، كما يجب فحص مناطق التخزين بانتظام.
بالنسبة للمشغلين، لا تقتصر السلامة على مجرد الامتثال للوائح. فالتصادمات، وسقوط الأحمال، وتلف الرفوف قد تُسبب إصابات للعاملين، وتُتلف المواد، وتُعطل العمليات. ومع الأحمال الطويلة، تكون منطقة الخطر المحتملة أكبر منها مع المنصات الصغيرة. لذا، يجب فصل مسارات المرور، ومناطق التجميع، ومناطق الموظفين، ومحطات النقل بشكل واضح.
يشمل النظام الاحترافي مواصفات الأحمال، والحماية من الصدمات، وعمليات التفتيش الدورية، والإصلاحات الموثقة، وفريق عمل مدرب. يجب تجنب أي تعديلات عشوائية على الرفوف، إذ أن إضافة ثقوب أو تغيير موضع الأذرع أو استخدام مكونات غير مختبرة قد يؤثر على قدرة تحملها. كما يجب مراعاة أنظمة الحماية من الحرائق والمسافات بين رشاشات المياه. خاصةً مع البضائع المخزنة بكثافة، قد تكون التعديلات اللاحقة مكلفة إذا لم يتم دمج خطة الحماية من الحرائق منذ البداية.
تُحسّن السلامة الكفاءة في آنٍ واحد. فتقليل الأضرار يُخفّض تكاليف التأمين والإصلاح، ووضوح المسارات يُقلّل من الاضطرابات، والعمليات المُحسّنة تُسهّل التوظيف. لذا، لا ينبغي للشركات أن تحسب الفوائد من حيث المساحة المُوفّرة أو ساعات العمل فحسب، بل إنّ منع الحوادث، وتقليل الخسائر المادية، وزيادة جاهزية العمليات تُشكّل عناصر حقيقية من عائد الاستثمار.
يتحقق العائد على الاستثمار عبر كامل تدفق المواد
لا يمكن قياس الكفاءة الاقتصادية لمستودع البضائع الطويل بمجرد سعر وحدة التخزين. المهم هو التغير في التكاليف الإجمالية لكل طن أو طلب أو صنف يتم تسليمه. يشمل ذلك تكاليف المساحة، والموظفين، والطاقة، والصيانة، والتمويل، والتأمين، وتلف المواد، وأوقات البحث، واختلافات المخزون، وتوقف الإنتاج. قد يكون النظام الأكثر تكلفة أكثر فعالية من حيث التكلفة إذا زاد الإنتاجية وقلل في الوقت نفسه من العديد من التكاليف الخفية.
غالبًا ما تكمن الميزة الأكبر في استغلال المساحة. فاستبدال ممرات الرافعات الشوكية الواسعة بممرات ضيقة أو تقنية متعددة الاتجاهات يسمح بتخزين كميات أكبر من المواد في نفس المساحة. كما يمكن تجنب أو تأجيل التوسع المخطط له للمستودع. وتُعد هذه الميزة ذات قيمة خاصة في المناطق ذات تكاليف الأراضي والبناء المرتفعة. أما في الأسواق الريفية ذات التكلفة المعقولة، فقد يظل التخزين الخارجي البسيط والمتين أكثر اقتصادية.
أما العامل الثاني فهو الإنتاجية. فتقليل مسافات النقل، وسهولة الوصول المباشر، وأنظمة الطلبات الآلية، تُقلل من وقت النقل. وعندما تُعالج الشركة عددًا أكبر من الطلبات بنفس عدد الموظفين، فإنها تُحقق فوائد مستدامة. ولا ينبغي أن يكون متوسط الإنتاجية هو العامل الوحيد الذي يُؤخذ في الاعتبار. فالعديد من العملاء يُقيّمون الموردين بناءً على قدرتهم على تلبية الطلبات العاجلة في وقت قصير وبشكل موثوق. ويمكن للمستودع الذي يُدير فترات الذروة بكفاءة أن يضمن الإيرادات ويُمكّن من تقديم خدمة عالية الجودة.
أما الرافعة الثالثة فهي رأس المال المُجمّد. فمستويات المخزون الشفافة تُقلّل من هوامش الأمان، والطلبات المُكرّرة، والكميات المتبقية غير القابلة للبيع. خاصةً مع السبائك عالية الجودة أو الأنابيب ذات الأبعاد الكبيرة، حتى تجنّب بعض حالات نفاد المخزون يُمكن أن يُوفّر مبالغ كبيرة. كما تُعزّز إدارة المخزون الرقمية القدرة على بيع الأطوال المتبقية أو دمجها في طلبات جديدة.
ينبغي أن تتضمن حسابات الاستثمار السليمة عدة سيناريوهات. يفترض السيناريو الأساسي أحجامًا واقعية، وزيادات معتدلة في الأجور، واستخدامًا طبيعيًا للطاقة الإنتاجية. أما سيناريو الضغط فيأخذ في الاعتبار تأخيرات المشاريع، وضعف المبيعات، وارتفاع تكاليف التمويل. بينما يدرس سيناريو النمو ما إذا كان النظام قادرًا على استيعاب أحجام إضافية دون تعديلات أخرى. وتُعدّ مرحلة التشغيل التدريجي بالغة الأهمية، إذ نادرًا ما يحقق المستودع الآلي كامل إمكاناته في اليوم الأول من التشغيل. فالتدريب، وتنظيف البيانات، واستقرار العمليات تستغرق وقتًا.
لا يحتاج كل نظام إلى أتمتة كاملة
يعتمد اختيار النظام المناسب على نموذج العمل. تُعدّ مساحات التخزين الأرضية ومساحات التخزين الخارجية البسيطة منخفضة التكلفة ومرنة، لكنها تستهلك مساحة كبيرة وتجعل الوصول المباشر إليها صعبًا. تُحسّن رفوف الكابول التقليدية التنظيم والسلامة، لكنها تبقى معتمدة على الرافعات الشوكية والمشغلين. تسمح الرافعات الشوكية متعددة الاتجاهات بممرات أضيق دون الحاجة إلى أتمتة النظام بالكامل. يُشكّل هذا المزيج نقطة انطلاق منطقية للعديد من الشركات المتوسطة الحجم.
تستفيد الأنظمة التي تعمل بالرافعات من ارتفاع القاعة بشكل مثالي، وتتيح نقل الأحمال الثقيلة بأمان. وهي مناسبة بشكل خاص عند نقل المواد إلى معدات النشر أو المعالجة. تفصل أنظمة التخزين الكاسيتية أنواع المواد المختلفة، مما يسمح بكثافة عالية للتشكيلة. توفر المستودعات عالية الارتفاع المؤتمتة بالكامل أقصى كثافة، وإمكانية تتبع، وعمليات قابلة للتكرار، ولكنها تتطلب ناقلات تحميل موحدة وتوافرًا تقنيًا عاليًا.
لا يزال التخزين في الهواء الطلق ذا أهمية بالغة. يمكن أن تكون الرفوف المجلفنة بالغمس الساخن، والمساحات المغطاة، والمركبات المتينة حلولاً اقتصادية للمنتجات المقاومة للعوامل الجوية. مع ذلك، يجب مراعاة عوامل مثل التآكل، والصرف، والثلوج، والرياح، والإضاءة، وجودة التربة. في الولايات الجنوبية، تُعدّ الحرارة والأمطار الغزيرة من العوامل الأكثر أهمية؛ أما في الشمال، فيُعدّ الصقيع والثلوج وملح الطرق من الاعتبارات الرئيسية.
غالباً ما يكون الحل الأمثل هو تقسيم المناطق. تُوضع المنتجات سريعة التداول بالقرب من عمليات المعالجة والشحن، بينما تُوضع المنتجات الأقل استخداماً في مناطق ذات كثافة أعلى أو أبعد. تُخزن المواد عالية الجودة والحساسة بأمان في الداخل، بينما تُخزن المنتجات المتينة في الخارج. يركز التشغيل الآلي على الحركات المتكررة، بينما تُعالج الأحمال الخاصة بمرونة. يتيح هذا تحقيق جزء كبير من الفوائد دون إخضاع العملية بأكملها لمفهوم تقني واحد.
يحتاج الموردون إلى بيع أكثر من مجرد رفوف العرض
يُتيح السوق الأمريكي فرصًا واعدة لمصنّعي أنظمة الرفوف، وأنظمة التخزين الآلية، والرافعات الشوكية الجانبية ومتعددة الاتجاهات، والرافعات، والبرمجيات، ومعدات السلامة. مع ذلك، لا تقتصر المنافسة على خصائص المنتج فحسب، بل يتوقع العملاء خدمات التخطيط، ودعم التراخيص، والتجميع، والتشغيل، والتدريب، والصيانة، وتوفير قطع الغيار بسرعة. أما بالنسبة للأنظمة الآلية، فتُعدّ القدرة على دمج المركبات، وأنظمة التحكم، وبرمجيات المؤسسة أمرًا بالغ الأهمية.
بالنسبة للموردين الأوروبيين، قد يكون الطلب المتزايد عامل جذب، لكن دخول السوق يمثل تحديًا. يجب مراعاة المعايير الأمريكية، وقوانين البناء المحلية، ومتطلبات مقاومة الزلازل، والسلامة من الحرائق، وقضايا المسؤولية، ولوائح التركيب النقابية أو الإقليمية. يفقد النظام المتميز تقنيًا مصداقيته إذا لم يتوفر فنيو الصيانة وقطع الغيار إلا بعد فترات انتظار طويلة.
لذا، غالباً ما تكون الشراكات المحلية أكثر جدوى من اتباع نهج تصديري بحت. فشركات تكامل الأنظمة، ومصنّعو أنظمة الرفوف، وتجار معدات مناولة المواد، وشركات الإنشاءات، تتمتع بإمكانية الوصول إلى العملاء والخبرة الإقليمية. ويمكن للمورد الأجنبي المساهمة بتقنيات أو برمجيات أو خدمات هندسية متخصصة. وعلى المدى البعيد، يُمكن للتجميع أو التصنيع المحلي تقليص أوقات التسليم والحد من مخاطر السياسات التجارية.
تُعدّ الحلول المعيارية القابلة للتعديل واعدةً للغاية. غالبًا ما يُفضّل العملاء الأمريكيون خيارات الأداء والسعر الواضحة على التصاميم المخصصة المطوّلة. في الوقت نفسه، تتفاوت الأحمال والأطوال والعمليات بشكلٍ كبير، ما يجعل المنتج الجامد تمامًا غير كافٍ. يجمع المورّدون الناجحون بين الوحدات النمطية المتكررة والتخطيط المتين للمشاريع والافتراضات الشفافة بشأن قدرة تحمل الأحمال والأداء وقابلية التوسع.
تشجع الرسوم الجمركية على الاستثمار في المستودعات وتعيقه في الوقت نفسه
تُؤثر السياسة التجارية الأمريكية في كلا الاتجاهين. فزيادة الرسوم الجمركية على الصلب والألومنيوم تُعزز الإنتاج المحلي وتُغير سلاسل التوريد. كما أن زيادة الإنتاج المحلي وتوسيع مخزونات الأمان قد يزيدان الحاجة إلى سعة تخزينية أكبر. في الوقت نفسه، ترتفع تكاليف الرفوف والمستودعات والمركبات وغيرها من السلع الرأسمالية، التي تحتوي بدورها على نسبة عالية من المعادن. وقد تُؤجل مشاريع البناء أيضاً إذا ما أُرهقت الميزانيات بسبب ارتفاع أسعار المواد.
يُفسر هذا التأثير المتناقض سبب عدم تحول زيادة الاستفسارات دائمًا إلى طلبات فورية. فالشركات تُدرك الحاجة طويلة الأجل، لكنها تنتظر وضوحًا أكبر في الأسعار وشروط التمويل والجداول الزمنية للمشاريع. لذا، ينبغي على الموردين العمل وفق مناهج مرحلية. يُمكن للمرحلة الأولى تحسين الأمن والتنظيم، والثانية زيادة استغلال المساحة، والثالثة إدخال الأتمتة. وهذا يُقلل من مخاطر اتخاذ قرار واحد واسع النطاق.
تُعدّ أسعار الصرف ومخاطر سلسلة التوريد من العوامل المهمة أيضاً. فقد ترتفع تكلفة التكنولوجيا المستوردة في ظل أسعار صرف غير مواتية، بينما قد توفر المكونات المصنعة محلياً تخصصاً تقنياً أقل. لذا، تفصل استراتيجية الشراء السليمة بين التكنولوجيا الأساسية الحيوية والمكونات القابلة للتبديل. ويمكن استيراد أنظمة التحكم وأجهزة الاستشعار والمركبات المتخصصة من الخارج، بينما يتم إنتاج الهياكل الفولاذية والتجميع والأجزاء القياسية محلياً.
لن يزول عدم الاستقرار السياسي. لذا، ينبغي أن تظل الاستثمارات مجدية اقتصادياً حتى في حال تغيير برامج التمويل الفردية أو تأجيل بعض المشاريع. وتتمتع الأنظمة القادرة على خدمة أنواع متعددة من المواد وشرائح العملاء بمرونة أكبر من المصانع المتخصصة للغاية التي يعتمد استخدامها على سوق واحدة.
ينمو السوق بشكل انتقائي بدلاً من أن ينمو بشكل متسارع
حتى عام 2030، تشير العديد من الدلائل إلى تزايد الطلب الهيكلي على تخزين البضائع الطويلة، ولكن ليس إلى طفرة مستمرة. في السيناريو الأساسي، ستظل مراكز البيانات وشبكات الطاقة والبنية التحتية للطاقة وتجديد البلديات واستثمارات إنتاجية مختارة المحركات الرئيسية. ينمو الطلب على تقنيات التخزين الحديثة بوتيرة أسرع من الحجم الفعلي لجميع البضائع الطويلة، وذلك بسبب نقص العمالة ومتطلبات الأمن وتكاليف المساحة التي تحفز المزيد من التحديث.
في سيناريو النمو، ستتسارع وتيرة إعادة التصنيع، وبناء المساكن، وتحديث الشبكات ابتداءً من عام 2027. عندئذٍ، سيتزامن ارتفاع حجم المواد مع انخفاض نشاط الإنشاءات الجديدة في العقارات الصناعية. ستصبح المواقع المناسبة والكوادر المؤهلة أكثر ندرة، مما يجعل الأنظمة الآلية والمدمجة للغاية أكثر جاذبية. لا سيما في تكساس وجنوب شرق الولايات المتحدة والغرب الأوسط الصناعي، قد تحدث عدة موجات من الطلب في آن واحد.
في سيناريو المخاطرة، تبقى أسعار الفائدة مرتفعة، ويستمر تأجيل مشاريع البناء الخاصة، ويتعافى الطلب على المساكن ببطء. وقد تزيد أسعار الطاقة والسياسات التجارية من أعباء الاستثمارات. في هذه الحالة، ستصبح المباني الجديدة الكبيرة والمؤتمتة بالكامل أقل شيوعًا، بينما ستكتسب عمليات التحديث الفعالة من حيث التكلفة، والتكنولوجيا المستعملة، والتوسعات المعيارية أهمية أكبر. لن يختفي الطلب، ولكنه سيتحول من توسيع الطاقة الإنتاجية إلى مشاريع الإنتاجية والسلامة.
بالنسبة للمستثمرين والموردين، تُعدّ جودة اختيار العملاء المستهدفين أهم من التوقعات العامة للسوق. فالعملاء الجذابون يتميزون بقيم مخزون عالية، وتنوع كبير في المنتجات، والتعامل المنتظم مع البضائع الطويلة، وامتلاكهم لمبانٍ باهظة الثمن، أو معاناتهم من نقص حاد في الموظفين. أما الشركات ذات معدلات دوران الموظفين المنخفضة جدًا، والمساحات الخارجية الرخيصة، والمشاريع الفردية المتقلبة، فهي أقل جاذبية. وتكمن أفضل فرص السوق في حلّ العديد من المشكلات الاقتصادية في آنٍ واحد.
يجري تحويل مساحات المستودعات إلى بنية تحتية صناعية
إن حاجة الأمريكيين لتخزين البضائع الطويلة حقيقية، لكنها لا تتجلى كصناعة جديدة مذهلة بقدر ما تتجلى كموجة تحديث ضمن القطاعات القائمة. يجب على مراكز خدمات الصلب، وتجار الأنابيب، ومصنّعي المعادن، وتجار الأخشاب ومواد البناء، والموردين الصناعيين، تكييف أنظمة التخزين لديهم مع عالم تزداد فيه أهمية سرعة التوافر، ونقص العمالة الماهرة، وزيادة متطلبات الأمن، والشفافية الرقمية.
لا يُتوقع أن ينبع الطلب الأقوى من زيادة حجم المواد فحسب، بل من الحاجة إلى التعامل مع الكمية نفسها أو كمية متزايدة بشكل معتدل في مساحة أصغر، مع تقليل الحركات اليدوية، وزيادة موثوقية التسليم. وهذا يُحوّل القيمة الاقتصادية من وحدات الرفوف الفردية إلى حلول متكاملة تشمل المباني، وتقنيات المستودعات، والمركبات، والبرمجيات، والعمليات.
بالنسبة للمشغلين، يتمثل التحدي الاستراتيجي في تجنب الاستثمار المبكر في أغلى التقنيات، وفي الوقت نفسه تجنب التمسك بالعمليات التي تتطلب مساحات شاسعة وتنطوي على مخاطر عالية لفترة طويلة. فالتصميم المعياري، وقابلية التوسع، والبيانات الموثوقة أهم من الأتمتة القصوى نظرياً. أما بالنسبة للموردين، فيكمن المفتاح في القدرة على تقديم الخدمات محلياً، والهندسة المتخصصة في القطاع، وتحليل الاستثمار الذي يشمل كامل تدفق المواد.
وهكذا، أصبحت مستودعات البضائع الطويلة جزءًا غير بارز ولكنه بالغ الأهمية في السياسة الصناعية الأمريكية. فالمصانع ومراكز البيانات وخطوط الأنابيب وشبكات الطاقة لا يمكن بناؤها وتشغيلها إلا بقدر سرعة عمل سلاسل إمداد المواد الخاصة بها. إن من ينظر إلى المستودعات كمجرد مساحات تخزين يقلل من شأن تأثيرها. أما من يخطط لها كبنية تحتية إنتاجية، فيمكنه استغلال المساحة ورأس المال والعمالة بكفاءة أكبر، وهنا يكمن جوهر الإمكانات السوقية الحقيقية للولايات المتحدة الأمريكية.
الاستشارات - التخطيط - التنفيذ

Konrad Wolfenstein
يسعدني أن أكون مستشارك الشخصي.
يمكنكم التواصل معي عبر البريد الإلكتروني wolfenstein∂xpert.digital أو
اتصل بي على الرقم +49 7348 4088 965 .
خبراء الخدمات اللوجستية الداخلية لديكم

تقديم الاستشارات والتخطيط والتنفيذ لحلول متكاملة للمستودعات ذات الرفوف العالية وأنظمة التخزين الآلية - الصورة: Xpert.Digital
للمزيد من المعلومات، انقر هنا: