هل انتهت نشوة سوق الأسهم بعد يوم واحد فقط؟ انخفاض أسهم شركة أنثروبيك بعد طرحها للاكتتاب العام: ما سبب هذا التراجع في التقييم؟ – صورة إبداعية حول الموضوع، تم إنشاؤها باستخدام الذكاء الاصطناعي: Xpert.Digital
طرح أسهم شركة أنثروبيك للاكتتاب العام تحت الضغط: لماذا لا يؤدي ازدهار الذكاء الاصطناعي إلى تحقيق الأرباح تلقائيًا؟
شركات الذكاء الاصطناعي تُقدّر قيمتها بتريليونات الدولارات: السؤال الحاسم هو ما الذي سيبقى في النهاية
لماذا يخضع تصنيف فيلم "أنثروبيك" للتدقيق بالفعل؟
بدأ طرح أسهم شركة أنثروبيك في البورصة بحماس كبير، حيث افتتح سعر السهم أعلى بكثير من سعر الإصدار قبل أن يتراجع في اليوم الأول للتداول. وقد سلط ضغط البيع اللاحق الضوء على سؤال محوري في اقتصاد الذكاء الاصطناعي: هل تستطيع شركة تعد تقنيتها بتحقيق مكاسب هائلة في الإنتاجية أن تحقق أرباحًا عالية مستدامة لمالكيها؟ لأن ارتفاع الإيرادات وقوة الطلب ليسا دليلاً كافيًا على نموذج عمل مربح. فمزودو خدمات الذكاء الاصطناعي لا يقتصر دورهم على تمويل البحث والتطوير فحسب، بل يشمل أيضًا إدارة التشغيل المكلف لنماذجهم، وتوسيع البنية التحتية للحوسبة، والالتزامات طويلة الأجل.
في شركة أنثروبيك، يصطدم النمو السريع والتوقعات العالية بارتفاع التكاليف والمنافسة الشديدة والحاجة الماسة لرأس المال. في الوقت نفسه، لا يعني انخفاض سعر السهم بالضرورة فشل الشركة ماليًا: فتغير القيمة السوقية لا يعني بالضرورة اختفاء المبلغ نفسه من خزائن الشركة. السؤال المحوري هو ما إذا كانت أنثروبيك قادرة على تقديم خدماتها بأسعار تغطي تكاليف التشغيل الجارية والاستثمارات الضرورية على المدى الطويل. وبالتالي، يُبرز انخفاض سعر السهم أمرًا واحدًا بالدرجة الأولى: قد يكون ازدهار الذكاء الاصطناعي حقيقيًا، ومع ذلك قد يظل تقييم مزود واحد مبالغًا فيه.
إطلاق في سوق الأسهم عالق بين طلب تاريخي وشك مفاجئ
يُسلّط انخفاض سعر سهم شركة أنثروبيك مباشرةً بعد طرحها الأولي الناجح الضوء على تناقض جوهري في اقتصاد الذكاء الاصطناعي الحالي: فالإمكانات الاقتصادية للذكاء الاصطناعي هائلة، ومع ذلك لا يزال تقييم مزود واحد مرتفعًا للغاية. ولا يسير التقدم التكنولوجي، وارتفاع الإيرادات، وعوائد الأسهم الجذابة جنبًا إلى جنب تلقائيًا. وتتمثل العوامل الحاسمة في نسبة القيمة المُضافة التي تبقى للشركة، وحجم رأس المال المطلوب استثماره، والتوقعات المُدرجة بالفعل في سعر السهم.
حددت شركة أنثروبيك سعر طرحها الأولي للاكتتاب العام عند 83 دولارًا. وبلغ سعر التداول في اليوم الأول 111.50 دولارًا، أي بزيادة قدرها 34.3% تقريبًا. إلا أنه بحلول نهاية اليوم الأول، انخفض السعر إلى 97.17 دولارًا. ورغم أن هذا السعر لا يزال يمثل علاوة بنسبة 17.1% تقريبًا على سعر الاكتتاب، إلا أنه يُظهر خسارة بنسبة 12.9% تقريبًا مقارنةً بسعر التداول في اليوم الأول. وقد عزز ضغط البيع الذي أعقب طرح السهم للاكتتاب العام الانطباع بأن الحماس الأولي قد تحول إلى تقييم أكثر دقة.
انخفاض مؤقت بنسبة تقارب 14% من 97.17 دولارًا سيُترجم، حسابيًا، إلى سعر يقارب 83.57 دولارًا. وهذا من شأنه أن يُلغي الفجوة تقريبًا مع سعر الإصدار. مع ذلك، من المهم فهم أن أسعار ما قبل افتتاح السوق ما هي إلا لمحات لحظية، وليست سعر إغلاق نهائيًا، ولا دليلًا قاطعًا على أن الشركة قد تم تقييمها بأقل من قيمتها الحقيقية بشكل دائم.
في الوقت نفسه، سيكون من التبسيط المفرط اعتبار هذا التوجه مجرد توتر طبيعي بعد طرح أسهم شركة ما للاكتتاب العام. تمثل شركة أنثروبيك قطاعًا ينمو فيه الوعد الاقتصادي بوتيرة أسرع من اليقين بشأن ربحيته على المدى الطويل. لم يعد السؤال المحوري مجرد ما إذا كانت الشركات والمستهلكون يرغبون في استخدام الذكاء الاصطناعي، بل أصبح السؤال الأهم هو ما إذا كان بإمكان مزودي هذه الخدمات بيعها بأسعار تغطي بشكل مستدام تكاليف البحث والحوسبة والبنية التحتية ورأس المال.
لماذا لا تُعتبر خسارة التقييم البالغة 500 مليار دولار تدفقًا نقديًا خارجًا؟
إن فكرة خسارة شركة ما حوالي 500 مليار دولار في فترة وجيزة تتطلب تفسيراً اقتصادياً. ولا يشير هذا إلى تحويلات مالية مباشرة، أو تدفقات خارجة من أموال الشركة، أو اختفاء مفاجئ لأصولها. بل يشير إلى تغير محسوب في القيمة التي يحددها سوق الأسهم لحصص الملكية.
تُحسب القيمة السوقية عادةً بضرب سعر السهم في عدد الأسهم المتداولة. إذا انخفض سعر السهم، تنخفض القيمة السوقية أيضاً، بافتراض ثبات عدد الأسهم. وهذا لا يتطلب سوى تداول نسبة صغيرة من الأسهم بشكل نشط. ثم يُطبق أحدث سعر مُحدد على جميع الأسهم المماثلة.
مع شركة أنثروبيك، من المهم أيضًا التمييز بين مقاييس التقييم المختلفة. قد يكون التقييم القائم على الأسهم القائمة أقل بكثير من التقييم المخفف بالكامل، والذي يأخذ في الاعتبار خيارات الأسهم وبعض خطط ملكية أسهم الموظفين. وقد بلغ سعر السهم الأولي ما يعادل تقييمًا مخففًا بالكامل يقارب تريليوني دولار. وارتبط سعر الإصدار نفسه بتقييم مماثل يقارب 1.5 تريليون دولار. وبالتالي، فإن أي انخفاض في سعر الإصدار قد يؤدي نظريًا إلى خفض التقييم المؤقت بحوالي 500 مليار دولار.
لا ينبغي الخلط بين هذا الرقم وانخفاض قيمة السهم خلال جلسة تداول واحدة. فعلى سبيل المثال، يُعادل انخفاض بنسبة 14% إلى قيمة سوقية تبلغ 1.8 تريليون دولار أمريكي، ما يقارب 252 مليار دولار أمريكي. أما الانخفاض الذي يصل إلى حوالي 500 مليار دولار أمريكي، فلا يحدث إلا مع فارق سعري كبير، كما هو الحال بين سعر الإدراج الأولي وسعر لاحق قريب من سعر الإصدار، ومع أساس تقييمي مماثل.
مع ذلك، فإن هذه التغييرات ليست بالهينة. فانخفاض سعر السهم قد يُصعّب زيادة رأس المال مستقبلاً، ويجعل التعويضات القائمة على الأسهم أقل جاذبية، ويرفع تكلفة عمليات الاستحواذ باستخدام أسهم الشركة نفسها. علاوة على ذلك، يؤثر التقييم على ثقة الموظفين وشركاء العمل والمستثمرين. ومع ذلك، ثمة فرق جوهري بين انخفاض غير مُحقق في التقييم المُسجل في الدفاتر ومشكلة سيولة فورية.
سعر الإصدار هو نتيجة للتفاوض، وليس ضمانة اقتصادية
يُحدث اقتراب سعر السهم من 83 دولارًا تأثيرًا نفسيًا كبيرًا. إذ يُعدّ سعر الإصدار نقطة مرجعية واضحة للعديد من المشاركين في السوق. ويقيس أولئك الذين حصلوا على الأسهم عند الطرح نجاح استثماراتهم حتى الآن بناءً على هذا السعر. أما أولئك الذين دخلوا السوق فقط عند سعر الطرح الأولي، فيعتبرون عتبة خسارة مختلفة تمامًا.
من الناحية الاقتصادية، لا يضمن سعر الإصدار حدًا أدنى ولا قيمة عادلة للشركة. بل يتحدد السعر من خلال عملية اكتشاف السعر التي تشمل الطلب، واهتمام المستثمرين، وظروف السوق، وتقييمات المستثمرين المؤسسيين. حتى الإصدار المرغوب بشدة قد يكون باهظ الثمن إذا لم تتحقق توقعات الربح الأساسية لاحقًا.
في المقابل، لا يُعدّ انخفاض سعر السهم عند الاكتتاب دليلاً قاطعاً على فشل عملية الطرح العام الأولي. فقد تكون الشركة قد جمعت مبالغ كبيرة. ففي نهاية المطاف، يهدف الطرح العام الأولي بالدرجة الأولى إلى جمع رأس المال وتوفير أسهم قابلة للتداول، وليس إلى ضمان ارتفاع فوري في سعر السهم.
شمل الطرح 980 مليون سهم بسعر 83 دولارًا أمريكيًا للسهم الواحد، ما أسفر عن حجم طرح بلغ حوالي 81.34 مليار دولار أمريكي. من هذه الأسهم، باعت شركة أنثروبيك نفسها ما يزيد قليلاً عن 956 مليون سهم، بينما باع المساهمون الحاليون ما يقرب من 23.65 مليون سهم. وبالتالي، لم يذهب كامل حجم الطرح إلى الشركة. بلغت قيمة الأسهم التي طرحتها أنثروبيك، قبل الرسوم والتكاليف الأخرى، حوالي 79.38 مليار دولار أمريكي.
هذا التمييز مهم لأن العناوين الرئيسية المتعلقة بحجم الإصدار قد توحي بسهولة بأن كل دولار يُدفع في الاكتتاب العام الأولي يُعزز مباشرةً خزائن الشركة. في الواقع، لا يُموّل الشركة نفسها إلا إصدار أسهم جديدة. أما بيع الأسهم القائمة، فيُحوّل الملكية بين المستثمرين الحاليين والجدد.
الطلب حقيقي - لكن الطلب وحده لا يكفي لتمويل البنية التحتية
لا يقتصر جاذبية شركة أنثروبيك الاقتصادية على الخيال المضارب فحسب. فمن خلال نماذجها وتطبيقاتها في مجال الذكاء الاصطناعي، تستهدف الشركة سوقًا تسعى فيه الشركات إلى زيادة الإنتاجية، وتسريع تطوير البرمجيات، وتحسين كفاءة العمليات القائمة على المعرفة.
يُعدّ التعامل مع العملاء المحترفين ذا أهمية خاصة. فحتى التحسينات البسيطة في البرمجة، أو البحث، أو معالجة المستندات، أو استرجاع المعرفة الداخلية، يُمكن أن تُحدث أثرًا ماليًا كبيرًا داخل الشركات. ولا يشترط أن تتولى الأداة جميع مهام الموظف لتكون مجدية اقتصاديًا، بل يكفي تسريع المهام المتكررة، أو تقليل الاختناقات، أو تحسين جودة عمليات عمل محددة.
تشير البيانات المالية لشركة أنثروبيك إلى نمو سريع استثنائي. ففي نهاية أكتوبر، سجلت الشركة إيرادات سنوية بلغت 81 مليار دولار. وفي الوقت نفسه، تجاوز عدد العملاء الذين ساهم كل منهم بمبلغ 100 ألف دولار على الأقل في الإيرادات خلال الاثني عشر شهرًا الماضية 11900 عميل في نهاية سبتمبر. وكان هذا الرقم في العام السابق حوالي 1500 عميل.
يشير هذا التطور إلى وجود طلب تجاري كبير. مع ذلك، لا يسمح هذا بعدُ بإصدار حكم نهائي على جودة نموذج العمل. فمعدل المبيعات المتوقع لا يُعادل الإيرادات السنوية المحققة فعلياً، بل هو امتداد حسابي لفترة أقصر تمتد إلى اثني عشر شهراً، وبالتالي يفترض استمرار مستوى الإيرادات الحالي.
حتى عدد العملاء الكبار لا يجيب على جميع الأسئلة المهمة. على سبيل المثال، لا يزال من غير الواضح مدى ربحية استخدامهم، وما هي الخصومات المقدمة، ومدى اعتماد الطلب على التطبيقات الفردية، وما إذا كان العملاء سيتحولون إلى بدائل أرخص. لذلك، يُعد النمو عنصرًا ضروريًا في استراتيجية الاستثمار، ولكنه ليس بديلاً عن تحليل تكاليفه.
لماذا يعمل الذكاء الاصطناعي بشكل مختلف اقتصاديًا عن البرمجيات التقليدية؟
يكمن أحد الأسباب الرئيسية لهذا الغموض في هيكل التكاليف. فغالباً ما تستفيد شركات البرمجيات التقليدية من انخفاض تكاليف نشر المستخدمين الإضافيين نسبياً بعد تطوير المنتج. في المقابل، مع أنظمة الذكاء الاصطناعي القوية، قد يستهلك كل مستخدم إضافي موارد حاسوبية كبيرة.
يجب التمييز بين مجالين للتكاليف. يتطلب تدريب النموذج وتطويره بحثًا مكثفًا وقدرة حاسوبية وبنية تحتية تقنية. ثم تنشأ تكاليف إضافية أثناء الاستخدام المستمر عندما يعالج النموذج الاستعلامات ويولد الاستجابات. يُطلق على هذا المجال الثاني اسم الاستدلال.
هذا يعني أن النمو القوي في الإيرادات قد يصاحبه ارتفاع حاد في تكاليف التشغيل. فبينما يُدرّ العميل المؤسسي الكبير إيرادات إضافية، فإنه قد يُرتب أيضًا عبئًا إداريًا كبيرًا. لذا، فإن الأمر الحاسم اقتصاديًا ليس فقط مقدار ما يدفعه العميل، بل أيضًا المبلغ المتبقي بعد خصم التكاليف المباشرة لاستخدامه.
يصبح هذا الحساب بالغ الصعوبة مع المهام المعقدة. فنظام الذكاء الاصطناعي الذي يتحقق من حلول متعددة، أو يستخدم أدوات، أو يعالج مستندات مطولة، أو يدير عمليات سير عمل طويلة، قد يتطلب موارد أكثر بكثير من مجرد رد نصي بسيط. قد تكون القيمة الاقتصادية لمثل هذه الخدمة عالية، لكن هذا لا يعني بالضرورة أن سعر بيعها سيرتفع تبعًا لذلك.
هذا هو الفرق بين منتجٍ مُبهر وشركةٍ مربحةٍ بشكلٍ مستدام. فالقدرة التقنية تُهيئ الظروف اللازمة لرغبة العملاء في الدفع. ولا يُمكن بناء نموذج عملٍ ناجحٍ إلا من خلال نسبةٍ مُلائمةٍ بين السعر المُمكن تحقيقه وتكاليف التوريد الإجمالية.
إن التزامات البنية التحتية تتجاوز بكثير عائدات سوق الأسهم
يتضح حجم متطلبات رأس المال بشكل جليّ عند مقارنة عائدات الاكتتاب العام الأولي باتفاقيات البنية التحتية طويلة الأجل. وقد أفصحت شركة أنثروبيك عن التزامات شراء واتفاقيات تأجير لقدرات الحوسبة والبنية التحتية بقيمة إجمالية تقارب 900 مليار دولار. ومن المتوقع سداد نصف هذه التكاليف تقريبًا بحلول نهاية عام 2030، على أن يُسدد الباقي بين عامي 2031 و2045. ويتعلق حوالي 186 مليار دولار باتفاقيات قابلة للإنهاء أو مشروطة بشروط معينة كالتمويل، أو المرافق المتاحة، أو الموافقات التنظيمية.
لا ينبغي التعامل مع هذه الأرقام كما لو كان هناك فاتورة واحدة بقيمة 900 مليار دولار مستحقة الدفع فوراً. فالتوقيت والشروط التعاقدية والتمويل المحتمل من خلال الإيرادات المستقبلية أمور بالغة الأهمية للتقييم الاقتصادي.
من الخطأ أيضاً مساواة جميع الالتزامات بالاستثمارات في الأصول المادية. فبإمكان شركة الذكاء الاصطناعي الحصول على قوة الحوسبة دون امتلاك مراكز البيانات والرقائق المستخدمة. مع ذلك، لا يُلغي هذا كثافة رأس المال الاقتصادي، إذ يُمكن ببساطة أن يُحاسب عليها شريك البنية التحتية ويُمررها إلى مُزود النموذج من خلال التزامات دفع طويلة الأجل.
يُوضح حجم الاكتتاب العام الأولي لماذا لا يُقدم حتى الاكتتابات الضخمة تاريخياً إجابةً قاطعةً على مسألة التمويل. فتدفق رأس المال الكبير يُتيح مجالاً للمناورة ويُعزز الموقف التفاوضي، ولكنه لا يُغني عن ضرورة دفع العملاء ما يكفي مقابل الخدمات المُقدمة على المدى الطويل.
لذا، لا يكمن الخطر الحقيقي في حجم الالتزام بحد ذاته، بل في عدم التوافق المحتمل بين قيود التكلفة ومرونة الطلب. قد تكون السعات المحجوزة على المدى الطويل مجدية اقتصاديًا إذا ما استُخدمت بكفاءة. مع ذلك، إذا انخفض الطلب عن التوقعات أو تراجعت الأسعار المتاحة بوتيرة أسرع من المخطط لها، فقد تتحول هذه العقود نفسها إلى عبء.
تُعدّ القدرة الحاسوبية محركاً للنمو ومصدراً للمخاطر على الأرباح في آن واحد
لا يمكن لمزود خدمات الذكاء الاصطناعي أن ينمو بلا حدود إذا كان يفتقر إلى القدرة الحاسوبية اللازمة. فحتى العملاء الذين يدفعون مقابل الخدمة لن يحققوا أي إيرادات فعلية إذا تعذر معالجة الطلبات، أو تم الوصول إلى حدود الطاقة الاستيعابية، أو لم يكن بالإمكان تسليم المنتجات الجديدة بشكل موثوق.
يُؤدي هذا إلى تضاربٍ صعبٍ في الأهداف. فإذا حجزت الشركة بنيةً تحتيةً قليلةً جدًا، فإنها تُخاطر بخسارة الإيرادات وعدم رضا العملاء. وإذا حجزت أكثر من اللازم، فإنها تُخاطر بانخفاض الاستغلال وارتفاع الالتزامات. أما إذا حجزت فقط في وقتٍ قصير، فقد تأتي المرونة بتكلفةٍ أعلى.
بالنسبة لشركة أنثروبيك، يُعدّ هذا الارتباط ذا أهمية مالية بالفعل. فقد سُجّلت خسارة تشغيلية قدرها 567 مليون دولار أمريكي في الربع الثالث. وشملت المصاريف 5 مليارات دولار أمريكي مقابل قوة الحوسبة بموجب اتفاقيات قصيرة الأجل، و2 مليار دولار أمريكي كمصروفات غير نقدية متعلقة ببرنامج لزيادة التبرعات الخيرية. ويجب التمييز بين هذين البندين: فقوة الحوسبة قصيرة الأجل تتعلق بتوفير مستمر، بينما لا تؤثر المصروفات غير النقدية بالضرورة على السيولة في الفترة نفسها.
يجب أن يكون التفسير الاقتصادي دقيقًا ومتأنيًا. قد تشير تكاليف المحاسبة المرتفعة على المدى القصير إلى أن الطلب ينمو بوتيرة أسرع من العرض المضمون على المدى الطويل. وهذا يُعدّ إيجابيًا من الناحية التجارية في البداية. في الوقت نفسه، قد يُظهر عبء التكاليف الناتج أن نمو الإيرادات لم يُترجم بعد بشكل كافٍ إلى أرباح تشغيلية.
علاوة على ذلك، ثمة مخاطر تنفيذية خارجة عن سيطرة مزود النموذج. فالعقد الموقع لا يضمن إنجاز مركز البيانات في الوقت المحدد. إذ قد تؤدي عوامل التمويل، وإمدادات الطاقة، والتراخيص، والتنفيذ التقني إلى تأخير توسيع السعة. لذا، ينبغي ألا يقتصر التقييم على حجم البنية التحتية المتفق عليها فحسب، بل يجب أن يشمل أيضاً موعد بدء استخدامها الفعلي وتكلفتها.
لماذا سيؤدي التدفق النقدي الحر الإيجابي إلى جعل التقييم حساساً بشكل خاص في عام 2030؟
يُعدّ توقع عدم تحقيق شركة أنثروبيك تدفقًا نقديًا حرًا إيجابيًا سنويًا حتى عام 2030 جانبًا أساسيًا من عملية التقييم. لا يعني هذا بالضرورة أن الشركة لن تُحقق أي إيرادات حتى ذلك الحين، أو أنها ستشهد تدفقًا نقديًا خارجًا كل ربع سنة. المهم هو صافي الدخل السنوي بعد العمليات، والاستثمارات التي أُخذت في الحسبان عند حساب ذلك.
لا تتوقع غولدمان ساكس تدفقات نقدية حرة سنوية إيجابية حتى عام 2030. وفي الوقت نفسه، يفترض نموذج تحليلها نموًا قويًا استثنائيًا في الإيرادات ليصل إلى حوالي 685 مليار دولار هذا العام. وبالتالي، فإن احتمالية تحقيق فوائض نقدية مستقبلية لا تستند إلى افتراضات متحفظة حول شركة بطيئة النمو، بل إلى توسع كبير جدًا.
مع ذلك، لا تُعدّ التوقعات جدولاً زمنياً ثابتاً، بل تعتمد على اتجاهات الأسعار، ونمو قاعدة العملاء، والتكاليف، والمنافسة، ووتيرة الاستثمار. وإذا لم تُفضِ حتى التوقعات المتفائلة للإيرادات إلى تدفق نقدي حر إلا بعد تأخير كبير، فإن كثافة رأس المال تستدعي اهتماماً خاصاً.
علاوة على ذلك، فإن الربحية التشغيلية وصافي الدخل والتدفق النقدي الحر هي مقاييس مختلفة. قد تُحقق الشركة أرباحًا تشغيلية، ومع ذلك لا تزال بحاجة إلى تمويل كبير للبنية التحتية أو غيرها من الاستثمارات. في المقابل، قد تُحسّن تأثيرات التوقيت على الدفعات المقدمة والالتزامات التدفق النقدي مؤقتًا دون زيادة مقابلة في الربحية على المدى الطويل.
يؤدي هذا إلى زيادة حساسية المستثمرين تجاه المعلومات الجديدة. فكلما كان العائد الاقتصادي المتوقع أبعد في المستقبل، زادت اعتماد القيمة الحالية للشركة على مدى يقين تحقيق هذا العائد. حتى أن تأخيرًا لبضع سنوات فقط قد يكون له تأثير كبير، حتى لو لم تتغير إمكانات السوق على المدى الطويل.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
لا تضمن مكاسب الكفاءة الربحية
يتطلب التقييم الذي يصل إلى تريليون دولار أكثر بكثير من مجرد منتج جيد
إن تقييم الشركة بتريليونات الدولارات يفترض قدرة المزود على تحقيق أرباح كبيرة على المدى الطويل. ولا يكفي مجرد امتلاك نموذج رائد تقنياً، بل يتطلب الأمر أيضاً أسواقاً واسعة النطاق وسهلة الوصول، ومزايا تنافسية قوية، والقدرة على الاستحواذ على حصة كافية من القيمة المضافة.
يوضح مثال حسابي مبسط النطاق. بافتراض قيمة سوقية تبلغ 1.5 تريليون دولار، فإن التدفق النقدي الحر السنوي البالغ 30 مليار دولار يقابله عائد تدفق نقدي بنسبة 2%. أما عند قيمة سوقية تبلغ 75 مليار دولار، فسيبلغ العائد 5%. هذا الحساب ليس نموذج تقييم ولا توقعات لشركة أنثروبيك، بل هو مجرد توضيح للفائض المطلق اللازم عندما يكون سعر شراء الشركة مرتفعًا للغاية.
لذا، فإن العلاقة بين الإيرادات وقيمة الشركة ليست سوى خطوة وسيطة. فحتى الإيرادات التي تصل إلى مئات المليارات من الدولارات لا تبرر بالضرورة تقييمًا مرتفعًا. ومع انخفاض هوامش الربح، وارتفاع احتياجات إعادة الاستثمار، أو التخفيف المتكرر لحقوق المساهمين، قد ينتهي الأمر بالمساهمين الحاليين بحصص أقل بكثير مما كان متوقعًا.
في المقابل، لا ينبغي اعتبار مضاعف التقييم الحالي المرتفع دليلاً قاطعاً على المبالغة في التقييم. فإذا نمت الإيرادات والتدفقات النقدية الحرة نمواً قوياً استثنائياً على مدى سنوات عديدة، فقد يصبح السهم الذي يبدو باهظ الثمن في البداية أكثر جاذبية من الناحية الاقتصادية. والعامل الحاسم هو استدامة مسار النمو هذا.
لذا، لا يقتصر تقييم سوق الأسهم على أعمال شركة أنثروبيك الحالية فحسب، بل يشمل أيضاً تقييم إمكانية تحقيقها مركزاً سوقياً قوياً للغاية في المستقبل. ويعتمد جزء كبير من سعر السهم على مشاركة الشركة في نمو الذكاء الاصطناعي، فضلاً عن تحقيقها عوائد اقتصادية أعلى من المتوسط بشكل مستمر.
تحدد المنافسة من يحصل على مكاسب الإنتاجية
إن المنافسة من OpenAI وجوجل وغيرهما من مزودي الخدمات لا تؤثر فقط على تصنيفات جودة النماذج، بل تؤثر أيضاً على الأسعار وتكاليف التوزيع وولاء العملاء وسرعة استغلال الميزات الجديدة تجارياً.
تُعدّ الميزة التكنولوجية قيّمة عندما يكون العملاء على استعداد لدفع مبلغ إضافي كبير مقابلها. أما عندما تُقدّم نماذج منافسة أداءً مماثلاً بأسعار أقل، فإن قيمتها تقلّ. في هذه الحالة، ينتقل جزء أكبر من التقدم التكنولوجي إلى المستخدمين، بينما لا يستطيع مزوّدو الخدمة استرداد سوى جزء من تكاليف التطوير.
من الناحية الاقتصادية، لا يُعدّ هذا تناقضاً. فقد تكون التكنولوجيا مفيدة للغاية للاقتصاد ككل، وفي الوقت نفسه تُثير منافسة سعرية حادة بين مُنتجيها. ويؤدي انخفاض الأسعار إلى زيادة استخدامها، ولكنه قد يُقلّل من هوامش الربح.
بالنسبة لشركة أنثروبيك، يعني هذا أن الريادة التقنية يجب أن تُترجم إلى علاقات طويلة الأمد مع العملاء. وتشمل العوامل الحاسمة ليس فقط تقديم حلول أفضل، بل أيضاً الموثوقية، والتكامل مع سير العمل، وشفافية التكاليف، والفوائد المجزية في العمليات اليومية.
يصبح الوضع بالغ الصعوبة عندما يمتلك المنافسون مصادر دخل متعددة. فبإمكان شركة تقنية متنوعة الأنشطة استخدام حلول الذكاء الاصطناعي بشكل استراتيجي لتعزيز مجالات أعمالها الأخرى. أما المزود الذي يركز بشكل أكبر على أعمال الذكاء الاصطناعي، فعليه أن يثبت بشكل مباشر جدوى خدماته الاقتصادية.
لذا، لا تكمن فرصة شركة أنثروبيك بالضرورة في طلب أقل سعر في كل مكان، بل يمكن أن تكمن أيضاً في خلق قيمة مضافة عالية في تطبيقات ذات أهمية اقتصادية كبيرة تجعل العملاء يقبلون بدفع سعر أعلى.
تساهم الطرازات الصينية الأرخص في خفض حاجز السعر إلى مستويات أدنى
تُساهم نماذج الذكاء الاصطناعي الصينية الأرخص سعراً في زيادة حدة المنافسة، لا سيما في المجالات التي لا تتطلب فيها العملاء أعلى مستويات الأداء المطلق. فالعديد من مهام الأعمال لا تستلزم النموذج الأكثر كفاءة على الإطلاق، بل ما هو مطلوب هو جودة كافية بتكلفة إجمالية معقولة.
إذا كان نموذج أقل تكلفة، على سبيل المثال، يصنف النصوص القياسية، أو يرتب المستندات مسبقًا، أو يدعم مهام البرمجة البسيطة بكفاءة، فقد يكون جاذبيته الاقتصادية أكبر من نموذج متطور أغلى بكثير. ويكمن العامل الحاسم في العلاقة بين جودة النتائج، وتكلفة الأخطاء، ونفقات التشغيل.
مع ذلك، لا ينبغي أن تقتصر المقارنة على سعر الوحدة المُعالجة. يجب على الشركات أيضًا مراعاة التكامل، والدعم، وأمن البيانات، والموثوقية، وعملياتها التقنية الخاصة إن وُجدت. قد يُؤدي نموذج يبدو رخيصًا للوهلة الأولى إلى تكاليف لاحقة أعلى. في المقابل، قد يكون العرض الأغلى سعرًا أكثر اقتصادية إذا تطلّب إعادة عمل أقل ونفقات تشغيلية أقل.
لا يزال ضغط الأسعار يشكل تهديدًا حقيقيًا. ويمكن أن توفر أوزان النماذج المتاحة للعموم، على وجه الخصوص، فرصًا إضافية للشركات ومقدمي الخدمات لتشغيل نماذجهم الخاصة أو مقارنة العروض من مختلف شركاء البنية التحتية. إن مجرد إمكانية التبديل تُغير بالفعل موقف التفاوض، حتى وإن لم يقم كل عميل بالتبديل فعليًا.
يُشكّل هذا تحديًا كبيرًا للبائعين ذوي التصنيف العالي: إذ يجب عليهم إثبات أن ميزتهم النوعية في تطبيقات محددة لا تزال جوهرية بما يكفي لتبرير ارتفاع الأسعار وما يترتب عليها من هوامش ربح. في هذا السياق، تُعدّ الريادة العامة في السوق أقل أهمية من الفائدة الملموسة التي تعود على العملاء.
لا تؤدي النماذج الأكثر كفاءة إلى حل مشكلة التكلفة تلقائيًا
يمكن للتطورات التكنولوجية أن تقلل بشكل كبير من تكلفة كل مهمة. فالنماذج الأصغر حجماً والأكثر تخصصاً، والاستخدام الأمثل للموارد، والمعالجة الأكثر كفاءة، والأجهزة المحسّنة، كلها عوامل تساهم في تقديم نفس الأداء بموارد أقل.
مع ذلك، تعتمد الربحية بشكل حاسم على المستفيد من هذه الوفورات. فإذا استطاع المورد الحفاظ على أسعاره إلى حد كبير مع انخفاض التكاليف، تتحسن هوامش الربح. أما إذا أجبرت المنافسة على خفض الأسعار، فإن المزايا تعود بالنفع في المقام الأول على العملاء.
بالإضافة إلى ذلك، يمكن أن يؤدي انخفاض التكاليف إلى زيادة الطلب بشكل ملحوظ. فمع انخفاض تكلفة خدمات الذكاء الاصطناعي، ستلجأ الشركات إلى استخدامها في المزيد من العمليات، وستُسند إليها مهامًا أكثر تعقيدًا. وبالتالي، قد يستمر الاستهلاك الإجمالي لقوة الحوسبة في الارتفاع رغم انخفاض تكلفة الوحدة.
يُعدّ هذا الأمر جذابًا من منظور نمو السوق، ولكنه مُثير للجدل من منظور متطلبات رأس المال. إذ يُمكن أن تُحسّن مكاسب الكفاءة الربحية وتُحفّز دورة استثمارية جديدة. ويعتمد التأثير السائد على الأسعار وأنماط الاستخدام وتكاليف الطاقة الإنتاجية.
لذا، فإن الافتراض المطلق بأن خسائر اليوم ستختفي تلقائيًا مع الجيل القادم من النماذج يُعدّ إشكاليًا. فالكفاءة شرط أساسي لا غنى عنه، كما أن الربحية المستدامة تتطلب أيضًا أن يحتفظ المورّد بحصة كافية من مكاسب الكفاءة.
في مجال الأعمال، تُعتبر عملية العمل بأكملها مهمة
يكمن أحد السبل الواعدة لتحقيق عوائد أكثر استقرارًا في توفير ليس فقط إمكانية الوصول إلى النماذج، بل أيضًا عنصرًا موثوقًا به في سير العمليات التشغيلية. بالنسبة لعملاء الشركات، غالبًا ما تكون جودة الاستجابة الفردية مجرد جانب واحد من جوانب قرار الشراء.
لا تقل أهمية عن ذلك الأذونات والتوثيق والتكامل مع الأنظمة القائمة والقدرة على مراقبة النتائج. قد تكون أداة الذكاء الاصطناعي مبهرة تقنيًا، لكنها قد تخيب الآمال اقتصاديًا إذا أمضى الموظفون وقتًا طويلًا في إعادة العمل أو إذا تطلب الأمر عمليات تحكم إضافية.
لذا، لا يقتصر مؤشر الأداء الرئيسي على سرعة الاستجابة فحسب، بل الأهم هو الأثر الصافي على التكاليف، وفترات التسليم، والجودة، والمخاطر. ولا يُحقق توفير الوقت في خطوة عمل واحدة ميزة مالية إلا إذا أصبحت العملية برمتها أكثر كفاءة.
بالنسبة لشركة أنثروبيك، يتيح هذا المنظور فرصًا لتعزيز ولاء العملاء. فعندما تُدمج خدمة ما بعمق في سير عمل التطوير أو غيرها من العمليات الحيوية للأعمال، يصبح تغيير مزود الخدمة أكثر تعقيدًا. ومع ذلك، يجب أن يُبنى هذا الولاء على أداء ملموس، ولا يمكن الحفاظ عليه بمجرد صعوبة تغيير مزود الخدمة.
علاوة على ذلك، ينشأ تضارب محتمل في الأهداف: فكلما زاد عدد التطبيقات الكاملة التي يقدمها مزود النماذج، زادت منافسته لشركات البرمجيات التي سبق لها دمج نماذجه في منتجاتها. وبالتالي، فإن توسيع سلسلة القيمة الخاصة به قد يُغير علاقاته مع شركاء المبيعات الرئيسيين.
يساهم شركاء الحوسبة السحابية في استقرار الأعمال وخلق تبعيات جديدة
تُشكّل العلاقات مع شركات الحوسبة السحابية الكبرى مصدراً هاماً للاستقرار لشركة أنثروبيك. إذ يُمكن للشركاء على المدى الطويل توفير القدرة الحاسوبية ورأس المال والوصول إلى عملاء المؤسسات، مما يُساعد على تجاوز بعض أكبر التحديات التي تواجه مزوداً سريع النمو لحلول الذكاء الاصطناعي.
تلتزم شركة أنثروبيك بتوفير بنية تحتية لشركتي أمازون وجوجل بقيمة تزيد عن 100 مليار دولار لكل منهما، وتمتد هذه الالتزامات حتى ثلاثينيات القرن الحالي. وفي الوقت نفسه، تُعدّ الشركتان من كبار المساهمين في الشركة. وهذا يخلق حوافز اقتصادية قوية للحفاظ على إمدادات القدرة الحاسوبية.
إلا أن هذا الترابط ليس إيجابياً بالكامل. فقد يكون الشريك في الوقت نفسه مورداً ومستثمراً وقناة مبيعات ومنافساً. وهذا يخلق تبعيات فيما يتعلق بالتسعير والتكامل التقني والقرارات الاستراتيجية.
ولأغراض التحليل، من المهم أيضاً التمييز بين التدفقات التمويلية وطلب العملاء. فرأس المال المُقدّم من شريك تقني لا يُعادل الإيرادات المُتحصّل عليها من عميل نهائي مستقل. وبالمثل، فإن اتفاقية البنية التحتية طويلة الأجل لا تُعدّ دليلاً على أن تكاليفها ستُغطّى لاحقاً بطلب مُربح.
لا يعني هذا أن هذه العلاقات مصطنعة اقتصادياً أو أنها تنطوي على إشكاليات جوهرية. ففي الصناعات كثيفة رأس المال، غالباً ما تكون الشراكات طويلة الأجل ضرورية. ويكمن العامل الحاسم في الشفافية فيما يتعلق بتحديد المخاطر التي يتحملها كل طرف، وما إذا كان هناك عدد كافٍ من العملاء الذين يدفعون مقابل الخدمة في نهاية سلسلة التوريد.
قد يؤدي جمع المزيد من رأس المال إلى تعزيز الشركة وإثقال كاهل المساهمين
حتى الاكتتاب العام الأولي الضخم لا يمنع جولات تمويل إضافية. فإذا تسارع التوسع بوتيرة أسرع من جمع التمويل الداخلي، فقد تحتاج شركة أنثروبيك إلى تمويل إضافي عن طريق الأسهم أو الديون. ويعتمد حدوث ذلك على الأداء الفعلي للشركة، ولا يمكن تحديده بناءً على الالتزامات طويلة الأجل وحدها.
يُعدّ تخفيف قيمة الأسهم عاملاً مهماً بالنسبة للمساهمين. فعندما تُصدر الشركة أسهماً جديدة، تتوزع الملكية الاقتصادية على عدد أكبر من الأسهم. وقد ترتفع القيمة الإجمالية للشركة، بينما تنخفض حصة المساهم الحالي.
لذا، فإن زيادة رأس المال ليست بالضرورة ضارة. فإذا استُخدمت الأموال الإضافية بشكل مربح، يمكن أن ترتفع قيمة السهم الحالي. وتنشأ المشاكل عندما تكون هناك حاجة منتظمة لرأس مال جديد دون زيادة مقابلة في الأرباح المستقبلية.
يؤثر سعر السهم بشكل مباشر على هذه الحسابات. ففي حالة التقييم المرتفع، يمكن جمع مبالغ كبيرة مع تخفيف طفيف نسبياً لحقوق الملكية. أما في حالة التقييم المنخفض، فيجب إصدار المزيد من الأسهم الجديدة للحصول على نفس التدفق النقدي. وبالتالي، فإن الانخفاض المستمر في سعر السهم قد يؤدي إلى تدهور شروط التمويل المستقبلي.
ينبغي أيضًا النظر في التعويضات القائمة على الأسهم. فهي تُقلل من الاحتياجات النقدية الفورية وتُمكّن الموظفين من المشاركة في نجاح الشركة. مع ذلك، لا تخلو هذه التعويضات من تكلفة على المساهمين الحاليين إذا ما أدت إلى مطالبات إضافية على الشركة.
لماذا لا تسمح الأيام القليلة الأولى من التداول بإصدار حكم نهائي؟
بعد طرح الأسهم للاكتتاب العام، تتضارب مصالح شديدة التباين. فالمستثمرون على المدى الطويل، والمتداولون على المدى القصير، وأولئك الذين لم يحصلوا على حصة كافية في الطرح، جميعهم يتداولون في آن واحد. ونتيجة لذلك، قد يكون تحديد السعر في البداية مدفوعًا بالندرة والتموضع أكثر من كونه مدفوعًا بتقييم ثابت لقيمة الشركة.
قد يؤدي وجود كمية صغيرة من الأسهم المتداولة بحرية إلى تضخيم تأثير أوامر البيع والشراء الإضافية. كما أن السيولة غالباً ما تكون أقل في التداول قبل افتتاح السوق مقارنةً بساعات التداول الرسمية. لذا، لا ينبغي المبالغة في تفسير تحركات الأسعار الفردية.
مع ذلك، يُعدّ انخفاض السعر مؤشراً هاماً، إذ يُظهر أن الطلب على السهم ليس غير محدود مهما كان السعر. قد تُحقق شركة ما طرحاً عاماً أولياً ناجحاً، ثم تكتشف بعد ذلك بفترة وجيزة أن المستثمرين لديهم آراء متباينة تماماً حول قيمتها العادلة.
علاوة على ذلك، لا يتم تقييم شركة ذكاء اصطناعي بمعزل عن غيرها. فعندما يتراجع الإقبال على المخاطرة في السوق بشكل عام، تتعرض الأسهم التي تعتمد قيمتها بشكل كبير على أرباح مستقبلية لضغوط خاصة. وقد تتضافر الشكوك المتعلقة بالشركة مع ضعف السوق العام.
لذا، لا تُقدّم الأيام القليلة الأولى من التداول دليلاً على انهيار اقتصاد الذكاء الاصطناعي، ولا تأكيداً للتقييم الأولي. وستكون فترات التقارير اللاحقة، التي ستتضح فيها مؤشرات النمو واتجاهات التكلفة واستهلاك الموارد معاً، أكثر إفادة.
ما هي الشخصيات الرئيسية التي ستُظهر فعلياً هذا الاختراق الاقتصادي؟
لإجراء تقييم موثوق، لا يكفي التركيز فقط على أعداد المستخدمين أو إصدارات النماذج الجديدة. العامل الحاسم في البداية هو تطور الإيرادات المُعلنة فعلياً. يمكن أن توفر معدلات الإيرادات المتوقعة مؤشرات مبكرة، ولكن يجب تأكيدها بالإيرادات الفعلية.
ثانيًا، من الضروري فهم كيفية تطور تكاليف النشر المباشر. فإذا نما الإيراد بوتيرة أسرع من الجهد الحسابي المطلوب، تتحسن قابلية التوسع الاقتصادي عمومًا. أما إذا زاد كلا العاملين بشكل متوازٍ إلى حد كبير، فإن احتمالية تحقيق هوامش ربح عالية تظل محدودة.
ثالثًا، يُعد ولاء العملاء عاملًا مهمًا. فالاستخدام المتكرر والطلب المتزايد من العملاء الحاليين يُشيران إلى فائدة قوية للمنتج. وتختلف أهمية المشاريع التجريبية قصيرة الأجل أو العروض الترويجية المخفضة بشكل كبير عن أهمية العقود الدائمة.
رابعًا، يجب النظر إلى التدفق النقدي الحر بالتزامن مع الالتزامات التعاقدية. فربع سنوي إيجابي واحد لا يثبت بالضرورة استدامة التمويل الذاتي. وبالمثل، فإن ربعًا سنويًا سلبيًا بسبب الاستثمارات لا يشير تلقائيًا إلى تدهور في أداء النشاط التجاري الأساسي.
خامساً، يُعدّ أداء السهم الواحد عاملاً حاسماً. فارتفاع إيرادات الشركة بشكل ملحوظ لا يُفيد المساهمين إلا بشكل محدود إذا نما عدد المطالبات على تلك الإيرادات بوتيرة مماثلة. ولذلك، يجمع التقييم السليم بين الأداء التشغيلي ومتطلبات رأس المال والتخفيف.
سيتحقق الإنجاز الاقتصادي إذا لم تنمو شركة أنثروبيك بشكل أسرع فحسب، بل إذا استطاعت أيضاً توليد المزيد من التدفق النقدي الحر من كل وحدة أعمال إضافية بشكل واضح.
ثلاثة مسارات تنموية بين ريادة السوق وضغوط الهامش
في سيناريو مواتٍ، تنجح شركة أنثروبيك في تعزيز مكانتها القوية في سوق المؤسسات. إذ تحلّ القدرة الحاسوبية طويلة الأجل محلّ الحلول قصيرة الأجل الأكثر تكلفة، وتحسّن الكفاءة التقنية هيكل التكاليف، ويتقبّل العملاء أسعارًا معقولة مقابل مكاسب إنتاجية ملموسة. وبذلك، تستطيع الشركة الانتقال تدريجيًا من مرحلة الاستثمار الأولي المرتفع إلى مرحلة توليد تدفقات نقدية أقوى.
في سيناريو متوسط، يستمر نمو الإيرادات بشكل ملحوظ، لكن المنافسة تجبر على خفض الأسعار. تعوض مكاسب الكفاءة بعض هذا الضغط، لكنها غير كافية في البداية لتحقيق هوامش ربح عالية للغاية. قد تصبح شركة أنثروبيك شركة تكنولوجية رائدة، بينما يحقق سهمها، نظرًا لتقييمه الأولي المرتفع بالفعل، عوائد محدودة أو شديدة التقلب.
في سيناريو غير مواتٍ، تتزامن عدة ضغوط. فالنماذج الأكثر ملاءمة تقلل من الرغبة في الدفع، وتتأخر مشاريع البنية التحتية أو تصل بتكلفة باهظة، ولا يمكن تعديل الالتزامات طويلة الأجل بالسرعة الكافية. وقد تتزامن متطلبات رأس المال الإضافية مع انخفاض التقييم، مما يزيد من تخفيف حصص المساهمين الحاليين.
هذه السيناريوهات ليست تنبؤات، بل توضح أن التطور التكنولوجي نفسه قد يؤدي إلى نتائج مالية مختلفة. فحتى الزيادة العالمية الكبيرة في تبني الذكاء الاصطناعي لا تضمن بالضرورة أن يحقق أي مزود أعلى الأرباح.
لذا، فإن حجم السوق المحتمل وحده ليس العامل الحاسم في التقييم. بل الأهم من ذلك هو مدى احتمالية استحواذ شركة أنثروبيك على حصة جذابة من هذا السوق في ظل ظروف مربحة، ومقدار رأس المال الإضافي المطلوب حتى ذلك الحين.
يكمن الصراع الحاسم بين المنفعة المجتمعية والعائد الخاص
يمكن للذكاء الاصطناعي أن يزيد من إنتاجية الشركات، ويتيح خدمات جديدة، ويقلل من تكاليف العديد من المهام القائمة على المعرفة. ومع ذلك، فإن هذه الفائدة الاقتصادية الإجمالية لا تعادل أرباح مزودي هذه النماذج.
يمكن أن يبقى جزء كبير من الفائدة للشركات المستخدمة إذا تمكنت من تحقيق المزيد بنفس عدد الموظفين أو تقديم الخدمات بأسعار أقل. ويمكن تمرير جزء آخر إلى عملائها من خلال خفض الأسعار. كما يمكن لشركات البنية التحتية ومقدمي الخدمات المتخصصة الاستفادة أيضاً.
لا يحصل مزود النموذج إلا على الحصة التي يستطيع فرضها اقتصادياً على أصحاب المصلحة الآخرين. ويعتمد موقفه على مدى قابلية منتجه أو خدمته للاستبدال، والبدائل المتاحة للعملاء، والتكاليف المترتبة على المنافسة التكنولوجية المستمرة.
لهذا السبب تحديداً، فإن الاستنتاج الشائع بأن التكنولوجيا الثورية بالضرورة استثمار ممتاز لدى أي مزود رائد هو استنتاج مبسط للغاية. فالنجاح الاقتصادي للابتكار والعائد على سعر الشراء أمران مختلفان.
يُجسّد انخفاض سعر سهم شركة أنثروبيك هذا التناقض بوضوحٍ تام. قد يكون الطلب على الذكاء الاصطناعي حقيقيًا، وقد تكون الشركة رائدة تقنيًا، وقد يشهد سوقها نموًا قويًا. ومع ذلك، قد ينخفض سعر السهم إذا أصبحت التوقعات المتعلقة بالسرعة وهوامش الربح ومتطلبات التمويل طموحة للغاية.
يجب أولاً اكتساب القيمة السوقية من خلال عوائد موثوقة
لا يكمن مبرر شركة أنثروبيك في التفاؤل المفرط ولا في الادعاء بأن انخفاض سعر السهم ينفي الفوائد الاقتصادية للذكاء الاصطناعي. فالشركة تتمتع بقاعدة طلب قوية وتلبي تطبيقات ذات أهمية اقتصادية بالغة. وفي الوقت نفسه، تُقابل هذه الفرص بالتزامات استثنائية تجاه البنية التحتية، ومنافسة شديدة، وشكوك كبيرة بشأن توقيت التدفق النقدي الحر المستدام.
يُفاقم التقييم المرتفع هذا التضارب. فكلما زاد النجاح المتوقع، قلّت مساحة التأخيرات والإخفاقات التشغيلية. وقد لا تكفي صفقة جيدة لتبرير سعر سهم مرتفع للغاية.
لذا، فإن الاختبار الحاسم لا يكمن في طرح الجيل التالي المذهل من النماذج، بل في الجمع بين الأداء التكنولوجي والتسليم الموثوق، والتسعير المناسب، والتكاليف القابلة للتحكم، ونمو ربحية السهم.
في ظل هذه الظروف، يُعدّ التحوّل المفاجئ من نشوة سوق الأسهم إلى الشكوك حول التقييم بمثابة اختبار للواقع الاقتصادي. لا يقتصر الأمر على ضرورة إثبات شركة أنثروبيك قدرة ذكائها الاصطناعي على أداء عمل قيّم، بل يجب عليها أيضاً إثبات أن قيمة كافية ستبقى لمساهميها على المدى الطويل بعد تغطية تكاليف هذه الخدمة.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital

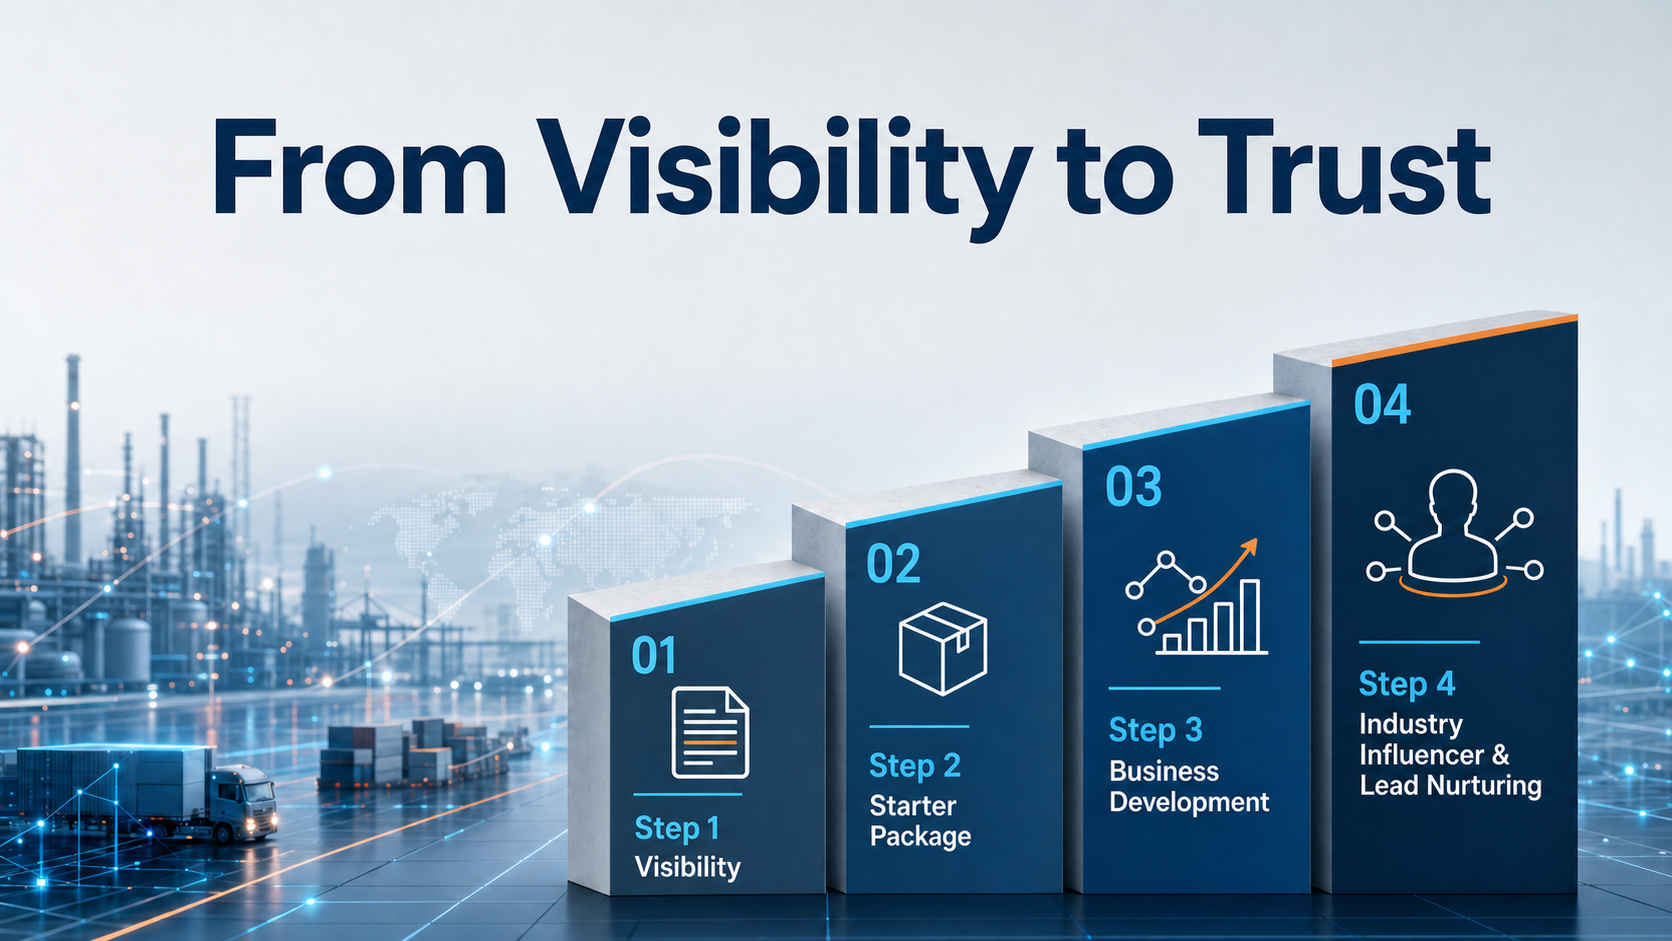
من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.