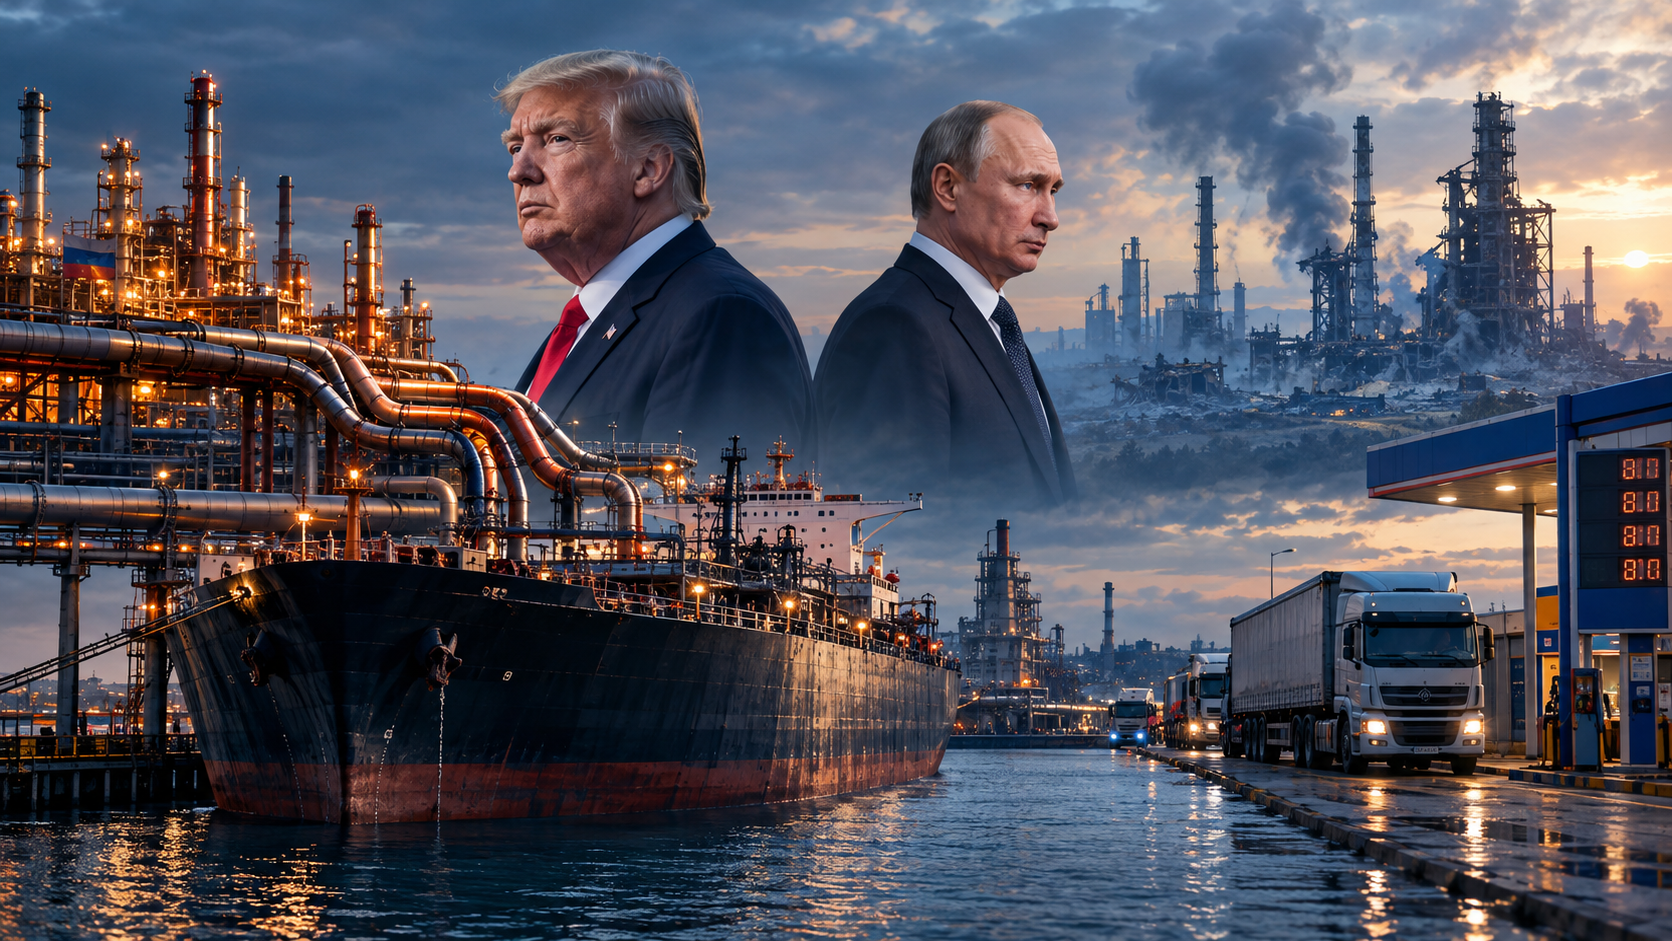
الديزل في مواجهة المبادئ: ترامب يخفض سعر البنزين في محطات الوقود، ويرفع فاتورة الوقود على الغرب. صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
أزمة الديزل في الولايات المتحدة: رهان ترامب المحفوف بالمخاطر على الطاقة الروسية
الديزل الروسي: سلاح ذو حدين للاقتصاد الأمريكي
التكاليف الخفية لقرار ترامب بشأن الديزل: نظرة على التداعيات الجيوسياسية
يمثل قرار الولايات المتحدة استيراد الديزل الروسي نقطة تحول هامة في سياسة الطاقة الأمريكية. ويأتي هذا القرار استجابةً من الرئيس دونالد ترامب للنقص الحاد في الديزل وارتفاع أسعار البنزين إلى مستويات تاريخية. قد تبدو هذه الخطوة، للوهلة الأولى، حلاً عملياً لتخفيف الضغط على المستهلكين والشركات. إلا أن البعد السياسي لهذه الاستراتيجية لا يخلو من الإشكاليات. ففتح السوق أمام الديزل الروسي لا يثير اعتبارات اقتصادية فحسب، بل يثير أيضاً تساؤلات حول فعالية العقوبات الغربية المفروضة على روسيا واستراتيجية أوكرانيا العسكرية.
يُظهر هذا الوضع المعقد مدى ترابط أسعار الطاقة والاستقرار الجيوسياسي والتبعيات الاقتصادية. فبينما قد يبدو التخفيف قصير الأجل للمستهلكين والشركات الأمريكية جذابًا، إلا أن مصداقية العقوبات الأمريكية المفروضة على روسيا على المدى الطويل قد تتعرض للخطر. فمع كل ناقلة نفط روسية تصل إلى الشواطئ الأمريكية، قد تفقد الوحدة الغربية التي سعت العقوبات إلى تحقيقها مصداقيتها. يتناول هذا التحليل الآثار الاقتصادية والسياسية لصفقة الديزل الأمريكية والمخاطر التي تُشكلها على أوكرانيا وسياسة العقوبات الغربية.
مشروع تجاري يتجاوز بكثير مجرد سعر الوقود عند محطة البنزين
يبدو للوهلة الأولى أن الإعلان عن فتح السوق الأمريكية أمام الديزل الروسي استجابة عملية لأزمة حادة في الإمدادات. فالولايات المتحدة تعاني من ارتفاع تاريخي في أسعار الديزل، وتناقص المخزونات، وأزمة عالمية في مصافي التكرير. ولذلك، يسعى الرئيس دونالد ترامب إلى زيادة المعروض في السوق. ومن المتوقع مبدئياً أن تُزوّد روسيا السوق بأكثر من 300 ألف طن من الديزل، تليها 500 ألف طن أخرى في نوفمبر، ثم مليون طن إضافية بعد ذلك بفترة وجيزة. ويمكن إضافة ما يصل إلى ثلاثة ملايين طن، شريطة أن تسمح حالة مصافي التكرير الروسية بذلك. وقد منحت وزارة الخزانة الأمريكية استثناءً مؤقتاً من العقوبات لهذا الغرض، يسمح بهذه المعاملات حتى 7 أبريل 2027.
من الناحية الاقتصادية، يُعدّ هذا التحرك مفهوماً، أما من الناحية السياسية، فهو ينطوي على مخاطرة كبيرة. يربط هذا القرار ثلاثة مجالات صراع لا يمكن فصلها بسهولة: الصراع ضد ارتفاع أسعار الطاقة في الولايات المتحدة، وفعالية العقوبات الغربية المفروضة على روسيا، والاستراتيجية العسكرية الأوكرانية ضد البنية التحتية للطاقة الروسية. ما تروّج له واشنطن باعتباره تخفيفاً مؤقتاً للأسعار يُمكن اعتباره نجاحاً اقتصادياً ودبلوماسياً في موسكو. أما بالنسبة لكييف، فيبدو أن الهجمات الناجحة على مصافي النفط الروسية لن تؤدي إلى زيادة الضغط على الكرملين، بل إلى زيادة الضغط الأمريكي على أوكرانيا.
لا يقتصر الأمر على ما إذا كانت بعض ناقلات الديزل الروسي ترسو في الموانئ الأمريكية. السؤال المحوري هو ما الرسالة التي يوجهها أكبر اقتصاد غربي إلى المنتجين والتجار والمؤسسات المالية والحلفاء. لا تُجدي العقوبات نفعًا بمجرد الحظر، بل من خلال القدرة على التنبؤ والوحدة السياسية والاقتناع بأن التنازلات المقدمة لروسيا مرتبطة بتنازلات قابلة للتحقق. هذا الارتباط بالذات يضعف بسبب إعادة الفتح المؤقتة.
أزمة الديزل في أمريكا هي أزمة مصافي النفط
لا يمكن عزو ارتفاع أسعار الديزل في أمريكا إلى سبب واحد. ففي سبتمبر 2026، بلغ متوسط سعر التجزئة حوالي 6.29 دولارًا للجالون، بينما كان قبل عام يتراوح بين 3.68 و3.74 دولارًا. لذا، فإن هذا الارتفاع ملحوظ بوضوح ليس فقط لشركات النقل بالشاحنات والمزارعين، بل أيضًا للأسر والشركات الصغيرة. في الوقت نفسه، كانت مخزونات المشتقات النفطية على الساحل الشرقي الأمريكي في سبتمبر أقل بنحو 32% من المتوسط الموسمي للأعوام من 2021 إلى 2025. وتُعد هذه المنطقة معرضة للخطر بشكل خاص لأنها تستهلك كميات من الديزل وزيت التدفئة تفوق بكثير قدرة مصافيها على الإنتاج.
لا تكمن المشكلة في النفط الخام نفسه بقدر ما تكمن في معالجته. تنتج الولايات المتحدة كميات كبيرة من النفط الخام، وتُعدّ مُصدِّراً صافياً هاماً للبترول ومشتقاته بشكل عام. مع ذلك، لا يُمكن استخدام النفط الخام مباشرةً في الشاحنات أو الحصادات أو أنظمة التدفئة. بل يجب معالجته في مصافي التكرير، التي يُحدد تصميمها التقني كمية البنزين والديزل والكيروسين وغيرها من المنتجات التي يُمكن الحصول عليها من برميل النفط الخام. إذا تعطلت طاقة التكرير المناسبة أو كانت تعمل بالفعل بالقرب من طاقتها القصوى، فإن توفير كميات إضافية من النفط الخام لن يُقدم سوى حل محدود.
لهذا السبب تحديدًا ارتفعت هوامش التكرير بشكل حاد. ببساطة، تُشير هذه الهوامش إلى الفرق بين سعر النفط الخام المستخدم وسعر الجملة للمنتجات المشتقة منه. وتُشير الهوامش المرتفعة إلى أن النقص لا يقتصر على المواد الخام فحسب، بل يشمل أيضًا طاقة المعالجة. في سبتمبر، تجاوزت هوامش تكرير الديزل على ساحل خليج المكسيك الأمريكي وشمال غرب أوروبا مؤقتًا 100 دولار للبرميل. يُعد هذا مستوى استثنائيًا، ويُفسر سبب ارتفاع أسعار الديزل بشكل ملحوظ يفوق أسعار النفط الخام.
لذا، يُعدّ الديزل الروسي جذابًا لترامب لأنه يُوفّر تحديدًا المنتج النهائي النادر. إنّ إطلاق احتياطيات النفط الخام الاستراتيجية أقل فعالية إذا لم تتمكن المصافي من معالجة كميات إضافية كافية. يتجاوز الديزل المستورد هذه العقبة، فبعد النقل والاختبار والتوزيع، يُمكنه الوصول إلى السوق بسرعة نسبية. هذا يجعل النهج أكثر فعالية على المدى القصير من العديد من تدابير سياسة الطاقة التقليدية، ولكنه لا يُعالج الأسباب الهيكلية للنقص.
لقد فقد السوق العالمي احتياطياته
يُعدّ الوضع الأمريكي جزءًا من صدمة عرض أوسع نطاقًا. فمنذ عام ٢٠١٩، ازداد الطلب العالمي على الوقود السائل بوتيرة أسرع من نمو طاقة التكرير. وفي الوقت نفسه، كان التوسع في الطاقة الإنتاجية متفاوتًا للغاية بين المناطق. فقد أنشأت الصين والشرق الأوسط مصافي حديثة واسعة النطاق، بينما أوقفت أوروبا وأمريكا الشمالية تشغيل مصافي قديمة. وقد جعلت هوامش الربح الضئيلة في السنوات السابقة، وارتفاع التكاليف التنظيمية، وتقادم التكنولوجيا، وتوقع انخفاض طويل الأجل في الطلب على الوقود، الاستثمارات في مصافي غربية جديدة غير مجدية.
كان من الممكن السيطرة على هذا التطور في ظل ظروف السوق الطبيعية. إلا أنه كان يفترض أن تسير تدفقات التجارة الدولية بسلاسة، وأن تعمل المرافق بكفاءة، وأن يتم تعويض العجز الإقليمي بالواردات. في عام 2026، تزامنت عدة اضطرابات. فقد أثر الصراع في الشرق الأوسط على إنتاج المصافي والنقل عبر مضيق هرمز. وزادت هجمات الحوثيين من المخاطر والتكاليف في البحر الأحمر. وخفضت الصين مؤقتًا صادراتها من المنتجات المكررة. وقيدت روسيا صادراتها لتلبية احتياجات سوقها المحلية. وفي الوقت نفسه، كثفت الطائرات الأوكرانية المسيرة استهدافها للمصافي والموانئ الروسية.
في ذروة الأزمة، نتج عن ذلك نقصٌ يُقدّر بستة إلى ثمانية ملايين برميل من طاقة التكرير في سوق الوقود العالمي يوميًا، أي ما يعادل عشرة بالمئة من الطاقة العالمية. والأهم من ذلك، ليس فقط الكمية المطلقة، بل أيضًا تزامن هذه الانقطاعات. ففي العادة، يُمكن تعويض النقص في الشرق الأوسط بزيادة الإمدادات من روسيا أو آسيا أو الولايات المتحدة. لكن إذا شهدت عدة مناطق انخفاضًا في الإنتاج في الوقت نفسه، وكانت المصافي الأمريكية تعمل بكامل طاقتها، فإن هذه الاحتياطيات المعتادة تتلاشى.
حتى المخزونات لا تُقدم سوى مساعدة محدودة. فبينما توجد كميات كبيرة من النفط الخام ومشتقاته في خزانات وسفن وخطوط أنابيب حول العالم، لا يوجد كل منتج في المكان المناسب، ولا يفي بمعايير الجودة المطلوبة، ولا يمكن نقله في الوقت المناسب. ولن يحل مخزون زيت التدفئة في آسيا نقص الديزل قصير الأجل على الساحل الشرقي الأمريكي إذا لم تتوفر السفن أو التأمين أو إمكانية الوصول إلى الموانئ أو مكونات المزج المناسبة. ولذلك، يمتلك سوق الطاقة العالمي نظرياً احتياطيات أكثر مما هو متاح فعلياً في أي أزمة محددة.
تُعد روسيا مورداً ونقطة اختناق في آن واحد
يتسم دور روسيا بالتناقض. تمتلك البلاد طاقة تكرير مركبة تبلغ حوالي 6.5 مليون برميل يوميًا، ولطالما كانت من أكبر منتجي المنتجات البترولية المكررة. قبل القيود الأخيرة، كانت روسيا تصدر ما يقارب نصف إنتاجها من الديزل وزيت الغاز. وكانت هذه الكميات ذات أهمية خاصة للسوق العالمية، لأن الديزل أصعب استبدالًا من النفط الخام، وتعتمد اقتصادات كثيرة على الواردات.
في الوقت نفسه، لا يزال من غير الواضح ما إذا كانت روسيا قادرة على توفير الكميات المعلنة. فقد انخفض إنتاج المصافي الروسية في يونيو/حزيران إلى حوالي 3.8 مليون برميل يومياً، وهو أدنى مستوى له منذ أكثر من عقدين، أي أقل بنحو 30% عن العام السابق. كما ورد أن إنتاج الديزل قد انخفض أيضاً بنحو 30% في بعض الأحيان. وردت روسيا بفرض حظر على الصادرات، وزيادة الدعم، وتأجيل أعمال الصيانة، وإعادة تشغيل المنشآت المتوقفة، واستيراد الوقود.
لذا، يجب النظر إلى الكميات قيد النقاش بشكل متباين. فالكمية الأولى البالغة 300 ألف طن مهمة للسوق العالمية، لكنها لا تمثل سوى أقل من عُشر الطلب العالمي اليومي. قد تؤثر هذه الكمية على توجهات أسواق العقود الآجلة وتخفف من حدة الارتفاعات السعرية قصيرة الأجل، لكنها لا تحل مشكلة الاختناق الهيكلي. أما الشريحة التالية البالغة 500 ألف طن فستكون أكثر وضوحًا، شريطة أن تكون إضافة إلى العرض المتوقع مسبقًا. مع ذلك، فإن ملايين الأطنان المعلن عنها بعد ذلك مشروطة صراحةً بتشغيل المصافي. وهنا تحديدًا تكمن أكبر الشكوك.
ثمّة مسألة الوقت. فبين الإعلان السياسي والتسليم الفعلي تكمن عمليات التحميل والتمويل والتأمين والنقل والتفريغ والتوزيع. وحتى لو تمّ الإفراج عن الشحنات الفردية بسرعة، فإنّ التأثير الأوسع على أسعار التجزئة الأمريكية يتأخر. يمكن لأسعار العقود الآجلة أن تتفاعل فورًا لأنّ التجار يُعدّلون توقعاتهم. أما في محطات الوقود، فلا تنتقل أسعار الجملة إلا تدريجيًا. ولذلك، فإنّ الرسالة السياسية المتمثلة في الإغاثة السريعة أكثر يقينًا من الإغاثة الفعلية.
أوكرانيا تضرب أكثر النقاط الصناعية حساسية في روسيا
تتبع الهجمات الأوكرانية على مصافي النفط الروسية منطقًا اقتصاديًا وعسكريًا واضحًا. فحقول النفط الخام وخطوط الأنابيب منتشرة على نطاق واسع، وغالبًا ما يصعب تعطيلها بفعالية. أما المصافي، فتتألف من منشآت معقدة وثابتة وكثيفة رأس المال. ولا تقتصر نقاط الضعف على وحدات التقطير فحسب، بل تشمل أيضًا وحدات التكسير الهيدروجيني، ووحدات الإصلاح، ووحدات إزالة الكبريت، ووحدات التكسير التحفيزي. وتساهم هذه المكونات في زيادة إنتاج أنواع الوقود عالية الجودة، وتضمن مطابقة الديزل والكيروسين لمعايير الجودة الحديثة.
يمكن أحيانًا إصلاح الأضرار الطفيفة التي تلحق بوحدات التقطير البسيطة في غضون أسابيع قليلة. أما المعدات الثانوية المتضررة بشدة، فغالبًا ما تتطلب من ستة إلى ثمانية أشهر أو أكثر. وتُصعّب العقوبات على روسيا الوصول إلى التكنولوجيا المتخصصة الغربية وقطع الغيار والخدمات الهندسية. كما تُفاقم الهجمات المتكررة من التآكل والاهتراء نتيجة لتأجيل الصيانة، ونفاد قطع الغيار، وتعريض الوحدات التي تم إصلاحها مؤقتًا لإجهاد متجدد. في عام 2026، تعرضت مصفاة روسية للهجوم بمعدل كل ثلاثة أيام تقريبًا. وقد تعرضت بعض المصانع بالفعل لما يصل إلى 15 هجومًا منذ بداية الحرب.
لا يقتصر الأثر الاقتصادي على الخسارة المباشرة في الإنتاج، بل يتجاوزها. إذ تقوم المصافي بتحويل النفط الخام إلى منتجات ذات قيمة أعلى. وفي حال توقف هذه العملية، قد تتمكن روسيا من تصدير كميات أكبر من النفط الخام، لكنها غالباً ما تحقق هوامش ربح أقل وتضطر إلى قبول تخفيضات أكبر في الأسعار. وفي الوقت نفسه، تترتب تكاليف إضافية للصيانة والدفاع الجوي والاضطرابات التشغيلية وتدابير الدعم الحكومي. وبين أبريل/نيسان وأغسطس/آب 2026، تلقت شركات النفط الروسية إعانات بلغت قيمتها الإجمالية حوالي 1.5 تريليون روبل لتحقيق استقرار السوق المحلية.
بالنسبة لأوكرانيا، تُتيح هذه الاستراتيجية فرصةً لإثقال كاهل الاقتصاد الحربي الروسي بقدراتها التكنولوجية. وتهدف في آنٍ واحد إلى الضغط على إمدادات الوقود، وعائدات التصدير، والميزانية العامة للدولة. ويُغيّر حصول الولايات المتحدة على وقود الديزل هذه الحسابات. فإذا سُمح لموسكو باستئناف الصادرات عبر اتفاق سياسي، وفي المقابل ضغطت واشنطن من أجل وقف الهجمات على أوكرانيا، يُمكن للكرملين تحويل بعض الخسائر العسكرية إلى مكاسب دبلوماسية.
يأتي التخفيف قصير الأجل على حساب المصداقية طويلة الأجل
من وجهة نظر أمريكية، يُعدّ تضارب الأهداف واقعاً ملموساً. لا يمكن للرئيس أن يتجاهل حقيقة أن أسعار الديزل التي تتجاوز ستة دولارات للجالون تُثقل كاهل قطاعات الزراعة والخدمات اللوجستية والبناء والمستهلكين. وتُضاعف انتخابات التجديد النصفي في الثالث من نوفمبر الضغط لاتخاذ إجراءات عاجلة. فارتفاع أسعار الوقود واضح للعيان، ويتوزع بشكل غير متساوٍ إقليمياً، ويمكن ربطه بسهولة بعوامل سياسية. ويؤثر هذا الارتفاع بشكل خاص على فئات الناخبين الجمهوريين الرئيسية في المناطق الريفية حيث تلعب الزراعة والنقل البري دوراً محورياً.
لذا، لا يقتضي المنطق الاقتصادي السليم رفض كل طن إضافي من الواردات الروسية رفضًا قاطعًا. ففي حالات النقص الحاد، يمكن لاستثناء مؤقت أن يخفف من الأضرار التي تلحق بالشركات والأسر. ومع ذلك، فإن التصميم المحدد أمر بالغ الأهمية. إن تخفيف العقوبات دون تنازلات شفافة يختلف عن استثناء إنساني أو استثناء يهدف إلى استقرار السوق، ومحدد بدقة، ومرتبط بشروط قابلة للتحقق. وتشمل الاستثناءات المحتملة وقف إطلاق النار على البنية التحتية للطاقة، والحد من الهجمات الروسية على محطات الطاقة والموانئ الأوكرانية، أو آلية تجميد جزئي للإيرادات.
مع ذلك، يمنح الترتيب الحالي روسيا ميزة اقتصادية مبكرة. إذ تستطيع موسكو تحقيق إيرادات إضافية، وتخفيف سياساتها التصديرية، وتقديم نفسها كعامل استقرار لا غنى عنه. في المقابل، لا تحصل أوكرانيا على ضمانات أمنية مماثلة. وهذا يخلق صفقة غير متكافئة: فالولايات المتحدة تربح احتمالية انخفاض الأسعار، وروسيا تكتسب الوصول إلى الأسواق ومكانة سياسية، بينما يُتوقع من أوكرانيا التخلي عن ورقة ضغط استراتيجية أو على الأقل مواجهة ضغوط متزايدة.
تعتمد مصداقية العقوبات بشكل كبير على ما إذا كانت الاستثناءات تُعتبر نادرة، وقائمة على قواعد محددة، وقابلة للتراجع. فإذا تم تغييرها فجأةً نتيجةً لضغوط سياسية داخلية، سيتوقع المشاركون في السوق مزيدًا من التخفيفات في المستقبل. وقد تزيد البنوك وشركات الشحن والتجار من استعدادهم لإبرام صفقات تجارية مع الشركات الروسية. في المقابل، قد يشك الحلفاء في مصداقية الالتزامات الأمريكية. ويمكن قياس سعر الديزل على المدى القريب؛ أما قيمة فقدان المصداقية فلا تظهر في أي إحصاءات أسبوعية، ولكنها قد تكون أكبر على المدى البعيد.
الديزل هو الثمن الخفي لمعظم السلع
يختلف الديزل عن البنزين من الناحيتين السياسية والاقتصادية. فأسعار البنزين تؤثر بشكل مباشر على السائقين، ولذا فهي ملحوظة بشكل خاص. أما الديزل، فيؤثر بشكل أكبر من خلال سلاسل الإنتاج والتوريد. فالشاحنات والآلات الزراعية ومعدات البناء وأجزاء من شبكة السكك الحديدية والمصانع وأنظمة التدفئة، جميعها تعتمد على وقود الديزل. وبالتالي، فإن ارتفاع أسعار الديزل يزيد التكاليف من الحقل إلى التخزين وصولاً إلى مستوى البيع بالتجزئة.
تختلف ردود فعل الشركات في البداية. فبإمكان شركات الشحن تحميل الشاحنين تكاليف الوقود المرتفعة عبر رسوم إضافية متغيرة. أما المزارعون، فلا يملكون هذا الخيار إلا في مراحل متأخرة من مفاوضات العقود أو من خلال رفع أسعار البيع. ويمكن لتجار التجزئة استيعاب جزء من العبء عبر هوامش ربح أقل، لكنهم سينقلون أيضاً الزيادات المستمرة في التكاليف إلى المستهلكين. ولذلك، ينتقل هذا التأثير إلى أسعار المستهلكين تدريجياً، وقد يستغرق من ستة إلى ثمانية عشر شهراً.
تشير قاعدة عامة بين الاقتصاديين الأمريكيين إلى أن زيادة مستمرة في أسعار الديزل بمقدار دولار واحد قد ترفع التضخم العام بنحو 0.1 نقطة مئوية. وتتوقع نماذج أخرى آثارًا أقوى بكثير لصدمة سعرية مرتبطة بالديزل تصل إلى حوالي 15%، وذلك تبعًا لمدة الصدمة والظروف الأولية واستجابة السياسة النقدية. هذه التقديرات ليست حقائق مطلقة، لكنها تُظهر أن الديزل لا يُمكن اعتباره فئة فرعية ثانوية في سوق الطاقة.
يُعدّ قطاع الصناعات الغذائية من أكثر القطاعات عرضةً للخطر. فالديزل يُشغّل الجرارات والحصادات والشاحنات، ويؤثر في الوقت نفسه على تكاليف العديد من المنتجات الوسيطة. وفي الخريف، تتزامن صدمة الأسعار مع موسم الحصاد. يُضاف إلى ذلك سلاسل التبريد ومسارات النقل الطويلة داخل السوق الأمريكية المحلية. لذا، فإنّ تخفيف انبعاثات الديزل قد يُحدّ من الآثار التضخمية الأوسع نطاقًا. هذه هي أقوى حجة اقتصادية لقرار ترامب. مع ذلك، لا يُفسّر هذا سبب وجوب تخفيف القيود دون أي تنازلات ملموسة في السياسة الأمنية في المقابل.
خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق

خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
استراتيجيات لتحقيق استقرار أسعار الديزل
قد يكون تأثير السعر أكبر من الكمية المادية
لا تتفاعل أسواق السلع والمنتجات مع عمليات التسليم الفعلية فحسب، بل مع التوقعات أيضاً. فبعد الإعلان، انخفضت عقود الديزل الأمريكية الآجلة مؤقتاً بنحو خمسة بالمئة. ويُظهر هذا التفاعل أن مجرد احتمال زيادة الصادرات الروسية قد يُخفّض علاوات المخاطر. ولا يقتصر حساب المتداولين على أول 300 ألف طن، بل يشمل أيضاً إمكانية تسليم شحنات إضافية، وتخفيف الحظر المفروض على الصادرات الروسية، وتخفيف حدة التوترات السياسية في قطاع الطاقة.
يُعدّ تأثير التوقعات هذا ذا قيمة سياسية كبيرة لترامب. إذ يُمكن تصوير أي تحرك سريع في أسواق العقود الآجلة على أنه نجاح، حتى لو لم تصل الشحنات الفعلية بعد. كما يُمكن تمرير انخفاض أسعار الجملة إلى محطات الوقود مع تأخير. مع ذلك، تُحذّر هذه الآلية نفسها من المبالغة في التوقعات. فإذا سلّمت روسيا كميات أقل مما أُعلن عنه، أو فشلت مصافي تكرير جديدة، أو تصاعد الوضع الجيوسياسي، فقد ينعكس انخفاض الأسعار بسرعة.
علاوة على ذلك، من الأهمية بمكان التأكد من أن الكميات الروسية تمثل زيادة حقيقية. فإذا اقتصر الأمر على إعادة توجيه الشحنات التي كانت ستُوجه إلى عملاء آخرين، سيتحسن العرض الإقليمي في الولايات المتحدة، لكن العرض العالمي لن يرتفع إلا بشكل طفيف. وسيتعين على المشترين الآخرين حينها دفع أسعار أعلى أو البحث عن موردين بديلين. وسيكون التحسن العالمي أقل مما يوحي به الحجم الإجمالي. ولن يتحقق أثر صافٍ واضح إلا إذا خففت روسيا حظرها على الصادرات وأطلقت بالفعل الإنتاج المحتجز سابقًا في السوق العالمية.
لذا، يُعدّ الاتفاق المُعلن عنه خيارًا للتخفيف من حدة الأزمة أكثر منه ضمانًا. فعلى المدى القصير، يُخفف من المخاوف من حدوث نقص حاد. أما ما إذا كان سيُغير مستويات الأسعار بشكل دائم، فيعتمد على أعمال إصلاح المصافي، والهجمات الأوكرانية اللاحقة، والطلب المحلي الروسي، وقدرة النقل، والتطورات في الشرق الأوسط. ويمكن لاتفاقية ثنائية واحدة أن تُخفف من حدة الصدمة العالمية التي قد تُصيب المصافي، لكنها لا تستطيع القضاء عليها تمامًا.
إن المكاسب الاقتصادية لبوتين أكبر من عائدات المبيعات
بالنسبة لروسيا، لا تقتصر الفائدة على زيادة عائدات العملات الأجنبية فحسب، بل يكمن المكسب الأهم في مكانتها السياسية. ففي أوائل أكتوبر، أعلن فلاديمير بوتين أن روسيا لن تزود السوق العالمية بالديزل طالما بقيت العقوبات سارية. وبعد أيام قليلة، منحت واشنطن استثناءً مؤقتًا. ويمكن للكرملين أن يصوّر هذا كدليل على أن الضغوط الغربية تخفّ تحت وطأة الضغوط الاقتصادية.
يُسهم هذا الاتفاق أيضاً في تغيير الخطاب المُحمّل لمسؤولية ارتفاع أسعار الطاقة العالمية. إذ يُمكن لروسيا أن تُبرّر استعدادها لتوفير الطاقة في حال رفع العقوبات وتوقف الهجمات على مصافي التكرير. وهذا يُحوّل التركيز بعيداً عن حرب روسيا العدوانية وقيود موسكو على الصادرات، ويُسلّط الضوء بدلاً من ذلك على استراتيجية أوكرانيا الدفاعية والعقوبات الغربية. ويُعدّ هذا الخطاب جذاباً للدول التي تُفضّل خفض أسعار الطاقة على مصالح الأمن الأوروبي.
لا يزال الوضع المالي لروسيا متأزماً. فقد انخفضت إيرادات النفط والغاز في الأشهر الثمانية الأولى من عام 2026 بنسبة 17% تقريباً مقارنةً بالعام السابق. وبلغ عجز الموازنة حوالي 5.8 تريليون روبل، متجاوزاً بذلك عجز العام السابق بأكمله. وفي الوقت نفسه، تتزايد النفقات العسكرية، والإعانات، وتكاليف الصيانة، ونفقات تأمين البنية التحتية الحيوية. ولن تُسهم مبيعات الديزل الإضافية في حل هذه المشاكل، لكنها ستُحسّن السيولة والتوقعات المالية.
يُعدّ الأثر المحتمل الذي يُرسي سابقةً ذا قيمةٍ خاصةٍ لموسكو. فإذا ما عُلّقت عقوبةٌ رئيسيةٌ لأسبابٍ تتعلق باستقرار الأسعار، يُمكن استخدام حججٍ مماثلةٍ لاحقًا لمنتجاتٍ أخرى أو لفتراتٍ زمنيةٍ أطول. ولا تحتاج روسيا بالضرورة إلى رفعٍ رسميٍّ لنظام العقوبات بأكمله لتحقيق ذلك. فحتى شبكةٌ متناميةٌ من الاستثناءات تُقلّل من نطاقها العملي وتزيد من تكاليف التنسيق الغربي.
تفقد كييف نفوذها على مستويين
بالنسبة لأوكرانيا، يُمثل القرار الأمريكي إشكالية على الصعيدين المادي والاستراتيجي. فعلى الصعيد المادي، قد تُساهم زيادة عائدات الطاقة الروسية في استقرار ميزانية الدولة، وبالتالي تُسهّل بشكل غير مباشر استمرار الحرب. صحيح أن ليس كل دولار من مبيعات الديزل يُوجّه مباشرةً إلى الإنفاق العسكري، إلا أنه في ظل اقتصاد حرب مركزي، تُعزز عائدات التصدير الإضافية من مرونة الدولة المالية.
من الناحية الاستراتيجية، تكمن المشكلة في قيمة الهجمات الأوكرانية على مصافي النفط. فقد أجبرت هذه الحملة روسيا على ترشيد استهلاك الديزل وأنواع الوقود الأخرى محلياً، وتخفيف معايير الجودة، وتنظيم الواردات، ودفع إعانات عالية. وبالتالي، لا يؤثر ذلك على الإمدادات العسكرية فحسب، بل على الاقتصاد السياسي داخل روسيا أيضاً. فنقص الوقود وطول فترات الانتظار يجعلان تكاليف الحرب أكثر وضوحاً للشعب.
إذا سهّلت الولايات المتحدة الصادرات الروسية، وفي الوقت نفسه طالبت بوقف الهجمات على مصافي النفط الأوكرانية، فإن تأثير هذه الحملة سيُحيد جزئيًا. قد تجد كييف نفسها أمام خيار تقليص نهجها العسكري الفعال دون الحصول على ضبط نفس روسي مماثل. عرضت أوكرانيا وقف الهجمات على مصافي النفط الروسية إذا توقفت روسيا بدورها عن تدمير منشآت الطاقة الأوكرانية. هذا التبادل قابل للتفاوض والتحقق. ووفقًا للمعلومات المتاحة للعموم، لا تتضمن اتفاقية الديزل الحالية أي التزام من هذا القبيل.
علاوة على ذلك، تقوّض هذه العملية الثقة في التنسيق مع واشنطن. فإذا أثرت الاتفاقيات الثنائية بين الولايات المتحدة وروسيا على المصالح الاقتصادية الأساسية لأوكرانيا دون إشراك كييف بشكل واضح، فإن قيمة العروض التفاوضية الأوكرانية تتضاءل. ويُشجع هذا روسيا على التفاوض مباشرة مع الولايات المتحدة بشأن العقوبات وأسواق الطاقة، بدلاً من تقديم تنازلات عسكرية لأوكرانيا.
مشكلة أوروبا لا تبدأ من الساحل الأمريكي
تتأثر أوروبا بهذا التطور بشكل مضاعف. أولاً، يعتمد سوق الديزل الأوروبي هيكلياً على الواردات، ويتأثر بشدة أكبر من السوق الأمريكي بفقدان الإمدادات الروسية والشرق أوسطية. كما أن انخفاض منسوب المياه في نهر الراين، وارتفاع تكاليف النقل، وإغلاق المصافي القديمة، كلها عوامل تُفاقم الاختناقات الإقليمية. ولذلك، يتجه المشترون الأوروبيون بشكل متزايد إلى صادرات الديزل الأمريكية.
إذا استوردت الولايات المتحدة المزيد من الديزل الروسي، فقد يخفف ذلك الضغط على السوق العالمية. في الوقت نفسه، قد تستحوذ واشنطن على حصة أكبر من الإمدادات المتاحة لتلبية احتياجاتها. ويتوقف الأثر الصافي على أوروبا على ما إذا كانت روسيا ستزيد صادراتها الإجمالية أم ستكتفي بتحويل مسار التدفقات التجارية. فمع زيادة حقيقية في الإنتاج، تستفيد أوروبا من انخفاض أسعار السوق العالمية. أما مع مجرد تحويل مسار التدفقات التجارية، فإنها ستتنافس بشكل غير مباشر مع الولايات المتحدة على الكميات المتاحة الأخرى.
ثانيًا، تؤثر هذه الاتفاقية على سياسة العقوبات الأوروبية. فقد سعى الاتحاد الأوروبي إلى الحد من عائدات روسيا من النفط ومشتقاته، وجعل التحايل على العقوبات عبر دول ثالثة أكثر صعوبة. ويُضعف الاستثناء الأمريكي الوحدة السياسية، حتى وإن بقيت القواعد الأوروبية رسميًا دون تغيير. ومن ثم، تتساءل الشركات عما إذا كانت القيود الأوروبية الصارمة ستصمد على المدى الطويل إذا ما مضت واشنطن، تحت ضغط سياسي داخلي، في مسارها الخاص.
يُشكّل هذا الأمر معضلةً صعبةً أمام الحكومات الأوروبية. فبإمكانها الإبقاء على العقوبات والمخاطرة بارتفاع تكاليف الطاقة على المدى القصير، أو النظر في استثناءات مماثلة، وبالتالي تخفيف الضغط الاقتصادي على روسيا. أما الحل الأمثل فهو اتفاقية مشتركة مشروطة بشروط صارمة، تُحدّد بوضوح الكميات، والأطر الزمنية، والأطراف المتعاقدة المؤهلة، وطرق الدفع، والالتزامات المتبادلة. في المقابل، تُعزّز الإجراءات الوطنية الأحادية قوة روسيا التفاوضية.
الاحتياطيات الاستراتيجية تحل المشكلة الخاطئة
سعت الولايات المتحدة ودول صناعية أخرى إلى كبح جماح ارتفاع الأسعار عبر الإفراج عن احتياطياتها الاستراتيجية. ففي أوائل أكتوبر، وتحت ضغط أمريكي، وافقت مجموعة الدول السبع على تسريع الإفراج عن نحو 100 مليون برميل من النفط والديزل. ويمكن لمثل هذه الإجراءات أن تمنع الذعر وتسد فجوات الإمداد، إلا أن فعاليتها تعتمد على تركيبة هذه الاحتياطيات.
يشكل النفط الخام جزءًا كبيرًا من احتياطيات الحكومة. وفي حال حدوث أزمة في المصافي، يكون النفط الخام أقل فائدة من الديزل المُصنّع أو المنتجات الوسيطة المناسبة. بلغ احتياطي النفط الاستراتيجي الأمريكي حوالي 284 مليون برميل في سبتمبر، وهو أدنى مستوى له منذ عام 1982. ويؤدي أي سحب إضافي إلى تقليل القدرة على مواجهة أي اضطرابات مستقبلية. علاوة على ذلك، يجب الحفاظ على حد أدنى ضروري من المخزون في النظام لضمان استمرار تشغيل الكهوف وخطوط الأنابيب والمحطات.
إن حظر صادرات الديزل الأمريكية سيُشكّل إشكالية أيضاً. فبينما قد يُساهم في زيادة المخزون المحلي على المدى القصير، إلا أنه سيرفع الأسعار العالمية ويُثقل كاهل الدول الحليفة المستوردة. ونظراً لأن أوروبا تستورد حالياً كميات إضافية من المشتقات النفطية من الولايات المتحدة، فإن حظر التصدير قد يُفاقم النقص هناك. كما أن ارتفاع أسعار السوق العالمية سيُشجع التجار الأمريكيين على البحث عن ثغرات قانونية، وقد يُؤثر ذلك سلباً على منتجات أخرى في السوق الأمريكية.
قد تُخفّض الإعفاءات الضريبية لسائقي السيارات أو الاستخدام المؤقت للديزل المخصص للطرق الوعرة والمُعفى من الضرائب فواتير الوقود الفردية، لكنها لا تُساهم في زيادة المعروض من الوقود. بل قد تُؤدي إلى زيادة الطلب ونقل التكاليف إلى ميزانية الدولة. في المقابل، تُعدّ الواردات الروسية أكثر منطقية من منظور السوق لأنها تُساهم، على الأقل نظرياً، في زيادة المعروض الفعلي. ولهذا السبب تحديداً، كان من الممكن ربط هذا الاستثناء بظروف سياسية واضحة.
تؤدي انتخابات التجديد النصفي إلى تقصير أفق السياسة الاقتصادية
يُؤثر التوقيت، قبل أسابيع قليلة من انتخابات التجديد النصفي، على القرار. فأسعار الطاقة تحظى باهتمام سياسي كبير، بينما أسبابها معقدة ودولية. يلمس الناخبون سعر البنزين يوميًا، لكنهم لا يلمسون معدل استهلاك محطة تكسير الهيدروجين الروسية، أو مستويات التخزين على الساحل الشرقي، أو قسط التأمين على ناقلة نفط. لذا، لدى الحكومات حافز قوي لاختيار تدابير ذات تأثير فوري وواضح.
يوجّه ترامب رسالته تحديدًا إلى المزارعين ومربي الماشية وسائقي الشاحنات. فهذه الفئات تتأثر بشكل غير متناسب بأسعار الديزل، وتتركز في المناطق الريفية ذات الأهمية السياسية. لذا، فإن أي احتمال حقيقي لانخفاض الأسعار قد يكون له تأثير حتى قبل التسليم الفعلي. بل إن انخفاضًا محدودًا في أسعار العقود الآجلة يدعم فكرة أن الرئيس قد اتخذ إجراءً، بينما يكتفي آخرون بمناقشة العقوبات والاستراتيجيات طويلة الأجل.
تكمن المشكلة السياسية في أن الإغاثة قصيرة الأجل والتكاليف طويلة الأجل منفصلة زمنيًا. فانخفاض سعر الديزل قبل يوم الانتخابات يُعزى مباشرةً إلى نتائج ملموسة. أما ضعف نظام العقوبات، أو ازدياد قوة روسيا التفاوضية، أو تراجع ثقة أوكرانيا، فتتضح آثارها لاحقًا، ويصعب قياسها. هذا التفاوت يُرجّح كفة القرارات التي تبدو عقلانية محليًا، لكنها مكلفة دوليًا.
مع ذلك، سيكون من التبسيط المفرط اعتبار هذه الخطوة مجرد حيلة انتخابية. فنقص الديزل حقيقي، وخطر التضخم كبير، والعبء على القطاعات الإنتاجية هائل. يجب أن يُقرّ أي تحليل مسؤول بكلا الأمرين: ترامب يعالج مشكلة اقتصادية حقيقية، لكنه يختار أداةً لا يبدو أن تداعياتها الجيوسياسية قد خُففت بشكل كافٍ.
ما الذي يجب أن يتضمنه الحل العملي؟
يتطلب التوصل إلى اتفاق أكثر جدوى اقتصادياً وأمنياً وسياسياً الجمع بين خمسة عناصر دون إنشاء نظام عقوبات صارم. أولاً، لا بد من وضع حد كمي واضح. يجب الإفراج فقط عن الكميات التي تُسهم بشكل ملموس في السوق العالمية، وليس مجرد تحويلها من وجهات تسليم أخرى. ثانياً، يجب تحديد مدة الاتفاقية وإنهاؤها التلقائي بوضوح لمنع تحول إجراء طارئ إلى وصول دائم إلى السوق.
ثالثًا، ينبغي معالجة المدفوعات بشفافية، وإذا لزم الأمر، الاحتفاظ بجزء منها في حسابات خاضعة للرقابة. من شأن ذلك منع تدفق العائدات بالكامل إلى ميزانية الدولة الروسية دون رقابة. رابعًا، يجب ربط الاستثناء بخفض تصعيد قابل للتحقق. ويُعدّ توفير الحماية المتبادلة للبنية التحتية للطاقة حلاً بديهيًا: حيث تُعلّق أوكرانيا هجماتها على مصافي النفط الروسية، بينما تُوقف روسيا هجماتها على محطات توليد الطاقة وشبكاتها وموانئها ومستودعات الوقود الأوكرانية.
خامساً، ثمة حاجة إلى رقابة أمريكية أوروبية مشتركة. فالقواعد المتباينة تخلق ثغرات، وتشوه المنافسة، وتؤجج النزاعات السياسية. ويمكن لآلية منسقة أن تشمل السفن وشركات التأمين والبنوك والمصافي والمستخدمين النهائيين. كما يمكنها أن تنص على التعليق الفوري للإعفاء إذا انتهكت روسيا الشروط المتفق عليها أو تلاعبت بأحجام التسليم.
سيكون هذا الهيكل أكثر تعقيدًا من الترخيص الشامل. ومع ذلك، فإنه سيتجنب العيب الجوهري للقرار الحالي: لن تحصل روسيا على إغاثة اقتصادية لمجرد استعدادها لبيع منتج نادر، بل فقط مقابل مساهمة قابلة للتحقق في خفض التصعيد. وبالتالي، لن تتعارض الإغاثة السوقية مع السياسة الأمنية.
يحتاج الغرب إلى أكثر من مجرد واردات الأزمات
على المدى البعيد، تُظهر الأزمة ضرورة ربط سياسات الطاقة الغربية بين التحول إلى أنظمة دفع أكثر ملاءمة للمناخ وأمن إمدادات الأنظمة القائمة. وقد أدى توقع انخفاض الطلب على النفط إلى تثبيط الاستثمارات في المصافي. في الوقت نفسه، سيظل نقل البضائع والزراعة والبناء والشحن والطيران معتمدًا على ناقلات الطاقة السائلة لفترة طويلة قادمة. وإذا ما تلاشت القدرات القديمة بوتيرة أسرع من الطلب وظهرت بدائل، سيزداد التأثر بالصدمات الجيوسياسية.
لا يعني هذا بناء مصافي تكرير تقليدية جديدة بشكل عشوائي. فهذه المصانع مكلفة، وتتطلب مراحل طويلة من التراخيص والإنشاء، وقد تواجه انخفاضًا في الطلب على مدار عمرها التشغيلي. تشمل الحلول الأكثر منطقية عمليات تحديث موجهة، ووحدات تكسير هيدروجيني مرنة، وسعة تخزين إضافية للمقطرات، وتحسين ربط الموانئ وخطوط الأنابيب، وتوسيع قاعدة الإمداد الجغرافية. كما يمكن للديزل المتجدد والوقود الاصطناعي والخدمات اللوجستية الأكثر كفاءة أن تخفف الضغط.
يحتاج الساحل الشرقي الأمريكي، على وجه الخصوص، إلى طرق إمداد أكثر مرونة. ففيه تتضافر محدودية طاقة التكرير الإقليمية، وارتفاع الطلب في فصل الشتاء، والاعتماد على الواردات. ويمكن لمرافق التخزين الإضافية وتحسين الربط مع ساحل الخليج أن يقلل الاعتماد على الواردات الخارجية قصيرة الأجل. وفي الوقت نفسه، يتعين على أوروبا تعزيز مرونة لوجستياتها الداخلية ومعالجة الاختناقات في الأنهار والموانئ وخطوط الأنابيب.
الدرس الأهم هو أن الاكتفاء الذاتي من النفط الخام لا يضمن بالضرورة أمن الطاقة. فقد ينتج بلد ما كميات قياسية من النفط ومع ذلك يعاني من نقص في الديزل إذا كان يفتقر إلى المصافي ومرافق تخزين المنتجات والبنية التحتية للنقل. لذا، يجب أن تراعي سياسة الطاقة الاستراتيجية سلسلة القيمة بأكملها. وإلا، فإن كل أزمة جديدة ستؤدي مجدداً إلى موافقات متسرعة واستثناءات وصفقات سياسية.
قد يصبح السعر المنخفض باهظاً جداً
قد يُجدي اتفاق ترامب نفعاً على المدى القصير. فمجرد الإعلان عن شحنات روسية إضافية يُخفّض علاوة المخاطرة في السوق. وقد تُسهم عمليات التسليم الفعلية في استقرار المخزونات الأمريكية، وتخفيف الضغط على شركات الشحن والمزارعين، والحدّ من الضغوط التضخمية. وفي ظلّ شحّ الإمدادات، سيكون من غير المسؤول اقتصادياً التقليل من شأن هذه الفوائد.
مع ذلك، سيكون من غير المسؤول أيضاً التركيز فقط على سعر البنزين. تخفف الولايات المتحدة عقوبات تهدف إلى الحد من عائدات الطاقة الروسية، وبالتالي تقليص هامش المناورة المالية للكرملين. يأتي هذا بعد أن تسببت الهجمات الأوكرانية على مصافي النفط في خسائر إنتاجية ملموسة، وفرض قيود على الصادرات، وتكاليف مالية باهظة. وهكذا، تتلقى روسيا تخفيفاً للعقوبات في وقت كانت فيه الضغوط فعّالة للغاية.
لا يكمن الخلل الجوهري في عملية الاستيراد نفسها، بل في غياب المقابل. يمكن أن يكون توفير الديزل لفترة محدودة جزءًا من ترتيب متوازن إذا ما اقترن بحماية موثوقة للبنية التحتية للطاقة في أوكرانيا، وتدفقات دفع مضبوطة، وتنسيق وثيق مع أوروبا. وبدون هذه الشروط، يبدو الأمر وكأنه دفعة مقدمة لموسكو، ممولة من الموقع الاستراتيجي لأوكرانيا.
لذا، فإن المنظور الواقعي هو كالتالي: الصفقة مفهومة اقتصاديًا، لكنها في شكلها الحالي، مُبخسة القيمة جيوسياسيًا. ترامب يشتري انخفاضًا محتملًا في الأسعار بمصداقية سياسية. لن يتحدد نجاح هذه الصفقة للولايات المتحدة من خلال أول مؤشرات لأسعار الوقود، بل من خلال ما إذا كانت روسيا ستُسلّم كميات إضافية بالفعل، وما إذا كان ضغط العقوبات سيضعف بشكل دائم، وما إذا كانت موسكو ستستخدم هذا الانخفاض الناتج في المفاوضات أم في حرب طويلة الأمد.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.