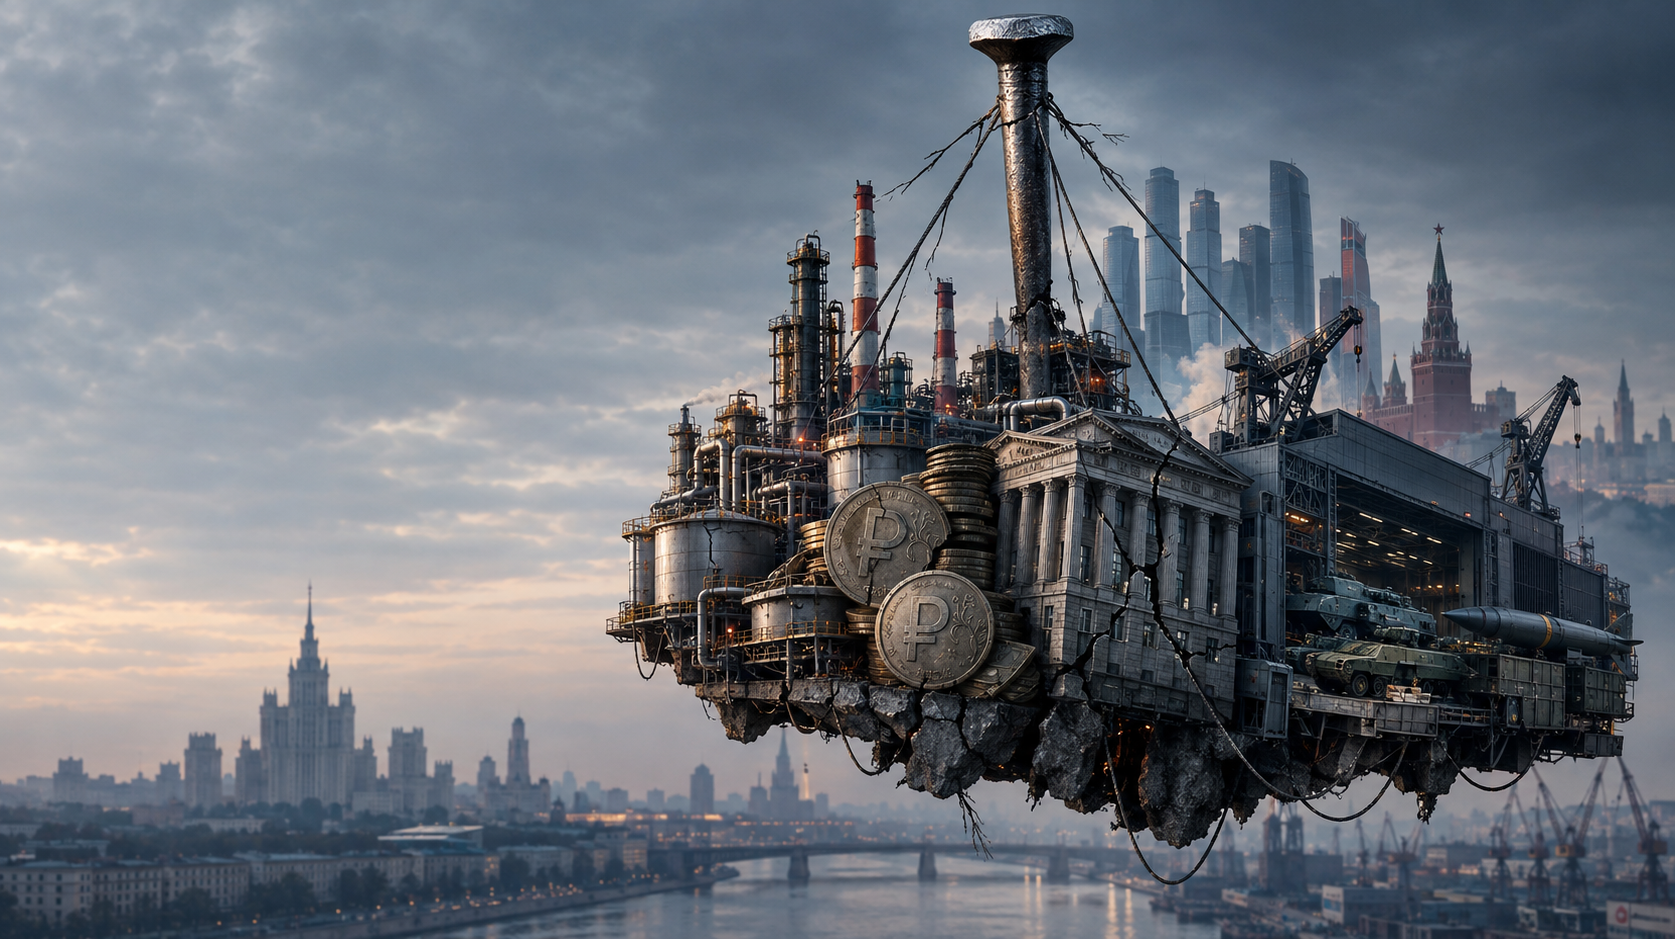
الاقتصاد الروسي على حافة الانهيار: الكرملين يشن حربًا على الائتمان، بينما يحاول محافظ البنك المركزي الحفاظ على تماسك النظام. صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
يعتمد الاقتصاد الروسي على مسمار حاسم واحد: البنك المركزي
الاقتصاد الروسي: هل يمثل المسمار المركزي الذي يحافظ على استقرار الاقتصاد؟
عام 2027 في دائرة الضوء: مستقبل البنك المركزي الروسي وتأثيره على الاقتصاد
يقف الاقتصاد الروسي عند مفترق طرق حرج، حيث تتلاقى تحديات عديدة ويُختبر استقرار النظام. يُوصف البنك المركزي، بقيادة إلفيرا نابيولينا، غالبًا بأنه "المسمار الوحيد" الذي يربط البنية الاقتصادية الهشة. هذا التشبيه، الذي صاغته الخبيرة الاقتصادية الروسية ألكسندرا بروكوبينكو، يُبرز الدور الاستثنائي للبنك المركزي في نموذج اقتصادي يزداد تناقضًا. وبينما تُكافح روسيا لإدارة أعباء الإنفاق العسكري والتضخم والعقوبات الغربية، تزداد مسألة مستقبل البنك المركزي ورئيسته إلحاحًا. إن انهيار الثقة في البنك المركزي، أو تحوّل الدعم السياسي له، قد تكون له عواقب وخيمة على الاستقرار الاقتصادي للبلاد. ورغم أن الاقتصاد لم ينهار بعد، إلا أن الوضع الراهن يُشير إلى خطر حوكمة ينبع من اعتماد خطير على مؤسسة واحدة. في هذا السياق، لا يتحدد وضع روسيا بتحديات الحرب فحسب، بل أيضًا بالحاجة إلى استراتيجية اقتصادية مستدامة طويلة الأجل.
ما تعنيه صورة المسمار الواحد في الواقع
يعود أصل تشبيه البنك المركزي الروسي بالمسمار إلى الخبيرة الاقتصادية الروسية ألكسندرا بروكوبينكو . عملت هذه الباحثة الأكاديمية، التي أصبحت الآن أكاديمية، مستشارةً للبنك المركزي الروسي بين عامي 2017 و2022، حيث شملت مسؤولياتها التواصل بشأن اتجاهات التضخم. في 24 مايو/أيار 2026، استخدمت بروكوبينكو هذا التشبيه في مقال باللغة الإنجليزية نُشر ضمن تحليل شاركت في تأليفه مع الخبير المالي ألكسندر كولياندر، لصالح مجلة "الجرس" الاقتصادية الروسية المستقلة. وصفت فيه البنك المركزي ورئيسته، إلفيرا نابيولينا، بأنهما المسمار الحاسم الذي لا يزال يربط الاقتصاد الروسي ببعضه.
إن تصريح صحيفة شتيرن الألمانية بأن اقتصاد روسيا معلق بمسمار واحد هو مبالغة صحفية للصياغة الأصلية. لم يتحدث بروكوبينكو صراحةً عن المسمار الواحد، بل عن المسمار الأهم. هذا الفرق ذو دلالة اقتصادية بالغة: فروسيا لا تزال تمتلك عدة عناصر داعمة، تشمل صادرات المواد الخام، وعقود الأسلحة الحكومية، والتجارة مع الصين، وقيود رأس المال، والاقتراض المحلي، وبيئة أعمال مرنة. لذا، لا تدّعي هذه الفرضية أن النظام برمته يعتمد كلياً على شخص أو مؤسسة واحدة، بل تُبيّن الأهمية البالغة للبنك المركزي في استقرار نموذج اقتصادي يزداد تناقضاً.
نص الاقتباس الأصلي الكامل من ألكسندرا بروكوبينكو بتاريخ 24 مايو 2026 هو:
"يتمتع الاقتصاد الروسي بإمكانيات نمو أكبر مما يتوقعه البعض، ولكنه أقل مرونة بكثير مما يرغب الكرملين في الاعتراف به. ويكمن العامل الرئيسي الذي يحافظ على تماسكه في البنك المركزي وإلفيرا نابيولينا، التي لم يتبق لها سوى عام واحد بالضبط. وتنتهي ولايتها في 24 يونيو 2027."
النقطة الحاسمة هي أن بروكوبينكو كتب "المسمار الرئيسي"، بمعنى "المسمار الأهم"، وليس "المسمار الوحيد". وبالتالي فإن عبارة "المسمار الوحيد" هي مبالغة صحفية.
يتعين على البنك المركزي إدارة عدة ضغوط في آن واحد. فهو مكلف بكبح التضخم، واستقرار الروبل، والحفاظ على كفاءة النظام المصرفي، ومنع ارتفاع الإنفاق الحكومي والعسكري من التسبب في انخفاض غير منضبط لقيمة العملة. وفي الوقت نفسه، يواجه ضغوطًا متزايدة من الشركات والمؤسسات المملوكة للدولة والجهات السياسية المطالبة بخفض أسعار الفائدة وتوفير الائتمان بسهولة أكبر. فبدون سياسة نقدية تقييدية، سيؤثر الإنفاق الحكومي المرتفع سلبًا على اقتصاد يعاني أصلًا من نقص في العمالة والقدرة الصناعية والعديد من السلع الوسيطة. ومن شأن زيادة الطلب أن ترفع الأسعار أكثر مما ستؤدي إليه في زيادة الإنتاج الحقيقي.
ضمن هذا النظام، تُجسّد إلفيرا نابيولينا نموذجاً للتكنوقراطية المهنية والمستقرة نسبياً. ولا تقتصر أهميتها على خبرتها الشخصية فحسب، بل تتعداها إلى جهاز مؤسسي ضخم يدعم السياسة النقدية، والرقابة المصرفية، وأنظمة الدفع، والإحصاءات، وإدارة الأزمات. ومنذ عام 2013، تم دمج الإشراف على البنوك وشركات التأمين وصناديق التقاعد وأسواق الأوراق المالية تحت مظلة البنك المركزي الروسي، مما يمنحه نفوذاً واسعاً على جميع قطاعات النظام المالي تقريباً.
سبق أن أوضحت بروكوبينكو أهمية هذا الدور المؤسسي لإذاعة أوروبا الحرة/راديو الحرية ووصفت البنك المركزي بأنه الركيزة المؤسسية التي حافظت على مصداقيته في الأسواق وأبقت التضخم تحت السيطرة. من هذا المنظور، لن يكون استبدال نابيولينا مجرد تغيير إداري عادي، بل قد يُزعزع استقرار المؤسسة التي ضمنت حتى الآن استقرار السياسة الاقتصادية.
لذا، فإنّ "الضربة القاضية" الحقيقية ليست نابيولينا وحدها، ولا البنك المركزي كسلطة فحسب. إنما المقصود هو الجمع بين بنك مركزي فاعل، ومصداقيته المهنية، والثقة السياسية التي أولاها فلاديمير بوتين لرئيسته حتى الآن. ووفقًا لبروكوبينكو، فإنّ استقلالية البنك المركزي الفعلية لا تستند إلى ضمانات قانونية بقدر ما تستند إلى هذه العلاقة الشخصية القائمة على الثقة. فهي تحمي البنك، جزئيًا على الأقل، من مطالب ممثلي قطاع الأعمال النافذين، وجماعات الضغط الحكومية، والفصائل السياسية التي تدعو إلى قروض أرخص ونفوذ أكبر على قرارات أسعار الفائدة.
هنا تحديدًا تكمن نقطة ضعف النظام. يعتمد الاستقرار المؤسسي في روسيا اعتمادًا كبيرًا على العلاقات الشخصية وهياكل السلطة غير الرسمية. وطالما حظيت نابيولينا بثقة الرئيس، يستطيع البنك المركزي تنفيذ قرارات مؤلمة للشركات والمدينين وبعض أجهزة الدولة. وإذا ما زالت هذه الحماية السياسية، فقد تخضع السياسة النقدية بشكل أكبر لمصالح التمويل قصيرة الأجل للدولة وصناعة الأسلحة.
تُضفي مسألة الخلافة أهمية خاصة على عام 2027. تنتهي ولاية نابيولينا الثالثة، والأخيرة بموجب القانون الحالي، في 24 يونيو/حزيران 2027. ويتعين على الرئيسة ترشيح مرشح لمجلس الدوما قبل ذلك بثلاثة أشهر على الأقل. وعلى عكس العديد من الدول الغربية، تفتقر روسيا إلى عملية شفافة تُعرف فيها أسماء المرشحين مسبقًا، وإلى وقت كافٍ للاستعداد من قِبل الأسواق المالية. وبالتالي، فإن القرار النهائي يقع فعليًا على عاتق بوتين، ولا يُمكن الإعلان عنه إلا قبل نهاية الولاية بفترة وجيزة.
هناك ثلاثة خيارات أساسية. يمكن للكرملين تعيين خليفة، أو توزيع مسؤوليات البنك المركزي بين عدة مؤسسات، أو تعديل القانون للسماح لنابيولينا بفترة ولاية أخرى. لا يحل أي من هذه الخيارات المشكلة الجوهرية. فالقيادة الجديدة ستحتاج أولاً إلى بناء مصداقيتها. أما تقسيم البنك المركزي فسيكون معقداً تنظيمياً وقد يُثير احتكاكات جديدة. بينما لن يؤدي تمديد ولاية نابيولينا إلا إلى تأجيل القرار دون أن يُنهي الاعتماد المؤسسي عليها وعلى ثقة بوتين.
قد يكون لفقدان هذه الثقة عواقب اقتصادية وخيمة. فإذا قامت قيادة جديدة للبنك المركزي بخفض أسعار الفائدة مبكراً أو بشكل حاد، فقد ترتفع القروض والاستثمارات على المدى القصير. ولكن في الوقت نفسه، سيرتفع التضخم، وتزداد الضغوط على الروبل، وترتفع تكاليف الاستيراد. وقد تلجأ الأسر والشركات بشكل متزايد إلى العملات الأجنبية أو الأصول المادية. ويمكن للحكومة في البداية تمويل ديونها بتكلفة أقل، ولكنها ستضطر إلى قبول ارتفاع التضخم وفقدان المزيد من الثقة.
لذا، فإن استعارة المسمار لا تصف انهيارًا وشيكًا بالضرورة. فحتى بعد تغيير في قيادة البنك المركزي، ستبقى أقسامه المتخصصة ووظائفه الرقابية وأدوات سياسته النقدية قائمة. كما يمكن لروسيا أن تردّ بفرض قيود على رؤوس الأموال والأسعار، وقروض إجبارية، وغيرها من التدخلات الإدارية. وهذا قد يسمح بإخفاء الأزمة لفترة طويلة أو نقلها إلى الشركات والبنوك والمدخرين والمناطق.
بل إن المقارنة تشير إلى مخاطرة في الحوكمة. فقد نجا الاقتصاد الروسي من السنوات الأولى للحرب ليس فقط بفضل عائدات المواد الخام والإنفاق الحكومي، بل أيضاً لأن البنك المركزي كان يتمتع بسلطة ومصداقية كافيتين للتصدي للتضخم ومخاطر السوق المالية. ويوضح تصريح بروكوبينكو أن هذه السلطة ليست مضمونة مؤسسياً بشكل تلقائي، بل تعتمد اعتماداً كبيراً على نابيولينا وموقعها في هيكل السلطة.
لذا، فإنّ أهمّ عنصر لا يُثبّت بناءً متيناً، بل يُثبّت هيكلاً اقتصادياً مُشوّهاً على نحو متزايد، تتفاعل فيه عوامل الإنفاق العسكري المرتفع، وضعف النمو المدني، ونقص العمالة، والتضخم، والعقوبات، وتزايد الاحتياجات التمويلية، في تناقضاتٍ حادة. وطالما استطاع البنك المركزي احتواء هذه التوترات، يبقى النظام قابلاً للسيطرة. أما إذا ما أُضعفت قدرته على العمل سياسياً، فإنّ خطر انفجار التآكل الاقتصادي التدريجي إلى أزمة عملة مفتوحة، أو تضخم، أو أزمة مالية يزداد.
الاستقرار دون صحة اقتصادية
منذ بداية الحرب الشاملة ضد أوكرانيا، تكررت التوقعات بانهيار سريع للاقتصاد الروسي، إلا أن ذلك لم يحدث. وكثيراً ما يُفسَّر هذا الأمر في النقاشات السياسية إما كدليل على عدم جدوى العقوبات الغربية أو كدليل على قوة الاقتصاد الروسي الاستثنائية. وكلا الاستنتاجين مُبسط للغاية.
تجاوزت روسيا الصدمة الأولية للعقوبات بفضل امتلاكها، حتى قبل عام 2022، احتياطيات كبيرة من النقد الأجنبي، وديون حكومية منخفضة نسبياً، وصادرات ضخمة من المواد الخام، ونظام مصرفي مستقر بعد أزمات سابقة. إلى جانب ذلك، فُرضت ضوابط سريعة على رؤوس الأموال، وارتفعت أسعار الفائدة بشكل حاد، وفرضت قيود على الصادرات، وأُعيد توجيه التدفقات التجارية، وزاد الإنفاق الحكومي بشكل كبير. ونتيجة لذلك، لم ينهار الاقتصاد، بل تحوّل إلى نمط تشغيل مختلف.
يمكن وصف هذا الوضع بأنه توازن سلبي. لا ينهار الاقتصاد، ولكنه يُولّد زخمًا إنتاجيًا ضئيلاً. يمنع الإنفاق الحكومي حدوث ركود عميق، بينما تُعيق أسعار الفائدة المرتفعة ونقص العمالة والعقوبات وعدم اليقين الاستثمار الخاص. تنمو شركات الدفاع، بينما تُعاني العديد من الصناعات المدنية من ارتفاع التكاليف وضعف الطلب وانخفاض فرص الوصول إلى التكنولوجيا. يبقى معدل التوظيف مرتفعًا، لكن نمو الإنتاجية ضعيف. ترتفع الأجور في القطاعات ذات الطلب المرتفع، لكن التضخم يُقلّل من بعض هذه المكاسب.
بالنسبة لعام 2026، تتراوح توقعات النمو الموثوقة بين 0.5 و1 بالمئة تقريبًا. أما بالنسبة لعامي 2027 و2028، فيتوقع الكثيرون نموًا لا يتجاوز 0.5 بالمئة. يُعد هذا معدلًا منخفضًا للغاية بالنسبة لاقتصاد يتميز بطلب مكبوت كبير، وعائدات مرتفعة من السلع الأساسية، وإنفاق حكومي كبير. يشير هذا النمو الضعيف إلى أن الطلب الحكومي الإضافي بالكاد يُسهم في خلق طاقة إنتاجية جديدة. ويواجه الاقتصاد بشكل متزايد ندرة في الآلات، والعمالة الماهرة، والخدمات اللوجستية، والائتمان، والسلع الوسيطة المستوردة.
لذا، فإن النظام الروسي ليس مستقراً بمعنى اقتصاد سليم ومبتكر، بل هو مستقر بمعنى توزيع الموارد النادرة بشكل يخضع لسيطرة سياسية. هذا التمييز جوهري. فالدولة قد تظل قادرة عسكرياً لسنوات حتى مع تراجع ازدهار المدنيين وإنتاجيتهم وآفاق نموهم على المدى الطويل. الأنظمة الاستبدادية، على وجه الخصوص، قادرة على توزيع التكاليف الاقتصادية بشكل غير عادل وقمع المعارضة السياسية. وبالتالي، فإن عدم الانهيار لا يعني أن الضرر الاقتصادي طفيف.
البنك المركزي كقوة موازنة لتمويل الحروب
يواجه البنك المركزي الروسي معضلة كلاسيكية. فالدولة تزيد إنفاقها على الدفاع، والأجهزة الأمنية، ومصانع الأسلحة، والجنود، والبنية التحتية المتعلقة بالحرب. هذا الإنفاق يُولّد دخلاً وطلباً. إلا أنه نظراً لقلة الطاقة الإنتاجية الفائضة في الاقتصاد، فإن الطلب الإضافي لا يُترجم إلى زيادة مماثلة في الإنتاج الحقيقي. بل على العكس، ترتفع الأسعار والأجور ومتطلبات الاستيراد.
يستجيب البنك المركزي برفع أسعار الفائدة. ورغم خفض سعر الفائدة الرئيسي من 21% إلى 14% خلال عام 2026، إلا أن 14% لا تزال مستوىً مرتفعاً للغاية. ومن المتوقع أن يتراوح التضخم بين 6% و7% في عام 2026، وهو أعلى بكثير من الهدف طويل الأجل البالغ 4%. ويبقى سعر الفائدة الحقيقي، بعد تعديله وفقاً للتضخم، منخفضاً. وهذا يجعل القروض أكثر تكلفة، ويُثبط الاستهلاك والاستثمار، ويسعى إلى الحد من الطلب الزائد.
هذه السياسة مفهومة اقتصاديًا، لكنها غير ملائمة سياسيًا. تطالب جمعيات الأعمال والصناعيون والشركات المملوكة للدولة بقروض ميسرة. وتعاني العديد من الشركات من تكاليف تمويلية تجعل الاستثمارات الجديدة صعبة وتزيد من تكلفة خدمة الديون القائمة. هذا يخلق تضاربًا في الأهداف بالنسبة للكرملين: فهو يحتاج إلى مستويات عالية من الاستثمار في الدفاع والبنية التحتية، ولكنه في الوقت نفسه يريد منع انخفاض قيمة الروبل وحماية السكان من التضخم.
لذا، يعمل البنك المركزي كآلية كبح مؤسسية في اقتصادٍ تُسرّع قيادته السياسية وتيرة نموه. وطالما حافظت هذه الآلية على مصداقيتها، تستطيع الأسر والشركات أن تثق بأنّ خفض قيمة الروبل بالكامل ليس الخيار الأمثل لتمويل الحكومة. ويُعدّ هذا التوقّع بحدّ ذاته رصيدًا اقتصاديًا. فإذا فقد البنك المركزي مصداقيته، فإنّ مجرّد الخوف من التضخم المستقبلي قد يُؤدّي إلى هروب رؤوس الأموال، وارتفاع أسعار الواردات، وبيع الروبل، وتسارع المطالبة بالأجور.
لا تكمن أهمية نابيولينا الخاصة في كونها الوحيدة التي تملك سلطة تحديد أسعار الفائدة، إذ يدعمها جهاز واسع من الإدارات المتخصصة، والرقابة المصرفية، والإحصاءات، وأنظمة الدفع، وإدارة الأزمات. بل إن ثقلها الشخصي ينبع من مزيج من سمعتها المهنية وخبرتها وثقة السياسيين بها. فهي قادرة على الدفاع عن القرارات غير الشعبية، ويبدو أنها تحظى بدعم كافٍ لمواجهة الدعوات إلى سياسة نقدية متساهلة للغاية، ولو جزئيًا.
عام 2027 كاختبار ضغط مؤسسي
تنتهي ولاية محافظ البنك المركزي في يونيو 2027. وبموجب القانون الحالي، تُعد هذه ولايتها الثالثة والأخيرة. ويمكن تعديل القانون، كما أن تمديد الولاية ليس مستبعداً من الناحية السياسية. كذلك، يمكن تعيين خليفة مؤهل يواصل النهج الحالي. ومع ذلك، يبقى هناك خطر حقيقي لأن القرار المتعلق بقيادة البنك المركزي هو في نهاية المطاف قرار شخصي للغاية.
السؤال المحوري ليس فقط من سيتولى المنصب، بل الأهم هو ما هي الصلاحيات التي سيحصل عليها. يمكن للخليفة الاستمرار في سياسة الاستقرار الحالية والحفاظ على أسعار فائدة مرتفعة حتى تهدأ الضغوط التضخمية بشكل مستدام. مع ذلك، قد يُكلف أيضاً بتقديم دعم أقوى للنمو وإنتاج الأسلحة والتمويل الحكومي. في هذه الحالة، ستصبح السياسة النقدية أكثر توجهاً نحو السياسة وقصر النظر.
قد يُخفف خفض سعر الفائدة المبكر أو المفرط من حدة الأزمة في البداية. إذ يُمكن للشركات الاستثمار بتكلفة أقل، وللبنوك الإقراض بسهولة أكبر، وللحكومة تمويل ديونها بتكلفة أقل. إلا أن التكاليف ستظهر على الأرجح بعد فترة: ارتفاع التضخم، وضعف الروبل، وارتفاع أسعار الواردات، وتزايد الإقبال على الأصول الملموسة أو العملات الأجنبية. وكلما زادت الحكومة إنفاقها في الوقت نفسه، ازدادت صعوبة السيطرة على هذا الوضع لاحقًا.
يُعدّ عام 2027 عامًا حاسمًا أيضًا نظرًا لتداخل عدة أعباء. فمن المقرر أن ترتفع ميزانية الدفاع إلى 17.1 تريليون روبل، أي بزيادة تقارب 27% عن المخطط الأصلي، وهو أعلى مبلغ منذ بدء الغزو الشامل. وفي الوقت نفسه، سيتم خفض الإنفاق الاجتماعي، بينما تواجه قطاعات التعليم والرعاية الصحية والبنية التحتية المدنية تخفيضات في الميزانية. وبالتالي، لا تسعى الدولة إلى تقليص اقتصاد الحرب، بل إلى تمويل مرحلة جديدة من ترسيخه.
لذا، لن يتحول هذا العام تلقائيًا إلى عام انهيار. بل سيكون اختبارًا لقدرة روسيا على الحفاظ على تقسيم العمل الحالي: حيث تنفق الدولة ببذخ على الحرب، بينما يحد البنك المركزي من التداعيات التضخمية. إذا فشل هذا التقسيم، سيتحول التوازن السلبي الحالي إلى نظام أكثر اضطرابًا بشكل ملحوظ.
تفقد الميزانية هامش الأمان الخاص بها
تتسم المالية العامة الروسية بالتناقض. فمن جهة، لا يزال دينها الوطني الرسمي منخفضاً وفقاً للمعايير الدولية، مما يسمح للدولة بتحمل ديون إضافية محلياً. ومن جهة أخرى، فإن الوصول إلى أسواق رأس المال الغربية محدود، وأسعار الفائدة مرتفعة، كما أن قاعدة المشترين المحتملين تتركز بشكل كبير بين البنوك والصناديق والمستثمرين الروس ذوي النفوذ الحكومي.
من المتوقع الآن أن يصل عجز الميزانية إلى 3% من الناتج المحلي الإجمالي في عام 2026، أي ما يقارب ضعف ما كان مخططاً له في الأصل. وبينما تسعى الحكومة إلى خفض العجز في السنوات اللاحقة، فإن هذه الخطة تعتمد على زيادة الإيرادات الضريبية، وارتفاع مبيعات السلع الأساسية، وترشيد الإنفاق. وقد أظهرت تجارب السنوات الأخيرة أن النفقات العسكرية غالباً ما تتجاوز التقديرات الأولية.
من المقرر إصدار سندات حكومية بقيمة تقارب 7.7 تريليون روبل في عام 2027، أي بزيادة قدرها 43% تقريبًا عن العام السابق. سيؤدي ذلك إلى زيادة تركيز تمويل الحروب في النظام المالي المحلي. ستقوم البنوك بشراء السندات الحكومية وتقديم قروض في الوقت نفسه للشركات ذات الأهمية الاستراتيجية. رسميًا، يظل هذا تمويلًا قائمًا على السوق. مع ذلك، في ظل نظام يخضع لرقابة متزايدة، يصبح التمييز بين قرارات الاستثمار الطوعية وتخصيص رأس المال وفقًا للتوجهات السياسية غير واضح.
لا يزال صندوق الرعاية الاجتماعية الوطني يوفر احتياطياً، لكن موارده المتاحة بحرية محدودة. في بداية سبتمبر 2026، بلغ إجمالي الصندوق حوالي 13.19 تريليون روبل. من هذا المبلغ، كان ما يقارب 4 تريليونات روبل سائلة، أي ما يعادل حوالي 1.7% من الناتج المحلي الإجمالي المتوقع. ويُعدّ الفرق بين إجمالي حجم الصندوق والأصول السائلة جوهرياً، إذ يتكون جزء كبير منه من استثمارات في الأسهم وحيازات طويلة الأجل لا يمكن استخدامها بسهولة لتمويل الميزانية اليومية.
لذا، فإن روسيا ليست على وشك الإفلاس. بإمكان الدولة رفع الضرائب، وإصدار السندات، وتأجيل الإنفاق، وفرض رسوم أعلى على الشركات. كما يمكنها اللجوء إلى التضييق المالي، ما يعني توجيه المدخرات وميزانيات البنوك بشكل أكبر نحو التمويل الحكومي. مع ذلك، لا يُلغي هذا التكاليف، بل يُحوّلها ببساطة إلى الاستثمارات الخاصة، والمدخرين، والشركات، والميزانيات المستقبلية.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
الأسلحة تحل محل الدولة المدنية: الأثر على الاقتصاد الروسي
الأسلحة تحل محل الدولة المدنية
يؤدي ارتفاع الإنفاق العسكري إلى تغيير هيكل الميزانية الروسية. ومن المتوقع أن تصل نفقات الدفاع إلى 17.1 تريليون روبل بحلول عام 2027. وإذا ما أُضيفت إليها نفقات الأمن الداخلي والحرس الوطني والشرطة وأجهزة الاستخبارات، فإن نسبة أكبر من ميزانية الدولة ستُخصص للأنشطة العسكرية والقمعية.
في الوقت نفسه، من المتوقع انخفاض تمويل البرامج الاجتماعية بنحو 7%. كما ستشهد قطاعات التعليم والرعاية الصحية والبنية التحتية انخفاضًا في الإنفاق الحقيقي. وحتى مع زيادة النفقات الاسمية في بعض المجالات، قد يؤدي التضخم إلى تآكل بعض هذه المكاسب. لذا، لا يقتصر الأثر الحقيقي على خفض بنود الميزانية فحسب، بل يشمل أيضًا ضياع فرص الاستثمار: مستشفيات لم تُحدَّث، ومدارس ذات مستوى متدنٍ، ومشاريع نقل مؤجلة، ودعم أقل للبحوث المدنية.
قد يُساهم الإنفاق العسكري في زيادة الناتج المحلي الإجمالي على المدى القصير. إذ تُسجّل الدبابات والصواريخ والطائرات المسيّرة المُنتَجة كقيمة مضافة في الإحصاءات. مع ذلك، ومن منظور اقتصادي، لا يُولّد هذا سوى فوائد مستقبلية محدودة. فآلةٌ في مصنع مدني قادرة على إنتاج سلع إضافية لسنوات. أما الذخيرة، فتُستهلك أو تُخزّن. صحيحٌ أن ذلك يزيد الناتج الإحصائي، لكنه لا يزيد رأس المال الإنتاجي للمجتمع بنفس القدر.
يخلق اقتصاد الحرب مفارقة نمو. فهو قادر على توليد فرص عمل مرتفعة، وأجور متزايدة في المناطق المنتجة للأسلحة، ومصانع تعمل بكامل طاقتها، بينما يتراجع الإنتاج المحتمل على المدى الطويل. يهاجر العمال المهرة إلى الشركات ذات الأولوية العسكرية، وتخسر الشركات المدنية موظفيها وقروضها ومواردها. تشتري الدولة بأسعار مبالغ فيها، مما يجعل أوجه القصور أقل وضوحًا. تُخصخص الأرباح أو يُعاد توزيعها سياسيًا، بينما تتراكم المخاطر بشكل متزايد في البنوك المملوكة للدولة والخزائن العامة.
التوظيف الكامل كإشارة تحذيرية
يُعتبر انخفاض معدل البطالة عادةً مؤشراً على قوة الاقتصاد. أما في روسيا، فقد بات يُنظر إليه بشكل متزايد على أنه مؤشر على ندرة الموارد. فقد أدى التعبئة العامة، والهجرة، والتراجع الديموغرافي، والخسائر الفادحة في الحروب، وتوسع إنتاج الأسلحة إلى تقليص المعروض من العمالة. وفي الوقت نفسه، تتنافس جميع القطاعات - الجيش، والأجهزة الأمنية، وشركات الدفاع، وقطاع البناء، والمؤسسات المدنية - على استقطاب العمالة نفسها.
يُعاني قطاع الهندسة والفنيين والسائقين وعمال البناء والمتخصصين في تكنولوجيا المعلومات والعمال الصناعيين المهرة من نقص حاد في العمالة. وتستجيب الشركات لهذا النقص برفع الأجور، وتقديم مكافآت توقيع العقود، وتخفيف معايير التوظيف، واستقطاب الموظفين. يؤدي هذا إلى زيادة دخل بعض الفئات، ولكنه لا يضمن بالضرورة زيادة الإنتاجية. فعندما تضطر الشركات إلى دفع مبالغ أكبر بكثير مقابل نفس العمل، ترتفع تكاليف الوحدة، وبالتالي يزداد الضغط على الأسعار.
علاوة على ذلك، ثمة خلل إقليمي. فمراكز إنتاج الأسلحة والمناطق ذات الحوافز العالية للتجنيد تستفيد جزئياً من التمويل الحكومي. في المقابل، تفقد مناطق أخرى شبابها وعمالها المهرة وقاعدتها الضريبية. صحيح أن العائلات تتلقى رواتب أو تعويضات عسكرية، إلا أن هذه التحويلات لا تُغني عن التنمية الإقليمية المستدامة، بل تُولّد دخلاً مرتبطاً ارتباطاً مباشراً بالمشاركة في الحرب والولاء للدولة.
تتفاقم المشكلة ديموغرافيًا. فسكان روسيا يشيخون، ومعدلات المواليد منخفضة، وقد غادر بعض شبابها المتعلمين البلاد. يمكن للهجرة من آسيا الوسطى أن تخفف من النقص، لكنها مثيرة للجدل سياسيًا وغير كافية لسد جميع فجوات المهارات. لذا، فإن نقص العمالة ليس مجرد نتيجة مؤقتة للحرب، بل أصبح عائقًا طويل الأمد أمام النمو.
لا يزال النفط هو شريان الحياة المادي
إذا كان البنك المركزي هو الركيزة المؤسسية، فإن النفط والغاز يظلان أهم مصدر للإيرادات المادية. توفر عائدات تصدير المواد الخام العملات الأجنبية، وتدعم الروبل، وتموّل ميزانية الدولة. وقد حوّلت روسيا جزءًا كبيرًا من تجارتها النفطية إلى آسيا، وأنشأت أسطولًا غير رسمي، وتأمينًا بديلًا، وأنظمة دفع جديدة. وقد مكّنها ذلك من الحدّ جزئيًا من تأثير العقوبات الغربية.
إلا أن هذا التعديل لا يخلو من عيوبه. فزيادة طول طرق النقل، وتخفيض الأسعار، ووجود الوسطاء، وارتفاع تكاليف التأمين، والقيود التكنولوجية، كلها عوامل تُقلل الإيرادات. ولا يقتصر العامل الحاسم على كمية الصادرات فحسب، بل يشمل السعر النهائي بعد خصم جميع الخصومات والتكاليف. وإذا انخفض سعر النفط العالمي أو تم تشديد العقوبات، فقد يتدهور الوضع المالي بسرعة.
يُظهر التخفيض المُخطط له لسعر النفط، الذي يُحدد قاعدة الميزانية، إلى 50 دولارًا للبرميل بدءًا من عام 2027، أن الحكومة نفسها تُجري حساباتها بحذر أكبر. قد تُساهم قاعدة أكثر تحفظًا في استقرار الاقتصاد على المدى الطويل، ولكنها تستلزم على المدى القصير ضرائب أعلى، أو اقتراضًا إضافيًا، أو خفضًا في الإنفاق. وكلما زادت الالتزامات العسكرية، ازدادت حساسية النظام لتقلبات عائدات السلع.
أصبحت صناعات الديزل والتكرير أيضاً عرضة للخطر. فالهجمات على المصافي، وتكاليف الإصلاح، والنقص المؤقت، وقيود التصدير، كلها تؤثر بشكل مباشر على أسعار الوقود والخدمات اللوجستية. يمكن للحكومة الحد من الصادرات لتلبية احتياجات السوق المحلية، لكن هذا يقلل من عائدات النقد الأجنبي والضرائب المحتملة. ولا يقتصر الأثر الاقتصادي للهجمات على البنية التحتية على التدمير الكامل للمنشآت الفردية، بل يشمل أيضاً الإصلاحات المتكررة، وانقطاع الإنتاج، وتكاليف الأمن الإضافية، وانعدام الأمن.
تعمل الصين على استقرار روسيا مع زيادة اعتمادها عليها في الوقت نفسه
أصبحت الصين الشريك الاقتصادي الأهم لروسيا، إذ تستحوذ حالياً على نحو 35% من تجارتها الخارجية. وتستورد روسيا الطاقة والمواد الخام، وتزودها بالآلات والمركبات والإلكترونيات والمكونات الصناعية، فضلاً عن نسبة كبيرة من السلع التي يمكن استخدامها بشكل مباشر أو غير مباشر لأغراض عسكرية. ولولا قنوات التجارة الصينية، لكان التكيف مع العقوبات الغربية أكثر صعوبة بكثير.
إلا أن العلاقة غير متكافئة. فروسيا بحاجة إلى الصين أكثر مما الصين بحاجة إلى روسيا. وبإمكان بكين التأثير على الأسعار وشروط الدفع وسلاسل التوريد. ويتعين على الشركات الروسية التكيف مع المعايير والمنصات وخيارات التمويل الصينية. وعندما ينسحب الموردون الغربيون من السوق، غالباً ما تظهر الشركات الصينية ليس فقط كبدائل، بل كمنافسين مهيمنين.
تتبلور علاقات تجارية جديدة للمؤسسات الصغيرة والمتوسطة، لكن العديد من الموردين الروس يواجهون في الوقت نفسه ضغوطاً من المنتجات الصينية الأرخص سعراً. ولا تزال روسيا تعتمد على الواردات لتوفير التقنيات المستقبلية والمكونات الصناعية المتطورة. قد يكون التعاون في مجالات الطاقة النووية والبنية التحتية والمواد الخام ذا أهمية استراتيجية، لكنه لا يغني عن التحديث التكنولوجي الشامل.
وبذلك، تمنع الصين انهيارًا اقتصاديًا مفاجئًا، لكنها لا تحل مشاكل روسيا الهيكلية، بل تؤجلها فقط. فالاعتماد السابق على الأسواق الأوروبية والتكنولوجيا الغربية يفسح المجال لاعتماد أكبر على شريك آسيوي واحد. بالنسبة لموسكو، يُعد هذا مقبولًا جيوسياسيًا لأن الصين تخفف من وطأة العقوبات الغربية. أما اقتصاديًا، فيعني ذلك تراجعًا في قدرتها التفاوضية.
كوريا الشمالية وإيران وطرق الالتفاف الجديدة
يُعدّ التعاون مع كوريا الشمالية وإيران ذا أهمية بالغة من الناحية العسكرية واللوجستية. إذ تستطيع كوريا الشمالية توفير الذخيرة والمعدات العسكرية والقوى العاملة. كما تُسهّل مشاريع البنية التحتية المشتركة، بما فيها خطوط النقل العابرة للحدود، التبادل طويل الأمد. وبالنسبة لروسيا، يُوسّع هذا التعاون دائرة الدول المستعدة لتجاهل العقوبات الغربية سياسياً.
تُقدّم إيران الخبرات والمكونات اللازمة لإنتاج الطائرات المسيّرة. ولا يقتصر هذا التعاون على الأنظمة الجاهزة فحسب، بل يشمل أيضاً المعرفة الإنتاجية وسلاسل التوريد والتطبيقات العسكرية. وهذا يُتيح لروسيا توطين أجزاء من إنتاج أسلحتها وتقليل اعتمادها على الواردات المباشرة. وفي الوقت نفسه، يُنشئ هذا التعاون تبعيات جديدة في مجالات الإلكترونيات والآلات والمنتجات الوسيطة.
تكتسب العلاقات مع دول مثل ماليزيا ودول أخرى من الجنوب العالمي أهمية متزايدة، إذ تفتح أسواقاً تجارية وقنوات دفع وفرصاً للتجارة الوسيطة والاستثمار. هذه العلاقات قيّمة لروسيا، لكن لا ينبغي اعتبارها تحولاً اقتصادياً شاملاً. فالعديد من هذه الدول ترغب في التجارة دون الارتباط الدائم بموسكو، وتستغل حاجة روسيا إلى شركاء بديلين للتفاوض على شروط مواتية.
تُسهّل الشبكة الجديدة اختراق العقوبات وتزيد من مرونتها. في الوقت نفسه، تصبح التجارة أكثر تعقيدًا وتكلفةً وغموضًا. فوجود المزيد من الوسطاء يعني هوامش ربح أعلى، وفترات تسليم أطول، ومخاطر قانونية أكبر. لا يزال بإمكان روسيا شراء العديد من السلع، ولكن غالبًا بتكاليف أعلى وبضمان جودة أقل.
تؤدي عمليات المصادرة إلى سيطرة قصيرة الأجل وانعدام ثقة طويل الأجل
يُعدّ الاستحواذ على الشركات الأجنبية أو إدارتها مؤقتًا جزءًا من استراتيجية روسيا للعزلة الاقتصادية. إذ يمكن وضع أصول الشركات الغربية تحت سيطرة الدولة، أو نقلها إلى مالكين روس، أو بيعها وفقًا لشروط تُحدد سياسيًا. بالنسبة للكرملين، يُوفر هذا الأمر العديد من المزايا قصيرة الأجل: استمرار تشغيل مرافق الإنتاج، وضمان الوظائف، واستحواذ الجهات الفاعلة المحلية على الأصول بشروط مواتية.
لكن على المدى البعيد، تُؤدي هذه السياسة إلى تدهور ظروف الاستثمار. إذ تُصبح حقوق الملكية مُرتبطة بالولاءات الجيوسياسية. حتى الشركات من الدول غير المُشاركة مُباشرةً في العقوبات مُضطرة إلى أخذ مخاطر سياسية أعلى في الحسبان. عندها، يطالب رأس المال بعوائد أعلى، أو يبقى في السوق على المدى القصير، أو لا يتدفق إلى البلاد على الإطلاق.
لا تقتصر التداعيات على العلامات التجارية أو المصانع فحسب، بل تتجاوزها إلى ما هو أبعد. فشبكات الإنتاج الحديثة تتطلب عقودًا موثوقة، وقطع غيار، وبرمجيات، ومراقبة جودة، وتمويلًا طويل الأجل. صحيح أن المصنع يُمكن امتلاكه فعليًا، لكن الخبرة الإدارية، وسلاسل التوريد الدولية، والتطورات التكنولوجية لا يُمكن نقلها بسهولة. لذا، فإن استبدال الواردات على المدى القصير قد يؤدي إلى خسائر طويلة الأجل في الجودة والإنتاجية.
تؤدي الهجمات والتخريب إلى زيادة التكلفة الإجمالية للاقتصاد
تُغيّر الأهمية المتزايدة للهجمات على منشآت الطاقة والخدمات اللوجستية والصناعية حسابات تكلفة الحرب. ولا تقتصر هذه الهجمات على المصافي والمستودعات الروسية فحسب، بل تمتد لتشمل البنية التحتية في أوكرانيا ودول أخرى في أوروبا الشرقية. وتُظهر الهجمات على مستودعات تابعة لشركات دولية أن شبكات الخدمات اللوجستية المدنية تُجرّ إلى الصراع العسكري.
لا تقتصر الأضرار الاقتصادية على المباني المدمرة. تستثمر الشركات في ملاجئ الغارات الجوية، وأنظمة المراقبة، وأنظمة التكرار، وإعادة توزيع المستودعات، والتأمين. ويتم تغيير مسارات النقل، وزيادة المخزونات، وتمديد فترات التسليم. ورغم أن هذه النفقات تخلق طلباً، إلا أنها لا تزيد الإنتاجية، بل تمثل تكلفة الحفاظ على مستوى الأداء الحالي.
تساهم أعمال التخريب المزعومة في الدول الأوروبية، وتعزيز أمن الحدود، لا سيما على الحدود الفنلندية الروسية، في تفاقم هذه التكاليف الباهظة. تستثمر أوروبا بشكل متزايد في الحماية والمراقبة والتأهب العسكري. في المقابل، يتعين على روسيا تخصيص موارد إضافية لحماية منشآتها وموانئها وخطوط سككها الحديدية وبنيتها التحتية للطاقة. وهكذا، تُولّد الحرب تكاليف معاملات وأمن أعلى بشكل دائم لكلا الجانبين.
أصبح النظام المصرفي قناة التمويل للدولة
تجاوزت البنوك الروسية السنوات الأولى من الحرب بشكل أفضل مما توقعه العديد من المراقبين. فقد ساهمت ضوابط رأس المال، والدعم الحكومي، وتخفيف القيود التنظيمية، وهوامش الفائدة المرتفعة في استقرار النظام. لكن وظيفتها تتغير، إذ أصبحت البنوك بشكل متزايد أدوات لتحقيق أولويات الحكومة.
تموّل هذه المؤسسات شركات الأسلحة، وتشتري السندات الحكومية، وتمنح القروض للشركات ذات الأهمية الاستراتيجية. وطالما أن الدولة تحوط بشكل غير مباشر ضد الخسائر، تبقى المخاطر خفية. وتنشأ المشاكل عندما تعجز الشركات عن تحقيق أرباح كافية بسبب ارتفاع أسعار الفائدة، أو انخفاض الطلب المدني، أو نقص التكنولوجيا. حينها، تتزايد القروض المتعثرة، بينما تحتفظ البنوك في الوقت نفسه بحصص متزايدة من الأوراق المالية الحكومية.
تنشأ علاقة وثيقة بين الدولة والبنوك وصناعة الأسلحة. فإذا تعرض أحد القطاعات لضغوط، يتعين على القطاع الآخر دعمه. تستطيع الدولة إعادة رسملة البنوك، لكن ذلك يحد من مرونتها المالية. تستطيع البنوك منح قروض للشركات، لكن ذلك يُجمّد رأس المال. يستطيع البنك المركزي توفير السيولة، لكن الإفراط في تقديم المساعدة قد يُؤدي إلى مزيد من الضغوط التضخمية.
لذا، فإن أزمة الخدمات المصرفية المفتوحة ليست السيناريو الأرجح على المدى القريب. بل إن التدهور التدريجي في جودة الائتمان، والذي يُخفى بضمانات حكومية وقواعد الميزانية العمومية وإعادة هيكلة الديون، هو الأرجح. والثمن هو زيادة عدم كفاءة تخصيص رأس المال.
القوة العسكرية والضعف الاقتصادي أمران متوافقان
لا يعني تزايد الضغوط على الاقتصاد الروسي بالضرورة انخفاض التهديد العسكري لحلف الناتو على المدى القريب. فبإمكان أي دولة التضحية بالتنمية المدنية مع الاستمرار في حشد موارد ضخمة للقوات المسلحة والصواريخ والطائرات المسيّرة والأجهزة الأمنية. وتُظهر الزيادة المُخطط لها في الإنفاق الدفاعي لعام 2027، على وجه الخصوص، أن الأولويات العسكرية لا تتراجع رغم الضعف الاقتصادي.
لذا، سيكون من الخطير على أوروبا أن تخلط بين الإرهاق الاقتصادي ونهاية الحرب الاستراتيجية. فبإمكان روسيا الحفاظ على قدراتها العسكرية أو توسيعها على حساب ازدهارها المستقبلي. بل إن ضعف الاقتصاد المدني قد يزيد من الحافز السياسي للمواجهة إذا ما استمد النظام شرعيته بشكل متزايد من الحرب، وخطابات التهديد، والتعبئة الوطنية.
في الوقت نفسه، تحدّ العوامل الاقتصادية من جودة القوة العسكرية واستمراريتها. فنقص العمالة، والتأخر التكنولوجي، وارتفاع تكاليف التمويل، وتضرر البنية التحتية، كلها عوامل تُصعّب تحويل الأموال بكفاءة إلى أسلحة وأفراد وفعالية عملياتية. لذا، لا يقتصر الأمر على حجم ميزانية الدفاع فحسب، بل يشمل أيضاً نوعية السلع والقدرات الفعلية التي يمكن إنتاجها بها.
تؤثر العلاقات السياسية بين الحكومات الأوروبية وموسكو، والنقاشات الدائرة حول المفاوضات، والتقييمات المتباينة للتهديد الروسي، على وحدة الغرب. أما بالنسبة لروسيا، فإن الاتصالات الدبلوماسية والمصالح الاقتصادية والصراعات السياسية الداخلية في أوروبا قد تكون بنفس أهمية العلاقات التجارية المباشرة. ولذلك، فإن المرونة الاقتصادية تُعدّ أيضاً وظيفة جيوسياسية للقدرة على الالتفاف على العقوبات وتفكيك التحالفات المتناحرة.
حتى السلام سيكون صعباً من الناحية الاقتصادية
إن إنهاء الأعمال العدائية سيخفف الضغط الاقتصادي على روسيا، لكنه لن يؤدي بالضرورة إلى عودة الاقتصاد إلى وضعه الطبيعي في زمن السلم. فملايين الموظفين، والعديد من المناطق، والشركات الكبرى تعتمد الآن بشكل مباشر أو غير مباشر على العقود العسكرية. وقد يؤدي انخفاض هذا الطلب بشكل سريع إلى انهيار الإنتاج والأجور والميزانيات الإقليمية.
في الوقت نفسه، كان لا بد من إعادة دمج الجنود في المجتمع، ورعاية الجرحى، ونقل الأفراد العسكريين إلى وظائف مدنية. ولم يكن بإمكان شركات الدفاع ببساطة التحول إلى منتجات مدنية منافسة. ومن المرجح أن تُخفف العقوبات تدريجياً فقط، ورهناً بالاتفاقات السياسية. وظل المستثمرون الأجانب حذرين بسبب المخاطر القانونية والجيوسياسية.
لذا، يمتلك الكرملين حافزاً اقتصادياً لعدم إنهاء الطلب العسكري فجأة. فحتى في حال وقف إطلاق النار، قد يستمر الإنفاق العسكري المرتفع، وزيادة عدد القوات، والاستثمارات الأمنية. ومن ثم، قد يتحول اقتصاد الحرب إلى اقتصاد عسكري دائم.
تكمن مفارقة السلام في أن إنهاء الحرب سيفتح آفاقاً تنموية أفضل على المدى البعيد، ولكنه قد يُؤدي إلى أزمة تكيف على المدى القريب. وكلما طالت فترة التسلح، ازدادت صعوبة العودة إلى نموذج النمو المدني.
ما يكشفه الخطاب العام وما يخفيه
يكشف تحليل 68 مقالاً حول الاقتصاد الحربي الروسي والجغرافيا السياسية عن تركيز قوي على الخسائر العسكرية والتبعات المباشرة للحرب في أوكرانيا. يتناول 31 مقالاً، أي ما يعادل 45.6%، هذا الموضوع. بينما تتناول 12 مقالاً أخرى، أي ما يعادل 17.6%، روسيا كتهديد عسكري واستراتيجي لحلف الناتو. تهيمن هاتان المنظورتان معاً على ما يقارب ثلثي التقارير التي تم تحليلها.
يُولى اهتمام أقل بكثير لتأميم الشركات الأجنبية، والتعاون مع كوريا الشمالية، والتبادل الاقتصادي مع الصين، والإنفاق الدولي على الأسلحة، وحالات التخريب، والتعاون في مجال الطائرات المسيّرة مع إيران، والمبادرات الدبلوماسية. وتتناول مقالات منفصلة صناعة الديزل، والمناطق الشمالية، والعلاقات الاقتصادية مع ماليزيا، وأمن الحدود الفنلندية، والهجمات على مستودعات الخدمات اللوجستية الغربية، والعلاقات السياسية بين المجر وموسكو.
يعكس هذا التوزيع بدقة الديناميكيات الظاهرة للصراع، ولكنه يقلل من شأن الآليات الاقتصادية الخفية. فسياسات البنوك المركزية، وجودة الائتمان، والتمويل الحكومي، والإنتاجية، ونقص العمالة، والاضطرابات المالية، كلها عوامل أقل إثارةً للضجة الإعلامية من ضربات الطائرات المسيّرة أو العمليات العسكرية. ومع ذلك، فهي بالغة الأهمية لاستدامة اقتصاد الحرب الروسي على المدى الطويل.
علاوة على ذلك، ثمة مشكلة منهجية. فالتقارير المتعددة أو المتطابقة تقريبًا قد تُبالغ في التركيز على مواضيع معينة. إذا ظهر التقرير نفسه على عدة مواقع إلكترونية، أو إذا تناقلته وسائل إعلامية عديدة، يزداد عدد المقالات دون أن يُضيف أي معلومات مستقلة جديدة. إن تكرار النشر الإعلامي يقيس الاهتمام، وليس بالضرورة الأهمية الاقتصادية.
لذا، ينبغي أن يشمل نهج الرصد المتوازن فئات منفصلة للسياسة النقدية، والميزانية، وعائدات الطاقة، وسوق العمل، والبنوك، والقدرة الصناعية، والتجارة الخارجية، والاعتماد التكنولوجي، بالإضافة إلى الأحداث العسكرية. ولا يكشف إلا الجمع بين هذه المؤشرات ما إذا كان النظام يزداد فقراً فحسب، أم أنه يتجه فعلاً نحو عدم استقرار حاد.
خمسة مسارات تطوير محتملة
في السيناريو الأكثر تفاؤلاً لدى الكرملين، يبقى البنك المركزي تحت إدارة احترافية، وينخفض التضخم تدريجياً، وتبقى أسعار النفط مرتفعة بما يكفي، وتحافظ الصين على قنوات التجارة مفتوحة. سيظل النمو ضعيفاً، لكن النظام سيستمر في العمل لعدة سنوات. ولن يتكبد السكان خسائر حقيقية في الرخاء ما لم تحدث أزمة مالية علنية.
في سيناريو ثانٍ، تصبح السياسة النقدية أكثر تسييساً بعد عام 2027. سيتم خفض أسعار الفائدة مبكراً جداً لتخفيف الضغط على الشركات والحكومة. على المدى القصير، قد يحفز هذا الاستثمار والإقراض. أما على المدى المتوسط، فمن المرجح أن يضعف الروبل، ويرتفع التضخم، ويتزايد انعدام الثقة في الودائع المصرفية والسندات الحكومية.
يتمثل مسار التنمية الثالث في الهيمنة المالية. في هذا السيناريو، ستتواءم السياسات النقدية والمالية بشكل متزايد مع احتياجات الدولة التمويلية. وستحتفظ البنوك بمزيد من السندات الحكومية، وستمول الشركات الاستراتيجية بشكل تفضيلي، وستزاحم المقترضين من القطاع الخاص. سيبقى النظام قابلاً للسيطرة، ولكنه سيصبح أكثر اعتمادًا على الدولة وأقل إنتاجية.
السيناريو الرابع هو الصدمة الخارجية. قد يؤدي انخفاض حاد في أسعار النفط، أو تشديد العقوبات على شبكات النقل والدفع، أو تضرر مصافي النفط بشدة، إلى التأثير بشكل متزامن على عائدات التصدير والإيرادات الضريبية. في هذه الحالة، سيتعين على الحكومة تسريع وتيرة خفض الإنفاق، أو رفع الضرائب، أو استخدام الاحتياطيات، أو تخفيف السياسات النقدية والائتمانية.
في السيناريو الخامس، تنتقل روسيا إلى اقتصاد تعبئة أكثر شمولاً. ستخضع الأسعار ورأس المال والإنتاج والعمالة لرقابة إدارية أشد. قد يسمح هذا بإعطاء الأولوية للإنتاج العسكري لفترة أطول. مع ذلك، سيتراجع ازدهار المدنيين والابتكار والكفاءة الاقتصادية بشكل أكبر. قد يستمر هذا الوضع سياسياً لفترة أطول مما تشير إليه نماذج السوق، ولكنه يرتبط بتزايد القمع.
الثمن الحقيقي للاستقرار
إن الاقتصاد الروسي ليس على وشك الانهيار التام. فهو يمتلك كميات هائلة من المواد الخام، ووسائل عديدة للسيطرة الحكومية، ومنافذ دولية متعددة للهروب، ما يجعل من المستحيل أن تؤدي صدمة واحدة بالضرورة إلى انهيار النظام بأكمله. وفي الوقت نفسه، فإن فكرة اقتصاد حرب قوي ومستدام ذاتيًا هي فكرة مضللة.
النمو ضعيف، والتضخم مرتفع للغاية، وأسعار الفائدة مقيدة، والاستثمار المدني مُعاق. تزيد الحكومة الضرائب والديون بينما تُضحي بالإنفاق الاجتماعي والإنتاجي لصالح الأولويات العسكرية. تُحقق الصين استقرارًا في تجارتها الخارجية، لكنها في الوقت نفسه تكتسب نفوذًا. يُخفي ارتفاع معدلات البطالة نقصًا حادًا في الأيدي العاملة والمهارات. تبقى عائدات المواد الخام ضرورية، في حين أن استخراجها أصبح أكثر تكلفة ومخاطرة.
لقد نجح البنك المركزي حتى الآن في منع هذه التناقضات من التفاقم في آنٍ واحد. هذا هو جوهر استعارة المسمار الواحد. تصبح هذه الاستعارة غير دقيقة إذا فُسِّرت على أنها تنبؤ بانهيار تلقائي عقب رحيل نابيولينا المحتمل. ففي هذه الحالة، ستبقى المؤسسات والضوابط والإكراه المالي قائمة. إلا أنها دقيقة كتحذير من تركز الاستقرار الاقتصادي بشكل خطير في أيدي عدد محدود من التكنوقراط المحترفين، ومن الثقة السياسية التي لا تزال تُمنح لهم.
لا يكمن جوهر المسألة في ما إذا كانت روسيا ستتخلف عن سداد ديونها في عام 2027، بل السيناريو الأرجح هو شكل أكثر قسوة من الاستقرار الاقتصادي: نمو أقل، وتدخل حكومي أكبر، وضرائب أعلى، وتراجع في مستوى معيشة المدنيين، واعتماد متزايد على الإنفاق العسكري. قد يسمح هذا للنظام بالاستمرار لفترة أطول مما يتوقعه منتقدوه، ولكن بتكلفة متزايدة باستمرار.
لذا، فإن اقتصاد روسيا ليس معلقاً على خيط رفيع. فهو يعتمد على النفط، والصين، والتمويل القسري، والطلب الحكومي، والسيطرة الإدارية، وبيئة أعمال مرنة. لكن البنك المركزي هو الخيط الذي يمنع هذه الدعائم المتناقضة من التحول إلى فوضى عارمة. وإذا ما تم استبدال هذا الخيط، أو إضعافه، أو التلاعب به سياسياً في عام 2027، فلن يتبع ذلك بالضرورة انهيار فوري. لكن خطر تفاقم التآكل الاقتصادي التدريجي إلى أزمة اقتصادية كلية مفتوحة سيزداد بشكل كبير.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital


من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.