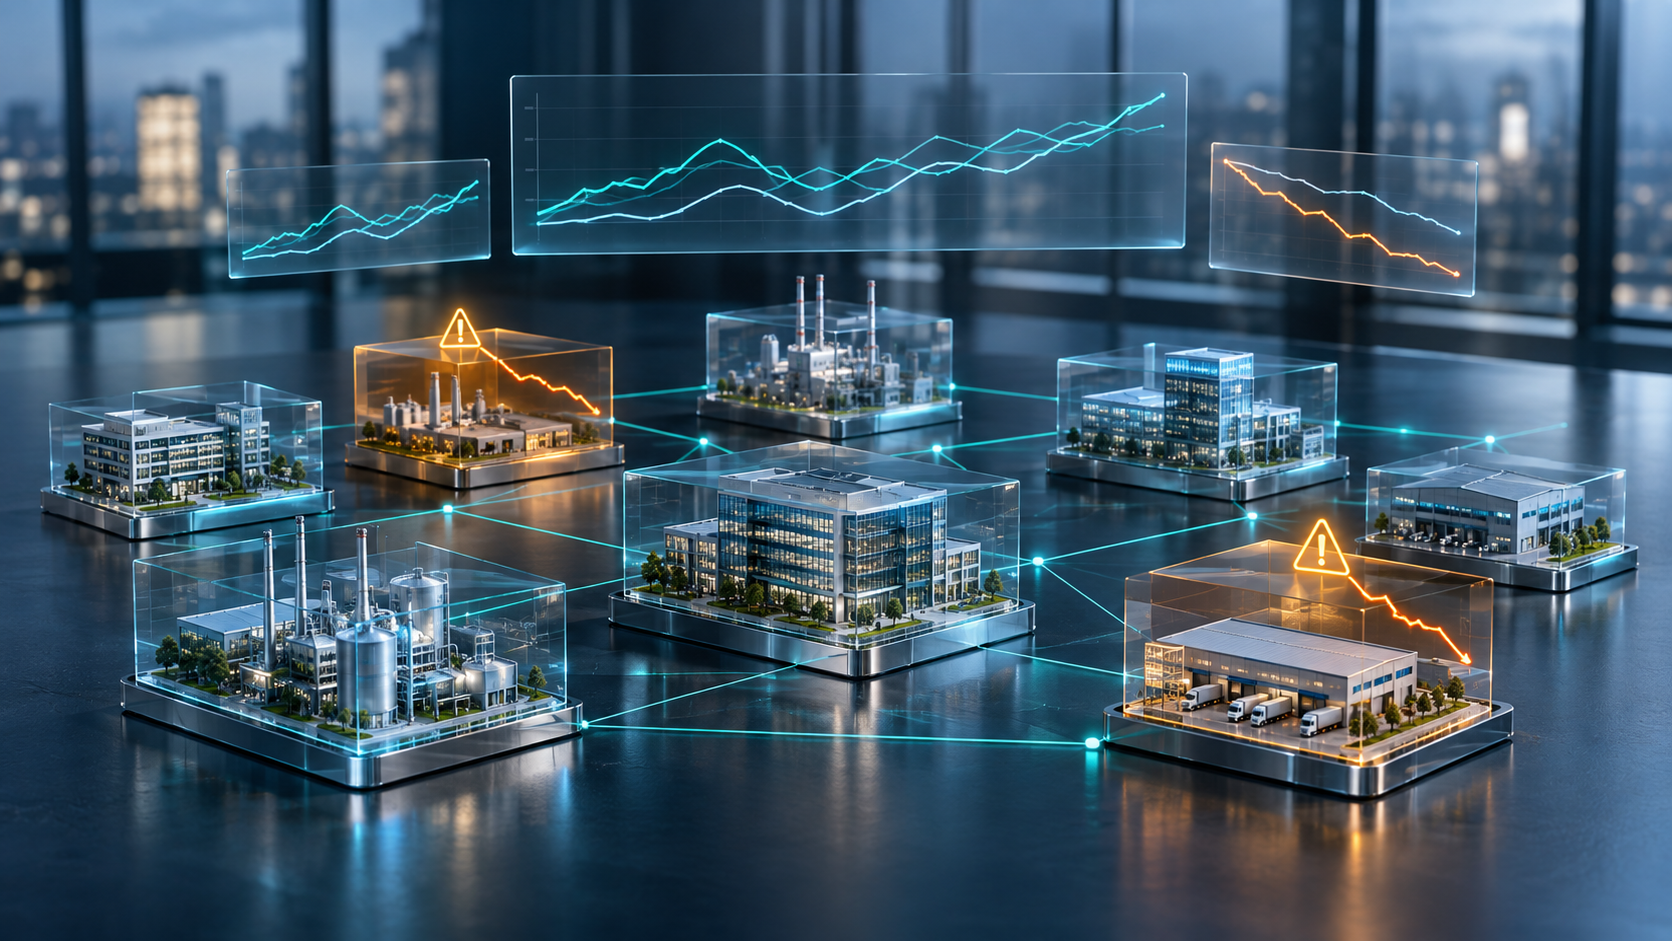
الاستثمار في الأسهم الخاصة مع الذكاء الاصطناعي: كيف يمكن للمستثمرين تحديد المشاكل في الاستثمارات مبكرًا؟ - ما يمكن أن يفعله الذكاء الاصطناعي لمحفظات الأسهم الخاصة؟ - صورة إبداعية حول هذا الموضوع، مع الذكاء الاصطناعي: Xpert.Digital
من خطة الاستثمار إلى نظام الإنذار المبكر: كيف يُغير الذكاء الاصطناعي إدارة الاستثمارات
الذكاء الاصطناعي في إدارة الاستثمار: لماذا يمكن أن تكون نظرة أسرع على بيانات الشركة ذات قيمة؟
تبدأ كل استثمارات برؤية واضحة لكيفية خلق القيمة: ينبغي للشركة أن تنمو، وأن تُحسّن هوامش ربحها، وأن تدخل أسواقًا جديدة، أو أن تستخدم رأس المال بكفاءة أكبر. مع ذلك، قد تظهر اختلافات بين فرضية الاستثمار الأولية والأداء الفعلي للشركة. وإذا لم تتضح هذه الاختلافات إلا في التقرير الفصلي التالي، فغالبًا ما يكون الوقت المتاح لاتخاذ إجراءات تصحيحية ضئيلاً.
بالنسبة لمستثمري الأسهم الخاصة، لا يكمن التحدي بالضرورة في الحصول على المزيد من البيانات. فغالباً ما تكون المعلومات الأساسية متوفرة بالفعل، متناثرة في التقارير المالية، وجداول البيانات، وإصدارات الميزانية، وتعليقات الإدارة، والعروض التقديمية التاريخية. يكمن الحل في توحيدها في الوقت المناسب، وجعلها قابلة للمقارنة، وتقييمها ضمن السياق الاقتصادي الصحيح.
يهدف نظام ذكاء أداء المحافظ الاستثمارية المدعوم بالذكاء الاصطناعي إلى تلبية هذه الحاجة تحديدًا. فهو يجمع بين مؤشرات الأداء الرئيسية الحالية وافتراضات الاستثمار الأصلية، والأهداف التشغيلية، والنتائج السابقة. وهذا يُمكّن فرق الاستثمار من تحديد التطورات الخارجة عن النطاق المتوقع ومواطن الخلل بسرعة أكبر. لا تُغني هذه التقنية عن مراجعة الخبراء أو عملية اتخاذ القرار من قِبل المسؤولين، بل تكمن قيمتها المحتملة في تمكين استخدام أكثر فعالية لجهود الإدارة المحدودة.
مع ذلك، تعتمد موثوقية هذه الميزة على أساسياتٍ جوهرية: يجب تحديد مؤشرات الأداء الرئيسية بوضوح، وتوفير البيانات في الوقت المناسب، وفهم التحذيرات. يمكن للذكاء الاصطناعي تسريع عملية التقييم، لكنه لا يستطيع استنباط المعلومات الناقصة أو تحديد الإجراء الأمثل تلقائيًا. لذا، يبقى السؤال الأهم: هل يُسهم الذكاء الاصطناعي فعلاً في تقليص الفترة الزمنية بين حدوث تغيير ذي صلة والاستجابة له بشكلٍ مُبرر؟.
تكمن الفجوة المعلوماتية الحاسمة بين فرضية الاستثمار والواقع التجاري اليومي
عندما تتحول خطة الاستثمار إلى نظام إنذار مبكر: كيف يُغير الذكاء الاصطناعي إدارة الاستثمارات الخاصة
تبدأ كل عملية استثمار برؤية لكيفية خلق القيمة. يُتوقع من الشركة أن تنمو بوتيرة أسرع، وأن تُحسّن هوامش ربحها، وأن تدخل أسواقًا إضافية، أو أن تستخدم رأس المال المُجمّد بكفاءة أكبر. تُفضي هذه التوقعات إلى نماذج الاستحواذ، وخطط العمل التشغيلية، وقرارات الاستثمار. مع ذلك، بعد إتمام الصفقة، يظهر واقع مختلف: تنشأ اختلافات بين فرضية الاستثمار الأصلية والواقع العملي، وغالبًا ما تتضح أهميتها الاقتصادية بعد فترة.
يمثل هذا تحديًا إداريًا كبيرًا لمستثمري الأسهم الخاصة. فالمعلومات الضرورية غالبًا ما تكون متاحة بشكل أساسي، لكنها متناثرة بين التقارير المالية والجداول وتعليقات الإدارة ونسخ الميزانية والعروض التاريخية. ولذلك، لا يكمن التحدي الحقيقي في مجرد الحصول على المزيد من البيانات، بل في توحيد المعلومات الموجودة في الوقت المناسب، ومقارنتها بشكل صحيح، وتقييم مدى ملاءمتها لقيمة الاستثمار.
تُعالج تقنية ذكاء أداء المحافظ الاستثمارية المدعومة بالذكاء الاصطناعي هذه المشكلة. فهي تربط بشكل منهجي مؤشرات الأداء المُبلغ عنها بافتراضات الاستثمار، والأهداف التشغيلية، والنتائج السابقة. وهذا يُوفر لفرق الاستثمار ليس فقط تقارير إضافية، بل يُتيح لهم أيضاً تحديد الأولويات بشكل منطقي: ما هي الاستثمارات التي تُحقق أداءً خارج النطاق المتوقع؟ ما هي الانحرافات المؤقتة؟ أين يكمن خطر حدوث ضرر هيكلي لمنطق خلق القيمة الأصلي؟
لذا، لا تكمن الفائدة الاقتصادية في الوصف الآلي للماضي بقدر ما تكمن في تحسين توجيه اهتمام الإدارة المحدود. مع ذلك، لا تنشأ هذه الفائدة تلقائيًا من استخدام الذكاء الاصطناعي، بل تعتمد على مدى قابلية البيانات للمقارنة، وكفاءة عمل التحذيرات، وفعالية القرارات المُحددة في اتخاذ قرارات ناجعة.
لماذا تحتاج الأسواق الخاصة إلى شكل مختلف من الشفافية
تشمل الأسواق الخاصة أنواعًا استثمارية متنوعة، منها استثمارات الأسهم، وتمويل الديون الخاصة، والبنية التحتية، والعقارات. وتتعلق حالة الاستخدام المذكورة هنا بشكل أساسي بالمراقبة التشغيلية لاستثمارات الأسهم الخاصة. ورغم إمكانية تطبيق منطقها الأساسي على مجالات أخرى، إلا أن مؤشرات الأداء الرئيسية ومسارات العمل ذات الصلة تختلف اختلافًا كبيرًا.
في حالة الاستثمار في الأسهم، ينصب التركيز على نمو الإيرادات، والربحية التشغيلية، والسيولة، وتنفيذ التدابير الاستراتيجية. في المقابل، في حالة تمويل القروض الخاصة، قد تكون القدرة على خدمة الدين، والنسب المالية التعاقدية، والاحتياطيات النقدية المتاحة هي العوامل المهيمنة. لذلك، يتطلب نظام تقني موحد منطق تقييم مهني مختلف.
بالنسبة للاستثمار الخاص، من الأهمية بمكان أن يتمكن المستثمرون ليس فقط من التفاعل مع أسعار السوق، بل أيضاً من دعم الشركات بشكل فعّال. وتتيح التدابير المتعلقة بالتسعير، وتخطيط الموارد البشرية، والمشتريات، والتمويل فرصاً للتأثير. إلا أن هذه الفرص محدودة زمنياً. ففي بعض الأحيان، يمكن تصحيح التراجع الذي يتم رصده مبكراً بتدخلات معقولة. ولكن بعد عدة فصول ضعيفة، قد تُؤثر هذه المشكلات نفسها سلباً على علاقات العملاء، وخيارات التمويل، ومصداقية الإدارة.
في هذا السياق، لا تقتصر الشفافية على مجرد توفير قاعدة بيانات شاملة، بل تتطلب وجود رابط قوي بين مبررات الشراء الأصلية وأداء الشركة الحالي. فعلى سبيل المثال، قد يحقق استثمار ما هدفه من الإيرادات، ولكنه قد لا يرقى إلى مستوى توقعات الاستثمار إذا تحقق النمو فقط من خلال خفض الأسعار، أو زيادة تكاليف التوزيع، أو زيادة رأس المال المخصص.
لذلك، يجب أن تعترف المراقبة السليمة اقتصادياً بالارتباطات بدلاً من تقييم الأرقام الرئيسية الفردية بمعزل عن بعضها البعض.
لماذا تصل الضوابط اليدوية إلى حدودها مع نمو المحافظ الاستثمارية؟
تتبع مراجعات الأداء التقليدية نمطًا متكررًا في الغالب. إذ تقدم الشركات تقاريرها، وتنقل فرق الاستثمار البيانات الرئيسية، وتقارن القيم الفعلية بالقيم المخططة، وتطرح أسئلة للمناقشات الإدارية. ثم تُجمع النتائج عبر الاستثمارات.
قد تكون هذه العملية معقدة تقنياً، إلا أن عائقها الرئيسي يكمن في الوقت المتاح للمعالجة. فمع كل مشارك إضافي، يزداد عدد المستندات، وتتنوع تعريفات مؤشرات الأداء الرئيسية، وتزداد الحاجة إلى المعرفة السياقية. وفي الوقت نفسه، يتعين على فرق الاستثمار مراجعة الصفقات الجديدة، وإدارة التمويل، والإشراف على المشاريع الاستراتيجية، وإعداد استراتيجيات التخارج.
يوضح مثال مبسط حجم هذا الأمر. فمجموعة تضم 25 شركة، لكل منها 40 مؤشر أداء رئيسي (KPI) خاضع للمراقبة، تُنتج 1000 مدخل لمؤشرات الأداء الرئيسية لكل فترة إعداد تقارير. وبمقارنة هذه المدخلات مع الميزانية، والربع السابق، والفترة المقابلة من العام الماضي، ينتج عن ذلك 3000 تحليل مقارن. ولا يشمل هذا التحليل أي تحليلات إضافية حسب وحدة العمل، أو المنطقة، أو مجموعة المنتجات.
هذه الأرقام هي حسابات نموذجية وليست تمثيلاً لمتوسط أداء الصناديق. ومع ذلك، فهي توضح لماذا يصبح التقييم اليدوي البحت انتقائياً بسرعة. تميل الفرق إلى التركيز على الحالات المعروفة بالمشاكل أو مؤشرات الأداء غير المعتادة. ونتيجة لذلك، قد تمر حالات التدهور البطيئة دون أن يلاحظها أحد.
تُعدّ التطورات التي لا تبدو دراماتيكية في أي فترة زمنية محددة بالغة الأهمية. فالانخفاض الطفيف في تراكم الطلبات، والتمديد التدريجي لشروط الدفع، والزيادة المعتدلة في معدل فقدان العملاء، قد تشير مجتمعةً إلى مشكلة خطيرة. أما إذا نُظر إلى هذه المؤشرات بشكل منفصل، فقد يبدو كل منها قابلاً للتفسير بمفرده.
من أداة إعداد التقارير إلى الرصد الاقتصادي لأطروحة الاستثمار
يركز نظام التقارير التقليدي بشكل أساسي على الإجابة عن سؤال "ماذا حدث؟". أما تحليل أداء المحفظة الاستثمارية فيهدف إلى توضيح مواطن الخلل في الأداء الفعلي مقارنةً بالافتراضات الاقتصادية التي بُني عليها الاستثمار.
لتحقيق ذلك، يجب أولاً التمييز بين مستويات المقارنة المختلفة. توثق خطة الاستحواذ الأصلية التوقعات وقت الاستثمار. وتصف الميزانية الحالية الأهداف التشغيلية التي تم اعتمادها منذ ذلك الحين. وتعكس التوقعات المحدثة أحدث التوقعات لأداء الأعمال في المستقبل. وتُظهر النتائج التاريخية ما حدث بالفعل.
يجب ألا تتداخل هذه المستويات. فإذا أصبح خفض الميزانية المعيار الوحيد، فقد تحقق الشركة أهدافها الحالية مع تخلفها بشكل ملحوظ عن توقعاتها الأصلية للعائد. في المقابل، لا يشير الانحراف عن خطة الاستحواذ بالضرورة إلى ضعف تشغيلي. إذ يمكن للتوسع المتسارع عمدًا أن يقلل هوامش الربح على المدى القصير، ومع ذلك يحقق قيمة اقتصادية ملموسة.
يحافظ النظام المتين على هذه المنظورات مرئية بالتوازي. فهو يُظهر كلاً من تحقيق الأهداف التشغيلية والانحراف عن منطق الاستثمار الأصلي.
تكمن قوة دعم الذكاء الاصطناعي في قدرته على دمج المعلومات المنظمة وغير المنظمة. إذ يمكن ربط البيانات بالتفسيرات الواردة في تقارير الإدارة ووثائق الاستثمار وأوراق الاستراتيجية. مع ذلك، يجب أولاً تحويل الافتراض العام بشأن تحسين تطبيق الأسعار إلى توقع قابل للتحقق. فبدون ترجمة قابلة للقياس، حتى أقوى التقنيات تظل معتمدة على تفسيرات غير دقيقة.
تحدد أربع خطوات عمل جودة التحليل
يمكن تقسيم العملية التقنية إلى أربع خطوات مترابطة: التصنيف، والمقارنة، والتحديد، والتحقق. هذا التسلسل مهم لأن الأخطاء في البداية تؤثر على جميع النتائج اللاحقة.
خلال عملية التخصيص، تُربط مؤشرات الأداء الرئيسية المُبلغ عنها بمواقع الخطة المقابلة والقيم المستهدفة. ويشمل ذلك التصنيفات والفترات والوحدات وحدود الشركة وطرق الحساب. ولا تكون القيمة المُحددة كهامش تشغيل قابلة للمقارنة بشكلٍ ذي معنى إلا إذا تطابق البسط مع القيمة المرجعية.
في الخطوة التالية، تُقارن النتائج الفعلية بالمعايير المرجعية ذات الصلة. وبالإضافة إلى الانحرافات المطلقة والنسبية، تُعدّ الأنماط الزمنية بالغة الأهمية. وقد يتطلب تقييم أي قصور في الخطة الفصلية بشكل مختلف إذا كانت الدورة السنوية موسمية للغاية أو إذا تم تأجيل طلبية كبيرة.
يهدف نظام الكشف إلى استبعاد الحالات الشاذة ذات الأهمية الاقتصادية. وتشمل هذه الحالات النقص الكبير في الأهداف، وركود مؤشرات الأداء الرئيسية رغم التحسينات المخطط لها، والاتجاهات السلبية على مدى فترات زمنية متعددة. كما قد تكون بعض الحالات غير المعتادة ذات صلة، مثل زيادة الإيرادات بالتزامن مع انخفاض الإيرادات النقدية.
تتمثل الخطوة الأخيرة في التحقق من صحة البيانات من قبل فريق الاستثمار. يتحقق الخبراء من دقة البيانات، ووجود أي تأثيرات خاصة، والعلاقات التجارية التي يجب أخذها في الاعتبار. إن أي خلل يتم اكتشافه تلقائيًا يُعد في البداية مؤشرًا منطقيًا للمراجعة، وليس تشخيصًا نهائيًا.
إن هذه الخطوة الأخيرة تحديداً هي التي تميز حلول دعم القرار عن محاولات الأتمتة غير المنضبطة. فتبقى مسؤولية الإجراءات والتقييمات والمناقشات الإدارية على عاتق الأشخاص المعنيين.
تبدأ جودة البيانات بفهم معنى الرقم الرئيسي
إن أهم شرط ليس توفير أكبر قدر ممكن من البيانات، بل تعريف واضح ومهني. حتى المقاييس الأساسية مثل الإيرادات، أو حجم الطلبات، أو الربح التشغيلي المعدل، يمكن تعريفها بشكل مختلف بين الشركات.
تنشأ المشاكل، على سبيل المثال، عندما تُعلن إحدى الشركات عن نمو عضوي بينما تُدرج شركة أخرى عمليات استحواذ. كما أن التغيرات في ترجمة العملات، أو نطاق الدمج، أو تعديلات الأرباح، قد تُؤدي إلى تحسينات أو تدهورات ظاهرة.
لإجراء مقارنة موثوقة بين الخطط، يتطلب كل مؤشر أداء رئيسي ذي صلة سياقًا واضحًا. يشمل ذلك طريقة حسابه، ومصدر بياناته، وفترة إعداد التقارير، وعملته، وأي تغييرات لاحقة. تُعد مؤشرات الأداء الرئيسية المدققة مفيدة في هذا الصدد. مع ذلك، ينبغي توضيح ما إذا كان ذلك يشير إلى فحص داخلي للتحقق من صحة البيانات، أو موافقة الإدارة المالية، أو تدقيق خارجي. فمستويات الجودة هذه ليست متكافئة.
لا تقل أهمية عن ذلك مسألة تنظيم نسخ الخطط. يجب عدم استبدال سيناريو الاستحواذ الأصلي بتعديلات لاحقة على الميزانية، وإلا فإن الأساس الذي يُقاس عليه قرار الاستثمار الأصلي سيختفي.
يجب أن تكون القيم المفقودة قابلة للتمييز بوضوح. لا يُعدّ استلام الطلبات غير المُبلّغ عنه بمثابة استلام طلبات صفري. يجب ألا يظهر التقدير المُضاف تلقائيًا كقيمة مُبلّغ عنها فعليًا.
يترتب على ذلك نتيجة عملية: إن إدخال التحليلات المدعومة بالذكاء الاصطناعي هو في جوهره مشروع لتحسين لغة بيانات الأعمال. فبدون هذه البنية التحتية، قد تظهر واجهة مستخدم حديثة، ولكن دون تحكم أكثر موثوقية.
لماذا لا تتحقق السرعة إلا مع بيانات الإدخال الحالية؟
تتمثل إحدى المزايا الرئيسية لهذه الأنظمة في سرعة اكتشاف انحرافات الأداء. ويجب التمييز هنا بين فترتين زمنيتين مختلفتين: فترة الانتظار حتى توفر بيانات الشركة، والمدة اللاحقة لتحليلها.
يمكن للذكاء الاصطناعي أن يُقلّص الفترة الزمنية الثانية بشكل ملحوظ. فإذا لم تُقدّم الشركة بياناتها إلا بعد أسابيع من نهاية الربع، فلن يتمكن التحليل السريع من سدّ هذه الفجوة المعلوماتية الأولية.
يوضح مثال توضيحي الفرق جلياً. فإذا استغرقت المراجعة اليدوية بعد استلام البيانات الكاملة عشرة أيام عمل، وتم تقليص هذا الجهد إلى يومين، فإن ذلك يمثل انخفاضاً بنسبة 80% في وقت المعالجة. أما إذا لم تصل البيانات إلا بعد 30 يوماً من نهاية الفترة، فلن يُتيح ذلك مراقبة فورية.
وبالتالي، فإن المقياس ذو الأهمية الاقتصادية هو الفترة الزمنية الكاملة بين ظهور المشكلة والاستجابة المناسبة لها. ويشمل ذلك جمع البيانات، وتوفيرها، وتحليلها، ومراجعة الخبراء لها، واتخاذ القرار بشأنها.
قد تكون البيانات الفصلية التاريخية قيّمة أيضاً، لا سيما في تحديد الاتجاهات الهيكلية. مع ذلك، قد تكون غير دقيقة بما يكفي لرصد مشاكل السيولة قصيرة الأجل أو تغيرات الطلب السريعة. في هذه الحالات، ستكون هناك حاجة إلى معلومات متاحة بشكل متكرر، شريطة أن تكون متوفرة بالفعل أو يمكن الحصول عليها بطريقة مجدية اقتصادياً.
والخلاصة التي تدعو إلى التأمل هي: أن الأتمتة تُحسّن معالجة المعلومات الموجودة، لكنها لا تُغني عن إنشائها وتوفيرها في الوقت المناسب.
إن المادية قرار اقتصادي وليست عتبة عالمية
لا يستحق كل انحراف عن الخطة نفس القدر من الاهتمام. فقد يكون تغيير نسبة كبيرة في بند تكلفة صغير غير ذي أهمية اقتصادية. في المقابل، يمكن أن يكون لانخفاض طفيف في هامش الربح الإجمالي تأثير كبير على أرباح شركة ذات إيرادات عالية.
لذا، يجمع الكشف الفعال بين العتبات النسبية والمطلقة. إضافة إلى ذلك، يأخذ في الاعتبار المدة والأهمية الاستراتيجية والتفاعلات مع مؤشرات الأداء الرئيسية الأخرى.
من المهم بشكل خاص التمييز بين التقلبات الطبيعية والتغيرات الهيكلية. قد يُعزى ضعف الأداء في شهر واحد إلى العطلات أو مواعيد التسليم أو تأخيرات المشاريع. أما فترات متتالية من انخفاض ولاء العملاء فقد تشير إلى مشكلة أكثر جوهرية.
يستحق الركود أيضاً الاهتمام. فإذا كانت خطة الاستثمار تتوقع تحسناً ملحوظاً في الإنتاجية، فإن ثبات الإنتاجية لا يُعدّ محايداً، بل يعني غياب عامل مؤثر في القيمة المتوقعة.
علاوة على ذلك، يجب أن يكون التقييم خاصًا بكل قطاع. فشركة تصنيع الآلات التي تركز على المشاريع تتطلب قواعد مختلفة عن شركة البرمجيات التي تعتمد على الاشتراكات. قد يكون حجم الطلبات وهوامش الربح للمشاريع والدفعات المقدمة عوامل حاسمة في الحالة الأولى، بينما تكون تجديدات العقود والإيرادات المتكررة ومعدل فقدان العملاء أكثر أهمية في الحالة الثانية.
لا ينبغي أن يُخفي تحديد الأولويات على مستوى المحفظة الاستثمارية هذه الاختلافات. فالأمر القابل للمقارنة ليس بالضرورة هو الرقم الرئيسي الفردي، بل أهميته بالنسبة للسيولة والأرباح والتمويل وتنفيذ أطروحة الاستثمار المعنية.
🤖🚀 مختبر الذكاء الاصطناعي التطبيقي: حلول ذكاء اصطناعي أسرع وأكثر أمانًا وذكاءً مع UNFRAME.AI

مختبر الذكاء الاصطناعي التطبيقي – صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
ستتعلم هنا كيف يمكن لشركتك تطبيق حلول الذكاء الاصطناعي المخصصة بسرعة وأمان ودون عوائق دخول عالية.
مختبر الذكاء الاصطناعي التطبيقي هو حزمة شاملة ومتكاملة لتطبيقات الذكاء الاصطناعي. فبدلاً من التعامل مع التكنولوجيا المعقدة والبنية التحتية المكلفة وعمليات التطوير المطولة، ستحصل على حل جاهز مصمم خصيصاً لتلبية احتياجاتك من شريك متخصص - غالباً في غضون أيام قليلة فقط.
المزايا الرئيسية باختصار:
⚡ تنفيذ سريع: من الفكرة إلى التطبيق الجاهز للاستخدام في أيام، وليس شهورًا. نقدم حلولًا عملية تُحقق قيمة مضافة فورية.
🔒 أقصى درجات أمان البيانات: بياناتك الحساسة تبقى معك. نضمن معالجة آمنة ومتوافقة مع الأنظمة دون مشاركة البيانات مع أي جهات خارجية.
💸 لا مخاطر مالية: أنت تدفع فقط مقابل النتائج. يتم التخلص تماماً من الاستثمارات الأولية الكبيرة في الأجهزة أو البرامج أو الموظفين.
🎯 ركّز على جوهر عملك: انصبّ اهتمامك على ما تُجيده. نحن نتولّى جميع جوانب التنفيذ التقني والتشغيل والصيانة لحلول الذكاء الاصطناعي الخاصة بك.
📈 حلول مستقبلية وقابلة للتطوير: يتطور نظام الذكاء الاصطناعي الخاص بك معك. نضمن التحسين المستمر وقابلية التوسع، ونقوم بتكييف النماذج بمرونة مع المتطلبات الجديدة.
للمزيد من المعلومات، انقر هنا:
كيف تزيد الذكاء الاصطناعي من كفاءة الاستثمار الخاص
ماذا تعني قيم الأداء التي تبلغ 80 و100 وأكثر من 95 بالمائة فعلياً؟
يتميز مفهوم الحل الموصوف بثلاثة مؤشرات أداء لافتة للنظر بشكل خاص: اكتشاف أسرع بنسبة 80 بالمائة لانحرافات الأداء، وتغطية كاملة لجميع مقاييس المحفظة المناسبة في مقارنة الخطط، ودقة تزيد عن 95 بالمائة في اكتشاف الانحرافات الكبيرة.
ينبغي اعتبار هذه القيم بمثابة وعود بالأداء، وليست خصائص عامة صالحة لتحليلات المحافظ المدعومة بالذكاء الاصطناعي. فبدون معلومات حول العملية الأولية، ومجموعة البيانات، والعينة، وطريقة القياس، لا يمكن استخلاص أي توقعات موثوقة لأي محفظة معينة منها.
عند تحديد السرعة، من الضروري مراعاة مرحلة العملية التي تم قياسها. فالتحليل التقني الأسرع لا يعني بالضرورة اتخاذ قرار إداري أسرع.
حتى التغطية الكاملة بنسبة 100% تتطلب نقطة مرجعية واضحة. وهذا يشمل جميع مؤشرات الأداء الرئيسية المناسبة، وليس بالضرورة جميع المعلومات ذات الصلة الاقتصادية. فإذا كانت البيانات المهمة مفقودة، أو غير مُعرَّفة بشكل متسق، أو لا يمكن تحديدها بشكل موثوق، فقد يكون الجزء ذو الصلة أصغر بكثير من إجمالي المعلومات المتاحة.
يتطلب تقييم الدقة عناية فائقة. قد تكون الدقة الإجمالية العالية مضللة إذا كانت حالات المشاكل الحقيقية نادرة. فلو افترضنا وجود عشرة انحرافات فعلية فقط في مجموعة بيانات افتراضية تضم 1000 حالة، لكان بإمكان النظام تحقيق تصنيفات إجمالية صحيحة بنسبة 99% بمجرد تصنيف جميع الحالات على أنها غير ملحوظة. ومع ذلك، سيظل النظام قد أغفل جميع المشاكل ذات الصلة.
لذا، يجب الفصل بين منظورين على الأقل: كم عدد الانحرافات الهامة التي تم رصدها، وكم عدد التحذيرات الصادرة التي لها مبررات فعلية؟ فقط من خلال تقييم موثق مهنياً تتضح صورة ذات مغزى للجودة.
كيف تؤثر الانحرافات التشغيلية على قيمة الاستثمار
تتضح أهمية إشارات الإنذار المبكر بشكل خاص عندما ترتبط التغييرات التشغيلية بالهيكل الرأسمالي.
لنفترض في مثال مبسط شركةً تحقق ربحًا تشغيليًا قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) قدره 20 مليون يورو. بافتراض مضاعف تقييم قدره عشرة، ينتج عن ذلك قيمة للشركة تبلغ 200 مليون يورو. وبطرح 120 مليون يورو من صافي الدين، يتبقى قيمة حقوق ملكية محسوبة قدرها 80 مليون يورو.
إذا انخفض الربح التشغيلي إلى 18 مليون يورو وبقي مضاعف الربحية دون تغيير، فإن قيمة الشركة تنخفض إلى 180 مليون يورو. ومع بقاء صافي الدين ثابتًا، تنخفض قيمة حقوق الملكية إلى 60 مليون يورو.
في هذا النموذج المبسط عمداً، يؤدي انخفاض الأرباح بنسبة 10% إلى انخفاض قيمة حقوق الملكية بنسبة 25%. ولا تُؤخذ في الاعتبار تكاليف المعاملات والضرائب والتغيرات في السيولة وعوامل التقييم الأخرى.
يوضح هذا المثال لماذا قد تكون التدهورات التشغيلية الطفيفة ذات أهمية كبيرة للاستثمارات الممولة. ومع ذلك، فهو لا يثبت أن كل انحراف يتم تحديده يمكن تجنبه تلقائيًا أو أنه يؤدي فورًا إلى تغيير مماثل في القيمة.
بالإضافة إلى ذلك، قد يتزامن انخفاض الأرباح مع زيادة الالتزامات الرأسمالية. ويؤدي ارتفاع مستويات الذمم المدينة أو المخزون إلى تقليل الفائض النقدي المتاح. وهذا بدوره يقلل من الأموال المتاحة لخفض الديون، ويضعف في الوقت نفسه قاعدة الأرباح.
لذا، لا ينبغي أن يقتصر التحليل الدقيق على الإيرادات أو الأرباح، بل يجب أن يُظهر كيف تؤثر التغييرات التشغيلية على التدفق النقدي والديون والمرونة المالية.
لماذا تفسر الإشارات المترابطة أكثر مما تفسره أضواء التحذير الفردية؟
غالباً ما تنشأ القيمة التحليلية المضافة الأكبر من النظر في عدة تطورات معاً.
على سبيل المثال، قد تحقق شركة ما أهداف مبيعاتها بينما ينخفض هامش ربحها الإجمالي، وتطول فترات السداد، وترتفع مستويات مخزونها. كل مؤشر من هذه المؤشرات على حدة يتيح تفسيرات متعددة. مجتمعة، يمكن أن تشير هذه المؤشرات إلى نمو مدفوع بالخصومات، أو تغير في قاعدة العملاء، أو مشاكل في تخطيط المبيعات.
وعلى العكس من ذلك، قد يكون انخفاض الأرباح مبرراً اقتصادياً إذا كان ناتجاً عن تكاليف إعداد محدودة بشكل واضح، وإذا كانت هناك في الوقت نفسه مؤشرات مبكرة موثوقة للأرباح المستقبلية.
يمكن للذكاء الاصطناعي أن يساعد في إبراز هذه الأنماط عبر العديد من الشركات وفترات إعداد التقارير. كما يمكنه ربط تفسيرات الإدارة بالأرقام ذات الصلة والتحقق من ثبات المبررات بمرور الوقت.
مع ذلك، يبقى قيد أساسي: فالارتباط الإحصائي لا يثبت السببية. إذ يمكن أن تتزامن زيادة تكاليف الموظفين مع انخفاض الإنتاجية دون أن تكون زيادة تكاليف الموظفين هي السبب الجذري للمشكلة. كما يُحتمل أن تكون تكاليف بدء التشغيل، أو انخفاض الطلب، أو اضطرابات الإنتاج المؤقتة من العوامل المؤثرة.
لذا، فإن الناتج المناسب هو فرضية قابلة للتحقق مدعومة ببيانات موثقة. وينبغي أن توضح هذه الفرضية الملاحظات المتاحة، وسبب أهميتها، والمعلومات الإضافية الناقصة لاتخاذ قرار سليم.
وهذا يُغيّر أيضاً من جودة مناقشات الإدارة. فبدلاً من السؤال بشكل عام عن الأداء الضعيف، يُمكن لفريق الاستثمار مناقشة روابط مُحددة وتفسيرات بديلة.
يصبح اهتمام الإدارة مورداً يتم توظيفه استراتيجياً
لا يمكن وصف المحفظة الاستثمارية بمجرد عدد الشركات التي تضمها. فبعض الشركات تمر بمراحل نمو مستقرة، بينما تمر شركات أخرى بمراحل دمج أو إعادة هيكلة أو توسع سريع. ويختلف مستوى الإدارة المطلوب تبعاً لذلك.
لذا، لا يقتصر تحديد الأولويات الجيد على مراعاة الانحراف نفسه فحسب، بل يشمل أيضاً أثره الاقتصادي والوقت المتاح للاستجابة. فنقص السيولة قصير الأجل يستحق اهتماماً مختلفاً عن فجوة الإنتاجية طويلة الأجل.
يلعب مدى إمكانية التأثير على العوامل دورًا مهمًا أيضًا. يمكن معالجة نقاط الضعف التشغيلية من خلال تعديل الأسعار، أو إدارة أكثر اتساقًا للمستحقات، أو مراجعة تخطيط الطاقة الإنتاجية. أما صدمة الطلب الخارجي، فلا يمكن تجنبها بسهولة. هنا، ينصب التركيز بشكل أكبر على تعديل التكاليف والتمويل والافتراضات الاستراتيجية في الوقت المناسب.
لذا، ينبغي ألا يُصدر نظام الكشف التلقائي أكبر عدد ممكن من التحذيرات، بل يجب أن يكون هدفه إعطاء الأولوية للحالات ذات الصلة.
قد يؤدي كثرة المؤشرات غير الدقيقة إلى تقليل جدواها. فإذا اضطرت فرق الاستثمار إلى مراجعة تقارير غير ذات صلة بشكل دوري، سيقل تركيزها على الإشارات المهمة حقًا. ولا يمكن التخفيف من هذه المشكلة إلا من خلال تحديد عتبات متفق عليها مهنيًا، والاستماع إلى ملاحظات المستخدمين، وإجراء فحوصات جودة منتظمة.
لذا، فإن التدفق الأمثل للمعلومات لا ينتهي عند التحذير، بل يبدأ من خلل يمكن التحقق منه، مروراً بالشخص المسؤول، وصولاً إلى القرار، وخطة العمل، ثم مراجعة الفعالية اللاحقة.
تظل الأنظمة القائمة مهمة، لكن التكامل ليس مسألة ثانوية
يعتمد النهج الموصوف على إعادة استخدام مصادر البيانات وسير العمل الحالية. وتشمل هذه المصادر تقارير مؤشرات الأداء الرئيسية من الشركات التابعة، ونماذج الاستحواذ، ووثائق لجنة الاستثمار، وخطط العمل التشغيلية، والميزانيات، والنتائج الفصلية السابقة. كما تظل أنظمة مراقبة المحفظة الحالية وأدوات ذكاء الأعمال جزءًا من البنية التحتية.
إن منطق التكامل هذا سليم اقتصادياً. فالاستبدال الكامل للأنظمة الأساسية القائمة سيترتب عليه تكاليف ومخاطر وجهود إضافية مطلوبة للتغيير. في المقابل، يمكن لمستوى أعلى من التحليل أن يستفيد بشكل أفضل من المعلومات المتاحة بالفعل.
مع ذلك، فإن إعادة استخدام الأنظمة القائمة لا يعني عدم الحاجة إلى أعمال التكامل. يجب تنسيق حقوق الوصول، وتنسيقات البيانات، وفترات التحديث، وتعريفات مؤشرات الأداء الرئيسية المختلفة. قد تتغير بنية المستندات، وقد تتعطل الواجهات، وقد يلزم تصحيح البيانات التاريخية بأثر رجعي.
إنّ عبارة "لا حاجة لمصادر بيانات جديدة" تحتاج أيضاً إلى تفسير دقيق. فمن المؤكد أن حالة الاستخدام الأولية يمكن أن تعمل بالمعلومات الموجودة. ومع ذلك، لا يعني هذا أن هذه المعلومات كافية لكل نظام إنذار مبكر مطلوب.
لذا، تعتمد البنية السليمة اقتصادياً أولاً على البيانات الموجودة، مع توضيح الرؤى التي يتعذر الوصول إليها بسبب نقص المعلومات. وهذا يمنع الخلط بين البساطة التقنية والتغطية التحليلية الكاملة.
تحدد الحوكمة ما إذا كانت النتائج ستظل جديرة بالثقة
تُعتبر معلومات المحفظة حساسة، إذ قد تحتوي على بيانات تجارية غير منشورة، وشروط تمويل، وخطط استراتيجية، وبيانات شخصية. لذا، يتطلب الحل الأمثل للأعمال قواعد واضحة للتخزين والمعالجة والوصول.
ينبغي تصميم البيئة التقنية بما يتناسب مع متطلبات المستثمر. قد يشمل ذلك نماذج التشغيل المفضلة لدى العميل والتكامل مع برامج الذكاء الاصطناعي الحالية وأنظمة المؤسسة المركزية. ومع ذلك، فإن العامل الحاسم ليس موقع العمليات فحسب، بل أيضاً التصميم المحدد لإجراءات الأمن.
لا يجوز للمستخدمين الاطلاع إلا على المعلومات المصرح لهم برؤيتها. ويجب أن تظل التغييرات التي تطرأ على مؤشرات الأداء الرئيسية والنماذج وقواعد التقييم قابلة للتتبع. كما يجب أن يكون واضحًا ما إذا كان يجوز استخدام البيانات السرية لأغراض النمذجة الإضافية أو ما إذا كانت مستثناة صراحةً.
لضمان موثوقية التحليل، يُعدّ تتبع كل بيان جوهري أمرًا بالغ الأهمية. ينبغي أن يكون مدير الاستثمار قادرًا على تتبع أي تحذير وصولًا إلى المقياس الأساسي، وإصدار الخطة ذي الصلة، والوثيقة الأصلية.
بالإضافة إلى ذلك، ثمة حاجة إلى الفصل بين الحقائق المحسوبة والتفسير اللغوي. ينبغي أن ينشأ التباين بين رقمين من منطق حسابي مضبوط. قد يُسهم تفسير مُولّد بواسطة الذكاء الاصطناعي في توضيح هذه العملية الحسابية، لكن لا يجوز له اختلاق قيم مفقودة أو تقديم افتراضات على أنها حقائق.
لذا، فإن الحوكمة ليست عبئاً إدارياً لاحقاً، بل هي شرط أساسي لاستخدام نتائج عمليات الاستثمار والرقابة الصارمة على أرض الواقع.
يجب أن تمتد الفوائد الاقتصادية إلى ما هو أبعد من ساعات العمل الموفرة
يمكن تقييم الاستثمار في ذكاء أداء المحفظة الاستثمارية مبدئياً بناءً على تكاليف العملية. فتقليل عمليات ربط البيانات اليدوية، وتسريع تحليلات التباين، وتقصير أوقات التحضير لمراجعات المحفظة الاستثمارية، كلها عوامل تساهم في توفير وقت العمل.
يفترض مثال توضيحي بحت 25 استثمارًا، وأربع مراجعات سنويًا، واثنتي عشرة ساعة عمل لكل مراجعة بيانات ومقارنتها. ينتج عن ذلك 1200 ساعة سنويًا. إذا خُفِّض هذا الجهد إلى النصف، فسيتم توفير 600 ساعة. بافتراض أن إجمالي التكاليف الداخلية 150 يورو للساعة، فإن هذا يُعادل طاقة إنتاجية محسوبة قدرها 90,000 يورو.
لا يُترجم هذا الرقم تلقائيًا إلى وفورات في التكاليف. فإذا لم يتم تقليص الوظائف أو النفقات الخارجية، فإنه يُوفر في البداية طاقة إنتاجية إضافية. وتعتمد قيمته الاقتصادية على كيفية استخدامه.
تكمن الفائدة الأكبر المحتملة في اتخاذ قرارات أفضل. فالإدارة المبكرة للمستحقات، والتعديلات في الوقت المناسب على برامج الاستثمار، أو الدعم التشغيلي الأكثر استهدافًا، يمكن أن تحقق أكثر بكثير من مجرد كفاءة المعالجة.
مع ذلك، فإن هذه التأثيرات هي تحديداً تلك التي يصعب إثباتها. لا يمكن ملاحظة الخسارة المتجنبة بشكل مباشر لأن المسار البديل للأحداث يبقى مجهولاً. لذا، ينبغي لتحليلات التكلفة والعائد السليمة أن تحدد بشكل منفصل مزايا العملية المثبتة ومساهمات القيمة غير المؤكدة.
من ناحية التكاليف، بالإضافة إلى رسوم الترخيص، يجب مراعاة تكاليف التنفيذ، وتنظيف البيانات، وصيانة واجهة المستخدم، والتدريب، والتحقق الداخلي. ولا يتحقق عائد إيجابي على الاستثمار إلا عندما تفوق الفوائد المرجوة إجمالي التكاليف الإضافية.
كيفية التحقق من الفوائد أثناء العمليات الجارية
يبدأ التنفيذ الفعال بتحديد نطاق واضح. ومن الأمثلة المناسبة على ذلك عدة استثمارات ذات نماذج أعمال مختلفة وبيانات تاريخية موثقة بشكل كافٍ.
أولاً، يتم تحليل العملية الحالية. يشمل ذلك وقت المعالجة، وتكاليف الموظفين، ومشكلات البيانات المعروفة، وجودة اكتشاف الانحرافات السابقة. وبدون هذه البيانات الأساسية، يبقى من غير الواضح لاحقاً ما إذا كان أي تحسن يُعزى فعلاً إلى الحل الجديد.
يستطيع النظام بعد ذلك تحليل الفترات التاريخية. من المهم التأكد من عدم تضمين أي معلومات لم تكن معروفة وقت التقييم، وإلا ستظهر صورة غير واقعية ودقيقة لأداء التعرف.
تُراجع النتائج من قبل خبراء. وتُعدّ المشكلات التي يتم تجاهلها بنفس أهمية التحذيرات غير المبررة. إضافةً إلى ذلك، ينبغي قياس مدة عملية التحقق وما إذا كانت النتائج تُقدّم بالفعل رؤى جديدة.
في الاستخدام الفعال، يتطلب كل تحذير هام متابعة موثقة. هل تم تأكيده، أم تجاهله، أم تم تأجيله للمراقبة؟ ما الإجراء المتخذ؟ ما التطورات التي طرأت لاحقاً؟
يُنشئ هذا حلقة تعلم بين التكنولوجيا وممارسات الاستثمار. فهو لا يُحسّن الكشف التقني فحسب، بل يُحسّن أيضًا تعريف مؤشرات الأداء الرئيسية ذات الصلة وجودة التواصل الإداري.
كيف يصنف Unframe حالة الاستخدام من منظور تنظيمي وتجاري
تصف Unframe دورها بأنها مختبر للذكاء الاصطناعي التطبيقي، وتهدف إلى سد الفجوة بين الإمكانيات التقنية للذكاء الاصطناعي وتطبيقاته العملية في الشركات. وقد صُممت معلومات أداء المحافظ الاستثمارية لتكون مكملاً عملياً لعمليات الاستثمار والمراقبة الحالية.
يشمل نموذج الدعم المقترح عمليات تنفيذ مُدارة بالكامل، وخبرات متخصصة لفرق التطوير الداخلية، واستشارات استراتيجية. ويستند هذا النموذج إلى منصة مصممة للنشر السريع والحوكمة وقابلية التوسع في الاستخدام المؤسسي.
من المخطط أن يعمل النظام في بيئة تكنولوجيا المعلومات التي يفضلها العميل. كما سيتم دمج مبادرات الذكاء الاصطناعي الحالية وأنظمة المؤسسة المركزية. بالنسبة للمستثمر، يُعدّ مدى المسؤولية التقنية والتجارية العامل الأهم. يجب أن يشمل التنفيذ المدعوم بالكامل ليس فقط توفير واجهة مستخدم، بل أيضاً رسم خرائط البيانات، وعمليات التحقق، والانتقال إلى التشغيل المستقر.
يتصور النموذج التجاري الانتقال إلى نظام ترخيص سنوي لكل حل بعد مرحلة تحقيق نتائج مرضية. وبالتالي، يركز الأساس الاقتصادي على الفوائد القابلة للقياس بدلاً من عدد تراخيص المستخدمين أو الرموز المستخدمة.
قد يُسهم هذا التركيز في توجيه النقاش نحو تحقيق النتائج. مع ذلك، فهو لا يُغني عن اتفاق دقيق بشأن النتائج التي تُعتبر كافية، والخدمات المُدرجة، والتكاليف الإضافية التي قد تنشأ.
يُظهر المقر الرئيسي المعلن في كوبرتينو، إلى جانب مواقع الشركة في تل أبيب وبرلين، حضورها الدولي. وفي نهاية المطاف، سيُبنى قرار الاختيار على جودة التنفيذ المُثبتة، والالتزامات التعاقدية، ومدى ملاءمة المشروع المحدد.
إن المنظور الأكثر إقناعاً هو التحكم الأفضل بدلاً من اليقين الآلي
تُعالج تقنيات الذكاء الاصطناعي لتحسين أداء المحافظ الاستثمارية مشكلة اقتصادية حقيقية: إذ يتعين على المستثمرين تقييم أداء العديد من الشركات في وقت محدود وبمعلومات غير متسقة. ويمكن للمقارنة المنهجية بين القيم الفعلية، وافتراضات الاستثمار الأولية، والخطط الحالية، والنتائج التاريخية أن تدعم هذه المهمة بشكل كبير.
لا يقتصر التقدم الاستراتيجي على مناقشة فرضية الاستثمار وقت الاستحواذ والبيع فحسب، بل يشمل أيضاً جعلها قابلة للتحقق طوال فترة الاحتفاظ. وهذا يتيح الكشف المبكر عن التحسينات الضائعة، والتدهور التدريجي، والإشارات المتضاربة.
أما القيود فهي واضحة بنفس القدر. لا يمكن لأي تحليل أن يكون أحدث من بياناته المدخلة. ولا يمكنه التعويض بشكل دائم عن التعريفات المفقودة بمصداقية لغوية. كما لا يمكنه استخلاص مقياس العمل الصحيح تلقائيًا من أي انحراف مُكتشف.
لذلك، فإن النموذج الذي تتولى فيه التكنولوجيا العمل المقارن المتكرر، وتعطي الأولوية للحالات الشاذة بطريقة مفهومة، ويحتفظ فيه البشر بمسؤولية التفسير والتدخل، هو نموذج مقنع اقتصادياً.
السؤال الجوهري ليس عدد التقارير التي يستطيع النظام قراءتها، بل ما إذا كان يُقلّص الوقت بين حدوث تغيير جوهري والاستجابة له بشكل منطقي. وهنا تحديدًا تكمن القيمة الحقيقية: ليس في آلة تبدو وكأنها مُلِمّة بكل شيء، بل في إدارة تشاركية تُدرك المشكلات مبكرًا، وتطرح أسئلة أكثر دقة، وتتخذ قرارات أكثر حسمًا.
الاستشارات - التخطيط - التنفيذ

Konrad Wolfenstein
يسعدني أن أكون مستشارك الشخصي.
يمكنكم التواصل معي عبر البريد الإلكتروني wolfenstein∂xpert.digital أو
اتصل بي على الرقم +49 7348 4088 965 .