الإنتاج المحلي في الهند: الهند في طور التطور – مفتاح سلاسل التوريد المستدامة والإنتاج المحلي
إصدار تجريبي من إكسبرت

Available in 27 languages 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: ٢٩ سبتمبر ٢٠٢٦ / تاريخ التحديث: ٢٩ سبتمبر ٢٠٢٦ - المؤلف: Konrad Wolfenstein
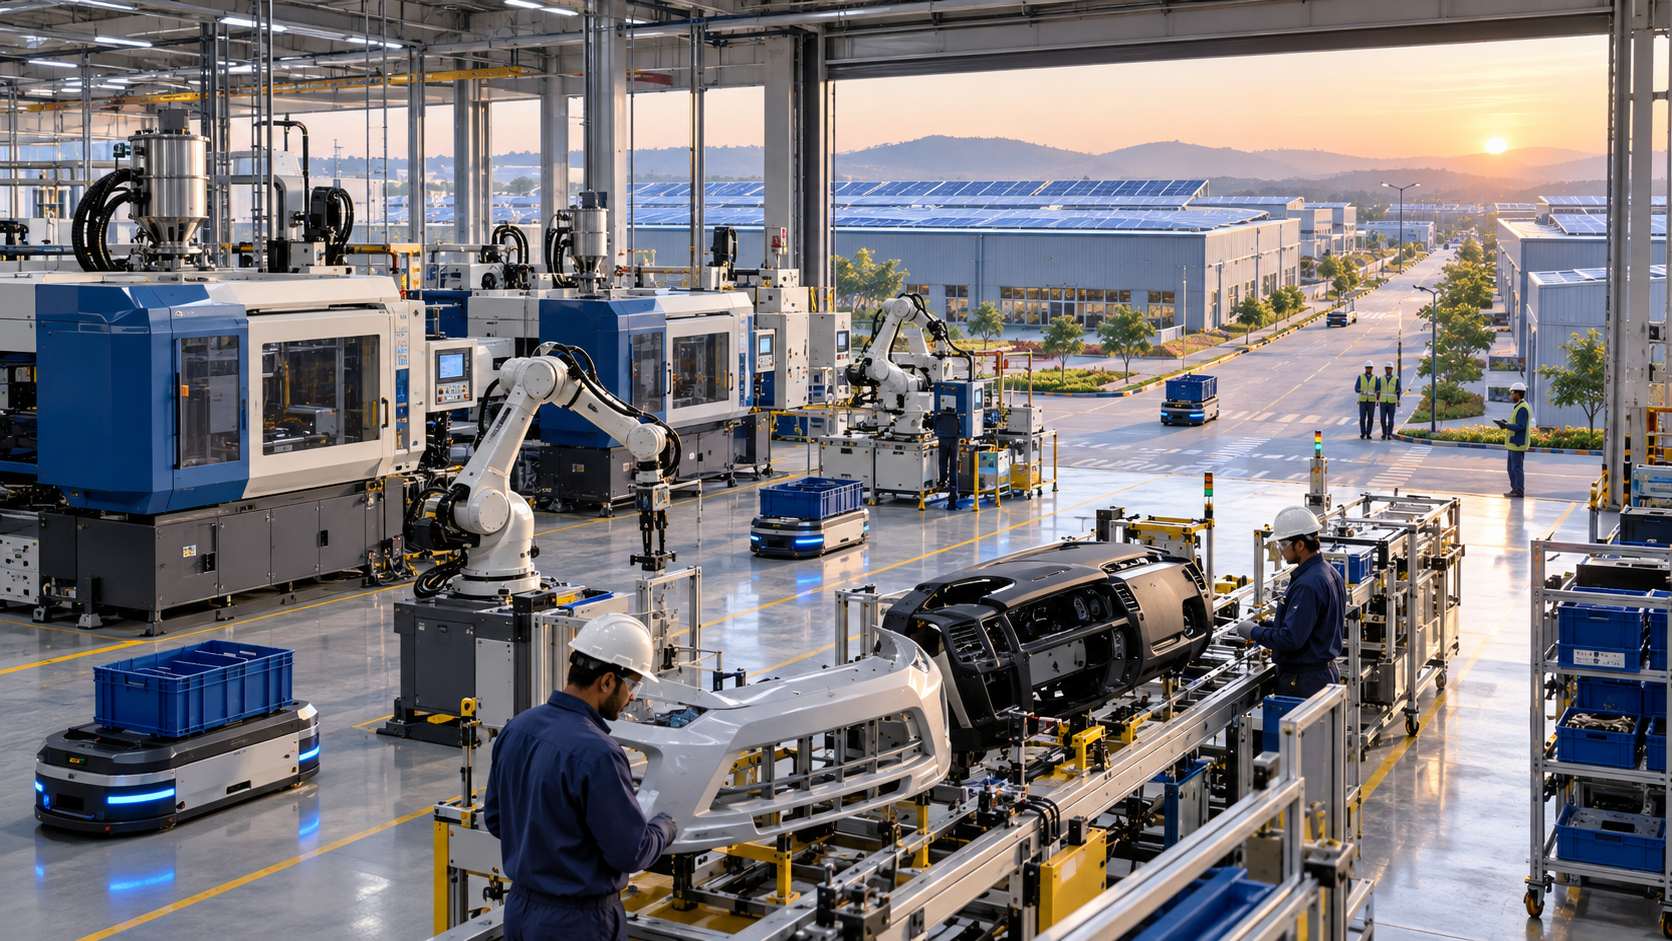
الإنتاج المحلي في الهند: الهند في طور التطور – مفتاح سلاسل التوريد المستدامة والإنتاج المحلي – صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
الهند كمركز جديد للإنتاج العالمي: ماذا يعني ذلك بالنسبة لأوروبا؟
الثورة الصناعية في الهند: الفرص والتحديات أمام المستثمرين
تقف الهند على أعتاب حقبة صناعية جديدة، حيث تستثمر الشركات الأجنبية مليارات الدولارات في القدرات التصنيعية المحلية. وتتجلى هذه الموجة الاستثمارية بوضوح في قطاعات رئيسية كصناعة السيارات والتعبئة والتغليف، حيث تنقل الشركات متعددة الجنسيات إنتاجها إلى مواقع أقرب إلى السوق المحلية المتنامية وسلاسل التوريد الإقليمية. إلا أن هذا التوجه لا يقتصر على مجرد الهروب من ارتفاع التكاليف في الصين، بل إن ما يميز الهند هو سوقها الضخمة والمتنامية، ودعمها السياسي للتوطين، مما يجعلها موقعاً واعداً للتنمية الصناعية المستقبلية.
في الوقت نفسه، لا ينبغي الاستهانة بهذا التحدي. فعلى الرغم من النمو السريع وتزايد الطلب، لا تزال حصة قطاع التصنيع من الناتج الاقتصادي ضئيلة نسبيًا. ولتحويل الاستثمارات الفردية إلى نظام صناعي تنافسي مستدام، لا بد من تحسين الإنتاجية والبنية التحتية وتطوير المهارات. وستكون السنوات القادمة حاسمة لرسم المسار الصحيح وتحقيق إمكانات الهند الكاملة كمركز عالمي للتصنيع. تتناول هذه المقالة خلفية هذا التطور، والفرص المتاحة للمستثمرين، والتحديات التي يجب التغلب عليها.
المصانع الجديدة في الهند: لماذا تستثمر الشركات الصناعية الأجنبية الآن مليارات الدولارات في الإنتاج المحلي
إن أولئك الذين ينظرون إلى الهند كمجرد سوق للمبيعات يتركون المستقبل الصناعي للآخرين
تشهد الهند دورة استثمارية جديدة في بناء المصانع، ويتجلى ذلك بوضوح في قطاع السيارات، لدى الموردين ومصنعي التغليف والقطاعات المرتبطة بالبناء. تقوم الشركات الأجنبية ببناء مصانع إضافية، أو توسيع طاقاتها الإنتاجية الحالية، أو الاستحواذ على منصات إنتاج قائمة، وذلك للتقرب من عملائها وأسواق النمو وسلاسل التوريد الإقليمية. وتُظهر المشاريع الأخيرة التي نفذتها شركات يابانية لتوريد قطع غيار السيارات، مثل تويودا غوسي وتويوتا بوشوكو ونيتان، بالإضافة إلى خطط التوسع لشركة التغليف الأمريكية بال، أن هذا ليس اتجاهاً صناعياً معزولاً. في الوقت نفسه، يُبرز الاستحواذ على مصنع كبير لإنتاج الأدوات الصحية في نيمرانا الأهمية المتزايدة للمصانع الصناعية القائمة كوسيلة لتسريع الوصول إلى الطاقات الإنتاجية والأسواق وفرص التصدير.
لا يقتصر هذا التطور على استراتيجية "الصين زائد واحد" المألوفة. فالهند لا تُطوَّر ببساطة كموقع إنتاج بديل فعال من حيث التكلفة. يكمن الاختلاف الجوهري مقارنةً بالعديد من الاقتصادات الناشئة الأخرى في الجمع بين سوق محلية ضخمة، وطلب صناعي متزايد، ودعم سياسي للتوطين، ومنظومة واسعة من الموردين، وإمكانية خدمة أسواق أخرى من المصانع الهندية. بالنسبة للمصنعين، يمكن للمصنع في الهند أن يؤدي وظائف متعددة في آن واحد: فهو يزود العملاء المحليين، ويقلل من مخاطر الاستيراد والخدمات اللوجستية، ويلبي متطلبات خلق القيمة المحلية، ويفتح آفاقًا جديدة لشرائح العملاء، ويؤسس قاعدة للصادرات الإقليمية.
مع ذلك، لا ينبغي تفسير طفرة الاستثمار على أنها دليل على أن الهند أصبحت بالفعل مصنع العالم الجديد. فما زالت حصة قطاع التصنيع من الناتج الاقتصادي تتراوح بين 16 و17 بالمئة فقط. وبالتالي، فإن التحول الصناعي لا يرقى إلى مستوى الطموح السياسي لجعل الإنتاج محركًا رئيسيًا للنمو. لذا، تُعد مشاريع المصانع مؤشرًا على النجاح، وفي الوقت نفسه دلالة على عدم اكتمال التنمية. تمتلك الهند طلبًا كافيًا وتدفقات رأسمالية كافية لجذب المصانع الكبيرة، ولكن عليها مواصلة تحسين الإنتاجية والمهارات والبنية التحتية وموثوقية التخطيط وعمق سلاسل التوريد المحلية، لكي تتحول الاستثمارات الفردية إلى نظام صناعي تنافسي مستدام.
أصبح السوق المحلي أهم ميزة موقعية
تتميز الديناميكيات الاقتصادية الأساسية في الهند بخصائص استثنائية. فقد نما الناتج المحلي الإجمالي الحقيقي بنحو 7.6% في السنة المالية 2025/2026، وفقًا للتقديرات الحالية. وكان من المتوقع نمو بنحو 7% في السنة التقويمية 2026، في حين نما الاقتصاد العالمي بوتيرة أبطأ بكثير. وفي الوقت نفسه، تتمتع الهند بشريحة سكانية شابة تتجاوز 1.4 مليار نسمة. ويساهم ارتفاع الدخول، والتوسع الحضري، والاستهلاك الرسمي، وزيادة توافر الائتمان، وتطوير أنظمة الدفع الرقمية والهياكل الإدارية، في توسيع القاعدة التجارية للمنتجات الصناعية.
بالنسبة لمستثمري المصانع، لا يقتصر الأمر على حجم السوق فحسب، بل يشمل أيضاً طاقته الإنتاجية المتزايدة. ففي السنة المالية 2025/2026 في الهند، بيع ما يقارب 28.3 مليون مركبة محلياً، مسجلةً ارتفاعاً في المبيعات بنسبة 10%. وبلغت مبيعات جميع فئات المركبات الرئيسية مجتمعةً مستويات قياسية لأول مرة منذ سبع سنوات. وبلغت مبيعات سيارات الركاب حوالي 4.64 مليون مركبة، بينما وصلت مبيعات الدراجات النارية إلى حوالي 21.7 مليون مركبة. يبرر هذا السوق الضخم وجود طاقة إنتاجية محلية تركز على تلبية احتياجات العملاء، حتى وإن كانت حصة التصدير محدودة في البداية.
يشهد سوق السيارات تحولاً في هيكله. فبعد أن كان الطلب مدفوعاً لفترة طويلة بالسيارات الصغيرة والدراجات النارية منخفضة التكلفة، باتت السيارات الرياضية متعددة الاستخدامات، والطرازات المجهزة تجهيزاً أفضل، ومكونات السلامة، والتصميمات الداخلية عالية الجودة، تكتسب أهمية متزايدة. وهذا بدوره يزيد من القيمة المضافة لكل مركبة. وبالنسبة للموردين، يتيح ذلك فرصاً لبيع مصدات السيارات، ولوحات العدادات، والمقاعد، والوسائد الهوائية، وعجلة القيادة، والأغطية البلاستيكية، والعديد من المكونات الإلكترونية أو تلك التي تتطلب كميات كبيرة من المواد. وبالتالي، لا يعتمد النمو على حجم الإنتاج فحسب، بل أيضاً على الميزات عالية الجودة.
يوجد اتجاه مماثل خارج قطاع صناعة السيارات. يتزايد استهلاك المشروبات المعبأة، وتتوسع متاجر التجزئة الحديثة، وتعزز العلامات التجارية الوطنية والعالمية الكبرى حضورها. كل هذا يدفع الطلب على علب الألمنيوم وغيرها من حلول التغليف القياسية. في الوقت نفسه، يُسهم قطاع البناء السكني والفنادق والعقارات التجارية والبنية التحتية الحضرية في زيادة الحاجة إلى المنتجات الصحية. لذا، فإن توسع المصانع لا ينبع من هدف سياسي صناعي مجرد، بل من أسواق نهائية ملموسة تتزايد فيها متطلبات الحجم والجودة والانتشار الجغرافي.
يقوم موردو السيارات ببناء مجمعات إنتاجية متكاملة
يُجسّد توسع شركة تويودا غوسي في ولاية ماهاراشترا منطق بناء المصانع الجديدة بوضوحٍ تام. إذ تُخطط الشركة لإنشاء مصنع جديد في منطقة بيدكين الصناعية على قطعة أرض تبلغ مساحتها حوالي 78,400 متر مربع. ومن المُخطط أن تبلغ مساحة المبنى حوالي 29,200 متر مربع. ويُتوقع أن يصل حجم الاستثمار إلى حوالي 5.758 مليار روبية، أو ما يُعادل 9.3 مليار ين ياباني. ومن المُقرر أن يبدأ الإنتاج في النصف الأول من عام 2029. وبحلول عام 2030، من المُتوقع أن يُوفر الموقع حوالي 570 فرصة عمل.
سيُصنّع المصنع مكونات داخلية وخارجية كبيرة، مثل مصدات السيارات ولوحات العدادات. كما سيُنتج أنظمة السلامة، بما في ذلك الوسائد الهوائية وعجلة القيادة، بالإضافة إلى قطع بلاستيكية وظيفية مثل فتحات تعبئة الوقود. سيُتيح ذلك منصةً لمجموعات منتجات متعددة ذات متطلبات تصنيعية متنوعة، بدلاً من عملية تجميع منتج واحد فقط. ومن بين المعدات المُخطط لها: آلات حقن القوالب الكهربائية الكبيرة، وورشة طلاء عالية الجودة لمصدات السيارات، وأنظمة النقل ذاتية القيادة، والألواح الشمسية. ويهدف التحكم الرقمي في الإنتاج، والعمليات الشبكية، وتغيير الأدوات الآلي إلى تقليل أوقات الإعداد وزيادة كفاءة استخدام المصنع.
الأمر اللافت للنظر هو الجمع بين الأتمتة كثيفة رأس المال والحلول الميكانيكية البسيطة. سيتم دمج الروبوتات التعاونية مع ما يُعرف بتقنية كاراكوري، حيث تدعم الروافع والزنبركات والجاذبية والحركات الميكانيكية المهام المعقدة باستهلاك منخفض للطاقة والاستثمار. بالنسبة لسوق حساسة للتكلفة، يُعد هذا الخيار أكثر جدوى اقتصادياً من الأتمتة القصوى مهما كان الثمن. لا يكمن السر في أعلى كثافة للروبوتات، بل في تحقيق التوازن الأمثل بين الجودة والمرونة وتكاليف رأس المال وإنتاجية العمالة المحلية.
يُبنى المصنع كفرع لشركة تويودا جوسي جنوب الهند، وسيكون ثامن تواجد للمجموعة في الهند. ويزداد الأمر أهميةً لقربه من مصنع تويوتا كيرلوسكار للسيارات المُزمع إنشاؤه في نفس المجمع الصناعي، والذي من المقرر أن يبدأ إنتاجه أيضًا في النصف الأول من عام ٢٠٢٩. ويُظهر هذا التزامن بين الجدولين الزمنيين مراعاة قدرة الموردين وتجميع المركبات معًا. فالمكونات الكبيرة والضخمة، مثل المصدات ولوحات العدادات، باهظة الثمن وعرضة للتلف أثناء النقل لمسافات طويلة. ويُسهم الإنتاج بالقرب من العملاء في تقصير مسارات النقل، وتقليل المخزون، وتسهيل إطلاق الطرازات الجديدة، والاستجابة بشكل أسرع للتغييرات في برنامج الإنتاج.
تُوسّع شركة تويوتا بوشوكو نطاق تواجدها في غرب الهند، حيث تُخطط لإنشاء مصنع جديد لمقاعد السيارات ومكونات داخلية أخرى في منطقة سامباجينجار بولاية ماهاراشترا. تبلغ قيمة الاستثمار المُخطط له حوالي 4 مليارات روبية، أو ما يُعادل 7 مليارات ين ياباني تقريبًا. ومن المُقرر الانتهاء من المشروع في أكتوبر 2027. سيُساهم هذا المشروع في زيادة الطاقة الإنتاجية في المناطق التي تشهد تطوير خطوط تجميع جديدة وبرامج سيارات مُتطورة. تُعتبر المقاعد وحدات مُتغيرة للغاية ومعقدة لوجستيًا، ويتم تسليمها إلى مصانع السيارات على فترات قصيرة. وكلما زاد حجم الإنتاج الإقليمي للسيارات، كلما أصبح التصنيع المحلي أكثر فعالية من حيث التكلفة.
تتبع شركة نيتان استراتيجية نمو مماثلة، ولكنها تختلف تقنيًا. تنتج الشركة صمامات محركات مصنّعة بدقة عالية للمركبات ذات العجلتين والأربع عجلات. في موقعها بولاية أندرا براديش، تضاعفت الطاقة الإنتاجية بالفعل من مليون إلى مليوني صمام شهريًا مع إضافة قسم بناء تبلغ مساحته حوالي 7350 مترًا مربعًا. وهذا يعادل زيادة من اثني عشر إلى أربعة وعشرين مليون وحدة سنويًا. كما ارتفع عدد الموظفين من حوالي 270 إلى 370 موظفًا نتيجةً لهذا التوسع. وقد ساهم في هذا النمو، جزئيًا، طلبات جديدة من شركة تصنيع سيارات كبرى.
والآن، يُخطط لإنشاء مصنع آخر على قطعة أرض مجاورة تبلغ مساحتها حوالي 30,000 متر مربع، ومن المقرر أن تبدأ عملياته في النصف الثاني من عام 2027. تهدف شركة نيتان إلى مضاعفة إيراداتها في الهند ثلاث مرات تقريبًا بحلول عام 2030، وتوسيع طاقتها الإنتاجية بشكل ملحوظ. للوهلة الأولى، يبدو هذا الاستثمار مناقضًا للتوجه العالمي نحو التنقل الكهربائي، حيث لا تتطلب المركبات الكهربائية بالكامل صمامات محركات تقليدية. ومع ذلك، فهو استثمار منطقي اقتصاديًا: فأسطول المركبات في الهند، وقطاع الدراجات النارية القوي، والأنظمة الهجينة، والمركبات التجارية، والطلب المستمر طويل الأجل على محركات الاحتراق الداخلي، كلها عوامل تُشكل نمطًا مختلفًا للطلب مقارنةً بأوروبا الغربية. ولا يسير مسار التحول بشكل موحد في جميع أنحاء المنطقة.
تتبع شبكة الموردين الشركة المصنعة النهائية
تُظهر المصانع الجديدة بوضوح أن قرارات المصانع نادرًا ما تُتخذ بمعزل عن غيرها. فالمصنع النهائي يُولّد طلبًا على المقاعد، ومقصورات القيادة، والمصدات، ووحدات السلامة، وقطع غيار المحركات، والتغليف، والخدمات الصناعية. وبدورهم، يحتاج الموردون إلى صانعي الأدوات، وموردي المواد، ومقدمي الخدمات اللوجستية، وفنيي الصيانة، وشركاء التشغيل الآلي، ومختبرات الاختبار، والموظفين المؤهلين. وبمجرد أن يتركز عدد كافٍ من الشركات في منطقة ما، تنخفض تكاليف المعاملات، وتزداد احتمالية إنشاء المزيد من الشركات عملياتها.
تستفيد ولاية ماهاراشترا من هذا التأثير المُعزز ذاتيًا. فهي تجمع بين أسواق مبيعات رئيسية، ومراكز صناعية راسخة، وخبرة الموردين، وموانئ، وقوى عاملة ماهرة. يوفر الممر المحيط بمدن بونه ومومباي وناشيك وأورانجاباد/سامباجينجار والمنطقة الصناعية في بيدكين للشركات فرصة الاستفادة من الشبكات القائمة مع تطوير مجالات جديدة في الوقت نفسه. ويُعد إنشاء مصنع كبير للمركبات بمثابة ركيزة أساسية في هذه العملية، إذ يُحسّن من آفاق استخدام الطاقة الإنتاجية على المدى الطويل للموردين، ويُقلل من مخاطر فشل المصنع الجديد في توليد طلبات محلية كافية.
تتبع ولاية أندرا براديش ومنطقة سري سيتي الصناعية نموذجًا مشابهًا في الجنوب. تقع المنطقة على مقربة من منطقة تشيناي الكبرى، إحدى أهم مراكز صناعة السيارات والتصدير في الهند. يمكن للشركات الاستفادة من شبكة الموانئ القائمة، والموردين، والعمالة دون تكبد التكاليف الباهظة للمواقع المتميزة. من جهة أخرى، تعتمد ولاية أوتار براديش على عدد سكانها الهائل وقاعدة عملائها الكبيرة، وتوسع شبكة الطرق السريعة، ومراكز الخدمات اللوجستية الجديدة، وقربها من العاصمة. أما ولاية راجستان، مع نيمرانا، فتُوفر موقعًا استراتيجيًا في الممر الصناعي بين دلهي ومومباي، ما يجعلها جذابة للمصنعين الذين يخدمون شمال الهند أو الراغبين في الاستحواذ على منشآت صناعية قائمة.
تُعدّ هذه المنافسة الفيدرالية عنصرًا أساسيًا في نموذج الاستثمار الهندي. تتنافس الولايات على الأراضي والبنية التحتية والحوافز الضريبية وتسريع إجراءات الترخيص والدعم القطاعي. يُتيح هذا للمستثمرين قوة تفاوضية، ولكنه يزيد أيضًا من التعقيد. فالهند ليست منطقة متجانسة، إذ تتباين أسعار الكهرباء وإمكانية الوصول إلى الأراضي وقوانين العمل وسرعة إصدار التراخيص وتوافر المياه وتكاليف الخدمات اللوجستية والخبرات الإدارية تباينًا كبيرًا. لذا، يجب تحليل قرار اختيار الموقع الأمثل على مستوى الولاية، ومستوى المنطقة الصناعية، ومستوى مجموعة العملاء المحددة.
تراهن شركة بول على الموجة الاستهلاكية القادمة في الهند
يُوسّع مصنع شركة "بول" المُزمع إنشاؤه في ولاية أوتار براديش نطاق أعمالها ليشمل قطاعات أخرى غير قطاع السيارات. وتدير الشركة حاليًا مصانع في تالوجا بولاية ماهاراشترا، وسري سيتي بولاية أندرا براديش. والآن، تُخطط الشركة لإنشاء مصنع جديد لعلب المشروبات بخطّي إنتاج، ومن المُقرر أن يبدأ تشغيله في عام 2029. وستُشكّل هذه المواقع الثلاثة معًا شبكة جغرافية تُلبّي احتياجات غرب وجنوب وشمال الهند بشكل أفضل.
يستجيب هذا الاستثمار لطلب مختلف عن مشاريع صناعة السيارات، ولكنه يستند إلى نفس المنطق الاقتصادي الأساسي. تتميز علب الألمنيوم بحجم نقل كبير مقارنة بقيمتها. وتؤدي المسافات الطويلة إلى زيادة تكاليف التوصيل والحاجة إلى مخزون احتياطي. يساهم إنشاء شبكة إقليمية من المصانع في خفض تكاليف الشحن، وتقصير أوقات التسليم، وتقليل مخاطر عدم تلبية احتياجات العملاء بشكل كافٍ خلال فترات ذروة الطلب. ولأن المصنع الجديد مصمم ليتم تمويله من خلال عقود العملاء، فهو أقل عرضة للمخاطر من مجرد توسيع الطاقة الإنتاجية تحسباً للطلب المستقبلي.
منذ دخولها السوق الهندية عام ٢٠١٦، وسّعت شركة "بال" نطاق أعمالها تدريجيًا. تُزوّد الشركة علامات تجارية عالمية ومحلية رائدة في مجال المشروبات بعلب بأشكال متنوعة. ويُعزى هذا التوسع إلى توقعات نمو سوق التغليف الهندي ليس فقط من حيث الحجم، بل أيضًا من حيث التغيرات الهيكلية. إذ تتطلب الشركات المصنعة للعلامات التجارية معايير جودة موحدة، وإنتاجًا موثوقًا بكميات كبيرة، وأسطحًا قابلة للطباعة، ومواد قابلة لإعادة التدوير. كما يتميز الألمنيوم بقابليته العالية لإعادة التدوير. مع ذلك، فإن الفائدة البيئية الفعلية تعتمد على أنظمة الجمع، ومعدلات إعادة التدوير، ومصادر الطاقة، ودورات المواد. لذا، لا يُعدّ أي مصنع جديد مستدامًا تلقائيًا، بل يجب دمجه في بنية تحتية فعّالة لإعادة التدوير.
يُظهر اختيار موقع في ولاية أوتار براديش أن شمال الهند يلحق بركب التطور الصناعي. فالولاية ليست مجرد سوق نهائي ضخم، بل تشهد أيضًا توسعًا في ممراتها التصنيعية واللوجستية. بالنسبة لشركة "بال"، يُحسّن الموقع الثالث من وصولها إلى معظم الولايات الهندية، مما يقلل الاعتماد على المصانع الفردية ويخلق فائضًا في الإنتاج. في بلدٍ يتميز بمسافات شاسعة، وأنماط طلب متفاوتة إقليميًا، واختناقات في البنية التحتية بين الحين والآخر، قد تكون شبكة الإنتاج الموزعة أكثر فعالية من الناحية الاقتصادية من مصنع مركزي واحد ضخم.
تصبح الأعمال الموجودة اختصاراً استراتيجياً
لا تبدأ جميع التوسعات الصناعية في مواقع جديدة تمامًا. يُبرز استحواذ شركة جايبور كابيتال على مصنع إنتاج الأدوات الصحية التابع لشركة غلوبال سيراميكس في نيمرانا أهمية ما يُعرف باستراتيجيات تطوير المواقع القائمة. فقد تم نقل الموقع الصناعي ومباني المصنع والآلات وغيرها من الأصول التشغيلية. وسيستمر الإنتاج تحت مظلة منصة ميلوزو ليفينغ لحلول الحمامات والمعيشة. وهذا يعني أن المنشأة القائمة لن تُغلق، بل ستُستخدم كأساس لتوسيع الطاقة الإنتاجية وتطوير المنتجات وإقامة شراكات جديدة.
يمتد الموقع على مساحة تقارب 20 فدانًا، أي ما يزيد قليلًا عن ثمانية هكتارات، ويضم مساحة مبنية تبلغ حوالي 900 ألف قدم مربع. يبلغ الإنتاج الحالي حوالي 62 طنًا، ويمكن مضاعفته، وفقًا للشركة، إلى 124 طنًا خلال 30 إلى 60 يومًا. سبق للمنشأة أن أنتجت الأدوات الصحية تحت علاماتها التجارية الخاصة، بالإضافة إلى عملها كمصنّع متعاقد مع علامات تجارية هندية وعالمية. وبذلك، يمكن الاستمرار في إنتاج المنتجات الحالية والحفاظ على علاقات العملاء، بينما يفتح هيكل الملكية الجديد أسواقًا إضافية.
من الناحية الاقتصادية، يوفر الاستحواذ مزايا عديدة. فالمصنع القائم يقلل بشكل كبير من وقت بدء الإنتاج، إذ تتوفر الأرض والمباني وتقنيات الحرق والتشكيل وعلاقات الموردين والموظفين ذوي الخبرة. وهذا يقلل من مخاطر المشروع مقارنةً بالبناء الجديد، الذي قد تستغرق إجراءات الترخيص والإنشاء والتشغيل والبدء التشغيلي فيه عدة سنوات. في الوقت نفسه، هناك خطر وراثة معدات قديمة أو تصميمات غير فعالة أو التزامات بيئية وصيانة خفية. لذلك، من الأهمية بمكان التأكد من أن سعر الشراء يعكس بشكل كافٍ التحديثات اللازمة والمخاطر التشغيلية.
تُقدّم الهند منظورًا مزدوجًا لسوق الأدوات الصحية. فالسوق المحلية تشهد نموًا متزايدًا بفضل التوسع الحضري، والإنشاءات الجديدة، والتجديدات، وقطاع الفنادق، والبنية التحتية العامة. وفي الوقت نفسه، يُمكن لمصنعٍ مُنافس أن يُلبّي احتياجات العملاء في الشرق الأوسط وجنوب شرق آسيا وأفريقيا. وهذا يُحوّل نموذج العمل من علامة تجارية وطنية بحتة إلى منصة مُتكاملة تجمع بين الإنتاج الداخلي، والتصنيع التعاقدي، والتصدير. ويُمكن أن يكون شريك الإنتاج الهندي خيارًا جذابًا للغاية للعلامات التجارية العالمية متوسطة الحجم إذا كان قادرًا على توفير التصميم، والجودة المُتّسقة، وقابلية التوسع، ومواعيد التسليم الموثوقة.
خبرتنا في آسيا في مجال تطوير الأعمال والمبيعات والتسويق

خبرتنا في آسيا في مجال تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
السياسة الصناعية والإنتاجية في الهند: الفرص والتحديات
السياسة الصناعية تخلق رأس المال، لكنها لا تخلق الإنتاجية
تدعم الحكومة الهندية بناء المصانع من خلال حوافز مرتبطة بالإنتاج، وبرامج البنية التحتية، وتشجيع الاستثمار، ونظام مفتوح إلى حد كبير أمام رأس المال الأجنبي. في العديد من القطاعات الصناعية، يُمكن الاستثمار الأجنبي المباشر بنسبة تصل إلى 100% عبر عملية موافقة تلقائية؛ مع وجود قيود على المستثمرين من الدول المجاورة. لا تقتصر السياسة الأساسية على تسهيل تدفقات رأس المال فحسب، بل تشمل أيضاً مكافأة الإنتاج، وتوفير فرص العمل، وزيادة الصادرات، وتعزيز القيمة المحلية.
تغطي برامج الحوافز المرتبطة بالإنتاج 14 قطاعًا استراتيجيًا. وبحلول نهاية مارس 2026، تمت الموافقة على 892 طلبًا. وتجاوزت الاستثمارات الفعلية التي حفزتها هذه البرامج 2.40 تريليون روبية، وتجاوز الإنتاج والمبيعات المعلنة 22.66 تريليون روبية، وتجاوزت الصادرات 15.2 تريليون روبية. وتشير التقديرات إلى أن هذه البرامج قد دعمت ما مجموعه حوالي 1.415 مليون وظيفة مباشرة وغير مباشرة، بما في ذلك حوالي 840 ألف وظيفة مباشرة. وبحلول نهاية يونيو 2026، ارتفعت الاستثمارات التراكمية إلى حوالي 2.58 تريليون روبية، وفقًا لبيانات أحدث.
تُظهر هذه الأرقام أن السياسة الصناعية قادرة على التأثير في قرارات القطاع الخاص. مع ذلك، فهي لا تُثبت أن كل إنتاج مدعوم سيكون قادرًا على المنافسة دوليًا دون دعم. يمكن لحوافز الإنتاج أن تُخفّض عتبات الاستثمار وتُسرّع وفورات الحجم. ولكن، إذا ظلّ ضعف الموردين المحليين، والبحث العلمي، وصناعة الأدوات، وتنمية المهارات، فهناك خطر من اعتماد التجميع النهائي المدعوم على الدعم مع قيمة محلية محدودة. لذا، لا ينبغي قياس النجاح بحجم الاستثمار أو إجمالي المبيعات فحسب، بل أيضًا بالإنتاجية، والقدرة التصديرية، والمشتريات المحلية، والخبرة الفنية، والقدرة على الإنتاج بربحية بعد انتهاء الحوافز.
يُعدّ التوقيت عاملاً حاسماً أيضاً. فمشروع مصنع يبدأ إنتاجه في عام ٢٠٢٩ يُصمّم بناءً على افتراضات الطلب والتكلفة التي تمتد لسنوات عديدة في المستقبل. ورغم أهمية الدعم الحكومي، تحتاج الشركات أيضاً إلى لوائح تنظيمية موثوقة، وتعريفات جمركية قابلة للتنبؤ، ومعايير فنية مستقرة، ووضوح قانوني. فالتغييرات المتكررة قد تُضعف قيمة الحوافز. وتكون السياسة الصناعية أكثر فعالية عندما لا تحمي الاستثمارات الفردية بشكل دائم، بل تُزيل المعوقات وتُعزز المنافسة.
تساهم البنية التحتية في خفض التكاليف، لكنها تظل تشكل عائقاً
استثمرت الهند بكثافة في الطرق والسكك الحديدية والموانئ والمطارات والمجمعات الصناعية والإدارة الرقمية في السنوات الأخيرة. وتشير دراسة حكومية حديثة إلى أن تكاليف الخدمات اللوجستية لعام 2023/2024 تُقدّر بنحو 7.97% من الناتج المحلي الإجمالي، أو 9.09% من إنتاج القطاعات غير الخدمية. ويُعادل هذا المبلغ حوالي 24.01 تريليون روبية. وتُعدّ هذه الأرقام أقل من العديد من التقديرات القديمة، والتي غالباً ما تكون عامة، ما يُشير إلى تقدّم ملموس.
أما بالنسبة للشركات الفردية، فإن المتوسط الوطني ليس ذا دلالة كبيرة. ما يهم هو تكاليف سلسلة التوريد الخاصة بكل شركة: المسافة إلى العميل، وإمكانية الوصول إلى الموانئ، وموثوقية الشحن بالسكك الحديدية، ورسوم الطرق، وتكاليف الرحلات الفارغة، وأوقات المناولة، ومتطلبات نقل البضائع المبردة أو الخطرة، وجودة التوصيل النهائي. يختلف الوضع اللوجستي لمصنع مصدات السيارات عن مصنع الصمامات. تتطلب قطع البلاستيك الضخمة قربًا من العميل، بينما يمكن نقل وتصدير القطع الدقيقة الصغيرة لمسافات أطول.
تُعدّ الطاقة والمياه من العوامل الحاسمة أيضاً. تختلف أنماط استهلاك الطاقة في آلات حقن القوالب الحديثة، وورش الطلاء، ومرافق تشكيل المعادن، وأفران السيراميك اختلافاً كبيراً. يمكن للألواح الشمسية المثبتة على أسطح المصانع أن تُخفّض تكاليف الكهرباء والانبعاثات، لكنها لا تُغني تلقائياً عن إمداد طاقة مستقر على مدار الساعة. تحتاج الشركات إلى الوصول إلى شبكة الكهرباء، وأنظمة احتياطية، وتخزين الطاقة، أو طاقة متجددة مضمونة بموجب عقود. في المناطق التي تعاني من ندرة المياه، قد يُشكّل استهلاك الطاقة في عمليات الطلاء والتبريد وصناعة السيراميك الصحي خطراً على اختيار الموقع والحصول على التراخيص.
لذا، لا تتحدد جودة المنطقة الصناعية فقط بانخفاض سعر الأرض. فالموقع يصبح تنافسيًا حقًا عندما يجمع بين مصادر طاقة ومياه ومعالجة مياه الصرف الصحي الموثوقة، وشبكة بيانات متطورة، وفريق إطفاء تابع للشركة، وخدمات التخليص الجمركي، ووحدات سكنية، وفرص تدريب، وشبكة مواصلات موثوقة. وهنا تحديدًا يُحسم مصير المشروع، سواءً بالبقاء ضمن الجدول الزمني المحدد أو بارتفاع تكلفته نتيجةً للعديد من أوجه القصور الصغيرة.
لا يحل التشغيل الآلي محل مسألة المؤهلات
يُساهم قطاع التصنيع بنحو 16 إلى 17 بالمئة من الناتج الاقتصادي للهند، ويُوظّف أكثر من 27 مليون شخص. ونظرًا لحجم السكان في سن العمل، فإن هذا لا يكفي لتلبية الطلب على الوظائف الإنتاجية الرسمية. ولذلك، فإن الموجة الجديدة من بناء المصانع لها أهمية اقتصادية كلية تتجاوز الاستثمار والإيرادات الضريبية، إذ تُتيح نقل العمال من وظائف أقل إنتاجية إلى عمليات صناعية أكثر حداثة.
في الوقت نفسه، تتميز المصانع الجديدة بمستوى عالٍ من الأتمتة مقارنةً بالأجيال السابقة. فأنظمة النقل ذاتية القيادة، وتخطيط الإنتاج الرقمي، ومراقبة الجودة الشبكية، والروبوتات التعاونية، تُقلل من عدد المهام البسيطة. تُعدّ الوظائف المُخطط لها في مصنع تويودا غوسي، والبالغ عددها حوالي 570 وظيفة، مهمة، لكنها تُمثل استثمارًا كبيرًا ومستوى عالٍ من الأتمتة. ولذلك، لن يقتصر أثر التوظيف الرئيسي على المصنع نفسه فحسب، بل سيمتدّ ليشمل الموردين، وشركات الخدمات اللوجستية، وشركات الصيانة، وشركات الإنشاءات، ومقدمي الخدمات المحليين.
بالنسبة للهند، لا يُعدّ هذا حجةً ضدّ الأتمتة. فبدون جودة متسقة، وتحكّم دقيق في العمليات، وإنتاجية عالية، لا تستطيع المصانع تلبية متطلبات العملاء العالميين أو التصدير بشكل مستدام. يكمن التحدي في تدريب العمال على مهام أكثر تطلبًا: تشغيل الآلات، والروبوتات، وتغيير الأدوات، والصيانة، والطلاء، وضمان الجودة، وتحليل البيانات، والسلامة المهنية، وإدارة الطاقة. يجب على الشركات والمدارس المهنية والولايات تطوير نماذج تدريبية تواكب وتيرة التوسع في القدرات الإنتاجية.
يُقدّر صندوق النقد الدولي أن تهيئة بيئة عمل أكثر ملاءمة للابتكار وتخفيف العوائق أمام الأعمال التجارية من شأنهما رفع نمو إنتاجية الهند بنسبة تقارب 40%. ويُبيّن هذا الرقم أن المرحلة التالية من التنمية لا تعتمد على ساعات العمل الإضافية بقدر اعتمادها على تحسين التنظيم، وتبني التكنولوجيا، وديناميكية الأعمال. ويمكن للمصانع الجديدة أن تُصبح مراكزَ للتعلم، شريطة أن تُدمج المعرفة محلياً ولا تقتصر على المقرات الرئيسية الأجنبية.
تحدد التوطين القيمة الاقتصادية
بلغت إيرادات قطاع موردي السيارات في الهند حوالي 7.6 تريليون روبية، أو 85.9 مليار دولار أمريكي، في السنة المالية 2025/2026، مسجلةً نموًا بنسبة 12.7%. وارتفعت عمليات التسليم لمصنعي السيارات بنسبة 16.3%، بينما بلغت الصادرات حوالي 24 مليار دولار أمريكي. وعلى الرغم من المخاطر الجيوسياسية، كان من المتوقع أن يشهد القطاع نموًا إضافيًا بنسبة تتراوح بين 8 و10% خلال السنة المالية 2026/2027.
هذا التطور ملحوظ، لكن التجارة الخارجية لا تزال تتسم بالاعتماد المتبادل. ففي النصف الأول من العام المالي 2025/2026، ارتفعت صادرات مكونات المركبات بنسبة 9.3% لتصل إلى 12.1 مليار دولار أمريكي. وفي الوقت نفسه، نمت الواردات بنسبة 12.5% تقريبًا لتصل إلى 12.3 مليار دولار أمريكي، مما أسفر عن عجز تجاري طفيف. ولذلك، لا تزال الصناعة المتنامية بحاجة إلى استيراد الإلكترونيات والمواد المتخصصة والآلات والأدوات الدقيقة وغيرها من المنتجات الوسيطة.
لذا، تعتمد الفوائد الاقتصادية للمصانع الأجنبية اعتمادًا كبيرًا على التوريد المحلي. فإذا اقتصر الأمر على تجميع المكونات المستوردة، ستبقى فرص العمل والقاعدة الضريبية ونقل المعرفة محدودة. أما إذا تم توريد صناعة القوالب، وحبيبات البلاستيك، والأجزاء المعدنية، والمنسوجات، والإلكترونيات، والبرمجيات، والصيانة، والتطوير من الهند، فسيتم إنشاء سلاسل قيمة أعمق. مع ذلك، لا ينبغي فرض التوطين من خلال حصص صارمة إذا كانت الجودة المحلية وقابلية التوسع لا تزالان غير كافيتين. وإلا، سترتفع التكاليف، وستتأثر القدرة التنافسية الدولية سلبًا.
يجمع النهج الأمثل بين التوطين التدريجي وتطوير الموردين. بإمكان الشركات الكبرى تدقيق الموردين الهنود، وتعميم المعايير الفنية، والالتزام بحجم مشتريات طويل الأجل، وتقديم الدعم في مجال الأتمتة وإدارة الجودة. في الوقت نفسه، ينبغي عليها إنشاء مصادر توريد متعددة حتى لا يحل الاعتماد المحلي محل الاعتماد السابق على الاستيراد. يمثل هذا سوقًا هامًا لمصنعي الآلات الألمان، وموردي الأتمتة، ومقدمي الخدمات الصناعية: فالمصانع نفسها، ومورديها أيضًا، يحتاجون إلى المعدات والبرمجيات ومرافق الاختبار وتدابير كفاءة الطاقة والتدريب المستمر.
تُغيّر التنقلية الكهربائية الفائزين في هذه الطفرة
يشهد سوق السيارات الهندي نموًا، لكن توجهاته التكنولوجية لا تزال غير واضحة. ستستمر محركات الاحتراق الداخلي في لعب دور محوري لفترة طويلة، لا سيما في الدراجات النارية والمركبات التجارية وسيارات الركاب ذات الأسعار التنافسية. في الوقت نفسه، تتزايد تسجيلات السيارات الكهربائية، بينما تكتسب السيارات الهجينة أهمية متزايدة. لذا، يتعين على الموردين الاستثمار دون معرفة مؤكدة بمزيج أنظمة الدفع المستقبلي.
تُعدّ شركة نيتان مُعرّضةً لهذا الخطر بشكلٍ خاص، لأنّ صمامات المحرك مرتبطةٌ ارتباطًا مباشرًا بمحرك الاحتراق الداخلي. قد يظلّ توسيع الطاقة الإنتاجية المُخطّط له مُربحًا إذا شهدت الهند فترة انتقالية أطول، وإذا كانت المصانع تُزوّد أسواق التصدير أيضًا. مع ذلك، يجب على الشركة التخطيط بعناية لفترات الاستهلاك، واستغلال الطاقة الإنتاجية، والمرونة التكنولوجية. لا ينبغي أن يستند بدء تشغيل مصنع في عام 2027 إلى افتراض أنّ نسب نظام القيادة الحالية ستبقى دون تغيير حتى أربعينيات القرن الحالي.
تتميز منتجات الموردين الآخرين بتوازنها المحايد فيما يتعلق بنظام الدفع. فالمقاعد والمصدات ولوحات العدادات والوسائد الهوائية وعجلة القيادة ضرورية في كل من سيارات محركات الاحتراق الداخلي والسيارات الكهربائية. وتستفيد هذه المنتجات من زيادة مبيعات السيارات وارتفاع مستويات التجهيزات، بغض النظر عن نوع المحرك. مع ذلك، تُحدث السيارات الكهربائية تغييرات في تصميمها، ومتطلبات وزنها، ومفاهيمها الداخلية، وتكاملها الإلكتروني. وقد يفوت المصنّعون الذين يعتمدون على المكونات الموجودة فقط فرصة الاستفادة من القفزة التكنولوجية القادمة.
لذا، لا تكمن الفرصة الصناعية للهند في مجرد إعادة إنتاج المنتجات القائمة، بل يمكن للسوق أن يصبح قاعدة لتطوير حلول فعّالة من حيث التكلفة، ومتينة، وموفرة للطاقة. وتشمل هذه الحلول المواد خفيفة الوزن، وتكامل البرمجيات، وإدارة البطاريات، وإلكترونيات الطاقة، والأنظمة الحرارية، ومفاهيم التنقل الجديدة. وتجني الشركات الأجنبية التي تُنمّي خبراتها التطويرية محلياً أكثر من مجرد خفض تكاليف الإنتاج، إذ تتعلم تصميم منتجات تلبي احتياجات الأسواق سريعة النمو والحساسة للأسعار.
تكمن المخاطر في التنفيذ وفي القدرة الإنتاجية الزائدة
لا ينبغي أن يحجب الزخم الاستثماري الإيجابي حقيقة أن بناء المصانع في الهند لا يزال يمثل تحديًا. فقد يتأخر الحصول على الأراضي بسبب مشاكل الملكية والتعويضات والمصالح المحلية. وتتوزع التصاريح على مستويات إدارية متعددة. كما يجب توضيح اللوائح البيئية وحقوق المياه وتوصيلات الكهرباء والطرق المؤدية إلى المصانع في وقت مبكر. حتى المشاريع التي تم الإعلان عنها جيدًا قد تفشل خلال مرحلة التشغيل الأولي بسبب نقص العمالة الماهرة أو عدم جودة الموردين أو تأخر وصول الأدوات.
ثمة خطر آخر يتمثل في فائض الطاقة الإنتاجية. فإذا سعى العديد من الموردين في آن واحد إلى تحقيق معدلات نمو عالية، فقد يتجاوز العرض الطلب الفعلي. وتُعد المنتجات القياسية ذات التكاليف الثابتة المرتفعة أكثر عرضةً لهذا الخطر. ثم تؤدي المنافسة السعرية إلى تقليص هوامش الربح قبل أن تعمل المصانع بكامل طاقتها. ولذلك، تُعد عقود العملاء والتزامات المنصات وسيناريوهات حجم الإنتاج الواقعية أكثر أهمية من التوقعات السوقية المتفائلة.
تؤثر تقلبات العملة في كلا الاتجاهين. فضعف الروبية قد يُعزز القدرة التنافسية للصادرات، ولكنه يزيد من تكلفة استيراد الآلات والمواد الخام والمكونات. وإذا مُوّلت الاستثمارات بالين أو الدولار أو اليورو، بينما تُحقق الإيرادات بشكل أساسي بالروبية، فإن ذلك يُضيف مخاطر إضافية. لذا، تحتاج الشركات إلى هيكل تمويل ومشتريات يوفر تحوطًا طبيعيًا، بدلًا من الاعتماد على أسعار صرف مواتية بشكل دائم.
من الناحية الجيوسياسية، تستفيد الهند من تنويع سلاسل التوريد العالمية. مع ذلك، لا يعني هذا أن الشركات ستحل محل الصين تمامًا. فالصين لا تزال تمتلك شبكات توريد كثيفة للغاية، وقدرات بنية تحتية ضخمة، ومستوى عالٍ من التكامل الرأسي. بالنسبة للعديد من الشركات، تُعدّ الهند ركيزة إضافية، وليست بديلًا كاملًا. أولئك الذين ينظرون إلى الهند كضمانة سياسية فقط يقللون من شأن ديناميكيات سوقها، ويُبالغون في تقدير إمكاناتها التصديرية على المدى القصير.
تتحول الاستدامة من مجرد حجة إعلانية إلى مسألة تتعلق بالتكلفة
تُصمَّم المصانع الجديدة بشكل متزايد باستخدام الألواح الشمسية، والآلات الكهربائية، وتدابير ترشيد استهلاك المواد، وإدارة الاستهلاك الرقمي. ويعود ذلك إلى عوامل بيئية واقتصادية على حد سواء. فأسعار الطاقة، ومتطلبات انبعاثات ثاني أكسيد الكربون من العملاء الدوليين، والتزامات الإبلاغ، وشروط التمويل، تجعل من استهلاك الموارد عاملاً مهماً في التكلفة. ويُعدّ المصنع الموفر للطاقة أقل عرضةً لارتفاع الأسعار، ويمكنه تقديم منتجات ذات انبعاثات أقل.
مع ذلك، يعتمد التأثير على التفاصيل. فآلة حقن القوالب الكهربائية توفر الطاقة وتعمل بدقة أكبر من الأنظمة الهيدروليكية. كما يمكن لورشة طلاء حديثة أن تقلل من هدر المواد والانبعاثات. وتُحسّن مركبات النقل ذاتية القيادة المسارات الداخلية. وتُقلل الألواح الشمسية من استهلاك الكهرباء من الشبكة في أوقات معينة من اليوم. لا يضمن أي من هذه العناصر بمفرده إنتاجًا مستدامًا. تشمل العوامل الحاسمة استغلال الطاقة الإنتاجية، ومزيج الطاقة، ومعدلات الرفض، واستهلاك المياه، وإدارة المواد الكيميائية، وإعادة التدوير، وعمر المنتج.
تُعدّ عملية الحرق عنصراً أساسياً في إنتاج الأدوات الصحية. فمضاعفة الطاقة الإنتاجية دون استخدام أفران أكثر كفاءة من شأنها أن تزيد استهلاك الطاقة والانبعاثات بشكل متناسب تقريباً. أما بالنسبة لتغليف الألمنيوم، فتُعدّ نسبة المواد المُعاد تدويرها ذات أهمية بالغة، نظراً لأن إنتاج الألمنيوم الأولي يستهلك كميات كبيرة من الطاقة. وفي صناعة السيارات، يُحدّد اختيار المواد ووزنها وقابليتها لإعادة التدوير البصمة البيئية. وبذلك، تُصبح الاستدامة تحدياً هندسياً، وليست مجرد إجراء شكلي.
يمثل هذا فرصةً سانحةً للهند. فالمصانع الجديدة قد تكون أكثر كفاءةً من المصانع القديمة في الدول الصناعية المتقدمة. وإذا ما تم دمج الطاقات المتجددة، وتصميم العمليات الحديثة، والاقتصاد الدائري منذ البداية، فلن تضطر البلاد إلى تكرار كل مرحلة من مراحل التنمية التاريخية. في المقابل، إذا ما غابت استقرار الشبكة الكهربائية، وبنية إعادة التدوير التحتية، والضوابط البيئية، فهناك خطر من نقل الإنتاج كثيف الاستهلاك للطاقة والموارد دون أن يصاحب ذلك أي تحديث.
ماذا يعني ازدهار المصانع للشركات الأوروبية؟
بالنسبة للشركات الأوروبية والألمانية، يتيح التصنيع في الهند ثلاثة أدوار متميزة. أولاً، يمكن للمصنّعين الإنتاج بأنفسهم إذا كان السوق المحلي يوفر إمكانية التوسع الكافية. ثانياً، يمكن لشركات تصنيع الآلات، وموردي البرمجيات، والمتخصصين في الأتمتة، وشركات الطاقة، والاستشارات التقنية تجهيز المصانع الجديدة. ثالثاً، يمكن للموردين متوسطي الحجم إقامة شراكات مع الشركات الهندية للتصنيع محلياً أو لخدمة الأسواق الإقليمية.
لا ينبغي أن يعتمد دخول السوق على الأجور المنخفضة فقط. فتكاليف العمالة غالباً ما تمثل جزءاً محدوداً من التكاليف الإجمالية للأنظمة الآلية. والأهم من ذلك، قرب العملاء، وتوافر النظام، ومعدلات الهدر، والطاقة، والخدمات اللوجستية، والتمويل، والضرائب، وجودة الموردين، وجهود الإدارة. والمعيار المناسب ليس الأجر بالساعة، بل التكلفة الإجمالية لمنتج عالي الجودة للعميل.
يتطلب الاختيار بين المشاريع الجديدة، والمشاريع القائمة، والمشاريع المشتركة، قرارًا دقيقًا. يوفر البناء الجديد عمليات مُحسّنة، ومعايير استدامة حديثة، وسيطرة كاملة، ولكنه يستغرق وقتًا. يُسرّع الاستحواذ الوصول إلى السوق، ولكنه قد ينطوي على مشكلات تقنية قديمة. يُسهّل المشروع المشترك بناء العلاقات، وتوظيف الكفاءات، والتوريد المحلي، ولكنه يُنشئ حوكمة وتضاربًا في المصالح. يُظهر مثال نيمرانا سرعة نهج المشاريع القائمة؛ بينما تُبيّن المشاريع في بيدكين وأوتار براديش النطاق الاستراتيجي للمشاريع الجديدة المُصممة خصيصًا.
ستنجح الشركات التي لا تنظر إلى الهند كمجرد موقع إنتاج موسع. فالقيادة المحلية، وتكييف المنتجات، والمشتريات، والتطوير، وسرعة اتخاذ القرارات، كلها عناصر أساسية للاستجابة لمتطلبات السوق المتنوعة. كما أن خطة التوسع التدريجي متعددة السنوات لا تقل أهمية. فالأرض والبناء والآلات ليست سوى الجزء الظاهر، أما النجاح الحقيقي فيتمثل في تأهيل الموردين، وتطوير القيادة، والعلاقات الحكومية، وثقافة العمل، واكتساب العملاء.
يبدأ الاختبار الصناعي للهند بعد حفل وضع حجر الأساس
تُرسل المصانع الجديدة لموردي السيارات، ومصنعي التغليف، ومنتجي مواد البناء، إشارةً قوية. فهي تُظهر أن الشركات لم تعد تكتفي بمراقبة السوق الهندية، بل تعمل بنشاط على بناء قدراتها للنصف الثاني من هذا العقد. ويعكس بدء الإنتاج في عامي 2027 و2029 توقعات طويلة الأجل بشأن مبيعات السيارات، والاستهلاك، والتوسع الحضري، وسلاسل التوريد الإقليمية. ومن اللافت للنظر بشكل خاص أن العديد من المشاريع مرتبطة بعملاء محددين، أو تجمعات صناعية قائمة، أو قطاعات مبيعات تشهد نموًا متزايدًا.
في الوقت نفسه، لا تزال الفجوة كبيرة بين إعلانات الاستثمار والقدرة التنافسية الصناعية. فالمصنع لا يحقق قيمة مستدامة إلا عندما يزيد إنتاجه وفق الجدول الزمني المحدد، ويحقق معايير الجودة، ويطور مورديه، ويدرب موظفيه، ويحافظ على ربحيته دون الحاجة إلى معاملة خاصة دائمة. ولذلك، لا تبدأ المرحلة الحاسمة بحفل وضع حجر الأساس، بل بأولى دفعات الإنتاج، وشكاوى العملاء، وتغييرات النماذج، وجولات خفض التكاليف.
يتمثل التحدي الرئيسي للاقتصاد الهندي في تحويل المصانع الفردية إلى نظام إنتاجي متكامل. ويتطلب ذلك وجود مؤسسات متوسطة الحجم عالية الأداء، وصناعة الأدوات، والبحث العلمي، والتدريب التقني، وبنية تحتية موثوقة، وسوق رأس مال تنافسي. وإذا ما تحقق هذا الهدف، فسيمكن للقطاع الصناعي أن ينمو دون أن تضطر الهند إلى التخلي عن نموذجها الناجح القائم على الخدمات. في الواقع، يعزز كل من الصناعة والخدمات الآخر: فالمصانع تحتاج إلى البرمجيات والخدمات اللوجستية والتمويل والتطوير وتحليل البيانات؛ والخدمات الحديثة بدورها تجذب عملاء صناعيين مستقرين.
لذا، فإنّ المنطق ليس متفائلاً ولا متشككاً. لن تحلّ الهند محلّ الصين كمركز تصنيع شامل على المدى القريب. مع ذلك، فهي تتطوّر لتصبح مركزاً صناعياً ثانياً لا غنى عنه، بقاعدة طلب خاصة بها. هذه الاستقلالية تحديداً هي ما يجعل الموقع أكثر جاذبية من مجرّد خيار احتياطي. أولئك الذين يُؤسّسون شبكة محلية، ومنتجات مناسبة، وسلاسل إمداد متينة في وقت مبكر، يُمكنهم المشاركة في تحوّل هيكلي يمتدّ لسنوات عديدة. في المقابل، من المرجّح أن يفشل أولئك الذين يعتمدون على مزايا التكلفة السريعة أو الشعارات السياسية، نظراً لتعقيد السوق.
إن ازدهار المصانع حقيقة واقعة، ولكنه ليس أمرًا مؤكدًا بعد. إنه يعكس وعدًا اقتصاديًا كبيرًا: بإمكان الهند الجمع بين النمو والتوظيف والتحديث التكنولوجي. ويتوقف ما إذا كان هذا سيؤدي إلى عصر صناعي جديد على الإنتاجية والتنفيذ وخلق القيمة المحلية. وهنا تحديدًا تكمن المنافسة الحقيقية - ليس بين الإعلانات، بل بين المصانع التي تحقق نتائج أفضل باستمرار.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.