الهندسة التجارية الجديدة لبلغاريا: أولئك الذين ينظرون فقط إلى بروكسل يتجاهلون أكبر خطر اقتصادي يواجه صوفيا - وأفضل فرصة لها

Available in 27 languages 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: 30 سبتمبر 2026 / تاريخ التحديث: 30 سبتمبر 2026 - المؤلف: Konrad Wolfenstein
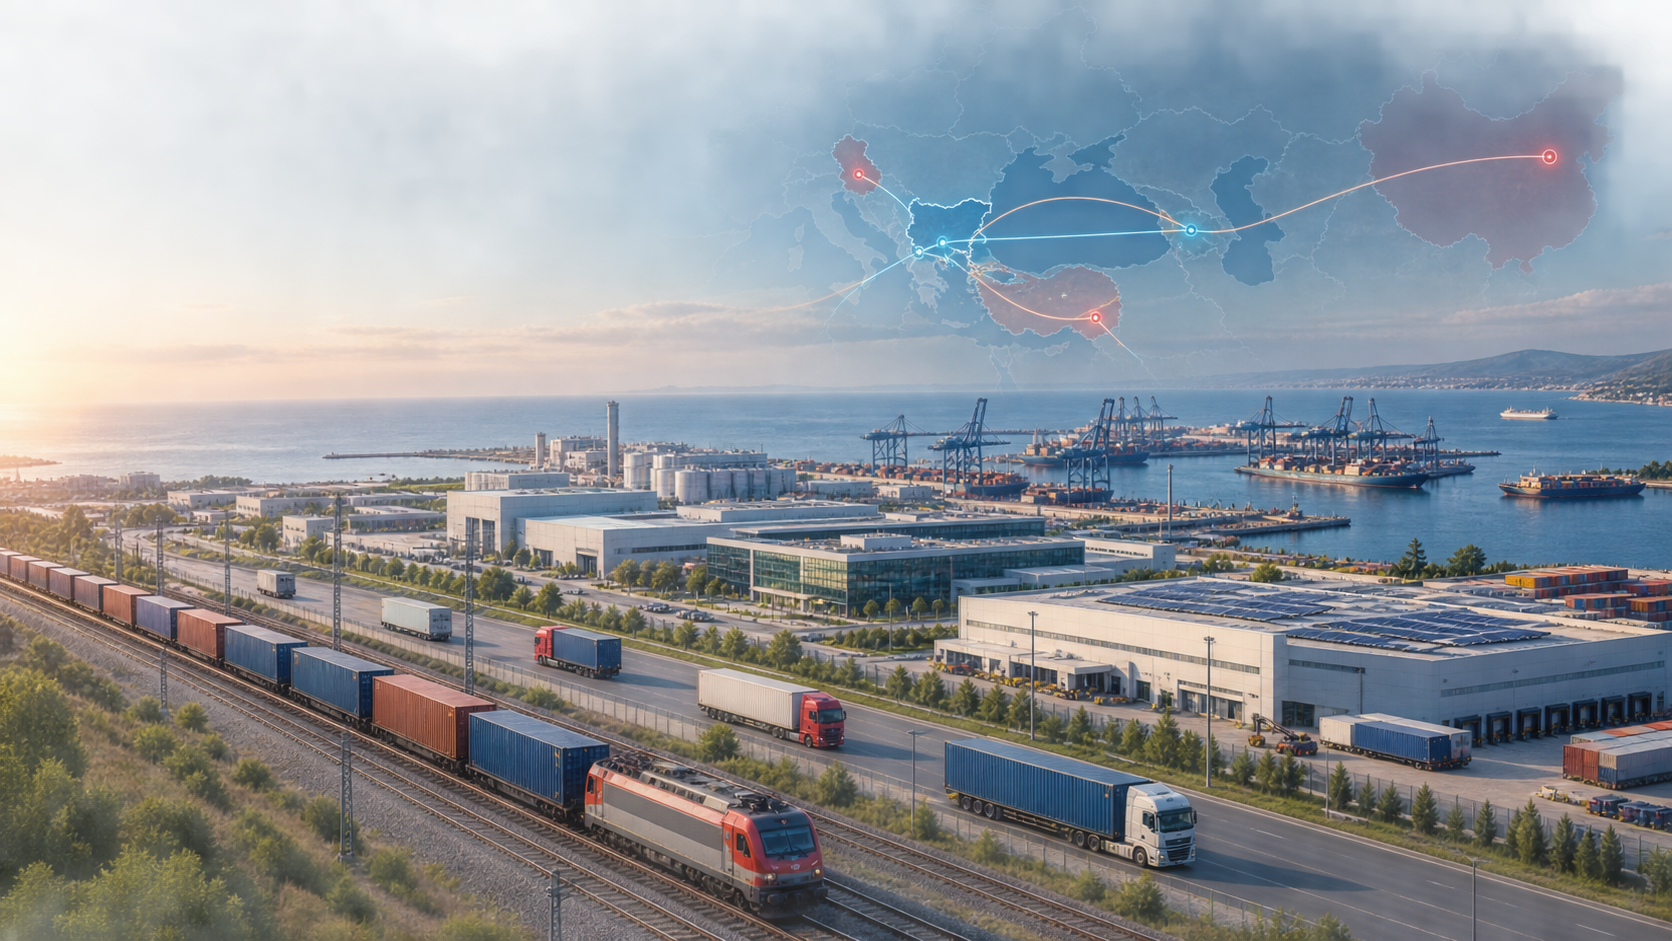
هندسة التجارة الجديدة في بلغاريا: من ينظرون إلى بروكسل فقط يتجاهلون أكبر خطر اقتصادي يواجه صوفيا - وأفضل فرصة لها - صورة إبداعية حول هذا الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
استراتيجيات التجارة في بلغاريا: الفرص والتحديات في البيئة الجيوسياسية الجديدة
التجارة الخارجية لبلغاريا: شراكات استراتيجية مع تركيا والصين وغيرها
من دولة هامشية إلى لاعب تجاري مركزي: التحول الاقتصادي في بلغاريا
يشهد المشهد الاقتصادي في بلغاريا منعطفًا حاسمًا. فبينما كانت تُعتبر تقليديًا عضوًا هامشيًا في الاتحاد الأوروبي، فإن موقعها الجيوسياسي بين أوروبا وغرب البلقان وتركيا ومنطقة بحر قزوين يفتح آفاقًا جديدة للعلاقات التجارية. ولا تُعدّ العلاقات الاقتصادية المعززة مع دول مثل الصين وصربيا وأذربيجان وتركيا مجرد مشاريع دبلوماسية، بل تمثل اللبنات الأساسية لهيكل تجاري جديد محتمل. إلا أن هذه التغيرات تستلزم إعادة تنظيم استراتيجي جوهري لتحويل موقع بلغاريا الجغرافي إلى نموذج أعمال مستدام. ويكمن التحدي في أن تعمل بلغاريا ليس فقط كدولة عبور، بل أيضًا كمركز للخدمات اللوجستية والتصنيعية والتكنولوجية. وفي ظل تزايد اختلال الميزان التجاري، وارتفاع الواردات، وتراجع الصادرات، يتعين على بلغاريا إيجاد سبل جديدة لضمان استقرارها الاقتصادي وقدرتها التنافسية على المدى الطويل. وستعتمد المرحلة التالية من تنميتها الاقتصادية بشكل كبير على مدى قدرة بلغاريا على توظيف هذه العلاقات التجارية الجديدة لخلق قيمة مضافة محليًا، مع تعزيز اندماجها الأوروبي في الوقت نفسه.
من دولة هامشية إلى محور اقتصادي
غالبًا ما يُنظر إلى التجارة الخارجية لبلغاريا من منظور عضويتها في الاتحاد الأوروبي بشكل شبه حصري. وهذا أمر مفهوم، ولكنه تحليل غير مكتمل. فالسوق الموحدة للاتحاد الأوروبي لا تزال الركيزة الاقتصادية للبلاد، إلا أن جزءًا متزايدًا من النقاش الاستراتيجي يدور حول علاقاتها مع تركيا، وغرب البلقان، ومنطقة البحر الأسود، وجنوب القوقاز، والصين. ولا تقتصر أهمية بلغاريا على موقعها في الركن الجنوبي الشرقي من الاتحاد الأوروبي فحسب، بل إنها تقع أيضًا عند ملتقى طرق السوق الأوروبية الموحدة، والصناعة التركية، وأسواق غرب البلقان، وخطوط الطاقة في منطقة بحر قزوين، وشبكات الإنتاج الآسيوية.
يمثل هذا الموقع ميزة اقتصادية، ولكنه ليس نموذجًا تجاريًا بعد. فالجغرافيا في البداية لا تخلق سوى فرص. ولا يمكن تحويل خريطة الموقع إلى قيمة مضافة حقيقية إلا من خلال طرق نقل فعالة، وضوابط حدودية واضحة، وشبكات طاقة موثوقة، ومواقع صناعية تنافسية، وسياسة استثمارية متسقة. ولذلك، تواجه بلغاريا قرارًا استراتيجيًا: إما أن تبقى دولة عبور رئيسية تتدفق عبرها البضائع والطاقة ورؤوس الأموال، أو أن تستغل موقعها لإنشاء مراكز دائمة للخدمات اللوجستية، والتصنيع الصناعي، والخدمات التقنية، والبحث العلمي، ومقرات الأعمال الإقليمية داخل البلاد.
في هذا السياق، لا ينبغي النظر إلى تعزيز العلاقات الاقتصادية مع الصين وصربيا وأذربيجان وتركيا على أنها مشاريع دبلوماسية منفصلة، بل تشكل مجتمعةً أربعة أركان أساسية لهيكل تجاري جديد محتمل. تمثل الصين القدرة الإنتاجية العالمية والتكنولوجيا وسوق مبيعات ضخمة. تربط صربيا بلغاريا بمنطقة غرب البلقان وممرات النقل في أوروبا الوسطى. تُعد أذربيجان شريكًا في مجال الطاقة ومركزًا محوريًا لممر النقل عبر بحر قزوين. أما تركيا فهي جارة مباشرة ومركز صناعي رئيسي ومركز لوجستي، وهي بالفعل من أهم شركاء بلغاريا التجاريين من خارج أوروبا.
لذا، فإن السؤال المحوري ليس ما إذا كان ينبغي لبلغاريا توسيع علاقاتها مع هذه الدول، إذ توجد حجج اقتصادية عديدة تدعم ذلك. بل إن العوامل الحاسمة تكمن في الظروف التي يتم في ظلها هذا التوسع، والقيمة المضافة التي تبقى داخل البلاد، وما إذا كانت هذه العلاقات الجديدة تُكمّل التكامل الأوروبي أم تُنشئ تبعيات جديدة. ويجب أن تجمع الاستراتيجية الناجحة بين الانفتاح وإدارة المخاطر، وتشجيع الاستثمار مع مراعاة المصالح الأمنية، وتحقيق مكاسب تجارية سريعة مع نمو الإنتاجية على المدى الطويل.
التجارة الخارجية تشهد اختلالاً متزايداً
البداية صعبة. في عام 2025، صدّرت بلغاريا سلعًا بقيمة 83.9 مليار ليفا تقريبًا، أي ما يعادل 42.9 مليار يورو. وبالمقارنة مع العام السابق، انخفضت الصادرات بنحو 3.2%. في الوقت نفسه، ارتفعت الواردات بنحو 6.1% لتصل إلى 105.6 مليار ليفا، أو ما يقارب 54 مليار يورو. نتج عن ذلك عجز تجاري بلغ حوالي 21.7 مليار ليفا، أو ما يزيد قليلًا عن 11 مليار يورو. مثّل هذا العجز أكثر من 8% من الناتج الاقتصادي، وبالتالي كان أعلى بكثير من العام السابق.
تُعزى هذه التطورات إلى عدة عوامل. فقد ظل الطلب من الأسواق الأوروبية الرئيسية ضعيفًا، بينما دعم الطلب المحلي البلغاري، وارتفاع الدخول، والإنفاق الحكومي، وزيادة المشتريات، الواردات. وفي الوقت نفسه، يتسم هيكل صادرات بلغاريا جزئيًا بدورية السلع الصناعية، والمواد الخام، والمنتجات نصف المصنعة، والسلع الحساسة للأسعار. فإذا ما ضعفت الصناعة الأوروبية أو انخفضت أسعار الطاقة والسلع الأساسية، فإن ذلك يؤثر سريعًا على القيم الاسمية للصادرات. في المقابل، تستورد البلاد كميات كبيرة من الآلات، والمركبات، والمنتجات الإلكترونية، والمنتجات الكيميائية، والسلع الاستهلاكية ذات القيمة المضافة العالية.
شهدت التجارة مع الاتحاد الأوروبي اتجاهاً سلبياً في عام 2025. فقد انخفضت صادرات السلع إلى دول الاتحاد الأوروبي الأخرى بنسبة 3.8% لتصل إلى أقل من 53.9 مليار ليفا، بينما ارتفعت الواردات من الاتحاد الأوروبي بنسبة 4.5% لتصل إلى حوالي 60.5 مليار ليفا. وظلت ألمانيا ورومانيا وإيطاليا واليونان وفرنسا أهم أسواق التصدير للاتحاد الأوروبي. ويُعدّ التركيز القوي على عدد محدود من الشركاء الأوروبيين فعالاً طالما أن صناعاتهم تشهد نمواً. إلا أنه في ظل ضعف النشاط الاقتصادي في ألمانيا وأوروبا الوسطى، يُصبح هذا التركيز محفوفاً بالمخاطر.
لذا، يُعدّ الانفتاح على شركاء من خارج أوروبا خطوة منطقية. فالتنويع التجاري يُخفف من تقلبات الطلب، ويفتح قنوات شراء جديدة، ويُتيح للشركات البلغارية الوصول إلى أسواق أوسع. مع ذلك، لا يُعالج هذا الانفتاح المشكلة الهيكلية تلقائيًا. فإذا أدت العلاقات التجارية الإضافية في المقام الأول إلى زيادة الواردات، بينما تقتصر الصادرات البلغارية على المواد الخام والمنتجات الزراعية والسلع الوسيطة الأساسية، سيزداد حجم التجارة، لكن ليس بالضرورة أن يزداد حجم القوة الاقتصادية. لذا، يُعدّ تكوين التدفقات التجارية أمرًا بالغ الأهمية.
لذا، فإن النتيجة الأولية تدعو للتأمل: لا تحتاج بلغاريا إلى زيادة حجم التجارة فحسب، بل إلى تحسينها. فزيادة حجم التجارة ليست غاية في حد ذاتها، بل تصبح ذات قيمة اقتصادية فقط عندما تُسهم في رفع الإنتاجية، وتعزيز استثمارات الشركات، وتطوير القدرات التكنولوجية، وتوفير فرص العمل الماهرة، وزيادة القدرة التصديرية. ويجب تقييم العلاقات مع الصين وصربيا وأذربيجان وتركيا بدقة وفقاً لهذا المعيار.
تركيا كجارة صناعية
من بين شركاء بلغاريا التجاريين الأربعة، تُعدّ تركيا الأكثر أهمية اقتصادية مباشرة. يتشارك البلدان حدودًا مشتركة، ويربطهما اتصال وثيق عبر الطرق البرية والسكك الحديدية، ويكمل كل منهما الآخر في العديد من سلاسل القيمة الصناعية. بلغ حجم التبادل التجاري الثنائي حوالي 7.7 مليار يورو في عام 2024، بزيادة تتجاوز 15% مقارنةً بعام 2023. وفي عام 2025، اقترب حجم التبادل التجاري من 9 مليارات يورو، ما يمثل زيادة إضافية تتجاوز 18%. هذا يعني أن التجارة التركية شهدت نموًا ديناميكيًا ملحوظًا، على عكس الاتجاه العام الأضعف في التجارة الخارجية البلغارية.
تُعدّ تركيا بالنسبة لبلغاريا سوقًا تجاريًا وموردًا رئيسيًا في آنٍ واحد. ففي عام 2024، صدّرت بلغاريا سلعًا بقيمة تقارب 2.9 مليار يورو إلى جارتها، بينما استوردت سلعًا بقيمة تقارب 4.8 مليار يورو. وبذلك بلغ العجز التجاري الثنائي حوالي 1.9 مليار يورو. وشكّلت تركيا نحو 6.7% من إجمالي صادرات السلع البلغارية، ما يجعلها من أهم أسواق التصدير البلغارية. ورغم أن هذه النسبة كبيرة، إلا أنها تُظهر أيضًا نموًا أقوى بكثير في الواردات.
تكمن الأسباب في اتساع نطاق الصناعات في الاقتصاد التركي. تتمتع الشركات التركية بقدرة تنافسية عالية في قطاعات المعادن، والآلات، والمعدات الكهربائية، والمنسوجات، والمنتجات الكيميائية، ومواد البناء، والأغذية، وقطع غيار السيارات، والسلع الاستهلاكية. كما يساهم القرب الجغرافي في تقليل أوقات النقل، ويتيح مرونة في الطلب. ولذلك، لا تُعد تركيا بالنسبة للشركات البلغارية مجرد منافس فحسب، بل مورداً هاماً أيضاً للمنتجات الوسيطة ومعدات الإنتاج. وتستفيد الشركات الصغيرة والمتوسطة الحجم بشكل خاص من إمكانية الوصول إلى مصادر التوريد خارج سوق أوروبا الغربية، التي غالباً ما تكون أكثر تكلفة.
في المقابل، تتيح بلغاريا للشركات التركية الوصول إلى السوق الموحدة للاتحاد الأوروبي ومنطقة اليورو وشبكات التوريد والإنتاج الأوروبية. وبحلول نهاية عام 2025، بلغت الاستثمارات التركية المباشرة المسجلة إحصائياً في بلغاريا أكثر من 1.5 مليار يورو. وتختلف التقديرات الأوسع نطاقاً باختلاف التعريف المستخدم. وتنشط الشركات التركية في قطاعات البناء والبنية التحتية وتوريد السيارات والزجاج والألومنيوم والنسيج والأغذية والصناعات الكيميائية. كما تُستثمر في الطاقات المتجددة، بما في ذلك إنشاء طاقات إنتاجية جديدة للوحدات الشمسية والخلايا الكهروضوئية.
لذا، لا يكمن أكبر إمكانات التعاون في مجرد تبادل السلع الجاهزة، بل في شبكات الإنتاج العابرة للحدود. تستطيع المواقع البلغارية التعامل مع مراحل التصنيع كثيفة العمالة أو الطاقة أو المساحة، بينما يساهم الشركاء الأتراك بشبكات صناعية أوسع، وقدرات هندسية، وقنوات بيع. وتُعدّ مكونات السيارات، والمعدات الكهربائية، والهندسة الميكانيكية، وتكنولوجيا البطاريات، وصناعة الطاقة الشمسية، وتصنيع الأغذية، وبرمجيات الخدمات اللوجستية، والتحول الرقمي الصناعي من القطاعات الواعدة بشكل خاص. ولمنع تحوّل هذه الشراكات إلى مجرد ورش عمل موسعة ذات هوامش ربح ضئيلة، يجب على بلغاريا استقطاب وظائف التطوير والاختبار والصيانة والاعتماد والإدارة الإقليمية.
تكمن المشكلة الرئيسية عند الحدود. يُعدّ معبر كابيتان أندريفو أحد أهم المعابر الحدودية بين تركيا والاتحاد الأوروبي، ولكنه في الوقت نفسه يُمثّل نقطة اختناق مروري متكررة. فطول فترات انتظار الشاحنات، وعدم اتساق إجراءات التفتيش، والازدحام الموسمي، كلها عوامل تزيد من التكاليف. ويمكن لإنشاء معبر حدودي إضافي، وتحديث مرافق التفتيش، وتطبيق التسجيل المسبق الرقمي، وتوحيد الإجراءات، أن تُعزّز بشكل كبير الفوائد الاقتصادية للشراكة. فكل ساعة تقضيها شاحنة عالقة في الازدحام المروري تُعتبر ضريبة تجارية ضمنية.
الصين بين فرص المبيعات وضغوط الاستيراد
تخضع العلاقات مع الصين لمنطق مختلف. فالصين ليست جارة ولا جزءًا طبيعيًا من سلاسل التوريد الإقليمية نفسها. إنها عملاق صناعي عالمي، يتيح حجمها الاقتصادي لبلغاريا الوصول إلى المنتجات والتقنيات والمستثمرين وسوق استهلاكية ضخمة. في الوقت نفسه، تخلق القدرة التنافسية الهائلة للصين خللًا هيكليًا واضحًا في التجارة الثنائية.
بلغ حجم التبادل التجاري بين بلغاريا والصين حوالي أربعة مليارات دولار أمريكي في عام 2024، وشهد نموًا ملحوظًا منذ عام 2020. وفي النصف الأول من عام 2025، بلغ حجم التبادل التجاري الثنائي حوالي ملياري دولار، أي بزيادة تقارب الخمس مقارنة بالعام السابق. وبذلك، تُعد الصين أحد أهم شركاء بلغاريا من خارج الاتحاد الأوروبي. ومع ذلك، فإن غالبية التبادل التجاري عبارة عن شحنات صينية إلى بلغاريا. أما الصادرات البلغارية، التي تتكون أساسًا من الإلكترونيات والمعدات الكهربائية والآلات وتكنولوجيا الطاقة الشمسية والسلع الاستهلاكية والمكونات الصناعية، فتُهيمن عليها النحاس والخامات والمنتجات الكيميائية والمنتجات الزراعية وبعض المنتجات المتخصصة.
يُفسر هذا الهيكل العجز التجاري الكبير لبلغاريا مع الصين. فهو لا يعكس فقط عدم تكافؤ العلاقات، بل يعكس أيضاً اختلاف القدرات الصناعية ونطاق الإنتاج. إذ يُنتج المصنّعون الصينيون سلعاً معقدة بكميات لا تستطيع الشركات البلغارية بلوغها. وفي الوقت نفسه، لا يزال وصول الموردين البلغاريين إلى السوق الصينية يواجه تحديات. فالحصول على الشهادات والموافقات، وشبكات التوزيع، والوعي بالعلامة التجارية، وحواجز اللغة، والمتطلبات التنظيمية، كلها عوامل تزيد من تكلفة دخول السوق. وحتى المنتجات البلغارية عالية الجودة لا تُباع تلقائياً في الصين.
تهدف المحادثات السياسية رفيعة المستوى، بما في ذلك اللقاءات بين نائب الرئيس الصيني هان تشنغ ومسؤولين حكوميين بلغاريين، إلى توسيع التجارة، وتعزيز التعاون الاستثماري، وزيادة حضور الشركات البلغارية في الصين. وتُذكر الزراعة، والغذاء، وتكنولوجيا المعلومات والاتصالات، ومكونات السيارات، والتنقل الكهربائي، والتكنولوجيا المتقدمة، والطاقة، والسياحة، والخدمات اللوجستية بانتظام كمجالات للتعاون. ويُظهر هذا النطاق الواسع اهتمامًا كبيرًا، ولكنه ينطوي على خطر إنتاج قوائم أمنيات غير ملزمة. فبدون مشاريع ملموسة، ومواقع محددة، وتصاريح، وتمويل، واتفاقيات شراء، تبقى المناقشات السياسية غير فعّالة اقتصاديًا.
نسبة الاستثمار الصيني إلى الاستثمار الأجنبي أقل مما يوحي به حجم التبادل التجاري الكبير. فقد بلغ الاستثمار الصيني المباشر في بلغاريا مؤخرًا حوالي 160 مليون يورو فقط، مما يضع الصين في مرتبة متأخرة عن المستثمرين الأوروبيين وتركيا. وتشهد قطاعات الاتصالات والطاقة الشمسية والزراعة والعقارات ومشاريع صناعية فردية، بما في ذلك مكونات صناعة السيارات، نشاطًا ملحوظًا. مع ذلك، لا توجد مؤشرات على زيادة كبيرة في الاستثمار الصيني.
بالنسبة لبلغاريا، يُعدّ اتباع استراتيجية اختيار واضحة أكثر منطقية من توجيه دعوة عامة لرأس المال الصيني. فالاستثمارات التي تجمع بين الإنتاج والبحث والتدريب والموردين المحليين مرغوبة. أما المشاريع التي تقتصر على تجميع المكونات المستوردة، أو التي توفر فرص عمل قليلة، أو تتطلب ضمانات حكومية عالية، أو التي تتحكم في البنية التحتية الحيوية، فهي أقل جاذبية. وفي القطاعات الحساسة كالاتصالات ومعالجة البيانات وأنظمة الطاقة والتقنيات ذات الاستخدام المزدوج، يجب تطبيق معايير السلامة والاختبار الأوروبية بشكل متسق.
في الوقت نفسه، سيكون من قصر النظر الاقتصادي النظر إلى الصين كمصدر خطر فحسب. بإمكان الشركات البلغارية الاستفادة من الآلات والبطاريات ومكونات الطاقة الشمسية والحلول الرقمية الصينية لتعزيز قدرتها التنافسية. ويكمن العامل الحاسم في ما إذا كان ذلك سيؤدي إلى اكتساب المعرفة التكنولوجية. صحيح أن استيراد المعدات يُحسّن الإنتاج على المدى القصير، إلا أنه لا يُحقق فوائد طويلة الأجل إلا عندما يُتقن المهندسون البلغاريون الصيانة والتكييف وتكامل البرمجيات والتطوير المستمر. لذا، فإن السياسة الأمثل تجاه الصين لا تكمن في الانفتاح الساذج ولا في الرفض المطلق، بل في التعاون المُحكم الذي يُسهم في خلق قيمة محلية ملموسة.
صربيا كحلقة وصل إلى أوروبا الوسطى
تُعدّ صربيا ذات أهمية بالغة لبلغاريا، فهي جارة وسوق تجارية وشريك في مجال النقل. وتُصنّف صربيا باستمرار ضمن أبرز مستوردي البضائع البلغارية من خارج الاتحاد الأوروبي. وتستفيد العلاقات الاقتصادية بين البلدين من قرب المسافات والتقارب الثقافي وتكامل هياكل الإنتاج. وفي الوقت نفسه، يمرّ طريق بري رئيسي عبر صربيا، يربط صوفيا عبر نيش وبلغراد بالمجر والنمسا وألمانيا.
لذا، تتجاوز أهمية صربيا التجارة الثنائية. فبالنسبة للمصدرين البلغاريين، يُعدّ الطريق الفعال عبر كالوتينا ونيش منفذاً أساسياً إلى أوروبا الوسطى. أما بالنسبة للبضائع التركية والآسيوية، فيُشكّل هذا الطريق نفسه جزءاً من الربط بين إسطنبول وصوفيا وبلغراد وأسواق أوروبا الوسطى. وبالتالي، لا تُعدّ بلغاريا وصربيا شريكتين تجاريتين فحسب، بل أيضاً شريكتين في إدارة ممر اقتصادي. وإذا لم تكن ضوابط الحدود والطرق والسكك الحديدية والأنظمة الجمركية متوافقة، فإنّ الطريق بأكمله يفقد جاذبيته.
يمكن للتطورات في مجال النقل الإلكتروني لبيانات الجمارك والاندماج في ما يُعرف بالممرات الخضراء بين الاتحاد الأوروبي ودول غرب البلقان أن تُسرّع حركة البضائع. فالبيانات المنقولة مسبقًا تُتيح إجراء تقييمات أكثر دقة للمخاطر، وتقلل من عمليات التدقيق المكررة، وتُحسّن تخطيط شركات الشحن. غالبًا ما يُستهان بالأثر الاقتصادي لمثل هذه الإجراءات. فالمصنع الصناعي الجديد واضح للعيان ويسهل التواصل بشأنه سياسيًا. ومع ذلك، فإن عملية التخليص الجمركي التي تستغرق ساعات أقل تُؤثر على آلاف الشحنات يوميًا، ويمكن أن تُحقق فوائد أكبر على مر السنين.
تُتيح صربيا لبلغاريا فرص تعاون في مجالات توريد السيارات، ومعالجة المعادن، والهندسة الكهربائية، والزراعة، والصناعات الغذائية، والطاقة، وتكنولوجيا المعلومات. ورغم أنها ليست عضواً في الاتحاد الأوروبي، فقد استقطبت صربيا استثمارات صناعية أجنبية كبيرة في السنوات الأخيرة، وهي مندمجة بعمق في سلاسل التوريد الأوروبية. ويمكن للشركات البلغارية أن تُرسّخ مكانتها كموردين، أو شركاء لوجستيين، أو مُزوّدين مشتركين لأسواق خارجية.
مع ذلك، توجد منافسة حقيقية. فكلتا الدولتين تتباهى بتكاليفها المنخفضة نسبيًا، وكفاءات فنييها المدربة تدريبًا عاليًا، وقربها من عملاء الاتحاد الأوروبي. تستطيع صربيا تقديم دعم مالي أكثر مرونة للمستثمرين في بعض الحالات، بينما تتفوق بلغاريا بعضويتها في الاتحاد الأوروبي، واستخدامها لليورو، وإمكانية الوصول إلى السوق الموحدة، وإطارها التنظيمي الأكثر استقرارًا. إن الاستراتيجية الأكثر جدوى ليست حرب الدعم، بل تقسيم العمل بشكل فعّال. فسلاسل التوريد المشتركة، والتجمعات الصناعية المنسقة، وشبكات النقل المحسّنة، كلها عوامل قادرة على خلق قيمة أكبر من محاولة استقطاب المصانع من بعضها البعض.
يلعب المنظور الأوروبي لصربيا دورًا محوريًا في هذا الشأن. فكلما زاد توافق القواعد والإجراءات الجمركية والمعايير الفنية الصربية مع لوائح الاتحاد الأوروبي، كلما سهُلَت الاستثمارات العابرة للحدود. ويمكن لبلغاريا أن تلعب دور الوسيط والشريك العملي في هذه العملية. وهذا من شأنه أن يعزز التجارة، فضلًا عن تعزيز مكانة صوفيا السياسية والاقتصادية في غرب البلقان.
ابحث عن شريك في بلغاريا 🇧🇬 🔍🤝 وانضم إلينا كشريك ➕

بلغاريا - ابحث عن شريك وكن شريكًا - الصورة: Xpert.Digital
تتحول بلغاريا من سوق أوروبية لم تحظَ بالتقدير الكافي إلى مركز استراتيجي للاستعانة بمصادر خارجية قريبة للشركات الصناعية الصغيرة والمتوسطة الأوروبية. وبفضل انخفاض تكاليف الموقع، واليقين القانوني في الاتحاد الأوروبي، وإمكانية الوصول إلى منطقة اليورو، وشبكات الخدمات اللوجستية القوية على البحر الأسود، تقدم البلاد بدائل قوية لسلاسل التوريد الآسيوية.
وفي الوقت نفسه، تستفيد الشركات البلغارية أيضاً من هذه الشبكة الاقتصادية المتنامية، والتي تعمل كمنصة انطلاق قوية لتوسعها في ألمانيا وأوروبا والأسواق العالمية.
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
تحسين الخدمات اللوجستية والبنية التحتية في بلغاريا
أذربيجان كدولة محورية في مجال الطاقة وممر رئيسي
العلاقات الاقتصادية بين بلغاريا وأذربيجان حاليًا أقل بكثير من نظيرتها مع تركيا أو الصين. ومع ذلك، فإن أهميتها الاستراتيجية مرتفعة للغاية، ويعود ذلك بالدرجة الأولى إلى قطاعي الطاقة والنقل. تُعد أذربيجان موردًا رئيسيًا للغاز، وفي الوقت نفسه، حلقة وصل أساسية في ممر بحر قزوين، الذي يربط الصين وآسيا الوسطى بأوروبا عبر بحر قزوين وجنوب القوقاز وتركيا والبحر الأسود.
هيمنت السلع المتعلقة بالطاقة على التجارة الثنائية حتى الآن. وبلغ إجمالي حجم التجارة في الأشهر الخمسة الأولى من عام 2024 حوالي 129 مليون دولار أمريكي. ووصلت الصادرات البلغارية إلى ما يزيد قليلاً عن 21 مليون دولار أمريكي، على الرغم من أن هذا يمثل زيادة بنسبة 75% تقريبًا مقارنة بالفترة نفسها من العام السابق. ويشير هذا النمو إلى إمكانات واعدة، ولكن لا ينبغي المبالغة في تقديرها نظرًا لانخفاض نقطة البداية. كما كان الاستثمار الأذربيجاني المباشر في بلغاريا منخفضًا في نهاية عام 2025، حيث بلغ حوالي 12 مليون يورو.
لذا، ينبغي توسيع نطاق التعاون استراتيجياً ليشمل قطاعات أخرى غير الطاقة. تمتلك الشركات البلغارية قدرات تصديرية في مجالات الهندسة الميكانيكية وهندسة المصانع، والهندسة الكهربائية، والإلكترونيات، وتصنيع الأغذية، والزراعة، وتكنولوجيا المعلومات، والصناعات الدوائية، والخدمات الفنية. في المقابل، تستثمر أذربيجان في تحديث بنيتها التحتية، وقطاع الزراعة، والخدمات اللوجستية، والصناعات غير المتعلقة بالطاقة. ويمكن أن تنشأ شراكات ملموسة من هذا التعاون إذا لم يقتصر دور الموردين البلغاريين على توفير المنتجات فحسب، بل شمل أيضاً التمويل والصيانة والتدريب والتعاون مع شركاء محليين.
يظل قطاع الطاقة هو الركيزة الأساسية. يُسهم الغاز القادم من أذربيجان في تنويع إمدادات بلغاريا ويُقلل اعتمادها على خطوط إمداد واحدة. ومن خلال الربط بين اليونان وبلغاريا، بالإضافة إلى شبكة الغاز الإقليمية، يُمكن لهذه الشراكة أن تكتسب بُعدًا أوروبيًا جنوبيًا شرقيًا. وتملك بلغاريا فرصة التطور من مجرد مستهلك نهائي إلى مركز توزيع وتخزين وتجارة للغاز، وربما لاحقًا، لمصادر طاقة أكثر ملاءمة للمناخ.
قد تتزايد الأهمية اللوجستية للممر المركزي على المدى البعيد. فقد ارتفع حجم النقل عبر هذا الممر إلى حوالي 4.5 مليون طن في عام 2024، مسجلاً زيادة قدرها 65% تقريبًا خلال عام واحد. وبالمقارنة مع عام 2021، فقد تضاعف حجمه عدة مرات. ورغم أن الممر لا يزال أصغر حجمًا وأكثر تعقيدًا من حيث التنظيم مقارنةً بالطرق البحرية التقليدية، إلا أنه يكتسب أهمية متزايدة نظرًا للمخاطر الجيوسياسية التي تواجه الطرق الشمالية. ويمكن لبلغاريا أن تساهم في هذا النمو عبر موانئ فارنا وبورغاس، والوصلات مع الموانئ الجورجية، والطريق البري عبر تركيا.
لا تقتصر الفرصة الاقتصادية على النقل فحسب، بل تتجلى القيمة المضافة في الخدمات اللوجستية للموانئ، والتخزين، والتخليص الجمركي، والإصلاح، والتعبئة والتغليف، والتأمين، والتمويل، ومنصات البيانات، والمعالجة اللاحقة. وإذا اقتصر عبور الحاويات على الأراضي البلغارية، فستبقى الفوائد محدودة. لكن في حال إنشاء مراكز توزيع إقليمية، ومستودعات لقطع الغيار، ووحدات تصنيع خفيفة، وخدمات لوجستية رقمية، يُمكن لهذا الممر أن يُنشئ منظومة صناعية متكاملة.
أربعة شركاء بأربع وظائف
تؤدي الصين وصربيا وأذربيجان وتركيا أدوارًا مختلفة في التجارة الخارجية لبلغاريا. فالصين مورد عالمي ومستثمر محتمل وسوق مبيعات مليء بالتحديات. أما تركيا فهي شريك صناعي وتجاري مباشر، ولها تأثير قوي على حركة التجارة اليومية. وتُعد صربيا سوقًا إقليميًا وجسرًا إلى أوروبا الوسطى. بينما تُوفر أذربيجان الطاقة وتُتيح الوصول إلى منطقة بحر قزوين وآسيا الوسطى.
إن هذه الاختلافات تحديدًا هي ما يجعل التحليل المشترك ذا قيمة. تظهر مسارات جديدة بين الصين وأوروبا، قد تمر عبر آسيا الوسطى وأذربيجان وجورجيا وتركيا. تقع بلغاريا عند البوابة الأوروبية لهذا الاتصال الجنوبي، بينما تعمل صربيا على توسيع الممر نحو أوروبا الوسطى. هذا يجعل العلاقات الثنائية جزءًا من منظومة أوسع. إن الاستثمار في الحدود البلغارية التركية لن يُحسّن التجارة مع تركيا فحسب، بل سيُعزز أيضًا الروابط مع القوقاز وآسيا. كما أن خط سكة حديد مُحدّث من صوفيا إلى صربيا سيفيد التجارة الصربية وشبكة النقل بأكملها بين الشرق والغرب.
يؤدي هذا إلى نتيجة رئيسية في السياسة الاقتصادية: لا ينبغي لبلغاريا أن تتعامل مع علاقاتها الدولية ضمن نطاق اختصاصات إدارية معزولة. ثمة حاجة إلى استراتيجية ممرات متكاملة تشمل التجارة والنقل والطاقة والصناعة والجمارك والتحول الرقمي وسياسات الاستثمار. يمكن للمحادثات الفردية والمنتديات الاقتصادية أن تُرسّخ العلاقات، لكنها لا تُغني عن إعطاء الأولوية المشتركة للبنية التحتية وخلق القيمة.
يتطلب مثل هذا النهج تضمين مؤشرات أداء ملموسة، تشمل أوقات الانتظار على الحدود، وسرعات النقل بالسكك الحديدية، وتكاليف المناولة، وأوقات عبور الحاويات، وحصة الإمدادات المحلية، والوظائف الماهرة المستحدثة، ونفقات البحث، والصادرات الإضافية. فبدون أهداف قابلة للقياس، تُصبح سياسة التجارة الخارجية مُعرّضة لأن تكون مجرد سلسلة من التصريحات الرمزية.
اللوجستيات هي السياسة الصناعية الحقيقية
كثيراً ما يُشاد بموقع بلغاريا الجيوسياسي، لكن بنيتها التحتية المادية تبقى هي المعيار الحقيقي. توفر فارنا وبورغاس منفذاً إلى البحر الأسود، وتربط روسه البلاد بنهر الدانوب، وتقع صوفيا عند ملتقى خطوط الطرق والسكك الحديدية الرئيسية، ويؤدي حدودها مع تركيا إلى مضيق البوسفور ومنه إلى آسيا. على الخريطة، تبدو بلغاريا مركزاً لوجستياً طبيعياً. لكن في الواقع، تُعدّ القدرة والسرعة والموثوقية والاتصال الرقمي هي العوامل الحاسمة.
يُعدّ قطاع السكك الحديدية نقطة ضعف رئيسية. فالعديد من الخطوط لا تسمح بسرعات تنافسية، وتخسر قطارات الشحن وقتًا ثمينًا عند الاختناقات المرورية، كما أن محطات النقل متعدد الوسائط غير متطورة بشكل كافٍ في كل مكان. ونتيجةً لذلك، يهيمن الشحن البحري بوضوح على التجارة مع الصين، بينما تبقى حصة النقل بالسكك الحديدية المباشرة ضئيلة للغاية. وهذا لا يُشكّل بالضرورة مشكلة بالنسبة للسلع السائبة. إلا أنه بالنسبة للمنتجات الصناعية الحساسة للوقت، فإنه يمنع بلغاريا من الاستفادة المثلى من موقعها الجغرافي.
يجب أن تتجاوز الموانئ كونها مجرد مراكز إقليمية لإعادة الشحن. فزيادة سعة الموانئ، وتكنولوجيا الحاويات الحديثة، وربطها بشبكة سكك حديدية فعّالة، ومنح امتيازات شفافة، ومنصات رقمية متطورة، كلها عوامل بالغة الأهمية. بإمكان موانئ فارنا وبورغاس استقبال البضائع من جورجيا وتركيا وشرق البحر الأبيض المتوسط، وإعادة شحنها إلى نهر الدانوب وصربيا ورومانيا ووسط أوروبا. ولتحقيق ذلك، لا بد من تنسيق الجداول الزمنية والإجراءات الجمركية وأنظمة البيانات عبر الحدود.
لا تقل أهمية رقمنة الخدمات اللوجستية عن رقمنة الخرسانة والسكك الحديدية. فالمستندات الإلكترونية للشحن، والمعلومات الجمركية المسبقة، وأنظمة إدارة المخاطر المشتركة، والبيانات الآنية حول طاقات المحطات، والواجهات الموحدة، كلها عوامل تُسهم في خفض تكاليف المعاملات. تمتلك بلغاريا كوادر مؤهلة في مجال تكنولوجيا المعلومات، ويمكنها بناء سلسلة قيمة خاصة بها في هذا المجال. وبدلاً من الاكتفاء بشراء منصات أجنبية، تستطيع الشركات البلغارية تطوير برامج لمراقبة الحدود، وإدارة الأساطيل، ومراقبة سلاسل التوريد، وإدارة الموانئ.
تُعدّ الفائدة الاقتصادية كبيرة. فخفض تكاليف الخدمات اللوجستية لا يُحسّن النقل فحسب، بل يُحسّن جميع قطاعات التصدير تقريبًا. ويتسع نطاق وصول مصنّعي الآلات، ومنتجي الأغذية، وشركات الكيماويات، وتجار التجزئة عبر الإنترنت. وتصبح المناطق خارج صوفيا أكثر جاذبية للمستثمرين عندما تكون متصلة بشكل موثوق بالموانئ والحدود والأسواق الأوروبية. ولذلك، فإن سياسة الخدمات اللوجستية هي في آن واحد سياسة إقليمية وصناعية وتصديرية.
حيث يمكن أن يحدث خلق قيمة جديدة
تكمن أكثر مجالات التعاون جاذبيةً في تلك التي تستطيع فيها بلغاريا الجمع بين قدراتها الحالية ومتطلبات شركائها ومزاياهم. ففي قطاع السيارات، تمتلك بلغاريا قاعدة موردين واسعة وخبرة كبيرة في الإلكترونيات وأنظمة الكابلات وأجهزة الاستشعار والأجزاء المعدنية والبرمجيات. ويمكن للشركات التركية والصينية المساهمة في التصنيع الإضافي وتكنولوجيا البطاريات والوصول إلى الأسواق. وتُكمّل صربيا هذه الشبكة بمجموعات مورديها الخاصة. والهدف المنشود هو إنشاء سلسلة قيمة إقليمية لا تقتصر على تجميع المكونات فحسب، بل تشمل أيضاً التطوير وإجراءات الاختبار والبرمجيات الصناعية.
يُركز المجال الثاني على تكنولوجيا الطاقة. تحتاج بلغاريا إلى شبكات كهرباء جديدة، ومرافق تخزين، وأنظمة تحكم، وقدرات توليد طاقة متجددة. تمتلك الصين وتركيا قدرات إنتاجية كبيرة في مجال تكنولوجيا الطاقة الشمسية، والبطاريات، والمعدات الكهربائية. ولا تزال أذربيجان ذات أهمية بالغة لإمدادات الغاز وممرات الطاقة المستقبلية المحتملة. يمكن لبلغاريا الاستفادة من التكنولوجيا الفعّالة من حيث التكلفة، ولكن ينبغي عليها الاهتمام بتنويع الموردين، والأمن السيبراني، وإعادة التدوير، وخبرات الصيانة، وزيادة حصة القيمة المضافة المحلية.
يُتيح القطاع الزراعي إمكانات تصديرية أكبر مما تُشير إليه الأحجام الحالية. فالمنتجات البلغارية، كالحبوب ومنتجات الألبان والنبيذ وزيت الورد والعسل والأعشاب والأطعمة المُصنّعة، قادرة على تلبية احتياجات أسواق متخصصة في الصين وتركيا وأذربيجان. ولا تكمن العقبة عادةً في جودة المنتج، بل في التوسع والتصديق والتعبئة والتغليف والتسويق والتوزيع. ويصعب على المنتجين الصغار تلبية احتياجات الأسواق الخارجية الكبيرة بشكل مستدام. لذا، فإن التعاونيات التصديرية والخدمات اللوجستية المشتركة وعمليات التصديق المدعومة حكوميًا واستراتيجيات التسويق الاحترافية ستكون أكثر فعالية من مجرد المشاركة في المعارض التجارية بين الحين والآخر.
تُبشّر تكنولوجيا المعلومات والاتصالات، والذكاء الاصطناعي، والتحول الرقمي الصناعي بمستقبل واعد. تمتلك بلغاريا قطاع برمجيات قوياً نسبياً، وجامعات تقنية مرموقة، وبنية تحتية بحثية متنامية. ولا ينبغي أن تقتصر الشراكات على بيع المعدات الأجنبية، بل تشمل أيضاً مراكز التطوير المشتركة، وتطبيقات الإنتاج والخدمات اللوجستية، وحلول الأمن السيبراني، ونماذج لغوية للأسواق الصغيرة، ورقمنة شبكات الطاقة والنقل.
في مجال الهندسة الميكانيكية، تستطيع بلغاريا الاستفادة من تراثها الصناعي العريق. تحتاج أذربيجان إلى معدات للزراعة وتصنيع الأغذية، وتوفر تركيا سلاسل إمداد واسعة، بينما توفر صربيا شبكات إنتاج إقليمية، وتقدم الصين المكونات وخيارات التمويل. لن يكون التنافس على أقل الأسعار مجديًا للمصنعين البلغاريين. تكمن الفرص في الأنظمة المصممة حسب الطلب، وسرعة التسليم، والشهادات الأوروبية، والتحديث، والخدمة الموثوقة.
المفهوم الخاطئ الخطير حول حجم التداول
كثيراً ما تستشهد التصريحات السياسية بارتفاع حجم التبادل التجاري كدليل على نجاح العلاقات. هذا المؤشر سهل الفهم، ولكنه غير كافٍ من الناحية الاقتصادية. فقد ينتج ارتفاع حجم التبادل عن ارتفاع أسعار الطاقة، أو زيادة الواردات الاستهلاكية، أو ببساطة عن عبور البضائع الأجنبية. ولا يُقدم هذا المؤشر معلومات كافية حول ما إذا كانت إنتاجية بلغاريا، وأجورها الحقيقية، وقدراتها التكنولوجية في ازدياد.
يُعدّ خلق القيمة المحلية أمرًا بالغ الأهمية. ويُعتبر المصنع الصيني أو التركي ذا قيمة خاصة لبلغاريا إذا ما أسس موردين محليين، ووظّف عمالة ماهرة، وأجرى أبحاثًا، وأعاد استثمار الأرباح، وحقق نسبة تصدير عالية. كما يكون المركز اللوجستي أكثر فائدة إذا ما قدّم، بالإضافة إلى مساحات التخزين، خدمات جمركية ومالية وبيانات وخدمات صيانة. ويُعزز مشروع الطاقة الاقتصاد الوطني إذا ما ضمن أمن الإمداد ووفر الخبرات الفنية داخل البلاد.
وينطبق الأمر نفسه على الصادرات البلغارية. فبيع المواد الخام غير المصنعة يدرّ إيرادات، ولكن بهوامش ربح منخفضة عادةً. وعندما تُصنّع هذه المواد الخام نفسها إلى مكونات أو منتجات غذائية أو مواد كيميائية متخصصة أو سلع تحمل علامات تجارية، ترتفع القيمة المضافة. لذا، ينبغي أن تركز السياسة التجارية ليس فقط على حجم الصادرات، بل أيضاً على حصة المنتجات كثيفة المعرفة والمنتجات المصنعة.
يتطلب العجز الثنائي تقييمًا متباينًا. فالعجز ليس ضارًا بالضرورة إذا كانت الواردات تُمكّن من الاستثمارات الإنتاجية. إذ يمكن للآلات والروبوتات وتكنولوجيا الشبكات أن تزيد من حجم الصادرات مستقبلًا. أما المشكلة الأكبر فتكمن في الارتفاع المستمر للواردات الاستهلاكية دون توسع مماثل في القدرة الإنتاجية المحلية. لذا، ينبغي على بلغاريا تحليل ميزانها التجاري وفقًا لاستخداماته المقصودة: فالسلع الرأسمالية الإنتاجية، والسلع الصناعية الوسيطة، والطاقة، والسلع الاستهلاكية لها تأثيرات اقتصادية مختلفة.
تُعتبر القواعد الأوروبية ميزة وليست عائقاً
لا ينبغي إساءة فهم انفتاح بلغاريا على الشرق والجنوب الشرقي باعتباره بديلاً عن الاتحاد الأوروبي. فأهم أسواقها ومصادر تمويلها وضماناتها المؤسسية تقع في أوروبا. وتجعل عضوية الاتحاد الأوروبي البلاد جذابة بشكل خاص للمستثمرين الأتراك والصينيين والأذربيجانيين. ويُعدّ الوصول إلى السوق الموحدة والمعايير المشتركة واليورو مزايا، لا أعباءً يجب تجاوزها من أجل مشاريع سريعة.
في الوقت نفسه، تضع القواعد الأوروبية حدودًا. فقانون دعم الدولة، والمشتريات العامة، والمعايير البيئية، وحماية البيانات، والأمن السيبراني، والتدقيق في الاستثمارات الأجنبية، كلها أمورٌ سارية بغض النظر عن منشأ الشريك. ويتطلب الأمر حذرًا خاصًا فيما يتعلق بالبنية التحتية الحيوية والتقنيات الاستراتيجية. ويجب موازنة الفوائد الاقتصادية لأي مشروع مع المخاطر، مثل الوصول إلى البيانات، والاعتماد على الموردين، والنفوذ السياسي، وانعدام الشفافية.
بل إن هذه القواعد قد تفيد بلغاريا أيضاً. فالمعايير الأوروبية الواضحة تحمي البلاد من تقديم ضمانات مفرطة أو شروط خاصة مبهمة في المنافسة على الاستثمارات. كما أنها ترفع من جودة المشاريع وتبني الثقة مع المستثمرين الآخرين. لذا، لا ينبغي لسياسة اقتصادية خارجية براغماتية أن تختار بين بروكسل وبكين، أو أنقرة أو باكو، بل عليها أن تستغل اندماج بلغاريا في الاتحاد الأوروبي لفرض شروط أفضل في علاقاتها مع الدول الأخرى.
يُعدّ التنسيق الأوروبي بالغ الأهمية، لا سيما فيما يتعلق بالصين. فبلغاريا وحدها لا تملك سوى قوة تفاوضية محدودة. وفي إطار السوق الموحدة للاتحاد الأوروبي، تُعتبر جزءًا من أحد أكبر التكتلات الاقتصادية في العالم. وتُسهم المعايير المشتركة، والآليات المُناهضة للدعم غير العادل، وعمليات التفتيش الأمني المُنسقة في تحسين موقفها التفاوضي. وفي الوقت نفسه، يُمكن لبلغاريا تحديد أولوياتها الخاصة ضمن هذه القواعد، وترسيخ مكانتها كوجهة استثمارية مُختارة ومتوافقة مع المعايير الأوروبية.
يُغيّر اليورو العرض البلغاري
منذ الأول من يناير/كانون الثاني 2026، أصبحت بلغاريا جزءًا من منطقة اليورو. بالنسبة لتجارتها الخارجية، تُعدّ هذه الخطوة أكثر من مجرد خطوة رمزية نحو التكامل. فقد تمّ التخلص تمامًا من تكاليف تقلبات أسعار الصرف في التجارة مع منطقة اليورو، وأصبح من الأسهل مقارنة الأسعار، وأصبحت شروط التمويل أكثر قابلية للتنبؤ. بالنسبة للمستثمرين من الصين وتركيا وأذربيجان، تزداد جاذبية بلغاريا كموقع إنتاجي للسوق الأوروبية.
مع ذلك، لا يقضي اليورو على مواطن الضعف الاقتصادية الحقيقية. فهو لا يُصلح خطوط السكك الحديدية، ولا يُسرّع إجراءات الترخيص، ولا يُدرّب المهندسين. وإذا ارتفعت الأجور بوتيرة أسرع من الإنتاجية، فقد تتأثر القدرة التنافسية السعرية. وبما أن خفض قيمة العملة الوطنية مستبعد، فإن الابتكار وكفاءة الطاقة والأتمتة والكفاءة الإدارية تزداد أهمية.
يُتيح الوضع الاقتصادي الكلي فرصًا، ولكنه يتطلب انضباطًا. نما الاقتصاد البلغاري بنسبة 3.1% بالقيمة الحقيقية في عام 2025. ومن المتوقع تباطؤ النمو إلى حوالي 2.5% في عام 2026، بينما من المرجح أن يبقى التضخم مرتفعًا عند حوالي 4.2%. في الوقت نفسه، يتزايد عجز الموازنة والدين العام. لا تزال بلغاريا تتمتع بنسبة دين إلى الناتج المحلي الإجمالي منخفضة نسبيًا، ولكن ينبغي عليها عدم استنزاف هذا الاحتياطي في نفقات غير منتجة ومستمرة.
يمكن للاستثمارات في المعابر الحدودية والسكك الحديدية وشبكات الكهرباء والتعليم والإدارة الرقمية أن تعزز التجارة الخارجية على المدى الطويل. أما الدعم الحكومي الشامل دون شروط أداء، فهو محفوف بالمخاطر. إن أفضل طريقة لتشجيع الأعمال التجارية لا تكمن في زيادة الدعم الحكومي باستمرار، بل في توفير مؤسسات موثوقة وبنية تحتية متطورة وكوادر مؤهلة وإمدادات طاقة مستقرة.
المخاطر التي تم التقليل من شأنها
إنّ هندسة التجارة الجديدة محفوفة بمخاطر جيوسياسية. فالممر المركزي يمر عبر عدة دول، ويستخدم وسائل نقل مختلفة، ويعتمد على الاستقرار الإقليمي. ويمكن للصراعات في القوقاز، والتوترات في البحر الأسود، والعقوبات، وأقساط التأمين، والتحولات السياسية أن تؤثر جميعها على التكاليف وأوقات العبور. لذا، لا يكون المسار التجاري فعالاً إلا إذا توفرت موانئ ومعابر حدودية ووسائل نقل بديلة.
على الرغم من أهميتها الاقتصادية الكبيرة، تظل تركيا شريكاً ينطوي على مخاطر تتعلق بالعملة والتضخم والوضع الاقتصادي. ويمكن أن تؤدي التقلبات الحادة في سعر صرف الليرة التركية إلى تغيير المراكز التنافسية على المدى القصير. ويواجه المصنّعون البلغاريون ضغوطاً سعرية، في حين قد تصبح الواردات أرخص. لذا، تحتاج الشركات إلى إدارة فعّالة للعملة، وعقود مرنة، وقاعدة عملاء متنوعة.
في علاقتها مع الصين، تواجه بلغاريا خطر التبعية التكنولوجية والتجارية. وقد ينشأ هيكل توريد أحادي الجانب، لا سيما فيما يتعلق بمكونات الطاقة الشمسية والبطاريات والإلكترونيات ومعدات الاتصالات. صحيح أن أسعار الشراء المنخفضة مغرية، إلا أن أي اضطراب لاحق أو توقف للإمدادات بدوافع سياسية قد يكون مكلفاً. لذا، ينبغي على بلغاريا استيراد المكونات الأساسية من مناطق متعددة وتجنب التخلي المبكر عن قدراتها الإنتاجية الأوروبية.
يُمثل نقص المهارات خطرًا داخليًا. تتنافس المشاريع الصناعية واللوجستية الجديدة على استقطاب المهندسين والفنيين والسائقين ومطوري البرمجيات وعمال الإنتاج المهرة. وبدون التدريب المهني، وإعادة دمج العمال المهرة المهاجرين، والأتمتة، والهجرة المنظمة، تستطيع بلغاريا جذب الاستثمارات، لكنها لن تتمكن من شغل جميع الوظائف الشاغرة. ويؤدي هذا إلى ارتفاع التكاليف مع تراجع الإنتاجية.
يُضاف إلى ذلك المخاطر المؤسسية. فبطء إجراءات الموافقة، وتغير الأولويات السياسية، والغموض القانوني، ونقص البنية التحتية المحلية، كلها عوامل قد تُؤخر حتى المشاريع المُخطط لها جيدًا. ويُقارن الشركاء الدوليون بلغاريا ليس فقط بجيرانها، بل أيضًا بمواقع أخرى في وسط وشرق أوروبا. ولا يكفي انخفاض معدل الضرائب وحده إذا استغرقت عمليات ربط الشبكات، أو الاستحواذ على الأراضي، أو القرارات التنظيمية سنوات.
من المحادثة إلى استراتيجية قوية
تتمتع علاقات بلغاريا مع الصين وصربيا وأذربيجان وتركيا بإمكانات اقتصادية حقيقية. إلا أن هذه الإمكانات لا تُستغلّ على النحو الأمثل من خلال اجتماعات أكثر تواتراً أو وفود أكبر حجماً. ما نحتاجه هو استراتيجية اقتصادية خارجية وطنية تحدد أولويات واضحة وتُدمج الشراكات الأربع بشكل فعّال.
ينبغي أن تكون كفاءة الممرات أولوية قصوى. يجب أن تصبح الاتصالات من الحدود التركية عبر بلوفديف وصوفيا إلى صربيا، وكذلك من فارنا وبورغاس إلى داخل البلاد، فعّالة ورقمية ويمكن التنبؤ بها. ينبغي قياس أوقات الانتظار على الحدود علنًا، وتبادل البيانات عبر الحدود، وتحديد أولويات الاختناقات المرورية وفقًا لتأثيرها الاقتصادي. يجب تخطيط الموانئ والسكك الحديدية والطرق ومراكز الخدمات اللوجستية كنظام متكامل.
ثانيًا، تحتاج بلغاريا إلى سياسة استثمارية انتقائية. ينبغي ربط الدعم المالي بالإنفاق الرأسمالي، وجودة الوظائف، والنشاط البحثي، وحصة الصادرات، وكفاءة الطاقة، والموردين المحليين. فالمشروع الذي يُسهم في إنتاج وتطوير عالي الجودة يستحق شروطًا مختلفة عن مجرد مستودع للاستيراد. أما بالنسبة للبنية التحتية الحيوية، فيجب مراعاة تقييمات السلامة واللوائح الأوروبية منذ البداية.
ثالثًا، ينبغي أن يركز تشجيع الصادرات بشكل أكبر على قدرات الشركات الصغيرة والمتوسطة. تحتاج هذه الشركات إلى دعم عملي في مجالات الاعتماد والتمويل وتحليل السوق والمبيعات وإيجاد الشركاء. بالنسبة للصين وأذربيجان، تُعد منصات التصدير المتخصصة في قطاعات محددة أكثر فعالية من التسويق العام الموجه لكل دولة على حدة. أما في تركيا وصربيا، فيمكن إعطاء الأولوية للتجمعات الإقليمية وسلاسل التوريد المشتركة.
رابعاً، يجب على بلغاريا تعزيز مكانتها التكنولوجية. ويكون التعاون أكثر قيمة عندما لا تكون الشركات البلغارية مجرد عملاء أو مقاولين فرعيين، بل تمتلك معارفها الخاصة، وحقوق الملكية الفكرية، ومنتجاتها المتخصصة. ولذلك، تُعدّ مراكز البحوث، والجامعات التقنية، والتدريب المهني، ومرافق الاختبار الصناعية جزءاً لا يتجزأ من السياسة الاقتصادية الخارجية.
خامساً، ينبغي تقييم النجاح بناءً على نتائج اقتصادية حقيقية. فالأهم من عدد خطابات النوايا الموقعة هو طلبات التصدير الجديدة، وحجم الاستثمار، وحصص المشتريات المحلية، وزيادة حركة النقل بالسكك الحديدية والموانئ، وتقليل أوقات عبور الحدود، وزيادة الإنتاجية. ومن شأن المؤشرات الشفافة أن تُظهر أي الشراكات تُحقق فوائد فعلية، وأيها مجرد محاكاة للنشاط السياسي.
إن فرص بلغاريا أكبر من حجم سوقها
نظراً لصغر عدد سكانها ومحدودية قدرتها الشرائية المحلية، لا تُعدّ بلغاريا سوقاً جاذبة للمستثمرين الدوليين لمجرد حجمها. تكمن قوتها في ارتباطها بمناطق اقتصادية مختلفة. فهي عضو في الاتحاد الأوروبي ومنطقة اليورو، وتجاور تركيا، وتقع بالقرب من غرب البلقان، وتطل على البحر الأسود ونهر الدانوب، ويمكنها الاتصال بالممر المركزي المؤدي إلى بحر قزوين والصين. هذا المزيج نادر في أوروبا.
لذا، فإن التوقعات الاقتصادية واضحة، ولكنها ليست مُريحة. بإمكان بلغاريا أن تُصبح مركزًا إقليميًا في جنوب شرق أوروبا للصناعة والطاقة والخدمات اللوجستية والرقمية. ولتحقيق ذلك، عليها تعميق تجارتها مع تركيا، وتسريع الربط عبر صربيا، وتوسيع شراكتها في مجال الطاقة والممرات مع أذربيجان، وتوجيه التعاون الصيني استراتيجيًا نحو استثمارات عالية الجودة وآمنة.
تُظهر أرقام التجارة الخارجية الحالية أيضاً ضرورة اتخاذ إجراءات سريعة. فانخفاض الصادرات، وارتفاع الواردات، وتزايد العجز، ليست دليلاً على أزمة وشيكة، بل هي مؤشر تحذيري على وجود نقاط ضعف هيكلية. لا يمكن لبلغاريا أن تفترض أن زيادة تجارة الترانزيت والاستيراد ستؤدي تلقائياً إلى الازدهار. يجب على البلاد تطوير قدراتها الإنتاجية انطلاقاً من وضعها الراهن.
الحقيقة المثيرة للجدل هي: أن بلغاريا مركز جغرافي مهم، لكنها لم تصل بعد إلى مركز اقتصادي. فبين الخريطة الاستراتيجية والاقتصاد الاستراتيجي تكمن مؤسسات فاعلة، وبنية تحتية حديثة، وكوادر مؤهلة، وشركات ذات منتجاتها الخاصة. إذا ما تكللت هذه الجهود بالنجاح، ستصبح العلاقات مع الصين وصربيا وأذربيجان وتركيا رافعةً لاقتصاد أوسع وأكثر مرونة وتقدماً تكنولوجياً. أما إذا فشلت، فستبقى بلغاريا في المقام الأول مجرد نقطة عبور لنقل البضائع وموارد الطاقة والمصالح.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.