هجوم الغاز الأمريكي: ميناء جديد للغاز الطبيعي المسال قبالة سواحل تكساس - ما يعنيه هذا المشروع الذي تبلغ قيمته مليارات الدولارات لإمدادات الغاز في أوروبا
إصدار تجريبي من إكسبرت

متوفر بـ 27 لغة 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: 3 نوفمبر 2026 / تاريخ التحديث: 3 نوفمبر 2026 - المؤلف: Konrad Wolfenstein
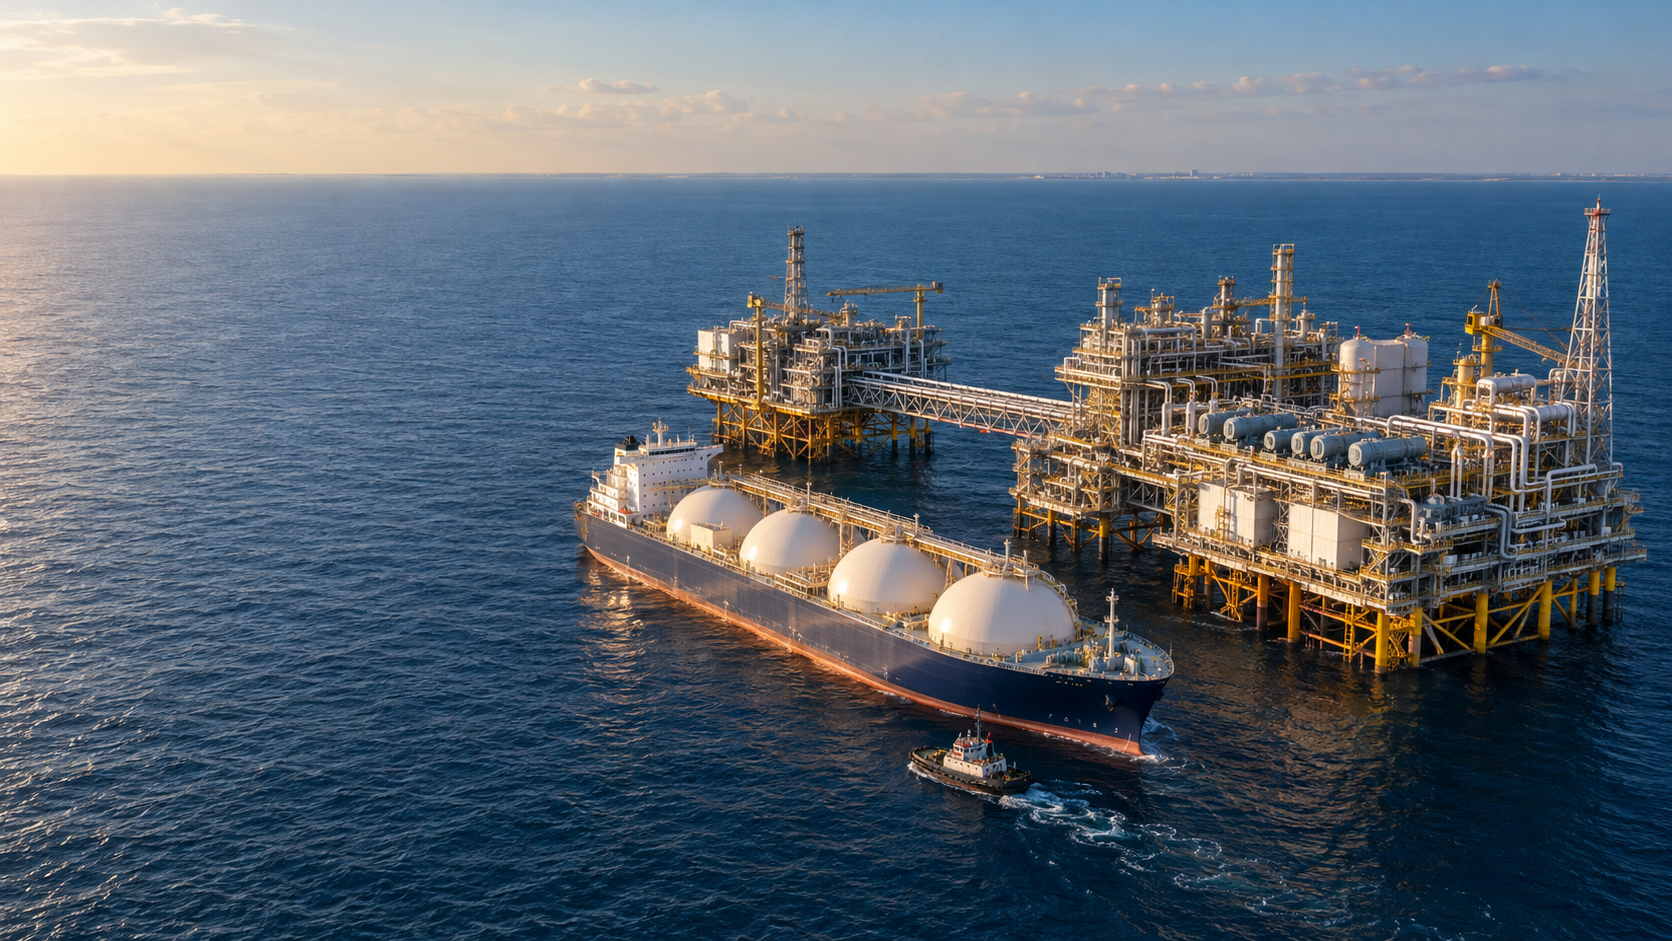
هجوم الغاز الأمريكي: ميناء جديد للغاز الطبيعي المسال قبالة سواحل تكساس - ما يعنيه هذا المشروع الضخم لإمدادات الغاز الأوروبية؟ - صورة إبداعية حول الموضوع، تم إنشاؤها باستخدام الذكاء الاصطناعي: Xpert.Digital
المزيد من الغاز الطبيعي المسال من الولايات المتحدة الأمريكية: كيف يمكن أن يصبح إمداد أوروبا أكثر أماناً - وما هي المخاطر المتبقية
هل يُمكن لميناء جديد قبالة سواحل تكساس أن يُغيّر سوق الطاقة الأوروبية؟ 8.4 مليون طن من الغاز الطبيعي المسال سنوياً: ما الذي يقف وراء مشروع التصدير الأمريكي الجديد؟
مصدر غاز جديد أم تبعية جديدة؟ معضلة أوروبا مع الغاز الطبيعي المسال الأمريكي - مشروع الغاز الطبيعي المسال قبالة سواحل تكساس:
يُخطط لإنشاء محطة ضخمة للغاز الطبيعي المسال في أعماق البحار قبالة سواحل تكساس، بتكلفة مليارات الدولارات، ما قد يُحدث نقلة نوعية في سوق الغاز العالمي. ومن المتوقع أن يُصدّر مشروع "إس تي إل إن جي" ما يصل إلى 8.4 مليون طن من الغاز الطبيعي المسال سنويًا. وقد وافقت الإدارة البحرية الأمريكية للتنمية والرقابة على الصادرات (MARAD) على طلب ترخيص المحطة في نهاية أكتوبر 2026. ومن المقرر بدء أعمال الإنشاء في عام 2027، على أن يبدأ التشغيل التجريبي في عام 2029. ومع ذلك، لا تزال هناك خطوات هامة تفصل بين الموافقة والبدء الفعلي في التسليم: فالقرار الاستثماري النهائي لا يزال معلقًا، وهناك متطلبات إضافية يجب استيفاؤها، كما أن عقود العملاء لم تُبرم بشكل كامل بعد.
بالنسبة لأوروبا، قد يُوفر هذا المصنع مصدرًا إضافيًا للإمدادات ويُزيد من حدة المنافسة على الغاز الطبيعي المسال. زيادة الإمدادات تُعزز عمومًا خيارات المستوردين، لكنها لا تضمن أسعارًا منخفضة بشكل دائم أو إمدادات متواصلة. تشمل العوامل الحاسمة أيضًا تكاليف التسييل والنقل، واستغلال طاقة المصنع، واتفاقيات الشراء طويلة الأجل، والتأخيرات المحتملة. علاوة على ذلك، يبرز سؤال جوهري لألمانيا: كيف يُمكن تنويع الإمدادات دون تحويل الاعتماد ببساطة إلى دولة مُوردة أخرى؟ نظرة فاحصة على المشروع تكشف الفرص التي يُتيحها مشروع ST LNG، والمخاطر المُصاحبة له، ولماذا لا يعتمد أمن الطاقة الأوروبي في نهاية المطاف على ميناء جديد في تكساس فحسب.
هجوم أمريكا على الغاز الطبيعي المسال: كيف يمكن لميناء جديد قبالة سواحل تكساس أن يغير سوق الطاقة في أوروبا
مزيد من الحرية في البحر، واعتماد جديد على الأرض
قبالة سواحل تكساس، يُخطط لمشروع طاقة قد تكون له تداعيات بعيدة المدى تتجاوز موقعه المباشر. يُمثل مشروع محطة ST LNG البحرية المقترحة استمرارًا لصعود الولايات المتحدة لتصبح موردًا رئيسيًا في سوق الغاز الطبيعي المسال العالمي. يفتح هذا التطور آفاقًا جديدة أمام أوروبا في مجال التوريد. وفي الوقت نفسه، يُبرز سؤالًا جوهريًا: كيف يُمكن تحقيق أمن الإمداد دون مجرد نقل التبعية الاقتصادية من دولة مُوردة إلى أخرى؟
في أواخر أكتوبر 2026، وافقت إدارة التنمية والرقابة على الصادرات البحرية الأمريكية (MARAD) على طلب ترخيص ميناء أعماق البحار للمشروع. ويخطط لإنشاء أربعة مصانع لتسييل الغاز الطبيعي المسال، بطاقة إنتاجية سنوية إجمالية تبلغ 8.4 مليون طن، على بعد حوالي 16.7 كيلومترًا قبالة سواحل ماتاجوردا، تكساس. ويُقدر حجم الاستثمار بـ 8.2 مليار دولار أمريكي. ومن المتوقع بدء أعمال الإنشاء في عام 2027 والتشغيل التجريبي في عام 2029. إلا أن هذه التواريخ تمثل خطة للمشروع، وليست بداية إنتاج مضمونة.
لا يكمن جوهر المشروع الاقتصادي في زيادة حجم الصادرات فحسب، بل يجمع بين إنتاج الغاز الأمريكي، والبنية التحتية البحرية، والتمويل الدولي، والطلب على الطاقة على المدى الطويل. وبذلك، يُجسّد المشروع كيف يتغير أمن الطاقة: فلم تعد التبعيات تُحدد فقط بموقع مرافق التخزين وخطوط الأنابيب، بل أيضاً بتوافر طاقة التسييل، والسفن، ومحطات الاستيراد، وعقود التوريد الموثوقة.
ينتج عن ذلك منظور دقيق لألمانيا. فزيادة إمدادات الغاز الطبيعي المسال الأمريكي من شأنها توسيع نطاق الإمدادات وتعزيز القدرة التفاوضية للمستوردين. مع ذلك، لا يُغني ذلك عن التنويع المدروس جيدًا أو الاستثمارات في كفاءة الطاقة وتقنيات الإمداد البديلة. كما أن إنشاء ميناء تصدير جديد يُحسّن من نطاق الخيارات المتاحة. أما ما إذا كان ذلك سيؤدي إلى انخفاض دائم في التكاليف وزيادة في الأمن، فسيتحدد ذلك من خلال تفاعل قوى السوق والبنية التحتية وسياسة الطاقة.
مشروع بمليار دولار عالق بين الموافقة والقدرة الفعلية على التنفيذ
يُعدّ القرار التنظيمي خطوةً هامةً إلى الأمام بالنسبة لشركة ST LNG، ولكنه لا يُعادل بعدُ مشروعًا ممولًا بالكامل وجاهزًا للتنفيذ. واستنادًا إلى حالة المشروع المُعلنة في نهاية أكتوبر، تهدف الشركة إلى اتخاذ قرار استثماري نهائي بحلول منتصف إلى أواخر عام 2027. علاوةً على ذلك، يجب استيفاء متطلبات فيدرالية وولائية إضافية قبل منح الترخيص النهائي.
يُعدّ هذا التمييز بالغ الأهمية من الناحية الاقتصادية. فالمشروع المُعتمد يُمثّل مصدراً مُحتملاً للإمداد في المستقبل. كما أن احتمالية إنشاء محطة ذات تمويل مُلزم أعلى بكثير. ولا تُنتج الغاز فعلياً إلا المحطة المُكتملة والمُختبرة والتي تعمل بكفاءة عالية.
قد تكمن مخاطر كبيرة بين مراحل التطوير هذه. فتكاليف الإنشاء قد ترتفع، وتكاليف التمويل قد تتغير، وقد تتأخر المعدات التقنية، وقد يؤجل العملاء المحتملون اتخاذ القرارات التعاقدية. لذا، لا يمكن ببساطة جمع القدرات المعلنة والمعتمدة والممولة والتشغيلية لتقييم العرض في السوق العالمية.
يستحق الجدول الزمني اهتمامًا خاصًا. فإذا لم يُتخذ قرار الاستثمار إلا في وقت لاحق من عام ٢٠٢٧، فسيكون بدء التشغيل الأولي في عام ٢٠٢٩ أمرًا صعبًا. ومن الممكن البدء بالإنتاج تدريجيًا، بحيث تبدأ بعض مكونات المصنع بالعمل قبل غيرها. ومع ذلك، لا تشير البيانات الرئيسية المنشورة إلى أن الطاقة الإنتاجية السنوية المخطط لها ستكون متاحة بالكامل بحلول عام ٢٠٢٩.
إضافةً إلى ذلك، ثمة حاجة إلى ضمانات تجارية. وقد اشترطت الشركة التزاماتٍ دنيا من العملاء تبلغ مليوني طن سنويًا كشرطٍ أساسي للموافقة على المشروع. وهذا يُعادل أقل بقليل من ربع إجمالي الطاقة الإنتاجية المُخطط لها. تُشكّل هذه الالتزامات نقطة انطلاقٍ مهمة، لكنها لا تُجيب بعد على جميع التساؤلات المتعلقة بالتمويل، وجودة العقود، والاستخدام الأمثل للطاقة الإنتاجية في المستقبل.
بالنسبة للمشترين، يعني هذا أن الغاز الطبيعي المسال في جنوب تكساس يمثل مصدراً إضافياً محتملاً للإمدادات مع اقتراب نهاية العقد، ولكنه ليس احتياطياً أمنياً متاحاً بالفعل. ويجب على من يخططون لإمداداتهم التمييز بين الخيار الاستراتيجي والتزام التسليم المضمون.
لماذا يعتبر الرقم 8.4 مليون طن أكثر من مجرد رقم تقني؟
تتوزع الطاقة الإنتاجية المخطط لها على أربعة مصانع لتسييل الغاز الطبيعي، تبلغ طاقة كل منها 2.1 مليون طن سنويًا. وبالمقارنة مع طاقة إنتاج الغاز الطبيعي المسال الأمريكية التي تتجاوز 100 مليون طن سنويًا، فإن هذا يمثل زيادة كبيرة. عند الإعلان عن المشروع، وُصف حجمه بنحو 8% من الطاقة الإنتاجية الأمريكية الحالية. إلا أن هذا الرقم ليس سوى لمحة سريعة: فإذا استمر باقي المعروض الأمريكي في النمو، ستكون الحصة النسبية لمشروع ST LNG أقل عند بدء تشغيله.
يُعدّ تقسيم المصنع إلى أربع وحدات مفيدًا اقتصاديًا لأنه يتيح درجة من المرونة. إذ يُمكن توزيع أعمال الإنشاء والتشغيل والصيانة على عدة وحدات. وبالتالي، لا يؤدي تعطل وحدة واحدة بالضرورة إلى توقف الإنتاج بالكامل. وفي الوقت نفسه، تنشأ تبعيات مشتركة، على سبيل المثال، فيما يتعلق بإمدادات الغاز والطاقة وأنظمة التحكم ومناولة السفن.
يُعدّ الفرق بين الطاقة الإنتاجية والإنتاج الفعلي أمراً بالغ الأهمية. فالطاقة الإنتاجية السنوية تصف الناتج التقني المُستهدف، بينما تعتمد أحجام التصدير الفعلية على عوامل مثل أوقات الصيانة، والأعطال الفنية، والظروف الجوية، وتوافر الغاز الخام، والطلب.
بافتراض استخدام افتراضي للطاقة الإنتاجية بنسبة 90%، فإن طاقة إنتاجية سنوية تبلغ 8.4 مليون طن ستُترجم إلى حوالي 7.56 مليون طن من الإنتاج السنوي الفعلي. هذه الحسابات ليست توقعات لحجم إنتاج الغاز الطبيعي المسال في محطة سانت توماس، بل توضح لماذا لا ينبغي مساواة الطاقات الإنتاجية الاسمية بأحجام التسليم المضمونة.
قد يكون لمنشأة بهذا الحجم أهمية في السوق حتى لو لم تُزوّد العملاء الألمان مباشرةً. إذ يمكن لشحنات إضافية أن تُزيح أو تُعيد توجيه تدفقات إمداد أخرى. على سبيل المثال، إذا كان أحد العملاء الآسيويين يتلقى إمداداته من تكساس، فقد تُتاح كميات من مُنتِج آخر لأوروبا. وبالتالي، يعمل الغاز الطبيعي المسال من خلال شبكة دولية من القرارات التجارية، وليس فقط من خلال علاقات الإمداد المباشرة بين دولتين.
ما يكشفه مبلغ الاستثمار عن الربحية
يُقدّر المبلغ بـ 8.2 مليار دولار أمريكي، أي ما يعادل حوالي 976 دولارًا أمريكيًا للطن الواحد من الطاقة الإنتاجية السنوية. ويُحسب هذا الرقم بقسمة إجمالي الاستثمار على الطاقة الإنتاجية السنوية المخطط لها. وهو مؤشر على كثافة رأس المال، وليس سعر بيع الطن الواحد من الغاز الطبيعي المسال.
يمنع هذا التمييز سوء الفهم الشائع. من الناحية المثالية، يستمر المصنع في الإنتاج لسنوات عديدة. تُوزّع تكاليف الاستثمار على الكميات المباعة فعليًا خلال فترة تشغيله. إضافةً إلى ذلك، يجب تغطية النفقات الجارية والتمويل والصيانة ومتطلبات العائد للمستثمرين.
يوضح نموذج حسابي مبسط حجم المشروع. فإذا تم توزيع مبلغ 8.2 مليار دولار بالتساوي على مدى 20 عامًا بدون فوائد، فسيؤدي ذلك إلى عائد سنوي قدره 410 ملايين دولار. وعند التشغيل بكامل الطاقة الإنتاجية، سيعادل ذلك حوالي 49 دولارًا للطن الواحد من الإنتاج. أما عند تشغيل 90% من الطاقة الإنتاجية، فسيرتفع هذا الرقم إلى ما يزيد قليلاً عن 54 دولارًا.
لا تُمثل هذه الأرقام تقديرًا لتكاليف الإنتاج الفعلية، إذ تتجاهل فوائد الديون، والعائد على حقوق الملكية، والضرائب، ووقت الإنشاء، ونفقات التشغيل، وغيرها من التكاليف. وتكمن قيمتها التحليلية في توضيح تأثير معدل استغلال الطاقة الإنتاجية: فكلما قل إنتاج الغاز الطبيعي المسال من محطة كثيفة رأس المال، زاد رأس المال المطلوب لكل طن مُباع.
لذا، لا تعتمد الجدوى الاقتصادية على حجم تكاليف الإنشاء فحسب، بل إن سنوات التشغيل الموثوقة، والتوافر التقني العالي، وهيكل العقد الذي يضمن استقرار الإيرادات حتى خلال فترات ضعف السوق، كلها عوامل بالغة الأهمية.
لا يمكن تحميل العملاء كامل تكاليف التجاوزات تلقائيًا. يعتمد ذلك على العقود وبيئة المنافسة. في سوقٍ يزخر بالعرض، قد يتعرض المشروع الأكثر تكلفة لضغوط، بينما تظل الأنظمة ذات هياكل التكلفة الأكثر ملاءمة مربحة لفترة أطول.
إن الموقع البحري ينقل المخاطر بدلاً من إخفائها
لا يقع الميناء المزمع إنشاؤه على الساحل مباشرةً، بل في البحر. ويتضمن وصف المشروع المنشور، من بين أمور أخرى، 20 منصة، وأربع وحدات تخزين عائمة للغاز الطبيعي المسال، وأربعة أنظمة تثبيت، وبنية تحتية إضافية لخطوط الأنابيب. وهذا ما يجعله نظام إنتاج ولوجستيات متكاملاً، وليس مجرد نقطة رسو جديدة.
تتمثل إحدى المزايا المحتملة في تحويل حركة الملاحة البحرية بعيدًا عن المناطق الساحلية الأكثر ازدحامًا. فإذا اضطرت ناقلات الغاز الطبيعي المسال الكبيرة إلى استخدام ممرات ضيقة أو مزدحمة بشكل أقل، فقد تقلّ الاحتكاكات مع حركة الملاحة الأخرى. مع ذلك، لا يُفضي هذا إلى استنتاج عام بأن المنشآت البحرية أكثر أمانًا أو أقل تكلفة بشكل عام.
تتغير طبيعة المخاطر. ففي البحر، تزداد أهمية الأمواج والرياح والتآكل وسهولة الوصول إلى المرافق التقنية. وقد تصبح أعمال الصيانة والإصلاح أكثر تعقيدًا إذا تطلب الأمر نقل الأفراد والمواد والمعدات المتخصصة إلى الموقع أولًا. كما يجب أن تعمل الوصلة بين مرافق التخزين العائمة وتقنية التسييل وناقلات التصدير بكفاءة عالية في ظل الظروف المتغيرة.
لذا، يُعدّ تحليل سلسلة التوريد بأكملها أمراً بالغ الأهمية لإجراء تقييم اقتصادي. قد يوفر موقعٌ ما مزايا في عمليات الميناء، ولكنه في الوقت نفسه يفرض متطلبات أعلى على الصيانة والاستعداد للظروف الجوية. ويكمن العامل الحاسم في ما إذا كان ذلك يُخفّض تكلفة الوحدة المُسلّمة فعلياً ويُحسّن الموثوقية.
لذا، فإنّ النهج البحري ليس متفوقاً بطبيعته ولا إشكالياً بطبيعته. وتتجلى جودته في التصميم التقني، والاحتياطيات التشغيلية، ومدى تكرار تحقيق المحطة لإنتاجها المخطط له في ظل ظروف التشغيل الفعلية.
يؤدي التوسع الأمريكي إلى تغيير حجم السوق العالمية
يُعدّ مشروع ST LNG جزءًا من مشروع تطوير أوسع نطاقًا. وقد حددت إدارة معلومات الطاقة الأمريكية (EIA) مسارًا توسعيًا من شأنه أن يُضيف ما يُقدّر بنحو 13.9 مليار قدم مكعب من طاقة التسييل الأمريكية الإضافية يوميًا بين عامي 2025 و2029. وتشير الإدارة إلى أن الطاقة الحالية تبلغ 15.4 مليار قدم مكعب يوميًا. ويمثل هذا توسعًا من شأنه أن يُضاعف الطاقة الحالية تقريبًا، شريطة تنفيذ المشاريع المخطط لها.
من الضروري التمييز بوضوح بين السنوات المرجعية والحدود الجغرافية. فالتضاعف مقارنةً بخط أساس سابق يختلف عن التضاعف مقارنةً بالمستوى المتوقع في نهاية عام ٢٠٢٦. وبالمثل، فإن القدرات الأمريكية والشمالية ليست متطابقة. وفي هذا السياق، تشمل أمريكا الشمالية أيضاً كندا والمكسيك.
وبالتالي، تقدم إدارة معلومات الطاقة أيضًا مسارًا للتوسع في أمريكا الشمالية: من 11.4 مليار قدم مكعب يوميًا في بداية عام 2024 إلى 28.7 مليار قدم مكعب في عام 2029. وهذا يعتمد أيضًا على تشغيل المرافق قيد الإنشاء حاليًا كما هو مخطط له.
لا تقتصر الأهمية الاقتصادية لهذا التطور على الكميات الفردية فحسب، فعندما يُوسّع مورد رئيسي قدراته التصديرية بشكل ملحوظ، تتغير إمكانية توفر شحنات إضافية. يحصل المشترون على خيارات أكثر، ويستطيع التجار إعادة توجيه الشحنات بمرونة أكبر، ويتعين على المنتجين التنافس بشدة أكبر لكسب عملاء على المدى الطويل.
في الوقت نفسه، يتركز جزء كبير من البنية التحتية الأمريكية الجديدة في تكساس ولويزيانا. هذا التركيز الإقليمي يُسهّل استخدام الشبكات والمنشآت الصناعية القائمة. مع ذلك، فإنه يُنشئ أيضاً مخاطر مشتركة في حال تأثرت عدة منشآت بنفس الظروف الجوية أو بانقطاعات في البنية التحتية المترابطة.
زيادة العرض تعزز المشترين، لكنها لا تضمن انخفاض الأسعار بشكل دائم
يشير التوسع الدولي في إنتاج الغاز الطبيعي المسال عموماً إلى تخفيف ضغوط العرض. وتتوقع وكالة الطاقة الدولية، في تحليلها متوسط الأجل، زيادة في الطاقة التصديرية العالمية بنحو 300 مليار متر مكعب سنوياً بحلول عام 2030. وتستحوذ الولايات المتحدة وقطر معاً على نحو 70% من هذه الزيادة المتوقعة في الطاقة.
بالنسبة للمشترين، يُعدّ هذا خبراً ساراً في البداية. فزيادة العرض تُقلّل من احتمالية أن تؤدي حتى الزيادات الطفيفة في الطلب إلى تقلبات حادة في الأسعار. كما أنها تُحسّن موقفهم التفاوضي مع الموردين.
مع ذلك، لا تعني زيادة الطاقة الإنتاجية بالضرورة زيادة صافي العرض. فقد تُنتج المحطات القائمة كميات أقل، وقد تحدث أعطال فنية، وقد يتأخر إطلاق المشاريع. لذا، تُفرّق وكالة الطاقة الدولية بين زيادة الطاقة الإنتاجية وزيادة صافي العرض المحتملة في إمدادات الغاز الطبيعي المسال بنحو 250 مليار متر مكعب سنويًا بحلول عام 2030.
يتفاعل جانب الطلب أيضاً. فانخفاض الأسعار قد يجذب مشترين إضافيين أو يجعل الطلب على الغاز المؤجل سابقاً مجدياً اقتصادياً. وقد تستوعب الأسواق الحساسة للأسعار بشكل خاص كميات أكبر من الغاز الطبيعي المسال بمجرد أن يصبح سعره في متناول الجميع. وسيتم استيعاب جزء من العرض الجديد من خلال الطلب الإضافي.
لا يمنح هذا أوروبا حقاً مطلقاً في الحصول على شحن رخيص. فالمستوردون الأوروبيون ما زالوا جزءاً من المنافسة الدولية. المهم هو الأسعار التي يرغب المشترون الآخرون في دفعها، وتكاليف النقل المتكبدة، والالتزامات الناشئة عن العقود القائمة.
لذا، فإن التوقع المبرر موضوعيًا ليس بالضرورة أن يصبح الغاز الطبيعي المسال رخيصًا. بل من المرجح أن يؤدي التوسع الناجح في الطاقة الإنتاجية إلى زيادة الخيارات المتاحة والحد من النقص في أوقات الذروة. وهذا بحد ذاته يُعد ميزة اقتصادية كبيرة، حتى لو لم يعد مستوى الأسعار إلى أدنى مستوياته السابقة.
خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق

خبرتنا الأمريكية في تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية
دور الغاز الطبيعي المسال في سوق الطاقة الأوروبية
بين الغاز الخام الرخيص والتوصيل المكلف تكمن صناعة بأكملها
بالنسبة للمستهلك الألماني، لا يُعد سعر الغاز في أمريكا العامل الوحيد. فالمهم هو سعر الغاز القابل للاستخدام في نقطة الاستهلاك الأوروبية.
تتخلل مراحل اقتصادية عديدة عملية الإنتاج والاستهلاك، تشمل المعالجة، والنقل عبر خطوط الأنابيب، والتسييل، والتخزين، والنقل البحري، وإعادة تحويل الغاز إلى حالته الغازية، والتوزيع عبر شبكة الغاز. كما يجب مراعاة التمويل والتحوط والخسائر المحتملة على امتداد هذه السلسلة. ويُراعي تحليل انبعاثات الغاز الطبيعي المسال الصادر عن وكالة الطاقة الدولية هذه المراحل بشكل منفصل، نظراً لاختلاف متطلباتها التقنية والطاقية.
لذا، قد يوجد فرق كبير في الأسعار بين منصات التداول الأمريكية والأوروبية دون أن يُترجم هذا الفرق بالضرورة إلى ربح كامل لأي مشارك في السوق. جزء منه يغطي تكاليف سلسلة التوريد الحقيقية، وجزء آخر قد يعكس علاوات المخاطر وقيود الطاقة الإنتاجية.
يُعدّ هيكل هذه التكاليف عاملاً حاسماً في القدرة التنافسية. فإذا كانت أسعار الغاز منخفضة في الولايات المتحدة، فإن ارتفاع تكاليف التسييل أو النقل قد يُقلّل جزئياً من هذه الميزة. في المقابل، يُمكن لسلسلة إمداد فعّالة أن تحافظ على قدرتها التنافسية حتى مع ارتفاع أسعار الغاز الخام.
بالنسبة للشركات، يُنصح باتباع نهج تحليلي لفصل أسعار المواد الخام، ورسوم البنية التحتية، وتكاليف النقل، وعلاوات المخاطر. بهذه الطريقة فقط يمكن تحديد ما إذا كان العقد المواتي يوفر بالفعل ميزة تكلفة مستدامة أم أنه يجعل أحد مكونات السعر يبدو جذابًا فحسب.
وبالتالي، لن يكون مشروع ST LNG مجرد منتج لكمية قابلة للتداول من الطاقة، بل سيتعين عليه إثبات جدواه كجزء من سلسلة تكلفة دولية تتفاوت مكوناتها الفردية بشكل كبير، وفي بعض الحالات، لا يمكن التحكم بها إلا جزئياً.
يجب قياس اعتماد ألمانيا على الولايات المتحدة بالمقام الصحيح
ذُكر رقمان لألمانيا قد يُثيران اللبس: يُمثل الغاز الطبيعي المسال حوالي عشرة بالمئة من واردات الغاز، ويأتي أكثر من 95 بالمئة من هذا الغاز من الولايات المتحدة. لذا، يُشير الرقم الثاني إلى قطاع الغاز الطبيعي المسال وليس إلى إجمالي واردات الغاز الألمانية.
بناءً على هذه الافتراضات، يُمثل الغاز الطبيعي المسال الأمريكي المُستورد مباشرةً نظرياً حوالي 9.5% من إجمالي واردات الغاز. وهذا يُعدّ رقماً هاماً، ولكنه يختلف جوهرياً عن هيمنة الولايات المتحدة بنسبة 95% على كامل إمدادات الغاز الألمانية.
علاوة على ذلك، فإن هذه النسب تتغير بمرور الوقت. ففي عام 2024، تم استيراد 69 تيراواط ساعة من الغاز الطبيعي عبر محطات الغاز الطبيعي المسال الألمانية. ومن إجمالي واردات الغاز البالغة 865 تيراواط ساعة، مثّلت هذه الكمية ما يقارب 8%. توضح هذه الأرقام السنوية أهمية مراعاة النسب المئوية دائمًا في سياق الفترة الزمنية والتعريف.
مع ذلك، لا تُغطي الإحصاءات المباشرة جميع الروابط الاقتصادية. فألمانيا جزء لا يتجزأ من سوق الغاز الأوروبية، ويمكن للغاز أن يدخل الشبكة الألمانية عبر دول أخرى وبنيتها التحتية. لذا، فإن بلد منشأ جزيء الغاز ليس بالضرورة هو نفسه الشريك التجاري المباشر وبلد عبور الحدود.
يتطلب تقييم المخاطر أيضاً مستويات متعددة. ما هي حصة دولة موردة معينة؟ ما مدى سهولة دخول موردين آخرين؟ ما حجم الطاقة الاستيعابية الاحتياطية المتاحة للاستيراد؟ ما مدى مرونة العقود؟ وما مدى حساسية سلسلة التوريد ككل لأي اضطراب؟
الاستنتاج الصحيح ليس أن الحصة الأمريكية الكبيرة في قطاع الغاز الطبيعي المسال ضئيلة الأهمية، ولا أنها تثبت اعتماداً وطنياً شاملاً. العامل الحاسم هو مزيج من التركيز، وقابلية الاستبدال، وسرعة التكيف.
لماذا لا يُعد الاعتماد السابق على روسيا معيارًا بسيطًا للمقارنة؟
إن القلق بشأن الاعتماد الجديد أمر مفهوم. ومع ذلك، يصبح هذا القلق غير دقيق تحليلياً عند مساواة أنظمة الرعاية المختلفة.
يُنشئ خط الأنابيب اتصالاً ثابتاً بين منطقة الإنتاج وسوق المبيعات. وتكمن أهميته الاقتصادية في ارتفاع تكاليف الاستثمار ومحدودية استخداماته البديلة. كما يتطلب الغاز الطبيعي المسال بنية تحتية كثيفة رأس المال، ولكنه يُمكّن بشكل أساسي من النقل بين مواقع التصدير والاستيراد المختلفة.
قد يُسهم هذا الاختلاف في زيادة إمكانية الاستبدال، ولكنه لا يُلغي جميع أوجه التبعية. فإذا خضع العديد من الموردين لنفس الاختصاص القضائي، فقد تؤثر القرارات السياسية أو التنظيمية على عدة شركات في آنٍ واحد. وبالمثل، قد يعتمد العديد من المنتجين المستقلين رسميًا على نفس البنية التحتية الإقليمية.
وبالتالي، فإن التقييم المقدم في الحالة الأولية، والذي ينص على أن الشركات وآليات السوق القائمة تحد من المخاطر، له أساس منطقي. إذ يتفاعل الفاعلون من القطاع الخاص مع الأسعار، ويبرمون العقود، ويبحثون عن فرص البيع. وهذا ما يميز علاقة تجارية واسعة النطاق عن هيكل توريد يخضع لسيطرة مركزية كاملة.
لا تكفي هذه المعلومات وحدها لتبديد أي مخاوف. فتنوع الشركات يختلف عن تنوع الدول. إذ يمكن لعشرة موردين من دولة واحدة أن يوفروا منافسة أكبر من مورد واحد. ومع ذلك، فإنهم لا يوفرون سوى حماية محدودة ضد أي تدخل سياسي مشترك أو اضطراب إقليمي كبير.
لذا، لا ينبغي للتقييم السليم أن يسأل عما إذا كان الغاز الطبيعي المسال الأمريكي آمناً أم غير آمن بشكل أساسي، بل ينبغي أن يدرس المخاطر التي تقللها الشحنات الأمريكية، وما هي المخاطر الجديدة التي تنشأ نتيجة لذلك.
العقود طويلة الأجل تشتري الأمان وتبيع المرونة
بالنسبة لمشروع ضخم كمشروع ST LNG الذي تبلغ قيمته مليارات اليورو، تُعدّ التزامات العملاء طويلة الأجل عنصراً أساسياً في ضمان الاستقرار المالي. فهي تُسهم في استقرار الإيرادات المتوقعة، وبالتالي تسهيل عملية التمويل. ويُظهر الحد الأدنى المذكور آنفاً، والبالغ مليوني طن من التزامات العملاء السنوية، مدى الترابط الوثيق بين تطوير المشروع وتسويقه.
توفر هذه العقود مزايا للمشترين أيضاً، إذ تضمن لهم الحصول على كميات محددة وتجعل قرارات الشراء أكثر قابلية للتنبؤ على المدى الطويل. وتكتسب هذه الموثوقية قيمة اقتصادية جوهرية، لا سيما عندما تكون الطاقة أساسية للعمليات الصناعية.
ثمن ذلك هو انخفاض القدرة على التكيف. فإذا انخفض طلب الشركة على الغاز بشكل حاد أكثر من المتوقع، فقد تصبح التزامات الشراء طويلة الأجل عبئًا عليها. ويعتمد حدوث ذلك فعليًا على مدى مرونة تعديل الكميات أو إعادة بيعها أو تحويلها إلى عملاء آخرين.
تُعدّ معادلة التسعير بالغة الأهمية أيضاً. فالعقد طويل الأجل لا يضمن الحماية التلقائية من التكاليف المرتفعة، بل قد يضمن كميات التسليم، بينما يبقى السعر مرتبطاً بتقلبات السوق.
بالنسبة للشركات الألمانية، لا يُعدّ طول مدة العقد العامل الحاسم الوحيد، بل التفاعل بين تثبيت السعر، والالتزامات الكمية، وموقع التسليم، وحقوق إعادة البيع، وبنود التقصير. قد يكون العقد الذي يبدو مواتياً غير مجدٍ اقتصادياً إذا كان يفتقر إلى المرونة. في المقابل، قد يكون السعر المرتفع منطقياً إذا حدّ من المخاطر الكبيرة.
يكمن التحدي في عدم مساواة أمن الإمداد بأقصى التزام طويل الأجل. يمكن لمحفظة مشتريات متوازنة أن تجمع بين مدد عقود ومصادر توريد مختلفة، بدلاً من بناء جميع التوقعات على حالة سوقية واحدة.
بالنسبة للصناعة، السعر النهائي أهم من الأصل السياسي
تستفيد الصناعة الألمانية من الغاز الطبيعي المسال الإضافي بشكل أساسي عندما يقلل من تكاليف الإمداد الفعلية ومخاطر انقطاع الإمدادات. ولا يكفي مجرد توفر مصدر إمداد إضافي لتعويض العيوب التنافسية الدولية.
يُعدّ الغاز ذا أهمية خاصة عند استخدامه كمصدر للطاقة في العمليات الصناعية أو كمادة خام. في مثل هذه التطبيقات، يمكن أن تؤثر فروقات الأسعار بشكل مباشر على تكاليف الإنتاج وقرارات الاستثمار. في الوقت نفسه، تختلف الصناعات والشركات اختلافًا كبيرًا في سرعة قدرتها على تعديل استهلاكها للطاقة.
تُقيّم الشركة التي لديها بدائل قليلة على المدى القصير أمن الإمداد بشكل مختلف عن الشركة التي يمكنها الاختيار بين مصادر طاقة متعددة. وبالمثل، فإن الشركة التي تضمن مبيعاتها على المدى الطويل لديها خيارات مختلفة لتغطية تكاليف الطاقة لعدة سنوات مقارنةً بالشركة المصنعة التي تشهد تقلبات كبيرة في الطلب.
يمكن أن يؤدي زيادة إمدادات الغاز الطبيعي المسال إلى تحسين عمليات الشراء. ومع ذلك، لا يحل ذلك تلقائيًا جميع المشاكل المتعلقة بالموقع. كما يتأثر السعر النهائي بتكاليف الشبكة والرسوم والبنية التحتية وكفاءة التشغيل.
علاوة على ذلك، ثمة تضارب في الأهداف: فارتفاع أسعار الغاز بشكل مستمر قد يُزاحم الطلب الصناعي. بينما قد تُساهم الأسعار المنخفضة في استقرار الإنتاج الحالي، إلا أنها في الوقت نفسه تُقلل من أهمية الاستثمار في العمليات البديلة. لذا، يجب على السياسة الاقتصادية أن تُوازن بين أمن الإمداد والقدرة التنافسية مع مؤشرات استثمارية موثوقة طويلة الأجل.
لذا، فإن السؤال الصناعي والاقتصادي المركزي ليس ما إذا كانت ألمانيا بحاجة إلى المزيد من الغاز الطبيعي المسال، بل السؤال الحاسم هو ما هي كمية الغاز التي تظل مجدية اقتصادياً لأي استخدامات، وكيف يمكن الحصول على هذه الكمية بشكل موثوق في ظل ظروف السوق المتغيرة.
يُغيّر التحول في مجال الطاقة من مخاطر المبيعات لمحطات الغاز الطبيعي المسال الجديدة
لن يتمكن مصنع التصدير الذي لا يبدأ تشغيله قبل نهاية العقد على أقرب تقدير من استرداد تكاليف استثماره في السنوات القليلة الأولى من التشغيل فقط. وتعتمد ربحيته على فترة استخدام أطول بكثير.
يُؤدي هذا إلى تضارب في الأهداف. يُمكن للغاز الطبيعي المسال أن يُعوّض النقص ويُسدّ فجوات الإمداد على المدى القصير. إلا أن تمويل محطات جديدة غالباً ما يتطلب توقعات طويلة الأجل. وكلما أسرعت أسواق البيع الرئيسية في خفض استهلاكها من الغاز، زاد عدد المنتجين الذين سيضطرون إلى التحوّل إلى مناطق أو تطبيقات أخرى.
تتوقع وكالة الطاقة الدولية أن يؤدي توفير كميات إضافية من الغاز الطبيعي المسال إلى تحسين القدرة على تحمل التكاليف، لا سيما في أسواق الاستيراد الحساسة للأسعار. وهذا يفتح آفاقاً جديدة للنمو أمام المصدرين خارج أوروبا. وفي الوقت نفسه، يعني ذلك أنه لا ينبغي أن يستمد الطلب طويل الأجل من الاحتياجات الأمنية الأوروبية الحالية فحسب.
بالنسبة لشركة ST LNG، يُعدّ التوزيع الجغرافي لقاعدة عملائها أمراً بالغ الأهمية. فالمصنع الذي يمتلك أسواق مبيعات متنوعة يُمكنه التخفيف جزئياً من تقلبات الطلب المختلفة. ومع ذلك، يبقى هذا التوزيع عرضةً للتطورات العالمية.
يواجه المشترون الأوروبيون مشكلة معاكسة. إذ يتعين على من يضمنون كميات طويلة الأجل من الغاز مواءمة هذه الالتزامات مع استهلاكهم المتوقع. وقد يترتب على العقد الذي يوفر ضمانات اليوم تكاليف تعديل لاحقة.
لذا، فإنّ النظرة المتوازنة تتجنب التطرف. فالبنية التحتية الجديدة للغاز الطبيعي المسال ليست بالضرورة زائدة عن الحاجة، ولا مجدية اقتصادياً على المدى الطويل لمجرد تلبية احتياجات أمنية قصيرة الأجل. بل تعتمد جودتها على مدى توافق الطلب والتكاليف ومدة العقود حتى في ظل الظروف المتغيرة.
تبدأ تكاليف المناخ قبل وقت طويل من ممر برينر الألماني
لا يمكن لأي تحليل اقتصادي شامل أن يتجاهل انبعاثات سلسلة التوريد. ففي حالة الغاز الطبيعي المسال، لا تقتصر هذه الانبعاثات على الاحتراق اللاحق فحسب، بل تشمل أيضاً عمليات الاستخراج والمعالجة والنقل والتسييل والشحن وإعادة التبخير. كما يجب مراعاة انبعاثات غاز الميثان المحتملة. وتدرس وكالة الطاقة الدولية هذه المراحل بشكل صريح كنظام مترابط.
لذا، لا يكفي تقييم الغاز الطبيعي بناءً على استخدامه في محطات توليد الطاقة أو الغلايات الصناعية فقط. فقد توفر سلسلتا إمداد مختلفتان نفس الوقود، ومع ذلك تتسببان في انبعاثات مختلفة في مراحل الإنتاج الأولية.
تحدد وكالة الطاقة الدولية عدة خيارات تقنية للحد من هذا العبء، منها: الحد من فقدان غاز الميثان، وتحسين كفاءة العمليات، واستخدام الكهرباء منخفضة الانبعاثات، وتقليل حرق الغازات بشكل روتيني، واحتجاز وتخزين بعض تيارات ثاني أكسيد الكربون. يمكن لهذه التدابير تحسين أجزاء من سلسلة التوريد، لكنها لا تقضي تلقائيًا على جميع الانبعاثات.
بالنسبة للمستثمرين والعملاء، تُعدّ هذه الاختلافات ذات أهمية اقتصادية كبيرة. إذ يمكن أن تؤثر متطلبات الانبعاثات على الوصول إلى أسواق معينة. ويمكن أن تمثل الانبعاثات المنخفضة القابلة للقياس والتحقق ميزة تنافسية. في المقابل، قد يؤدي نقص البيانات أو ارتفاع خسائر غاز الميثان إلى مخاطر إضافية.
لا يمكن إجراء تقييم مناخي نهائي لمشروع ST LNG دون بيانات تشغيلية موثوقة ومخصصة للمشروع. ولا يعني الموقع البحري أو حداثة التكنولوجيا بحد ذاتها بالضرورة أداءً بيئياً جيداً أو سيئاً بشكل خاص.
يتطلب التقييم الموثوق مراعاة استهلاك الطاقة الفعلي، ومصدر الطاقة المستخدمة، وفقدان غاز الميثان، وطرق النقل. عندها فقط يمكن تحديد موقع المحطة في سوق الغاز الطبيعي المسال.
على الرغم من وجود العديد من مقدمي الخدمات، إلا أن التركيز الإقليمي قد يصبح نقطة ضعف
تكتسب ولايتا تكساس ولويزيانا أهمية متزايدة نتيجة لتوسع البنية التحتية للغاز الطبيعي المسال. ومن منظور الأعمال، يُعد هذا التركيز أمراً مفهوماً: فالبنية التحتية القائمة، والخبرة الصناعية، والقرب من مصادر إمدادات الغاز ولوجستيات التصدير، كلها عوامل تُسهم في خلق مزايا جغرافية.
لكن من منظور أمن الإمدادات، تتضح صورة مختلفة. فالعديد من المصانع في منطقة ما ليست مصادر إمداد مستقلة تماماً. إذ يمكن أن تؤدي الظروف الجوية المشتركة، أو وصلات الشبكة، أو مزودو الخدمات إلى انقطاعات تؤثر على مواقع متعددة في آن واحد.
هذا مبدأ عام لتقييم المخاطر: لا يكون التنويع فعالاً تماماً إلا إذا لم تكن المخاطر الفردية مترابطة ترابطاً وثيقاً. قد يُوهم وجود عدد كبير من العقود بشعور زائف بالأمان إذا كانت جميع عمليات التسليم تعتمد على نفس المعوقات الإقليمية.
بالنسبة للمستوردين الأوروبيين، هذا يعني أن عدد الموردين وحده ليس معياراً كافياً. يجب أيضاً مراعاة التوزيع الجغرافي والاستقلال التكنولوجي وطرق النقل البديلة في التقييم.
لا يحلّ موقع مشروع ST LNG البحري هذه المشكلة تلقائياً. فبينما يمكن للمنشأة تجاوز بعض المعوقات الساحلية، إلا أنها تبقى معتمدة على إمدادات الغاز الإقليمية، والظروف الجوية، والخدمات البحرية.
لذا، لا يتحقق أمن الإمداد بتعدد الجهات المشاركة في عمليات الشراء، بل باختلاف أنماط الفشل بشكل حقيقي. ويكتسب هذا التمييز أهمية خاصة عندما تُطوَّر القدرات الجديدة بشكل أساسي في مناطق تصدير قليلة.
ثلاثة تطورات سوقية تحدد النجاح
بالنسبة للتصنيف الاقتصادي لغاز ST LNG، فإن العديد من السيناريوهات المستقبلية أكثر فائدة من التنبؤ الدقيق ظاهريًا.
في السيناريو الأول، ينمو المعروض من الغاز الطبيعي المسال بوتيرة أسرع من الطلب. وتدخل محطات جديدة إلى السوق وفقًا للخطة الموضوعة، بينما تحدّ وفورات الطاقة وتقنيات الطاقة البديلة من الاستهلاك في مناطق المبيعات الرئيسية. ويكتسب المشترون قوة تفاوضية. أما بالنسبة لشركة ST LNG، فإن العوامل الرئيسية ستكون حينها هي ما إذا كانت تكاليف الإنشاء والتمويل والتشغيل المستمر قادرة على الحفاظ على قدرتها التنافسية.
في السيناريو الثاني، يستوعب الطلب إلى حد كبير العرض الإضافي. يجذب الغاز الطبيعي المسال الأرخص والأكثر توفراً عملاء جدد، بينما تتطلب الأسواق الحالية كميات كبيرة. بالنسبة للمنتجين، ستكون هذه بيئة مواتية نسبياً، شريطة أن توفر منشآتهم إمدادات موثوقة. وتنسجم إمكانية زيادة الطلب في الأسواق الحساسة للأسعار، كما وصفتها وكالة الطاقة الدولية، مع مسار التنمية هذا.
في السيناريو الثالث، تظل الانقطاعات المتكررة سمة مميزة. فتأخير إطلاق المشاريع، وانقطاع التيار الكهربائي، أو غيرها من الانقطاعات، تمنع توفر السعة المعلنة كمصدر موثوق للطاقة بشكل مستمر. وفي مثل هذه الحالات، ورغم اتساع نطاق البنية التحتية بشكل عام، قد تحدث تقلبات كبيرة في الأسعار.
لا يمكن اختيار أي من هذه السيناريوهات المستقبلية بشكل قاطع بناءً على بيانات المشروع وحدها. ومع ذلك، فهي توضح الخصائص ذات القيمة الاقتصادية: انخفاض التكاليف، والتوافر العالي، والتسويق المرن، والتمويل الموثوق.
ينطبق المنطق نفسه على المشترين في ألمانيا. فالمشتريات التي تعتمد فقط على الأسعار المنخفضة بشكل دائم لا تقل هشاشة عن الاستراتيجية التي تفترض أسعارًا مرتفعة بلا حدود بسبب الندرة.
أقوى سياسة طاقة تحافظ على الخيارات
يمثل مشروع ST LNG توسعًا حقيقيًا في إمدادات الطاقة المحتملة. فإذا تم تمويل المشروع وبناؤه وتشغيله بكفاءة، فإنه سيوفر كميات إضافية كبيرة من الغاز الطبيعي المسال سنويًا. ولا تكمن قيمته السوقية في الإنتاج فحسب، بل أيضًا في زيادة الخيارات المتاحة للمشترين.
لذا، فإنّ النظرة المدروسة للمشروع لا تعني الموافقة المطلقة ولا الرفض التام. فزيادة القدرة التصديرية قد تُحسّن أمن الإمدادات وتحدّ من هيمنة السوق، ولكنها في الوقت نفسه قد تُنشئ التزامات طويلة الأجل، وتُؤدي إلى تركزات إقليمية، ومخاطر استثمارية.
بالنسبة لألمانيا، تُعدّ القدرة على التحوّل بين مصادر الطاقة وحلولها أمراً بالغ الأهمية. ويشمل ذلك تنوّع الدول المورّدة، وبنية تحتية متينة، واحتياطيات كافية، وعقوداً قابلة للتعديل وفقاً لتغيّر الطلب على الغاز. ولا يقلّ أهميةً عن ذلك خفض الطلب بطريقة يمكن استبدالها بطريقة مجدية تقنياً واقتصادياً.
لا يكمن الخطر الأكبر في استخدام الغاز الطبيعي المسال الأمريكي بحد ذاته، بل في استراتيجية تخلط بين الإغاثة قصيرة الأجل والحصانة الدائمة. لا يمكن لأي دولة موردة، ولا لأي عقد، ولا لأي تقنية أن تقضي على جميع المخاطر.
قد يُوسّع الميناء الجديد قبالة سواحل تكساس هامش المناورة لأوروبا. إلا أن استغلال أوروبا لهذا الهامش لن يتوقف على ميناء ماتاجوردا، بل على سياساتها الخاصة في مجالات التوريد والصناعة والطاقة. فالأمن المستدام يتحقق عندما لا يؤدي توفير المزيد من الإمدادات إلى زيادة الراحة فحسب، بل إلى خيارات اقتصادية أوسع.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي

الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.