شركة إنيربارك العملاقة للطاقة الشمسية في أزمة: لماذا لم تتمكن مليارات الدولارات من التمويل من إنقاذ الشركة؟
إصدار تجريبي من إكسبرت

متوفر بـ 27 لغة 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: ٢٨ أكتوبر ٢٠٢٦ / تاريخ التحديث: ٢٨ أكتوبر ٢٠٢٦ - المؤلف: Konrad Wolfenstein
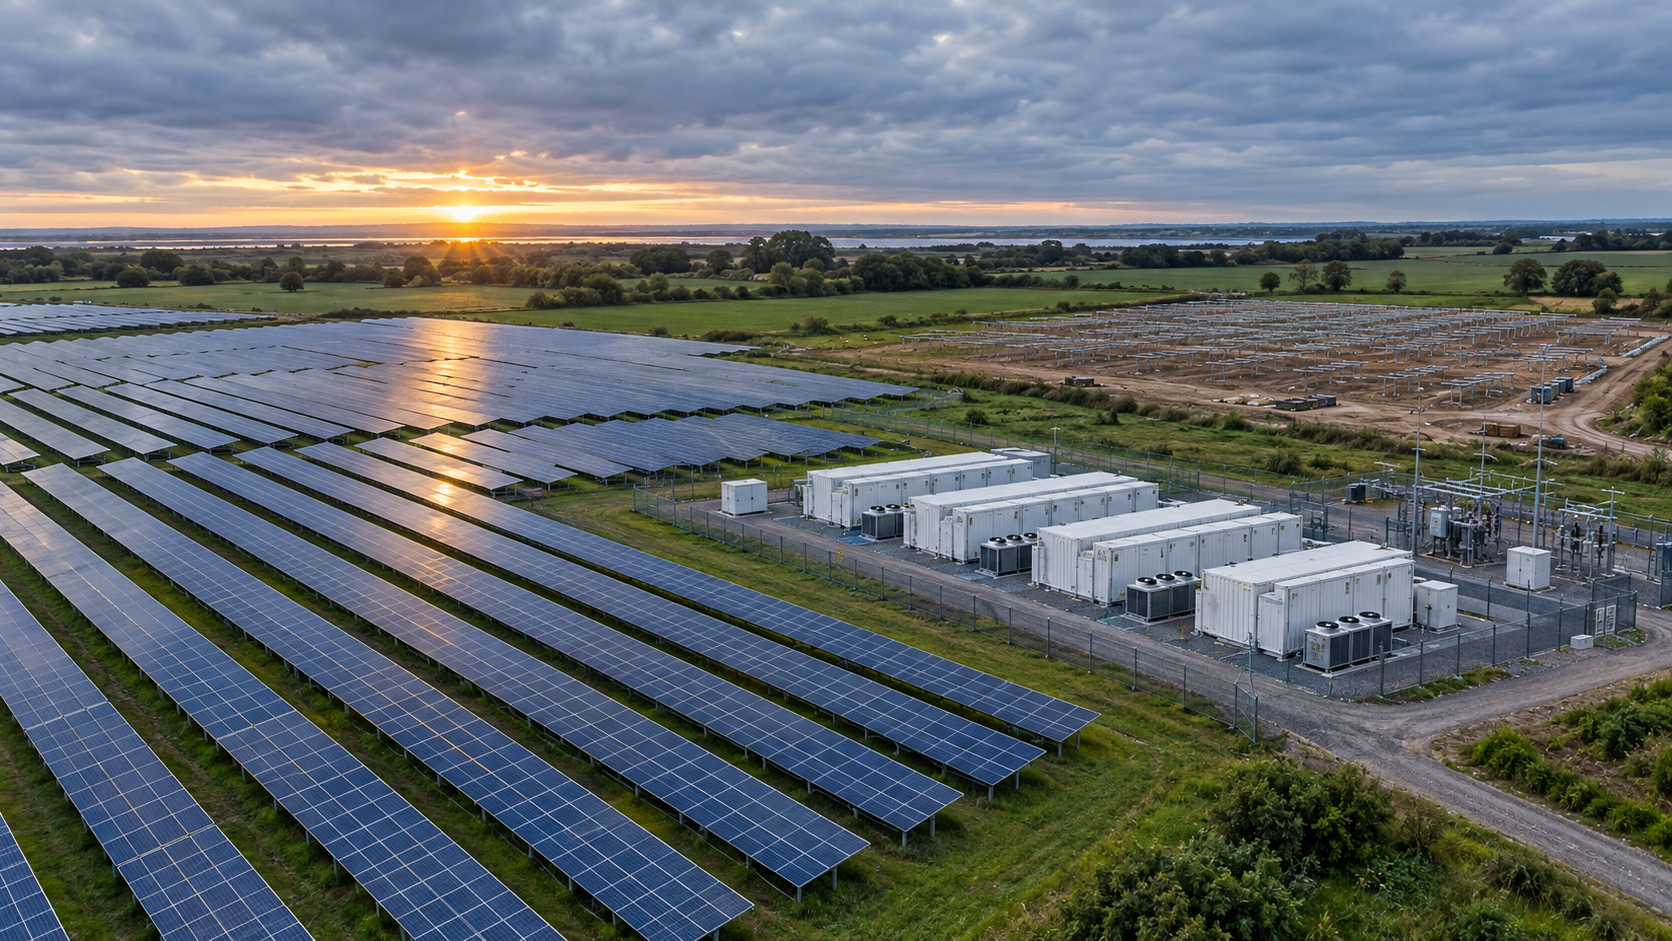
شركة Enerparc العملاقة في مجال الطاقة الشمسية تواجه أزمة: لماذا لم تُنقذ مليارات الدولارات من التمويل الشركة؟ – صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
صناعة الطاقة الشمسية تحت الضغط: ما الدروس التي تحملها قضية إنيربارك للمستثمرين؟
لماذا لا تحمي حتى محفظة كبيرة من محطات الطاقة الشمسية من الإفلاس؟
تمويل بمليارات الدولارات، ثم الإفلاس: شرح قضية إنيربارك
في مارس 2026، أعلنت شركة إنيربارك عن حزمة تمويل تصل قيمتها إلى مليار يورو. وبعد بضعة أشهر، أعلنت الشركة إفلاسها. للوهلة الأولى، يبدو هذا التناقض غير مفهوم: كيف يُعقل أن تواجه شركة رائدة في تطوير محطات الطاقة الشمسية، تمتلك محفظة ضخمة من المحطات، صعوبات في السداد في حين أن مليارات اليورو من التمويل في متناول اليد؟ يكمن الجواب في أن إطار التمويل المعلن ليس أموالاً متاحة بسهولة. فتمويل المشاريع مرتبط بمشاريع وشروط ومواعيد صرف محددة، ولا يغطي تلقائياً فواتير المجموعة.
في حالة شركة إنربارك، تعثرت عملية تمويل إضافية، مرتبطة بشكل أساسي بمشاريع تخزين الطاقة بالبطاريات، في نهاية شهر يونيو. وقد أثر النقص الناتج على الالتزامات القائمة، بما في ذلك تلك المتعلقة بالمكونات المطلوبة. ورغم أن إنربارك، بصفتها مطور المشروع والمقاول العام، كان بإمكانها تحمل التزامات الدفع، إلا أن تمويل المحطات الفردية كان يُنظم غالبًا على مستوى شركات المشاريع المستقلة. وفي حال عدم توفر التمويل المتوقع، فإن الفواتير المستحقة لا تختفي. وبالتالي، فإن أي مشكلة تمويلية في مشاريع فردية قد تُهدد سيولة الشركة الأم، حتى وإن بقيت أجزاء أخرى من محفظة المشاريع سليمة.
تُبيّن هذه الحالة لماذا لا تتطابق الأصول مع الملاءة المالية. قد تكون محطات الطاقة الشمسية ذات قيمة على المدى الطويل، لكنها قد لا تُدرّ إيرادات كافية في الوقت المناسب للوفاء بالالتزامات قصيرة الأجل. يُضاف إلى ذلك التكاليف الأولية للتخطيط والإنشاء، والتأخيرات المحتملة في ربطها بالشبكة، وتقلبات عائدات الكهرباء، ورأس المال الإضافي المطلوب للنمو. حتى أنظمة تخزين البطاريات، التي يُمكن أن تزيد من قيمة الطاقة الشمسية في المستقبل، تتطلب في البداية استثمارًا كبيرًا.
إذن، ما الذي يعنيه الإفلاس لشركة إنيربارك وموظفيها وشركائها التجاريين؟ وماذا يكشف عن المخاطر الاقتصادية للتحول في قطاع الطاقة؟ يجب أن يُميّز التقييم بين تمويل الشركات وتمويل المشاريع، وحقوق الملكية والقروض، والاستثمارات المعلنة مقابل الأموال المتاحة فعليًا. كما يجب أن يأخذ في الاعتبار أن إفلاس الشركات الفردية لا يؤثر تلقائيًا على المجموعة بأكملها أو جميع محطات الطاقة الشمسية التابعة لها. هذه الفروقات تحديدًا هي ما يجعل حالة إنيربارك أكثر من مجرد قصة تمويل فاشل: فهي تُظهر أن التحول في قطاع الطاقة لا يتطلب رأس المال والمرافق فحسب، بل يتطلب أيضًا هياكل تمويل متينة، وشبكات موثوقة، وسيولة كافية لسد الفجوة حتى تحقيق أولى الإيرادات.
إنيربارك في حالة الإعسار: لماذا لا تخلق مليارات الدولارات من التمويل الأمان؟
مليار على الورق لا يكفي لسداد أي فواتير
يُجسّد إفلاس شركة إنربارك تناقضًا جوهريًا في عملية التحول الطاقي: فقد تكون التكنولوجيا مجدية اقتصاديًا، وقد تحافظ محفظة الأصول على قيمتها على المدى الطويل، ومع ذلك قد تُصبح الشركة مُفلسة على المدى القصير. لا يكمن العامل الحاسم في عدد محطات الطاقة الشمسية التي يمتلكها المُطور أو حجم التمويل المُعلن عنه فحسب، بل في القدرة على الوفاء بالالتزامات المالية بالأموال المُتاحة فعليًا. يكمن الفرق بين التوسع الناجح والفجوة التمويلية المُهددة للحياة في هذين العاملين.
أعلنت شركة تطوير وتشغيل محطات الطاقة الشمسية، ومقرها هامبورغ، عن حزمة تمويل تصل قيمتها إلى مليار يورو في 12 مارس 2026. وبدأت إجراءات الإفلاس في أوائل سبتمبر. وفي 7 سبتمبر، عيّنت محكمة هامبورغ الجزئية خبير إعادة الهيكلة ستيفان دينكهاوس مديرًا مؤقتًا للإفلاس. قد يبدو هذا التوقيت المتقارب مثيرًا للدهشة، ولكنه قابل للتفسير اقتصاديًا: فإطار التمويل المعلن لم يكن رأس مال متاحًا بسهولة، والتمويل الذي فشل لاحقًا كان مشروعًا منفصلاً.
لذا، يجب أن يتجاوز التحليل، المؤرخ في 28 أكتوبر 2026، مجرد مقارنة مبسطة بين مليارات الدولارات من التمويل والإعسار. بل يجب أن يُميّز بين سيولة الشركات وتمويل المشاريع، وبين حقوق الملكية والقروض المشابهة لها، وبين القدرة المركبة والفائض النقدي المتاح فعلياً. عندها فقط سيتضح ما تكشفه هذه القضية عن شركة إنربارك، وقطاع الطاقة الشمسية، والمتطلبات المالية اللازمة لانتقال مستدام للطاقة.
إن امتلاك قاعدة أصول كبيرة لا يشكل درعاً
تُعدّ شركة Enerparc إحدى الشركات الأوروبية الرائدة في تطوير وتشغيل محطات الطاقة الشمسية المستقلة. وتجمع الشركة بين تطوير المشاريع، والإنشاء، والتشغيل، وتسويق الكهرباء. في ربيع عام 2026، بلغ عدد موظفي المجموعة حوالي 700 موظف. أما شركة Enerparc AG نفسها، فكان عدد موظفيها حوالي 380 موظفًا عند إعلان إفلاسها. هذا التمييز جوهري: فلا ينبغي مساواة عدد الموظفين في مجموعة شركات بأكملها بعدد الموظفين العاملين مباشرةً لدى شركة مُفلسة.
لإجراء تقييم اقتصادي سليم، يلزم توفير بيانات محددة بوضوح للأصول. فيما يتعلق بطلب الإفلاس، ذُكر أكثر من 500 محطة طاقة شمسية بسعة إجمالية تقارب 5.5 جيجاوات، منها حوالي 3.8 جيجاوات موصولة بالشبكة. لا تُشير الأرقام المختلفة المتعلقة بالأصول المطورة والمنشأة والموصولة والمملوكة بالضرورة إلى نفس المحفظة. وبدون مزيد من التحليل، لا يمكن حساب قيمة الشركة أو سيولتها المتاحة بحرية من هذه الأرقام وحدها.
تُعدّ محطة الطاقة الشمسية أصلاً طويل الأجل تتراكم فوائده الاقتصادية على مدى سنوات عديدة. في المقابل، تُستحق فواتير الموردين والرواتب ومدفوعات الفوائد في تواريخ محددة. لذا، قد تمتلك الشركة أصولاً ضخمة ومع ذلك تفتقر إلى التدفق النقدي الكافي. وبينما يُحسّن الحجم عموماً من تنويع المخاطر، فإنه يزيد أيضاً من إجمالي التكاليف والالتزامات الأولية عند تشغيل العديد من المشاريع في وقت واحد.
ما الذي كان وراء مبلغ المليار دولار؟
تألفت حزمة التمويل، التي بدأت في مارس 2026، من عنصرين رئيسيين. قدّمت كلٌّ من مجموعة إيفل للاستثمار (EIG) وشركة شرودرز كابيتال ومجموعة إيفل للاستثمار قرضًا ثانويًا بقيمة 500 مليون يورو. واستُكمل هذا القرض بإطار تمويل طويل الأجل للمشروع مع بنك لندن المصرفي (LBBW)، بقيمة مبدئية تصل إلى 425 مليون يورو. وكان لهذا العنصر الثاني خيار زيادة قيمته إلى 500 مليون يورو.
وبذلك بلغ إجمالي الأحجام الأولية المعلنة مباشرةً 925 مليون يورو. ويشير المليار الذي يُشدد عليه غالبًا إلى الحد الأقصى المحتمل بعد زيادة قدرها 75 مليون يورو إضافية. هذا التمييز وحده يُبين أهمية عبارة "حتى" من الناحية الاقتصادية، فهي تصف إطارًا عامًا، لا رصيدًا حسابيًا. علاوة على ذلك، يُموّل المكونان مراكز مختلفة ضمن هيكل تمويل متعدد المستويات.
كان الهدف من القرض الثانوي توفير تمويل مؤقت، يُغني عن رأس المال اللازم لمشاريع في ألمانيا وفرنسا وإسبانيا على مدى السنوات الخمس المقبلة. صُمم إطار عمل LBBW لتغطية إنشاء وتشغيل مشاريع الطاقة الشمسية وتخزين الطاقة المناسبة. ويمكن إدراج المشاريع تدريجيًا خلال 36 شهرًا، بمجرد جاهزيتها للإنشاء. وشمل ذلك تخصيصًا محددًا للاستثمارات الفردية، من حيث التوقيت والموضوع.
يمكن لهذا الهيكل تمويل التوسع بكفاءة. مع ذلك، فهو لا يغني عن احتياطيات السيولة المتاحة للشركة الأم. إن التعامل مع الإطار بأكمله كما لو كان أموالاً مُصرفة بالفعل يُبالغ في تقدير المرونة المالية المتاحة. حتى التمويل الكبير، الذي تمت الموافقة عليه مبدئياً، لا يُثبت جدواه عملياً إلا إذا تم استيفاء شروط الصرف وتخصيص الأموال للغرض المقصود منها.
كان فشل التمويل الإضافي هو السبب الرئيسي
تُتيح المعلومات المتاحة حاليًا تفسيرًا أكثر دقة من التقييم الأولي الذي أشار إلى أن الأسباب لا تزال غامضة تمامًا. في نهاية يونيو 2026، لم يتم توفير تمويل إضافي، مرتبط بشكل أساسي بمشاريع تخزين الطاقة. لم يكن هذا التمويل هو نفسه حزمة المليار يورو التي أُعلن عنها في مارس. ولم تُفلح المفاوضات اللاحقة في تحقيق استقرار كافٍ للوضع.
يُعدّ توزيع الالتزامات داخل المجموعة ذا أهمية بالغة. قامت شركة إنربارك، بصفتها مطوّر المشروع والمقاول العام، بطلب المكونات من الموردين. مع ذلك، تمّ تنظيم تمويل المرافق المرتبطة بها على مستوى شركة المشروع المعنية. في حال تعذّر الحصول على التمويل المتوقع للمشروع، فإنّ التزامات الدفع القائمة على الشركة الطالبة لا تسقط. وبالتالي، قد يتحوّل أيّ نقص في مشروع واحد إلى مشكلة سيولة للشركة الأم.
يكشف هذا عن سلسلة ملموسة من الأسباب والنتائج: يتم إعداد الاستثمارات، وطلب المكونات، وتكوين الالتزامات. لا يتحقق التمويل المتوقع كما هو مخطط له. الاحتياطيات الحالية غير كافية لتغطية الفترة الانتقالية أو العجز. تتعرض السيولة لضغوط، على الرغم من استمرار وجود أجزاء أخرى من المحفظة وتحقيقها للعوائد.
لم يتم الكشف بشكل كامل عن جميع تفاصيل العقد والضمانات وعمليات اتخاذ القرار المتعلقة بفشل التمويل. وينتج عن ذلك قيد واضح على التقييم: إذ يمكن تحديد التخلف عن التمويل كعامل محفز، ولكنه لا يمثل تفسيراً كاملاً لجميع الأسباب الاقتصادية. وبالمثل، لا يوجد مبرر لإلقاء اللوم بشكل شامل على بنوك أو سياسيين أو تقنيات تخزين محددة.
لماذا يتباعد الثراء والقدرة على سداد الديون
لتقييم مطور مشروع، يجب مراعاة ثلاثة مستويات بشكل منفصل: الربحية طويلة الأجل، وقيمة أصول الميزانية العمومية، والقدرة على الوفاء بالالتزامات قصيرة الأجل. قد تمتلك شركة ما مشاريع يُتوقع أن تُحقق مساهمة اقتصادية إيجابية طوال فترة تنفيذها. ومع ذلك، قد تجد نفسها قبل إتمام المشروع في وضع لا تستطيع فيه سداد المدفوعات المستحقة.
يكمن السبب في الهيكل الزمني للعمل. فحقوق الأرض والتخطيط والإعداد الفني وبناء المحطة كلها تُولّد نفقات قبل بدء البيع الفعلي للكهرباء. وقد تنشأ تكاليف التمويل أيضًا خلال فترة لا تُدرّ إيرادات تشغيلية مقابلة. وكلما طالت هذه الفترة التمهيدية، زاد رأس المال المُجمّد. لذا، فإن العائد المتوقع الإيجابي للمشروع لا يُعادل بالضرورة رصيدًا إيجابيًا في الحساب الجاري.
لا يُعدّ البيع حلاً سريعاً أيضاً. يجب على المشتري تقييم المخاطر الفنية والقانونية والاقتصادية. قد تتضمن اتفاقيات التمويل القائمة شروطاً للموافقة أو شروطاً للسداد. علاوة على ذلك، غالباً ما يُقلّل ضغط الوقت من قدرة البائع على التفاوض. لذلك، لا يمكن تحويل أصل قيّم إلى سيولة نقدية متاحة بسهولة وبسرعة ودون خصم.
بالنسبة لشركة إنيربارك، يُعدّ هذا التمييز بالغ الأهمية. فإفلاس الشركة لا يُثبت أن جميع محطات الطاقة الشمسية غير مربحة، بل يُظهر في المقام الأول أن التمويل والالتزامات القائمة على مستوى الشركة لم تعد متوافقة بشكل كافٍ. ويجب تقييم الجدوى الاقتصادية لكل مشروع على حدة، بناءً على إيراداته وتكاليفه وشروط تمويله.
قد يؤدي النمو إلى تفاقم متطلبات رأس المال
أعلنت شركة إنيربارك عن توسيع قدرتها في مجال الطاقة الشمسية بمقدار 1.2 جيجاوات بحلول عام 2025، وتوقعت نموًا إضافيًا في مارس 2026. يُظهر هذا التوسع قدرات تقنية وتنظيمية كبيرة. ومع ذلك، فإنه يُنشئ أيضًا احتياجات تمويلية إضافية: فالمزيد من المشاريع يعني المزيد من الموظفين، والمزيد من التكاليف الأولية، والمزيد من مواقع البناء، وتراكم استثمارات لم تُستكمل بالكامل بعد.
بالنسبة لنماذج الأعمال كثيفة رأس المال، قد تكون الشركة عرضة للخطر بشكل خاص خلال فترات التوسع القوي. فالمشاريع الجديدة تتطلب تمويلاً، بينما قد لا تُحقق المشاريع السابقة عوائد إلا لاحقاً. وإذا تجاوز النمو تراكم الاحتياطيات المستدامة، يزداد الاعتماد على تأمين التمويل في الوقت المناسب لكل مشروع إضافي. وبالتالي، قد يؤثر أي اضطراب واحد على العديد من التدفقات النقدية المخطط لها في آن واحد.
إضافةً إلى ذلك، ثمة عبء تنظيمي. فكثرة المشاريع المتوازية تزيد من متطلبات إدارة العقود، والتحكم في التكاليف، وتخطيط السيولة. ولم يعد بالإمكان تقييم المخاطر بمجرد النظر إلى مشروع ناجح في المتوسط. بل أصبح العامل الحاسم هو كيفية توزيع التأخيرات والتكاليف الإضافية على كامل محفظة المشاريع، وما إذا كان من الممكن حدوثها في آن واحد.
لذا، فإن النمو ليس بالضرورة مشكلة ولا يضمن الاستقرار تلقائيًا. إنما يُحسّن المرونة فقط إذا نما التمويل، وهامش المخاطر، والإدارة التشغيلية تبعًا لذلك. ولا يُشير عدد الميغاواط الجديدة وحدها إلى مدى تحقق هذا الشرط. وقد يكون التوسع الأكثر حذرًا أفضل اقتصاديًا إذا حافظ على المرونة المالية للشركة.
إن استبدال الأسهم لا يعني بالضرورة الحصول على أسهم
قد يُساء فهم مصطلح "بديل رأس المال" في التمويل. فالقرض الثانوي أقل أهميةً من الناحية الاقتصادية من التمويل الرئيسي، وبالتالي يُمكن أن يُمكّن المشاريع التي تتطلب رأس مال إضافي للمخاطرة. ومع ذلك، يبقى القرض في جوهره التزامًا تعاقديًا له شروطه وأحكامه الخاصة، ولا يُمكن مساواته ببساطة برأس مال متاح بشكل دائم يتحمل الخسائر بالكامل.
يؤدي رأس المال السهمي الحقيقي وظيفة مختلفة عن خط الائتمان الإضافي. فهو قادر على استيعاب الخسائر دون أن يُنشئ تلقائيًا التزامًا بالسداد في تاريخ محدد. أما رأس المال المدين، فيجب سداده وفقًا للشروط المتفق عليها. صحيح أن التمويل الثانوي يُغير ترتيب المطالبات، ولكنه لا يُلغي العبء المالي لتكاليف التمويل والسداد اللاحق.
أشار مدير الإعسار المؤقت في شركة إنربارك صراحةً إلى نسبة غير مواتية بين الدين وحقوق الملكية. وهذا أمر بالغ الأهمية للتحليل لأنه يحوّل التركيز من العوامل الخارجية إلى المرونة الداخلية. ويؤثر التخلف عن سداد التمويل على الشركات بدرجات متفاوتة، تبعًا لاحتياطياتها المتاحة وخياراتها البديلة.
يتطلب حساب رأس المال الموحد بدقة بيانات مالية كاملة، وتواريخ إعداد تقارير منتظمة، ومعرفة باتفاقيات التمويل. ولا يمكن استخلاص نسبة حقوق ملكية سليمة من أحجام الحزم المعلنة. كذلك، من الخطأ اعتبار مبلغ المليار يورو المعلن عنه بالكامل ديناً إضافياً مستحقاً مباشرةً على الشركة الأم دون مزيد من التدقيق.
توجد حدود مالية بين الشركة الأم ومجمع الطاقة الشمسية
تتألف محافظ الطاقة الكبيرة غالبًا من شركات مشاريع مستقلة قانونيًا. قد تمتلك هذه الشركات، على سبيل المثال، محطة طاقة شمسية واحدة أو مجموعة محددة من المحطات. ويعتمد تمويل المشاريع المرتبطة بها اعتمادًا كبيرًا على التدفقات النقدية المتوقعة من هذه المحطات. أما الشركة الأم، فتتولى وظائف شاملة وقد تتحمل التزامات إضافية تتعلق بالتطوير والإنشاء والتمويل.
يُفسر هذا الفصل سبب عدم تأثر جميع الشركات التابعة بالإعسار تلقائيًا. ففي حالة شركة Enerparc، تأثرت الشركة المساهمة العامة (AG) في البداية، ثم تلتها لاحقًا شركتا الإنشاءات PVWerk وSonnen Tiefbau. أما شركتا Sunnic Lighthouse وEnerparc Service، فقد وُصفتا مؤخرًا بأنهما غير معسرتين. لذا، سيكون من غير الدقيق تصوير المجموعة بأكملها على أنها معسرة بشكل موحد دون تمييز.
في الوقت نفسه، لا يعني الاستقلال القانوني بالضرورة الاستقلال الاقتصادي الكامل. فقد تعتمد شركات المشاريع على موظفين أو خدمات أو أنظمة تقنية معلومات أو التزامات تعاقدية من شركات أخرى ضمن المجموعة. كما يمكن أن تُنشئ الضمانات والأوراق المالية المشتركة وعلاقات الدفع الداخلية روابطَ بين هذه الشركات. ويتوقف خطر انتقال العدوى الفعلي على الهيكل التعاقدي المحدد.
لذا، بالنسبة للدائنين، لا تُعد جودة المحفظة الإجمالية العامل الحاسم الوحيد. بل يعتمد الأمر أيضاً، وبشكلٍ حاسم، على الشركة التي يُطالبون بسداد ديونهم ضدها ونوع الضمانات التي يمكنهم الحصول عليها. فمحطة الطاقة الشمسية العاملة توفر ضماناً جيداً نسبياً لممول المشروع، بينما يواجه المورد غير المضمون للشركة الأم وضعاً أكثر صعوبة. يرتبط كلاهما اقتصادياً بالمجموعة نفسها، لكنهما يحملان مخاطر مختلفة.
إن خلق القيمة المتكاملة له جانبان
تغطي شركة إنيربارك مراحل عديدة من سلسلة قيمة الطاقة الشمسية. وبذلك، يمكن تنسيق التطوير والإنشاء والتشغيل والخدمات الفنية والتسويق بشكل أكثر فعالية. كما يمكن للشركة المتكاملة تطبيق الخبرات المكتسبة من العمليات الجارية على المشاريع الجديدة، وتقليل التداخل بين مختلف مزودي الخدمات. علاوة على ذلك، فهي تتيح فرصًا لتوليد الإيرادات على مدار مراحل متعددة من دورة حياة المشروع.
أما الجانب السلبي فهو اتساع نطاق المخاطر. فمدير العمليات البحتة يتحمل مخاطر مختلفة عن تلك التي تتحملها شركة تقوم في آن واحد بطلب المكونات، وتنظيم أعمال البناء، وتمويل المصانع، وتسويق الكهرباء. ولا يقتصر التكامل على تجميع القدرات فحسب، بل يشمل أيضاً تجميع الالتزامات. فإذا لم يتم تنسيق الاحتياجات التمويلية للمراحل المختلفة بشكل سليم، فقد ينتشر أي خلل في أحد المجالات إلى وحدات أعمال أخرى.
في مشاريع إعادة الهيكلة، قد يُمثّل الهيكل المتكامل ميزةً إضافية. إذ يحصل المشتري حينها ليس فقط على حقوق الأرض أو محطات توليد الطاقة الفردية، بل قد يحصل أيضاً على مؤسسة متكاملة الوظائف ذات خبرة متخصصة وعمليات راسخة. مع ذلك، يتوقف هذا على أن تفوق المزايا التنظيمية التكاليف والمخاطر الإضافية. لذا، يُعدّ الحفاظ على وحدة متكاملة قدر الإمكان خياراً اقتصادياً، ولكنه ليس غاية في حد ذاته.
لا تُعتبر الجيجاوات بعدُ جزءًا من حساب الإيرادات
كثيراً ما يستخدم قطاع الطاقة الشمسية مصطلحات مثل القدرة المركبة وحجم المشاريع قيد التنفيذ. ورغم أهمية هذه المقاييس من الناحية التقنية، إلا أنها قد تُعطي صورة مالية مُضللة. فالميغاواط في مرحلة التخطيط الأولية له دلالة اقتصادية مختلفة عن محفظة محطات طاقة ممول بالكامل ومتصل بالشبكة ومؤمّن تعاقدياً. لذا، لا ينبغي جمع هذين الرقمين أو اعتبارهما متساويين دون توضيح.
يعتمد تقييم خط الأنابيب على مرحلة تطويره. هل تم تأمين حقوق الأرض؟ هل تم الحصول على التصاريح اللازمة؟ هل تم الاتفاق على ربط خط الأنابيب بشبكة الكهرباء بشكل محدد؟ هل تكاليف الإنشاء مضمونة، وهل الإيرادات مؤكدة بشكل كافٍ؟ كلما زادت الأسئلة التي لم تتم الإجابة عليها، ازداد عدم اليقين بشأن توقيت ومقدار التدفق النقدي النهائي. علاوة على ذلك، قد تكون هناك حاجة إلى نفقات إضافية قبل اكتمال خط الأنابيب.
حتى المنشآت التي بُنيت على مر الزمن لا ينبغي الخلط بينها وبين الملكية الحالية. فقد يكون مطور عقاري قد أنشأ متنزهًا ثم باعه لاحقًا. وتوثق أعمال البناء التاريخية الخبرة المكتسبة، ولكنها لا تُسهم بالضرورة في قاعدة الإيرادات. في المقابل، يمكن لمتنزه مملوك ذاتيًا أن يُدرّ إيرادات من الكهرباء على المدى الطويل دون أن يكون قادرًا على توزيع سيولة كبيرة على المدى القصير على الشركة الأم.
لذا، فإن العامل الحاسم ليس مجرد حجم الطاقة الإنتاجية المتاحة أو المخطط لها، بل يتعلق بجزء هذه الطاقة، والظروف المحيطة بها، والتوقيت المناسب، الذي يُحقق فائضًا ماليًا متاحًا بسهولة. ويمكن لخط أنابيب أصغر حجمًا وأكثر تطورًا أن يكون أكثر مرونة اقتصاديًا من تراكم عدد كبير جدًا من أفكار المشاريع الأولية.
جديد: براءة اختراع من الولايات المتحدة الأمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع مقاطع فيديو توضيحية!

جديد: براءة اختراع أمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع فيديوهات توضيحية! - الصورة: Xpert.Digital
يكمن جوهر هذا التطور التكنولوجي في الابتعاد المتعمد عن نظام التثبيت التقليدي بالمشابك، الذي كان المعيار السائد لعقود. ويُعالج نظام التثبيت الجديد، الأكثر فعالية من حيث الوقت والتكلفة، هذا الأمر بمفهوم مختلف جذريًا وأكثر ذكاءً. فبدلاً من تثبيت الوحدات في نقاط محددة، يتم إدخالها في سكة دعم متصلة ذات شكل خاص، وتُثبّت بإحكام في مكانها. يضمن هذا التصميم توزيع جميع القوى - سواء كانت أحمالًا ثابتة من الثلج أو أحمالًا ديناميكية من الرياح - بالتساوي على طول إطار الوحدة بالكامل.
للمزيد من المعلومات، انقر هنا:
إنيربارك: بين الإفلاس وبداية جديدة
يشهد سوق الطاقة الشمسية نمواً رغم الأزمات التي تعصف بالشركات
لا تنفي الصعوبات التي تواجهها بعض الشركات حقيقة أن السوق لا يزال واسعًا. فبحسب الأرقام المنشورة مطلع عام 2026، أُضيف ما يقارب 16.4 جيجاوات من الطاقة الشمسية في ألمانيا عام 2025، ليصل إجمالي القدرة المركبة إلى حوالي 117 جيجاوات بنهاية العام. وساهمت أنظمة الطاقة الشمسية المدمجة في المباني والأنظمة الأرضية بنحو نصف القدرة الجديدة لكل منهما. وبذلك، تبقى الطاقة الكهروضوئية قطاعًا استثماريًا هامًا.
يبلغ هدف التوسع القانوني لعام 2030 نحو 215 جيجاوات. وبناءً على أرقام القدرة الحالية في ذلك الوقت، سيتطلب ذلك إضافة سنوية متوسطة تبلغ حوالي 19.6 جيجاوات. لذا، فإن الحاجة الأساسية إلى مزيد من المنشآت كبيرة. ومع ذلك، فإن متطلبات التوسع الكبيرة، المدفوعة بعوامل سياسية واقتصادية متعلقة بالطاقة، لا تضمن هوامش ربح كافية للمشاريع ولا الاستقرار الاقتصادي لجميع المشاركين في السوق.
على النقيض من ذلك، قد يؤدي توسع السوق إلى منافسة شديدة. يتنافس العديد من المطورين على المواقع المناسبة، ووصلات الشبكة الموثوقة، والموظفين المؤهلين، واتفاقيات شراء الطاقة بأسعار معقولة. في الوقت نفسه، قد تُسهّل المكونات الأرخص دخول موردين جدد. وبالتالي، قد يتعايش حجم مبيعات كبير مع ضغط كبير على هوامش الربح.
التشخيص الصحيح ليس أن الطاقة الشمسية فشلت اقتصادياً بسبب حالات إفلاس فردية، بل ما يتضح هو تحول من سوق تحركه بقوة ضخامة التوسع إلى سوق يلعب فيه التمويل وجودة الموقع والتوقيت دوراً أكثر أهمية في تحديد النجاح. فالتقدم التكنولوجي وربحية المشاريع مرتبطان، لكنهما ليسا متطابقين.
قد يؤدي استخدام كميات كبيرة من الطاقة الشمسية إلى انخفاض قيمتها السوقية
تُعدّ آلية إنتاج الطاقة الشمسية المتزامنة آلية اقتصادية بالغة الأهمية. إذ تُنتج العديد من المحطات كميات كبيرة من الكهرباء في نفس الوقت من اليوم وفي ظل ظروف جوية متشابهة. ويؤدي ذلك إلى ارتفاع حاد في العرض بالتزامن مع إنتاج محطات الطاقة الشمسية الأخرى كميات كبيرة من الكهرباء. وبدون مرونة كافية في الطلب أو خيارات التخزين أو النقل، تتعرض الأسعار لضغوط خلال هذه الساعات.
تُظهر الأرقام السنوية لعام 2025 الفرق بين سعر الكهرباء العام ومستوى الإيرادات الخاصة بكل تقنية. بلغ متوسط السعر في سوق الجملة لليوم السابق 89.32 يورو لكل ميغاواط ساعة. في المقابل، بلغت القيمة السوقية السنوية المعلنة للطاقة الشمسية، وفقًا لنظام قانون مصادر الطاقة المتجددة (EEG)، 4.508 سنتًا لكل كيلوواط ساعة، أو 45.08 يورو لكل ميغاواط ساعة. وبالتالي، كانت هذه القيمة الشمسية القائمة على الحجم تُعادل نصف متوسط السعر العام تقريبًا.
لا يعني هذا بالضرورة أن كل مشغل محطة قد حصل على هذا المبلغ بالضبط. فالدعم الحكومي، واتفاقيات شراء الطاقة الفردية، وتكاليف التسويق، ونمط توليد الطاقة المحدد، كلها عوامل تؤثر على الإيرادات الفعلية. ومع ذلك، يوضح هذا الفرق لماذا لا يكفي مجرد ضرب متوسط سعر السوق العام في الإنتاج السنوي المتوقع لحساب تكلفة المشروع.
يمكن أن تصبح التكنولوجيا أرخص مع تحقيق سعر أقل في الوقت نفسه لوقت توليدها المعتاد. هذه الظاهرة، المعروفة باسم "الاستهلاك الذاتي"، تجعل المرونة الإضافية أكثر قيمة اقتصادية. بالنسبة للمطورين، هذا يعني أن الموقع والتوجيه والتسويق وتكامل التخزين لم تعد مجرد اعتبارات تقنية إضافية، بل تؤثر بشكل مباشر على نسبة الكهرباء المنتجة التي يمكن بيعها بأسعار مجزية.
تؤدي الأسعار السلبية إلى تفاقم حالة عدم اليقين بشأن الإيرادات
في عام 2025، سُجّلت أسعار جملة سلبية في ألمانيا خلال 573 ساعة من أصل 8760 ساعة. في العام السابق، بلغ هذا الرقم 457 ساعة من أصل 8784 ساعة. في الوقت نفسه، ارتفع متوسط سعر الجملة مقارنةً بعام 2024. وهذا ليس تناقضًا، إذ يمكن أن تتزامن فترات فائض السلع مع فترات ندرة باهظة الثمن خلال العام نفسه.
بالنسبة لمحطة الطاقة الشمسية، يُعدّ هذا التوزيع أكثر أهمية من المتوسط السنوي المنفرد. فإذا تزامنت أحجام الإنتاج المرتفعة مع فترات انخفاض الأسعار أو حتى انخفاضها إلى ما دون الصفر، فقد يكون إنتاج الكهرباء المرتفع أقل جدوى من الناحية المالية مما هو متوقع. وبحسب عمر المحطة، واللوائح القانونية، وشروط العقد، قد تُفقد استحقاقات الدعم خلال فترات معينة من انخفاض الأسعار إلى ما دون الصفر. لذا، يجب تقييم الأثر لكل مشروع على حدة.
مع ذلك، لا تسمح هذه القيم السوقية بحساب خسائر شركة إنربارك بشكل مباشر. ولا تتوفر معلومات كافية ومفصلة بشأن التحوط من إيرادات المحفظة بأكملها. وتوضح البيانات آلية مخاطر عامة في القطاع، لكنها لا تحدد بالضرورة السبب المحدد للإفلاس. ويحول هذا التمييز دون استخدام مشكلة سوقية محتملة كتفسير وحيد لإفلاس شركة واحدة دون دليل.
تحدد شبكة الاتصال تدفق الأموال
لا يُدرّ مجمع الطاقة الشمسية المُكتمل إيرادات لمجرد تركيب الألواح. فالعامل الاقتصادي الحاسم هو قدرة المحطة على تغذية الشبكة الكهربائية بالكهرباء وتحقيق إيرادات. في حال تأخر ربط الشبكة، قد تكون تكاليف الاستثمار قد تم تكبدها بالفعل، بينما لا يتحقق الدخل التشغيلي المتوقع. لذا، يُصبح الفاصل الزمني بين بدء أعمال البناء وبدء توليد الإيرادات عاملاً تمويلياً رئيسياً.
لا تقتصر آثار هذه التأخيرات على الإيرادات فحسب، بل قد تؤدي إلى تمديد تمويل الإنشاءات، وتجميد رأس المال لفترة أطول، وتأجيل صرف رأس المال لمشاريع أخرى. وإذا حدث ذلك مع عدة مشاريع في آن واحد، فإن سيولة المحفظة الاستثمارية بأكملها تتغير. وهكذا، قد تتحول مشكلة تبدو قابلة للحل على مستوى الأصول الفردية إلى عائق رئيسي أمام الشركة بأكملها.
لذا، يجب أن يُميّز التخطيط بين إتمام أعمال البناء، والربط القانوني المضمون، والجدوى الفعلية لربط الشبكة. ومن الأهمية بمكان تحديد الجهة التي تتحمل مخاطر التأخير، وما هي الاحتياطيات المالية المتاحة للتشغيل اللاحق. ومن منظور التمويل، يُعدّ تاريخ الربط المتوقع فقط أقل موثوقية من حلٍّ متفق عليه بشكلٍ ملموس وسليم تقنيًا.
يُفضي هذا إلى أولوية مُلحة في مجال التحول الطاقي: لا تُحقق القدرة الإنتاجية الإضافية فوائدها الاقتصادية إلا بالاقتران مع شبكات عالية الأداء واستخدام مرن. ويجب ألا ينفصل توسيع نطاق الوحدات عن تطوير المتطلبات الأساسية لتشغيلها بشكل دائم.
اتفاقيات شراء الطاقة توزع المخاطر، لكنها لا تقضي عليها
تُسهّل اتفاقيات شراء الطاقة طويلة الأجل تمويل مشاريع الطاقة، إذ تُرسّخ أساسًا تعاقديًا للإيرادات المستقبلية، وتُقلّل الاعتماد على أسعار السوق قصيرة الأجل. ويُعدّ هذا الأمر بالغ الأهمية للمُقرضين، لأنّ خدمة القرض على مدى سنوات عديدة يجب أن تستند إلى تدفقات نقدية موثوقة.
مع ذلك، لا توفر جميع عقود التوريد نفس مستوى الأمان. تشمل العوامل الحاسمة الجدارة الائتمانية للمشتري، والمدة المتفق عليها، وهيكل التسعير، وكيفية التعامل مع انحرافات الكمية. علاوة على ذلك، يثور التساؤل حول من يتحمل المخاطر الناجمة عن انخفاض أسعار السوق، أو أخطاء التنبؤ، أو تغييرات مواعيد التسليم. ينقل العقد هذه المخاطر بين الطرفين، ولا يُلغيها ببساطة.
يظل الوقت المتبقي حتى بدء فترة التسليم عاملاً مهماً. فبيع الكهرباء المضمون في المستقبل لن يغطي فاتورة المورد الحالية إذا لم يتم تأمين التمويل اللازم خلال هذه الفترة. لذا، يجب تنسيق التحوط من الإيرادات وتمويل الإنشاء، مع العلم أنهما ليسا متناقضين. بالنسبة لشركة إنربارك، لن يكون التقييم الكامل ممكناً إلا بمعرفة تفاصيل المشروع واتفاقيات شراء الطاقة ذات الصلة.
يساهم تخزين الطاقة بالبطاريات في حل مشكلة في السوق ويخلق خدمات جديدة في المراحل الأولية
يُعدّ التركيز المتزايد على تخزين الطاقة بالبطاريات أمرًا مفهومًا من منظور اقتصاديات الطاقة. إذ تستطيع أنظمة التخزين امتصاص الكهرباء خلال فترات ذروة العرض وإطلاقها لاحقًا. وعند دمجها مع محطات الطاقة الشمسية، يُتيح ذلك نقل جزء من الطاقة المُولّدة على مدار الوقت. وهذا بدوره يُحسّن الإيرادات المُمكنة ويُساعد في الوقت نفسه على موازنة الاختلالات قصيرة الأجل في شبكة الكهرباء.
في مارس 2026، أفادت شركة إنيربارك بوجود 24 نظامًا لتخزين الطاقة بالبطاريات بسعة إجمالية تبلغ حوالي 220 ميغاواط/ساعة، إما قيد التشغيل أو الإنشاء. وبحلول سبتمبر، أفادت الشركة بوجود حوالي 150 ميغاواط/ساعة قيد التشغيل، و160 ميغاواط/ساعة أخرى قيد الإنشاء. لا يمكن مقارنة هذه الأرقام مباشرةً نظرًا لاختلاف تواريخ الإبلاغ ومراحل التطوير. ومع ذلك، فإنها تُظهر أن تخزين الطاقة كان مجالًا إضافيًا هامًا للاستثمار.
فيما يخص التمويل، من الضروري إدراك أن نظام التخزين يتطلب في البداية تجميد رأس المال. يجب تجهيز ودفع تكاليف تقنية البطاريات، وإلكترونيات الطاقة، والإنشاء، وربط الشبكة، وأنظمة التحكم التشغيلية قبل تحقيق إيرادات موثوقة. لا تعود القيمة الاقتصادية للمرونة بالفائدة على المطور إلا إذا كان قادرًا على تمويل الفترة الزمنية اللازمة لتشغيل النظام. عند هذه النقطة تحديدًا، بين الاستثمار الاستراتيجي السليم والتمويل قصير الأجل، واجهت شركة إنربارك فجوتها الحرجة.
لذا، لا يُعدّ التخزين مشكلة جوهرية ولا حلاً سحرياً لمشاريع الطاقة الشمسية المتعثرة. بل يُمكنه تحسين جودة نموذج العمل، مع زيادة متطلبات رأس المال مبدئياً. والسؤال المحوري ليس فقط ما إذا كانت هناك حاجة للتخزين مستقبلاً، بل أيضاً ما إذا كانت الشركة المعنية قادرة على تمويل إنشائه وفقاً لتوقعات واقعية.
في ظل ازدهار قطاع التخزين، لا يُعد كل خط أنابيب استثمارًا جاهزًا
تُظهر بيانات الربط لعام 2025 الاهتمام الكبير بتخزين الطاقة بالبطاريات. فقد سُجّل ما مجموعه 18,158 طلبًا لربط الشبكة، ما يُمثّل حوالي 573.5 جيجاوات من الطاقة وحوالي 1,583 جيجاوات ساعة من سعة التخزين. يجب عدم الخلط بين هذه الأرقام وبين التوسع المضمون في السعة، حيث تم تقديم العديد من المشاريع عدة مرات لمواقع مُحتملة مُختلفة.
في المقابل، أظهرت بيانات التقييم المنشورة في أغسطس 2026 أن أنظمة تخزين البطاريات العاملة عند مستوى الجهد المتوسط وما فوقها توفر حوالي 3.6 جيجاوات من الطاقة الصافية المقدرة وحوالي 6 جيجاوات ساعة من سعة التخزين. ويُظهر هذا التباين الهائل بين الاستفسارات والأنظمة المُطبقة الطبيعة الديناميكية لعملية التخطيط، ولا يُعد دليلاً مباشراً على وجود طلب مستقبلي مماثل على خلايا البطاريات، ولا على تحقيق إيرادات مستقبلية مماثلة.
ينطبق مبدأ التغذية الراجعة الاقتصادية أيضًا على أنظمة التخزين. فإذا استخدمت أنظمة متعددة نفس فروق الأسعار بين ساعات التشغيل الرخيصة والمكلفة، فإنها تُغير هذه الفروق بنفسها. وكلما نجحت المرونة الإضافية في موازنة الفائض والنقص، كلما ازدادت الحاجة إلى تبرير توقعات الإيرادات للمشاريع اللاحقة بدقة أكبر. ولا يجوز تعميم تقلبات الأسعار الحالية دون تغيير على كامل فترة الاستثمار.
لذا، تتطلب مشاريع تخزين الطاقة المجدية اقتصاديًا حقوقًا مضمونة في الشبكة، ومفاهيم تشغيل واقعية، وافتراضات متحفظة بشأن مصادر الإيرادات المحتملة. ولا ينبغي الجمع بين فرص الإيرادات المتعددة إلا بالقدر الذي يكون ممكنًا تقنيًا وتعاقديًا في آن واحد. ويبقى السوق المستقبلي واعدًا، لكن جاذبيته لا تعني بالضرورة وجود خطة عمل سليمة لكل مشروع.
تهدف الإجراءات التمهيدية إلى الحفاظ على القيم
لا يعني تعيين مدير مؤقت للإعسار بالضرورة إيقاف العمليات. تهدف الإجراءات التمهيدية إلى حماية الأصول، وتوضيح الوضع المالي، وتهيئة الظروف لاتخاذ قرارات لاحقة. بالنسبة لشركة تمتلك محطات توليد طاقة عاملة ومواقع بناء غير مكتملة، تُعد هذه المرحلة بالغة الأهمية، لأن كلاً من الإغلاق غير المنظم والالتزامات الجديدة غير المنضبطة قد يُعرّض أصولاً كبيرة للخطر.
لقد تطور الوضع منذ الإعلان الأولي عن الإعسار. في 26 أكتوبر/تشرين الأول 2026، أمرت محكمة هامبورغ الجزئية بفرض إدارة إعسار تمهيدية صارمة. وبموجب الشروط القانونية، تُنقل صلاحية إدارة الأصول والتصرف بها إلى المدير التمهيدي. يوفر هذا النوع من الإدارة إطارًا قانونيًا أوضح لتحقيق الاستقرار التشغيلي وتحديد الالتزامات الجديدة.
من منظور اقتصادي، تتمثل الأسئلة الرئيسية الآن في تحديد المشاريع التي يمكن استكمالها، والموارد اللازمة، والقيمة المضافة التي يمكن تحقيقها عند إتمامها. يمكن لمشروع بناء متقدم أن يحقق عائدًا مجزيًا على الاستثمار بعد نفقات إضافية معقولة. في المقابل، قد يؤدي التخطيط المبكر في البداية إلى زيادة متطلبات رأس المال دون المساهمة في حل قصير الأجل.
كان من المتوقع مؤخرًا بدء إجراءات الإعسار الفعلية في الأول من ديسمبر/كانون الأول 2026. وحتى تاريخ هذا التحليل، يبقى هذا مجرد توقع وليس حدثًا مؤكدًا. وبالمثل، تظل مواعيد البيع المحتملة أهدافًا لعملية جارية، ولا ينبغي اعتبارها بمثابة عملية إنقاذ مكتملة.
إن اهتمام المشترين هو مؤشر على القيمة، وليس ضماناً لإعادة الهيكلة
في 27 أكتوبر 2026، أُعلن عن تلقي أكثر من عشرة عروض غير ملزمة لشراء شركة إنيربارك. وكان من المقرر أن تقوم جهات مهتمة مختارة بدراسة الشركة وأصولها بشكل أعمق في مرحلة لاحقة. وكان الهدف هو إتمام عمليات البيع في ديسمبر 2026. وشملت الصفقات محافظ محطات الطاقة الشمسية، ومشاريع قيد التنفيذ، وحصصًا في شركات مثل سونيك لايتهاوس وإنيربارك سيرفيس، وهما شركتان تتمتعان بملاءة مالية جيدة.
يشير هذا الاهتمام إلى أن المشترين المحتملين يدركون القيمة الاقتصادية للأصول والمنظمة. مع ذلك، لا يُعدّ هذا اتفاقًا نهائيًا على سعر الشراء أو المسؤولية أو التمويل أو التوظيف. فبين العرض غير الملزم وإتمام عملية الاستحواذ، تقع إجراءات التدقيق اللازم والمفاوضات، وغالبًا ما تتطلب موافقات إضافية. حتى العقد الموثق لا يضمن دائمًا إتمام الصفقة في نفس اليوم.
تعتمد القيمة المُمكنة بشكلٍ كبير على الاستثمارات المتبقية التي يجب على المشتري تحملها والالتزامات المرتبطة بالاستحواذ. قد يصاحب سعر الشراء المنخفض ظاهريًا متطلبات تمويل إضافية كبيرة. في المقابل، يستطيع المشتري ذو التمويل الجيد تحقيق قيمة مضافة من خلال استكمال المرافق الواعدة وبناء هيكل رأسمالي أكثر متانة لم تعد الشركة السابقة قادرة على تحقيقه.
علاوة على ذلك، فإن إيجاد حلول لأجزاء رئيسية من الشركة لا يعني بالضرورة رضا جميع المستثمرين الحاليين بشكل كامل. فاستمرارية العمل وخسائر الدائنين ليسا أمرين متنافيين. إذ يمكن لشركة تكنولوجيا الطاقة أن تستمر في العمل حتى في ظل تغييرات جوهرية في الملكية، وهيكل التمويل، والمطالبات الاقتصادية.
يتحمل الموظفون وشركاء العمل مخاطر مختلفة
بالنسبة للموظفين، يعتمد الكثير على المهارات والوظائف التي يحتاجها المشتري المحتمل للعمليات المستقبلية. فالخبرة الفنية، وتجربة المشاريع، والفرق القائمة، كلها تشكل جزءًا كبيرًا من قيمة الشركة. في الوقت نفسه، قد يسعى المشترون إلى هيكل تنظيمي مختلف، أو تكاليف أقل، أو مشاريع أصغر. لذا، فإن الاهتمام بشركة Enerparc لا يعني بالضرورة تقليصًا كاملًا في عدد الموظفين أو ضمانًا شاملًا للوظائف.
يجب على الموردين التمييز، على وجه الخصوص، بين المستحقات القائمة والخدمات الجديدة. ومن الضروري لهم معرفة الشركة المتعاقدة، والضمانات المتوفرة، وشروط استمرار العمل. قد يكون استمرار المشروع مجديًا إذا مكّن من إنجاز مشروع ذي جدوى اقتصادية، وإذا تم ضمان سداد مستحقات الخدمات الجديدة بشكل كافٍ.
لا ينبغي لأصحاب الأراضي ومقدمي الخدمات ومستهلكي الكهرباء التركيز فقط على الاسم العام للمجموعة المؤسسية. فالعوامل الحاسمة هي العقود الفردية والتوزيع القانوني للخدمات. ولا يؤدي إفلاس الشركة الأم تلقائيًا إلى إنهاء جميع الاتفاقيات مع شركات المشاريع المستقلة. في المقابل، لا ينبغي الخلط بين استمرار تشغيل محطة توليد الطاقة وبين إنهاء جميع العلاقات التعاقدية ذات الصلة بشكل كامل.
لذا، تشمل المهمة الاقتصادية لإعادة الهيكلة بناء الثقة على أساس متين جديد. فسلاسل التوريد ومواقع البناء والإدارة التشغيلية لا تعمل فقط من خلال التكنولوجيا الحالية، بل تتطلب جهات اتصال موثوقة ومسؤوليات واضحة والتزامات دفع قابلة للتحقق.
بالنسبة للمستثمرين، يعد الوصول إلى التدفقات النقدية أمراً بالغ الأهمية
بالنسبة للمستثمرين الأفراد، تُعدّ شركة إنربارك فرصةً أساسيةً لتحسين تقييمهم للمخاطر في القطاع بأكمله. ولا يُترجم هذا تلقائيًا إلى قرار شراء أو بيع نهائي للشركات الأخرى. فلكلٍّ من مُصنِّع الوحدات، والحرفي، ومُطوِّر المشاريع، ومُشغِّل محطات الطاقة الشمسية نماذج أعمال مختلفة. ولا يكفي تصنيفهم ضمن قطاع الطاقة الشمسية لإجراء تقييم دقيق.
عند النظر في أي أداة استثمارية أو تمويلية، من الضروري أولاً تحديد هوية المدين القانوني وكيفية ضمان السداد مالياً. ولا تقل أهمية عن ذلك أولوية السداد في حالات الأزمات، والضمانات القائمة، وأي قيود محتملة على الوصول إلى أرباح شركات المشروع. ولا يضمن امتلاك محفظة أصول كبيرة على مستوى المجموعة ضمان كل قرض أو ضمان على حدة.
علاوة على ذلك، لا يمكن الحكم على جودة التمويل بمجرد النظر إلى إجمالي قيمته المعلنة. تشمل العوامل ذات الصلة المبلغ الفعلي المدفوع، والالتزامات الملزمة المتبقية، وشروط الصرف، وتواريخ استحقاق الالتزامات القائمة. إضافة إلى ذلك، يثور التساؤل حول مقدار السيولة التي قد تتدفق فعلياً إلى الشركة الأم بعد سداد تمويل المشروع.
يتطلب التحليل السليم دراسة الآثار المالية للتطورات السلبية. ماذا يحدث في حال تأخر ربط الشبكة الكهربائية، أو انخفاض عائدات المبيعات، أو عدم توفر تمويل لاحق؟ إلى متى ستكفي الاحتياطيات الحالية؟ يجيب نموذج العمل الموثوق على هذه التساؤلات ليس فقط من خلال النمو المستمر، بل أيضاً من خلال هياكل تمويل واحتياطيات شفافة.
إن تعرض قطاع صناعي لضغوط لا يعني بالضرورة حدوث موجة من حالات الإفلاس
لا تُعدّ شركة Enerparc الوحيدة التي تواجه التحديات الاقتصادية لقطاع الطاقة المتجددة. فمخاطر التمويل، وتأخير المشاريع، وضغوط هوامش الربح، وعدم اليقين بشأن توقعات الإيرادات، كلها عوامل تؤثر على المشاركين الآخرين في السوق. ومع ذلك، فإنّ الادعاء بوجود موجة إفلاس واسعة النطاق يتطلب أكثر من مجرد بضع حالات فردية بارزة. بل يتطلب الأمر معدلات إفلاس مماثلة على مدى فترات أطول، وتحديدًا واضحًا لمختلف الأسواق الفرعية.
يُعدّ التمايز مهماً أيضاً لأنّ الصعوبات الاقتصادية لا تنجم عن أسباب متشابهة في كل مكان. فقد تواجه شركة تركيب ضغوطاً نتيجة ضعف الطلبات وارتفاع مستويات المخزون. وقد يُعاني مطوّر عقاري من التزامات رأسمالية طويلة الأجل وتمويل مؤجل. أما المشغل، من جهة أخرى، فهو أكثر اعتماداً على نمط توليد الطاقة، والتكاليف الجارية، والتحوّط من الإيرادات. وتتفاعل نماذج الأعمال هذه بشكل مختلف مع نفس تغيّرات السوق.
لذا، تُعدّ قضية إنيربارك بمثابة إشارة تحذيرية خطيرة، لكنها لا تُشكّل حكماً قاطعاً على مستقبل الطاقة الشمسية. فهي تُشير إلى هشاشة بعض هياكل التمويل والنمو. وسواءٌ أدّى ذلك إلى انخفاض أوسع في الاستثمار، أو قبل كل شيء، إلى إعادة توزيع المحطات والحصص السوقية، فإن ذلك يعتمد على توافر رأس المال المُجدي وجودة المشاريع.
سيتم تحديد الفائز في المسابقة القادمة بناءً على مدى قدرته على الصمود
لا تتلاشى جاذبية الطاقة الشمسية الكهروضوئية على المدى الطويل لمجرد إعلان شركة تطوير كبرى إفلاسها. مع ذلك، لا تعتمد جدواها الاقتصادية الفعلية على انخفاض تكاليف التكنولوجيا فحسب. فالوحدة الرخيصة لن تُحقق عائدًا موثوقًا به ما لم تتكامل عوامل الربط بالشبكة والتسويق والتمويل. لذا، يتحول التنافس الحقيقي من مجرد حجم التركيبات إلى القدرة على تنسيق هذه العوامل بكفاءة.
تستطيع الشركات التي تمتلك رأس مال استثماري كافٍ، وتختار مشاريعها بعناية، وتضع توقعات واقعية للإيرادات، أن تخرج أقوى من تصحيح السوق. ليس عليها إطلاق كل مشروع واعد في آن واحد، بل يمكنها مواءمة وتيرة توسعها مع توافر رأس المال، والتخلي عن التزامات إضافية في ظل ظروف غير مواتية. هذا التقييد ليس نقيضًا للنمو، بل هو شرط أساسي لاستدامة النمو الاقتصادي.
تتمثل مهمة سياسة الطاقة في الجمع بين أطر عمل موثوقة، وشبكات فعّالة، واستخدام مرن للكهرباء. وهذا لا يعني التزاماً عاماً بإنقاذ كل شركة على حدة. بل من منظور اقتصادي، يُعدّ الهيكل الأمثل هو الذي يسمح باستمرار تشغيل المحطات القابلة للاستمرار حتى بعد تغيير الملكية، واستثمار رؤوس الأموال الجديدة وفقاً لمعايير شفافة.
وبذلك، يُبرز مشروع إنيربارك تمييزًا غالبًا ما يُغفل في الخطاب العام: قد يزداد الطلب على الكهرباء المتجددة حتى مع فشل بعض المطورين. ويمكن لمليارات الدولارات أن تُمكّن من الاستثمار دون توفير حماية كافية ضد أزمات السيولة. كما أن محفظة أصول ضخمة قد تمتلك قيمة اقتصادية حتى لو لم يعد تمويلها الحالي مُجديًا. فالنجاح على المدى الطويل لا يكمن في الإعلان عن أكبر مبلغ، بل في تجاوز الفترة الفاصلة بين الاستثمار وتدفق الأموال بشكل منتظم.
شريكك في تطوير الأعمال في مجالات الطاقة الشمسية الكهروضوئية والبناء
من الألواح الكهروضوئية الصناعية على أسطح المباني إلى الحدائق الشمسية ومواقف السيارات الشمسية الأكبر حجماً
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.