الطاقة المتجددة: سباق مع الزمن - ما يكشفه مشروع "الطاقة الشمسية الكوبالتية" البالغ 695 مليون دولار عن التحول في قطاع الطاقة
إصدار تجريبي من إكسبرت

متوفر بـ 27 لغة 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: ١٨ سبتمبر ٢٠٢٦ / تاريخ التحديث: ١٨ سبتمبر ٢٠٢٦ - المؤلف: Konrad Wolfenstein
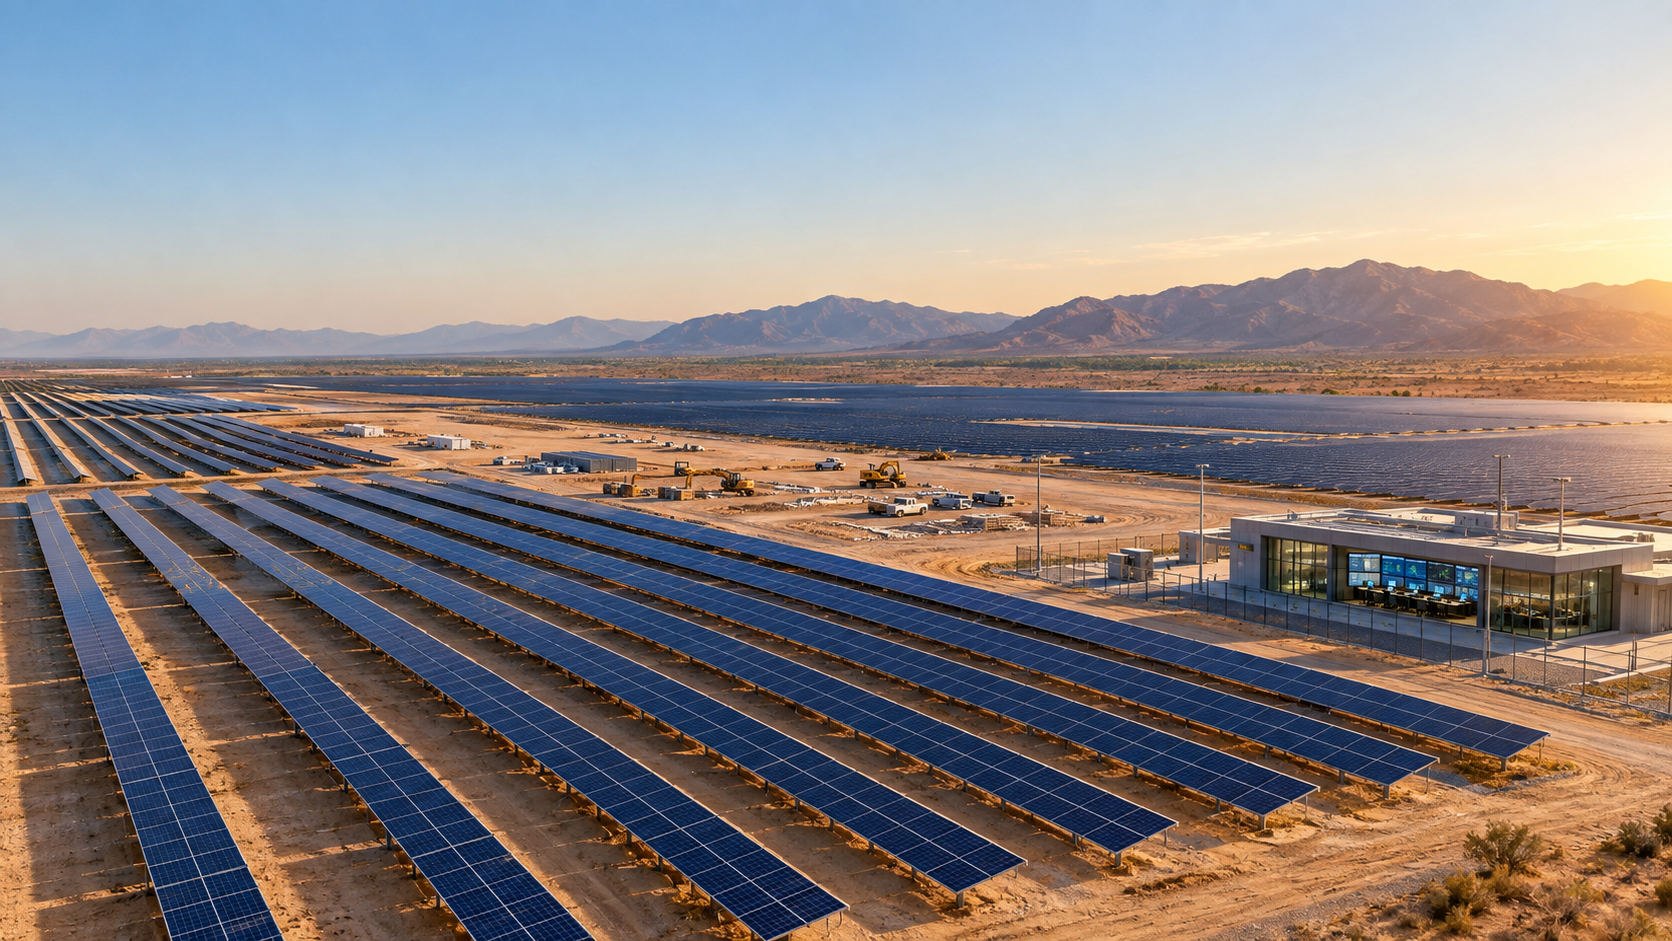
الطاقة المتجددة: سباق مع الزمن - ما يكشفه مشروع "الطاقة الشمسية بالكوبالت" البالغ 695 مليون دولار عن التحول في قطاع الطاقة - صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
695 مليون دولار مقابل 330 ميغاواط: لماذا لم يعد المال أكبر مشكلة تواجه الطاقة الشمسية
العصر الجديد لانتقال الطاقة: لماذا تعتبر الشبكات وتخزين الطاقة أكثر أهمية من الوحدات الشمسية اليوم
مفارقة الطاقة الشمسية: كاليفورنيا تبني محطات طاقة عملاقة، وغالباً ما تضطر إلى التخلص من الكهرباء
جمعت محطة كوبالت للطاقة الشمسية في كاليفورنيا، بقدرة 330 ميغاواط، تمويلاً ضخماً بلغ 695 مليون دولار. للوهلة الأولى، يبدو هذا وكأنه قصة نجاح كلاسيكية أخرى لصناعة الطاقة الشمسية الكهروضوئية المزدهرة، ولكن وراء هذا الاستثمار الهائل يكمن تحول جذري في أسواق الكهرباء العالمية. فبينما تثبت هذه الصفقة توفر رأس المال عالمياً للتحول في قطاع الطاقة، فإنها في الوقت نفسه تكشف عن المعوقات الحقيقية التي تواجه عصرنا.
مع تزايد كفاءة الألواح الشمسية وانخفاض تكلفتها، إلا أن البنية التحتية للطاقة الشمسية تقترب من حدودها القصوى. وتتسبب "مفارقة الطاقة الشمسية" المعروفة في تقليص كميات هائلة من الكهرباء النظيفة في كاليفورنيا، لأنها تُنتج في أوقات لا تستطيع فيها الشبكة استيعابها. وتُجسد حالة شركة كوبالت سولار هذا الواقع خير تجسيد: فمستقبل التحول في قطاع الطاقة لم يعد يعتمد على العدد الهائل من الألواح الشمسية المركبة. بل يجب على المستثمرين الذين يستثمرون مليارات الدولارات اليوم مواجهة التحديات الحقيقية، كالتخزين الذكي للطاقة، وإجراءات الترخيص المطولة، وشبكات الطاقة المكتظة، والقدرة على توفير الطاقة بدقة في الوقت الذي تكون فيه أكثر جدوى اقتصادية.
695 مليون دولار مقابل 330 ميغاواط: ما تكشفه شركة كوبالت سولار عن اقتصاديات التحول الطاقي الجديدة
إن التحول في قطاع الطاقة في كاليفورنيا والاختناقات التي تواجهها لا تعود إلى نقص رأس المال، بل إلى نقص شبكة الكهرباء
يُعدّ تمويل مشروع كوبالت للطاقة الشمسية بقدرة 330 ميغاواط في كاليفورنيا إنجازًا بارزًا في قطاع الطاقة الشمسية الكهروضوئية. فقد جمعت شركة ريكرنت إنرجي، التابعة لشركة كانيديان سولار، ما مجموعه 695 مليون دولار أمريكي من التمويل بالدين وحقوق الملكية الضريبية لمحطة الطاقة، التي يجري إنشاؤها حاليًا. ويشمل هذا المبلغ حوالي 484 مليون دولار أمريكي كتمويل بالدين بقيادة مجموعة ميتسوبيشي يو إف جيه المالية ونورد/إل بي، و211 مليون دولار أمريكي كحقوق ملكية ضريبية من ويلز فارجو. يقع المشروع على بُعد حوالي 32 كيلومترًا غرب مدينة بليث في مقاطعة ريفرسايد، ومن المقرر أن يبدأ تشغيله التجاري بحلول نهاية عام 2027.
تُظهر هذه الصفقة أن مزارع الطاقة الشمسية الكبيرة في الولايات المتحدة لا تزال قابلة للتمويل رغم ارتفاع تكاليف التمويل، وعدم استقرار التجارة، وتزايد ازدحام الشبكة، وتغير شروط الدعم. مع ذلك، لا تُثبت هذه الصفقة أن كل مشروع كبير للطاقة الشمسية الكهروضوئية مربح تلقائيًا، أو أن زيادة الطاقة الشمسية وحدها كفيلة بحل مشاكل إمدادات الطاقة في كاليفورنيا. ففي سوق الكهرباء الذي يشهد فائضًا كبيرًا في إنتاج الطاقة الشمسية وقت الظهيرة، تتحدد جودة المشروع بشكل متزايد ليس فقط بقدرته المركبة، بل أيضًا بموقعه، وربطه بالشبكة، والضمانات التعاقدية لإيراداته، وتاريخ تشغيله، وقدرته على توفير الكهرباء خلال ساعات الذروة.
لذا، تُجسّد شركة كوبالت سولار مرحلة جديدة من التحول في قطاع الطاقة. ركّزت المرحلة الأولى بشكل أساسي على خفض تكلفة وحدات الطاقة الشمسية وتوسيع نطاق المشاريع. أما المرحلة الحاسمة الآن، فتتمحور حول الدمج الاقتصادي لكميات كبيرة من الطاقة المُولّدة حسب الأحوال الجوية في نظام كهربائي مُثقل بالأعباء وغير مرن في بعض الأحيان. يتوفر رأس المال إذا بدت المخاطر قابلة للإدارة من خلال العقود. مع ذلك، فإنّ العقبة الحقيقية تكمن في شبكات الكهرباء، ومرافق التخزين، والتراخيص، وسلاسل التوريد، واتفاقيات شراء الطاقة الموثوقة.
التمويل ذو التأثير السياسي والاستراتيجي
يمثل مبلغ 695 مليون دولار أمريكي، قبل كل شيء، ثقةً واضحةً من المستثمرين المؤسسيين. فبنك MUFG، وبنك Nord/LB، وبنك Wells Fargo ليسوا من بين المستثمرين الذين يمولون المشاريع بناءً على توقعات نمو متفائلة فحسب. يركز تمويل المشاريع عادةً ليس بشكل أساسي على الميزانية العمومية الإجمالية للجهة الممولة، بل على قدرة المشروع على توليد تدفقات نقدية مستقرة على مدى سنوات عديدة. وتدرس البنوك تكاليف الإنشاء، والجدول الزمني، وربط المشروع بشبكة الكهرباء، والتصميم الفني، وإمكانية التأمين، وعقود الإيرادات، ومخاطر الطرف المقابل، والآثار الضريبية، والقدرة المتوقعة على خدمة الدين.
يساهم تقاسم عدة مؤسسات مالية راسخة لأجزاء مختلفة من هيكل رأس المال في الحد من مخاطر التركيز، وتوزيع المهام وفقًا لتخصصاتها. توفر البنوك تمويلًا للإنشاءات والديون طويلة الأجل، وتمويلًا مؤقتًا لحقوق الملكية الضريبية، وخطوط ائتمان أو تسهيلات ضمان. وبصفتها مستثمرًا في حقوق الملكية الضريبية، تتولى ويلز فارجو جزءًا من الوضع الضريبي للمشروع. يُعد هذا الهيكل أكثر تعقيدًا من قرض الشركات التقليدي، ولكنه يعكس منطق سوق الطاقة المتجددة في الولايات المتحدة، حيث تُشكل الحوافز الضريبية جزءًا هامًا من اقتصاديات المشروع.
تُعدّ هذه الصفقة ذات أهمية سياسية بالغة، إذ تأتي في وقتٍ تسعى فيه سياسة الطاقة الأمريكية إلى تحقيق توازن متزايد بين الرغبة في زيادة توليد الكهرباء، وسيطرة السياسات الصناعية على سلاسل التوريد، ونهج أكثر تقييدًا فيما يتعلق بحوافز طاقة الرياح والطاقة الشمسية. بالنسبة للمطورين، يُعزز هذا من قيمة المشاريع التي تمت الموافقة عليها بالفعل، والتي هي قيد الإنشاء، ولها تاريخ تشغيل واقعي. لم يعد المشروع المتقدم مجرد منشأة تقنية، بل أصبح حزمة متكاملة تشمل حقوق الأرض، والتصاريح، والربط بالشبكة، والوضع الضريبي، وعقود التوريد، وبداية مبكرة.
ماذا تعني 695 مليون دولار أمريكي في الواقع
بقسمة إجمالي حجم التمويل على الإنتاج الاسمي البالغ 330 ميغاواط، نحصل على قيمة محسوبة تقارب 2.11 مليون دولار أمريكي لكل ميغاواط. مع ذلك، لا ينبغي اعتبار هذا الرقم مرادفًا لتكاليف إنشاء محطة الطاقة الشمسية. فالمبلغ المعلن يصف مكونات التمويل المكتملة، وليس بالضرورة ميزانية الاستثمار كاملة. قد يشمل التمويل قروضًا مؤقتة، واحتياطيات، وضمانات، وفوائد إنشاء، وتكاليف معاملات، أو مبالغ تُسحب على دفعات ويُعاد تمويلها لاحقًا. علاوة على ذلك، لم يُذكر صراحةً ما إذا كان الإنتاج المعلن يُعرَّف بأنه تيار متردد (AC) أو تيار مستمر (DC).
تمثل حزمة تمويل الديون، البالغة حوالي 484 مليون دولار، ما يقارب 69.6% من الإجمالي المعلن. أما حقوق الملكية الضريبية، البالغة 211 مليون دولار، فتمثل حوالي 30.4%. يوضح هذا التوزيع أهمية القيم الضريبية للتمويل، ولكنه لا يقدم مؤشرًا مباشرًا على نسبة حقوق الملكية الاقتصادية للجهة الراعية. حقوق الملكية الضريبية ليست قرضًا مصرفيًا تقليديًا ولا رأس مال تقليديًا. يحصل المستثمر على حقوق اقتصادية تستمد قيمتها أساسًا من الإعفاءات الضريبية ومزايا الاستهلاك. ولذلك، قد يختلف الهيكل القانوني اختلافًا كبيرًا عن المفهوم البسيط القائل بأن ويلز فارجو تمتلك حوالي 30% من محطة توليد الطاقة.
يجب توخي الحذر عند إجراء مقارنات مع معايير التكلفة العامة. ففي محطات الطاقة الشمسية الأمريكية الكبيرة، غالبًا ما تُقدّر تكاليف النظام الصافية في السنوات الأخيرة بحوالي مليون دولار أمريكي لكل ميغاواط من طاقة التيار المستمر، وذلك تبعًا لطريقة القياس والموقع والربط بالشبكة وعملية الشراء والتوقيت. مع ذلك، قد يكون لدى شركة كوبالت سولار ميزانية إجمالية أو حجم تمويل أعلى بكثير. قد تشمل أسباب ذلك أعمال الربط المكلفة بالشبكة، والمحولات، والبنية التحتية للجهد العالي، وتكاليف الإنشاء الخاصة بالمشروع، والاحتياطيات، ونفقات التطوير، وتكاليف التمويل، أو الفرق الكبير بين إنتاج طاقة التيار المستمر والتيار المتردد. وبدون حساب استثماري مُفصّل، فإن الادعاء بأن المشروع باهظ الثمن أو رخيص الثمن بشكل خاص سيكون غير منطقي اقتصاديًا.
نموذج العمل وراء العدالة الضريبية
يُعدّ الإنصاف الضريبي أحد أبرز سمات تمويل مشاريع الطاقة المتجددة في الولايات المتحدة. إذ يُمكن للمطور الحصول على إعفاءات ضريبية كبيرة واستهلاك مُعجّل، لكن قد لا يمتلك دائمًا أرباحًا خاضعة للضريبة كافية للاستفادة الكاملة من هذه المزايا على المدى القصير. في هذه الحالة، يُمكن لمؤسسة مالية كبيرة ذات عبء ضريبي مرتفع استغلال هذا الوضع اقتصاديًا، وفي المقابل، ضخّ رأس مال في شركة المشروع. يُقلّل هذا من احتياجات التمويل الفورية للجهة الراعية، ويجعل التمويل الحكومي قابلاً للتحويل إلى رأس مال استثماري للمشروع.
تعتمد الفوائد الاقتصادية على عدة عوامل، منها أساس التكلفة القابل للخصم الضريبي، والاختيار بين الاعتمادات المتعلقة بالإنتاج والاستثمار، والرسوم الإضافية المحتملة، ومتطلبات قانون العمل، والمواعيد النهائية، والتزامات التوثيق، ومخاطر استرداد الضرائب. ولذلك، لا يقتصر اهتمام مستثمر حقوق الملكية الضريبية على الجودة الفنية لمحطة الطاقة الشمسية فحسب، بل يشمل أيضًا موثوقية الافتراضات الضريبية. وفي حال استرداد المزايا الضريبية لاحقًا، أو إساءة استخدام الأموال، أو وجود أي انحراف عن الشروط المتفق عليها، فقد تُطبق آليات التعويض والمسؤولية.
يُعدّ مبلغ 211 مليون دولار من ويلز فارجو مؤشراً قوياً على أن هيكل المشروع متقدمٌ ويمكن التحقق منه من وجهة نظر المستثمر. مع ذلك، لا يُثبت هذا زوال جميع المخاطر. يُمكن أن تُخفّض حقوق الملكية الضريبية تكاليف التمويل، لكنها في الوقت نفسه تُزيد من تعقيد العقود. يجب أن تتوافق مصالح الجهة الراعية والمقرضين ومُقدّمي حقوق الملكية الضريبية في هيكلٍ يُعرف باسم "هيكل التوزيع المتتالي". في أوقات الأزمات، من الأهمية بمكان تحديد الجهة المخوّلة باتخاذ القرارات بشأن التوزيعات والمساهمات الإضافية والقرارات التشغيلية ومدفوعات التأمين وإمكانية البيع.
السباق حتى نهاية عام 2027
إن بدء التشغيل المخطط له بحلول نهاية عام 2027 ليس مجرد هدف تقني، بل يحمل أهمية استراتيجية بالغة نظرًا لتغيير إطار السياسة الضريبية. فقد تم تقييد مدة الإعفاءات الضريبية المحايدة تكنولوجيًا لتوليد الطاقة النظيفة، والتي أُقرت بعد قانون خفض التضخم، بشكل كبير فيما يتعلق بمشاريع طاقة الرياح والطاقة الشمسية الجديدة. بالنسبة لبعض المشاريع، يلعب كل من بدء الإنشاءات بشكل موثق والتشغيل بحلول 31 ديسمبر 2027 دورًا حاسمًا. فالمشروع الحاصل على الموافقة الكاملة والذي يجري تنفيذه فعليًا يتمتع بوضع أقوى بكثير من خيار التطوير المبكر الذي لا يضمن ربطه بشبكة الكهرباء.
من المقرر أن يبدأ تشغيل محطة كوبالت للطاقة الشمسية بنهاية هذا العام الحاسم. لا يعني هذا بالضرورة أن الموعد النهائي مدفوعٌ فقط بالاعتبارات الضريبية، ولا يعني أن المشروع سيفقد تمويله في حال عدم الالتزام به. يعتمد النظام الضريبي المحدد على بدء الإنشاء الفعلي، والإعفاء الضريبي المُختار، وهيكل المشروع، وعوامل أخرى. مع ذلك، من الواضح أن التأخيرات اليوم قد تُسبب ضررًا ماليًا أكبر مما لو كان هناك نظام تمويل أكثر استقرارًا. فالتأخير في تركيب المحول، أو وجود مشكلة في ربط الشبكة، أو انقطاع في أعمال الإنشاء، لا يُمكن أن يُولّد فوائد إضافية فحسب، بل قد يُغيّر أيضًا الأساس الضريبي للحسابات بالكامل.
يُعزز هذا من قيمة مُقدّم خدمات الهندسة والمشتريات والإنشاءات ذي الخبرة. تتولى شركة بلاتنر إنرجي مسؤولية الهندسة والمشتريات والإنشاءات. يُعدّ عقد الهندسة والمشتريات والإنشاءات آليةً أساسيةً لنقل المخاطر والحدّ منها. وتُحدّد الأسعار الثابتة والجداول الزمنية والتزامات الأداء والغرامات والضمانات وبنود القوة القاهرة كيفية توزيع التكاليف الإضافية بين شركة المشروع والمقاول. لا سيما في ظلّ بيئة تتسم بتقلب أسعار المواد، وطول فترات توريد تكنولوجيا الجهد العالي، واحتمالية وجود قيود تجارية، تُصبح جودة العقد لا تقل أهميةً عن الكفاءة التقنية للوحدات.
لماذا تستطيع البنوك تمويل شركة كوبالت سولار؟
لا يتحدد مدى جدوى المشروع من الناحية المالية بمجرد قياس القدرة المركبة بالميغاواط. إذ يشترط المقرض وجود سلسلة موثقة من الأدلة، بدءًا من الإشعاع الشمسي والإنتاج التقني للكهرباء وصولًا إلى التدفق النقدي المتاح. ويشمل ذلك تقييمات موثوقة للعائد، وافتراضات واقعية بشأن تدهور الوحدات، وضمانات التوافر، وتكاليف التشغيل والصيانة، والتغطية التأمينية، واحتياطي كافٍ للسنوات ذات الإشعاع الشمسي المنخفض. إن المعيار الحاسم ليس الإنتاج النظري في ظل الظروف المثالية، بل الإيرادات المتوقعة بشكل متحفظ بعد الخسائر والتقليصات وتكاليف التشغيل.
يُعدّ جانب المبيعات بالغ الأهمية. لا يُحدد إشعار المشروع الحالي جهة شراء الطاقة، ولا مدة اتفاقية شراء الطاقة المحتملة وهيكل التسعير الخاص بها. يُمثل هذا ثغرة معلوماتية كبيرة لإجراء تقييم اقتصادي شامل. يُمكن لعقد طويل الأجل مع شركة مرافق ذات ملاءة مالية، أو هيئة مشتريات بلدية، أو شركة، أن يُدرّ إيرادات ثابتة، وبالتالي يُتيح تمويلًا كبيرًا عن طريق الاقتراض. أما المشروع الذي يعتمد بنسبة عالية على إيرادات السوق غير المضمونة، فسيكون أكثر عرضة لتقلبات أسعار الطاقة في كاليفورنيا، وانخفاض أسعار الطاقة في منتصف النهار، وتقليص الإنتاج.
على الرغم من ذلك، فإن تقديم المقرضين لحزمة تمويل كبيرة يشير إلى وجود تحوط كافٍ ضد مخاطر الإيرادات والمشاريع في الوثائق غير المنشورة. مع ذلك، لا يمكن تقييم جودة هذا التحوط بدقة دون الاطلاع على تفاصيل العقد. فليس سعر الكهرباء، ولا أي تعديل محتمل على المؤشر، ولا الحد الأدنى لأحجام الشراء، ولا التعويض عن تقليص الإنتاج، ولا اللوائح المتعلقة بانقطاعات الشبكة، كلها معلومات متاحة للعامة. لذا، يجب أن يأخذ التحليل الموضوعي هذه القيود في الحسبان بدلاً من الاعتماد فقط على اتفاقية التمويل لاستخلاص عائد مضمون.
مفارقة كاليفورنيا الشمسية
تحتاج كاليفورنيا إلى مزيد من توليد الطاقة النظيفة، ومع ذلك، تنتج الولاية بالفعل طاقة شمسية في بعض الساعات تفوق قدرة الشبكة على استيعابها اقتصاديًا. في عام 2024، تم تقليص ما يقارب 3.4 مليون ميغاواط/ساعة من طاقة الرياح والطاقة الشمسية في المنطقة التي يديرها مشغل النظام المستقل في كاليفورنيا. وهذا يمثل زيادة بنسبة 29% عن العام السابق. ويعود حوالي 93% من هذا التقليص إلى الطاقة الشمسية. وغالبًا ما يكون ذروة الاستهلاك في فصل الربيع، عندما يكون الإشعاع الشمسي مرتفعًا بينما لا يزال الطلب على التبريد منخفضًا نسبيًا.
تُغيّر هذه المفارقة الشمسية اقتصاديات المشاريع. قد تكون التكلفة المُعدّلة للكهرباء (LCOE) لمحطة طاقة شمسية منخفضة للغاية، بينما تنخفض القيمة السوقية للكهرباء المُولّدة في الوقت نفسه. لا يقتصر الأمر على كمية الكهرباء التي تُنتجها المحطة على مدار العام، بل يشمل أيضًا وقت الإنتاج وموقعه على الشبكة. قد تُباع ميغاواط ساعة إضافية في منتصف النهار في يوم مشمس بسعر منخفض أو حتى سلبي في السوق. في المقابل، تُعدّ ميغاواط ساعة في أمسية حارة ذات قيمة أعلى بكثير، لكن محطة الطاقة الشمسية لن تُنتجها بعد غروب الشمس.
لذا، يجب تقييم مشروع كوبالت سولار في ضوء سعة الشبكة وموقعه ومرونته المحتملة. يتمتع الموقع القريب من بليث بموارد شمسية ممتازة ويقع في منطقة ذات بنية تحتية واسعة للطاقة. في الوقت نفسه، قد يؤدي قربه من مشاريع الطاقة الشمسية الأخرى إلى تركزها محليًا. ويعتمد مدى تأثر كوبالت سولار بالاختناقات بشكل متكرر على نقطة ربطه المحددة بالشبكة، وحقوق النقل الممنوحة له، ومشاريع التوسع الإقليمية، والقواعد التعاقدية. هذه التفاصيل غير واردة في الإعلان العام.
لذا، فإن السؤال الاقتصادي المحوري ليس ما إذا كانت كاليفورنيا لا تزال بحاجة إلى الطاقة الشمسية، بل يتعلق بنوع الطاقة الشمسية، وموقعها، والأنظمة التكميلية التي ستُحقق قيمة عالية للنظام. وستكتسب المشاريع ذات الربط الشبكي المُلائم، وخيارات التخزين، والتغذية المرنة، أو المستهلكين ذوي أنماط الاستهلاك المناسبة، أهميةً أكبر مقارنةً بالأنظمة المعزولة في نقاط الشبكة المزدحمة.
جديد: براءة اختراع من الولايات المتحدة الأمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع مقاطع فيديو توضيحية!

جديد: براءة اختراع أمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع فيديوهات توضيحية! - الصورة: Xpert.Digital
يكمن جوهر هذا التطور التكنولوجي في الابتعاد المتعمد عن نظام التثبيت التقليدي بالمشابك، الذي كان المعيار السائد لعقود. ويُعالج نظام التثبيت الجديد، الأكثر فعالية من حيث الوقت والتكلفة، هذا الأمر بمفهوم مختلف جذريًا وأكثر ذكاءً. فبدلاً من تثبيت الوحدات في نقاط محددة، يتم إدخالها في سكة دعم متصلة ذات شكل خاص، وتُثبّت بإحكام في مكانها. يضمن هذا التصميم توزيع جميع القوى - سواء كانت أحمالًا ثابتة من الثلج أو أحمالًا ديناميكية من الرياح - بالتساوي على طول إطار الوحدة بالكامل.
للمزيد من المعلومات، انقر هنا:
الطاقة المتكررة: من مطور إلى مالك بنية تحتية طويلة الأجل
تتم إضافة أجهزة التخزين إلى مكونات النظام
أصبح تخزين الطاقة في البطاريات الأداة الأهم في كاليفورنيا لنقل الطاقة الشمسية من ساعات الظهيرة إلى ساعات المساء. وقد ارتفعت سعة البطاريات المركبة في منطقة CAISO من حوالي 8.0 إلى 11.6 جيجاوات في عام 2024 وحده. وتقوم الأنظمة النموذجية بشحن البطاريات عندما يكون إنتاج الطاقة الشمسية مرتفعًا والأسعار منخفضة، ثم تُطلق الطاقة بعد أربع إلى ثماني ساعات. وهذا يُتيح لها تقليل انقطاع التيار الكهربائي، وتلبية ذروة الطلب المسائية، وتوفير طاقة موازنة، وتحسين استخدام وصلات الشبكة الحالية.
لم يذكر وصف مشروع كوبالت سولار المنشور أي شيء عن نظام تخزين بطاريات مرتبط به. وهذا أمر جدير بالملاحظة، إذ تمتلك شركة ريكرنت إنرجي شبكة تخزين عالمية واسعة، وتشهد كاليفورنيا طلبًا كبيرًا على توليد الطاقة المؤجلة زمنيًا. مع ذلك، لا ينبغي تفسير ذلك على أنه يعني أن المشروع سيبقى بلا تخزين بشكل دائم. تشمل الاحتمالات تحديثًا لاحقًا، أو إنشاء مرفق تخزين منفصل عند نقطة ربط الشبكة نفسها، أو دمجًا تعاقديًا مع موارد مرنة أخرى. من الممكن أيضًا أن اتفاقية شراء طويلة الأجل تُخفف بشكل كافٍ من مخاطر الإيرادات المرتبطة بمحفظة الطاقة الشمسية النقية.
لا يُحسّن نظام التخزين تلقائيًا كل تحليل اقتصادي. فهو يزيد تكاليف الاستثمار، ويُسبب خسائر في التحويل، ويتأثر بمرور الوقت مع ازدياد عدد دورات الشحن وعمقها، ويتطلب نموذجًا خاصًا للإيرادات. وتعتمد قيمته على فروق الأسعار بين أوقات الشحن والتفريغ، ومدفوعات السعة، وخدمات الشبكة، والمعاملة الضريبية، ومتطلبات الربط. علاوة على ذلك، في سوقٍ تكثر فيه البطاريات المُدارة بشكلٍ مماثل، قد تتضاءل فروق الأسعار اليومية. لذا، فإن الاستنتاج الصحيح ليس أن كل مشروع طاقة شمسية يحتاج بالضرورة إلى نظام تخزين، بل إن قيمة الطاقة الشمسية مُعرّضة لضغوط هيكلية في غياب المرونة الزمنية.
تزايد الطلب على الكهرباء كقوة مضادة
على صعيد الطلب، تشير عدة تطورات إلى زيادة في توليد الطاقة. فكهربة النقل، وتوسيع أنظمة التدفئة الكهربائية، والتطورات الصناعية الجديدة، والبنية التحتية للمياه، ومراكز البيانات، كلها عوامل تزيد من الطلب على الكهرباء. ويمكن لمراكز البيانات والبنية التحتية للذكاء الاصطناعي، على وجه الخصوص، توليد أحمال كبيرة وثابتة نسبيًا. ومع ذلك، فإنها لا تُحسّن تلقائيًا من قيمة الطاقة الشمسية، لأن طلبها ثابت، وغالبًا ما تفرض متطلبات عالية على أمن الإمداد وجودة الشبكة.
بالنسبة للمطورين، يتيح ارتفاع الطلب فرصًا جديدة لاتفاقيات شراء الطاقة طويلة الأجل. ويمكن لشركات التكنولوجيا الكبرى وغيرها من الشركات الحصول على الكهرباء المتجددة، أو شهادات المنشأ، أو خطط توريد منظمة. في الوقت نفسه، تشتد المنافسة على وصلات الشبكة المناسبة. يمكن لحمل كبير جديد ومحطة توليد طاقة جديدة أن يكملا بعضهما البعض على نفس الشبكة الإقليمية، لكن كلاهما يتطلب سعة نقل متاحة في الوقت المناسب. لذلك، فإن بناء قدرة توليد إضافية دون توسيع موازٍ للشبكة قد يؤدي إلى زيادة تقليص الإنتاج، بينما تؤدي الأحمال الجديدة غير المضمونة إلى تفاقم قيود الإمداد.
من المتوقع أن يُولّد مشروع كوبالت سولار طاقة كهربائية تكفي لحوالي 82,000 منزل سنويًا. يُوضح هذا الرقم حجم المشروع، ولكنه لا يُمثل ضمانًا تقنيًا لتوفير إمداد مستمر لـ 82,000 منزل. فهو يُقارن بين الإنتاج السنوي المُتوقع والاستهلاك السنوي النموذجي للأسر. ولا يتطابق الإنتاج والاستهلاك دائمًا، إذ تحتاج الأسر أيضًا إلى الكهرباء ليلًا، بينما لا يُولّد المشروع الطاقة في الظلام. لذلك، عند تخطيط النظام، تُعدّ البيانات الساعية، ومساهمات ذروة الأحمال، والمرونة المتاحة أكثر دلالة من مجرد مُعادلة استهلاك منزل واحد.
فوائد ومحدوديات خلق القيمة المحلية
تتوقع مقاطعة ريفرسايد تحقيق إيرادات ضريبية عقارية تُقدّر بنحو 14 مليون دولار أمريكي على مدار عمر المشروع. ويمكن لهذه الإيرادات أن تدعم الميزانيات المحلية والخدمات العامة والبنية التحتية دون الحاجة إلى تمويل المقاطعة للمشروع بنفسها. كما ستأتي إيرادات إضافية من فرص العمل المؤقتة خلال مرحلة الإنشاء، وعقود مزودي الخدمات المحليين، والنفقات المحتملة للإقامة والطعام والنقل والصيانة.
مع ذلك، ينبغي وضع مبلغ 14 مليون دولار أمريكي في سياقه الصحيح. فهو يمثل حوالي 2% من حجم التمويل المعلن، لكن هذه النسبة موزعة على كامل عمر المشروع. ونظرًا لعدم تحديد فترة التشغيل المفترضة أو جدول السداد الدقيق، لا يمكن استخلاص أي أثر سنوي موثوق من هذا المبلغ. علاوة على ذلك، لا يُعد حجم التمويل بديلاً مناسبًا عن القاعدة الضريبية. لذا، قد تكون الفائدة المحلية ذات أهمية، لكنها تبقى محدودة مقارنةً بكثافة رأس المال والأهمية الإقليمية للمشروع.
يختلف تأثير المشروع على فرص العمل اختلافًا كبيرًا باختلاف مراحله. فمحطات الطاقة الشمسية الكبيرة تتطلب عددًا كبيرًا من العمال خلال مرحلتي التخطيط والإنشاء، بينما تحتاج إلى عدد أقل نسبيًا من الموظفين خلال مرحلة التشغيل المستمر. ويساهم الرصد الآلي والصيانة الموحدة والإدارة المركزية للعمليات في تقليل كثافة العمالة على المدى الطويل. لذا، يُعدّ من الأهمية بمكان للاقتصاد المحلي تحديد ما إذا كانت عقود الإنشاء والتدريب والصيانة والمشتريات تُنفذ محليًا أم تُدار في الغالب من قِبل متخصصين خارجيين.
بالإضافة إلى ذلك، تنشأ نزاعات حول استخدام الأراضي ومتطلبات بيئية. قد تبدو المناطق الصحراوية خالية للوهلة الأولى، لكنها تضم أنظمة بيئية حساسة وموائل طبيعية وموارد مائية محدودة. لا يعني الحصول على الموافقة الكاملة أن المشروع قد استوفى جميع الإجراءات المطلوبة، بل يعني زوال جميع الآثار البيئية والاجتماعية. لذا، يجب ألا تقتصر المشاريع المجدية اقتصاديًا على توليد الكهرباء فحسب، بل يجب أن تراعي أيضًا حماية التربة، وإدارة الموائل الطبيعية، ومكافحة الغبار، والتزامات إيقاف التشغيل، والقبول المحلي.
تتحول شركة Recurrent Energy من مطورة إلى مالكة للبنية التحتية
لا تقتصر شركة Recurrent Energy على تطوير المشاريع فحسب، بل تسعى بشكل متزايد إلى تبني نموذج يتم فيه امتلاك وتشغيل محطات الطاقة الشمسية وتخزينها المختارة على المدى الطويل. يُغير هذا النموذج من طبيعة المخاطر. فالمطور البحت يحقق جزءًا كبيرًا من أرباحه من بيع المشاريع الجاهزة للإنشاء أو المكتملة. أما المالك طويل الأجل، فيحصل على إيرادات متكررة من الكهرباء والتشغيل، ولكنه يُجمد رأس مال أكبر ويتحمل مخاطر السوق والتشغيل ومخاطر الطرف المقابل ومخاطر القيمة المتبقية لعقود.
تُظهر الأرقام المذكورة في إعلان المشروع حجمَ المشروع الصناعي. ففي ذلك التاريخ، كانت شركة ريكرنت إنرجي قد طورت وبنت وربطت 12 مشروعًا للطاقة الشمسية بقدرة ذروة تبلغ 12 جيجاوات، بالإضافة إلى أكثر من 5 جيجاوات ساعة من سعة التخزين. وبلغ إجمالي المشاريع قيد التنفيذ عالميًا حوالي 23 جيجاوات من الطاقة الشمسية بقدرة ذروة تبلغ 23 جيجاوات، و73 جيجاوات ساعة من سعة التخزين، وذلك حتى 30 سبتمبر 2025، باستثناء الصين. علاوة على ذلك، كان هناك أكثر من 14 جيجاوات من مشاريع الطاقة الشمسية والتخزين قيد التشغيل والصيانة بموجب عقود.
يُعدّ تحديد نقطة مرجعية لهذه الأرقام أمرًا بالغ الأهمية. فقد أُعلن عن التمويل في أغسطس 2026، إلا أن بعض بيانات المحفظة المذكورة تعود إلى سبتمبر 2025. لذا، لا ينبغي اعتبارها محدّثة تمامًا حتى تاريخ إتمام التمويل. وتخضع خطوط الأنابيب لتغييرات مستمرة نتيجةً للمبيعات والتصاريح والتأخيرات وتغيير الحجم والتقدم إلى مراحل التطوير اللاحقة. علاوة على ذلك، لا يُعادل الدخول المبكر في خط الأنابيب القيمة الاقتصادية لمشروع مموّل قيد الإنشاء.
بالنسبة لشركة Recurrent Energy، يُعدّ مشروع Cobalt Solar أكثر من مجرد مشروع آخر ضمن قائمة مشاريعها الكبيرة. فاتفاقية التمويل تُحوّل حقوق التطوير إلى أصول حقيقية، وتُبرهن للبنوك والمستثمرين والعملاء والموردين على قدرة الشركة على هيكلة المعاملات المعقدة في الولايات المتحدة. هذه القدرة على التكرار تُسهّل تمويل المشاريع المستقبلية، شريطة أن يتم بناء مشروع Cobalt Solar وفقًا للخطة الموضوعة وأن يُحقق التدفقات النقدية المتوقعة.
شركة Canadian Solar بين الإنتاج والتزام رأس المال
بالنسبة لشركة Canadian Solar، تُعزز شركة Cobalt Solar مكانتها الرأسية، بدءًا من تصنيع الوحدات الشمسية وصولًا إلى تطوير وتملك وتشغيل محطات الطاقة الكبيرة. يُمكن لهذا التكامل أن يُحقق مزايا عديدة. تمتلك المجموعة خبرة واسعة في مجالات التوريد، والتكنولوجيا، وتطوير المشاريع، وتنسيق الإنشاءات، وحلول التخزين، وتشغيل المحطات. كما يُمكنها دعم المشاريع عبر مراحل سلسلة القيمة المتعددة، وبناءً على متطلبات رأس المال، يُمكنها بيعها أو إعادة تمويلها أو الاحتفاظ بها على المدى الطويل.
في الوقت نفسه، يزيد هذا النموذج من تعقيد الميزانية العمومية. فإنتاج الألواح الشمسية دوري، ويتطلب رأس مال كبير، ويخضع لضغوط سعرية شديدة. كما أن امتلاك محطات الطاقة على المدى الطويل يُجمّد رأس المال، ولكنه يعد بعوائد أكثر استقرارًا. ويمكن لتمويل المشاريع على مستوى الشركة الفردية أن يخفف العبء على الميزانية العمومية الموحدة ويقلل المخاطر، ولكنه لا يُلغي جميع الالتزامات. فقد تظل ضمانات الجهات الراعية، والتزامات الإنجاز، ومساهمات رأس المال، والتزامات التمويل الإضافية المحتملة قائمة.
من منظور الشركات، يُعد التمويل الضخم مؤشراً للنمو وآليةً رقابيةً في آنٍ واحد. إذ تشترط البنوك تقارير مفصلة، وضمانات، وقيوداً على توزيعات الأرباح، ونسباً مالية. وطالما استوفى المشروع الشروط المتفق عليها، يُمكن لهذا النموذج أن يُحقق قيمةً جذابةً على المدى الطويل. مع ذلك، في حال حدوث تأخيرات في الإنشاء، أو نقص في الضرائب، أو انخفاض في الإيرادات، يُمكن أن يُحدّ الهيكل الرأسمالي الجامد من نطاق الخيارات المتاحة. لذا، يعتمد النجاح الاستراتيجي بشكل أقل على الحجم الأقصى للمشروع، وأكثر على جودة المصانع المُشغّلة وسرعة إعادة تدوير رأس المال.
لا تزال أسعار الفائدة والتضخم وسلاسل التوريد تشكل مخاطر حقيقية
إن إنجاز المشروع بنجاح يدحض الادعاء بأن ارتفاع أسعار الفائدة قد أدى إلى توقف سوق مشاريع الطاقة الشمسية واسعة النطاق. ومع ذلك، لا يُثبت ذلك أن أسعار الفائدة أصبحت غير ذات أهمية. فمحطات الطاقة المتجددة تتطلب استثمارات أولية عالية وتكاليف وقود تشغيلية منخفضة نسبيًا. وبالتالي، فإن جزءًا كبيرًا من تكاليف الكهرباء ينبع من التكاليف الرأسمالية. إذا ارتفع سعر الخصم أو سعر فائدة القرض، يجب على المشروع أن يُحقق إيرادات أعلى، أو يُخفض تكاليف الإنشاء، أو يستثمر المزيد من رأس المال.
خلال مرحلة الإنشاء، قد تؤدي فوائد رأس المال غير المُنتَج بعد إلى زيادة التكاليف بشكل ملحوظ. وللتأخيرات أثر مزدوج: إذ يُدرّ المشروع إيرادات لاحقًا، بينما تستمر تكاليف فوائد الإنشاء، والعمالة، والتأمين، والمؤن في التراكم. يُقلل هيكل القرض لأجل من مخاطر إعادة التمويل بعد الإنجاز، ولكنه يتطلب استيفاء معايير القبول الفنية والاقتصادية. أما التمويل المؤقت فيُسدّ الفجوة الزمنية بين نفقات الإنشاء وتدفق رأس المال الخاضع للضريبة. هذا التوقيت الدقيق هو ما يجعل إدارة المشاريع الاحترافية ضرورية للغاية.
تُعدّ مخاطر سلسلة التوريد عاملاً مهماً أيضاً. فالوحدات ليست سوى جزء واحد من النظام، إذ يمكن أن تؤثر العواكس والمحولات الكهربائية ومفاتيح التوزيع والكابلات وأجهزة التتبع والصلب وتقنيات الحماية وتقنيات التحكم في الشبكة على الجدول الزمني. وتتطلب محولات الجهد العالي، على وجه الخصوص، فترات توريد طويلة في الأسواق ذات المنافسة الشديدة. كما أن التعريفات الجمركية وشهادات المنشأ وقيود الاستيراد ومتطلبات المكونات المحلية قد تُغيّر التكاليف واستراتيجيات الشراء في وقت قصير. لذا، فإن انخفاض سعر الوحدة ظاهرياً لا يحمي المشروع من ارتفاع التكاليف الإجمالية.
للتضخم تأثير مختلط. فارتفاع الأجور وأسعار المواد يزيد من تكاليف البناء، بينما تساهم عقود الكهرباء طويلة الأجل والمرتبطة جزئيًا بمؤشر التضخم في استقرار الإيرادات. إذا كان سعر الشراء ثابتًا اسميًا، فإن قيمته الحقيقية تنخفض خلال فترات التضخم المرتفع. أما إذا كان مرتبطًا بمؤشر التضخم بشكل كبير، فإن مخاطر المشتري تزداد، وقد يرتفع سعر العقد الأولي أيضًا. لذا، فإن الجدوى الاقتصادية لأي مشروع تعتمد على التوازن بين التكاليف والديون والإيرادات، وليس على افتراض واحد للتضخم.
أصبح توسيع الشبكة المحرك الحقيقي للعوائد
أهم درس هيكلي مستفاد من مشروع كوبالت سولار يتعلق بشبكة الكهرباء. يمكن إنتاج وتركيب الألواح الشمسية بسرعة نسبية، بينما تستغرق خطوط النقل الجديدة والمحطات الفرعية والتراخيص سنوات عديدة. هذا يخلق فجوة متزايدة بين سرعة الاستثمار في توليد الطاقة وسرعة توسيع الشبكة. أصبحت حقوق ربط الشبكة أصلاً نادراً يؤثر على قيمة المشروع أكثر من الاختلافات الطفيفة في كفاءة الألواح أو تكاليف الإنشاء.
تسعى كاليفورنيا إلى الاستفادة الأمثل من فائض الطاقة الشمسية عبر أسواق الكهرباء الإقليمية، وتخزين البطاريات، ومرونة الطلب، وزيادة سعة النقل. في سوق اختلال توازن الطاقة الغربية، تم تجنب تقليص محتمل في إنتاج الطاقة بأكثر من 274 ألف ميغاواط/ساعة في عام 2024. ويهدف توسيع سوق اليوم السابق إلى تحسين التداول على نطاق أوسع. يمكن لآليات السوق هذه توزيع الطاقة الشمسية جغرافيًا، لكنها لا تغني عن خطوط النقل المادية. فإذا وُجدت اختناقات محلية بين محطة الطاقة الشمسية والشبكة الإقليمية، فإن توسيع سوق التداول لا يُقدم سوى حل محدود.
لذا، يُعدّ تحليل الشبكة أمرًا بالغ الأهمية للمستثمرين. فمتوسط أسعار الكهرباء في كاليفورنيا أو التوقعات الوطنية للطاقة الشمسية غير كافية. تشمل العوامل ذات الصلة الأسعار الحدية المحلية، وعوامل الفاقد، وتاريخ تقليص الإنتاج، ومشاريع خطوط النقل المخطط لها، وأولوية ربط الشبكة، والتوزيع التعاقدي لمخاطر الشبكة. ونتيجةً لذلك، قد تختلف القيمة الاقتصادية لمحطتين للطاقة الشمسية متطابقتين تقنيًا اختلافًا جذريًا.
حصل مشروع كوبالت للطاقة الشمسية على جميع الموافقات اللازمة وهو قيد الإنشاء حاليًا، مما يشير إلى تقدم ملحوظ في حل مشكلات ربط الشبكة الرئيسية. ومع ذلك، يبقى توفر الشبكة الفعلي عاملًا مُشكلًا قبل وبعد التشغيل. ولا تُحقق محطة الطاقة الشمسية المُكتملة قيمتها إلا إذا تمكنت من نقل وبيع الكهرباء المُنتجة. ولذلك، فإن التحول في قطاع الطاقة بات مُقيدًا بشكل متزايد ليس بأرخص تقنيات التوليد، بل بأغلى وأبطأ مكونات النظام الضرورية.
توقعات سوق الكهرباء للمستهلكين
بالنسبة للمستهلكين، لا يُترجم إنشاء محطة طاقة شمسية كبيرة تلقائيًا إلى انخفاض أسعار الكهرباء للمستهلك النهائي. فتكاليف التوليد ليست سوى عنصر واحد من فاتورة الكهرباء. كما يؤثر توسيع الشبكة، واحتياطيات الطاقة، والتخزين، والشراء، والتوزيع، والرسوم العامة، والوقاية من حرائق الغابات، وتمويل البنية التحتية القائمة، على السعر النهائي. وقد يصاحب انخفاض تكلفة الطاقة الشمسية في منتصف النهار ارتفاعٌ في تكاليف الطاقة اللازمة في المساء وتعزيز الشبكة.
مع ذلك، يمكن للطاقة الشمسية التي تعمل بالكوبالت أن تساهم في استقرار الأسعار. لا يحتاج هذا النظام إلى وقود، وبالتالي فهو يحمي جزئيًا من تقلبات أسعار الغاز. كما تضمن العقود طويلة الأجل تكاليف توليد متوقعة. خلال فترات الحر، غالبًا ما تنتج الطاقة الشمسية كميات كبيرة من الكهرباء خلال النهار، تحديدًا عندما تكون أجهزة التكييف في ذروة استهلاكها. إلا أن هذه الفائدة تتضاءل بمجرد أن ينتقل ذروة الطلب على الطاقة إلى الساعات التي تلي غروب الشمس.
لذا، يجب أن يُميّز التقييم العادل بين قيمة التوليد وتكاليف النظام. فالمقارنة البسيطة لتكاليف توليد الكهرباء قد تُقلّل من تقدير تكاليف الشبكات والتخزين والقدرات الاحتياطية. في المقابل، من الخطأ تحميل محطة طاقة شمسية واحدة جميع تكاليف التكامل. فمحطات الطاقة التقليدية تتطلب أيضًا شبكات وبنية تحتية للوقود واحتياطيات ولوائح بيئية. والسؤال المهم هو: أيّ محفظة شاملة من الطاقة الشمسية والتخزين ومحطات الطاقة المرنة والواردات وإدارة الطلب والنقل تُحقق أمن الإمداد المطلوب بأقل تكلفة إجمالية؟.
وهو ما لا تثبته المعاملة
لا يُثبت التمويل أن شركة كوبالت سولار ستكون مجدية اقتصاديًا دون دعم حكومي. بل إن ارتفاع نسبة حقوق الملكية الضريبية يُظهر أن الحوافز الضريبية عنصر أساسي في هيكل رأس المال. وهذا ليس حكرًا على الطاقات المتجددة؛ إذ تستفيد مصادر الطاقة التقليدية أيضًا من اللوائح الضريبية والبنية التحتية والأطر السياسية. ومع ذلك، من المهم لأغراض التقييم عدم الخلط بين أداء السوق وتأثير الدعم.
لا تُثبت هذه الصفقة أيضاً أن العائد المتوقع مرتفع. تُفضّل البنوك سداداً متوقعاً، وتُقلّل من مخاطر الخسارة من خلال الضمانات والاحتياطيات والالتزامات التعاقدية. قد يُقدّم مشروعٌ قابلٌ للتمويل عائداً معتدلاً للمُستثمر. في المقابل، قد يرتبط العائد الجذاب على حقوق الملكية بمخاطر أعلى. وبدون معلومات حول تكاليف الإنشاء، وأسعار الكهرباء، ومدة المشروع، والإنتاج المتوقع، والتقليص، وتكاليف التشغيل، وفائدة رأس المال، لا يُمكن حساب عائد المشروع بدقة.
ولا يمكن استنتاج أن المشروع سيزيد من أمن الطاقة الإقليمي بناءً على ما يعادل 82,000 أسرة. ففي نماذج موثوقية الطاقة في كاليفورنيا، لا تُضيف الطاقة الشمسية الإضافية خلال ساعات المساء الحرجة سوى قيمة محدودة. بينما تُساهم أنظمة التخزين بشكلٍ أكبر بكثير في هذه الأوقات، شريطة أن تكون مشحونة ومتاحة. تُساهم شركة كوبالت سولار بشكلٍ ملحوظ في زيادة كمية الكهرباء النظيفة السنوية، أما مساهمتها في ضمان ذروة الطاقة فهي مسألة أخرى.
في نهاية المطاف، لا تُثبت هذه النتيجة أن جميع مشاريع الطاقة الشمسية الكبيرة ستظل قابلة للتمويل بسهولة. فمشروع كوبالت سولار مشروع ضخم، حاصل على الموافقات اللازمة، وقيد الإنشاء، ومدعوم من شركة دولية ذات خبرة. أما المشاريع في مراحلها الأولى، وتلك التي تعاني من ضعف البنية التحتية للشبكة، أو سلاسل توريد غير واضحة، أو عملاء غير مؤكدين، فقد تواجه شروطًا أقل ملاءمة بكثير. لذا، يُعد التمويل مؤشرًا على انتقائية السوق ونضجه أكثر من كونه مؤشرًا على توافر رأس مال غير محدود.
نقطة تحول في اقتصاديات محطات الطاقة الشمسية الكبيرة
تجسد شركة كوبالت سولار التحول من اقتصاد الطاقة الشمسية القائم على التكنولوجيا إلى اقتصاد قائم على النظام. وقد أثبتت الخلايا الكهروضوئية قابليتها للتوسع تقنيًا وماليًا. ويتمثل التحدي التالي في دمج الكهرباء المولدة في النظام بطريقة تضمن استمرار جدواها الاقتصادية، زمانيًا ومكانيًا. وهذا ما يضع الشبكات الكهربائية، وتخزين الطاقة، والأحمال المرنة، والأسواق الإقليمية في صدارة الأولويات.
تكمن قوة المشروع في مرحلة تطويره المتقدمة. فقد حصل على التراخيص اللازمة، وهو قيد الإنشاء، ولديه شريك هندسي ذو خبرة، كما حصل على تمويل معقد من ثلاث مؤسسات مالية كبرى. ويضع بدء التشغيل المخطط له في نهاية عام 2027 المشروع ضمن إطار زمني حساس سياسياً ومالياً. ومن المتوقع أن تُدرّ عائدات ضريبة الأملاك فوائد محلية، بينما يُقدّر الإنتاج السنوي بتلبية استهلاك ما يقارب 82,000 أسرة.
تكمن نقطة ضعف المعلومات المتاحة للجمهور في تفاصيل العقود ذات الأهمية الاقتصادية البالغة. فلا يتم الكشف عن بيانات العملاء، وسعر الكهرباء، ومدة العقد، وقواعد خفض الاستهلاك، وميزانية الاستثمار، واستراتيجية التخزين، والعوائد المتوقعة. لذا، يتعذر إجراء تقييم قاطع للربحية. صحيح أن اتفاقية التمويل مؤشر قوي على الجودة، إلا أنها لا تغني عن الشفافية.
المنظور المنطقي الواضح هو التالي: يُعدّ مشروع كوبالت سولار مشروعًا ضخمًا للبنية التحتية، ومن المرجح أن يكون مُنظّمًا بشكل جيد، ويؤكد تمويله استمرار جاذبية محطات الطاقة الشمسية واسعة النطاق في الولايات المتحدة. مع ذلك، فإن جدواه الاقتصادية على المدى الطويل لن تُقاس بمدى تركيب 330 ميغاواط من الوحدات في الوقت المحدد، بل بكمية الكهرباء التي تصل فعليًا إلى الشبكة وأسعارها. يُبرهن المشروع على أن رأس المال لا يزال متاحًا لتعبئة رأس المال اللازم للتحول في قطاع الطاقة. كما يُظهر أن العقبة التالية لا تكمن بالضرورة في الأسواق المالية. فبدون توسيع أسرع للشبكة، ودمج ذكي لأنظمة التخزين، وتقييم أدق لقيمة الكهرباء بمرور الوقت، تُخاطر كاليفورنيا بتمويل المزيد من الطاقة الشمسية التي تكون قيمة الكيلوواط/ساعة الإضافية منها في أدنى مستوياتها عند توليدها.
شريكك في تطوير الأعمال في مجالات الطاقة الشمسية الكهروضوئية والبناء
من الألواح الكهروضوئية الصناعية على أسطح المباني إلى الحدائق الشمسية ومواقف السيارات الشمسية الأكبر حجماً
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا [email protected]:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.