القوة العظمى الألمانية التي لا تحظى بالتقدير الكافي: المصانع الذكية – لماذا تُعد مصانعنا أفضل منصة انطلاق لمستقبل الذكاء الاصطناعي؟
إصدار تجريبي من إكسبرت

Available in 27 languages 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: 7 أغسطس 2025 / تاريخ التحديث: 7 أغسطس 2025 - المؤلف: Konrad Wolfenstein

القوة العظمى الألمانية التي لا تحظى بالتقدير الكافي: المصانع الذكية - لماذا تُعد مصانعنا أفضل منصة انطلاق لمستقبل الذكاء الاصطناعي؟ - الصورة: Xpert.Digital
كاليفورنيا - ألمانيا: عملاق التكنولوجيا في مواجهة عملاق الصناعة - من سيفوز حقاً في سباق المستقبل؟
كيف تحدد الأسس الصناعية الهيمنة في العصر الرقمي - تحليل مقارن بين ألمانيا وكاليفورنيا
### نقطة ضعف وادي السيليكون: لماذا تواجه شركات التكنولوجيا العملاقة فجأة مشكلة يمكن لألمانيا حلها؟ ### القلب الصناعي لألمانيا كمركز لتكرير البيانات: الاستراتيجية الخفية لبقائنا في سباق التكنولوجيا ###
يعتمد الاقتصاد الرقمي - تكنولوجيا المعلومات، والخدمات السحابية، والذكاء الاصطناعي - بشكل أساسي على قاعدة صناعية مادية متينة لتحقيق القيمة المضافة والربحية. نقارن في هذه الدراسة بين النموذجين الاقتصاديين لألمانيا، التي تتميز بقطاع صناعي قوي، وكاليفورنيا، التي يقود اقتصادها قطاع تكنولوجي مهيمن. تؤكد دراستنا على الأهمية الاستراتيجية للبنية التحتية الصناعية، لكنها تُعيد النظر في الافتراض الأولي للاعتماد من جانب واحد، وتُطور بدلاً من ذلك نموذجًا للتكافل العميق، حيث يستفيد كلا القطاعين من بعضهما البعض ويعتمدان على بعضهما البعض.
تؤكد النتائج الهياكل الاقتصادية الكمية للمنطقتين: تعتمد ألمانيا على قطاع صناعي يساهم بنحو 18.2% من القيمة المضافة الإجمالية الاسمية، بينما يمثل قطاع التكنولوجيا في كاليفورنيا ما بين 17 و19% من الناتج المحلي الإجمالي، مع قطاع صناعي تقليدي أصغر بكثير يبلغ حوالي 11%. لكن من أهم النتائج تحليل قطاع التكنولوجيا في كاليفورنيا، والذي يكشف أن جزءًا كبيرًا من قيمته المضافة وفرص العمل فيه ينبع من الصناعات التحويلية عالية التقنية، لا سيما في أشباه الموصلات، ومكونات الحاسوب، والهندسة الطبية الحيوية. لذا، فإن المقارنة هنا لا تُقارن بين "الصناعة التقليدية وتكنولوجيا المعلومات"، بل بين "الصناعات الثقيلة التقليدية والصناعات عالية التقنية المتقدمة".
تُحدد هذه المقالة نقاط الضعف الاستراتيجية في كلا النموذجين. تكمن نقطة ضعف ألمانيا في النقص الحاد والمتفاقم في المتخصصين المهرة في مجال تكنولوجيا المعلومات، والذي من المتوقع أن يصل إلى أكثر من 660 ألف وظيفة شاغرة بحلول عام 2040. ويمثل هذا النقص في رأس المال البشري أكبر عقبة أمام اللحاق السريع المزعوم في المجال الرقمي. يُضاف إلى ذلك التأخر النسبي في استثمارات رأس المال المخاطر. من جهة أخرى، تواجه كاليفورنيا تحديات هائلة فيما يتعلق ببنيتها التحتية المادية. فالطلب المتزايد بشكل هائل على الطاقة والمياه لمراكز البيانات فائقة التوسع ومراكز بيانات الذكاء الاصطناعي يصطدم بشبكة إمداد مُرهقة أصلاً ولوائح مناخية طموحة، مما يُنذر بخطر حدوث اختناقات و"أصول عالقة".
يتمثل الاستنتاج الاستراتيجي الرئيسي في أن ألمانيا والاتحاد الأوروبي يمتلكان ميزة فريدة، وإن كانت غير مستغلة. فقاعدتهما الصناعية الكثيفة والمتخصصة للغاية ليست مجرد سوق للخدمات الرقمية، بل هي رصيد استراتيجي - "مصفاة بيانات" و"مختبر مشاكل" ذو قيمة لا تُقدر بثمن. وهي توفر الأساس المثالي لتطوير حلول ذكاء اصطناعي خاصة بمجالات محددة، قادرة على التفوق على التطبيقات العامة، وتمثل سلعة تصدير رقمية جديدة ذات هامش ربح عالٍ.
لتحقيق هذه الإمكانات، يلزم اتباع استراتيجية فعّالة وموحدة وممولة تمويلاً جيداً. وتركز التوصيات على ثلاثة مجالات أساسية:
- استكمال السوق الرقمية الموحدة: التفكيك الجذري للحواجز الوطنية المتبقية لتمكين الشركات الرقمية الأوروبية من التوسع في سوق محلية تضم 440 مليون مستهلك.
- هجوم رأس المال البشري: "ميثاق المهارات الرقمية" الضخم والمنسق على مستوى الاتحاد الأوروبي لإعادة تدريب وتعليم وتوظيف متخصصي تكنولوجيا المعلومات للتغلب على العقبة الأكثر أهمية أمام النمو.
- تعزيز النظم الصناعية الرقمية: الاستخدام المستهدف لأدوات السياسة مثل قانون رقائق الاتحاد الأوروبي لتمويل التكامل العميق بين الشركات الصناعية العملاقة والشركات الناشئة في مجال الذكاء الاصطناعي، وبالتالي تسريع تطوير "الرواد الصناعيين الرقميين".
في نهاية المطاف، لن يحدد مدى قدرة المصانع على البقاء دون الحوسبة السحابية الهيمنة الاقتصادية المستقبلية، بل سيحدد أي اقتصاد يدير بفعالية أكبر التناغم بين الإنتاج المادي والذكاء الرقمي. بالنسبة لأوروبا، تكمن الفرصة في فهم قوتها الصناعية لا كإرث من الماضي، بل كمرساة ومنصة انطلاق للمستقبل الرقمي.
ذو صلة بهذا الموضوع:

الآلة التكافلية: تفكيك الترابط بين الإنتاج المادي والاقتصاد الرقمي
إن فرضية اعتماد الاقتصاد الرقمي بشكل أساسي على التصنيع تنبع من فهم تقليدي لخلق القيمة. ورغم أن هذا النموذج يجسد جزءًا مهمًا من الواقع الاقتصادي، إلا أنه قاصر عن وصف العلاقات المعقدة والمتبادلة التي تميز القرن الحادي والعشرين. ويكشف تحليل أعمق عن وجود علاقة تكافلية لا تقتصر على جانب واحد، بل تتشابك فيها العوالم المادية والرقمية تشابكًا وثيقًا، ويعزز كل منهما الآخر.
إعادة التفكير في خلق القيمة: من الإنتاج من جانب العرض إلى شبكات جانب الطلب
يفترض علم الاقتصاد الكلاسيكي، ولا سيما اقتصاد جانب العرض، أن إنتاج السلع والخدمات هو المحرك الأساسي للنمو الاقتصادي. في هذا النموذج، يُنشئ المصنع قيمةً من خلال إنتاج سلع ملموسة. ويُعدّ توفير هذه السلع النشاط الاقتصادي الأساسي الذي يُولّد الطلب ويُنشئ الثروة. يصف هذا النموذج عملية خلق القيمة في العصر الصناعي، ويُشكّل الأساس المفاهيمي للادعاء بأن المصنع كيان اقتصادي أكثر جوهرية من مركز البيانات.
مع ذلك، يعمل الاقتصاد الرقمي وفق منطق مختلف ومُكمّل، يتأثر بشدة بمبادئ جانب الطلب، ولا سيما تأثيرات الشبكة. فعلى عكس سلسلة القيمة الخطية للمصنع، تتضاعف قيمة المنصة أو الخدمة الرقمية بشكل كبير مع ازدياد عدد مستخدميها. فالشبكة الاجتماعية التي تضم مليار مستخدم لا تُعدّ ضعف قيمة شبكة تضم 500 مليون مستخدم فحسب، بل إن قيمتها أكبر بكثير، إذ يزداد عدد الروابط والتفاعلات المحتملة بشكل هائل. تُنشئ هذه الظاهرة حلقة مُعززة ذاتيًا: فزيادة عدد المستخدمين تجذب المزيد منهم، مما يجعل المنصة أكثر قيمة للجميع، ويخلق مزايا تنافسية قوية للغاية (ما يُعرف بـ"الحصون"). لا تُنشئ المنصات الرقمية مثل أمازون وجوجل وأوبر القيمة بشكل أساسي من خلال امتلاك وسائل الإنتاج المادية، بل من خلال تنظيم الشبكات وتسهيل المعاملات بين مختلف فئات المستخدمين. وهنا، تُصبح قاعدة المستخدمين نفسها - جانب الطلب - هي الأصل الأكثر قيمة.
تكشف مقارنة هذين النموذجين عن ثنائية زائفة. فالنماذج الاقتصادية الأكثر نجاحًا في عصرنا هي نماذج هجينة بطبيعتها. تُولّد الخدمات الرقمية قيمتها الهائلة من خلال تأثيرات الشبكة على جانب الطلب، لكنها في نهاية المطاف تتطلب اقتصادًا قائمًا على جانب العرض لكي تزدهر. ويمكن تتبع هذا المنطق خطوة بخطوة:
- تفترض الفرضية الأولية اعتماد تكنولوجيا المعلومات على الصناعة.
- ومع ذلك، يُظهر تحليل اقتصاد المنصات أن المنصات الرقمية تخلق قيمة من خلال تأثيرات الشبكة بشكل مستقل ظاهريًا عن الإنتاج المادي، وهو ما يتناقض مع هذه الفرضية.
- لكن السؤال الأهم هو: ما الذي توفره هذه المنصات؟ منصات التجارة الإلكترونية مثل أمازون تحتاج إلى سلع مادية لبيعها. أما خدمات الحوسبة السحابية مثل AWS أو مايكروسوفت أزور، فتتطلب من الشركات - بما فيها شركات التصنيع على وجه الخصوص - استخدام قدراتها الحاسوبية وسعة تخزينها لتحسين عملياتها. وتحتاج تطبيقات الذكاء الاصطناعي إلى بيانات ومشاكل واقعية من قطاعات الصناعة للتدريب عليها وتوليد قيمة اقتصادية ملموسة.
وبناءً على ذلك، فإن العلاقة ليست أحادية الاتجاه، بل هي دورة تكافلية. يوفر الاقتصاد المادي "الغاية" - السلع والخدمات والبيانات والمشاكل. بينما يوفر الاقتصاد الرقمي "الوسيلة" عالية الكفاءة - الأسواق وخوارزميات التحسين وبنية الاتصالات التحتية. وتُخلق القيمة على كلا الجانبين: يصبح القطاع الصناعي أكثر كفاءة وابتكارًا، بينما يوفر الاقتصاد الرقمي المنصات اللازمة لتحقيق الربح من هذه المكاسب في الكفاءة والابتكار.
رقمنة الصناعة: علاقة تكافلية وليست طفيلية
لم تعد الرقمنة مجرد خدمة خارجية تستهلكها الصناعة فحسب، بل أصبحت جزءًا لا يتجزأ من عملية الإنتاج نفسها. ففي ظل مفهوم "الصناعة 4.0"، يندمج التصنيع المادي والذكاء الرقمي في نظام سيبراني-فيزيائي يُغير جذريًا طريقة خلق القيمة.
يُسهم دمج التقنيات الرقمية، مثل الذكاء الاصطناعي وإنترنت الأشياء والروبوتات، في تعزيز الكفاءة والمرونة والاستدامة في قطاع التصنيع. وتستخدم الشركات الصيانة التنبؤية المدعومة بالذكاء الاصطناعي للتنبؤ بأعطال الآلات وتقليل وقت التوقف بنسبة تتراوح بين 15 و30%، مما قد يُطيل عمر المعدات بنسبة 20%. كما تُمكّن الخدمات الرقمية المصنّعين من ابتكار عروض قيمة جديدة كلياً، مثل بوابات عملاء تفاعلية مزودة بمعلومات فورية عن الأسعار والمخزون، أو تجارب شراء مُخصصة تتجاوز المنتج المادي.
تؤكد الدراسات العلمية هذه العلاقة التكافلية. يكشف بحثٌ من الصين عن تطور معقد على شكل حرف U، حيث تُحدث الرقمنة في البداية اضطرابًا في الهياكل القائمة، لكنها في نهاية المطاف تُعزز بشكلٍ كبير التكتل التعاوني لقطاعي التصنيع والخدمات. يشير هذا إلى عملية تكامل عميقة، وليست مجرد علاقة بسيطة بين العميل والمورد. وتؤكد دراسات أخرى أن الاقتصاد الرقمي محرك رئيسي لتطوير التصنيع عالي الجودة، ويُسرّع تحديث الهياكل الصناعية.
تُفضي هذه النتائج إلى إعادة تقييم استراتيجية لدور القاعدة الصناعية القوية. فهي ليست مجرد مستهلك لخدمات الحوسبة السحابية العامة من شركات الحوسبة العملاقة الأمريكية، بل تمثل مخزونًا فريدًا وقيمًا من البيانات والمشاكل المعقدة التي يمكن أن تُشكل أساسًا لتطوير حلول رقمية متخصصة ومملوكة، مدعومة بالذكاء الاصطناعي. هذه الحلول قابلة للدفاع عنها وقادرة على المنافسة عالميًا. والمنطق وراء ذلك مقنع للغاية
- تعتبر الفرضية الأولية الصناعة مجرد "عميل" يقوم بتحقيق الربح من الحوسبة السحابية.
- ومع ذلك، تُظهر الأبحاث أن الأدوات الرقمية تخلق قيمة في مجال التصنيع.
- غالباً ما تكون خدمات الذكاء الاصطناعي والخدمات الرقمية الأكثر قيمة هي تلك التي يتم تدريبها على بيانات محددة وعالية الجودة لحل المشكلات المعقدة والخاصة بمجال معين.
- تُنتج الصناعات الألمانية الرائدة عالمياً في مجالات السيارات والهندسة الميكانيكية والصناعات الكيميائية كميات هائلة من البيانات التشغيلية الفريدة وتطرح تحديات معقدة في مجال التحسين.
وبالتالي، لا تُعدّ هذه القاعدة الصناعية مجرد سوق، بل أصلاً استراتيجياً، فهي بمثابة "مصفاة بيانات" و"مختبر لحل المشكلات". إنها توفر الظروف المثالية لتطوير وتدريب الذكاء الاصطناعي الصناعي القادر على التفوق على الحلول العامة. وهذا يخلق مستوى جديداً من المنتجات الرقمية عالية الربحية والقابلة للتصدير، والمتجذرة بقوة في الخبرة العملية. هذا المنظور يُغيّر مفهوم التبعية: فمستقبل القطاع الرقمي الأكثر قيمة قد يعتمد على التكامل العميق مع القطاع الصناعي، وليس مجرد خدمته.
المتطلبات المادية للعالم الرقمي
إن فكرة الاقتصاد "الافتراضي" أو "غير الملموس" تبسيط مفرط ومضلل. فالعالم الرقمي متجذر في واقع مادي عميق، مع طلب هائل ومتزايد باستمرار على الطاقة والمياه والأراضي والمواد الخام الأساسية. ومراكز البيانات، التي تشكل العمود الفقري للحوسبة السحابية والذكاء الاصطناعي، هي منشآت صناعية ضخمة.
تتطلب مراكز البيانات فائقة التوسع قدرة توصيل كهربائي تتراوح بين 20 و100 ميغاواط، تكفي لتزويد بلدة صغيرة بالطاقة. وتزيد المرافق المتخصصة في الذكاء الاصطناعي، والتي تعتمد على وحدات معالجة الرسومات (GPUs) كثيفة الاستهلاك للطاقة، من هذا الطلب. كما تتطلب هذه المزارع الضخمة للخوادم كميات هائلة من المياه للتبريد؛ إذ يمكن لمركز بيانات واحد كبير أن يستهلك ملايين اللترات يوميًا. ويتطلب بناء هذه المرافق وتشغيلها بنية تحتية قوية ومتاحة باستمرار، تشمل شبكات طاقة عالية الأداء، ومحطات فرعية مخصصة، وشبكات ألياف ضوئية احتياطية، وشبكة مواصلات جيدة. علاوة على ذلك، يعتمد الاقتصاد الرقمي نفسه على سلسلة توريد مادية لأجهزته، بدءًا من الخوادم ومكونات الشبكة وصولًا إلى المكونات الإلكترونية الدقيقة الأساسية. ويرتبط أمن سلاسل التوريد هذه ارتباطًا وثيقًا باستقرار القاعدة الصناعية الدفاعية الوطنية والوصول إلى المعادن الحيوية.
إن الادعاء بإمكانية بناء مراكز البيانات "في أي مكان"، بينما ترتبط مرافق الإنتاج بعوامل موقع معقدة، يتبين أنه مغالطة عند التدقيق. في الواقع، تتقارب متطلبات الموقع للبنية التحتية الرقمية والصناعية المتطورة. وتوضح المقارنة التفصيلية لمعايير مراكز البيانات فائقة التوسع ومصانع أشباه الموصلات الحديثة هذا الأمر جليًا
- تشير الفرضية الأولية إلى مرونة أساسية في بناء مراكز البيانات.
- ومع ذلك، يكشف تحليل خيارات مواقع مراكز البيانات عن تركيز مكثف على توافر الطاقة الضخمة والمستقرة والمتزايدة الخضرة، وإمكانية الوصول إلى المياه، والاتصال بالألياف الضوئية كمعايير حاسمة.
- يكشف تحليل اختيار مواقع مصانع أشباه الموصلات عن قائمة أولويات متطابقة تقريبًا: وفرة الطاقة والمياه، وقوى عاملة ذات مهارات عالية، وبنية تحتية مستقرة.
يعني هذا التقارب دخول المناطق في منافسة مباشرة على نفس الموارد الأساسية النادرة، سواء لتوسيع قدراتها الرقمية أو الصناعية المتقدمة. وتُصبح قدرة المنطقة على توفير هذه البنية التحتية على نطاق واسع العائق الرئيسي أمام كلا مساري التنمية. وهذا يُضعف فكرة أن مراكز البيانات تتمتع بطبيعتها بمرونة أكبر في اختيار مواقعها، ويُبرز أهمية تكامل البنية التحتية والسياسات الصناعية.
🎯🎯🎯 استفد من خبرة Xpert.Digital الواسعة والمتعددة الجوانب في باقة خدمات شاملة واحدة | تطوير الأعمال، البحث والتطوير، الواقع الممتد، العلاقات العامة، وتحسين الظهور الرقمي

استفد من خبرة Xpert.Digital الواسعة والمتعددة الجوانب في باقة خدمات شاملة | البحث والتطوير، والواقع الممتد، والعلاقات العامة، وتحسين الظهور الرقمي - الصورة: Xpert.Digital
تتمتع شركة Xpert.Digital بمعرفة متعمقة في مختلف القطاعات، مما يُمكّننا من تطوير استراتيجيات مُصممة خصيصًا لتتوافق بدقة مع متطلبات وتحديات قطاع السوق الخاص بكم. ومن خلال التحليل المستمر لاتجاهات السوق ومتابعة تطورات القطاع، نستطيع اتخاذ إجراءات استباقية وتقديم حلول مبتكرة. إن الجمع بين الخبرة والكفاءة يُولّد قيمة مضافة ويمنح عملاءنا ميزة تنافسية حاسمة.
للمزيد من المعلومات، انقر هنا:
الرقمنة تلتقي بالصناعة: ما الذي يميز النماذج الألمانية والكاليفورنية؟
عملاقان، نموذجان: تحليل اقتصادي مقارن لألمانيا وكاليفورنيا
تشكل مقارنة النماذج الاقتصادية لألمانيا وكاليفورنيا جوهر الفرضية الأولية من الناحية التجريبية. ويؤكد تحليل مفصل قائم على البيانات الاختلافات الهيكلية، ولكنه يكشف أيضاً عن فروق دقيقة حاسمة تتحدى السردية السائدة "الصناعة مقابل تكنولوجيا المعلومات" وتؤدي إلى تقييم استراتيجي أكثر تمايزاً.
نظرة عامة على الاقتصاد الكلي: الوضع الأولي
للوهلة الأولى، تبدو بيانات الاقتصاد الكلي وكأنها تدعم فرضية وجود هيكلين اقتصاديين مختلفين جذرياً. فألمانيا، أكبر اقتصاد في أوروبا، وكاليفورنيا، أكبر اقتصاد دون وطني في العالم، متقاربتان في الحجم، لكنهما تُظهران أنماط نمو مختلفة وتركيزات قطاعية متباينة.
ألمانيا
بلغ الناتج المحلي الإجمالي الاسمي حوالي 4.12 تريليون يورو في عام 2023. وشهد الاقتصاد الألماني فترة ركود في عامي 2023 و2024، مع انخفاضات معدلة حسب الأسعار بلغت -0.3% و-0.2% على التوالي. ويعكس هذا التطور التحديات التي تواجهها دولة صناعية كثيفة الاستهلاك للطاقة وذات توجه تصديري قوي في ظل بيئة عالمية غير مستقرة.
كاليفورنيا
بلغ الناتج المحلي الإجمالي لولاية كاليفورنيا حوالي 3.9 تريليون دولار أمريكي في عام 2023، وكان من المتوقع أن يصل إلى 4.1 تريليون دولار أمريكي في عام 2024. لو كانت كاليفورنيا ولاية مستقلة، لكانت بذلك رابع أو خامس أكبر اقتصاد في العالم. ويعتمد اقتصاد "الولاية الذهبية" بشكل كبير على ديناميكية قطاع التكنولوجيا فيها.
الوضع الاقتصادي المقارن: ألمانيا مقابل كاليفورنيا (2023/2024)
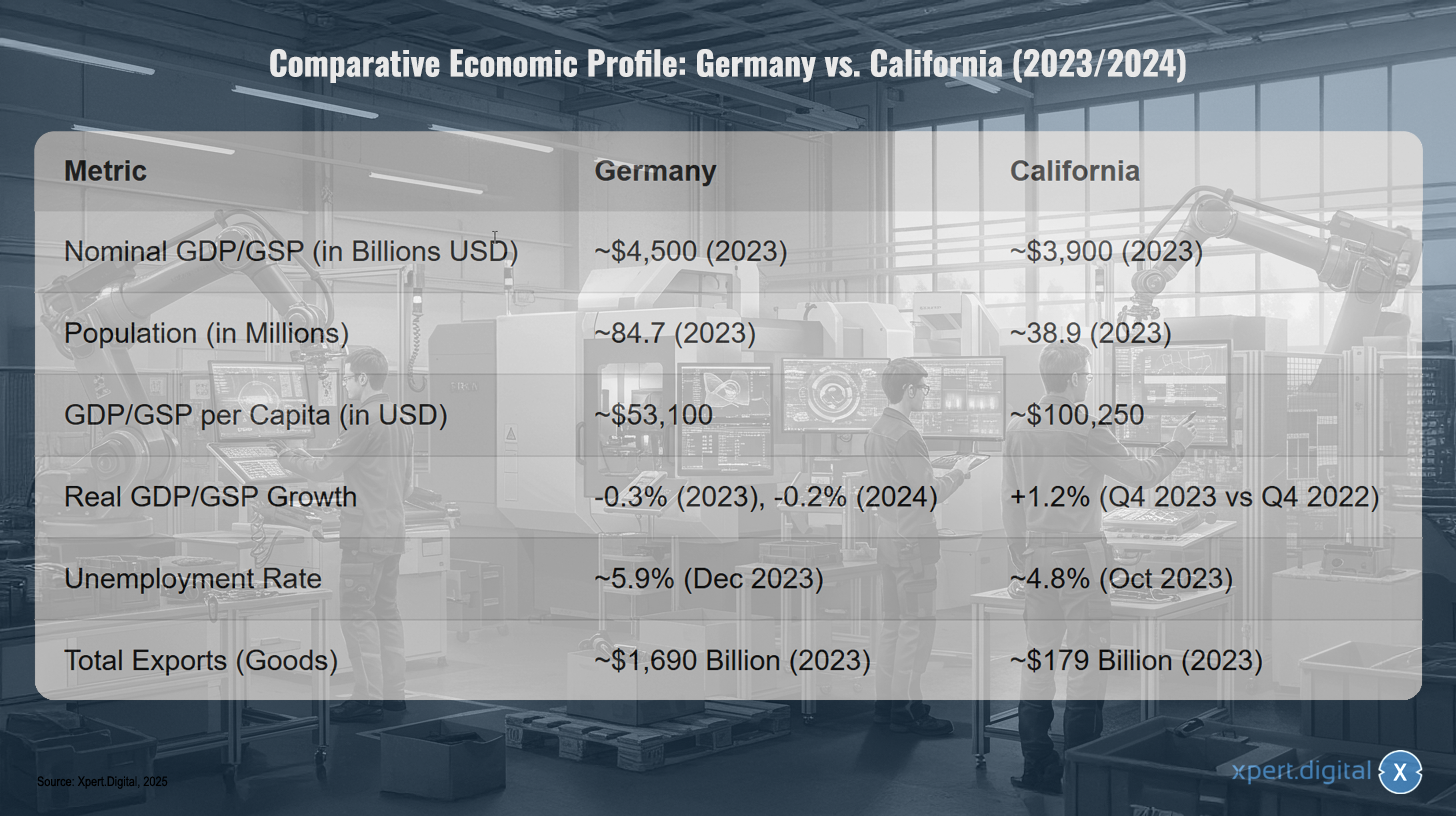
ملف اقتصادي مقارن: ألمانيا مقابل كاليفورنيا (2023/2024) – الصورة: Xpert.Digital
ملاحظة: تستند تحويلات العملات إلى متوسط أسعار الصرف للفترة المعنية. البيانات المعروضة هي لأغراض التوضيح فقط.
يُظهر التحليل الاقتصادي المقارن لألمانيا وكاليفورنيا لعامي 2023/2024 أن الناتج المحلي الإجمالي الاسمي لألمانيا يبلغ حوالي 4.5 تريليون دولار أمريكي، بينما يبلغ في كاليفورنيا حوالي 3.9 تريليون دولار أمريكي. ويبلغ عدد سكان ألمانيا حوالي 84.7 مليون نسمة، مقارنةً بـ 38.9 مليون نسمة في كاليفورنيا. أما نصيب الفرد من الناتج المحلي الإجمالي في ألمانيا، والذي يبلغ حوالي 53,100 دولار أمريكي، فهو أقل بكثير من نظيره في كاليفورنيا، حيث يبلغ حوالي 100,250 دولار أمريكي. سجل الناتج المحلي الإجمالي الحقيقي في ألمانيا نمواً سلبياً بنسبة 0.3% في عام 2023، ومن المتوقع أن يصل إلى 0.2% في عام 2024، بينما سجلت كاليفورنيا نمواً بنسبة 1.2% في الربع الأخير من عام 2023 مقارنةً بالربع الأخير من عام 2022. وبلغ معدل البطالة في ألمانيا حوالي 5.9% في ديسمبر 2023، بينما بلغ في كاليفورنيا حوالي 4.8% في أكتوبر 2023. أما فيما يتعلق بإجمالي صادرات السلع، فقد بلغت قيمة الصادرات الألمانية حوالي 1.69 تريليون دولار أمريكي، وهو رقم أعلى بكثير من قيمة صادرات كاليفورنيا البالغة 179 مليار دولار أمريكي في عام 2023.
القوة الصناعية الألمانية: أساس القيمة
لا جدال في قوة قطاع التصنيع الألماني، فهو يشكل العمود الفقري للاقتصاد الوطني. وتؤكد البيانات إلى حد كبير الادعاء بأنه يساهم بنحو 20% من الناتج المحلي الإجمالي، مما يبرز عمق الصناعة الاستثنائي للبلاد وفقًا للمعايير العالمية.
أظهر تحليل دقيق لبيانات المكتب الاتحادي للإحصاء لعام 2023 أن الناتج المحلي الإجمالي الاسمي بلغ 4,121.15 مليار يورو. وبلغت القيمة المضافة الإجمالية الاسمية لقطاع الصناعات التحويلية 749.36 مليار يورو في العام نفسه. وبذلك، بلغت حصة القيمة المضافة الإجمالية لقطاع الصناعات التحويلية من إجمالي الناتج المحلي 18.2%. هذا الرقم قريب جدًا من الرقم المذكور في الاستفسار، وهو مرتفع بشكل ملحوظ مقارنةً بدول صناعية متقدمة أخرى مثل فرنسا (حوالي 10.6%) أو الولايات المتحدة الأمريكية (حوالي 17.5%). وتشير مصادر أخرى إلى أن حصة "الصناعة" قد تصل إلى 24.2%، والتي تشمل عادةً قطاعات أخرى مثل إمدادات الطاقة والبناء.
تتجلى هيمنة هذا القطاع أيضاً في الأرقام المطلقة، حيث حققت شركات التصنيع إيرادات بلغت حوالي 2.9 تريليون يورو في عام 2024. ويتألف هيكله من أربعة قطاعات رئيسية: السيارات، والهندسة الميكانيكية، والصناعات الكيميائية، والهندسة الكهربائية. وتُعدّ شركات عالمية كبرى مثل فولكس فاجن، وباسف، وسيمنز، من أبرز رواد هذه القوة الصناعية. في الوقت نفسه، يتألف القطاع، ولا سيما الهندسة الميكانيكية، بشكل كبير من الشركات الصغيرة والمتوسطة، مما يضمن قاعدة صناعية واسعة ومرنة. مع ذلك، تكشف التطورات الاقتصادية الأخيرة عن هشاشة هذا النموذج، حيث انخفضت القيمة المضافة الإجمالية المعدلة حسب الأسعار في قطاع التصنيع انخفاضاً طفيفاً بنسبة 0.4% في عام 2023، وانخفاضاً ملحوظاً بنسبة 3.0% في عام 2024، مما يشير إلى ضعف الطلب العالمي، وارتفاع أسعار الطاقة، وتحديات هيكلية.
ذو صلة بهذا الموضوع:

عملاق التكنولوجيا الكاليفورني: تفكيك الاقتصاد الرقمي
يهيمن قطاع التكنولوجيا بلا منازع على اقتصاد كاليفورنيا. وتؤكد مصادر عديدة الأرقام التي تتراوح بين 17 و19% من الناتج المحلي الإجمالي، والتي وردت في التحقيق. ويشير تحليل أجرته غرفة تجارة كاليفورنيا إلى أن المساهمة المباشرة لقطاع التكنولوجيا بلغت 623.4 مليار دولار، أي ما يعادل 19% من الناتج المحلي الإجمالي، في عام 2022؛ ومع احتساب تأثيرات المضاعف، يرتفع هذا الرقم إلى ما يقارب تريليون دولار، أو 30% من الناتج الاقتصادي للولاية. وتشير مصادر أخرى إلى تأثير اقتصادي مباشر قدره 542.5 مليار دولار، أي ما يعادل 16.7% من الاقتصاد. وتنعكس هذه القوة المالية الهائلة أيضاً في القيمة السوقية لأكبر شركات التكنولوجيا في وادي السيليكون، والتي بلغت رقماً قياسياً قدره 14.3 تريليون دولار في فبراير 2024.
في الوقت نفسه، تُقدّر حصة قطاع التصنيع في اقتصاد كاليفورنيا بنحو 11%، وهو ما يبدو أنه يؤكد فرضية أن اقتصاد كاليفورنيا أقل تصنيعًا مقارنةً بألمانيا. مع ذلك، فإن هذه المقارنة البسيطة مُضللة من الناحية الاستراتيجية، إذ تتجاهل عنصرًا أساسيًا في اقتصاد كاليفورنيا. ويؤدي تحليل تركيبة "قطاع التكنولوجيا" في كاليفورنيا إلى إعادة تقييم جوهرية
يُرسخ التصور الشائع فصلاً واضحاً بين ألمانيا (الصناعة) وكاليفورنيا (تكنولوجيا المعلومات/البرمجيات).
مع ذلك، يُفصّل تقريرٌ مفصّلٌ صادرٌ عن غرفة تجارة كاليفورنيا "قطاع التكنولوجيا" إلى ثمانية قطاعات فرعية. وتشمل هذه القطاعات، كما هو متوقع، البرمجيات وتكنولوجيا المعلومات والترفيه، بالإضافة إلى "التصنيع عالي التقنية" (أشباه الموصلات، وأجهزة الكمبيوتر والاتصالات، والأجهزة الطبية الحيوية) و"الطيران والفضاء".
ضمن هذا القطاع التكنولوجي الواسع، يُعدّ التصنيع عالي التقنية أكبر قطاع فرعي من حيث التوظيف، إذ يضم 426,500 وظيفة. وتساهم الصناعات المنتجة للسلع ضمن القطاع التكنولوجي وحده بمبلغ 201.4 مليار دولار في الناتج المحلي الإجمالي لولاية كاليفورنيا.
تستدعي هذه الحقائق مراجعة المقارنة الأصلية. ينبع جزء كبير من هيمنة كاليفورنيا التكنولوجية من قاعدتها الصناعية المتقدمة للغاية. فالولاية ليست في حالة تراجع صناعي، بل تمتلك نوعًا مختلفًا من الصناعة. لذا، فإن المقارنة المناسبة ليست "الصناعة مقابل تكنولوجيا المعلومات"، بل "الصناعة الثقيلة الألمانية التقليدية مقابل صناعة التكنولوجيا المتقدمة في كاليفورنيا". هذا الفارق الدقيق بالغ الأهمية للتقييم الاستراتيجي لمدى جدوى كلا النموذجين في المستقبل.
مقارنة مباشرة لقطاع تكنولوجيا المعلومات
تؤكد المقارنة المباشرة بين قطاعي تكنولوجيا المعلومات والاتصالات البحتة على مكانة كاليفورنيا القيادية الساحقة وتسلط الضوء على حجم التحدي الذي يواجه ألمانيا والاتحاد الأوروبي لسد هذه الفجوة.
ألمانيا
تُقدّر حصة قطاع تكنولوجيا المعلومات والاتصالات من الناتج المحلي الإجمالي بنحو 4.5% إلى 4.8%. ومن المتوقع أن يصل حجم سوق تكنولوجيا المعلومات والاتصالات الألماني إلى 235.8 مليار يورو بحلول عام 2025. وهذا يُبرز الدور المتنامي، وإن كان لا يزال محدوداً نسبياً، لقطاع تكنولوجيا المعلومات مقارنةً بالاقتصاد ككل.
كاليفورنيا
كما سبق شرحه، يهيمن قطاع التكنولوجيا بشكل عام، إذ يُمثّل ما بين 17 و19% من الناتج المحلي الإجمالي. وحتى عند التركيز على تعريف أضيق، كقطاع "المعلومات" الذي يشمل في المقام الأول البرمجيات والنشر ومعالجة البيانات، يُساهم هذا القطاع وحده بنسبة 14% من الناتج المحلي الإجمالي لولاية كاليفورنيا. وبالتالي، وبالمقارنة مع الحجم الاقتصادي لكل منهما، يُعدّ قطاع تكنولوجيا المعلومات الأساسي في كاليفورنيا أكبر بثلاث مرات تقريبًا من نظيره في ألمانيا.
توضح هذه الأرقام أن "عملية اللحاق السريع" لألمانيا في قطاع تكنولوجيا المعلومات، كما افترضت الأطروحة الأولية، ستتطلب جهداً هائلاً للتغلب على الفجوة الحالية من حيث الحجم وقوة الابتكار ورأس المال السوقي.
تحليل قطاعي معمق: مساهمة قطاعات مختارة في الناتج المحلي الإجمالي/القيمة المضافة الإجمالية (%)
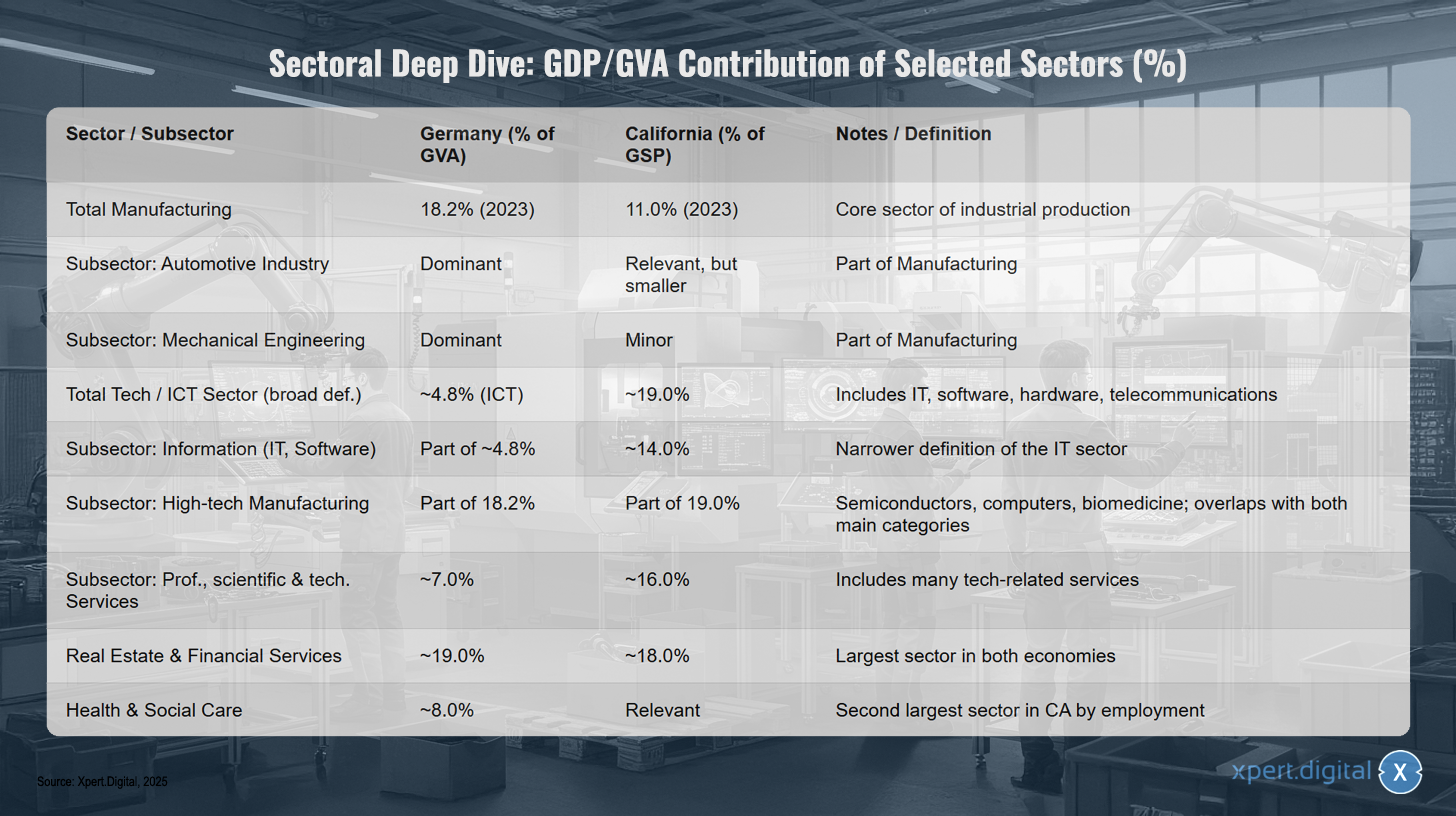
تحليل قطاعي معمق: مساهمة قطاعات مختارة في الناتج المحلي الإجمالي/القيمة المضافة الإجمالية (%) – الصورة: Xpert.Digital
يُظهر التحليل القطاعي مساهمة قطاعات مختارة في الناتج المحلي الإجمالي والقيمة المضافة الإجمالية في ألمانيا وكاليفورنيا. يُمثل قطاع التصنيع 18.2% (عام 2023) في ألمانيا و11.0% (عام 2023) في كاليفورنيا، ما يجعله قطاعًا أساسيًا في الإنتاج الصناعي. ضمن هذا القطاع، تهيمن صناعة السيارات في ألمانيا، بينما تُعدّ ذات أهمية ولكن أقل في كاليفورنيا. كما تهيمن الهندسة الميكانيكية في ألمانيا، ولكنها أقل أهمية في كاليفورنيا. يُشكل قطاع التكنولوجيا وتكنولوجيا المعلومات والاتصالات ما يقارب 4.8% (تكنولوجيا المعلومات والاتصالات) في ألمانيا ونحو 19.0% في كاليفورنيا، ويشمل تكنولوجيا المعلومات والبرمجيات والأجهزة والاتصالات. يُمثل قطاع المعلومات، الذي يشمل تكنولوجيا المعلومات والبرمجيات، ما يقارب 14.0% في كاليفورنيا، وهو جزء من نسبة 4.8% تقريبًا في ألمانيا. يُعدّ التصنيع عالي التقنية، الذي يشمل أشباه الموصلات وأجهزة الكمبيوتر والطب الحيوي، جزءًا من قطاع التصنيع في كلتا المنطقتين. تُساهم الخدمات المهنية والعلمية والتقنية بنحو 7% من الاقتصاد في ألمانيا ونحو 16% في كاليفورنيا، وتشمل العديد من الخدمات المتعلقة بالتكنولوجيا. ويُعدّ قطاعا العقارات والخدمات المالية أكبر القطاعات في كلا الاقتصادين، حيث يُمثلان نحو 19% في ألمانيا ونحو 18% في كاليفورنيا. أما الخدمات الصحية والاجتماعية فتُمثل نحو 8% من الاقتصاد في ألمانيا، وتُعدّ ثاني أكبر قطاع من حيث التوظيف في كاليفورنيا.
الأسس والتحصينات: القيمة الاستراتيجية للقاعدة الصناعية في العصر الرقمي
يتجاوز تحليل النموذجين الاقتصاديين مجرد المقارنات الكمية، ويتطلب تقييمًا لمتانتهما الاستراتيجية. يجب فحص الافتراضات المتعلقة بالمرونة، وسرعة تطوير البنية التحتية، وقوة النظم البيئية لكل منهما فحصًا دقيقًا. يكشف هذا أن نقاط القوة الصناعية التقليدية يمكن أن توفر مزايا استراتيجية جديدة، غالبًا ما تكون غير متوقعة، في العصر الرقمي.
السرعة مقابل الجوهر: معضلة البنية التحتية
إن الادعاء بأن مراكز البيانات يمكن بناؤها أسرع من مرافق الإنتاج صحيح ظاهريًا، ولكنه يتجاهل التحدي الاستراتيجي الحقيقي. لم يعد البناء المادي للمباني هو المسار الحاسم في تطوير البنية التحتية فائقة التوسع، بل إن الإجراءات المطولة لتأمين المرافق الضرورية - الطاقة والمياه - هي التي تحدد الجدول الزمني، وأصبحت تشكل العائق الرئيسي أمام نمو الاقتصاد الرقمي.
يمكن تسريع عملية البناء بشكل ملحوظ باستخدام أساليب البناء المعياري والمسبق الصنع. إذ يمكن تشغيل مركز بيانات معياري في غضون 3 إلى 6 أشهر فقط، بينما يستغرق البناء التقليدي في الموقع من 12 إلى 24 شهرًا. يدعم هذا في البداية افتراض مرونة أكبر. مع ذلك، يمتد الإطار الزمني للمشروع بأكمله، بدءًا من اختيار الموقع وحتى تشغيل مركز بيانات ضخم، عادةً من 3 إلى 6 سنوات. وتتمثل العوامل الزمنية الحاسمة في إجراءات الحصول على التراخيص والربط بالبنية التحتية للمرافق، حيث قد يستغرق كل منهما من 6 إلى 18 شهرًا أو أكثر. يتطلب مركز البيانات فائق التوسع مصدر طاقة هائلًا وموثوقًا للغاية يزيد عن 100 ميغاواط، وغالبًا ما يكون له محطة فرعية خاصة به، بالإضافة إلى إمكانية الوصول إلى أنابيب مياه عالية السعة للتبريد، ووصلات ألياف ضوئية احتياطية. يُعد توفير هذه البنية التحتية مهمة معقدة وتستغرق وقتًا طويلًا، وتتجاوز بكثير مرحلة البناء الفعلية.
كما سبق شرحه في القسم 2.3، تتطابق هذه المتطلبات مع متطلبات المصانع الصناعية الحديثة. فمصانع أشباه الموصلات المتقدمة تتطلب كميات هائلة من الطاقة المستقرة والمياه عالية النقاء. وهذا يستدعي إعادة تقييم مزايا الموقع. ويمكن أن تمثل المناطق الصناعية القائمة في ألمانيا ميزة كبيرة في مجال إعادة تأهيل المواقع الصناعية القائمة. والمنطق هو كالتالي:
تفترض النظرية أن بناء مركز بيانات هو مهمة معزولة.
يُظهر التحليل أن القيد الرئيسي هو البنية التحتية للإمداد.
تتمتع ألمانيا بتاريخ طويل يمتد لعقود في تطوير وصيانة المناطق الصناعية الثقيلة المزودة ببنية تحتية ضخمة للطاقة والمياه. هذه المواقع مخصصة بالفعل للاستخدام الصناعي، ولديها وصلات شبكية عالية الأداء. وهذا يمثل رصيداً قيماً استراتيجياً غالباً ما يتم تجاهله.
من جهة أخرى، تُطبّق ولاية كاليفورنيا قوانين واسعة النطاق لحماية المناخ (مثل القانونين SB 253 وSB 261) تُلزم الشركات بتقديم تقارير شاملة عن الانبعاثات وتنفيذ إجراءات لخفضها. وتُعدّ مراكز البيانات من أكبر مستهلكي الطاقة، حيث يبلغ متوسط كثافة الكربون فيها 50% أعلى من المتوسط الوطني لجميع الأنشطة الاقتصادية.
يُنشئ هذا اختلالًا استراتيجيًا: إذ يُمكن للبنية التحتية الصناعية الألمانية القائمة تسريع بناء مراكز البيانات من خلال تخفيف أكبر عائق، ألا وهو إمدادات الطاقة. في الوقت نفسه، قد تُصبح البيئة التنظيمية في كاليفورنيا، إلى جانب قيود شبكة الكهرباء، عائقًا كبيرًا أمام توسع مراكز بيانات الذكاء الاصطناعي كثيفة الاستهلاك للطاقة. يُشكل هذا خطر "الأصول العالقة" إذا لم تستطع عملية إزالة الكربون من شبكة الكهرباء مواكبة الطلب المتزايد على الطاقة في قطاع الذكاء الاصطناعي، ويُتيح فرصة استراتيجية للمناطق التي تتمتع ببنية تحتية أكثر قوة وتوافرًا للطاقة.
الاعتماد على النظام البيئي: رأس المال، والمواهب، والتنظيم
يعتمد النجاح في القطاعين الرقمي والصناعي على منظومة معقدة من رأس المال والمواهب وإطار تنظيمي داعم. وهنا تبرز أهم الفروقات وأكبر التحديات التي تواجه جهود ألمانيا للحاق بالركب.
رأس المال الاستثماري
تُعدّ كاليفورنيا، ومنطقة خليج سان فرانسيسكو تحديدًا، المركز العالمي بلا منازع لرأس المال الاستثماري. إذ يُقدّر أن 35% من إجمالي رأس المال الاستثماري الأمريكي يتركز هناك. ويميل المستثمرون الأمريكيون في رأس المال الاستثماري إلى أن يكونوا أكثر نشاطًا وتخصصًا من نظرائهم الأوروبيين، الذين يتسمون بتشتت جغرافي أكبر. ويُشكّل هذا المخزون الضخم من رأس المال عاملًا حاسمًا في القدرة على التوسع السريع للابتكارات التكنولوجية وخلق شركات رائدة في السوق العالمية. وتعاني ألمانيا وأوروبا من عيب هيكلي كبير في هذا الصدد.
رأس المال البشري (نقطة ضعف ألمانيا)
رغم أن نظام التدريب المهني المزدوج في ألمانيا يوفر أساسًا متينًا للمتخصصين المؤهلين في القطاع الصناعي، إلا أن البلاد تعاني من نقص حاد ومتفاقم في متخصصي تكنولوجيا المعلومات. وتشير توقعات رابطة Bitkom الصناعية إلى وجود فجوة تتجاوز 150 ألف وظيفة شاغرة في مجال تكنولوجيا المعلومات بحلول عام 2024. أما التوقعات طويلة الأجل فهي أكثر إثارة للقلق، إذ قد تصل هذه الفجوة إلى 663 ألف متخصص في تكنولوجيا المعلومات بحلول عام 2040. ويُعد هذا النقص في رأس المال البشري، بلا شك، العائق الأكبر، وهو يُقوّض بشكل جذري فكرة قدرة ألمانيا على اللحاق بركب قطاع تكنولوجيا المعلومات "بسرعة". فبدون بذل جهود جبارة وناجحة في مجالات التعليم وإعادة التأهيل والهجرة، يغيب الأساس الضروري لبيئة رقمية مزدهرة.
البيئة التنظيمية
هنا، تنعكس الصورة جزئيًا. تواجه الشركات في كاليفورنيا تكاليف تشغيل مرتفعة، وأجورًا متزايدة، وبيئة تنظيمية معقدة يُنظر إليها غالبًا على أنها مرهقة. وعلى وجه الخصوص، تجعل اللوائح المناخية الصارمة وتكاليف الطاقة المرتفعة الموقع أقل تنافسية لشركات التصنيع مقارنةً بالولايات الأمريكية الأخرى. في حين أن ألمانيا والاتحاد الأوروبي يوفران أيضًا بيئة تنظيمية عالية، إلا أن استقرارهما السياسي واقتصاد السوق الاجتماعي المتكامل فيهما يمكن أن يوفرا مزايا للاستثمارات طويلة الأجل كثيفة رأس المال.
باختصار، تمتلك كاليفورنيا بيئة حاضنة لا مثيل لها للتوسع السريع في ابتكارات البرمجيات والمنصات، بفضل رأس المال وقاعدة المواهب الكبيرة. أما ألمانيا، فتتمتع ببيئة صناعية قوية، لكن افتقارها إلى رأس المال البشري الرقمي يشكل تهديدًا وجوديًا لطموحاتها الرقمية.
مقارنة تطوير البنية التحتية: مراكز البيانات مقابل التصنيع المتقدم
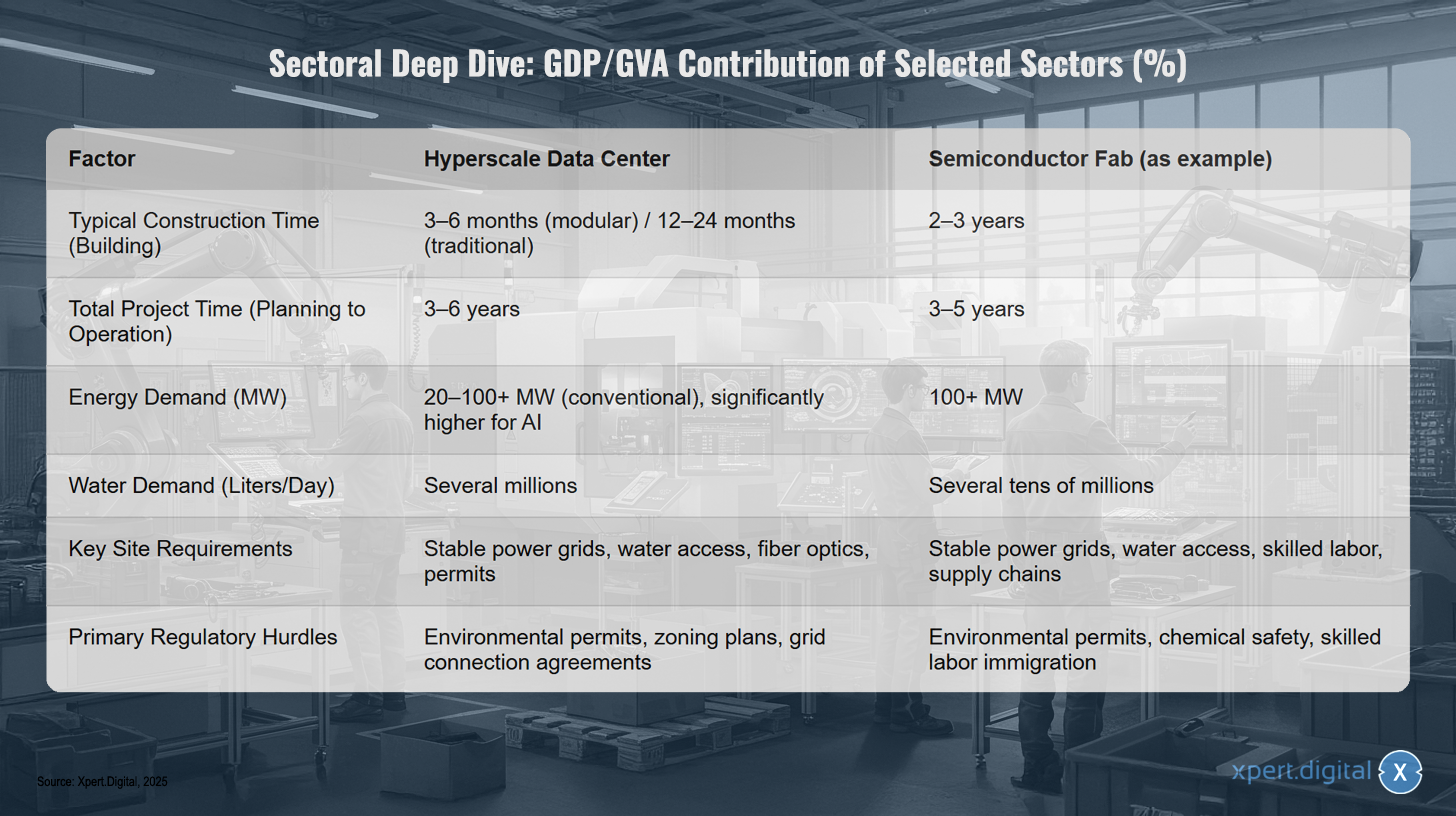
مقارنة تطوير البنية التحتية: مراكز البيانات مقابل التصنيع المتقدم – الصورة: Xpert.Digital
تكشف مقارنة تطوير البنية التحتية عن اختلافات جوهرية بين مراكز البيانات فائقة التوسع ومصانع تصنيع أشباه الموصلات المتقدمة. يتراوح وقت بناء مركز بيانات فائق التوسع باستخدام البناء المعياري عادةً بين ثلاثة وستة أشهر، بينما قد تستغرق المباني التقليدية ما يصل إلى 12 إلى 24 شهرًا. ويبلغ إجمالي مدة المشروع من التخطيط إلى التشغيل ما يقارب ثلاث إلى ست سنوات. في المقابل، يستغرق بناء مصنع لتصنيع أشباه الموصلات عادةً من سنتين إلى ثلاث سنوات، بإجمالي مدة مشروع تتراوح بين ثلاث إلى خمس سنوات. أما فيما يتعلق باستهلاك الطاقة، فتحتاج مراكز البيانات التقليدية إلى ما بين 20 و100 ميغاواط؛ وبالنسبة لتطبيقات الذكاء الاصطناعي، يكون الاستهلاك أعلى بكثير، بينما تحتاج مصانع تصنيع أشباه الموصلات عمومًا إلى أكثر من 100 ميغاواط. ويبلغ استهلاك المياه في مراكز البيانات عدة ملايين من اللترات يوميًا، مقارنةً بعشرات الملايين من اللترات يوميًا في مصانع تصنيع أشباه الموصلات. تشمل المتطلبات الأساسية لموقع مراكز البيانات شبكات طاقة مستقرة، وإمكانية الوصول إلى المياه، ووصلات الألياف الضوئية، والموافقات التنظيمية. أما بالنسبة لمصانع تصنيع أشباه الموصلات، فبالإضافة إلى إمدادات الطاقة والمياه المستقرة، يُعد وجود كوادر مؤهلة وسلاسل إمداد متكاملة أمرًا بالغ الأهمية. تشمل التحديات التنظيمية الرئيسية لمراكز البيانات التصاريح البيئية وخطط تقسيم المناطق وعقود ربط الشبكة، في حين يجب على مصانع أشباه الموصلات أيضًا مراعاة السلامة الكيميائية وهجرة العمال المهرة.
🔄📈 دعم منصة التجارة بين الشركات – التخطيط الاستراتيجي ودعم التصدير والاقتصاد العالمي مع Xpert.Digital 💡

منصات التجارة بين الشركات - التخطيط الاستراتيجي والدعم مع إكسبرت ديجيتال - الصورة: إكسبرت ديجيتال
أصبحت منصات التجارة بين الشركات (B2B) عنصرًا أساسيًا في ديناميكيات التجارة العالمية، وبالتالي محركًا رئيسيًا للصادرات والتنمية الاقتصادية العالمية. توفر هذه المنصات مزايا كبيرة للشركات من جميع الأحجام، ولا سيما الشركات الصغيرة والمتوسطة، التي تُعتبر غالبًا عماد الاقتصاد الألماني. في عالم تتزايد فيه أهمية التقنيات الرقمية، تُعدّ القدرة على التكيف والاندماج أمرًا بالغ الأهمية لتحقيق النجاح في المنافسة العالمية.
للمزيد من المعلومات، انقر هنا:
أوروبا في المسار السريع: استراتيجيات السيادة الرقمية والصناعية
الطريق إلى الأمام: مخطط استراتيجي للسيادة الرقمية والصناعية لأوروبا
يُبرز التحليل المقارن الحاجة إلى استراتيجية متماسكة وطموحة لألمانيا والاتحاد الأوروبي. فمجرد وجود قاعدة صناعية قوية لا يضمن الازدهار المستقبلي، بل يجب استغلالها بفعالية لتوجيه التحول الرقمي وتحقيق مكانة سيادية في المنافسة العالمية. ويتطلب ذلك اتخاذ تدابير سياسية محددة الأهداف تعالج نقاط الضعف المحددة وتستثمر نقاط القوة الفريدة لأوروبا.
ذو صلة بهذا الموضوع:

طموح الاتحاد الأوروبي الرقمي: واقع مجزأ
مع إعلان "العقد الرقمي"، وضع الاتحاد الأوروبي رؤية استراتيجية طموحة وواضحة. تشمل أهدافه تعزيز المهارات الرقمية، وبناء بنية تحتية رقمية آمنة ومستدامة، وتحويل الأعمال رقميًا، ورقمنة الخدمات العامة. ويُعدّ التقرير السنوي المرحلي، "حالة العقد الرقمي"، أداةً للمتابعة والرصد. إلا أن تقرير عام 2025 وُصف بأنه "جرس إنذار" نظرًا لعدم كفاية التقدم المحرز والتفاوتات الكبيرة بين الدول الأعضاء.
يتمثل الدافع الرئيسي وراء هذه الجهود في السعي لتحقيق "السيادة الرقمية". ويشير هذا المصطلح إلى قدرة أوروبا على العمل في الفضاء الرقمي وفقًا لقواعدها وقيمها الخاصة، دون الاعتماد على جهات خارجية. هذا الاعتماد واقعٌ قائم اليوم: إذ يعتمد الاتحاد الأوروبي اعتمادًا كبيرًا على الموردين الأمريكيين والصينيين في التقنيات الاستراتيجية مثل الذكاء الاصطناعي، والبنية التحتية السحابية، وأشباه الموصلات. ويُنظر إلى هذا الاعتماد بشكل متزايد على أنه خطر يهدد الاستقلال الاستراتيجي لأوروبا، لا سيما مع ازدياد أهمية البنى التحتية والخدمات الرقمية في عمل الاقتصاد والمجتمع.
يُعدّ التشرذم المستمر للسوق الموحدة أكبر عائق أمام السيادة الرقمية والقدرة التنافسية. فعلى الرغم من أن السوق الموحدة للاتحاد الأوروبي، التي تضم أكثر من 440 مليون مستهلك، تُتيح نظرياً إمكانات هائلة، إلا أن الاختلافات الوطنية في الأنظمة والمعايير والممارسات الإدارية تحول دون توسع الشركات الرقمية بالسرعة والسلاسة نفسيهما اللتين تتمتع بهما نظيراتها في الولايات المتحدة أو الصين. وقد قُدّرت تكلفة هذا التحول الرقمي غير المكتمل في أوروبا بنحو 315 مليار يورو لعام 2021، مع احتمال ارتفاعها إلى 1.3 تريليون يورو بحلول عام 2033. لذا، فإن استكمال السوق الرقمية الموحدة ليس ضرورة تقنية فحسب، بل ضرورة استراتيجية بالغة الأهمية.
السياسة في الممارسة: تقييم أدوات الاتحاد الأوروبي (قانون الرقائق الإلكترونية، قانون الذكاء الاصطناعي)
استجابةً لهذه التحديات، طوّر الاتحاد الأوروبي مجموعةً رائعةً من الأدوات التنظيمية والاستثمارية في السنوات الأخيرة. ومن أبرز الأمثلة على ذلك قانون الاتحاد الأوروبي للرقائق الإلكترونية وقانون الاتحاد الأوروبي للذكاء الاصطناعي.
قانون الرقائق الإلكترونية في الاتحاد الأوروبي
يُعدّ هذا القانون استجابةً مباشرةً لنقص أشباه الموصلات والاعتماد الاستراتيجي لهذا القطاع. والهدف طموح: مضاعفة حصة الاتحاد الأوروبي في سوق أشباه الموصلات العالمية إلى 20% بحلول عام 2030. ولتحقيق ذلك، سيتمّ حشد أكثر من 43 مليار يورو من الاستثمارات العامة والخاصة لدعم البحث والتصميم، وقبل كل شيء، إنشاء مرافق إنتاج جديدة ("مصانع أشباه الموصلات") في أوروبا. ومع ذلك، يشير النقاد إلى أن هذا المبلغ متواضعٌ مقارنةً ببرامج الاستثمار في الولايات المتحدة وآسيا، وأنّ الوصول إلى هدف 20% يُعتبر مستبعدًا للغاية. ومع ذلك، فقد أطلق القانون بالفعل موجةً من إعلانات الاستثمار، ووضع الأهمية الاستراتيجية للقطاع على الأجندة السياسية.
قانون الذكاء الاصطناعي للاتحاد الأوروبي
بهذا القانون، وضع الاتحاد الأوروبي أول تنظيم شامل في العالم للذكاء الاصطناعي. يعتمد هذا النهج على تقييم المخاطر ويهدف إلى تعزيز ذكاء اصطناعي جدير بالثقة وآمن ومتمحور حول الإنسان. وبينما يضع الاتحاد الأوروبي معيارًا عالميًا (ما يُعرف بـ"تأثير بروكسل")، يخشى بعض المعنيين في هذا القطاع أن يُبطئ هذا التنظيم وتيرة الابتكار ويُضعف القدرة التنافسية الأوروبية في سباق الذكاء الاصطناعي العالمي. ويكمن التحدي في التوفيق بين حماية الحقوق الأساسية وضرورة المرونة والابتكار.
استراتيجية ألمانيا في مجال الذكاء الاصطناعي
على الصعيد الوطني، تُكمّل ألمانيا مبادرات الاتحاد الأوروبي باستراتيجيتها الخاصة بالذكاء الاصطناعي، والتي تبلغ ميزانيتها 5 مليارات يورو حتى عام 2025، وتركز على تعزيز البحث العلمي، ونقل التكنولوجيا إلى الصناعة، وتنمية المواهب. مع ذلك، تكشف تقارير حديثة صادرة عن منظمة التعاون الاقتصادي والتنمية وغيرها من المؤسسات عن فجوة بين الطموح والواقع. إذ تتخلف ألمانيا عن ركب تبني الذكاء الاصطناعي مقارنةً بدولها الأوروبية الشريكة، وتفتقر إلى نموذج رائد خاص بها في هذا المجال، ولا تزال تعتمد بشكل كبير على مزودي الخدمات الأجانب.
توصيات استراتيجية: صياغة مستقبل صناعي رقمي موحد
لتحقيق الاستفادة الفعّالة من القوة الصناعية الأوروبية وتحقيق السيادة الرقمية الحقيقية، لا يكفي الاعتماد فقط على التنظيم أو تمويل مشاريع رائدة منفردة. بل نحتاج إلى استراتيجية متكاملة وجريئة تتناول المحاور الرئيسية.
استكمال السوق الرقمية الموحدة للخدمات
هذه هي المهمة الأكثر إلحاحًا. يجب على المفوضية الأوروبية والدول الأعضاء إزالة العوائق الوطنية المتبقية أمام الخدمات الرقمية بشكل منهجي. ويشمل ذلك مجالات مثل توحيد قواعد حماية المستهلك، والاعتراف عبر الحدود بالهويات الرقمية، وتوحيد اللوائح الضريبية للشركات الرقمية. ولن يتسنى للشركات الناشئة والشركات المتوسعة الأوروبية فرصة تحقيق الحجم والسرعة اللازمين للمنافسة العالمية إلا من خلال سوق موحدة متكاملة تضم 440 مليون مستهلك.
"ميثاق المهارات الرقمية" الأوروبي
إن النقص الحاد في مهارات تكنولوجيا المعلومات، والذي يتجلى بوضوح في ألمانيا، يمثل مشكلة أوروبية شاملة، والعائق الأكبر أمام النمو. ويتطلب حل هذه المشكلة جهودًا جبارة ومنسقة، أشبه بـ"اتفاق" بين الاتحاد الأوروبي والدول الأعضاء والشركات والمؤسسات التعليمية. يجب أن يحدد هذا الاتفاق أهدافًا طموحة لإعادة تأهيل وتطوير الكوادر الحالية، وتحديث تعليم تكنولوجيا المعلومات في المدارس بشكل جذري، وجعل أوروبا وجهة جاذبة للمواهب العالمية في مجال تكنولوجيا المعلومات، بما في ذلك من خلال تبسيط قوانين الهجرة وتوفير بيئة تنافسية. وبدون معالجة مشكلة نقص الكوادر، ستظل جميع الاستثمارات الأخرى غير فعالة.
تعزيز النظم البيئية الصناعية الرقمية
لا ينبغي لواضعي السياسات التركيز فقط على بناء بنية تحتية رقمية عامة، بل عليهم أيضاً تعزيز التكامل العميق بين القاعدة الصناعية وبيئة الابتكار الرقمي. وينبغي لأدوات مثل قانون رقائق المعالجات أو المشاريع المهمة ذات المصلحة الأوروبية المشتركة (IPCEI) إعطاء الأولوية لتمويل المشاريع التي تتقاطع فيها الصناعة والذكاء الاصطناعي. يجب أن يكون الهدف هو إنشاء "رواد الصناعة الرقمية" الذين يستفيدون من مجموعات البيانات والتحديات الفريدة للصناعة الأوروبية لتطوير حلول ذكاء اصطناعي رائدة عالمياً ومتخصصة في مجالات محددة (انظر القسم 2.2).
تجميع وتنسيق رأس المال الاستثماري
يتسم قطاع رأس المال الاستثماري الأوروبي بالتشتت ونقص التمويل مقارنةً بالولايات المتحدة. ينبغي للاتحاد الأوروبي استخدام أدواته المالية (مثل بنك الاستثمار الأوروبي) لتشجيع إنشاء صناديق استثمارية شاملة تُدار بشكل خاص على مستوى أوروبا. يجب أن تكون هذه الصناديق قادرة على جمع جولات التمويل الضخمة اللازمة لتوسيع نطاق شركات التكنولوجيا في مرحلة نموها. ثمة حاجة إلى استراتيجية أكثر توحيدًا لتوجيه رؤوس الأموال العامة والخاصة بشكل أكثر فعالية، وإنشاء صناديق رأس مال استثماري أوروبية قادرة على المنافسة عالميًا.
من خلال تطبيق هذه الركائز الاستراتيجية الأربع باستمرار، يمكن لأوروبا أن تحول قوتها الصناعية من سوق سلبية لمقدمي الخدمات الرقمية الخارجيين إلى محرك نشط لمستقبل رقمي سيادي وتنافسي.
لمحة عامة عن السياسات والاستثمارات: المبادرات الرقمية والصناعية الرئيسية
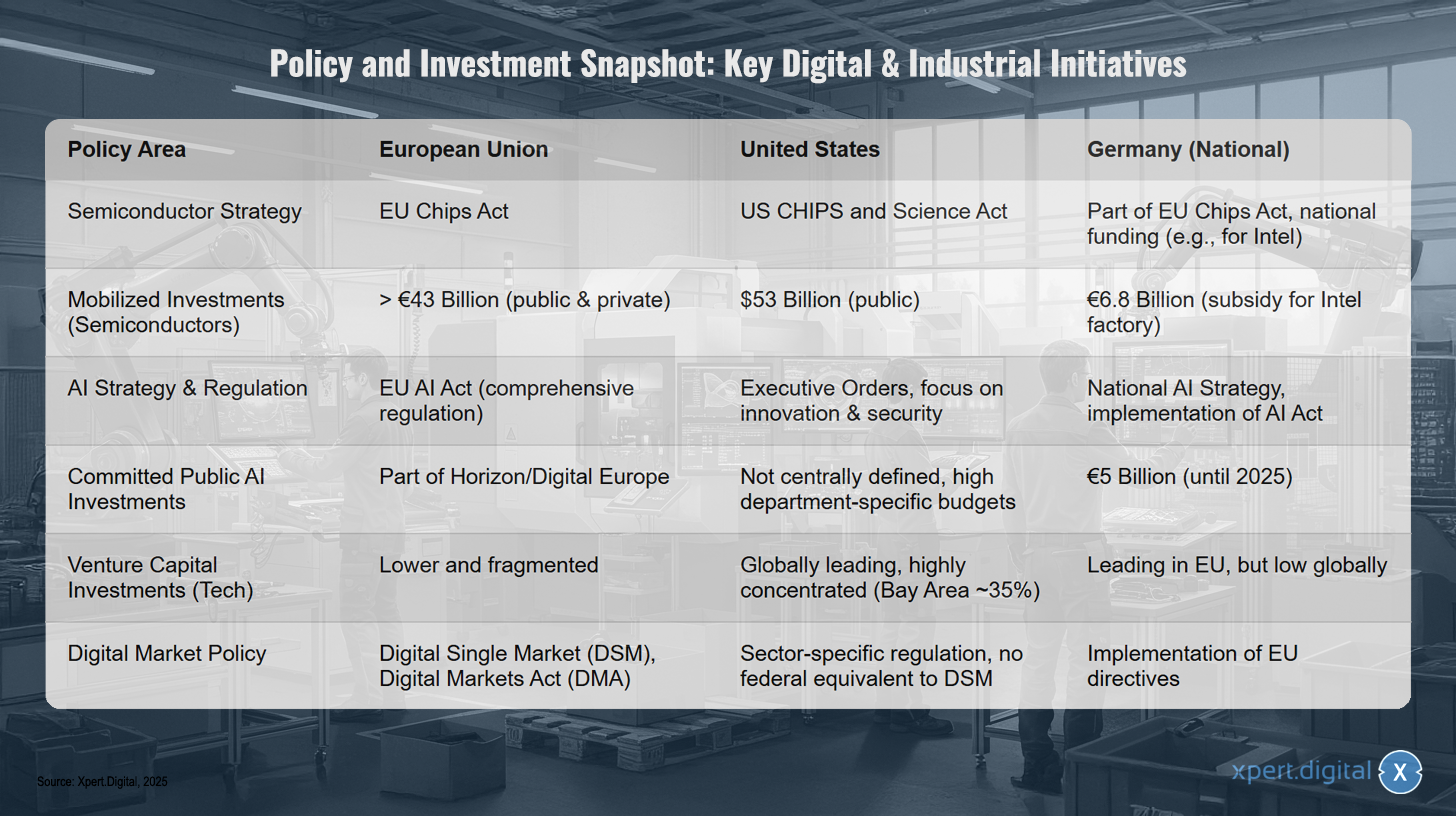
لمحة عامة عن السياسات والاستثمارات: أهم المبادرات الرقمية والصناعية – الصورة: Xpert.Digital
يُسلّط هذا التقرير الضوء على أبرز المبادرات الرقمية والصناعية في الاتحاد الأوروبي والولايات المتحدة وألمانيا، لا سيما في مجال السياسات والاستثمارات. ففي استراتيجية أشباه الموصلات، استجاب الاتحاد الأوروبي بإصدار قانون رقائق الاتحاد الأوروبي (EU Chips Act) وحشد استثمارات تجاوزت 43 مليار يورو (عامة وخاصة)، بينما تُطبّق الولايات المتحدة قانون رقائق وعلوم الولايات المتحدة (US Chips and Science Act) بتمويل عام قدره 53 مليار دولار. وتُشارك ألمانيا في قانون رقائق الاتحاد الأوروبي، وتُقدّم تمويلًا وطنيًا لشركات مثل إنتل بقيمة 6.8 مليار يورو. أما فيما يخص استراتيجية الذكاء الاصطناعي وتنظيمه، فيسعى الاتحاد الأوروبي إلى وضع تنظيم شامل من خلال قانون الذكاء الاصطناعي للاتحاد الأوروبي (EU AI Act)، بينما تعتمد الولايات المتحدة على أوامر تنفيذية تُركّز على الابتكار والسلامة، وتعمل ألمانيا على تطبيق قانون الذكاء الاصطناعي من خلال استراتيجية وطنية للذكاء الاصطناعي. وتُعدّ الاستثمارات العامة في الذكاء الاصطناعي في الاتحاد الأوروبي جزءًا من برنامجي "هورايزون" و"أوروبا الرقمية"، بينما في الولايات المتحدة، لا تُحدّد هذه الاستثمارات مركزيًا، بل تُعتبر كبيرة وتختلف باختلاف الجهات الحكومية، مع التزام ألمانيا باستثمار 5 مليارات يورو بحلول عام 2025. وفيما يتعلق باستثمارات رأس المال المخاطر في قطاع التكنولوجيا، يتبوّأ الاتحاد الأوروبي، بقيادة ألمانيا، مكانة رائدة في أوروبا، إلا أن مشاركته العالمية لا تزال محدودة. تُعدّ الولايات المتحدة رائدة عالميًا، مع تركيز قوي في منطقة خليج سان فرانسيسكو، بينما مشاركة الاتحاد الأوروبي أقل وأكثر تشتتًا. وفيما يتعلق بسياسة السوق الرقمية، يسعى الاتحاد الأوروبي إلى تطبيق السوق الرقمية الموحدة وقانون الأسواق الرقمية، في حين أن الولايات المتحدة لديها لوائح خاصة بقطاعات محددة ولكن لا يوجد لديها ما يُعادل السوق الرقمية الموحدة على المستوى الفيدرالي، أما ألمانيا فتُطبّق توجيهات الاتحاد الأوروبي.
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا أو الاتصال بي مباشرةً +49 89 89 674 804 ( ميونخ) . عنوان بريدي الإلكتروني هو: [email protected]
أتطلع إلى مشروعنا المشترك.