هل نستمر كما كنا؟ العقوبات والتضخم: التداعيات الاقتصادية للصراع الأمريكي الإيراني – صورة إبداعية حول هذا الموضوع، تم إنشاؤها باستخدام الذكاء الاصطناعي: Xpert.Digital
الهرمونات في دائرة الضوء: كيف يُغيّر الصراع الأمريكي الإيراني الاقتصاد العالمي
تدفع أوروبا ثمن الصراع حول الطاقة وأسعار الفائدة والقدرة التنافسية
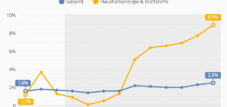
رغم أن أوروبا أقل اعتماداً على النفط والغاز من الخليج العربي مقارنةً ببعض الاقتصادات الآسيوية، إلا أنها لا تزال مندمجة بشكل وثيق في أسواق الطاقة العالمية. ولذلك، فإن ارتفاع أسعار السوق العالمية يترجم إلى ارتفاع تكاليف الاستيراد الأوروبية. وقد تجلى هذا التأثير بوضوح في عام 2026، حيث ارتفع التضخم في منطقة اليورو إلى 3.3% في أغسطس، بعد أن كان 2.9% في يوليو. وكان هذا الضغط المتجدد على الأسعار مدفوعاً بشكل كبير بقطاع الطاقة.
يواجه البنك المركزي الأوروبي تضارباً صعباً في الأهداف. فالتضخم الناتج عن ارتفاع أسعار الطاقة يُضعف القدرة الشرائية وقد يُزعزع استقرار التوقعات، بينما لا تُحسّن أسعار الفائدة المرتفعة إمدادات الطاقة. ومع ذلك، لا يمكن للبنك المركزي أن يقف مكتوف الأيدي ويشاهد تداعيات هذه الأزمة تتكشف. وبالتالي، يُطيل هذا التضارب فترة ارتفاع تكاليف التمويل ويُلقي بعبءٍ خاص على القطاعات الحساسة لأسعار الفائدة، مثل البناء والعقارات والصناعات كثيفة رأس المال.
تواجه ألمانيا تحديًا تنافسيًا هيكليًا إضافيًا. فقطاعات الكيماويات، ومعالجة المعادن، والزجاج، والورق، والخدمات اللوجستية، وأجزاء من الهندسة الميكانيكية، تتأثر بشدة بتكاليف الطاقة والنقل. وتتنافس الشركات مع المنتجين في المناطق التي تتمتع بإمكانية الوصول إلى طاقة أرخص من مصادر محلية. ولذلك، قد تؤدي صدمة سعرية مؤقتة إلى تغييرات دائمة في مواقع الشركات إذا ما نقلت استثماراتها أو توقفت عن تحديث منشآتها.
إنّ الاستجابة الأوروبية الصحيحة لا تكمن في العزلة التامة. بل إنّ النهج الأكثر منطقية من الناحية الاقتصادية هو مزيج من مصادر استيراد متنوعة، وشبكات فعّالة، واحتياطيات استراتيجية، وإجراءات ترخيص أسرع، وطلب مرن. ومن الأهمية بمكان عدم الخلط بين المرونة والاكتفاء الذاتي. فالاكتفاء الذاتي الكامل سيكون مكلفاً للغاية في العديد من القطاعات. وبدلاً من ذلك، تنشأ المتانة من سلاسل إمداد متعددة، ومنتجات وسيطة قابلة للتبادل، والقدرة على التحوّل السريع إلى بدائل في حال حدوث اضطرابات.
أسعار الشحن تحول أزمة إقليمية إلى مشكلة في سلسلة التوريد العالمية
لا يقتصر تأثير الصراع على رفع تكاليف الطاقة فحسب، بل يمتد ليشمل تكلفة التجارة المادية برمتها. فمنذ بداية الحرب، تضاعفت تكلفة شحن الحاويات من آسيا إلى الولايات المتحدة في بعض الأحيان. وعلى خط الشحن من الصين إلى الساحل الشرقي الأمريكي، بلغت الأسعار الفورية حوالي 10,948 دولارًا أمريكيًا للحاوية الواحدة (بطول 40 قدمًا) في سبتمبر/أيلول، أي أكثر من أربعة أضعاف ما كانت عليه في بداية تصعيد الحرب.
يعود هذا الارتفاع إلى عدة أسباب. فقد ازداد سعر وقود السفن، وارتفعت أقساط التأمين، واضطرت السفن إلى تخطيط مسارات أطول أو أكثر خطورة. كما أن شركات الشحن تأخذ في الحسبان رسومًا إضافية بسبب الحرب، وعدم اليقين، والتأخيرات المحتملة. في الوقت نفسه، يُقدم المستوردون طلباتهم تحسبًا لمزيد من ارتفاع الأسعار أو اضطرابات في الإمدادات. هذا الطلب المتزايد يُقلل من مساحة الشحن المتاحة.
تتجاوز آثار هذه الأزمة حدود الخليج العربي بكثير. فالحاويات والسفن لا تصل إلى مواقعها المتوقعة وفقًا للجدول الزمني المعتاد. وتتزايد فترات الانتظار، ويقلّ عدد الحاويات الفارغة، وتتأخر عمليات الوصول إلى الموانئ. وحتى لو كان جزء فقط من الأسطول عالقًا أو متأخرًا، فإن الطاقة الاستيعابية المتاحة للنقل تتناقص. ولذلك، قد ترتفع أسعار الشحن حتى على الطرق البعيدة جغرافيًا عن منطقة النزاع.
بالنسبة للشركات الصناعية، لا تمثل تكاليف النقل وحدها سوى جزء من العبء. فزيادة فترات التسليم تزيد من الحاجة إلى رأس المال العامل ومخزون الأمان. وقد تؤدي عمليات التسليم غير الموثوقة إلى توقف خطوط الإنتاج، حتى لو كانت قيمة الصنف المفقود منخفضة. وتُعد الشركات التي لديها قوائم مواد معقدة، ومورد مؤهل واحد، وشفافية محدودة فيما يتعلق بالموردين الفرعيين، أكثر عرضة للخطر.
لن تعود العمليات إلى طبيعتها فورًا، حتى بعد وقف إطلاق النار. فإزالة الألغام، وعمليات التفتيش الأمني، وإعادة تفعيل التغطية التأمينية، وإعادة تموضع السفن، كلها أمور تستغرق وقتًا. لذا، لا ينبغي للشركات أن تفترض أن اتفاقًا سياسيًا سيُعيد تكاليف الخدمات اللوجستية إلى وضعها الطبيعي في غضون أيام قليلة. فالأسواق تتفاعل مع مؤشرات السلام أسرع من سلاسل التوريد الفعلية.
تتحمل آسيا أكبر مخاطر الإمداد الفوري
تعتمد العديد من الاقتصادات الآسيوية اعتمادًا كبيرًا على الشرق الأوسط في وارداتها من النفط والغاز. ولذلك، تواجه كوريا الجنوبية واليابان والهند وغيرها من الدول تحديًا مزدوجًا: تأمين إمداداتها من الطاقة مع الحفاظ في الوقت نفسه على توازن علاقاتها مع الولايات المتحدة والصين ودول الخليج. ويمكن أن يكون الدعم العسكري لواشنطن مكلفًا على الصعيدين المحلي والاقتصادي، بينما تخلق الحيادية توترات أمنية.
بالنسبة للدول التي تعتمد على الاستيراد، يؤدي ارتفاع أسعار النفط إلى تفاقم اختلال الميزان التجاري. يزداد الطلب على الدولار، وتتعرض العملات الوطنية لضغوط، ويرتفع التضخم المستورد. يمكن للبنوك المركزية الاستجابة برفع أسعار الفائدة، لكن هذا يُنذر بتراجع الاستثمار والتوظيف. أما الدول التي تُنظّم أسعار الوقود، فعليها أن تُقرر ما إذا كانت ستُحمّل المستهلكين هذه الصدمة أم ستتحملها من خلال خفض الميزانيات.
تحتل الصين مكانةً خاصة. فهي مستورد رئيسي للطاقة، وشريك تجاري هام لإيران، وفي الوقت نفسه منافس استراتيجي للولايات المتحدة. تهتم بكين بانخفاض أسعار الطاقة واستقرار طرق التجارة، لكنها لا ترغب في الخضوع التام لآليات الضغط الأمريكية أو الانجرار إلى صراع مباشر. ولذلك، تهدف الدبلوماسية الصينية إلى خفض التصعيد، بينما تسعى واشنطن إلى منع أي دعم مادي أو تقني محتمل لطهران.
تُظهر الادعاءات المتعلقة ببيانات الأقمار الصناعية ومعلومات الاستهداف والجهات الصينية الفاعلة مدى سرعة تورط التكنولوجيا التجارية في نزاعات أمنية. وحتى لو نفت القيادة الصينية تقديم دعم مباشر، فإن الخطوط الفاصلة بين الوكالات الحكومية والشركات والمنظمات الأخرى تظل معقدة. وبالنسبة للأسواق، فإن مجرد الشك في تورط الصين يزيد من خطر فرض عقوبات ثانوية وتفتيت التجارة العالمية.
تُعد دول الخليج في الوقت نفسه رابحة وضحية ووسيطة
للوهلة الأولى، قد يبدو أن دول الخليج المصدرة للنفط والغاز تستفيد من ارتفاع الأسعار. لكن في الواقع، وضعها متناقض. فارتفاع الأسعار يزيد من الإيرادات المحتملة، إلا أن الهجمات على المنشآت، وإغلاق الممرات البحرية، وارتفاع تكاليف الأمن، كلها عوامل تُهدد حجم الصادرات. كما أن قطاعات السياحة والسفر الجوي والخدمات المالية والعقارات تعاني من تزايد علاوة المخاطر الإقليمية.
استثمرت المملكة العربية السعودية والإمارات العربية المتحدة وقطر بكثافة في تنويع اقتصاداتها خلال السنوات الأخيرة. ولذلك تحديداً، يؤثر النزاع الممتد عليها ليس فقط كمنتجين للطاقة، بل أيضاً على الشركات العالمية التي تؤجل استثماراتها، والعمالة الماهرة التي تعيد تقييم الوضع الأمني، وشركات التأمين التي ترفع أقساط التأمين. تتطلب المشاريع الكبرى وبرامج التحول تدفقات رأسمالية مستقرة وتخطيطاً موثوقاً، وكلاهما يتأثر سلباً بالتصعيد الإقليمي.
في الوقت نفسه، تتمتع هذه الدول بأهمية دبلوماسية. فهي قادرة على توفير قنوات اتصال، وتسهيل تبادل الأسرى، ودعم الاتفاقيات الفنية المتعلقة بالشحن. ومع ذلك، فإن مصداقيتها تعتمد على عدم اعتبارها مجرد امتداد لأحد أطراف النزاع. صحيح أن مصالحها الاقتصادية الذاتية تدعم بوضوح خفض التصعيد، إلا أنها، من حيث السياسة الأمنية، تبقى معتمدة على القدرات الأمريكية.
تواجه الأردن ودول الجوار الأخرى مخاطر جسيمة، رغم محدودية تأثيرها على أسباب النزاع. فالهجمات على القواعد العسكرية، وحركات اللاجئين، وانخفاض الاستثمارات، وارتفاع أسعار الطاقة، كلها عوامل تُرهق الميزانيات الهشة. ولذلك، لا يتوزع الضرر الاقتصادي وفقاً للمسؤولية السياسية، بل وفقاً للقرب الجغرافي، والاعتماد على الواردات، والمرونة المؤسسية.
تواجه سياسات القوة في واشنطن حدود سياستها الداخلية
في الولايات المتحدة، يتحول الصراع بشكل متزايد إلى نزاع حول السلطة العسكرية والتكاليف والمسؤولية السياسية. وتُظهر تصويتات الكونغرس على الحد من صلاحيات الرئيس أن الاستراتيجية العسكرية تفتقر إلى الدعم السياسي المحلي الكامل. حتى داخل الحزب الجمهوري، توجد مقاومة لالتزام مفتوح المدة والتمويل.
تكتسب هذه المناقشة أهمية اقتصادية بالغة، إذ تُغيّر الحروب التوقعات المتعلقة بالإنفاق الحكومي والعجز والتضخم. صحيح أن زيادة الإنفاق الدفاعي قد تدعم قطاعات محددة، إلا أنها تزيد من متطلبات التمويل الإجمالية للحكومة الفيدرالية. وفي الوقت نفسه، تُشكل أسعار النفط المرتفعة ضريبة على المستهلكين. فعندما ترتفع تكلفة الوقود والنقل، يقل الدخل المتاح للإنفاق على بنود أخرى. لذا، قد يكون الأثر الاقتصادي الصافي سلبياً رغم زيادة إنتاج الأسلحة.
تهدف اللهجة الحادة للرئيس دونالد ترامب إلى ردع الطرف الآخر وإجباره على تقديم تنازلات. ومع ذلك، فإن التهديدات بالعزلة الاقتصادية التامة أو الدمار الشامل تزيد أيضًا من علاوة المخاطرة. لا تُميّز الأسواق بوضوح بين التواصل التكتيكي والنوايا الحقيقية. وكلما كانت الصياغة أكثر حدة، زاد احتمال استعداد الشركات لتصعيد الموقف.
يُضاف إلى ذلك الصراع الدائر حول وصول وسائل الإعلام إلى المعلومات وحقها في التغطية. فالقيود المفروضة على الصحفيين، والاتهامات بتعريض الأمن القومي للخطر، والهجمات السياسية على وسائل الإعلام، كلها عوامل قد تُؤثر سلبًا على جودة المعلومات. ومع ذلك، تُعدّ المعلومات الموثوقة بالغة الأهمية للأسواق المالية. ففي غياب التأكيد المستقل، تنتشر الشائعات، وتكثر التقديرات الخاطئة، وتتزايد تقلبات الأسعار المفاجئة. لذا، تُعتبر الشفافية ليست قيمة ديمقراطية فحسب، بل هي أيضًا بنية تحتية اقتصادية أساسية.
🎯🎯🎯 مركز صناعي قائم على البيانات بين الشركات كحل شبه داخلي


الحل شبه الداخلي: كيف تسدّ Xpert.Digital الثغرات التشغيلية في التسويق والمبيعات بين الشركات - أعمال ذكية قائمة على المحتوى - الصورة: Xpert.Digital
Xpert.Digital هي منصة صناعية B2B تعتمد على البيانات بقيادة Konrad Wolfenstein . تعمل الشركة كحل خارجي شبه داخلي للشركاء الصناعيين، حيث تسد الثغرات التشغيلية في التسويق والمحتوى والمبيعات - دون الحاجة إلى موارد إضافية من جانب العميل.
للمزيد من المعلومات، انقر هنا:
ضغوط سلاسل التوريد العالمية: تأثير الصراع الأمريكي الإيراني
لا تسعى إسرائيل والولايات المتحدة إلى تحقيق أهداف متطابقة
تعتبر إسرائيل القدرات العسكرية والبرنامج النووي الإيرانيين تهديدًا أمنيًا مباشرًا في المقام الأول. كما يتعين على الولايات المتحدة مراعاة أسعار الطاقة العالمية، والتحالفات، والتكاليف المحلية، والمنافسة مع الصين. وهذا قد يؤدي إلى اختلاف الأولويات. قد تكون واشنطن مهتمة باتفاق محدود يفتح مضيق هرمز ويخفض أسعار النفط. بينما قد تعتبر إسرائيل مثل هذا الاتفاق غير كافٍ إذا استمرت القدرات الإيرانية.
يؤثر هذا التباين على مصداقية الحلول الدبلوماسية. فالاتفاق لا يكون ذا قيمة اقتصادية إلا إذا لم تقوضه الجهات الفاعلة المعنية من خلال عمليات موازية. ولذلك، يتعين على الأسواق تقييم ليس فقط ما إذا كانت واشنطن وطهران متفقتين، بل أيضاً ما إذا كانت إسرائيل والشركاء الإقليميون والجماعات المتحالفة تدعم خفض التصعيد.
يُظهر النقد السياسي في إسرائيل وبين بعض الجمهوريين الأمريكيين أن التسوية قد تُكبّد الاقتصاد تكاليف سياسية داخلية باهظة. وهنا تحديدًا تكمن إحدى المشكلات التفاوضية الكلاسيكية: فقد يكون الاتفاق مفيدًا للاقتصاد ككل، ولكنه يبدو للجماعات النافذة بمثابة هزيمة استراتيجية. وكلما ازداد الصراع شحنةً عاطفيةً وأيديولوجيةً، ازدادت صعوبة تحقيق المكاسب الاقتصادية سياسيًا.
الذكاء الاصطناعي يجعل الدقة ممكنة - والأخطاء قابلة للتوسع
تعتمد الحروب الحديثة على صور الأقمار الصناعية، وبيانات أجهزة الاستشعار، والتعرف على الأنماط، وتحديد أولويات الأهداف، ومنصات البرمجيات. يستطيع الذكاء الاصطناعي تحليل مجموعات البيانات الضخمة بسرعة أكبر ودعم القرارات العسكرية. مع ذلك، لا يُغني عن البيانات المدخلة غير الدقيقة أو المساءلة غير الواضحة. فإذا كانت البيانات غير دقيقة أو قديمة أو مُتلاعب بها، يُمكن للتحليل الآلي نشر الخطأ بسرعة أكبر وبموضوعية ظاهرة.
تواجه شركات التكنولوجيا مخاطر متزايدة تتعلق بالمسؤولية القانونية والسمعة. فالبرامج التي طُوّرت في الأصل لأغراض لوجستية أو تكامل البيانات أو التحليلات المدنية، يُمكن استخدامها لأغراض عسكرية. وهذا يُعرّض الشركات الناشئة ومُزوّدي المنصات لتبعيات جيوسياسية تُؤثّر على تمويلهم وفرص تصديرهم وعلاقاتهم مع العملاء. وتُعدّ الأنظمة التي تُجمّع معلومات الأهداف أو تُسيطر على البنية التحتية الحيوية حساسة للغاية.
يُسرّع الصراع في الوقت نفسه الاستثمارات في الدفاع ضد الطائرات المسيّرة، والأنظمة ذاتية التشغيل، والدفاع السيبراني، والاستطلاع عبر الأقمار الصناعية. وهذا يخلق فرص نمو لشركات الدفاع والتكنولوجيا، ولكنه يُنشئ أيضاً تبعيات جديدة. ستسعى الدول إلى بسط سيطرتها بشكل أكبر على البيانات، والرقائق الإلكترونية، والبنية التحتية السحابية، ونماذج الذكاء الاصطناعي، سواء على المستوى الوطني أو من خلال التحالفات. ومن المرجح أن يُفاقم هذا من تشتت المشهد التكنولوجي العالمي.
يتم تحويل الطاقة الشمسية من مشروع مناخي إلى بنية تحتية أمنية
تُظهر أزمة الطاقة أن الطاقات المتجددة لا تقتصر فوائدها على حماية المناخ فحسب، بل تُقلل أيضًا من الاعتماد على الوقود الأحفوري المستورد وتُخفف من تأثير الصدمات الجيوسياسية على أسعار الكهرباء. ففي الأشهر الستة الأولى من النزاع، تجنبت محطات الطاقة الشمسية الأوروبية نظريًا استيراد غاز بقيمة تزيد عن 30 مليار يورو. ورغم أن هذا المبلغ لا يُترجم إلى انخفاض مماثل في فواتير المستهلكين، إلا أنه يُبرز القيمة الاقتصادية الكلية لقدرة التوليد الحالية.
مع ذلك، تعتمد المكاسب الأمنية على الشبكات الكهربائية، وتخزين الطاقة، والمرونة. فمحطات الطاقة الشمسية لا تولد الكهرباء باستمرار. وبدون توسيع الشبكة، وتخزين البطاريات، وإدارة الأحمال، ومحطات الطاقة القابلة للتشغيل عند الطلب، لا يمكن للتوليد الإضافي أن يعوض بشكل كامل عن الاختناقات. لذا، لا تحل الطاقات المتجددة محل جميع احتياطيات الوقود الأحفوري، ولكنها تقلل من كمية الوقود المستورد، وبالتالي تقلل من المخاطر.
تعمل إيران أيضاً على توسيع قدرتها في مجال الطاقة الشمسية نظراً لتراجع إمداداتها من الكهرباء بسبب تزايد الطلب، وتراكم الاستثمارات، ونقص الوقود. قد يبدو هذا متناقضاً للوهلة الأولى، بالنظر إلى احتياطيات الغاز الهائلة التي تمتلكها البلاد. إلا أن وجود احتياطيات في باطن الأرض لا يضمن بالضرورة إمداداً موثوقاً بالكهرباء، إذ أن استخراج الغاز، وخطوط النقل، ومحطات توليد الطاقة، وتنظيم الأسعار، والصيانة، كلها عوامل تحدد مدى توفر الطاقة فعلياً.
تواجه أوروبا تحدياً في سياستها الصناعية. فالتوسع السريع في استخدام الطاقات المتجددة يعزز المرونة، ولكنه قد يخلق تبعيات جديدة على الألواح الشمسية، والمحولات، والبطاريات، والمواد الخام الأساسية. والحل الأمثل ليس إنتاج جميع المكونات محلياً، بل يكمن النهج الأكثر منطقية في تنويع مصادر التوريد، إلى جانب الإنتاج الاستراتيجي في القطاعات الحيوية، وتوفير احتياطيات كافية من مكونات الشبكة الكهربائية.
ثلاثة مسارات تنموية تحدد الأسعار والاستثمارات
السيناريو الأكثر واقعيةً هو وقف إطلاق نار مستقر مع إعادة فتح تدريجية لمضيق هرمز. في هذه الحالة، قد تنخفض أسعار النفط وأقساط التأمين بشكل ملحوظ. مع ذلك، سيظل التعافي المادي متأخرًا، لأن إزالة الألغام والإصلاحات واستئناف جداول الشحن المنتظمة تستغرق وقتًا. ولن تخفض الشركات مخزوناتها الاحتياطية بالكامل في البداية، طالما بقيت الأسباب السياسية عالقة.
السيناريو الثاني هو صراع مُجمّد يتسم بهجمات متكررة ومفاوضات محدودة. قد يكون هذا السيناريو مُنهكًا بشكل خاص للاقتصاد العالمي، إذ يمنع حدوث الصدمة القصوى، لكنه يُبقي تكاليف الطاقة والتأمين والتمويل مرتفعة بشكل دائم. تُؤجّل الاستثمارات بينما تُموّل الشركات والحكومات باستمرار حلولًا مؤقتة جديدة. التكاليف أقل حدة من الحصار الكامل، لكنها تتراكم على مدى شهور وسنوات.
يتمثل السيناريو الثالث في تصعيد إقليمي واسع النطاق، مصحوبًا بأضرار جسيمة لمنشآت الطاقة، وحصار مطوّل، وتدخل أكبر من جانب الدول الحليفة. في هذا السيناريو، من المرجح أن تبقى أسعار النفط أعلى بكثير من مستوياتها السابقة، مع احتمال إطلاق احتياطيات استراتيجية جديدة وحدوث ركود عالمي. وستكون الاقتصادات الناشئة المعتمدة على الاستيراد، والصناعات كثيفة الاستهلاك للطاقة، والدول المثقلة بالديون، أكثر عرضة للخطر. وستفضل الأسواق المالية الأصول الآمنة، بينما سترتفع علاوات المخاطر والطلب على الدولار.
من غير المرجح أن يسير الصراع بخط مستقيم. قد يتأرجح بين التفاوض والتصعيد. هذا الغموض تحديدًا يُصعّب عملية اتخاذ القرار. لذا، ينبغي على الشركات ألا تحاول التنبؤ بمسار واحد للأحداث. يُعدّ التخطيط وفقًا لعتبات محددة أكثر منطقية: ما هي الإجراءات التي ستُفعّل بناءً على أسعار النفط، أو أوقات النقل، أو شروط التأمين، أو انقطاعات الإمداد؟ تنشأ المرونة من الاستجابات المُعدّة مسبقًا، لا من التنبؤات الدقيقة.
يجب على الشركات في نهاية المطاف أن تعامل المرونة كرأس مال
بالنسبة للشركات، لا يمثل الصراع قضية جيوسياسية مجردة، بل مسألة تتعلق بهيكل التكاليف والسيولة وقدرة الإمداد. وتتمثل الخطوة الأولى في تقييم المخاطر الفعلية. ويشمل ذلك ليس فقط الموردين المباشرين في الشرق الأوسط، بل أيضاً حصص الطاقة، وخطوط النقل، والمقاولين من الباطن، وشروط التأمين، ومخاطر العملات، والاعتماد على موانئ أو مواد خام محددة.
لا تكفي معايير الشراء التقليدية. فقد يُثبت المورد ذو التكلفة المنخفضة أنه مكلفٌ في المجمل إذا كان يُقدم فترات توريد طويلة، أو يُعرّض الشركات لمخاطر عالية للاضطرابات، أو لا يُوفر أي بديل. لذا، ينبغي على الشركات مراعاة التكاليف الإجمالية في ظل الظروف الصعبة. ويشمل ذلك تكاليف التخزين الإضافية، وتوقف الإنتاج المحتمل، والشحن السريع، وتكاليف التمويل، والغرامات التعاقدية. ولا يُعدّ الإجراء التشغيلي القياسي الأرخص بالضرورة الحل الأمثل اقتصاديًا على مدار دورة الأزمة بأكملها.
تكتسب صياغة العقود أهمية متزايدة. فبنود تعديل الأسعار، وأحكام القوة القاهرة، ومواقع التسليم البديلة، وتحديد المسؤوليات بوضوح فيما يتعلق برسوم مخاطر الحرب، كلها أمورٌ تُسهم في تجنب النزاعات. وينبغي مراجعة وثائق التأمين ليس فقط من حيث قيمة الأقساط، بل أيضاً من حيث الاستثناءات وحقوق الإنهاء. ويُعدّ سؤال ما إذا كانت التغطية التأمينية سارية المفعول في حال إعادة تصنيف منطقة العمل مسألةً بالغة الأهمية.
يجب أن تظل الاستجابة التشغيلية متمايزة. فليس كل جزء يبرر وجود مخزونات أمان كبيرة. تتطلب المكونات الحيوية ذات فترات التوريد الطويلة استراتيجية مختلفة عن السلع القياسية المنتجة بكميات كبيرة. يمكن للمصادر المتعددة، والموردين الإقليميين، وتصميم المنتجات المعياري، وتحسين بيانات الموردين الفرعيين أن يقلل المخاطر. لا تكون الشفافية الرقمية ذات قيمة إلا إذا كانت البيانات حديثة وذات صلة بصنع القرار.
يجب على الدول أن تدفع تكاليف الأمن دون دعم عدم الكفاءة
تواجه الحكومات تحدياً يتمثل في تخفيف العبء عن الأسر والشركات دون تجاوز إشارات الأسعار بشكل كامل. تُعدّ إعانات الوقود الشاملة جذابة سياسياً، لكنها مكلفة وغالباً ما تكون غير موجهة بشكل جيد اجتماعياً. فهي تشجع على الاستهلاك المفرط وتؤخر التكيفات. أما التحويلات المباشرة إلى الأسر ذات الدخل المنخفض فهي أكثر كفاءة من الناحية الاقتصادية، شريطة أن تتمكن الإدارة من تنفيذها بسرعة.
تتطلب الاحتياطيات الاستراتيجية التنسيق. قد يؤدي الإفراج غير المنسق عنها إلى انخفاض الأسعار على المدى القصير، ولكنه يخلق حالة من عدم اليقين بشأن مستويات المخزون المستقبلية. ينبغي أن توفر الاحتياطيات الوقت اللازم لإعادة توجيه العرض، أو تعديل الطلب، أو إحراز تقدم دبلوماسي. وهي ليست بديلاً عن التنويع طويل الأجل.
ينبغي أن تركز السياسة الصناعية على معالجة المعوقات النظامية الحقيقية، والتي تشمل البنية التحتية للطاقة، وشبكات الكهرباء، والمحولات، وبعض أشباه الموصلات، والمواد الخام الحيوية، والقدرات البحرية. إن تقديم دعم شامل لجميع الإنتاج المحلي سيكون مكلفًا وقد يُضعف المنافسة. لا يجب أن يكون الهدف هو الاكتفاء الذاتي الوطني، بل مزيجًا مرنًا من القدرات المحلية، والشركاء الموثوقين، وخطوط الإمداد البديلة.
لم يعد بالإمكان فصل السياسة الخارجية عن السياسة الاقتصادية في هذا النزاع. يجب دراسة العقوبات من حيث فعاليتها، وإمكانية التحايل عليها، وتداعياتها الإنسانية. تتطلب التدابير العسكرية تقييماً واقعياً لآثارها الاقتصادية في الجولتين الثانية والثالثة. ينبغي ألا تقتصر المقترحات الدبلوماسية على الخطاب السياسي فحسب، بل يجب أن تتضمن أيضاً خطوات قابلة للتحقق فيما يتعلق بالشحن والتأمين وأنظمة الدفع وصادرات الطاقة.
لن تتضح التكلفة الحقيقية إلا بعد انتهاء الحرب
تتمثل أبرز تكاليف الصراع الأمريكي الإيراني في تدمير المنشآت، وفقدان السفن، والخسائر في الأرواح، وارتفاع أسعار النفط. إلا أن الضرر الاقتصادي الأكبر قد يكمن في القرارات المتخذة تحت ضغط حالة عدم اليقين المستمرة. فالاستثمارات متوقفة، والعمالة الماهرة تغادر البلاد، وسلاسل التوريد تزداد تكلفة، والحكومات تحول الأموال من التعليم والبنية التحتية والابتكار إلى الأمن والدعم.
يُسرّع الصراع تطورًا كان قد بدأ بالفعل: الاقتصاد العالمي يُعيد تنظيم نفسه بشكل أقل وفقًا لأقصى كفاءة وأكثر وفقًا للاستقرار السياسي. تُقيّم تدفقات الطاقة والتكنولوجيا والخدمات اللوجستية والمالية من منظور السياسة الأمنية. يُعزز هذا من قدرة بعض المناطق على الصمود، ولكنه يزيد من تكلفة الإنتاج ويُقلل من تقسيم العمل العالمي. تحدث الخسائر الناتجة في الرخاء تدريجيًا ونادرًا ما تظهر في حساب واحد.
مع ذلك، تتضح الرؤية. فالتفوق العسكري قادر على تدمير البنية التحتية وإضعاف الخصم اقتصادياً، لكنه لا يستطيع تغيير جغرافية مضيق هرمز أو فرض الاستقرار السياسي. وبالمثل، تستطيع إيران إلحاق خسائر عالمية فادحة، لكنها ستدفع ثمن ذلك بعزلتها وخسائرها المالية وتدهور مستويات المعيشة. ولم يحقق أي من الطرفين نصراً اقتصادياً حاسماً.
لذا، تكمن الاستراتيجية الأكثر عقلانية في خفض التصعيد بشكل قابل للتحقق، يربط بين الأمن البحري وتقديم تنازلات اقتصادية تدريجية. ويجب أن ينص أي اتفاق قابل للتطبيق على معاقبة المخالفات دون اللجوء التلقائي إلى الحرب مع كل حادثة. كما يجب أن يشمل هذا الاتفاق الجهات الفاعلة الإقليمية، مع ضمان حماية التدفقات الإنسانية والاقتصادية المدنية في الوقت نفسه.
حتى ذلك الحين، يبقى مضيق هرمز أداةً تحرك من خلالها القوى الإقليمية الأسعار العالمية. والدرس الأهم للشركات والدول هو اكتشاف أوجه الترابط ليس فقط في أوقات الأزمات. فكفاءة الطاقة، وتوليد الطاقة المتجددة، والخدمات اللوجستية المرنة، والشراكات المتينة، والاحتياطيات المالية ليست تكاليف إضافية لحالات استثنائية نادرة، بل هي ثمن الجدوى الاقتصادية في عالمٍ يُمكن فيه لممر بحري ضيق أن يُحدد التضخم والنمو والاستقرار السياسي.
📈🚀 من الشفافية إلى الثقة 👀🤝 مسارك القابل للتوسع مع Xpert.Digital


من الشفافية إلى الثقة: مسارك القابل للتوسع مع Xpert.Digital - الصورة: Xpert.Digital
في مجال الأعمال الصناعية بين الشركات، نادراً ما تنشأ علاقات تجارية مستدامة بين عشية وضحاها. بل تتطور تدريجياً من خلال الشفافية، والأهمية المهنية، والتواصل المستمر، وبناء الثقة المتنامية. ويُعالج نموذج Xpert.Digital ذو المراحل الأربع هذا الأمر تحديداً: فهو يُقدم مساراً منظماً يبدأ بنقطة دخول سهلة، ويمكن تطويره إلى تعاون أعمق في تنمية الأعمال عند الحاجة.
بدلاً من الاعتماد على وعود تسويقية براقة، يضع هذا النموذج العلاقة في صميم اهتمامه. تبدأ الشركات بمقاييس محددة بوضوح وسهلة الحساب، ثم تقرر، بناءً على خبرتها، مدى رغبتها في توسيع نطاق التعاون. ومن العوامل الرئيسية في هذه العملية السلسة لبناء الثقة: أن المنصة تتجنب تماماً الإعلانات المزعجة، بحيث يبقى التركيز التحريري منصباً بالكامل على خبرة الشركات.
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.