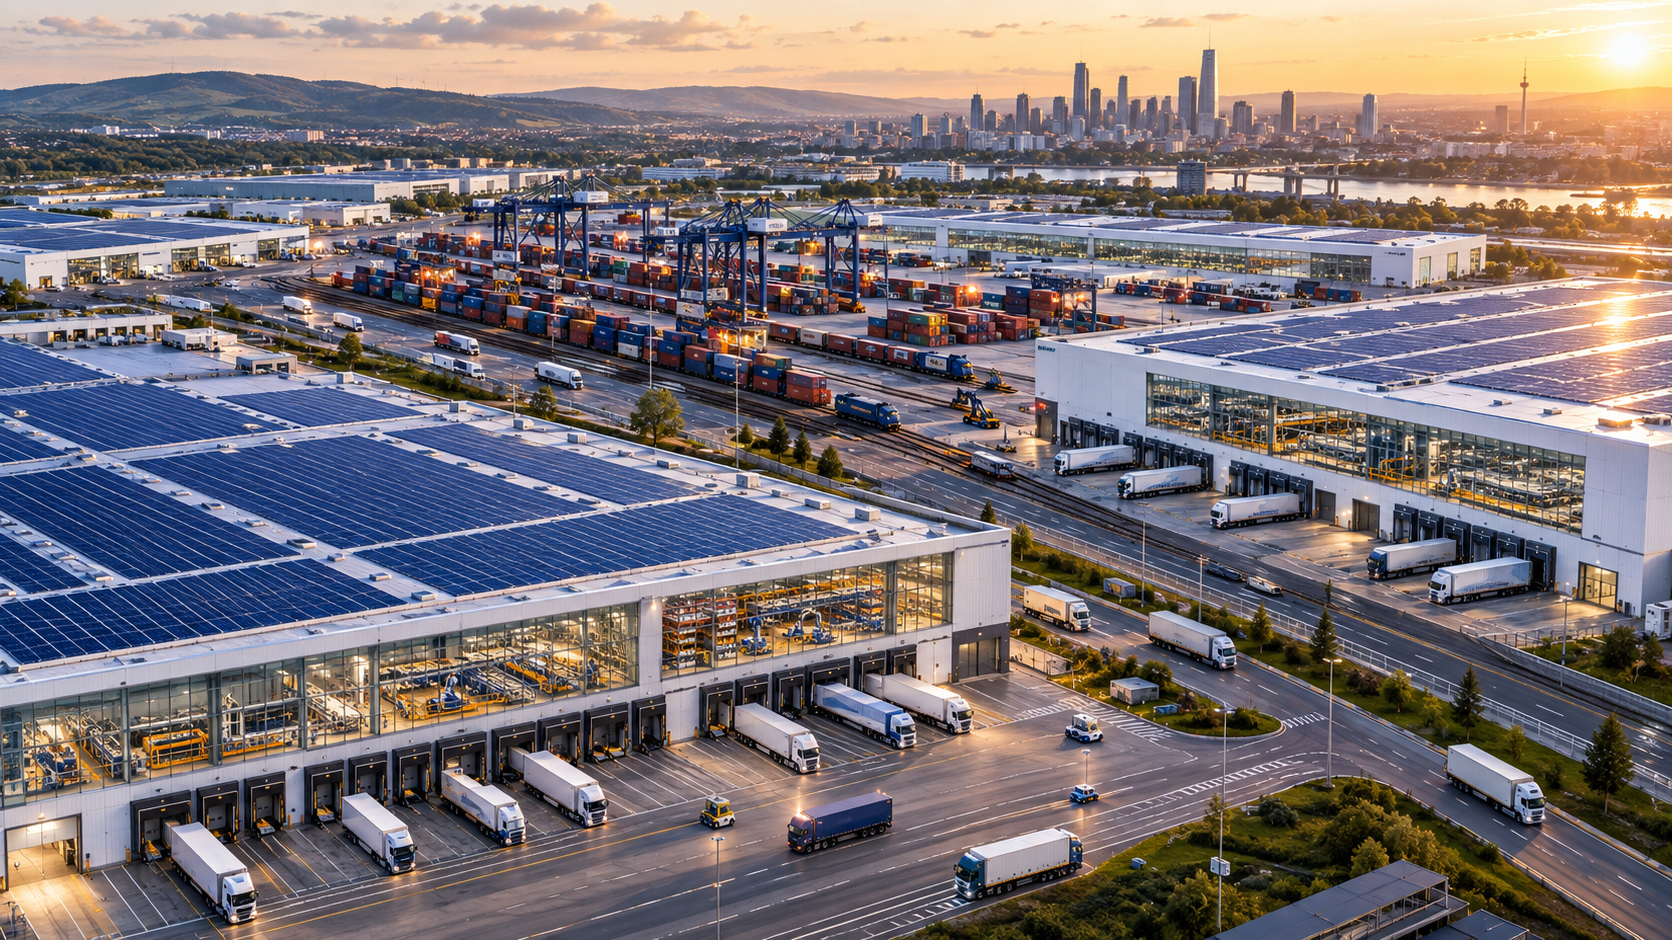
مراكز الخدمات اللوجستية تشهد طفرة استثمارية: سلاسل التبريد والأتمتة - التحديات الجديدة التي تواجه قطاع الخدمات اللوجستية - صورة إبداعية حول الموضوع، مدعومة بالذكاء الاصطناعي: Xpert.Digital
كيف تُشكّل المراكز اللوجستية مستقبل التجارة والإنتاج
طفرة العقارات اللوجستية: المخاطر والفرص والاعتماد الجديد
تطور المستودعات: من التخزين إلى البنية التحتية الحيوية
لا يُعدّ الازدهار العالمي في مراكز الخدمات اللوجستية مجرد ظاهرة عابرة، بل يعكس تحولات جذرية في الإنتاج والتجارة والاستهلاك. فبفضل النمو السريع للتجارة الإلكترونية، والذي تسارع بفعل الجائحة والتوترات الجيوسياسية، تتدفق رؤوس الأموال إلى طيف واسع من المنشآت اللوجستية، بما في ذلك مراكز التوزيع ومرافق تلبية الطلبات ومستودعات التبريد. وقد تحولت هذه المرافق من مواقع تخزين سلبية إلى محاور حيوية في الاقتصاد العالمي، تُحدد سرعة تدفق البضائع، ومدى توافرها، ومدى مرونة سلاسل التوريد في مواجهة الاضطرابات.
لا يمكن التقليل من الأهمية الاقتصادية لمراكز الخدمات اللوجستية الحديثة. فهي لا تقتصر على تجميع المخزون والبيانات فحسب، بل تجمع أيضًا الطاقة والعمالة في موقع واحد، مما يزيد بشكل ملحوظ من كفاءة ومرونة تدفقات البضائع. ومع ذلك، فإن هذا الازدهار يفرض تحديات. فبينما تسعى الشركات إلى تنويع مصادر اعتمادها وتعزيز قدرتها على الصمود، فإنها في الوقت نفسه تُركز بشكل متزايد على منشآت ضخمة بالغة التعقيد وغالبًا ما تكون عرضة للمخاطر. في هذا المشهد الديناميكي والمتطور باستمرار، يبرز السؤال المحوري: ما نوع القدرة اللوجستية التي يتم إنشاؤها، وأين، وهل تُفضي هذه الاستثمارات حقًا إلى شبكات متينة أم أنها تُنشئ مجرد تبعيات جديدة؟.
العالم يبني نفسه ليكون مرنًا - وقد يؤدي ذلك إلى ترسيخ اعتماده التالي
من المستودعات إلى البنية التحتية الحيوية
إن التوسع العالمي لمراكز الخدمات اللوجستية يتجاوز بكثير مجرد دورة عقارية، فهو استجابةٌ معمارية لتحولٍ جذري في الإنتاج والتجارة والاستهلاك. فمنذ صعود التجارة الإلكترونية، الذي تسارع بفعل الجائحة والصراعات الجيوسياسية والحواجز التجارية وتزايد هشاشة سلاسل التوريد العالمية، تدفقت رؤوس الأموال إلى مراكز التوزيع ومرافق التجهيز ومستودعات التبريد ومراكز الشحن متعدد الوسائط. لم تعد هذه المباني مجرد مواقع تخزين سلبية، بل باتت تؤدي وظائف كانت موزعة سابقاً بين المتاجر ومستودعات المصانع وتجار الجملة والمستودعات الإقليمية.
يُغيّر هذا أيضًا من أهميتها الاقتصادية. يجمع مركز الخدمات اللوجستية الحديث المخزون والبيانات والطاقة والتكنولوجيا والعمالة في موقع واحد. ويلعب دورًا حاسمًا في تحديد استمرارية خطوط الإنتاج، وتوافر الأدوية، وكفاءة سلاسل الإمداد الغذائي، وإمكانية توصيل الطلبات عبر الإنترنت في غضون ساعات قليلة. يصبح المستودع منصة مادية للاقتصاد الرقمي، ولذا لا تُقاس قيمته بالمساحة أو دخل الإيجار فحسب، بل أيضًا بسرعة وموثوقية ومرونة تدفق البضائع الذي يُسهّله.
مع ذلك، ينطوي هذا الازدهار على تناقض جوهري. فالشركات تبني قدرات إضافية لتقليل تعرضها للمخاطر، لكنها في الوقت نفسه تُركّز بشكل متزايد على منشآت بالغة التعقيد وواسعة النطاق. وهي تستبدل جزئيًا الاعتماد على العمالة النادرة بالاعتماد على الكهرباء والبرمجيات والروبوتات وأشباه الموصلات وخدمات الصيانة المتخصصة. لذا، فإن السؤال الاقتصادي الحاسم ليس ما إذا كان العالم بحاجة إلى مساحة لوجستية أكبر، بل ما نوع القدرات التي يتم إنشاؤها، وأين تُبنى، وما إذا كانت هذه الاستثمارات تُنشئ بالفعل شبكات قوية أم أنها تُنتج ببساطة اختناقات هيكلية جديدة.
سوق واحد، أحجام متناقضة متعددة
لا يمكن تحديد حجم سوق العقارات اللوجستية العالمية برقم واحد موثوق. فبحسب التعريف المُستخدم، تشمل الدراسات إما تطوير المشاريع والمعاملات، أو إيرادات الإيجار والإدارة السنوية، أو قيمة المستودعات الحديثة، أو المحفظة العقارية بأكملها بما فيها الأراضي والمواقع الصناعية القديمة. وعليه، تتراوح التقديرات لعام 2025 بين أقل بكثير من 200 مليار دولار وأكثر من تريليون دولار. ولا يُعزى هذا التفاوت إلى خطأ إحصائي بسيط، بل إلى اختلاف التعريفات.
في التحليل الاقتصادي، يُعدّ الرقم السوقي الأبرز أقل أهمية من الاتجاه العام للتوقعات. تتوقع معظم الدراسات معدلات نمو سنوية اسمية تتراوح بين منتصف وأعلى خانة الآحاد حتى أوائل العقد الثالث من القرن الحادي والعشرين. أما بالنسبة لقطاعات محددة بدقة أكبر في مجال العقارات اللوجستية الحديثة، فتتراوح العديد من التوقعات بين ستة وثمانية بالمئة. وبالنسبة لأتمتة المستودعات والروبوتات وبرامج إدارة العمليات، تكون المعدلات المتوقعة أعلى بكثير في بعض الأحيان. وبالتالي، فإن مساحة المباني تنمو بوتيرة أبطأ من القيمة التقنية المُضافة لكل متر مربع.
مع ذلك، فإن مصطلح "طفرة تريليونية الدولارات" مُبرر إذا أخذنا في الاعتبار ما هو أبعد من مجرد الإيرادات السنوية لقطاع عقاري محدد بدقة. فالأراضي والمستودعات وشبكات النقل وتقنيات النقل الآلي والروبوتات والبنية التحتية للطاقة والبرمجيات وأنظمة التبريد وتمويل المحافظ الاستثمارية طويلة الأجل، تشكل مجتمعةً نظامًا استثماريًا ضخمًا. يُضاف إلى ذلك النفقات غير المباشرة للطرق وخطوط السكك الحديدية والمحطات الفرعية وشبكات البيانات والبنية التحتية البلدية. لذا، فإن الاتجاه العالمي الحقيقي لا يكمن في توقعات سوقية محددة، بل في التحول المستمر لرأس المال نحو البنية التحتية المادية والرقمية لتوزيع السلع.
البيع بالتجزئة عبر الإنترنت كآلة مبيعات
لا تزال التجارة الإلكترونية المحرك الهيكلي الأبرز. تخزن سلاسل البيع بالتجزئة التقليدية كميات كبيرة في عدد قليل من مراكز التوزيع، وتستخدم فروعها كمخزون إضافي، ومواقع عرض، ونقاط تسليم. أما في تجارة التجزئة عبر الإنترنت، فيجب تحديد موقع كل سلعة على حدة، واختيارها، وتعبئتها، وفرزها، وشحنها إلى عنوان محدد. وهذا بدوره يستلزم مساحات إضافية للمرتجعات، ومواد التعبئة والتغليف، ومراقبة الجودة، والتجديد، والتشغيل المتزامن لقنوات البيع المختلفة.
من القواعد العامة الشائعة أن زيادة المبيعات عبر الإنترنت بمقدار مليار دولار أمريكي قد تتطلب مساحة توزيع تتراوح بين مليون ومليون و250 ألف قدم مربع، أي ما يعادل تقريبًا 93 ألفًا إلى 116 ألف متر مربع. يستند هذا المقياس إلى بيئة سوقية محددة، ولا ينبغي تطبيقه بشكل آلي على جميع الدول أو القطاعات أو السنوات. فالأتمتة، والمباني الشاهقة، وكثافة التخزين، وتحسين إدارة المخزون، كلها عوامل تُقلل المساحة المطلوبة لكل وحدة. في الوقت نفسه، يؤدي تقصير أوقات التسليم وزيادة تنوع المنتجات إلى زيادة الحاجة إلى مخزون لا مركزي. لذا، فإن هذه القاعدة العامة تصف في المقام الأول حجم العلاقة، وليس وضعها المستقبلي بدقة.
لم يعد التأثير الأكبر على قطاع التجزئة يقتصر بالضرورة على تجار التجزئة الإلكترونيين فقط. فالعديد من تجار التجزئة التقليديين يبنون شبكات متعددة القنوات تربط المتاجر والمستودعات المركزية ومراكز التوزيع الإقليمية ونقاط الاستلام. وهذا يطمس الحدود بين تجارة التجزئة التقليدية والتجارة الإلكترونية. إذ يمكن أن تبدأ عملية الطلب في مستودع كبير، ثم تُجمّع في متجر، وتُعالج في مركز توزيع مركزي، وفي حال إرجاع المنتج، يُفحص في مركز متخصص لإرجاع المنتجات. وكلما زادت الوعود التي يقدمها تجار التجزئة لعملائهم، ازدادت الشبكة الأساسية تعقيدًا وكثافةً في رأس المال.
تُفاقم خدمات التوصيل في نفس اليوم واليوم التالي هذا المنطق. لا يمكن تحقيق السرعة بمجرد استخدام مركبات أسرع، بل يجب أن تكون البضائع موجودة بالفعل بالقرب من نقطة الطلب. وهذا ما يُؤدي إلى تسلسل هرمي يشمل مراكز وطنية كبيرة، ومرافق إقليمية، ومواقع أصغر في المناطق الحضرية. وبينما تُوفر المستودعات الكبيرة وفورات الحجم، فإن المساحات القريبة من المدن نادرة ومكلفة. لذلك، لم تعد الشركات تُركز فقط على تحسين تكاليف النقل أو إيجارات المستودعات، بل على نظام متكامل يشمل وقت التسليم، والمخزون، والمرتجعات، والموظفين، والطاقة، وجودة الخدمة.
المرونة لها ثمن
لم تُلغِ الجائحة وما تبعها من اضطرابات مبدأ "التوريد في الوقت المناسب" الذي ساد لفترة طويلة، لكنها خففت من حدته. وتسعى الشركات الآن إلى الجمع بين الكفاءة وتوفير احتياطيات إضافية. ويتم شراء المكونات الأساسية بشكل متكرر بكميات مضاعفة، وتزداد مخزونات الأمان في مجموعات منتجات مختارة، كما يجري تنظيم شبكات الإنتاج والتوزيع على المستوى الإقليمي بشكل أكبر. ولا يتحول مبدأ "التوريد في الوقت المناسب" تلقائيًا إلى مبدأ "التوريد تحسبًا لأي طارئ". بل يتبلور نموذج مجزأ: حيث يتم تخزين السلع النادرة أو الاستراتيجية بكميات أكبر وتوفير مسارات إمداد بديلة لها، بينما تستمر إدارة المنتجات القياسية والمتوفرة بسهولة بأقل قدر ممكن من التكاليف.
يُؤدي المخزون الزائد إلى تجميد رأس المال، إذ يُكبّد تكاليف تمويل وتأمين، بالإضافة إلى خسائر وتلفيات، فضلاً عن خطر التقادم التكنولوجي. بالنسبة للإلكترونيات سريعة التداول، قد يكون وجود مخزون احتياطي كبير أكثر خطورة من الناحية الاقتصادية من نقص الإمدادات على المدى القصير. مع ذلك، بالنسبة للأدوية وقطع الغيار والمنتجات الوسيطة التي لا تتوفر لها بدائل فورية، يُمكن للمخزون نفسه أن يمنع إغلاق المصانع أو أزمات الإمداد. لذا، لا تكمن المرونة في زيادة مستويات المخزون إلى أقصى حد، بل في القدرة الاقتصادية السليمة على استيعاب الاضطرابات وإعادة التنظيم.
يُؤدي التوجه نحو التوطين القريب والتوطين الصديق إلى زيادة الحاجة إلى هياكل لوجستية إقليمية. وينتقل الإنتاج، في بعض الحالات، إلى مناطق أقرب إلى أسواق البيع أو إلى دول يُنظر إليها على أنها أكثر استقرارًا سياسيًا. تستفيد المكسيك من قربها من الولايات المتحدة، وتستفيد دول أوروبا الشرقية من اندماجها في السوق الموحدة للاتحاد الأوروبي، وتستفيد فيتنام ومناطق أخرى في جنوب شرق آسيا من تنويع اقتصاداتها بعيدًا عن الصين. تُقصر هذه التحولات مسارات النقل الفردية، لكنها تُنشئ علاقات جديدة مع الموردين، وحركة مرور عبر الحدود، وتخزينًا وسيطًا. لا يُؤدي التوطين الإقليمي تلقائيًا إلى تبسيط سلسلة التوريد؛ بل غالبًا ما تُصبح أكثر تجزؤًا في البداية.
إن نقل جميع مراحل الإنتاج بالكامل سيكون مكلفًا للغاية، بل وقد يُضعف الاستقرار. فالاقتصادات التي تعزل نفسها بشكل جذري تفقد مزايا التخصص، ومع ذلك تظل عرضة للكوارث الطبيعية المحلية، ونقص الطاقة، أو ندرة العمالة. ومن المرجح أن تنشأ سلاسل التوريد القوية من خلال التنويع والشفافية والمسارات البديلة والشركاء الموثوق بهم، أكثر من الاكتفاء الذاتي الوطني. بالنسبة للمراكز اللوجستية، هذا يعني أن المطلوب ليس مجرد مخزون أكبر، بل مراكز مرنة قادرة على ربط مختلف الموردين ووسائل النقل وقنوات البيع.
الخريطة الجديدة للخدمات اللوجستية
لا تزال أمريكا الشمالية الساحة الأبرز لمشاريع التوزيع واسعة النطاق. تتمتع الولايات المتحدة بسوق استهلاكية ضخمة، ومساحات شاسعة، وشبكة طرق سريعة كثيفة، ورغبة قوية لدى المستثمرين المؤسسيين في تمويل العقارات الصناعية الحديثة. بعد سنوات الركود الاقتصادي الحاد التي أعقبت الجائحة، أدى النشاط الإنشائي القوي مؤقتًا إلى ارتفاع معدلات الشغور. مع ذلك، في الربع الثاني من عام 2026، انخفض معدل الشغور الصناعي على مستوى البلاد إلى ما يقارب 6.5 إلى 7 بالمئة، بحسب البيانات المتاحة. في الوقت نفسه، تسارع معدل استيعاب العقارات، بينما انخفض عدد المشاريع الإنشائية الجديدة التي تم إنجازها لأغراض المضاربة. يشير هذا إلى تطبيع دوري، وليس نهاية للاتجاه الهيكلي.
تشهد أنماط النمو في الولايات المتحدة تحولاً ملحوظاً. تستفيد تكساس وجنوب شرق البلاد وأجزاء من الغرب الأوسط والمناطق القريبة من الحدود المكسيكية من النمو السكاني، والمصانع الجديدة، ونقل الإنتاج إلى مناطق أقرب. لا تزال أسواق الموانئ التقليدية وبوابات النقل مهمة، لكنها محدودة بسبب ارتفاع أسعار الأراضي، ومشاكل التراخيص، وازدحام المرور. تُكمل كندا شبكة أمريكا الشمالية بمرافق عالية الأتمتة في أونتاريو وقدرات لوجستية متنامية في مجال التبريد والرعاية الصحية في كولومبيا البريطانية. العامل الرئيسي ليس الحدود الوطنية، بل اندماج الموقع في ممرات الإنتاج والاستهلاك القارية.
يُعدّ النمو في أوروبا أقلّ إثارةً، ولكنه أكثر تطلباً من الناحية الهيكلية. ففي النصف الأول من عام 2026، ارتفع الإقبال في أهم عشر أسواق أوروبية مجدداً مقارنةً بالفترة نفسها من العام السابق، بينما بلغ معدل الشغور الإجمالي ما يزيد قليلاً عن خمسة بالمئة. ولا تزال ألمانيا وهولندا وفرنسا وإسبانيا وبولندا والمملكة المتحدة أسواقاً رئيسية. ومع ذلك، يتحوّل التركيز من زيادة الإنشاءات الجديدة إلى تحسين المواقع، وتوفير إمدادات طاقة حديثة، وتعزيز الإمكانات للاستخدامات البديلة. ونظراً لندرة المساحات المفتوحة وكونها موضع جدل سياسي، تكتسب مشاريع إعادة تأهيل الأراضي البور، وزيادة الكثافة السكانية، واستبدال المستودعات القديمة أهمية متزايدة.
لا تُعدّ آسيا سوقًا متجانسة. فاليابان، بمدنها الكبرى، وارتفاع الطلب على الخدمات، ووجود شركات عقارية راسخة، تُوفّر بيئةً مستقرةً للمراكز متعددة الطوابق أو متعددة المستأجرين. وفي مناطق مثل هوكايدو ومنطقة سابورو الكبرى، يجري تطوير مرافق قادرة على استيعاب مستخدمين متنوعين من قطاعات التجزئة والتصنيع والخدمات اللوجستية. وتمتلك الصين بالفعل مخزونات ضخمة، وتُركّز بشكل متزايد على التحديث والأتمتة وتحسين الشبكات. وفي الهند وجنوب شرق آسيا، يُحفّز التوسع الحضري والتنمية الصناعية ونمو أسواق المستهلكين عمليات البناء الجديدة. وفي الوقت نفسه، تستثمر أستراليا في مراكز النقل متعدد الوسائط لتوزيع المسافات الطويلة بكفاءة أكبر بين الطرق البرية والسكك الحديدية.
لا تزال أمريكا اللاتينية وأفريقيا أصغر حجماً في سوق العقارات المؤسسية العالمية، لكنهما تمتلكان إمكانات تنموية هائلة. وتُعدّ المكسيك حالةً استثنائيةً بالفعل بسبب توجه الولايات المتحدة نحو توطين الإنتاج. أما في شمال أفريقيا، فإن قربها من أوروبا، وانخفاض التكاليف، ووجود مشاريع صناعية جديدة، كلها عوامل تُسهم في زيادة الطلب. وغالباً ما لا يكمن العائق هناك في المستودعات نفسها، بل في جودة الطرق والموانئ والتخليص الجمركي وإمدادات الطاقة والأنظمة الرقمية. ولا تُحقق العقارات اللوجستية قيمتها الكاملة إلا بوجود بنية تحتية فعّالة.
عندما تتحول القاعة إلى مصنع
تُحدث التطورات التكنولوجية تحولاً جذرياً في الوظيفة الاقتصادية للمستودعات. فالروبوتات المتنقلة ذاتية القيادة تنقل الرفوف أو الحاويات، والأنظمة ذاتية القيادة تنقل المنصات، ومستودعات قطع الغيار الصغيرة الآلية تُوحّد المخزون، وتتولى الأذرع الروبوتية الموجهة بالصور عدداً متزايداً من مهام انتقاء الطلبات. ويشرف على كل ذلك طبقة برمجية تشمل إدارة المستودعات، ومراقبة الطلبات، والمحاكاة، والذكاء الاصطناعي. وتحدد هذه الطبقة مكان وضع البضائع، وأولوية الطلبات، وما إذا كان البشر أو أنظمة النقل أو الروبوتات ستنفذ الخطوة التالية من العمل.
بحلول عام 2028، ووفقًا لتوقعات واسعة النطاق في القطاع، من المتوقع أن تستخدم حوالي 80% من المستودعات ومراكز التوزيع شكلًا من أشكال الروبوتات أو الأتمتة. هذا لا يعني أن أربعة من كل خمسة مستودعات ستكون بدون عمالة على الإطلاق، فالماسحات الضوئية، والفرز الآلي، والتقاط المنتجات بالصوت، والروبوتات المتنقلة، والتعبئة والتغليف شبه الآلي، كلها تندرج ضمن هذا التعريف. تظل الأنظمة المؤتمتة بالكامل كثيفة رأس المال، وهي مناسبة بشكل أساسي للأحجام الكبيرة والمستقرة نسبيًا. سيتألف الواقع من أنظمة هجينة يتولى فيها البشر التعامل مع الحالات الاستثنائية، ومشاكل الجودة، والمهام غير المتوقعة، بينما تتولى الآلات العمليات القياسية.
تُغيّر الأتمتة أيضًا من هندسة المباني. فالأسقف العالية تسمح بكثافة تخزين أكبر، ولا سيما الأرضيات المستوية والحاملة التي تضمن مسارات حركة دقيقة، كما تُزوّد وصلات الطاقة الإضافية الروبوتات وبنية الشحن التحتية بالطاقة، وتُصبح وصلات البيانات عالية الأداء ضرورية للعمليات. ويجب مراعاة الحماية من الحرائق ومناطق الصيانة وأنظمة النسخ الاحتياطي خلال مرحلة التخطيط. لذلك، قد يكون المستودع القديم في موقع جيد أقل جاذبية من الناحية الاقتصادية من مبنى جديد، حتى لو كان كلاهما بنفس المساحة.
تُعدّ مكاسب الإنتاجية كبيرة، لكنها ليست مضمونة. يمكن للنظام الآلي تحسين الإنتاجية والدقة ووقت التشغيل. مع ذلك، إذا صُمّم بشكل سيئ، فقد يُصبح عائقًا مكلفًا. تُصعّب أحجام المنتجات المتغيرة، والطلب غير المتوقع، أو نطاقات المنتجات المتغيرة باستمرار، عملية استرداد التكاليف. لذلك، ينبغي على الشركات اختيار المستوى الأمثل اقتصاديًا بدلًا من أقصى قدر ممكن من الأتمتة. تُسهّل الأنظمة المعيارية والروبوتات القابلة للتأجير دخول السوق، بينما تُظهر الأنظمة المتكاملة واسعة النطاق مزاياها بشكل أساسي مع الأحجام الكبيرة الثابتة.
رأس المال لا يبحث عن المساحة، بل عن الجودة
تطورت العقارات اللوجستية من سوق متخصصة إلى فئة أصول مؤسسية. يدير كبار الملاك والمطورين، مثل برولوجيس وبلاكستون وجي إل بي وجودمان وسيجرو، محافظ استثمارية دولية، بينما تستثمر شركات التأمين وصناديق التقاعد وصناديق الثروة السيادية من خلال حصص الملكية والصناديق الخاصة. في مطلع عام 2026، امتلكت برولوجيس حصصًا في ما يقارب 1.3 مليار قدم مربع من المساحات اللوجستية ومشاريع التطوير، سواء المملوكة أو المُدارة. يُظهر هذا الحجم مدى احترافية هذا القطاع وتركز استثماراته.
بعد انتهاء فترة أسعار الفائدة الصفرية، كان لا بد من تعديل التقييمات. فارتفاع تكاليف التمويل يُقلل من السعر الذي يستطيع المستثمرون دفعه مقابل دخل الإيجار المستقبلي. في الوقت نفسه، توفر العقارات اللوجستية الحديثة زيادات في الإيجار مُعدّلة وفقًا للتضخم، وطلبًا طويل الأجل، ورؤية استخدام أوضح مقارنةً ببعض العقارات المكتبية. تتراوح العوائد الرئيسية في العديد من الأسواق الأوروبية الراسخة بين 4 و6 بالمئة تقريبًا، مع العلم أن الموقع ومدة الإيجار وجودة المبنى والتمويل تؤثر بشكل كبير على العائد الفعلي.
لم يعد العامل الحاسم في الميزة التنافسية يكمن فقط في امتلاك أكبر مساحة ممكنة من الأرض. فالمستثمرون الآن يُقيّمون عوامل أخرى مثل القرب من السكان والبنية التحتية، وتوافر الكهرباء والعمالة، وإمكانية التوسع، وكفاءة الطاقة. فالمبنى المزود بسقف شمسي، وبطاريات تخزين، ونظام تدفئة فعال، وربط موثوق بشبكة الكهرباء، يُمكنه تحقيق إيجارات أعلى، وتكاليف تشغيل أقل، وخيارات تمويل أفضل. في المقابل، تُخاطر المباني القديمة بالحاجة إلى استثمارات، ومواجهة قيود تنظيمية، وبيعها بأسعار مُخفضة.
تُوزّع المرافق متعددة المستأجرين مخاطر الشغور وتتيح التكيف مع متطلبات المساحة المتغيرة. أما المراكز الكبيرة ذات المستأجر الواحد، فيمكن تصميمها بكفاءة أكبر لتناسب مستخدمًا واحدًا، لكنها تُنشئ مخاطر التركيز. فإذا غادر متجر تجزئة إلكتروني مهيمن أو مجموعة متاجر تجزئة الموقع، فقد لا يُعاد تأجير مرفق متخصص للغاية إلا بتكلفة باهظة. لذا، تُصبح القدرة على التكيف مع استخدامات جهات خارجية بمثابة تأمين ضد التغيرات التكنولوجية والاقتصادية.
شريك خبير في تخطيط وبناء المستودعات

أساليب مبتكرة للخدمات اللوجستية التي يتم التحكم بدرجة حرارتها
سلاسل التبريد كقطاع نمو كثيف رأس المال
يشهد قطاع الخدمات اللوجستية المبردة نموًا متزايدًا لعدة أسباب. فالمستهلكون يطلبون المزيد من الأطعمة الطازجة والمجمدة، ويحتاج تجار التجزئة الإلكترونيون إلى عمليات توصيل مضبوطة، كما تنقل صناعة الأدوية منتجات بيولوجية حساسة ولقاحات وأدوية متخصصة. وعلى عكس المستودعات الجافة التقليدية، فإن أي خلل في سلسلة التبريد قد يُفقد البضائع قيمتها بالكامل أو يُعرّض سلامة المنتج للخطر. لذا، فإن وجود أنظمة احتياطية ليس مجرد ميزة إضافية، بل هو جزء لا يتجزأ من نموذج العمل.
تُعدّ مرافق التخزين البارد معقدة تقنيًا، إذ تتطلب عزلًا قويًا، وأغلفة بناء محكمة الإغلاق، وأنظمة تبريد عالية الأداء، ومصادر طاقة احتياطية، ومراقبة دقيقة لدرجة الحرارة. كما يجب مراعاة لوائح النظافة، ومناطق درجات الحرارة المختلفة، وفي كثير من الحالات، أنظمة الرفوف المتخصصة. ويجعل استهلاك الطاقة المرتفع أسعار الكهرباء واستقرار الشبكة من العوامل الحاسمة في اختيار الموقع. ويمكن للمبردات الحديثة، واستعادة الحرارة، والإدارة الذكية للأحمال أن تُخفّض التكاليف والانبعاثات، ولكن ذلك يتطلب استثمارات رأسمالية إضافية.
يُوفر التخصص بعض الحماية من التقلبات الاقتصادية، إذ يُمكن نقل المواد الغذائية والأدوية حتى خلال فترات الركود الاقتصادي. وفي الوقت نفسه، يُقلل التخصص من قاعدة المستخدمين المحتملين. لا يُمكن تشغيل مرافق التخزين المبردة ببساطة كمستودع عادي، وقد تُسبب الأعطال الفنية تكاليف باهظة للغاية. لذا، يحصل المستثمرون على عائد إضافي مُحتمل، لكنهم يتحملون أيضًا مخاطر التشغيل والطاقة والتنظيم، وهي مخاطر أقل في الخدمات اللوجستية التقليدية.
العمل لا يختفي، بل يتغير
يُساهم ازدهار قطاع الخدمات اللوجستية في خلق فرص عمل مباشرة في مجالات التخزين والنقل والتكنولوجيا والإدارة، بالإضافة إلى فرص عمل غير مباشرة في شركات البناء والموردين وخدمات الصيانة ومقدمي الخدمات المحليين. بالنسبة للمناطق الأقل نموًا، يُمكن أن يُشكّل مركز لوجستي كبير مصدرًا هامًا للتوظيف ودفع الضرائب. ومع ذلك، يعتمد هذا التأثير على مستوى التكامل الرأسي. فمستودع عبور آلي بالكامل تقريبًا، مع عدد قليل من الوظائف التي تتطلب مهارات عالية، يُحدث تأثيرات إقليمية مختلفة عن موقع يضم وظائف الإصلاح والتعبئة والتغليف ومعالجة المرتجعات والإدارة.
تُقلل الأتمتة بشكل كبير من مهام المشي والرفع والنقل المتكررة. في الوقت نفسه، يتزايد الطلب على مهندسي الميكاترونيك، والكهربائيين، ومتخصصي البرمجيات، ومحللي البيانات، ومشرفي الورديات ذوي المعرفة التقنية. لا يحل هذا التحول تلقائيًا نقص العمالة، بل ينقله فقط إلى فئات مهنية تعاني أصلًا من نقص في العمالة. لذلك، يعتمد النجاح الاقتصادي للمصنع بشكل متزايد على المؤهلات، وتنظيم الصيانة، والقدرة على تطوير الكوادر التشغيلية إلى أدوار فنية.
لا يزال الأثر الاجتماعي غير واضح. يمكن للأنظمة المريحة أن تقلل من الإجهاد البدني وتتولى المهام الخطرة. مع ذلك، يمكن لهذه الأنظمة نفسها، التي تعتمد على البيانات والتحكم، أن تقيس الأداء كل ثانية، وتُكثّف وتيرة العمل، وتُقيّد استقلالية الموظفين. الإنتاجية وحدها لا تُشير إلى جودة بيئة العمل. فدوران الموظفين، والتغيب عن العمل، وتكاليف التوظيف، قد تُبدد بعض المكاسب المتوقعة في الكفاءة.
لذا، لا يتعامل المشغلون الناجحون مع الموظفين كعنصر ثانوي في النظام الآلي، بل يشركونهم مبكراً في تغييرات العمليات، ويضعون معايير أداء شفافة، ويجمعون بين الاستثمارات التقنية والتدريب. ويمكن لبرامج الاعتماد في مراكز التوزيع أن تفتح آفاقاً وظيفية للموظفين غير الحاصلين على شهادات أكاديمية. وهذا يمثل عاملاً مهماً للبلديات والمناطق: إذ ينبغي أن تراعي سياسات التوظيف ليس فقط عدد الوظائف الشاغرة المعلنة، بل أيضاً المؤهلات والتعويضات وفرص التوظيف على المدى الطويل.
أصبحت الأرض والكهرباء والقبول أموراً نادرة
تتطلب المراكز اللوجستية الكبيرة مساحات شاسعة من الأراضي وتُسبب ازدحامًا مروريًا إضافيًا. وفي المواقع غير المطورة، تُنافس هذه المراكز الزراعة وحماية الطبيعة والمشاريع السكنية. أما في المناطق الحضرية، فتواجه هذه المراكز ندرة الأراضي وازدحام شبكات الطرق. ولذلك، قد يكون العائد الاقتصادي للمشروع إيجابيًا، بينما يكون أثره الاجتماعي، بسبب الضوضاء وتعبيد الطرق وتكاليف البنية التحتية، أقل إيجابية بكثير.
توفر المباني الحديثة أسطحًا واسعة غير مظللة مناسبة لتركيب الألواح الشمسية. وبالجمع بين تخزين الطاقة في البطاريات، ومضخات الحرارة، وبنية الشحن التحتية، يمكن للمبنى تغطية جزء من احتياجاته من الطاقة وتوليد الكهرباء بشكل مؤقت. وتزداد الإمكانات بشكل خاص عند التخطيط المتكامل لهيكل السقف، وربطه بشبكة الكهرباء، وإدارة الطاقة منذ البداية. مع ذلك، لا يضمن السقف الشمسي وحده حيادية النقل مناخيًا، ولا يحل المشكلات المرتبطة باستخدام الأراضي.
تزيد اللوائح الأوروبية من الضغط على مالكي العقارات. فمتطلبات الطاقة للمباني غير السكنية الجديدة في ازدياد، وتتطلب تقارير الاستدامة بيانات موثوقة، كما يؤثر تصنيف الاتحاد الأوروبي على قرارات التمويل والاستثمار. أما بالنسبة للعقارات القائمة، فيتزايد خطر فقدان عائدها وقيمتها دون إجراء تجديدات موفرة للطاقة. وهكذا، تتحول الاستدامة من مجرد مسألة صورة إلى عنصر أساسي في تكاليف رأس المال والتشغيل.
لا يتحقق القبول العام من خلال التصاميم البراقة، بل من خلال الفوائد المحلية الملموسة. يمكن للحد من الآثار السلبية أن يشمل ذلك حماية من الضوضاء، وإنشاء مناطق عازلة خضراء، وإدارة مرورية ذكية، وربط خطوط السكك الحديدية، وبرامج تدريب إلزامية. ينبغي على البلديات دراسة تكاليف الطرق، وإدارات الإطفاء، والصرف الصحي، وتوسيع الشبكات دراسة وافية. لا يُفيد أي مشروع موقعًا ما إلا إذا فاقت مزاياه الاقتصادية الإضافية التكاليف العامة والبيئية المترتبة عليه.
لا يعني وجود المزيد من القاعات بالضرورة مزيداً من الأمان
يمكن لمستودع إضافي أن يعزز متانة سلسلة التوريد من خلال حفظ المخزون الحرج في موقع مناسب أو فتح مسار بديل. مع ذلك، قد يزيد من هشاشة النظام إذا تركزت كميات كبيرة من البضائع في منشأة واحدة عالية الأتمتة. حينها، قد يؤثر حريق أو انقطاع للتيار الكهربائي أو هجوم إلكتروني أو خلل برمجي على منطقة بأكملها. لذا، غالبًا ما يكون التوازن بين وفورات الحجم والمرونة في حالة توتر.
يُعدّ الاعتماد الرقمي بالغ الأهمية. فإدارة المستودعات، والتحكم بالروبوتات، وتخطيط النقل، وبيانات المخزون، كلها عناصر مترابطة ترابطًا وثيقًا. في حال تعطل البرنامج المركزي أو اختراق واجهاته، تبقى البضائع المادية موجودة، لكن يتعذر تحديد مواقعها ونقلها بكفاءة. لذا، تُعدّ الأنظمة الاحتياطية، والإجراءات غير المتصلة بالإنترنت، والشبكات المجزأة، والتدريبات الدورية على حالات الطوارئ، بنفس أهمية أنظمة الرش أو مصادر الطاقة الاحتياطية.
أصبحت الطاقة أيضاً عاملاً أساسياً في النظام. فالمستودعات الآلية، ومرافق التبريد، ومحطات الشحن، والبنية التحتية للبيانات، تزيد من سعة التوصيل الكهربائي. وفي المناطق ذات سعة الشبكة المحدودة، تتنافس المراكز اللوجستية مع المصانع والمناطق السكنية ومراكز البيانات. وقد يصبح الموقع المثالي نظرياً غير مناسب عملياً إذا لم يتوفر التوصيل بالشبكة إلا بعد سنوات. وبات البحث عن المساحة مرتبطاً بشكل متزايد بالبحث عن طاقة مضمونة.
لذا، تنشأ المرونة من وجود فائض دون تكرار أعمى. تحتاج الشركات إلى موردين بديلين، وخطوط نقل، وأنماط تشغيل، ولكن ليس إلى مستودع ثانٍ مطابق لكل منتج. يُعدّ التقسيم القائم على المخاطر، وفقًا للأهمية، ووقت التجديد، والقيمة، وفترة الصلاحية، وإمكانية الاستبدال، أكثر منطقية. عندها فقط يمكن تحديد المواضع التي يكون فيها المخزون الإضافي، أو المراكز الإقليمية، أو العقود المرنة مُبررًا اقتصاديًا.
تُرسل المشاريع إشارات عبر مختلف القطاعات
يُظهر تنوّع المشاريع الحالية أن الازدهار لا يقتصر على تجارة التجزئة الإلكترونية فحسب. ففي اليابان، بدأت المراكز التجارية متعددة المستأجرين بالظهور حتى خارج أكبر المدن. وتعتمد هذه المراكز على وحدات مرنة وقاعدة مستخدمين واسعة، مما يعكس ثقة في الطلب الإقليمي ويحمي أصحابها من الاعتماد على مستأجر واحد. وفي الوقت نفسه، تتيح هذه المباني للشركات الصغيرة الوصول إلى بنية تحتية حديثة دون الحاجة إلى تمويل منشأة ضخمة بأنفسهم.
في أمريكا الشمالية، يستثمر مقدمو الرعاية الصحية وتجار الجملة للأغذية في زيادة سعة التخزين والتبريد. وغالبًا ما يتضمن ذلك الاستحواذ على مبانٍ قائمة وتحديث تقنياتها. قد تكون هذه الاستراتيجية أسرع وأكثر كفاءة في استغلال المساحة من البناء الجديد، ولكنها تتطلب تقييمًا دقيقًا للعزل، وإمدادات الطاقة، وقدرة تحمل الأرضيات، وإمكانية التوسع. في الوقت نفسه، تُظهر المرافق الجديدة واسعة النطاق التي تديرها شركات البيع بالتجزئة الدولية عبر الإنترنت أن سرعة التوصيل الإقليمي لا تزال ميزة تنافسية.
يعمل منتجو الأغذية والمشروبات الأوروبيون على توسيع مرافق الإنتاج والتخزين لتحقيق التوازن بين النمو وأمن الإمدادات. وفي فيتنام، تبرز مشاريع لوجستية إقليمية جديدة، مستفيدةً من التنوع الصناعي في جنوب شرق آسيا. أما أستراليا، فتُطوّر مراكز نقل متعددة الوسائط لنقل الحاويات بكفاءة أكبر بين السكك الحديدية والطرق البرية. والقاسم المشترك بين هذه المشاريع ليس نموذج بناء محدد، بل هو السعي إلى تقريب تدفق البضائع من مواقع الإنتاج أو الطلب أو مراكز النقل عالية الأداء.
لذا، فإن أهم درس مستفاد من المشاريع الفردية هو التالي: الاتجاه العالمي واسع النطاق، لكن اقتصادياته المحلية تظل محددة. ما ينجح في ممر استهلاكي في أمريكا الشمالية قد لا يكون مناسبًا لسوق إقليمي ياباني أو موقع صناعي مهجور في أوروبا. يمكن توزيع رأس المال عالميًا، بينما تبقى العمليات والتراخيص والموظفين والنقل محلية.
استراتيجيات للشركات
لم يعد ينبغي للشركات التعامل مع الخدمات اللوجستية كمركز تكلفة منفصل. فقدرة التوصيل تؤثر على الإيرادات، وولاء العملاء، واستغلال الطاقة الإنتاجية، ورأس المال العامل. وقد يكون أرخص مستودع مكلفًا ضمن النظام ككل إذا استلزم نقلًا إضافيًا، أو زيادة في المخزون، أو فترات توصيل أطول. لذا، تتطلب قرارات اختيار الموقع نموذجًا يُقيّم بشكل شامل تكاليف العقارات، والموظفين، والطاقة، والضرائب، وحركة المرور، والمخاطر، ومستويات الخدمة.
المبدأ الثاني هو الانفتاح التكنولوجي. ينبغي تصميم المباني وأنظمة الأتمتة بشكل معياري يسمح بتغييرات في نطاقات المنتجات، ومعدلات الإنتاج، والمستأجرين. في حين أن التكنولوجيا الثابتة واسعة النطاق تحقق كفاءة عالية عند الأحجام المناسبة، إلا أنها قد تُعقّد عمليات التكيف. تزيد الروبوتات المتنقلة، والواجهات الموحدة، والبرمجيات القابلة للتطوير من المرونة. والأهم من ذلك، يتطلب هذا قاعدة بيانات قوية تغطي بيانات الطلبات، وهيكل المنتجات، وأوقات ذروة الطلب، وتكاليف الأخطاء، وتوافر الموظفين.
ثالثًا، يجب على الشركات جعل المرونة قابلة للقياس. فالتصريحات العامة حول سلاسل التوريد الآمنة غير كافية. تشمل مؤشرات الأداء الرئيسية المناسبة وقت إعادة التشغيل، وتغطية المخزون الحرج، ونسبة المكونات ذات المصادر الاحتياطية، وسعة النقل البديلة، والحد الأقصى المسموح به لوقت التوقف. ينبغي تقييم أي مركز بناءً على مساهمته المحددة في تخفيف المخاطر. وإلا، فهناك خطر بناء مرافق باهظة الثمن دون معالجة نقاط الضعف الأكثر خطورة.
بالنسبة للمؤسسات الصغيرة والمتوسطة، قد يكون التعاون أكثر اقتصادية من التملك. توفر المرافق متعددة المستأجرين، والخدمات اللوجستية التعاقدية، والأتمتة المشتركة إمكانية الوصول إلى التكنولوجيا وتحقيق وفورات الحجم. مع ذلك، يُنشئ هذا أيضًا تبعية لمزود الخدمة. يجب أن تُحدد العقود بوضوح الوصول إلى البيانات، ومستويات الخدمة، وإجراءات الطوارئ، وتغييرات الأسعار، وخيارات التبديل. يُنقل التعهيد العمليات، لكنه لا ينقل المسؤولية الاستراتيجية عن قدرة التنفيذ.
ما الذي يمكن أن تجنيه الولايات والمناطق؟
تساهم الخدمات اللوجستية الفعّالة في خفض تكاليف التجارة، وتوسيع أسواق المبيعات، وتعزيز جاذبية الموقع للإنتاج. فالمناطق التي تتمتع بموانئ جيدة، وخطوط سكك حديدية متطورة، وإجراءات جمركية سلسة، وشبكات رقمية متطورة، تستطيع الاندماج بفعالية أكبر في سلاسل القيمة الدولية. علاوة على ذلك، تُولّد المراكز اللوجستية طلبًا على خدمات البناء والتكنولوجيا والطاقة والصيانة وخدمات الأعمال. وبالتالي، يتجاوز أثرها الاقتصادي مجرد وظائف المستودعات الظاهرة للعيان.
في الوقت نفسه، يجب ألا تنخرط الدول في منافسة على تقديم الدعم لكل مستودع. فالخدمات اللوجستية الموحدة تتسم بالمرونة النسبية، وقد لا تُحقق في بعض الأحيان قيمة مضافة عالية لكل متر مربع. ينبغي أن يركز التمويل العام على البنية التحتية والقدرات التي تُفيد شركات متعددة، مثل: خطوط السكك الحديدية، وأنظمة الجمارك الرقمية، وتوسيع الشبكات، والتدريب المهني، وتسريع تطوير المناطق الصناعية المهجورة. أما الدعم المباشر، فيكون أكثر تبريراً عندما يُحقق إمداداً استراتيجياً، أو ابتكاراً، أو قيمة مضافة إقليمية عالية بشكل استثنائي.
يجب أن تُعالج سياسات التخطيط النزاعات المتعلقة باستخدام الأراضي في وقت مبكر. ينبغي أن تجمع الممرات المناسبة بين النقل والكهرباء والعمالة، بدلاً من الاقتصار على السماح بالمباني الصناعية في المناطق التي تتوفر فيها الأراضي بسهولة. يجب ألا تؤدي حدود البلديات إلى حصول مجتمع ما على عائدات ضريبية بينما تتحمل المدن المجاورة عبء الازدحام المروري. يُحسّن التنسيق الإقليمي ومساهمات البنية التحتية القائمة على أساس التكلفة والسببية التوازن الاقتصادي.
بالنسبة لبلغاريا وغيرها من دول جنوب شرق أوروبا، تكمن فرصة فريدة في الجمع بين التوطين القريب، والسوق الموحدة للاتحاد الأوروبي، والممرات المؤدية إلى تركيا والبحر الأسود ووسط أوروبا. مع ذلك، لا تكفي المزايا الاقتصادية وحدها. تشمل العوامل الحاسمة تراخيص موثوقة، وإجراءات حدودية وجمركية فعّالة، وقوى عاملة ماهرة، وقدرة شبكية عالية، وتكامل البنية التحتية للطرق والسكك الحديدية والموانئ والمطارات. إن مجرد بناء المستودعات يخلق عقارات، لكن الجمع بين هذه العوامل يُنشئ مركزًا لوجستيًا متكاملًا.
لا يزال الازدهار عرضة للتقلبات الدورية
على الرغم من عوامل النمو الهيكلية، فإن السوق ليس بمنأى عن فائض العرض. فقد شهدت الفترة من 2021 إلى 2023 موجة من المشاريع المضاربة في عدة مناطق. ومع ارتفاع أسعار الفائدة وتعديل الشركات لخطط توسعها المدفوعة بالجائحة، ارتفعت معدلات الشغور. وتُعدّ هذه المراحل نموذجية لأسواق العقارات: إذ تمر سنوات بين التخطيط والإنجاز، لذا غالبًا ما يصل العرض الجديد في وقت يكون فيه الطلب قد بدأ بالتراجع.
تُفاقم تكاليف الإنشاء والتمويل المرتفعة المخاطر. قد يكون المشروع سليمًا من الناحية التشغيلية، لكنه يصبح غير مربح بسبب ارتفاع تكلفة التمويل بالدين. ويستجيب المطورون بإصدار مشاريع أقل اعتمادًا على المضاربة، ويشترطون في كثير من الأحيان التأجير المسبق. يُبطئ هذا من وتيرة الإنشاءات الجديدة على المدى القصير، وقد يُؤدي إلى نقص متجدد على المدى المتوسط. ويُساهم انخفاض المشاريع قيد الإنشاء في الولايات المتحدة وأجزاء من أوروبا بالفعل في إعادة توازن العرض والطلب.
لا تزال مخاطر التركيز قائمة، خاصةً مع المستأجرين الكبار. إذ يمكن لتجار التجزئة عبر الإنترنت، ومجموعات البيع بالتجزئة، ومقدمي الخدمات اللوجستية، السيطرة على أسواق محلية بأكملها. وعندما تُغيّر شركة ما شبكتها، تُصبح مساحات متعددة متاحة في آنٍ واحد. كما يُمكن أن يُشكّل التخصص التكنولوجي خطرًا إذا كانت التجهيزات الحالية غير مناسبة للمستأجر التالي. لذا، ينبغي على المستثمرين دراسة ليس فقط الجدارة الائتمانية للمستأجر الحالي، بل أيضًا إمكانية استخدام العقار لأغراض بديلة.
للتغيرات الجيوسياسية آثار متبادلة. فالحواجز التجارية والإنتاج الإقليمي قد يخلقان احتياجات تخزين إضافية، بينما يقللان في الوقت نفسه من تدفق السلع ويخفضان قيمة الاستثمارات. ومن شأن تفاقم التجزئة أن يُثقل كاهل الاقتصاد والتجارة العالميين. يستطيع قطاع الخدمات اللوجستية التخفيف من حدة الاضطرابات الفردية، لكنه لا يستطيع التعويض عن فقدان دائم لتقسيم العمل الدولي. فزيادة عدد المستودعات ليست بديلاً عن علاقات تجارية مستقرة.
سيتم تحديد جودة النمو بحلول عام 2030
من المتوقع أن يستمر الطلب على مساحات التخزين اللوجستية الحديثة في الارتفاع حتى عام 2030. ويعود هذا النمو إلى عدة عوامل، منها التجارة الإلكترونية، وتقادم المخزونات، ومواقع الإنتاج الجديدة، والسلع التي تتطلب التحكم في درجة الحرارة، وزيادة متطلبات موثوقية التسليم. مع ذلك، من غير المرجح أن تتحقق أكبر الزيادات في القيمة مع أي مساحة، بل مع المرافق الموفرة للطاقة، والمتصلة بشبكة جيدة، والقابلة للأتمتة بمرونة. وسيبدأ السوق في التمييز بشكل متزايد بين المباني المواكبة للمستقبل والمباني القديمة تقنيًا.
سيُحدث الذكاء الاصطناعي تحولاً جذرياً في التخطيط والتحكم. فهو قادر على التنبؤ بالطلب، وتحديد مواقع المخزون، وتنسيق عمل الموظفين والروبوتات، وتحديد احتياجات الصيانة. وتعتمد فوائده على جودة البيانات، ووضوح العمليات، والتكامل الموثوق. ولا يمكن تحسين سلسلة التوريد غير المنظمة بمجرد استخدام خوارزمية. وتتحقق أكبر المكاسب عند تطوير القرارات الرقمية والبنية التحتية المادية معاً.
أصبحت الطاقة ثالث أهم معيار لتحديد المواقع، إلى جانب الموقع والقوى العاملة. لا يحتاج المشغلون إلى كهرباء بأسعار معقولة فحسب، بل يحتاجون أيضًا إلى قدرة ربط موثوقة بالشبكة وأسعار يمكن التنبؤ بها. يمكن أن توفر الأسطح الشمسية وأنظمة التخزين والأحمال المرنة مزايا، لكنها لا تغني عن شبكة عالية الأداء. المشاريع التي تُحسّن الطلب على الكهرباء وشحن المركبات والتبريد وتقنيات المباني بشكل متكامل ستتمتع بتكاليف تشغيل أقل وفرص تمويل أفضل.
سيؤدي نقص الأراضي إلى الحد من الإنشاءات الجديدة في المناطق ذات الكثافة السكانية العالية. وتكتسب المواقع الصناعية المهجورة والمباني متعددة الطوابق وتحديث المرافق القائمة أهمية متزايدة. في الوقت نفسه، لم تعد جميع الخدمات اللوجستية داخل المدن مجدية اقتصاديًا. فارتفاع تكاليف الأراضي والنزاعات بين الأحياء يفرضان قيودًا. ولذلك، ستتألف شبكة المستقبل من عدد قليل من المراكز الرئيسية الكبيرة جدًا، والمراكز الإقليمية، والمواقع الحضرية ذات المواقع الاستراتيجية.
تقدم مصنوع من الخرسانة - مع مخاطر كامنة
إن ازدهار مراكز الخدمات اللوجستية العالمية ليس مجرد مضاربة عابرة ولا قصة نجاح مطلقة، بل يعكس تغيرات حقيقية في التجارة والتكنولوجيا وإدراك المخاطر الجيوسياسية. فالمراكز الحديثة قادرة على زيادة الإنتاجية، وتقليص أوقات التسليم، وتأمين سلاسل إمداد الغذاء والأدوية، ودمج المناطق في سلاسل القيمة الدولية. وبذلك، تُحقق فوائد اقتصادية تتجاوز حدودها الجغرافية بكثير.
مع ذلك، فإن بناء قدرات إضافية لا يعني بالضرورة تحقيق المرونة. فالمنشآت الضخمة تستنزف رأس المال، والمصانع الكبيرة تزيد من مخاطر الأعطال، والأتمتة تزيد من الاعتماد على الطاقة والبرمجيات، واستخدام الأراضي يُولّد تكاليف محلية. يكمن النهج الأمثل اقتصاديًا في تحقيق التوازن بين أقصى كفاءة وأقصى قدر من المرونة. يجب على الشركات التمييز بين المخاطر، وتصميم منشآت مرنة، والجمع بين الأمن المادي والرقمي.
لن يكون الفائزون هم من يبنون أكبر مساحة فحسب، بل ستكون المواقع والشركات الناجحة هي تلك التي تجمع بين المساحة والنقل والطاقة والبيانات والمهارات في نظام مرن. ويشمل ذلك المباني المستدامة، والتكنولوجيا القابلة للتشغيل البيني، وأساليب التشغيل البديلة، والموظفين القادرين على إتقان الأنظمة المعقدة. كما يجب على صناع القرار السياسي التمييز بدقة أكبر بين البنية التحتية الاستراتيجية والمستودعات القابلة للتبديل، وبين خلق القيمة الإقليمية ومجرد تداول الأراضي، وبين خفض الانبعاثات الكربونية الحقيقي والتسويق الأخضر الزائف.
يحتاج العالم إلى مراكز لوجستية أكثر كفاءة، ولكن ليس بأي ثمن وليس في كل مكان. يُعزز هذا الازدهار سلاسل التوريد ويجعلها أكثر مرونة عندما تُسهم المراكز الجديدة في خلق التنوع والشفافية وخيارات العمل. ولكنه يُنشئ تبعيات جديدة عندما يصبح التوسع غاية في حد ذاته، وتُصبح الكهرباء أو البرمجيات أو الموظفين أو مستخدم رئيسي واحد عائقًا لا يُمكن الاستغناء عنه. لذا، بحلول عام 2030، لن يكون العامل الحاسم هو حجم البنية التحتية، بل ما إذا كانت الاستثمارات الضخمة قد أسفرت عن شبكة قابلة للتكيف. هذه هي الحقيقة الجوهرية لهذا التوجه العالمي: قد لا تنجم أزمة التوريد القادمة عن نقص في المستودعات، بل عن وجود عدد كبير جدًا من المستودعات عالية الكفاءة، والتي تعتمد جميعها على نفس الأنظمة الهشة.
خبراء الخدمات اللوجستية الداخلية لديكم

تقديم الاستشارات والتخطيط والتنفيذ لحلول متكاملة للمستودعات ذات الرفوف العالية وأنظمة التخزين الآلية - الصورة: Xpert.Digital
للمزيد من المعلومات، انقر هنا:
شريكك العالمي في التسويق وتطوير الأعمال
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.
☑️ دعم الشركات الصغيرة والمتوسطة في مجالات الاستراتيجية والاستشارات والتخطيط والتنفيذ
☑️ إنشاء أو إعادة تنظيم الاستراتيجية الرقمية والتحول الرقمي
☑️ توسيع وتحسين عمليات المبيعات الدولية
☑️ منصات التداول العالمية والرقمية بين الشركات
☑️ تطوير الأعمال الرائدة / التسويق / العلاقات العامة / المعارض التجارية
خبرتنا العالمية في مجال الصناعة والاقتصاد في تطوير الأعمال والمبيعات والتسويق

خبرتنا العالمية في مجال الصناعة والاقتصاد في تطوير الأعمال والمبيعات والتسويق - الصورة: Xpert.Digital
مجالات التركيز الصناعية: الأعمال التجارية بين الشركات، والتحول الرقمي (من الذكاء الاصطناعي إلى الواقع الممتد)، والهندسة الميكانيكية، والخدمات اللوجستية، والطاقات المتجددة، والصناعة
للمزيد من المعلومات، انقر هنا:
مركز متخصص يقدم رؤى وخبرات:
- منصة معرفية تغطي الاقتصادات العالمية والإقليمية والابتكار والاتجاهات الخاصة بكل صناعة
- مجموعة من التحليلات والرؤى والمعلومات الأساسية من مجالات تركيزنا الرئيسية
- مكانٌ للخبرة والمعلومات حول التطورات الحالية في مجال الأعمال والتكنولوجيا
- مركز للشركات التي تسعى للحصول على معلومات حول الأسواق والتحول الرقمي والابتكارات الصناعية