تحليل السوق: صعود المستودعات الآلية ذات الرفوف العالية في فرنسا
إصدار تجريبي من إكسبرت

متوفر بـ 27 لغة 📢
فضّل استخدام Xpert.Digital على جوجلⓘتاريخ النشر: ٢٧ سبتمبر ٢٠٢٦ / تاريخ التحديث: ٢٧ سبتمبر ٢٠٢٦ - المؤلف: Konrad Wolfenstein
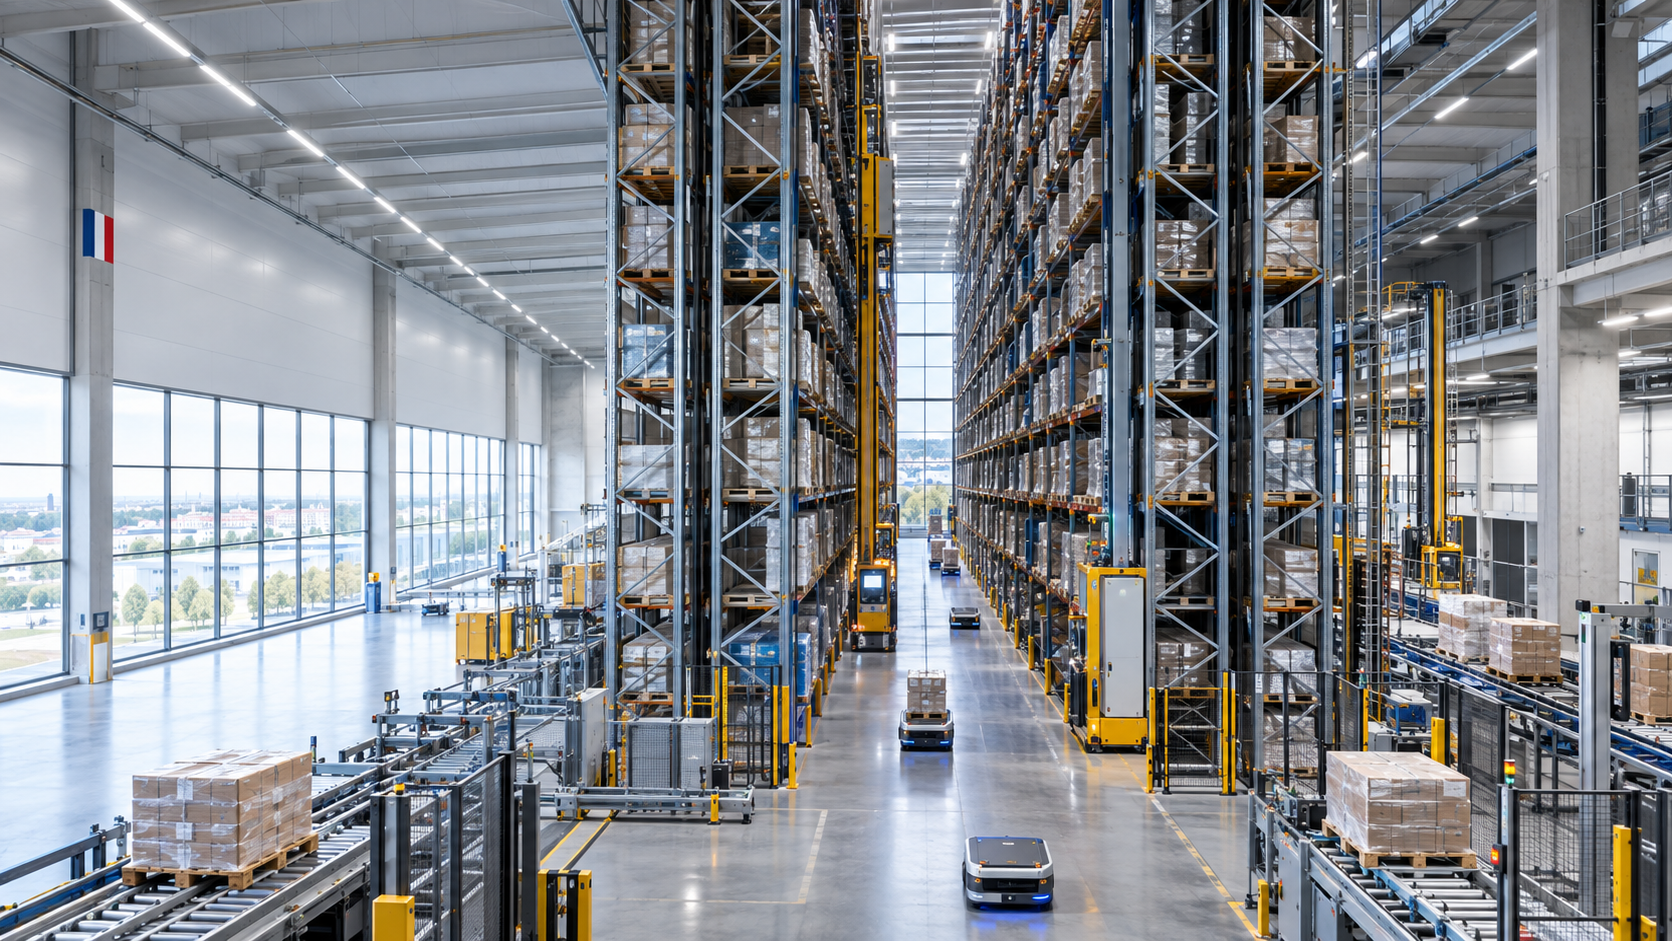
تحليل السوق: ازدياد استخدام المستودعات الآلية عالية الارتفاع في فرنسا – صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: Xpert.Digital
الأتمتة في قطاع الخدمات اللوجستية: مستودعات فرنسا ذات الأسقف العالية تزداد ارتفاعاً باستمرار
التغيير الهيكلي في مجال الخدمات اللوجستية: التركيز على مستودعات التخزين العالية في فرنسا
كفاءة الطاقة والتكنولوجيا: الاتجاه الجديد في سوق المستودعات ذات الرفوف العالية في فرنسا
شهد سوق المستودعات ذات الرفوف العالية في فرنسا تغيرات جذرية في السنوات الأخيرة، ويواجه تحولاً هاماً. فمع ارتفاع أسعار الأراضي وتزايد الطلب على الكفاءة والأتمتة، لم يعد النهج التقليدي الذي يركز فقط على المساحة المتاحة كافياً. وبدلاً من ذلك، تكتسب الابتكارات التكنولوجية والاستخدام الأمثل للموارد المتاحة أهمية متزايدة. وفي هذا السياق، أصبح سوق المستودعات ذات الرفوف العالية أكثر تركيزاً على القيمة والتكنولوجيا، مما يُحدث أثراً دائماً ليس فقط على كيفية استخدام مساحات المستودعات، بل أيضاً على قطاع الخدمات اللوجستية بأكمله في البلاد. ويكمن التحدي في الاستخدام الأمثل للمساحات المتاحة، ودمج الأنظمة الآلية، مع تلبية معايير الجودة المتزايدة في الوقت نفسه. تتناول هذه المقالة الاتجاهات والفرص والتحديات الحالية في سوق المستودعات ذات الرفوف العالية في فرنسا، وتُبين كيف يمكن لهذا القطاع التكيف مع هذه التغيرات الديناميكية.
يشهد سوق المستودعات ذات الأسقف العالية في فرنسا نمواً رأسياً
أصبحت المساحة نادرة، وأصبحت تكلفة العمالة باهظة، وأصبحت سلاسل التوريد أكثر توتراً: أي شخص في فرنسا يستمر في التفكير فقط من حيث الأمتار المربعة سيتخلف عن الركب.
سوق عالق بين الركود والتغيير الهيكلي
يشهد سوق المستودعات ذات الرفوف العالية في فرنسا مرحلة متناقضة. فمن جهة، تراجع الطلب على العقارات اللوجستية الكبيرة بشكل ملحوظ مقارنةً بالسنوات القوية التي شهدها خلال جائحة كورونا وبعدها مباشرةً. وتتخذ الشركات قرارات أكثر حذرًا، وأصبح التمويل أكثر صعوبة، كما أن حالة عدم اليقين السياسي والاقتصادي تُلقي بظلالها على الاستثمارات. ومن جهة أخرى، يتزايد الضغط الهيكلي لتحسين استخدام مساحات المستودعات، وأتمتة تدفق البضائع، وتحديث المواقع القائمة تقنيًا. وبينما تُبطئ هذه القوى المتضاربة حجم المعاملات على المدى القصير، فإنها تُعزز على المدى المتوسط والطويل الحلول التي تُتيح كثافة تخزين وإنتاجية أعلى.
بالنسبة للمستودعات ذات الرفوف العالية، لا يقتصر العامل الحاسم على مساحة التخزين اللوجستية المستأجرة أو المُنشأة حديثًا، بل الأهم هو نسبة الاستثمارات الموجهة نحو الأنظمة الآلية، الموفرة للطاقة، والموفرة للمساحة. ويمكن لسوق العقارات الراكد أو ذي النمو البطيء أن يُولّد في الوقت نفسه سوقًا ديناميكيًا لرافعات التكديس، وتقنيات النقل، وأنظمة النقل المكوكية، وبرامج إدارة المستودعات، وخدمات التحديث. وهكذا، تتطور فرنسا من سوق مستودعات قائم على الكم إلى سوق قائم على القيمة والتكنولوجيا.
المنطق الاقتصادي واضح: عندما ترتفع أسعار الأراضي والتراخيص وتكاليف البناء والعمالة، أو يصبح الحصول عليها أكثر صعوبة، تزداد قيمة كل متر مكعب إضافي قابل للاستخدام. تحوّل المستودعات ذات الرفوف العالية ارتفاع المبنى إلى سعة تخزينية. وفي شكلها الآلي، تستبدل هذه المستودعات مسافات النقل الطويلة بحركات آلية دقيقة، وتقلل المساحة المطلوبة لكل منصة نقالة، وتحافظ على استقرار الأداء حتى مع تقلبات توافر الموظفين. لذا، لا ينمو السوق رغم التباطؤ الاقتصادي، بل جزئيًا بسبب الحاجة إلى استخدام الموارد الشحيحة بشكل أكثر إنتاجية.
ما الذي ينتمي إلى سوق المستودعات ذات الرفوف العالية
يجب أن يُعرّف تحليل السوق الموثوق مصطلح "المستودع عالي الارتفاع" تعريفًا دقيقًا. عمليًا، يتراوح نطاق هذا النوع من المستودعات بين رفوف تخزين البضائع الطويلة التي تُشغّل يدويًا أو شبه آليًا، وصولًا إلى هياكل الصوامع ذاتية الدعم والمؤتمتة بالكامل والمزودة برافعات تكديس. يشمل ذلك أيضًا تخزين الحاويات، وأنظمة النقل المكوكية، ومستودعات قطع الغيار الصغيرة المؤتمتة، وأنظمة النقل، وآلات رصّ البضائع على المنصات، والمركبات الموجهة آليًا (AGVs)، وبرمجيات إدارة المستودعات (WMS) وأنظمة التحكم في المستودعات (WCS) وأنظمة تنفيذ المستودعات (WES). ليست كل أنظمة التخزين المؤتمتة مستودعات عالية الارتفاع، وليست كل مستودعات عالية الارتفاع مؤتمتة بالكامل.
يُعدّ سوق أنظمة التخزين والاسترجاع الآلية (AS/RS) ذا أهمية خاصة للتنمية الاقتصادية. وتشير تقديرات السوق إلى أن حجم سوق أنظمة التخزين والاسترجاع الآلية في فرنسا سيتراوح بين 190 و320 مليون دولار أمريكي بحلول عام 2025، وذلك تبعًا للتعريف المُستخدم. ولا يُعزى هذا التفاوت الكبير إلى خطأ في القياس فحسب، بل إلى اختلاف التعريفات. فبعض الدراسات لا تُركّز إلا على تقنية التخزين الفعلية، بينما تشمل دراسات أخرى البرمجيات وأنظمة التحكم والتكامل والخدمات والروبوتات ذات الصلة. وتشير التوقعات حتى عامي 2030 و2035 في الغالب إلى نمو سنوي يتراوح بين 7 و9 بالمئة. أما أسواق التخزين الذكي أو أتمتة الخدمات اللوجستية، بتعريفها الواسع، فتُشير التقارير إلى أنها أكبر بكثير، إذ تصل قيمتها إلى مليارات الدولارات، وذلك تبعًا للمنهجية المُتبعة.
يقودنا هذا إلى نقطة مهمة: لا يمكن لمؤشر سوقي واحد أن يصف سوق المستودعات الفرنسية ذات الرفوف العالية وصفًا كاملًا. إن الاتفاق بين مختلف الدراسات الاستقصائية بشأن الاتجاه العام هو الأكثر دلالة. وتشير جميع مؤشرات السوق المتاحة تقريبًا إلى أن تكنولوجيا المستودعات الآلية ستنمو بوتيرة أسرع من نمو الاقتصاد الفرنسي ككل، وربما أسرع أيضًا من نمو المخزون الحالي من مساحات الخدمات اللوجستية. ومن المتوقع أن يرتفع العائد لكل متر مربع مُنشأ حديثًا، نظرًا لأن المنشآت الحديثة تتضمن المزيد من التكنولوجيا والبرمجيات وأنظمة الحماية من الحرائق والبنية التحتية للطاقة وتكامل البيانات.
القاعدة اللوجستية الواسعة لفرنسا
تزخر فرنسا بمخزون ضخم ومتنوع جغرافياً من المستودعات. ففي نهاية عام 2024، بلغ عدد المستودعات ومراكز الخدمات اللوجستية في فرنسا القارية حوالي 3900 مستودع، بمساحة لا تقل عن 10000 متر مربع لكل منها. وبلغ إجمالي مساحة التخزين فيها نحو 93 مليون متر مربع، بزيادة قدرها 2.3% عن العام السابق. ويتركز هذا المخزون بشكل خاص في مناطق هوت دو فرانس وإيل دو فرانس، وعلى طول طرق النقل الرئيسية بين الشمال والجنوب. وتشكل محاور ليل-باريس وباريس-ليون-مارسيليا، بالإضافة إلى خطوط الربط مع بلجيكا وألمانيا وإسبانيا وإيطاليا والموانئ البحرية، العمود الفقري لهذا السوق.
يُتيح هذا الحجم إمكانات هائلة للتحديث. صُممت نسبة كبيرة من المرافق القائمة وفقًا لمنطق يُعطي الأولوية لانخفاض تكاليف الأراضي، والانتقاء اليدوي للطلبات، ومساحة واسعة للتنقل. أما اليوم، فإن ارتفاع متطلبات الخدمة، وانخفاض أحجام الطلبات، وتقصير أوقات التسليم، ومتطلبات الاستدامة الأكثر صرامة، تُغير المعايير الاقتصادية. وبينما لا تزال العديد من المستودعات القديمة صالحة للاستخدام في التخزين البسيط أو التوزيع الإقليمي، إلا أنها تفقد جاذبيتها مقارنةً بالمباني التي يُمكن أتمتتها.
في الوقت نفسه، يستمر بناء مرافق لوجستية ضخمة. ومن اللافت للنظر أن المباني الجديدة الكبيرة تستحوذ على نسبة غير متناسبة من الزيادة في مساحة الأرضيات. فمن بين المستودعات الكبيرة التي سُجلت حديثًا في عام 2024، كانت نسبة كبيرة منها عبارة عن مبانٍ لا تقل مساحتها عن 40,000 متر مربع. وهذا له تأثيران على سوق المستودعات ذات الرفوف العالية: أولًا، توفر المنصات الكبيرة إنتاجية كافية لتبرير الاستثمارات الضخمة في الأتمتة. ثانيًا، يتزايد الرفض السياسي لمزيد من التوسع العمراني، مما يزيد من أهمية المباني متعددة الطوابق، والتكثيف، ومفاهيم التخزين الرأسي.
ضعف الطلب على المساحات، مما يزيد الضغط من أجل الجودة
شهد سوق العقارات اللوجستية الفرنسي تباطؤاً في عام 2025 وبداية عام 2026. وارتفع معدل الشغور على مستوى البلاد إلى ما يزيد قليلاً عن 6% خلال عام 2025. وفي الربع الأول من عام 2026، لم تتجاوز مساحة العقارات اللوجستية المتداولة 351 ألف متر مربع، أي أقل بنسبة تزيد عن 60% مقارنةً بالفترة نفسها من العام السابق، وأقل أيضاً بنسبة تزيد عن 60% من متوسط السنوات الخمس الماضية. تشير هذه الأرقام مبدئياً إلى أن دورة بناء جديدة واسعة النطاق غير مرجحة.
مع ذلك، يتطلب تراجع المستودعات ذات الرفوف العالية تقييمًا أكثر دقة. فالمباني القائمة ذات التصميمات النمطية والمستودعات القديمة تتعرض لضغوط أكبر من المنشآت الحديثة عالية الأداء في المواقع المتميزة. لم يعد المستخدمون ينتقلون حصريًا إلى مبانٍ أكبر، بل يستبدلون المساحات غير الفعالة بمساحات أكثر كفاءة. هذا التوجه نحو الجودة يعني أن إجمالي المساحة المشغولة ينمو ببطء، بينما يمكن زيادة الاستثمارات في جودة المساحات المستخدمة حاليًا. أصبحت إمكانيات التشغيل الآلي، وإمدادات الطاقة الكافية، والأرضيات المتينة، وارتفاعات المباني، وأنظمة الحماية من الحرائق، واتصال البيانات، وإمكانيات التوسع، عوامل حاسمة في اختيار الموقع.
يؤدي ضعف السوق في الوقت نفسه إلى زيادة القدرة التفاوضية للمستأجرين خارج المواقع الرئيسية الأكثر تنافسية. وهذا بدوره يُسهّل الاستثمارات في الأتمتة إذا كان الملاك على استعداد لإجراء تعديلات هيكلية، أو تمديد فترات الإعفاء من الإيجار، أو المساهمة في المعدات التقنية. في المقابل، تُصعّب مدد الإيجار القصيرة تمويل أنظمة الرفوف العالية المثبتة بشكل دائم. ولذلك، تكتسب عقود الإيجار طويلة الأجل، وتطوير المشاريع المصممة خصيصًا للمستخدمين، وهياكل البيع وإعادة التأجير أهمية متزايدة. لا تكمن القيمة الاقتصادية للمستودع الآلي في المبنى نفسه فحسب، بل في التكامل الوثيق بين العقار والتكنولوجيا والعمليات التشغيلية.
لا تزال تجارة التجزئة عبر الإنترنت محركاً رئيسياً لحجم المبيعات
بلغت إيرادات تجارة التجزئة الإلكترونية الفرنسية 196.4 مليار يورو في عام 2025، مسجلةً بذلك زيادة قدرها 7% في مبيعات المنتجات والخدمات. وارتفع عدد المعاملات الإلكترونية إلى حوالي 3.2 مليار معاملة، بينما انخفض متوسط قيمة الطلب. ويُعدّ هذا التحوّل بالغ الأهمية بالنسبة للخدمات اللوجستية للمستودعات، إذ إنّ زيادة الطلبات بمتوسط قيمة منخفض تزيد الضغط التشغيلي أكثر من نمو الإيرادات الناتج عن انخفاض الأسعار فقط. فكل طلب إضافي يستلزم عمليات إضافية للفحص والانتقاء والتعبئة والفرز والشحن.
ارتفعت مبيعات التجزئة الإلكترونية في فرنسا بنحو 4% في عام 2025، لتتجاوز 76 مليار يورو. وشكّلت المبيعات الإلكترونية ما يقارب 12% من إجمالي مبيعات التجزئة. يشير هذا إلى استمرار إمكانات النمو، وأن التجارة الإلكترونية لم تعد قناةً متخصصةً معزولة. يدير تجار التجزئة متاجر تقليدية، وأسواقًا إلكترونية، وخدمات الشراء عبر الإنترنت والاستلام من المتجر، وخدمات التوصيل المنزلي، وإدارة المرتجعات ضمن شبكات متكاملة. تزيد هذه الهياكل متعددة القنوات من حركة المخزون، وتستلزم تحكمًا دقيقًا وفوريًا فيه.
أما بالنسبة للمستودعات التقليدية ذات الرفوف العالية والمخصصة لتخزين البضائع على منصات نقالة، فإن التجارة الإلكترونية لا تضمن النمو تلقائيًا. فالعديد من الطلبات عبر الإنترنت تتكون من سلع منفردة وتُعالج باستخدام أنظمة الحاويات أو النقل المكوكية. ومع ذلك، يبقى مستودع المنصات النقالة أساسيًا لأنه يوفر إعادة التموين لعمليات انتقاء الطلبات، ويخفف من ذروة الطلب الموسمية، ويجمع البضائع المستوردة. وتُعد الأنظمة الهجينة جذابة بشكل خاص: حيث تُخزن المنصات النقالة في مستودعات ذات رفوف عالية بطريقة مُدمجة، ويتم استرجاعها تلقائيًا، ونقلها إلى عمليات الحاويات أو الكراتين أو وحدات التحميل. وبالتالي، يكون النمو أقل اعتمادًا على ممرات الرفوف المعزولة وأكثر اعتمادًا على الأنظمة الشبكية المتكاملة.
الصناعة والغذاء كركائز أكثر استقراراً
لا يمكن اختزال السوق الفرنسية إلى مجرد تجارة وخدمات لوجستية للطرود. فالبلاد تمتلك قاعدة صناعية واسعة في مجالات تصنيع الأغذية، والطيران، والسيارات، والكيماويات، والأدوية، ومستحضرات التجميل، وإنتاج مواد البناء، وتصنيع السلع الاستهلاكية. وتؤدي المستودعات ذات الرفوف العالية، الواقعة بالقرب من مرافق الإنتاج، وظيفة مختلفة عن مراكز التجارة الإلكترونية؛ فهي تُسهّل تدفق المواد، وتربط مراحل الإنتاج، وتضمن تتبع الدفعات، وتُمكّن من النقل المُخطط للمنتجات النهائية.
تُعدّ الصناعات التي تتميز بناقلات تحميل موحدة، ومعدلات دوران عالية، وحجم تخزين أساسي ثابت، مناسبةً للغاية للمستودعات ذات الرفوف العالية. وغالبًا ما تستوفي صناعات الورق والتغليف والمشروبات ومنتجات الألبان والأطعمة المجمدة ومواد البناء والمكونات الصناعية هذه المعايير. ومن الأمثلة الفرنسية على ذلك مستودع آلي للمنصات يبلغ ارتفاعه 37 مترًا في سان كوينتين، ويضم حوالي 25000 مساحة تخزين للمنصات على مساحة 6000 متر مربع فقط. كما يجمع مشروع آخر في بورت سان لويس بين منطقتي تخزين آليتين بإجمالي حوالي 17000 موقع تخزين للمنصات. وتُظهر هذه المنشآت أن المستودعات ذات الرفوف العالية ليست مجرد منتج عقاري، بل هي جزء لا يتجزأ من استراتيجيات الإنتاج والتوزيع.
توفر الخدمات اللوجستية للأغذية المبردة والمجمدة فرصًا ممتازة. فكل متر مكعب من مساحة التبريد مكلف، وسوء استغلال المساحة يزيد من استهلاك الطاقة بشكل دائم. تعمل المستودعات الآلية ذات الرفوف العالية على تقليل حجم البضائع المبردة لكل منصة نقالة، والحد من فتح الأبواب، وتوفير مناطق تشغيل مظلمة ذات عدد قليل من الموظفين. صحيح أن الاستثمار المطلوب مرتفع، إلا أن وفورات الطاقة والعمالة تتحقق على مدى سنوات عديدة. ونظرًا لقوة قطاعي الزراعة والغذاء في فرنسا، يُعد هذا القطاع محركًا مهمًا للنمو، وإن كان يعتمد على المشاريع.
يصبح العمل حجةً لصالح الأتمتة
يواجه قطاع الخدمات اللوجستية للمستودعات في فرنسا تحديًا مزدوجًا في توفير الكوادر. فمن جهة، يصعب شغل وظائف المناوبات البسيطة التي تتطلب جهدًا بدنيًا كبيرًا. ومن جهة أخرى، هناك نقص في العمالة الماهرة في مجالات الميكاترونيك، والروبوتات، وتحليل البيانات، وأمن تكنولوجيا المعلومات، والصيانة. لذا، لا تُغني الأتمتة عن الحاجة إلى الموظفين، بل تُغير من طبيعة عملهم. فعدد أقل من الموظفين ينقلون المنصات يدويًا، بينما يتولى عدد أكبر من الموظفين المؤهلين مراقبة الأنظمة، وإصلاح الأعطال، وتحسين عمليات البرمجيات.
في حسابات الاستثمار، لا يُعدّ الأجر بالساعة العامل الحاسم الوحيد. بل يجب أيضًا تضمين تكاليف التوظيف، ودوران الموظفين، والتدريب، والإجازات المرضية، وبدلات العمل المؤقت، وعيوب الجودة. يمكن للمستودع الآلي ذي الرفوف العالية العمل على مدار الساعة بإنتاجية قابلة للتنبؤ. كما أنه يقلل من مخاطر الحوادث في الممرات الضيقة، ويُريح الموظفين من الحركات الشاقة أو المتكررة. لا يمكن أن تنعكس هذه المزايا بالكامل في مجرد توفير الأجور، ولكنها تؤثر بشكل كبير على جودة الخدمة والسلامة التشغيلية.
يتمثل الجانب السلبي في الاعتماد المتزايد على المعرفة المتخصصة. ففي حال نقص مهندسي التحكم، أو قطع الغيار، أو الخبرة البرمجية، قد يؤدي عطل بسيط إلى تعطيل أجزاء كبيرة من تدفق المواد. لذا، يحتاج المشغلون إلى أنظمة احتياطية، وصيانة وقائية، وخدمة عن بُعد، ومفاهيم قطع الغيار، وإجراءات طوارئ فعّالة. وبالتالي، يُسرّع نقص العمالة الماهرة من وتيرة الأتمتة، بينما يُحدّ في الوقت نفسه من سرعة تطبيقها. ويكتسب الموردون القادرون على توفير التكنولوجيا والبرمجيات والتدريب والخدمات طويلة الأجل من مصدر واحد ميزة استراتيجية.
سياسة الأراضي تجعل المرتفعات أكثر قيمة
تهدف فرنسا إلى تحقيق هدف صفري في تغطية التربة بحلول عام 2050. وكهدف مرحلي، يتمثل الهدف في خفض استهلاك الأراضي الطبيعية والزراعية والحرجية إلى النصف بحلول عام 2030 مقارنةً بالعقد السابق. ولا يزال التنفيذ المحدد لهذا الهدف مثيرًا للجدل السياسي ويختلف من منطقة لأخرى، إلا أن التوجه واضح: يجب تبرير مشاريع الخدمات اللوجستية الجديدة واسعة النطاق على الأراضي البكر بشكل أقوى.
بالنسبة للمستودعات ذات الرفوف العالية، تُحسّن هذه السياسة بشكلٍ جوهري الكفاءة الاقتصادية النسبية. إذ يُمكن لمستودع آليّ مُخصّص لتخزين البضائع على منصات نقالة، بارتفاع يتراوح بين 30 و40 مترًا، أن يُوفّر سعةً على مساحة صغيرة، بينما يتطلّب المستودع التقليدي مساحةً أكبر بكثير. وهذا لا يُوفّر مساحة الأرض فحسب، بل يُقلّل أيضًا من الحاجة إلى الإضاءة وممرات المرور والنقل اليدوي، وذلك بفضل تقصير المسارات الداخلية. وفي بلدٍ تُقيّم فيه البلديات بشكلٍ متزايد إنشاء مراكز لوجستية كبيرة بناءً على خلق فرص العمل وحركة المرور واستخدام الأراضي، تُصبح السعة لكل متر مربع عاملًا ذا أهمية سياسية.
مع ذلك، لا يُعدّ الارتفاع ميزةً تلقائيةً عند الحصول على التراخيص. فالمباني الشاهقة تُغيّر معالم المنطقة، وتُلقي بظلالها، وقد تُثير معارضةً من السكان المحليين. علاوةً على ذلك، تزداد متطلبات الهندسة الإنشائية، ومقاومة أحمال الرياح، والسلامة من الحرائق، وخطط الإخلاء في حالات الطوارئ. لذا، يُعدّ التخطيط الشامل للموقع أمرًا بالغ الأهمية. غالبًا ما تُوفّر المواقع الصناعية المهجورة، والمناطق الصناعية السابقة، والمجمعات اللوجستية القائمة فرصًا أفضل من الأراضي غير المطوّرة. لا تكمن فرص السوق المستقبلية في بناء صوامع جديدة ضخمة فحسب، بل أيضًا في تكثيف وإعادة تنظيم المناطق المطوّرة بالفعل.
تحدد الحماية من الحرائق البنية التقنية
تؤثر اللوائح الفرنسية الخاصة بالمستودعات المغطاة التي تحتوي على مواد قابلة للاشتعال تأثيراً كبيراً على مشاريع رفوف التخزين العالية. وبحسب حجم التخزين، ومساحة المبنى، والاستخدام، ونوع المواد، تُطبق لوائح المنشآت المصنفة. وتشمل المتطلبات الأساسية وجود أقسام مقاومة للحريق، وقواطع مقاومة للحريق، وأنظمة كشف تلقائي، وأنظمة سحب الدخان، وإمدادات مياه مكافحة الحرائق، وسهولة وصول فرق الإطفاء، وفي كثير من الحالات، أنظمة رشاشات مياه آلية.
تسمح اللوائح، في ظل شروط معينة، بإنشاء مستودعات تخزين تصل مساحتها إلى 12,000 متر مربع مزودة بنظام إخماد حريق آلي. كما يُسمح عمومًا بارتفاعات تتجاوز 23 مترًا في حال استيفاء شروط إضافية وتقديم وثائق حماية من الحرائق محددة. يتيح هذا الأمر إمكانيات تصميمية جديدة للمستودعات الحديثة ذات الرفوف العالية، ولكنه يزيد من جهد التخطيط والمدة الزمنية اللازمة. لذا، يُعد التنسيق المبكر بين المشغل، ومكامل النظام، ومخطط المبنى، ومهندس الحماية من الحرائق، وشركة التأمين، والسلطات المختصة عاملًا حاسمًا للنجاح.
تُشكّل المستودعات الآلية تحديات فريدة. فوحدات الرفوف الكثيفة، والحاويات البلاستيكية، وبطاريات الليثيوم أيون، ومواد التغليف، ومخاطر الحريق التي يصعب الوصول إليها، كلها عوامل تُفاقم المخاطر. لذا، يجب دمج المستويات المتوسطة، وفتحات السيور الناقلة، والممرات الفنية في نظام الحماية من الحرائق. وغالبًا ما تكون رشاشات السقف وحدها غير كافية؛ فقد يكون من الضروري تركيب رشاشات إضافية داخل الرفوف. وبالتالي، فإن الحماية من الحرائق ليست تكلفة إضافية تُضاف لاحقًا، بل هي جزء لا يتجزأ من تصميم النظام، وتؤثر بشكل مباشر على السعة، وشكل الرفوف، وفعالية التكلفة.
حلول LTW للخدمات اللوجستية الداخلية

شركة LTW Intralogistics – مهندسو التدفق - الصورة: LTW Intralogistics GmbH
لا تقدم LTW لعملائها مكونات منفردة، بل حلولاً متكاملة وشاملة. الاستشارات، والتخطيط، والمكونات الميكانيكية والكهربائية، وتقنيات التحكم والأتمتة، بالإضافة إلى البرمجيات والخدمات - كل ذلك متصل بشبكة واحدة ومنسق بدقة.
يُعدّ الإنتاج الداخلي للمكونات الرئيسية ميزةً بالغة الأهمية، إذ يسمح بالتحكم الأمثل في الجودة وسلاسل التوريد والواجهات.
يرمز اختصار LTW إلى الموثوقية والشفافية والشراكة التعاونية. وتُعد قيم الولاء والصدق راسخة في فلسفة الشركة - فالمصافحة لا تزال تحمل معنىً عميقاً هنا.
ذو صلة بهذا الموضوع:
أساليب مبتكرة للأتمتة في المستودعات ذات الرفوف العالية
تصبح الطاقة عاملاً من عوامل التكلفة والموقع
تتطلب المستودعات الآلية عالية الارتفاع الكهرباء لتشغيل آلات التخزين والاسترجاع، وأنظمة النقل، والروبوتات، وأنظمة التحكم، والخوادم، وأنظمة التكييف، وأنظمة التبريد عند الحاجة. وتوفر فرنسا عمومًا ظروفًا مواتية لهذا الغرض. بلغ متوسط سعر الكهرباء للشركات في عام 2025، باستثناء ضريبة القيمة المضافة، حوالي 148.80 يورو لكل ميغاواط/ساعة، أي أقل بنحو 16% من متوسط الاتحاد الأوروبي. ويمثل هذا انخفاضًا ملحوظًا مقارنةً بعام 2024. ومع ذلك، لا تزال أسعار الطاقة متقلبة، وتكون المنشآت عالية الأتمتة أكثر عرضةً لانقطاعات الإمداد.
لا تتحقق كفاءة الطاقة فقط من خلال المحركات الموفرة للوقود. إذ يمكن لآلات التخزين والاسترجاع الحديثة استعادة الطاقة أثناء الإنزال والكبح. وتعمل أنظمة التحكم الذكية على تجميع الرحلات، وتجنب التوقفات غير الضرورية، ونقل الحركات غير الأساسية إلى أوقات أنسب. وفي مرافق التخزين البارد، تقلل كثافة التخزين العالية من حجم المساحة المبردة المطلوبة لكل وحدة. ويمكن أن توفر الخلايا الكهروضوئية وتخزين البطاريات وإدارة الأحمال المنسقة فوائد إضافية، شريطة أن يكون هيكل السقف وربط الشبكة الكهربائية وأنماط الأحمال متوافقة.
تتزايد تدريجيًا تشديدات المتطلبات الفرنسية المتعلقة بالطاقة المتجددة والأسطح الخضراء. بالنسبة للمستودعات الجديدة أو الموسعة أو التي خضعت لتجديدات شاملة، سترتفع النسبة المطلوبة لمساحة السطح من 40% في يوليو 2026 إلى 50% في يوليو 2027. كما تخضع مواقف السيارات الخارجية الكبيرة لهذه المتطلبات بشكل متزايد، وذلك في بعض الحالات من خلال تركيب ألواح الطاقة الشمسية على الأسطح. بالنسبة للمطورين، يعني هذا استثمارات أولية أعلى، ولكنه يتيح أيضًا للمشغلين على المدى الطويل فرصة لتوليد جزء من احتياجاتهم من الكهرباء في الموقع. أما بالنسبة للصوامع ذات الارتفاعات العالية، فتكون مساحة السطح صغيرة نسبيًا مقارنةً بسعة التخزين؛ ولذلك، تكتسب الواجهات والقاعات المجاورة ومواقف السيارات أهمية متزايدة في مفهوم الطاقة.
تتحول التكنولوجيا من الجامدة إلى المعيارية
لا يزال المستودع التقليدي ذو الرفوف العالية، المزود بآلة تخزين واسترجاع ثابتة، خيارًا اقتصاديًا جذابًا لتخزين كميات كبيرة ومستقرة من المنصات. فهو يوفر ارتفاعات تخزين ممتازة، ومسارات حركة واضحة، وتوافرًا عاليًا. في الوقت نفسه، يتزايد الطلب على أنظمة النقل المعيارية، والروبوتات المتنقلة ذاتية التشغيل، وحلول الحاويات القابلة للتوسع. غالبًا ما يمكن توسيع هذه الأنظمة تدريجيًا، وتستجيب بمرونة أكبر للتغيرات في نطاق المنتجات.
يُعدّ هذا التطور ذا أهمية خاصة لفرنسا، إذ تُطلق العديد من الشركات استثماراتها على مراحل بسبب ضعف الاقتصاد. فالمشاريع الضخمة المؤتمتة بالكامل تُجمّد رأس المال، وتتطلب توقعات دقيقة للأحجام، وتستلزم مرحلة تخطيط وتنفيذ طويلة. تُسهّل الأنظمة المعيارية دخول السوق، إلا أنها لا تُحقق دائمًا نفس الارتفاع أو الكثافة أو الأداء الذي تُحققه المستودعات عالية الارتفاع المصممة خصيصًا لهذا الغرض. لذا، لا يكمن القرار في التنافس بين التقنيات القديمة والجديدة، بل في تحديد خصائص الأحمال.
مع ثبات معدل نقل المنصات، وقلة أنواع ناقلات الأحمال، ومحدودية المساحة، يُعدّ المستودع الآلي عالي الارتفاع خيارًا قويًا. مع ذلك، في حالة وجود عدد كبير من الأصناف، ونمو غير مؤكد، وأنماط طلبات متقلبة للغاية، قد تكون حلول النقل المكوكية والروبوتية أفضل. يتجه المشغلون بشكل متزايد إلى الأنظمة الهجينة. يوفر مركز المنصات الكثيف مناطق انتقاء مرنة، بينما يقوم البرنامج بمزامنة عمليات النقل. لذلك، من غير المرجح أن يهيمن نوع واحد من الأنظمة على السوق الفرنسية، بل ستسيطر عليها بنى متكاملة ذات وحدات قابلة للتبديل.
أصبحت البرمجيات هي العائق الحقيقي
مع تزايد الأتمتة، يتحول خلق القيمة من صناعة الصلب والميكانيكا إلى البرمجيات والبيانات. يتحكم نظام إدارة المستودعات في المخزون والطلبات، بينما ينسق نظام التحكم في تدفق المواد تقنيات النقل والرافعات الشوكية، ويُعطي مستوى تنفيذ المستودعات الأولوية للمهام في الوقت الفعلي. إضافةً إلى ذلك، توجد واجهات ربط مع أنظمة تخطيط موارد المؤسسات (ERP)، وإدارة النقل، والإنتاج، والأسواق الإلكترونية، وأنظمة العملاء.
تعتمد الفوائد الاقتصادية على مدى جودة تفاعل هذه المستويات. قد يفشل نظام ذو قدرات ميكانيكية عالية في تحقيق أدائه المُصمم له إذا كانت البيانات الأساسية معيبة، أو كانت واجهات الربط غير مستقرة، أو لم تتوافق قواعد تحديد الأولويات مع متطلبات العمل الفعلية. خاصةً في مشاريع تطوير البنية التحتية القائمة، غالبًا ما تواجه حلول الأتمتة الجديدة إصدارات قديمة من أنظمة تخطيط موارد المؤسسات (ERP)، وبرامج مخصصة، وعمليات متراكمة عبر الزمن. ولذلك، غالبًا ما يتم التقليل من تقدير تكاليف التكامل والاختبار.
في الوقت نفسه، يتزايد الاعتماد على الأمن السيبراني. إذ يمكن لهجوم أو خطأ برمجي أن يعطل تدفق البضائع تمامًا في موقع مؤتمت بالكامل. لذا، يتعين على المشغلين تقسيم الشبكات، والتحكم في صلاحيات الوصول، وتأمين الأنظمة، وتطبيق إجراءات إعادة التشغيل. كما أصبح توفر تحديثات البرامج على المدى الطويل معيارًا أساسيًا للاستثمار. يُبنى المستودع ذو الرفوف العالية ليدوم من 20 إلى 30 عامًا، بينما تتميز المكونات الرقمية بدورة حياة أقصر بكثير. لذلك، تُعد الواجهات المفتوحة، وسيادة البيانات الواضحة، ومسارات الترحيل الآمنة تعاقديًا، عناصر ضرورية لضمان جاهزية الأنظمة للمستقبل.
متطلبات رأس المال تُسبب تباطؤاً، والإنتاجية تُشكل عائقاً
تتطلب المستودعات الآلية عالية الارتفاع استثمارات رأسمالية ضخمة. فبالإضافة إلى الأرض والمباني، تشمل النفقات أنظمة الرفوف والتخزين والاسترجاع، وتقنيات النقل، وأنظمة السلامة، وتقنية المعلومات، والتكامل، والتشغيل. وبحسب الارتفاع والسعة والإنتاجية ومتطلبات الحماية من الحرائق والتبريد، قد تمثل هذه التقنية نسبة كبيرة من إجمالي الاستثمار. وقد صعّبت تكاليف التمويل المتزايدة والظروف الاقتصادية غير المستقرة الموافقة على المشاريع الكبيرة منذ عام ٢٠٢٣.
لا ينبغي أن يستند قرار الاستثمار إلى فترة استرداد ثابتة فقط. بل يجب أن يأخذ النموذج الواقعي في الاعتبار عوامل أخرى مثل تجنب توسيع المساحات، وانخفاض تكاليف الموظفين، وتقليل معدلات الخطأ، وتقليل عيوب المنتج، وانخفاض تكاليف الطاقة لكل وحدة تخزين، وتحسين موثوقية التسليم، وقيمة السعة الإضافية. كما يجب تقييم المخاطر: فقد لا تفي الكميات بالتوقعات، وقد تصبح التكنولوجيا قديمة، وقد يتأخر التشغيل، وقد تؤدي أعطال النظام إلى تكاليف باهظة.
تُعدّ المشاريع جذابةً للغاية عندما تلتزم الشركة بالموقع على المدى الطويل وتستطيع التنبؤ بدقة بتدفق البضائع. وتُلبّي مصانع الإنتاج ومراكز التوزيع المركزية وشبكات التحكم في درجة الحرارة هذه الشروط في أغلب الأحيان أكثر من الخدمات اللوجستية التعاقدية قصيرة الأجل. ويواجه مزودو الخدمات اللوجستية من الأطراف الثالثة تساؤلاً إضافياً حول ما إذا كانت مدة عقد العميل تغطي العمر الافتراضي للاستثمار. ويمكن لنماذج الملكية والتأجير والتشغيل المرنة أن تسدّ هذه الفجوة. ولذلك، يتطور السوق، مالياً أيضاً، من مجرد شراء المعدات إلى نماذج قائمة على الخدمات والشراكة.
تتطور المناطق بشكل مختلف
لا تزال منطقة إيل دو فرانس أهم منطقة استهلاكية وتوزيعية. فالأراضي فيها نادرة وباهظة الثمن، وقوانين المرور صارمة، والطلب على التوصيل السريع مرتفع. لذا، يُعدّ ارتفاع كثافة المستودعات خيارًا اقتصاديًا جذابًا. في الوقت نفسه، تُعقّد مسائل القبول، وقيود ارتفاع المباني، وإجراءات الترخيص المعقدة مشاريع رفوف التخزين عالية الارتفاع واسعة النطاق. ولذلك، يُرجّح استخدام مرافق متخصصة في مناطق لوجستية قائمة، وتصاميم متعددة الطوابق تجمع بين الخدمات اللوجستية الآلية للأجزاء الصغيرة والبضائع العامة.
تستفيد منطقة هوت دو فرانس من قربها من بلجيكا، والقناة الإنجليزية، وباريس، وأسواق شمال أوروبا. وتضم المنطقة أكبر مخزون من مساحات التخزين واسعة النطاق في فرنسا، فضلاً عن تاريخ صناعي عريق. وهي مناسبة تماماً للتوزيع على المستوى الوطني، وللمستودعات ذات الرفوف العالية القريبة من مواقع الإنتاج. وعلى امتداد محور ليل-باريس، تلوح في الأفق ظروف مثالية لمشاريع تهدف إلى تعزيز التدفقات التجارية الفرنسية والبلجيكية والهولندية والبريطانية.
تُشكّل منطقة أوفيرني-رون-ألب والممر المحيط بمدينة ليون ثاني أكبر مركز لوجستي. ويُسهم موقعها الاستراتيجي بين شمال وجنوب فرنسا وإيطاليا وسويسرا وشبه الجزيرة الأيبيرية في دعم مفاهيم التوزيع المركزي. وفي الجنوب، تكتسب مدينتا مرسيليا-فوس وبورت سان لويس أهمية متزايدة كميناءين ومواقع استيراد. وهناك، تُتيح مستودعات المنصات الآلية إمكانية دمج تدفقات الحاويات وربطها بالشبكات الوطنية. أما الأسواق في الغرب والجنوب الغربي فهي أصغر حجماً، لكنها تُوفر فرصاً واعدة في قطاعات الصناعات الغذائية والطيران والتجارة والإمداد الإقليمي.
يتنافس مقدمو الخدمات على التكامل والخدمة
يجذب السوق الفرنسي كلاً من مزودي الأنظمة العالميين والمتخصصين المحليين. تشمل مجالات التنافس الرئيسية أنظمة الرفوف، والرافعات الشوكية، وتقنيات النقل والفرز، والروبوتات، وبرامج إدارة المستودعات، والتخطيط العام، وخدمات المصانع. بإمكان كبرى الشركات العالمية تنفيذ مشاريع معقدة من مصدر واحد، مستفيدةً من سجل حافل بالإنجازات. أما الشركات الفرنسية، فتتميز بحضورها المحلي القوي، وخبرتها الواسعة في القطاع، وسرعة اتخاذ القرارات. إضافةً إلى ذلك، هناك شركات روبوتات تتوسع في أسواق الخدمات اللوجستية الداخلية التقليدية من خلال أنظمة معيارية.
يتحول التركيز في المنافسة من المكونات الفردية إلى النتائج الإجمالية. لم يعد المشغلون يشترون مجرد رفوف أو روبوتات، بل مستوى مضمونًا من الأداء والتوافر وقابلية التوسع. ولذلك، تزداد أهمية عمليات المحاكاة والتوائم الرقمية والإنتاجية المضمونة وتكاليف دورة الحياة. كما أصبحت عقود الخدمة والصيانة عن بُعد وتوافر قطع الغيار عوامل حاسمة في منح العقود. ويتمتع الموردون الذين يمتلكون شبكة خدمة فرنسية واسعة بميزة تنافسية على المنافسين ذوي الكفاءة التقنية العالية ولكن حضورهم المحلي ضعيف.
في الوقت نفسه، يتزايد خطر الاعتماد المفرط على مورد واحد. فوحدات التحكم الاحتكارية والواجهات المغلقة قد تجعل التحديثات المستقبلية أكثر تكلفة. ولذلك، يولي المشترون المحترفون اهتمامًا أكبر لقابلية التشغيل البيني، والواجهات الموثقة، وإمكانية ترقية المكونات بشكل مستقل. لا يكافئ السوق بالضرورة المورد الأرخص، بل المورد الذي يجمع بين الأداء التقني المتميز وسهولة الصيانة على المدى الطويل والاستقرار التجاري.
تتحول الأراضي البور إلى منطقة نمو
تُشكل السياسة الفرنسية المتعلقة بالأراضي، ووفرة المباني القائمة، وضعف سوق الإنشاءات الجديدة، عوامل تجعل التحديث قطاعًا رئيسيًا للنمو. لا يمكن تحويل كل مستودع قائم إلى مستودع ذي رفوف عالية، إذ تفرض قيودٌ مثل ارتفاع السقف، وقدرة تحمل الأرضية، وشبكة الأعمدة، ولوائح السلامة من الحرائق، ومتطلبات إمداد الطاقة. مع ذلك، تتوفر خيارات عديدة: يمكن لأنظمة نقل البضائع الآلية تحسين التخزين في القنوات العميقة، ويمكن لأنظمة النقل استبدال حركة الرافعات الشوكية، ويمكن للصوامع المجاورة أن تُكمّل المستودعات القائمة.
تُعدّ مشاريع إعادة تأهيل المواقع القائمة أكثر تعقيدًا من الناحية التقنية من مشاريع البناء الجديدة، نظرًا لضرورة تقليل تعطيل العمليات الجارية إلى أدنى حد ممكن. غالبًا ما يتم التنفيذ على مراحل. في البداية، تُنظّف البيانات والأنظمة القائمة، ثم تُؤتمت العمليات الفردية، وأخيرًا تُربط الأنظمة ببعضها. يُقلّل هذا التحوّل التدريجي من مخاطر الاستثمار، ولكنه يتطلب بنية مستهدفة واضحة. فبدون خطة طويلة الأجل، ينتج عن ذلك مجموعة من أنظمة الأتمتة المعزولة.
بالنسبة لمقدمي الخدمات، ينفتح سوق واسع يتجاوز مشاريع البناء الجديدة الضخمة. فتحديث آلات التخزين والاسترجاع، واستبدال أنظمة التحكم، وتحسين كفاءة الطاقة، وترقية البرامج، وتطوير أنظمة الحماية من الحرائق، والصيانة التنبؤية، كلها عوامل تدرّ إيرادات متكررة. ونظرًا لأن الأنظمة الميكانيكية تتمتع بعمر افتراضي أطول بكثير من مكوناتها الإلكترونية، فمن المرجح أن تنمو حصة خدمات التحديث في السوق بشكل ملحوظ.
تصبح الاستدامة مفهوماً اقتصادياً قابلاً للقياس
كثيراً ما تُوصف المستودعات ذات الرفوف العالية بأنها مستدامة لمجرد أنها تتطلب مساحة أقل. لكن هذا الادعاء لا يصح إلا إذا أُخذت دورة حياة المبنى بأكملها في الاعتبار. فالصلب والخرسانة والتكنولوجيا وارتفاع المبنى جميعها تُنتج انبعاثات كبيرة. ولا يُعدّ المستودع الآلي بالضرورة أكثر ملاءمةً للمناخ من المبنى التقليدي. وتشمل العوامل الحاسمة الأخرى: استغلال الطاقة الاستيعابية، والعمر الافتراضي، واستهلاك الطاقة، واختيار المواد، ومساحة الأرض التي يتم توفيرها.
تكمن الميزة البيئية الأكبر في التكثيف. فإذا حالت المستودعات ذات الرفوف العالية دون التوسع الذي يتطلب مساحات شاسعة من الأراضي، تقل الحاجة إلى أراضٍ إضافية وطرق وصول ومساحات مرور داخلية. وفي المنشآت ذات التحكم في درجة الحرارة، يمكن للبناء الأكثر كثافة أن يقلل بشكل ملحوظ من استهلاك الطاقة لكل منصة نقالة. يُضاف إلى ذلك استخدام الخلايا الكهروضوئية، واستعادة الحرارة، ومحركات موفرة للطاقة، وتحسين إدارة الأحمال القصوى. وهكذا، تصبح الاستدامة مسألة بيانات تشغيلية قابلة للقياس، وليست مجرد تصنيف للمبنى.
يجب أيضًا مراعاة سلسلة التوريد نفسها. يمكن لمستودع عالي الارتفاع ذي موقع مثالي أن يُسهّل عمليات النقل ويُركّز المخزون. مع ذلك، قد يؤدي التركيز المفرط إلى زيادة طول مسارات النقل النهائية وزيادة الاعتماد على موقع واحد. لذا، فإنّ النهج الأمثل اقتصاديًا وبيئيًا ليس دائمًا هو المستودع الأكبر، بل بنية الشبكة المناسبة. غالبًا ما يُفضّل حجم فرنسا وتنوّعها الإقليمي الجمع بين مراكز رئيسية عالية الأداء ومراكز إقليمية أصغر.
مخاطر التوسع السريع جداً في مجال الأتمتة
لا ينبغي أن تحجب آفاق النمو حقيقة أن المستودعات ذات الرفوف العالية تنطوي على مخاطر تقنية واستراتيجية كبيرة. والخطأ الأكثر شيوعًا هو أتمتة عملية غير مستقرة. فضعف البيانات الأساسية، وعدم اتساق وسائل التحميل، وقواعد المخزون غير الواضحة لا تُحل بالأتمتة، بل تُعاد إنتاجها بسرعة أكبر. قبل الاستثمار، يجب توحيد العمليات وضمان جودة البيانات.
ثمة خطر آخر يتمثل في المبالغة في حجم المصانع. فالتوقعات المبنية على سنوات نمو استثنائية قد تؤدي إلى مصانع لا تُستغل طاقتها بالكامل لاحقًا. ومع ذلك، تبقى التكاليف الثابتة المستمرة قائمة. في المقابل، قد يصبح المصنع صغير الحجم عائقًا إذا لم تتوفر مساحات للتوسع أو مسارات إضافية. لذا، يُعدّ تخطيط السيناريوهات، والاحتياطيات المعيارية، وملامح ذروة الأحمال الواقعية أكثر أهمية من التوقعات المتوسطة المتفائلة.
ثالثًا، تزيد الأتمتة الكاملة من تركيز المخاطر التشغيلية. ففي المستودعات اليدوية، غالبًا ما يمكن الاستمرار في العمل بشكل محدود في حال تعطل بعض الآلات. أما في الأنظمة شديدة الترابط، فقد تؤدي الأعطال إلى سلسلة من المشاكل. صحيح أن أنظمة النقل الاحتياطية، وحجرات الحريق المنفصلة، ومصادر الطاقة الاحتياطية، وخطط إعادة التشغيل، وعمليات النسخ الاحتياطي اليدوية، كلها مكلفة، إلا أنها جزء لا يتجزأ من المتانة الاقتصادية. فالمرونة ليست إضافة تقنية، بل هي ميزة تأمينية مدمجة في النظام.
السوق حتى عام 2030
بحلول عام 2030، من المتوقع أن ينمو سوق المستودعات الآلية عالية الارتفاع في فرنسا بوتيرة أسرع من إجمالي مساحة الخدمات اللوجستية. ويُعتبر معدل النمو السنوي الاسمي الذي يتراوح بين 7 و9% تقريبًا لسوق أنظمة التخزين والاسترجاع الآلية (AS/RS) الأضيق نطاقًا، مؤشرًا معقولًا. وقد تشهد قطاعات التخزين الذكية الأوسع نموًا أقوى في بعض الأحيان. مع ذلك، سيكون النمو متفاوتًا، وسيظل مدفوعًا بالمشاريع الفردية واسعة النطاق. إذ يُمكن لمستودع صناعي أو تجاري أو للتخزين المبرد كبير الحجم أن يُغير بشكل ملحوظ حجم السوق السنوي.
في السيناريو الأساسي، يتعافى الاقتصاد الفرنسي ببطء. ويتوقع بنك فرنسا نموًا بنسبة 0.4% فقط في عام 2026، يليه 0.9% في عام 2027، ثم 1.2% في عام 2028. وسيظل الاستثمار الخاص محدودًا في البداية بسبب تكاليف التمويل وعدم اليقين. في الوقت نفسه، يستمر نمو تجارة التجزئة عبر الإنترنت، وحجم المعاملات، والطلب على طاقة سلاسل التوريد. ولذلك، تستثمر الشركات بشكل انتقائي في المشاريع ذات التأثير الواضح على الإنتاجية، بينما يتم تأجيل المشاريع المضاربة أو غير المحوطة بشكل كافٍ.
في سيناريو إيجابي، من شأن انخفاض تكاليف التمويل، واستقرار أسعار الطاقة، وانتعاش الاستثمار الصناعي أن تُسرّع نمو السوق. كما أن ندرة الأراضي وسياسات الأراضي ستدفع باتجاه مشاريع إضافية. أما في سيناريو سلبي، فإن ضعف الطلب الاستهلاكي، وعدم استقرار الوضع المالي، وارتفاع أسعار الطاقة، وتأخر إصدار التراخيص، ستؤدي إلى مزيد من التأخير. ومع ذلك، من المتوقع أن يظل سوق التحديث قويًا نسبيًا، لأن تشغيل المحطات القائمة بتقنيات قديمة لا يمكن أن يستمر إلى أجل غير مسمى.
تكمن الميزة التنافسية الحقيقية في المتر المكعب
لا يشهد سوق المستودعات ذات الأسقف العالية في فرنسا طفرة بناء واسعة النطاق، بل موجة من الاستثمارات عالية الجودة. ولا يتعارض ضعف الطلب على مساحات المستودعات التقليدية وارتفاع معدل الشواغر مع هذا التقييم، بل على العكس، يشيران إلى تزايد تجزئة السوق. تفقد المباني القديمة غير الفعالة جاذبيتها، بينما تكتسب المواقع الملائمة للأتمتة وأنظمة كفاءة الطاقة ومفاهيم التخزين عالية الكثافة قيمة متزايدة.
يُعدّ استغلال المساحة المحرك الاقتصادي الرئيسي. ففي المستودعات التقليدية، تُدار المساحة، بينما في المستودعات الحديثة ذات الرفوف العالية، تُدار الكمية. ويكتسب هذا التحول أهمية خاصة بالنسبة لفرنسا، نظرًا لما تتمتع به من بنية تحتية لوجستية ضخمة، ومراكز استهلاكية قوية، وقطاع صناعي متنوع، فضلًا عن تزايد القيود المفروضة على استغلال المساحات. يُضاف إلى ذلك تزايد حجم المعاملات في تجارة التجزئة الإلكترونية، وسوق عمل يُصعّب التوسع اليدوي.
لن يكون الفائزون بالضرورة هم مشغلو أطول المباني. المشاريع الناجحة هي تلك التي تتكامل فيها عناصر الموقع، وهيكل المنتج، والإنتاجية، والبرمجيات، والحماية من الحرائق، وإمدادات الطاقة، والتمويل بشكل مثالي. قد يؤدي نظام متطور تقنيًا دون مفهوم تشغيلي متين إلى تبديد رأس المال. في المقابل، يمكن لمستودع عالي الارتفاع، مصمم بدقة، ومتكامل، وقابل للتوسع، أن يضمن الإنتاجية لعقود.
يُحوّل هذا الوضع السوق الفرنسية من مجرد مستودعات تقليدية إلى بنية تحتية مؤتمتة تُعتبر ركيزة استراتيجية. وبينما من المرجح أن يظل عدد المشاريع الضخمة والمذهلة محدودًا حتى عام 2030، فإن قيمة التكنولوجيا والبرمجيات والخدمات المتكاملة ستزداد بشكل ملحوظ. وسيكون المؤشر الحاسم للسوق في المستقبل أقل اعتمادًا على المساحة المؤجرة حديثًا، وأكثر اعتمادًا على عدد المنصات والحاويات والطلبات المُدارة بكفاءة لكل متر مكعب، وساعة عمل، وكيلوواط ساعة. لذا، فإن قطاع الخدمات اللوجستية في فرنسا لا يتوسع أفقيًا فحسب، بل يجب أن يصبح أكثر ذكاءً وكثافةً وتوجهًا رأسيًا.
الاستشارات - التخطيط - التنفيذ

Konrad Wolfenstein
يسعدني أن أكون مستشارك الشخصي.
يمكنكم التواصل معي عبر البريد الإلكتروني wolfenstein∂xpert.digital أو
اتصل بي على الرقم +49 7348 4088 965 .
خبراء الخدمات اللوجستية الداخلية لديكم

تقديم الاستشارات والتخطيط والتنفيذ لحلول متكاملة للمستودعات ذات الرفوف العالية وأنظمة التخزين الآلية - الصورة: Xpert.Digital
للمزيد من المعلومات، انقر هنا: