إفلاس شركة سولار وبيع شركة فولتا: شل تنسحب من الأعمال الخضراء - ما يحتاج العملاء إلى معرفته الآن - صورة إبداعية حول الموضوع، باستخدام الذكاء الاصطناعي: إكسبرت ديجيتال
محطات الشحن، والتخزين، والبرمجيات: متى تتعثر استثمارات شركة شل في مجال تحول الطاقة
شل، فولتا، وسونين: ما الذي يقف وراء انسحابهم من التقنيات الخضراء؟
التكنولوجيا الخضراء التي تم شراؤها – ثم تم التخلي عنها؟ هذا ما تكشفه قضايا شركة شل حقاً
استثمرت شركة شل في بنية الشحن التحتية، وتخزين البطاريات، وخدمات الطاقة الرقمية، إلا أن العديد من هذه الشركات أُعيد هيكلتها أو بيعت أو أُغلقت لاحقًا. وتراوحت التداعيات بين ضرورة تحديث برامج محطات الشحن البلدية، وحالة عدم اليقين التي يعيشها عملاء شركة سونين، الشركة المصنعة لأنظمة التخزين. القصة أكثر تعقيدًا من مجرد اتهام شركة نفطية بالقضاء عمدًا على منافسيها في مجال الطاقة النظيفة: ففي حالة فولتا، تم الاتفاق لاحقًا على الاستحواذ على جزء كبير من أعمالها، وفي حالة سونين، لا يعني إعلان الإفلاس تصفية الشركة بالكامل. ومع ذلك، تُسلط هذه الحالات الضوء على خطر جوهري: وهو أن المستثمرين في نظام تقني على المدى الطويل قد يظلون معتمدين على برامج وخدمات ونماذج أعمال تتخلى عنها الشركة لاحقًا. ما الذي حدث بالضبط في غرينلوتس وفولتا وسونين؟ وما الذي يجب على المشغلين والعملاء إدراكه الآن؟.
تحول شركة شل نحو التوجه الأخضر: عندما تفشل التقنيات المستقبلية بسبب الربحية
تم شراء اللون الأخضر، وتم بيع المخاطرة – وتبقى الفاتورة
تُجسّد قصص شركات شل، وغرينلوتس، وفولتا، وسونين صراعًا جوهريًا متأصلًا في التحول الطاقي: يستثمر المستهلكون في تكنولوجيا مستدامة، بينما تستطيع الشركات تغيير أولوياتها الاستراتيجية في أي وقت. ما يبدأ كخطوة نحو مستقبل صديق للبيئة قد ينتهي لاحقًا بإغلاق برامج، أو بيع أصول، أو إعادة هيكلة شاملة. وتؤثر التداعيات الاقتصادية حينها ليس فقط على المستثمرين الأصليين، بل أيضًا على الأسر، والمجتمعات، والموظفين، وشركاء الأعمال.
الوضع أكثر تعقيدًا من مجرد سردية استحواذ شركة نفطية بشكل منهجي على منافسيها في مجال الطاقة النظيفة ثم إقصائهم. ففي حالة شركة سونين، تم الاستحواذ الكامل عليها من قبل شركة شل في عام ٢٠١٩، وليس في عام ٢٠١٨؛ أما في حالة شركة فولتا، فقد أعقب الإعلان عن إغلاقها اتفاقٌ مع شركة أخرى لتولي إدارة أجزاء كبيرة من الشبكة. هذه الاختلافات جوهرية لأن التقييم الموضوعي يجب أن يميز بين القرارات القابلة للتحقق، والأسباب الاقتصادية، والنوايا المفترضة.
لذا، فإنّ الاتهام الأقوى ليس إثبات وجود عرقلة متعمدة لعملية التحول في قطاع الطاقة، بل يكمن في مشكلة هيكلية: إذ قد تفقد استثمارات العملاء طويلة الأجل قيمتها نتيجة لقرارات قصيرة الأجل يتخذها الملاك. وبالتالي، فإنّ التحول الموثوق في قطاع الطاقة لا يتطلب رأس مال للتقنيات الجديدة فحسب، بل يتطلب أيضاً قواعد ونماذج أعمال تضمن استدامتها على المدى الطويل.
ثلاث حالات، نقاط كسر مختلفة
مثّلت شركات غرينلوتس وفولتا وسونين لبنات أساسية مختلفة لنظام الطاقة الكهربائية: برمجيات لبنية الشحن التحتية، وشبكة شحن عامة مزودة بإعلانات، وتخزين البطاريات، وخدمات الطاقة المتصلة بالشبكة. وكانت المشكلات الاقتصادية التي ظهرت أثناء انسحابها أو تغيير ملكيتها متنوعة تبعاً لذلك.
في حالة غرينلوتس، أو بالأحرى شل سكاي، تمثلت المشكلة في إيقاف منصة تشغيل رقمية لأجهزة الشحن من جهات خارجية. أما في حالة فولتا، فقد أُعلن مبدئيًا عن إغلاق نشاط تجاري مشترك للشحن والإعلام، قبل الاتفاق لاحقًا على الاستحواذ على أصول كبيرة. وفي حالة سونين، أعقب بيع شل لها في صيف عام 2026 إعلان الشركة الألمانية إفلاسها رسميًا في أكتوبر.
إن إيقاف تشغيل برنامج، وبيع بنية تحتية، وإعلان الإفلاس، ليست عمليات متطابقة اقتصاديًا. فقد يكون لها أسباب مختلفة وتتطلب حلولًا متباينة. إلا أن القاسم المشترك بينها هو أن الاستخدام طويل الأمد للمنشأة يعتمد على قرارات لا يملك مالكها إلا تأثيرًا محدودًا عليها.
بالنسبة للأسرة، لا يُعدّ إيقاف خدمة رقمية ما بسبب انعدام الربحية، أو استراتيجية جديدة للشركة، أو صعوبات مالية، أمراً بالغ الأهمية. المهم هو الخدمات التي يتم الاحتفاظ بها، والبدائل المتاحة، ومن يتحمل التكاليف الإضافية. غالباً ما يغيب هذا المنظور عندما تُوصف قرارات الشركات بأنها مجرد تحسين للمحفظة الاستثمارية.
جرينلوتس: القابس موجود في السحابة
استحوذت شركة شل على شركة غرينلوتس في يناير 2019؛ وقد طورت الشركة، من بين أمور أخرى، برمجيات لإدارة البنية التحتية لشحن المركبات الكهربائية للبلديات والشركات وأساطيل المركبات وموردي الطاقة. لم تكن هذه التقنية تهدف فقط إلى تمكين عمليات الشحن الفردية، بل أيضاً إلى تنظيم تشغيل الشبكات الأكبر حجماً.
في أواخر ديسمبر 2024، أُعلن أن شركة شل ستتوقف عن دعم منصة شل سكاي الخاصة بها لأجهزة الشحن التجارية التابعة لجهات خارجية في الولايات المتحدة وكندا في 30 أبريل 2025. لم يكن هذا يعني نهاية عمليات الشحن الدولية لشركة شل بالكامل، بل أثر على نموذج أعمال محدد: توفير بيئة تشغيل رقمية للبنية التحتية التابعة لجهات خارجية.
يُعدّ هذا التمييز مهمًا من الناحية الاقتصادية. فقد تكون البلدية قد اشترت محطة شحن، ودفعت تكاليف توصيلها بالشبكة، وأنشأت مواقف السيارات. ومع ذلك، قد يعتمد تشغيلها المنتظم على منصة خارجية. وبدون برمجيات مناسبة، قد تتعطل وظائف الترخيص والفواتير والمراقبة وغيرها، وذلك بحسب النظام المستخدم.
لا يعني امتلاك الجهاز بالضرورة التحكم الكامل في استخدامه. فقد يفقد الجهاز السليم مادياً قيمته الاقتصادية إذا فُقد نظام تشغيله الرقمي.
مع ذلك، لا يعني هذا بالضرورة أن جميع محطات الشحن المتأثرة ستصبح غير قابلة للاستخدام بشكل دائم. فقد استخدمت شركة شل سكاي بروتوكول الاتصال المفتوح OCPP، الذي أتاح من حيث المبدأ إمكانية الانتقال إلى منصات إدارة متوافقة أخرى. ولذلك، لم يكن السؤال الحاسم هو ما إذا كان التغيير ممكنًا من الناحية التقنية فحسب، بل أيضًا مدى سرعة تنفيذه وتكلفته.
كشفت مدينة سياتل عن تكلفة هذه الخطوة
اضطرت شركة سياتل سيتي لايت، المزود الرئيسي للطاقة الكهربائية، إلى نقل 72 نقطة شحن عامة إلى منصة إدارة جديدة، تشمل 14 شاحنًا سريعًا بالتيار المستمر و58 شاحنًا أبطأ في 37 موقعًا. بعد مرحلة تجريبية في فبراير 2025، بدأ النقل على نطاق أوسع في مارس، وتم تحويل آخر نقطة شحن إلى نظام ChargePoint في يونيو.
يوضح هذا المثال أن إيقاف منصة برمجية لا يعني بالضرورة نهاية البنية التحتية المتصلة بها. فالمعايير التقنية المفتوحة قادرة على حماية الاستثمارات القائمة وتمكين استمرار التشغيل.
في الوقت نفسه، لم تكن عملية التحول مجانية أو تلقائية. فقد خصصت مدينة سياتل فريق مشروع، بالإضافة إلى متعاقدين وفنيين خارجيين، لإدارة عملية الانتقال خلال بضعة أشهر. ولذلك، تطلب نجاح تغيير مزود الخدمة قدرات تنظيمية، وجهودًا فنية، وتواصلًا فعالًا مع المستخدمين.
هنا تكمن المشكلة تحديداً بالنسبة للمشغلين الصغار. فمدينة تمتلك قسماً تقنياً خاصاً بها لديها موارد مختلفة عن شركة واحدة لا تملك سوى عدد قليل من نقاط الشحن. ولذلك، فإن الانسحاب الاستراتيجي نفسه من جانب مزود برامج قد تكون له عواقب اقتصادية متباينة للغاية.
في هذا السياق، يُعدّ بروتوكول OCPP ضمانةً مهمة، ولكنه ليس بديلاً كاملاً عن صياغة العقود بعناية. لا ينبغي للمشغلين الاكتفاء بالمطالبة بدعم رسمي للبروتوكولات المفتوحة، بل عليهم أيضاً المطالبة ببيانات اعتماد الوصول، ووثائق كافية، وبيانات تشغيلية قابلة للتصدير، ومسار ترحيل قابل للتتبع. هذا المزيج وحده هو ما يحوّل الانفتاح النظري إلى بديل عملي قابل للتطبيق.
فولتا: لم يكن الإغلاق الفصل الأخير
أتمّت شركة شل عملية الاستحواذ على شركة فولتا في مارس 2023 مقابل سعر شراء أسهم بلغ حوالي 169 مليون دولار أمريكي. وشملت الصفقة آنذاك أكثر من 3000 نقطة شحن في 31 ولاية ومنطقة أمريكية، بالإضافة إلى خطة تطوير لأكثر من 3400 نقطة شحن إضافية.
جمعت شركة فولتا بين بنية الشحن التحتية والإعلانات الرقمية الخارجية: حيث صُممت الشاشات في المحطات لتوليد إيرادات إضافية وبالتالي دعم تمويل خدمة الشحن. وشملت المواقع مراكز التسوق والمتاجر الكبرى والصيدليات.
في أغسطس 2025، أُعلن عن الإغلاق المُخطط له لشركتي فولتا تشارجينج وفولتا ميديا؛ وشمل ذلك تفكيك شبكة تضم أكثر من 2000 محطة شحن، وإيقاف أعمال الإعلام في نوفمبر، مما أثر على حوالي 190 موظفًا. وأُعلن عن فرص للتقدم لشغل وظائف في أقسام أخرى بشركة شل لبعض هؤلاء الموظفين.
كان هذا القرار بالغ الأهمية. ومع ذلك، لا ينبغي اعتباره الوصف الكامل لما حدث بعد ذلك.
في نوفمبر 2025، وافقت شركة JOLT الأسترالية المتخصصة في خدمات الشحن والإعلام على الاستحواذ على جزء كبير من شبكة Volta Media التابعة لشركة Shell. وشملت الصفقة المعلنة آلاف مواقع الشحن والإعلام؛ وكان من المقرر إتمامها مبدئياً في 1 يناير 2026، وذلك رهناً بشروط معينة.
لا يُثبت هذا استمرار تشغيل جميع مواقع فولتا السابقة، ولا التنفيذ الكامل لخطط إيقاف التشغيل الأصلية. مع ذلك، ثمة أمرٌ واضح: إنّ الادعاء العام بأنّ شركة شل فكّكت الشبكة بأكملها دون استبدالها يتجاهل نقل أجزاء مهمة منها، وهو ما يُغيّر التقييم الاقتصادي بشكلٍ كبير.
لا يعني ضعف العمل التجاري أنه عديم القيمة
وتسلط اتفاقية JOLT اللاحقة الضوء على تمييز مهم: يمكن أن يكون العمل غير جذاب للمالك دون أن يصبح عديم القيمة اقتصادياً في ظل كل مشغل يمكن تصوره.
أرادت شركة شل التركيز بشكل أكبر على الشحن السريع في مواقعها الخاصة أو مواقع تحمل علامتها التجارية للشحن العام. في المقابل، تتبنى شركة JOLT نموذج أعمال يجمع بين بنية الشحن التحتية والإعلانات الرقمية الخارجية. قد تكون الأصول التي لم تعد تتناسب مع استراتيجية إحدى الشركتين أنسب تنظيمياً للشركة الأخرى.
لا يثبت هذا أن شركة JOLT ستحقق ربحًا من كل موقع تستحوذ عليه. ومع ذلك، فإنه يوضح لماذا لا ينبغي الحكم على إغلاق أي فرع بناءً على الانتماء المؤسسي السابق فقط.
أعلنت شركة فولتا عن خسارة تُقدّر بنحو 140 مليون دولار أمريكي لعام 2024؛ ويجب اعتبار هذا الرقم تقديرًا منشورًا وليس تقريرًا سنويًا مدققًا بشكل منفصل. ويُشكّل هذا العبء المالي مبررًا لإعادة الهيكلة أو البيع.
مع ذلك، لا يعني هذا بالضرورة أن جميع المواقع ساهمت بنفس القدر في الخسائر. فالشبكة عادةً ما تحتوي على مواقع ذات جودة متفاوتة، وشروط تعاقدية مختلفة، واحتياجات استثمارية متباينة. وبدون بيانات فردية مقابلة، لا يمكن تبرير استمرار الشبكة بالكامل أو تفكيكها بالكامل بشكل مقنع.
لذا، من المنطقي اقتصاديًا دراسة ما إذا كانت عمليات البيع الجزئي، أو تغيير المشغل، أو التعديلات التقنية قد تُحقق قيمة أكبر من صفقة واحدة موحدة. ويُثبت الاتفاق اللاحق مع شركة JOLT على الأقل وجود خيار نقل كهذا بالفعل.
لماذا لا يساهم الإعلان تلقائياً في تمويل المتجر
يبدو المبدأ الأساسي لشركة فولتا جذابًا في البداية: يقوم الناس بشحن سياراتهم أثناء التسوق، ويحصل تجار التجزئة على خدمة إضافية، ويقوم المعلنون بتمويل جزء من البنية التحتية.
تكمن الصعوبة في دمج سوقين منفصلين. فموقع الشحن الجذاب ليس بالضرورة موقعًا إعلانيًا ذا قيمة عالية. في المقابل، قد تكون الشاشة البارزة مجدية اقتصاديًا، بينما لا تُستغل محطة الشحن المتصلة بها بالشكل الأمثل.
فيما يتعلق بالشحن، تُعدّ عوامل مثل تكاليف التوصيل، واستهلاك الكهرباء، واستغلال السعة، والتوافر التقني عوامل مهمة. أما في مجال الإعلان، فتُعدّ عوامل الوصول، وجودة الجمهور المستهدف، والتسويق، والتأثير القابل للقياس عوامل حاسمة. ويحتاج أي شخص يقدم كلا الخدمتين إلى خبرة مماثلة في كلا المجالين.
يمكن لمصادر الإيرادات الإضافية أن تُحسّن الربحية، ولكنها قد تُؤدي أيضاً إلى تكاليف إضافية وتعقيدات تنظيمية. وتزداد المشكلة تعقيداً عندما تُخفي التوقعات المتفائلة في أحد المجالات عدم كفاية ربحية مجال آخر.
لذا، يجب أن يتضمن أي تحليل استثماري سليم دراسة منفصلة للمساهمة الاقتصادية الفعلية لسعة الشحن والإعلان. علاوة على ذلك، ينبغي أن يتضح ما إذا كان النظام ككل سيظل قابلاً للاستمرار حتى مع انخفاض عائدات الإعلان أو تباطؤ نمو التنقل الكهربائي.
لا يُبطل فشل مُزوّد واحد النموذج المُدمج بشكلٍ جوهري. وبالمثل، لا يُثبت استحواذ مُنافس مُتخصص نجاحه على المدى الطويل. ما يهم هو التكاليف والعقود والإيرادات الفعلية، وليس جاذبية فكرة العمل الأصلية.
الشمس: لم يوفر الاسم الشهير أي حماية
لفهم دقيق لشركة سونين، يُعدّ التسلسل الزمني الصحيح أساسياً. استحوذت شركة شل على حصة في شركة تخزين الطاقة في مايو 2018؛ وتم الاتفاق على الاستحواذ الكامل في فبراير 2019. لذا، فإنّ الادعاء الشائع بأنّ سونين قد تمّ الاستحواذ عليها بالكامل في عام 2018 يخلط بين حدثين منفصلين.
كانت الشركة من بين رواد تخزين الطاقة في المنازل الذكية، حيث جمعت بين تقنية البطاريات وخدمات الطاقة الرقمية وربط المنازل بشبكة واحدة. ولذلك، لم تقتصر أهميتها الاقتصادية على بيع الأجهزة الفردية فحسب، بل مثّلت شركة Sonnen إمكانية دمج الأنظمة اللامركزية في نظام طاقة قابل للتحكم.
في أغسطس 2026، أكدت شركة شل إتمام عملية البيع إلى شركة تيفن، وهي شركة إدارة الثروات العائلية التابعة لجيرت بوركيرت، أحد مؤسسي شركة أوريليوس. ولا يجوز أن يؤدي ارتباط أوريليوس إلى معاملة جميع الشركات المعنية على قدم المساواة قانونيًا أو اقتصاديًا.
في 22 أكتوبر 2026، تم تأكيد طلب إفلاس شركة Sonnen GmbH؛ وتم إبلاغ الموظفين المتبقين في المقر الرئيسي، والبالغ عددهم حوالي 400 موظف، بهذه التطورات. وكان من المقرر مبدئياً استمرار الأعمال والخدمات لأكثر من 150 ألف عميل حالي، بينما تم التخطيط لتصفية أو إجراءات إفلاس ذاتية الإدارة للعديد من الشركات التابعة.
مع ذلك، فإنّ تقديم طلب الإفلاس لا يُعدّ بمثابة إتمام عملية التصفية. علاوة على ذلك، فإنّ الإعلان عن استمرار التعامل مع العملاء لا يضمن بشكلٍ قاطع بقاء جميع الخدمات الحالية دون تغيير طوال عمر المعدات.
خلف الصورة الرائدة تكمن خسائر فادحة
تُظهر البيانات المالية المتاحة لشركة Sonnen GmbH تدهورًا اقتصاديًا ملحوظًا حتى قبل تغيير الملكية. وتشير الوثائق المُقدمة إلى سجل جماعات الضغط لعام 2024 إلى أن حجم المبيعات بلغ حوالي 78.4 مليون يورو، مقارنةً بحوالي 263.5 مليون يورو في عام 2023؛ وفي الوقت نفسه، ارتفعت الخسارة الصافية من حوالي 8.8 مليون يورو إلى حوالي 106.6 مليون يورو.
وبذلك، يصل انخفاض الإيرادات إلى حوالي 70%. ومن اللافت للنظر أن الخسارة السنوية المُعلنة لعام 2024 كانت أعلى من الإيرادات لنفس العام.
يجب تحديد دلالة هذه الأرقام بوضوح. الملف المرفق مُصنَّف كمسودة ويخص شركة Sonnen GmbH، وليس بالضرورة جميع الشركات ضمن المجموعة الدولية. لذا، لا ينبغي اعتباره بيانًا ماليًا موحدًا مدققًا بالكامل دون دراسة متأنية.
على الرغم من هذا القيد، تبرز مشكلة خطيرة. فقد بلغت نفقات الموظفين في عام 2024 حوالي 52.3 مليون يورو، أي أقل بقليل من مستوى العام السابق، على الرغم من الانخفاض الكبير في إيرادات المبيعات. وهذا يدل على هيكل تكاليف لم يتمكن من التكيف مع ضعف أداء الأعمال بالسرعة الكافية.
مع ذلك، فإن الخسارة الصافية السنوية لا تعني بالضرورة تدفقًا نقديًا مباشرًا خارجًا. إذ يمكن أن تؤثر عوامل مثل الاستهلاك، وشطب الأصول، وغيرها من العوامل المحاسبية على النتيجة. لذا، وبدون معلومات إضافية، يستحيل تحديد نسبة الخسائر التي تُعزى إلى الإنتاج الجاري، أو المشاكل التنظيمية، أو الظروف الخاصة.
ومع ذلك، فإن الأرقام تتناقض بشكل واضح مع فكرة أن الطلب المرتفع في سنوات الازدهار السابقة أدى تلقائياً إلى خلق شركة مربحة بشكل دائم.
جديد: براءة اختراع من الولايات المتحدة الأمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع مقاطع فيديو توضيحية!

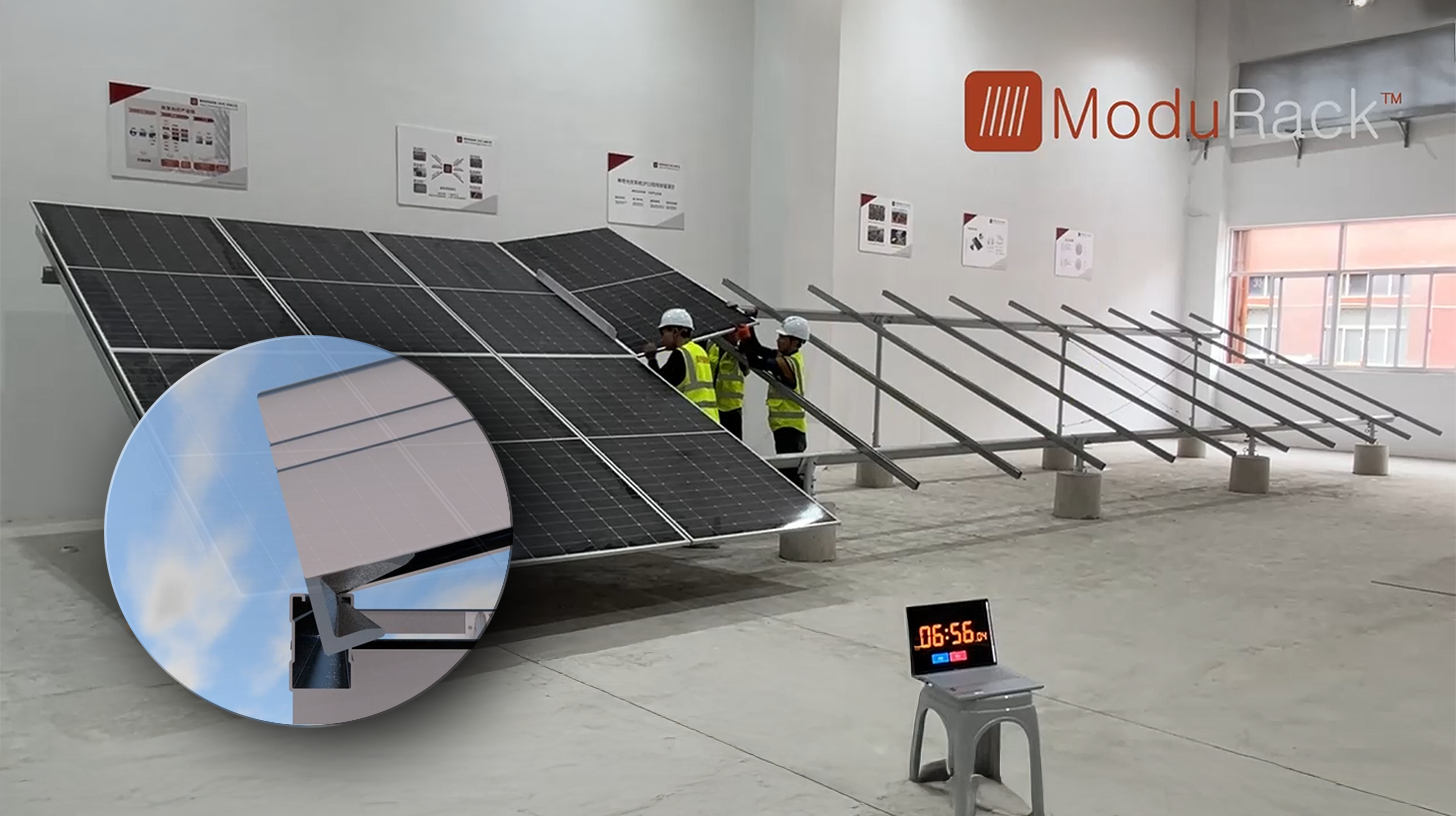
جديد: براءة اختراع أمريكية - تركيب محطات الطاقة الشمسية أرخص بنسبة تصل إلى 30% وأسرع وأسهل بنسبة 40% - مع فيديوهات توضيحية! - الصورة: Xpert.Digital
يكمن جوهر هذا التطور التكنولوجي في الابتعاد المتعمد عن نظام التثبيت التقليدي بالمشابك، الذي كان المعيار السائد لعقود. ويُعالج نظام التثبيت الجديد، الأكثر فعالية من حيث الوقت والتكلفة، هذا الأمر بمفهوم مختلف جذريًا وأكثر ذكاءً. فبدلاً من تثبيت الوحدات في نقاط محددة، يتم إدخالها في سكة دعم متصلة ذات شكل خاص، وتُثبّت بإحكام في مكانها. يضمن هذا التصميم توزيع جميع القوى - سواء كانت أحمالًا ثابتة من الثلج أو أحمالًا ديناميكية من الرياح - بالتساوي على طول إطار الوحدة بالكامل.
للمزيد من المعلومات، انقر هنا:
الحاجة إلى تراجع منظم في عملية التحول الطاقي
لا يزال سوق التخزين في نمو مستمر
إن أزمة شركة تصنيع معروفة لا تعني بالضرورة أزمة قطاع التكنولوجيا بأكمله. ففي ألمانيا، سُجِّل حوالي 493 ألف نظام جديد لتخزين الطاقة بالبطاريات الثابتة، بسعة إجمالية تبلغ 8.2 جيجاوات ساعة، خلال الأشهر التسعة الأولى من عام 2026؛ ومع الأخذ في الاعتبار التسجيلات المتأخرة المتوقعة، قُدِّر عدد المنشآت بحوالي 534 ألفًا.
وبذلك، ارتفعت السعة المركبة حديثًا بنسبة 91% مقارنةً بالفترة نفسها من العام السابق. وشهدت أنظمة التخزين واسعة النطاق نموًا قويًا بشكل خاص، حيث زادت سعتها المركبة حديثًا من حوالي 0.9 إلى 3.8 جيجاوات ساعة في المقارنة قيد الدراسة.
كما زاد قطاع أنظمة تخزين الطاقة المنزلية التي تتراوح سعتها بين خمسة و20 كيلوواط ساعة؛ وارتفع عدد الأنظمة المسجلة حديثًا من حوالي 261000 إلى 303000، والسعة المرتبطة بها من حوالي 2.6 إلى 3.2 جيجاواط ساعة.
هذا يعني أن أزمة شركة سونين لا يمكن تفسيرها بشكل مقنع بانهيار عام في الطلب على التخزين. ومع ذلك، فإن نمو السوق بشكل عام لا يحمي الشركات الفردية من الخسائر.
قد يفقد المصنّعون حصتهم السوقية، أو يتكبّدون تكاليف باهظة، أو يقدّمون منتجات لم تعد نسبة سعرها إلى أدائها مقنعة. علاوة على ذلك، تختلف أنظمة التخزين المنزلية، وأنظمة التخزين التجارية، والأنظمة الكبيرة المتصلة بالشبكة الكهربائية اختلافًا كبيرًا من حيث المبيعات والتمويل والمتطلبات التقنية.
لا يستفيد المورد الذي يتمتع بمكانة قوية بين الأسر تلقائيًا من ازدهار أنظمة تخزين البطاريات الكبيرة. فالتقارب التكنولوجي ليس بديلاً عن المنتجات المناسبة أو القدرة على خدمة شرائح جديدة من العملاء بكفاءة اقتصادية.
انخفاض أسعار البطاريات يزيد الضغط
تُفاقم تطورات الأسعار العالمية هذا الضغط للتكيف. انخفض متوسط سعر حزم بطاريات الليثيوم أيون إلى 115 دولارًا أمريكيًا لكل كيلوواط ساعة في عام 2024، وبلغ 108 دولارات أمريكية في عام 2025؛ أما بالنسبة لحزم التخزين الثابتة، فقد تم تحديد متوسط سعر يبلغ حوالي 70 دولارًا أمريكيًا لكل كيلوواط ساعة لعام 2025.
لا ينبغي الخلط بين هذه الأرقام وسعر نظام تخزين الطاقة المنزلي المتكامل للمستهلك النهائي. لا يشمل السعر العاكس، ونظام التحكم، والتركيب، والمبيعات، والصيانة.
مع ذلك، فإن انخفاض أسعار البطاريات يُغير المشهد التنافسي. يتوقع العملاء عروضًا بأسعار معقولة أكثر، ويمكن للمنافسين تسعير الأنظمة الجديدة بأسعار أقل، وقد تفقد المخزونات القديمة قيمتها.
يُشكّل هذا الأمر تحولاً صعباً للمصنّعين. فغالباً ما بُنيت المؤسسات القائمة على افتراضات سابقة بشأن الأسعار والنمو. وإذا انخفضت أسعار المبيعات بوتيرة أسرع من تكاليف الإدارة والتطوير والتوزيع، فإن هوامش الربح ستتعرض لضغوط.
لا تكفي المعايير التقنية العالية وحدها. يجب تبرير الأسعار المرتفعة بمزايا ملموسة، مثل التكامل الجيد بشكل خاص، أو الخدمة الموثوقة، أو التطبيقات الاقتصادية الإضافية.
إن إفلاس مزود خدمات راسخ يكشف بشكل خاص عن حد غير سار: يمكن أن يخلق وعد الضمان الطويل والعلامة التجارية المعروفة الثقة، لكنهما لا يحلان محل التمويل المستدام لأعمال الخدمات.
إن موقف الشركات الأمريكية يتناقض مع قرار الإغلاق التام
يتطلب تطوير شركة سونين في الولايات المتحدة مزيدًا من التميز. وقد سجلت الوحدة الأمريكية زيادة في مبيعاتها بمقدار الضعف وزيادة في إنتاجها بمقدار ثلاثة أضعاف في أكتوبر 2026 مقارنة بالعام السابق؛ وكان من المتوقع تسليم أكثر من 180 ميغاواط/ساعة من سعة تخزين الطاقة المنزلية خلال العام بأكمله.
تستند هذه الأرقام إلى بيانات الشركة، وفي بعض الحالات إلى التوقعات، وليس إلى النتائج السنوية النهائية المدققة. ومع ذلك، فهي لا تدعم الفكرة العامة القائلة بأن جميع أجزاء مجموعة سونين أصبحت عديمة الأهمية الاقتصادية بنفس القدر.
تم الاستشهاد بمحطات الطاقة الافتراضية كمحرك رئيسي للنمو؛ ووفقًا للشركة، فقد تم دمج أكثر من 6000 أسرة في تكساس بالفعل في مثل هذا النموذج.
تجمع محطة الطاقة الافتراضية بين الأنظمة اللامركزية وتسوق إمكانية التحكم الجماعي بها. ومن الناحية الاقتصادية، يمكن لهذا أن يولد طاقة أكثر من مجموع أنظمة التخزين الفردية، التي لا تزيد إلا من استهلاك الأسرة.
يعتمد تحقيق الربحية من هذه المزايا الإضافية على السوق المعنية. وتشمل العوامل ذات الصلة سهولة الوصول، وقواعد الأجور، والتوافر التقني، وتوزيع الإيرادات بين المشغلين والأسر.
لا يُثبت المثال الأمريكي ضمانة الإنقاذ ولا التفوق الجوهري لأي نموذج عمل محدد. ومع ذلك، فهو يُظهر أن الفكرة التقنية الأساسية نفسها قد تُنتج نتائج مختلفة تمامًا في ظل ظروف سوقية متباينة. ويجب أن تأخذ أي عملية إعادة هيكلة سليمة هذه الاختلافات في الحسبان.
يتماشى رأس مال شركة شل مع توقعات العائد
بالنسبة لشركة شل، تتنافس خدمات الطاقة الجديدة مع قطاعات الأعمال القائمة على رأس المال. ولا يقتصر السؤال الإداري الرئيسي على تحديد التكنولوجيا المرغوبة اجتماعياً فحسب، بل يشمل أيضاً تحديد الاستثمار الذي يعد بعائد مناسب معدل حسب المخاطر.
في عام 2025، حققت الشركة تدفقات نقدية تشغيلية بلغت حوالي 42.9 مليار دولار أمريكي، واستثمرت ما يقارب 20.9 مليار دولار أمريكي في مشاريع ذات تدفقات نقدية فعالة. وفي الوقت نفسه، أعيد ما يقارب 22.4 مليار دولار أمريكي إلى المساهمين، منها 13.9 مليار دولار أمريكي لإعادة شراء الأسهم، و8.5 مليار دولار أمريكي كأرباح موزعة.
تُظهر هذه الأرقام أن شركة شل ككل كانت تمتلك موارد مالية كبيرة. ومع ذلك، فهي لا تُثبت إمكانية إعادة هيكلة جميع الاستثمارات الخاسرة بشكل مستدام من خلال تمويل إضافي.
يكمن الفرق الأساسي في التالي: يمكن للشركة أن تتحمل المزيد من الخسائر دون أن يضمن ذلك مستقبلاً مستداماً. العامل الحاسم هو ما إذا كانت الأموال الإضافية توفر فرصة واقعية لنموذج أعمال مستدام.
في المقابل، لا تُعدّ توزيعات الأرباح المرتفعة شرطاً طبيعياً، بل هي جزء من استراتيجية فعّالة لتخصيص رأس المال. فعندما تُعيد الشركة مبالغ كبيرة إلى المساهمين مع تقليص بعض أنشطتها المستقبلية في الوقت نفسه، فإنها تكشف عن أولوياتها.
هذا أمر مفهوم من منظور إدارة الشركات التي تركز على عائد رأس المال. مع ذلك، لا ينبغي الخلط بينه وبين توقع أن مالكًا قويًا ماليًا سيضمن استدامة أي تقنية خلال مراحل التأسيس الطويلة والأزمات.
لا تخلي كامل عن التنقل الكهربائي
يُناقض رقم آخر الرواية العامة غير المُفصّلة عن الانسحاب. فقد ارتفع عدد نقاط الشحن العامة المملوكة لشركة شل أو التي تعمل تحت علامتها التجارية من حوالي 73,000 نقطة في نهاية عام 2024 إلى حوالي 88,000 نقطة في نهاية عام 2025.
لا يُعد هذا المقياس هو نفسه إجمالي عدد نقاط الشحن التي يمكن الوصول إليها عبر التجوال. كما أنه لا يصف بالضرورة المواقع المملوكة بالكامل فقط.
ومع ذلك، يُظهر هذا التطور أن شركة شل لم تتخلَّ تماماً عن محطات الشحن العامة. بل إنها غيّرت خياراتها من نماذج الأعمال، وركّزت بشكل أكبر على المجالات التي تتناسب مع استراتيجيتها الخاصة.
بالنسبة لمزود خدمات النقل الراسخ، يوفر امتلاك أو تشغيل محطات الشحن السريع ذات العلامة التجارية العديد من المزايا: التواصل المباشر مع العملاء، والتحكم في الخدمة، وإيرادات إضافية من خدمات أخرى. في المقابل، تتطلب منصة برمجية لمشغلي الطرف الثالث أو شبكة شحن ممولة بالإعلانات نهجًا اقتصاديًا وتنظيميًا مختلفًا.
من منظور الاقتصاد الكلي، يبقى هذا التركيز غامضاً. فوجود محطة شحن سريع إضافية لا يحل تلقائياً محل الشحن البطيء في المنازل أو مراكز التسوق. وتلبي خيارات الشحن المختلفة احتياجات مختلفة.
لذا، فإنّ العدد الإجمالي لنقاط الشحن المُثبّتة ليس ذا أهمية كبيرة. فالموقع وسهولة الوصول والسعر والموثوقية عوامل حاسمة في جودة خدمة الشحن. وقد يؤدي توسع الشبكة بشكل عام إلى فقدان خدمات مهمة محليًا.
النية والنتيجة ليستا متطابقتين
إن الشك في أن الشركات الراسخة قد تستحوذ على منافسين ناشئين للحد من التهديد الذي يواجه أعمالها القائمة هو، من حيث المبدأ، مسألة تخضع للنقاش الاقتصادي. ومع ذلك، في هذه الحالة تحديداً، لا يثبت هذا بعدُ وجود استراتيجية وقائية متعمدة.
يتطلب ذلك معلومات إضافية. قد تشمل هذه المعلومات قرارات داخلية، أو خيارات نقل تم حجبها عمداً، أو أدلة قوية على أن شركة واعدة قد تم تخفيض قيمتها عمداً على الرغم من وجود بدائل واقعية.
علاوة على ذلك، يجب مراعاة التطور المحتمل في حال عدم الاستحواذ. فالشركة الناشئة التي كانت ستفشل لولا رأس المال الجديد لا تصبح بالضرورة ضحية لاستراتيجية مناهضة للمنافسة لمجرد إغلاقها لاحقاً.
في المقابل، لا يزيل التمويل متعدد السنوات جميع العقبات المحتملة في المستقبل. فقد تركز الاستثمارات في البداية بشكل كبير على النمو، ثم تفسح المجال لاحقاً لاستراتيجية أكثر دفاعية.
لذا، يُعدّ التمييز بين الدافع والنتيجة أمرًا بالغ الأهمية في التقييم. فبإمكان شركة ما أن تؤثر سلبًا على عملية التحول في قطاع الطاقة دون أن تسعى عمدًا إلى منعها. فإذا ما تم التخلي عن مواقعها، أو إيقاف خدماتها الرقمية، أو جعلها غير موثوقة، فقد تنشأ أضرار حقيقية، حتى وإن كان القرار مُبررًا اقتصاديًا من وجهة نظر الشركة.
هذا النقد الأكثر دقة أقوى من مجرد اتهام عام بالتخريب. فهو يركز على العواقب الملموسة وعلى كيفية الحد من مخاطر مماثلة في المستقبل.
التكاليف الخفية للانسحاب
تُظهر البيانات المالية الموحدة بشكل أساسي التكاليف التي تتكبدها الشركة نفسها. أما البيانات المالية الاقتصادية الكلية فتتناول الموضوع بشكل أوسع.
قد يضطر المشغل إلى تطبيق منصة برمجية جديدة. وقد يخسر شريك الموقع عقدًا سبق له أن وفّر بموجبه مساحة أو أجرى تعديلات هيكلية. وقد تضطر الأسرة إلى توقع ارتفاع تكاليف الصيانة أو فقدان تعويضات إضافية.
لا تشكل كل هذه العيوب بالضرورة ضرراً يستوجب التعويض القانوني. ومع ذلك، فقد تكون ذات أهمية اقتصادية كبيرة.
يصبح نقل المخاطر إشكاليةً خاصةً عندما يصعب على العملاء إدراكها وقت الشراء الأصلي. قد يوحي شعار شركة معروفة بالاستقرار، حتى وإن لم يتضمن العقد المحدد أي ضمانات طويلة الأجل مماثلة.
يُؤدي هذا إلى فجوة بين الأمان المُتصوَّر والأداء الفعلي الموعود. وقد تُؤثر هذه الفجوة على قرارات الاستثمار وتُلحق الضرر بالثقة لاحقاً.
ليس من المناسب الاستمرار في كل مشروع خاسر إلى أجل غير مسمى، بل ينبغي أن تكون استراتيجية الخروج المنظمة جزءًا من نموذج العمل. فالتخطيط المسبق الكافي، وخيارات النقل، ووضوح المسؤوليات، كلها عوامل تُسهم بشكل كبير في خفض التكاليف اللاحقة.
لذا، لا تتجلى الجودة الاقتصادية للنظام في التشغيل العادي فحسب، بل تتجلى أيضاً في مدى قدرة العملاء والشركاء على التكيف مع تغيير استراتيجية المزود.
يحتاج عملاء شركة صن إلى الوضوح، وليس إلى الذعر
بالنسبة للعملاء الحاليين، من المهم أن يدركوا أن إعلان الإفلاس لا يعني بالضرورة توقفاً فورياً للعمليات التقنية. ووفقاً للخطة الأولية، من المفترض أن تستمر أعمال شركة سونين مع عملائها الحاليين.
لا يعني هذا ضرورة استبدال التخزين كإجراء احترازي، ولا يضمن بقاء جميع الخدمات دون تغيير على المدى الطويل. لذا، يُنصح بإعداد جرد منظم.
ينبغي الاحتفاظ بنسخ احتياطية من عقود الشراء والتركيب، والفواتير، وإثباتات الدفع، وشروط الضمان، ووثائق التشغيل، وسجلات الصيانة، بشكل مستقل عن أي بوابة إلكترونية خاصة بالعملاء. كما يُنصح بالاحتفاظ بالأرقام التسلسلية، وسجلات الأخطاء، والمراسلات السابقة.
تُعدّ الهوية الدقيقة للأطراف المتعاقدة بالغة الأهمية. فبيع المعدات وتركيبها وتزويدها بالكهرباء والمشاركة في محطة طاقة افتراضية قد تكون خدمات منفصلة قانونيًا تُقدّمها شركات مختلفة. حتى ضمن هيكل شركة Sonnen، تمّ إسناد إنتاج التخزين وبعض خدمات الطاقة إلى شركات مختلفة.
ينبغي على كل من لا يزال ينتظر استلام النظام المطلوب توضيح حالة التسليم والإجراءات اللاحقة كتابيًا. عادةً ما تزيد الدفعات المقدمة الإضافية غير المضمونة من المخاطر المالية؛ إلا أن هذا لا يمنح حقًا مطلقًا في حجب جميع المدفوعات المستحقة بموجب العقد.
يستحق التواصل مع العملاء تقييمًا موضوعيًا. لا يمكن الجزم بشكل قاطع بإبلاغ جميع الأطراف المعنية فورًا وفي الموعد المحدد. لذا، لا ينبغي استبدال المعلومات الناقصة بتأكيدات غير موثقة. في هذه الحالة تحديدًا، تُعدّ التفاصيل الدقيقة المتعلقة بالخدمة، وأشخاص الاتصال، وطرق الدفع، أكثر أهمية من التطمينات العامة.
لا تُعتبر وعود الضمان تأمينًا افتراضيًا
يجب النظر في المسؤولية القانونية عن العيوب وضمان الشركة المصنعة بشكل منفصل. وعادةً ما تُوجّه مطالبات الضمان إلى البائع أو الطرف المتعاقد المسؤول عن الخدمة المتفق عليها، وليس تلقائيًا إلى الشركة المصنعة.
إذا باعت النظام شركة متخصصة مستقلة، فإن إفلاس الشركة المصنعة لا يُعفيها تلقائيًا من التزاماتها تجاه العميل. مع ذلك، قد يصبح الحصول على قطع الغيار أو الدعم الفني أكثر صعوبة.
إنّ التعميمات المتعلقة بفترات الضمان غير دقيقة. عادةً ما تكون السلع المشتراة حديثًا مشمولة بضمان لمدة عامين؛ أما بالنسبة لأنظمة الطاقة الشمسية الكهروضوئية، فقد تمتد فترة الضمان لفترة أطول حسب نوع العقد وظروف التركيب. ويُعدّ التصنيف القانوني للعقد المحدد هو العامل الحاسم.
من الخطأ أيضاً الادعاء بأن الضمان الطوعي لا يُنشئ، من حيث المبدأ، أي حق قانوني. فقرار تقديم الضمان يكون طوعياً في البداية، ولكن إذا صدر بشكل صحيح، فإنه يُمكن أن يُنشئ حقوقاً ملزمة قانوناً.
في إجراءات الإعسار، غالباً ما تكمن المشكلة في إمكانية إنفاذ الأحكام. فقد تكون قيمة المطالبة القانونية الصحيحة أقل بكثير من الناحية الاقتصادية إذا لم يكن المدين قادراً على سداد ديونه بشكل كافٍ.
يجب أيضًا التمييز بين إفلاس البائع وإفلاس الشركة المصنعة: قد تظل المطالبات الناشئة عن ضمان الشركة المصنعة غير متأثرة بإفلاس تاجر مستقل قانونيًا.
وهذا يقودنا إلى درس مهم لقرارات الشراء المستقبلية. فليس طول مدة الضمان هو المهم فحسب، بل أيضاً الجهة التي تصدره، والخدمات التي يغطيها، وما إذا كان التأمين الإضافي متاحاً.
لا تزال الكهرباء متوفرة، ولكن الفوائد الإضافية ليست مضمونة بالضرورة
من حيث المبدأ، فإن إفلاس المورد لا ينشئ تلقائيًا حقًا خاصًا في الإنهاء بموجب عقد توريد الكهرباء؛ طالما استمر التوريد، فإن شروط العقد المتفق عليها وفترات الإشعار سارية.
لذا، قد يؤدي إنهاء المدفوعات الجارية قبل الأوان أو إيقافها من جانب واحد إلى مشاكل جديدة. ينبغي مراجعة أي تغييرات في معالجة المدفوعات بناءً على إشعارات موثوقة.
في حال انقطاع التيار الكهربائي، يتولى المورد المحلي الافتراضي أو البديل مسؤولية توصيلات المنازل العادية. وبالتالي، فإن إفلاس المورد السابق لا يعني عادةً انقطاع الكهرباء عن المنزل فجأة.
من الناحية المالية، قد يظل الوضع غير مواتٍ. فغالباً ما يكون التوريد البديل أغلى من التعريفة العادية؛ ويمكن للعملاء الانتقال إلى مورد جديد دون الالتزام بفترة إشعار.
عند تغيير مزود الطاقة، يجب توثيق قراءة العداد وإبلاغ الجهات المعنية. هذا يُسهّل التمييز بين استهلاك الطاقة من المزود السابق والمزود الجديد.
مع ذلك، لا يضمن هذا الضمان لإمداد الطاقة استمرارية الخدمات الأخرى. فهو لا يضمن استمرار تشغيل تطبيق معين، ولا يضمن تحقيق إيرادات من محطة طاقة افتراضية.
وبالتالي، يمكن للأسرة الاستمرار في تلقي إمدادات كهربائية موثوقة مع فقدان المزايا الاقتصادية التي كانت مهمة للاستثمار الأصلي في أنظمة التخزين. خاصةً مع العروض المجمعة، يجب دراسة الوظائف التقنية الأساسية، وتعرفة الكهرباء، والضمان، واتفاقية التسويق بشكل منفصل.
يحتاج التحول في مجال الطاقة إلى عملية تخلص تدريجي منظمة
إن الدرس السياسي والاقتصادي المستفاد من هذه الحالات لا يكمن في منع كل عملية استحواذ من قبل شركة طاقة راسخة. فهؤلاء المشترون قادرون على توفير رأس المال، والوصول إلى الأسواق، والقدرات الصناعية التي تفتقر إليها الشركات الناشئة.
ما نحتاجه هو حماية أقوى لاستثمارات العملاء طويلة الأجل. يجب إلزام أي شخص يبيع تقنية مصممة لسنوات عديدة بتوضيح كيفية الحفاظ على وظائفها الأساسية في حالة تغيير الملكية أو إغلاق الشركة أو إفلاسها.
بالنسبة للبنية التحتية التي تُدار رقميًا، يشمل ذلك واجهات مفتوحة، وإمكانية الوصول إلى البيانات، ومسارات ترحيل موثقة، وفترات انتقال مناسبة. أما بالنسبة للبرامج بالغة الأهمية، فقد يكون من المفيد أيضًا وجود وثائق مناسبة أو مستودعات لشفرة المصدر. مع ذلك، لا يكون هذا مفيدًا إلا إذا كان بإمكان مشغل آخر تولي النظام قانونيًا وتقنيًا.
ينبغي أيضاً تقييم التزامات الخدمة طويلة الأجل بشفافية أكبر. يجب أن يكون العملاء قادرين على التمييز بين ما إذا كان الوعد يعتمد فقط على الملاءة المالية المستقبلية للشركة المصنعة أم أنه مدعوم بضمانات إضافية.
تُكبّد هذه الضمانات تكاليف. وهذا ليس اعتراضاً عليها، بل يُسلّط الضوء على جانبٍ كان غالباً ما يكون خفياً من جوانب الاستثمار.
يُتيح هذا فرصة تنافسية حقيقية للشركات. فالشركات التي تُقدّم حقوق تشغيل مستمرة، وخدمة موثوقة، وقابلية نقل حقيقية، لا تبيع التكنولوجيا فحسب، بل تُقلّل المخاطر أيضاً.
لذا، فإنّ المعيار الحاسم لتحقيق تحوّل طاقي موثوق ليس عدد الشركات الخضراء التي تستحوذ عليها شركة ما، بل الأهم هو مدى صلاحية البنية التحتية التي تمّ تمويلها مسبقًا للاستخدام حتى مع تغيّر استراتيجية الشركة. فالاستدامة المستقبلية لا تبدأ بوعد الاستحواذ، بل تتجلى في ما يبقى صالحًا للعمل بعد رحيل المالك.
شريكك في تطوير الأعمال في مجالات الطاقة الشمسية الكهروضوئية والبناء
من الألواح الكهروضوئية الصناعية على أسطح المباني إلى الحدائق الشمسية ومواقف السيارات الشمسية الأكبر حجماً
☑️ لغة أعمالنا هي الإنجليزية أو الألمانية
☑️ جديد: مراسلات بلغتك الأم!

Konrad Wolfenstein
يسعدني أنا وفريقي أن نكون متاحين لكم بصفتنا مستشاركم الشخصي.
يمكنكم التواصل معي عبر ملء نموذج الاتصال هنا wolfenstein@xpert.digital:أو الاتصال بي مباشرةً على الرقم +49 7348 4088 965. عنوان بريدي الإلكتروني هو
أتطلع إلى مشروعنا المشترك.