Herhalende Energie: 'n Wedloop Teen Tyd – Wat die 695 Miljoen "Kobalt Sonkrag" Projek Onthul Oor die Energie-oorgang
Xpert Voorvrystelling

Beskikbaar in 27 tale 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 18 September 2026 / Opgedateer op: 18 September 2026 – Outeur: Konrad Wolfenstein
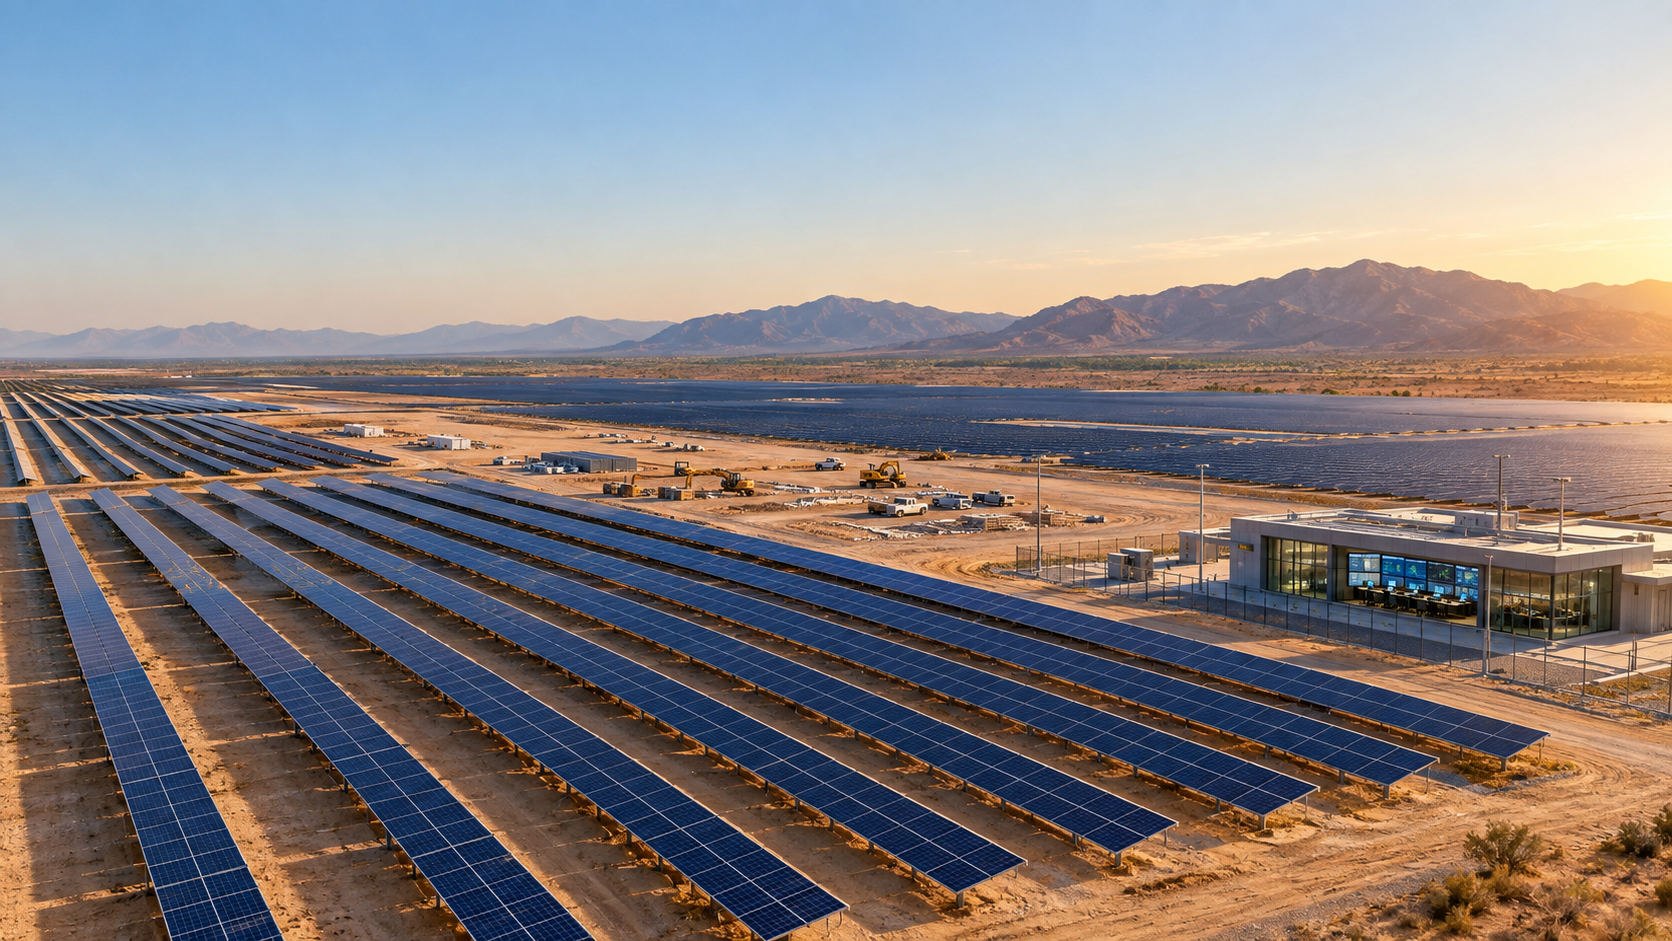
Herhalende Energie: 'n Wedloop Teen Tyd – Wat die 695 Miljoen “Kobalt Sonkrag” Projek Onthul Oor die Energie-oorgang – Kreatiewe Beeld oor die Onderwerp, met KI: Xpert.Digital
$695 miljoen vir 330 megawatt: Waarom geld nie meer die grootste sonkragprobleem is nie
Die nuwe era van die energie-oorgang: Waarom netwerke en berging vandag belangriker is as sonkragmodules
Die sonparadoks: Kalifornië bou mega-kragsentrales – en moet dikwels die elektrisiteit weggooi
Die 330-megawatt Cobalt Sonkragaanleg in Kalifornië het 'n indrukwekkende $695 miljoen in befondsing ingesamel. Met die eerste oogopslag lyk dit na nog 'n klassieke suksesverhaal van die florerende fotovoltaïese industrie – maar agter hierdie reuse-belegging lê 'n diepgaande transformasie van globale elektrisiteitsmarkte. Terwyl die transaksie bewys dat kapitaal wêreldwyd beskikbaar is vir die energie-oorgang, ontbloot dit terselfdertyd die ware knelpunte van ons tyd.
Terwyl sonpanele al hoe meer bekostigbaar en doeltreffend word, bereik die infrastruktuur sy perke. Die gevreesde "sonparadoks" veroorsaak reeds dat massiewe hoeveelhede groen elektrisiteit in Kalifornië ingekort word omdat dit geproduseer word wanneer die netwerk dit nie kan absorbeer nie. Die Cobalt Solar-geval is 'n voorbeeld hiervan: die toekoms van die energie-oorgang hang nie meer af van die blote aantal geïnstalleerde sonpanele nie. Diegene wat vandag miljarde belê, moet die werklike uitdagings trotseer – intelligente berging, lang permitprosesse, oorlaaide kragnetwerke en die vermoë om energie presies te lewer wanneer dit ekonomies die waardevolste is.
$695 miljoen vir 330 megawatt: Wat Cobalt Solar onthul oor die nuwe ekonomie van die energie-oorgang
Kalifornië se energie-oorgang en knelpunt is nie te wyte aan 'n gebrek aan kapitaal nie – maar aan 'n gebrek aan 'n netwerk
Die finansiering van die 330-megawatt Cobalt Solar-projek in Kalifornië is veel meer as net nog 'n suksesverhaal uit die fotovoltaïese bedryf. Recurrent Energy, 'n filiaal van Canadian Solar, het 'n totaal van $695 miljoen in skuldfinansiering en belastingekwiteit vir die kragsentrale, wat reeds in aanbou is, ingesamel. Hiervan is ongeveer $484 miljoen 'n skuldfinansieringspakket gelei deur Mitsubishi UFJ Financial Group en Nord/LB, en $211 miljoen is belastingekwiteit van Wells Fargo. Die projek is ongeveer 32 kilometer wes van Blythe in Riverside County geleë en sal na verwagting teen die einde van 2027 kommersiële bedryf begin.
Die transaksie demonstreer dat groot sonkragplase in die Verenigde State bankbaar bly ten spyte van hoë finansieringskoste, handelsonsekerheid, toenemende netwerkopeenhoping en veranderende subsidievoorwaardes. Dit bewys egter nie dat elke groot fotovoltaïese projek outomaties winsgewend is of dat bykomende sonkapasiteit alleen Kalifornië se voorsieningsprobleme sal oplos nie. Veral in 'n elektrisiteitsmark met beduidende sonkragopwekkingsurplusse teen die middaguur, word 'n projek se kwaliteit toenemend nie net bepaal deur sy geïnstalleerde kapasiteit nie, maar ook deur sy ligging, netwerkverbinding, kontraktuele waarborge van sy inkomste, inbedryfstellingsdatum en sy vermoë om elektrisiteit gedurende waardevolle ure te verskaf.
Cobalt Solar is dus 'n voorbeeld van 'n nuwe fase van die energie-oorgang. Die eerste fase het hoofsaaklik gefokus op die goedkoper maak van sonkragmodules en groter projekte. Die nou deurslaggewende fase fokus op die ekonomiese integrasie van groot hoeveelhede weerafhanklike opwekking in 'n oorlaaide en soms onbuigsame elektrisiteitstelsel. Die kapitaal is beskikbaar as risiko's deur kontrakte hanteerbaar lyk. Die werklike knelpunt verskuif egter na netwerke, bergingsfasiliteite, permitte, voorsieningskettings en betroubare kragkoopooreenkomste.
Finansiering met politieke en strategiese sein-effek
Die syfer van VS$695 miljoen is eerstens 'n duidelike mosie van vertroue van institusionele beleggers. MUFG, Nord/LB en Wells Fargo is nie onder die beleggers wat projekte finansier uitsluitlik op grond van optimistiese groeivoorspellings nie. Projekfinansiering fokus tipies nie hoofsaaklik op die borg se algehele balansstaat nie, maar eerder op die individuele projek se vermoë om voldoende stabiele kontantvloei oor baie jare te genereer. Banke ondersoek konstruksiekoste, die tydlyn, netwerkverbinding, tegniese ontwerp, versekerbaarheid, inkomstekontrakte, teenpartyrisiko's, belastingimplikasies en die verwagte skulddiensvermoë.
Deurdat verskeie gevestigde finansiële instellings verskillende dele van die kapitaalstruktuur oorneem, verminder dit konsentrasierisiko en versprei take volgens hul onderskeie spesialisasies. Die banke verskaf konstruksie- en langtermyn-skuldfinansiering, brugfinansiering vir die belastingekwiteit, en kredietlyne of waarborgfasiliteite. Wells Fargo, as 'n belastingekwiteitsbelegger, neem 'n deel van die projek se belastingposisie oor. Hierdie struktuur is meer kompleks as 'n tradisionele korporatiewe lening, maar dit weerspieël die logika van die Amerikaanse hernubare energiemark, waar belastingaansporings 'n beduidende deel van die projek se ekonomie vorm.
Die transaksie is ook polities betekenisvol. Dit kom op 'n tydstip wanneer die Amerikaanse energiebeleid toenemend die begeerte vir verhoogde elektrisiteitsopwekking, nywerheidsbeleidbeheer van voorsieningskettings en 'n meer beperkende benadering tot wind- en sonkragaansporings balanseer. Vir ontwikkelaars verhoog dit die waarde van projekte wat reeds goedgekeur is, onder konstruksie is en 'n realistiese inbedryfstellingsdatum het. 'n Gevorderde projek is nie meer net 'n tegniese fasiliteit nie, maar 'n dig gebundelde pakket van grondregte, permitte, netwerkverbinding, belastingposisie, voorsieningskontrakte en 'n voorsprong.
Wat die 695 miljoen Amerikaanse dollars eintlik beteken
Deur die totale finansieringsvolume deur die nominale uitset van 330 megawatt te deel, word 'n berekende waarde van ongeveer US$2,11 miljoen per megawatt verkry. Hierdie syfer moet egter nie gelykgestel word aan die suiwer konstruksiekoste van die sonpark nie. Die gepubliseerde som beskryf die voltooide finansieringskomponente en nie noodwendig die hele beleggingsbegroting nie. Finansiering kan bruglenings, reserwes, waarborge, konstruksierente, transaksiekoste of bedrae insluit wat op verskillende tye onttrek en later herfinansier word. Verder word dit nie publiek vermeld of die vermelde uitset as wisselstroom (WS) of gelykstroom (GS) krag gedefinieer word nie.
Die skuldfinansieringspakket van ongeveer $484 miljoen verteenwoordig byna 69,6 persent van die gepubliseerde totaal. Belastingekwiteit van $211 miljoen maak ongeveer 30,4 persent uit. Hierdie uiteensetting illustreer die betekenis van belastingwaardes vir die finansiering, maar gee nie 'n direkte aanduiding van die borg se ekonomiese ekwiteitsverhouding nie. Belastingekwiteit is nie 'n konvensionele banklening of tradisionele ekwiteitskapitaal nie. Die belegger ontvang ekonomiese regte waarvan die waarde hoofsaaklik afkomstig is van belastingkrediete en waardeverminderingsvoordele. Die regsstruktuur kan dus aansienlik verskil van die eenvoudige idee dat Wells Fargo ongeveer 30 persent van die kragsentrale besit.
Vergelykings met algemene koste-maatstawwe moet ook met omsigtigheid benader word. Vir groot Amerikaanse sonkragaanlegte is suiwer stelselkoste in onlangse jare dikwels gerapporteer op ongeveer een miljoen Amerikaanse dollar per megawatt GS-krag, afhangende van die meetmetode, ligging, netwerkverbinding, verkryging en tydsberekening. Cobalt Solar kan egter 'n aansienlik hoër algehele begroting of finansieringsvolume hê. Redes hiervoor kan duur netwerkverbindingswerk, transformators, hoëspanningsinfrastruktuur, projekspesifieke konstruksiekoste, reserwes, ontwikkelingsuitgawes, finansieringskoste of 'n groot verskil tussen GS- en WS-kraglewering insluit. Sonder 'n openbaargemaakte beleggingsberekening sou dit ekonomies onvanpas wees om te beweer dat die projek besonder duur of besonder goedkoop is.
Die sakemodel agter belastingbillikheid
Belastingbillikheid is een van die mees kenmerkende kenmerke van Amerikaanse hernubare energiefinansiering. 'n Ontwikkelaar kan aansienlike belastingkrediete en versnelde waardevermindering genereer, maar het nie altyd voldoende belasbare winste om hierdie voordele ten volle op kort termyn te benut nie. 'n Groot finansiële instelling met 'n hoë belastinglas kan hierdie posisie ekonomies benut en, in ruil daarvoor, kapitaal in die projekmaatskappy inspuit. Dit verminder die borg se onmiddellike finansieringsbehoeftes en maak staatsbefondsing omskepbaar in belêbare projekkapitaal.
Die ekonomiese voordele hang af van talle voorwaardes. Dit sluit in die belastingaftrekbare kostebasis, die keuse tussen produksie- en beleggingsverwante krediete, potensiële bybetalings, arbeidswetgewingvereistes, sperdatums, dokumentasieverpligtinge en terugvorderingsrisiko's. Die belastingekwiteitsbelegger ondersoek dus nie net die tegniese gehalte van die sonpark nie, maar ook die betroubaarheid van die belastingaannames. Indien belastingvoordele later teruggeëis word, die fondse onbehoorlik gebruik word, of daar 'n afwyking van die ooreengekome voorwaardes is, kan vergoedings- en aanspreeklikheidsmeganismes van toepassing wees.
Die $211 miljoen van Wells Fargo is dus 'n sterk aanduiding dat die projekstruktuur ver gevorderd en verifieerbaar is vanuit 'n belegger se perspektief. Dit is egter nie bewys dat alle risiko's verdwyn het nie. Belastingbillikheid kan finansieringskoste verminder, maar verhoog terselfdertyd kontraktuele kompleksiteit. Die belange van die borg, leners en belastingbillikheidsverskaffers moet in lyn gebring word in 'n sogenaamde watervalstruktuur. In 'n krisis is dit van kritieke belang wie die gesag het om te besluit oor uitkerings, bykomende bydraes, operasionele besluite, versekeringsuitbetalings en 'n potensiële verkoop.
Die wedloop tot die einde van 2027
Die beplande aanvang van bedrywighede teen die einde van 2027 is nie bloot 'n tegniese teiken nie. As gevolg van die veranderde belastingbeleidsraamwerk dra dit strategiese gewig. Die tegnologie-neutrale belastingkrediete vir skoon energie-opwekking, wat na die Inflasieverminderingswet ingestel is, is gevolglik aansienlik beperk in hul duur vir nuwe wind- en sonkragprojekte. Vir sekere projekte speel beide verifieerbare konstruksie-aanvang en inbedryfstelling teen 31 Desember 2027 'n deurslaggewende rol. 'n Projek wat reeds ten volle goedgekeur is en sigbaar onder konstruksie is, is in 'n aansienlik sterker posisie as 'n vroeë ontwikkelingsopsie sonder 'n gewaarborgde netwerkverbinding.
Cobalt Solar sal na verwagting teen die einde van hierdie kritieke jaar in werking tree. Dit beteken nie outomaties dat die sperdatum uitsluitlik deur belastingoorwegings gemotiveer word nie, en ook nie dat die projek sy befondsing sal verloor indien dit nie nagekom word nie. Die spesifieke belastingbehandeling hang af van die werklike aanvang van konstruksie, die gekose belastingkrediet, die projekstruktuur en ander faktore. Nietemin is dit duidelik dat vertragings vandag groter finansiële skade kan veroorsaak as onder 'n meer stabiele befondsingsregime. 'n Vertraagde transformator, 'n probleem met die netwerkverbinding of 'n onderbreking in konstruksie kan nie net addisionele rente genereer nie, maar ook moontlik die hele belastingbasis van die berekeninge verander.
Dit verhoog die waarde van 'n ervare EPC-diensverskaffer. Blattner Energy is verantwoordelik vir ingenieurswese, verkryging en konstruksie. Die EPC-kontrak is 'n sleutelmeganisme vir die oordrag en beperking van risiko's. Vaste pryse, skedules, prestasieverbintenisse, boetes, waarborge en force majeure-klousules bepaal hoe bykomende koste tussen die projekmaatskappy en die kontrakteur versprei word. Veral in 'n omgewing met wisselvallige materiaalpryse, lang levertye vir hoëspanningstegnologie en potensiële handelsbeperkings, word kontrakkwaliteit amper net so belangrik soos die tegniese doeltreffendheid van die modules.
Waarom banke Cobalt Solar kan finansier
Bankbaarheid word nie uitsluitlik bepaal deur geïnstalleerde megawatt nie. 'n Lener benodig 'n verifieerbare bewysketting, van sonbestraling en tegniese elektrisiteitsproduksie tot beskikbare kontantvloei. Dit sluit in betroubare opbrengsbepalings, realistiese aannames rakende module-degradasie, beskikbaarheidswaarborge, bedryfs- en onderhoudskoste, versekeringsdekking en 'n voldoende buffer vir jare met lae sonbestraling. Die beslissende maatstaf is nie die teoretiese produksie onder ideale toestande nie, maar eerder die konserwatief verwagte inkomste na verliese, inkorting en bedryfskoste.
Die verkoopskant is veral belangrik. Die huidige projekkennisgewing spesifiseer nie 'n kragkoper, en ook nie die duur en prysstruktuur van 'n potensiële kragkoopooreenkoms nie. Dit verteenwoordig 'n beduidende inligtingsgaping vir 'n volledige ekonomiese evaluering. 'n Langtermynkontrak met 'n kredietwaardige nutsmaatskappy, 'n munisipale verkrygingsorganisasie of 'n maatskappy kan stabiele inkomste genereer en dus aansienlike skuldfinansiering moontlik maak. 'n Projek met 'n hoë persentasie onversekerde markprysinkomste sou aansienlik meer blootgestel wees aan Kaliforniese prysprofiele, negatiewe middagpryse en beperking.
Die feit dat die leners nietemin 'n groot pakket verskaf, dui daarop dat beduidende inkomste- en projekrisiko's voldoende verskans is in die ongepubliseerde dokumentasie. Die presiese gehalte van hierdie verskansing kan egter nie beoordeel word sonder toegang tot die kontrakbesonderhede nie. Nóg die elektrisiteitsprys nóg enige potensiële indeksering, minimum aankoopvolumes, vergoeding vir beperking of regulasies rakende netwerkonderbrekings is publiek bekend. 'n Objektiewe analise moet hierdie beperkings erken in plaas daarvan om slegs 'n gewaarborgde opbrengs uit die finansieringsooreenkoms af te lei.
Kalifornië se Sonparadoks
Kalifornië benodig addisionele skoon energie-opwekking, maar die staat produseer reeds meer sonkrag in sommige ure as wat die netwerk ekonomies kan hanteer. In 2024 is ongeveer 3,4 miljoen megawatt-uur wind- en sonkrag ingekort in die gebied wat deur die California Independent System Operator bestuur word. Dit was 29 persent meer as die vorige jaar. Ongeveer 93 persent van die inkorting was te wyte aan sonenergie. Die piek is dikwels in die lente, wanneer sonbestraling hoog is, maar die verkoelingsvraag steeds relatief laag is.
Hierdie sonkragparadoks verander projekekonomie. Die gelykgemaakte koste van elektrisiteit (LCOE) vir 'n sonpark kan baie laag wees, terwyl die markwaarde van die opgewekte elektrisiteit gelyktydig daal. Wat saak maak, is nie net hoeveel 'n aanleg oor die jaar produseer nie, maar ook wanneer en by watter netwerkknooppunt die produksie plaasvind. 'n Bykomende megawattuur teen die middaguur op 'n sonnige dag kan 'n lae of selfs negatiewe markprys behaal. Omgekeerd is 'n megawattuur op 'n warm aand aansienlik meer waardevol, maar 'n sonpark sal dit nie na sonsondergang lewer nie.
Cobalt Solar moet dus geëvalueer word in die konteks van netwerkkapasiteit, ligging en potensiële buigsaamheid. Die terrein naby Blythe het uitstekende sonkragbronne en is geleë in 'n streek met uitgebreide energie-infrastruktuur. Terselfdertyd kan die nabyheid aan ander sonkragprojekte lei tot plaaslike konsentrasie. Of Cobalt Solar meer gereeld deur knelpunte geraak sal word, hang af van die spesifieke netwerkaansluitingspunt, toegewyde transmissieregte, streeksuitbreidingsprojekte en kontraktuele reëls. Hierdie besonderhede is nie in die openbare aankondiging ingesluit nie.
Die sentrale ekonomiese vraag is dus nie of Kalifornië steeds sonenergie benodig nie. Dit gaan oor watter tipe sonkapasiteit, op watter plek en met watter komplementêre stelsels hoë stelselwaarde sal hê. Projekte met gunstige netwerkverbindings, bergingsopsies, buigsame invoer of verbruikers met geskikte lasprofiele sal belangriker word in vergelyking met geïsoleerde stelsels by oorbelaste netwerkpunte.
Nuut: Patent van die VSA – installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's!

Nuut: Patent van die VSA – Installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's! - Beeld: Xpert.Digital
Die kern van hierdie tegnologiese vooruitgang is die doelbewuste afwyking van konvensionele klemmontering, wat al dekades lank die standaard is. Die nuwe, meer tyd- en koste-effektiewe monteringstelsel spreek dit aan met 'n fundamenteel ander, meer intelligente konsep. In plaas daarvan om die modules op spesifieke punte vas te klem, word hulle in 'n deurlopende, spesiaal gevormde ondersteuningsrail geplaas en stewig in plek gehou. Hierdie ontwerp verseker dat alle kragte – of dit nou statiese ladings van sneeu of dinamiese ladings van wind is – eweredig oor die hele lengte van die moduleraam versprei word.
Meer inligting hier:
Herhalende Energie: Van ontwikkelaar tot langtermyn-infrastruktuurhouer
Stoortoestelle word by die stelselkomponent gevoeg
Batteryberging het die belangrikste instrument in Kalifornië geword om sonkrag van middag- na aandure te verskuif. Die geïnstalleerde batterykapasiteit in die CAISO-gebied het in 2024 alleen van ongeveer 8.0 tot 11.6 gigawatt toegeneem. Tipiese stelsels laai wanneer sonkragproduksie hoog is en pryse laer is, en stel die energie vier tot agt uur later vry. Dit stel hulle in staat om inkorting te verminder, aandpieke te bereik, balanserende krag te verskaf en die benutting van bestaande netwerkverbindings te verbeter.
Die gepubliseerde projekbeskrywing vir Cobalt Solar maak geen melding van 'n geassosieerde batterybergingstelsel nie. Dit is noemenswaardig omdat Recurrent Energy 'n groot wêreldwye bergingspyplyn het, en Kalifornië 'n hoë vraag na tydverskuifde energieopwekking het. Dit moet egter nie geïnterpreteer word asof die projek permanent sonder berging sal bly nie. Moontlikhede sluit in 'n latere opknapping, 'n aparte bergingsfasiliteit by dieselfde netwerkverbindingspunt, of 'n kontraktuele kombinasie met ander buigsame hulpbronne. Dit is ook moontlik dat 'n langtermyn-afnameooreenkoms reeds die inkomsterisiko's wat met die suiwer sonenergieportefeulje verband hou, voldoende verminder.
'n Bergingstelsel verbeter nie outomaties elke ekonomiese ontleding nie. Dit verhoog beleggingskoste, veroorsaak omskakelingsverliese, verouder met die aantal en diepte van laaisiklusse, en vereis sy eie inkomstemodel. Die waarde daarvan hang af van prysverskille tussen laai- en ontlaaitye, kapasiteitsbetalings, netwerkdienste, belastingbehandeling en verbindingsvereistes. Verder, in 'n mark met baie soortgelyk bestuurde batterye, kan daaglikse prysverskille afneem. Die korrekte gevolgtrekking is dus nie dat elke sonkragprojek noodwendig 'n bergingstelsel benodig nie, maar eerder dat die waarde van sonkrag struktureel onder druk is sonder temporale buigsaamheid.
Groeiende elektrisiteitsvraag as 'n teenkrag
Aan die vraagkant dui verskeie ontwikkelings op addisionele opwekking. Die elektrifisering van vervoer, die uitbreiding van elektriese verhittingstelsels, nuwe industriële ontwikkelings, waterinfrastruktuur en datasentrums verhoog die vraag na elektrisiteit. Datasentrums en KI-infrastruktuur kan veral groot, relatief konstante ladings opwek. Dit verbeter egter nie outomaties die waarde van sonkrag nie, want die vraag daarna is konstant en dit stel dikwels besonder hoë eise aan voorsieningsveiligheid en netwerkkwaliteit.
Vir ontwikkelaars bied stygende vraag nuwe geleenthede vir langtermyn-kragkoopooreenkomste (PPA's). Groot tegnologiemaatskappye en ander korporasies kan hernubare elektrisiteit, sertifikate van oorsprong of gestruktureerde afleweringsprofiele verkry. Terselfdertyd neem die mededinging vir geskikte netwerkverbindings toe. 'n Nuwe groot las en 'n nuwe kragsentrale kan mekaar op dieselfde streeksnetwerk aanvul, maar albei vereis tydige transmissiekapasiteit. Daarom kan die bou van bykomende opwekkingskapasiteit sonder parallelle netwerkuitbreiding lei tot verhoogde beperking, terwyl nuwe laste sonder gewaarborgde opwekking voorsieningsbeperkings vererger.
Daar word geprojekteer dat Cobalt Solar genoeg elektrisiteit vir ongeveer 82 000 huishoudings per jaar sal opwek. Hierdie syfer illustreer die omvang van die projek, maar is nie 'n tegniese waarborg vir 'n deurlopende voorsiening vir 82 000 huishoudings nie. Dit vergelyk die verwagte jaarlikse produksie met tipiese jaarlikse huishoudelike verbruik. Produksie en verbruik val nie altyd saam nie. Huishoudings benodig ook elektrisiteit in die nag, terwyl die sonpark nie krag in die donker opwek nie. Daarom is uurlikse profiele, pieklasbydraes en beskikbare buigsaamheid vir stelselbeplanning meer betekenisvol as 'n eenvoudige huishoudelike ekwivalent.
Voordele en beperkings van plaaslike waardeskepping
Riverside County verwag om ongeveer $14 miljoen in eiendomsbelastinginkomste oor die projek se leeftyd te genereer. Hierdie inkomste kan plaaslike begrotings, openbare dienste en infrastruktuur versterk sonder dat die distrik die projek self hoef te befonds. Bykomende inkomste sal kom uit tydelike indiensneming tydens die konstruksiefase, kontrakte vir plaaslike diensverskaffers, en potensiële uitgawes vir verblyf, etes, vervoer en onderhoud.
Die syfer van US$14 miljoen moet nietemin in perspektief geplaas word. Relatief tot die gepubliseerde finansieringsvolume verteenwoordig dit ongeveer twee persent, maar dit is versprei oor die hele lewensduur van die projek. Aangesien nóg die veronderstelde bedryfstydperk nóg die presiese betalingsskedule gespesifiseer word, kan geen betroubare jaarlikse impak hieruit afgelei word nie. Verder is die finansieringsvolume nie 'n geskikte plaasvervanger vir die belastingbasis nie. Die plaaslike voordeel kan dus relevant wees, maar bly beperk in verhouding tot die kapitaalintensiteit en die supra-streeklike betekenis van die projek.
Die impak op werkgeleenthede wissel ook aansienlik na gelang van die projekfase. Groot sonparke benodig baie werkers tydens die beplannings- en konstruksiefases, maar vergelykend min personeel tydens deurlopende bedryf. Outomatiese monitering, gestandaardiseerde instandhouding en gesentraliseerde bedryfsbestuur verminder langtermyn arbeidsintensiteit. Daarom is dit van kardinale belang vir die plaaslike ekonomie of konstruksiekontrakte, opleiding, instandhouding en verkryging werklik in die streek gewortel is of hoofsaaklik deur eksterne spesialiste hanteer word.
Daarbenewens ontstaan grondgebruikskonflikte en ekologiese vereistes. Woestynstreke mag dalk met die eerste oogopslag leeg lyk, maar hulle bevat sensitiewe ekosisteme, habitatte en waterbeperkings. Volledige goedkeuring beteken dat die projek die vereiste prosedures voltooi het; dit beteken nie dat alle ekologiese of sosiale impakte verdwyn nie. Daarom moet ekonomies lewensvatbare projekte nie net elektrisiteit opwek nie, maar ook grondbeskerming, habitatbestuur, stofbeheer, ontmantelingsverpligtinge en plaaslike aanvaarding in ag neem.
Recurrent Energy word van ontwikkelaar na infrastruktuurhouer getransformeer
Recurrent Energy is nie net 'n projekontwikkelaar nie, maar streef toenemend na 'n model waarin geselekteerde sonkrag- en stooraanlegte langtermyn gehou en bedryf word. Hierdie model verander die risikoprofiel. 'n Suiwer ontwikkelaar genereer 'n beduidende gedeelte van sy wins uit die verkoop van projekte wat gereed is vir konstruksie of voltooi is. 'n Langtermyn-eienaar, aan die ander kant, ontvang herhalende elektrisiteit- en bedryfsinkomste, maar bind meer kapitaal en beermark-, operasionele, teenparty- en residuele waarderisiko's vir dekades.
Die maatskappysyfers wat in die projekaankondiging genoem word, illustreer die industriële skaal. Teen daardie datum het Recurrent Energy 12 gigawatt-piek sonkragprojekte en meer as 5 gigawatt-uur se stoorkapasiteit ontwikkel, gebou en gekoppel. Die wêreldwye pyplyn het ongeveer 23 gigawatt-piek sonkrag en 73 gigawatt-uur se stoorkapasiteit vanaf 30 September 2025 behels, China uitgesluit. Verder was meer as 14 gigawatt se sonkrag- en stoorprojekte onder bedryfs- en onderhoudskontrakte.
Die verwysingspunt vir hierdie syfers is belangrik. Die finansiering is in Augustus 2026 aangekondig, maar sommige van die portefeuljedata wat aangehaal word, verwys na September 2025. Daarom moet dit nie as heeltemal op datum beskou word vanaf die sluitingsdatum van die finansiering nie. Pyplyne verander voortdurend as gevolg van verkope, permitte, vertragings, hergroottes en vordering na latere stadiums van ontwikkeling. Verder het 'n vroeë pyplyntoegang nie dieselfde ekonomiese waarde as 'n gefinansierde projek onder konstruksie nie.
Vir Recurrent Energy is Cobalt Solar dus meer as net nog 'n inskrywing in 'n groot projeklys. Die finansieringsooreenkoms omskep ontwikkelingsregte in 'n werklike bate. Dit demonstreer aan banke, beleggers, kliënte en verskaffers dat die maatskappy komplekse Amerikaanse transaksies kan struktureer. Hierdie herhaalbaarheid kan die finansiering van toekomstige projekte vergemaklik, mits Cobalt Solar volgens plan gebou word en die verwagte kontantvloei lewer.
Kanadese Sonkrag tussen produksie en kapitaalverbintenis
Vir Canadian Solar versterk Cobalt Solar sy vertikale posisionering, van modulevervaardiger tot ontwikkelaar, eienaar en operateur van groot energie-aanlegte. Hierdie integrasie kan voordele skep. Die groep verstaan verkryging, tegnologie, projekontwikkeling, konstruksiekoördinering, bergingsoplossings en aanlegbedryf. Dit kan projekte oor verskeie waardekettingfases ondersteun en, afhangende van kapitaalvereistes, dit verkoop, herfinansier of langtermyn hou.
Terselfdertyd verhoog hierdie model die kompleksiteit van die balansstaat. Sonkragmoduleproduksie is siklies, kapitaalintensief en onderhewig aan sterk prysdruk. Om kragsentrales langtermyn te hou, bind ook kapitaal, maar belowe meer stabiele opbrengste. Projekfinansiering op individuele maatskappyvlak kan die las op die gekonsolideerde balansstaat verlig en risiko's verminder, maar dit skakel nie alle verpligtinge uit nie. Borgwaarborge, voltooiingsverbintenisse, ekwiteitsbydraes en potensiële bykomende befondsingsverpligtinge kan steeds relevant wees.
Vanuit 'n korporatiewe perspektief is groot finansiering dus beide 'n groeisein en 'n dissiplinêre meganisme. Banke eis gedetailleerde verslagdoening, kollateraal, dividendbeperkings en finansiële verhoudings. Solank die projek aan die ooreengekome voorwaardes voldoen, kan hierdie model aantreklike langtermynwaarde skep. In die geval van konstruksievertragings, belastingtekorte of swakker inkomste, kan die rigiede kapitaalstruktuur egter die ruimte vir aksie beperk. Strategiese sukses hang dus minder af van die maksimum grootte van die pyplyn as van die kwaliteit van die inbedryfgestelde aanlegte en die spoed van kapitaalherwinning.
Rentekoerse, inflasie en voorsieningskettings bly werklike risiko's
Die suksesvolle voltooiing van die projek weerlê die bewering dat hoër rentekoerse die mark vir grootskaalse sonkragprojekte tot stilstand gebring het. Dit toon egter nie aan dat rentekoerse irrelevant geword het nie. Hernubare kragsentrales het hoë aanvanklike beleggings en relatief lae deurlopende brandstofkoste. 'n Groot gedeelte van die elektrisiteitskoste spruit dus uit kapitaalkoste. Indien die diskontokoers of leningsrentekoers styg, moet die projek hoër inkomste genereer, laer konstruksiekoste behaal of meer ekwiteit belê.
Gedurende die konstruksiefase kan rente op kapitaal wat nog nie produktief is nie, koste aansienlik verhoog. Vertragings het 'n tweeledige impak: die projek genereer later inkomste, terwyl konstruksierente, personeel-, versekerings- en voorsieningskoste steeds ophoop. 'n Termynleningstruktuur verminder die herfinansieringsrisiko na voltooiing, maar vereis dat tegniese en ekonomiese aanvaardingskriteria nagekom word. Brugfinansiering oorbrug die tydsgaping tussen konstruksieuitgawes en die invloei van belasbare ekwiteit. Hierdie presiese tydsberekening is presies wat professionele projekbestuur onontbeerlik maak.
Voorsieningskettingrisiko's kom ook ter sprake. Modules is slegs een deel van die stelsel. Omsetters, transformators, skakeltuig, kabels, spoorsnyers, staal, beskermingstegnologie en netwerkbeheertegnologie kan alles die tydlyn beïnvloed. Hoëspanningstransformators het veral lang levertye in stywe markte. Handelstariewe, sertifikate van oorsprong, invoerbeperkings en vereistes vir huishoudelike komponente kan koste en verkrygingstrategieë op kort kennisgewing verander. Daarom beskerm 'n skynbaar lae moduleprys nie 'n projek teen stygende algehele koste nie.
Inflasie het ook 'n gemengde effek. Hoër lone en materiaalpryse verhoog konstruksiekoste, terwyl langtermyn, gedeeltelik geïndekseerde elektrisiteitskontrakte inkomste kan stabiliseer. As die aankoopprys nominaal vas is, neem die werklike waarde daarvan af gedurende periodes van hoë inflasie. As dit swaar geïndekseer is, neem die koper se risiko toe, en moontlik ook die aanvanklike kontraktuele prys. Die ekonomiese lewensvatbaarheid van 'n projek hang dus af van die balans tussen koste-, skuld- en inkomsteprofiele, nie van 'n enkele inflasie-aanname nie.
Netwerkuitbreiding word die werklike dryfveer van opbrengste
Die belangrikste strukturele les van Cobalt Solar het betrekking op die elektrisiteitsnetwerk. Sonmodules kan relatief vinnig vervaardig en geïnstalleer word. Nuwe transmissielyne, substasies en permitte neem daarenteen dikwels baie jare. Dit skep 'n groeiende gaping tussen die spoed van opwekkingsbelegging en die spoed van netwerkuitbreiding. Netwerkverbindingsregte word 'n skaars bate wat 'n projek se waarde meer kan beïnvloed as geringe verskille in module-doeltreffendheid of konstruksiekoste.
Kalifornië probeer om surplus sonkrag beter te benut deur middel van streekselektrisiteitsmarkte, batteryberging, buigsame vraag en bykomende transmissiekapasiteit. In die Westerse Energie-onbalansmark is meer as 274 000 megawatt-uur van andersins potensiële beperking in 2024 vermy. Die uitgebreide dag-vooruit-mark is daarop gemik om handel oor 'n wyer gebied te verbeter. Sulke markmeganismes kan sonkrag geografies versprei, maar vervang nie fisiese transmissielyne nie. As 'n plaaslike knelpunt tussen 'n sonplaas en die streeksnetwerk bestaan, bied 'n groter handelsmark slegs beperkte hulp.
Vir beleggers is netwerkontleding dus van kardinale belang. Gemiddelde Kaliforniese elektrisiteitspryse of landwye sonkragvoorspellings is onvoldoende. Relevante faktore sluit in plaaslike marginale pryse, verliesfaktore, beperkingsgeskiedenis, beplande transmissielynprojekte, netwerkverbindingsprioriteit en die kontraktuele toewysing van netwerkrisiko's. Gevolglik kan twee tegnies identiese sonkragparke heeltemal verskillende ekonomiese waardes hê.
Cobalt Solar is reeds ten volle goedgekeur en onder konstruksie. Dit dui daarop dat belangrike netwerkverbindingskwessies ver gevorderd is. Nietemin bly werklike netwerkbeskikbaarheid 'n operasionele risiko, beide voor en na inbedryfstelling. 'n Voltooide sonpark skep slegs waarde as dit sy elektrisiteit kan vervoer en verkoop. Die energie-oorgang word dus toenemend beperk, nie deur die goedkoopste opwekkingstegnologie nie, maar deur die duurste en stadigste noodsaaklike stelselkomponent.
Die vooruitsigte vir elektrisiteitskliënte
Vir verbruikers lei die konstruksie van 'n groot sonkragpark nie outomaties tot laer eindverbruikerpryse nie. Opwekkingskoste is slegs een komponent van die elektrisiteitsrekening. Netwerkuitbreiding, kapasiteitsreserwes, berging, verkryging, verspreiding, openbare heffings, bosbrandvoorkoming en die finansiering van bestaande infrastruktuur beïnvloed ook die finale prys. Goedkoop sonkrag teen die middaguur kan gepaard gaan met hoë koste vir aandkapasiteit en netwerkversterking.
Nietemin kan kobalt-sonkrag bydra tot prysstabilisering. Die stelsel benodig geen brandstof nie en beskerm dus gedeeltelik teen skommelinge in gaspryse. Langtermynkontrakte kan voorspelbare opwekkingskoste verseker. Gedurende warm periodes produseer sonenergie dikwels baie elektrisiteit gedurende die dag, juis wanneer lugversorgers hoë laste opwek. Die voordeel neem egter af sodra die kritieke piek in stelselvraag na die ure na sonsondergang verskuif.
'n Billike waardasie moet dus onderskei tussen opwekkingswaarde en stelselkoste. 'n Eenvoudige vergelyking van elektrisiteitsopwekkingskoste kan die koste van netwerke, berging en reserwekapasiteit onderskat. Omgekeerd sou dit verkeerd wees om alle integrasiekoste aan 'n enkele sonkragaanleg toe te skryf. Konvensionele kragsentrales benodig ook netwerke, brandstofinfrastruktuur, reserwes en omgewingsregulasies. Die relevante vraag is: Watter algehele portefeulje van sonenergie, berging, buigsame kragsentrales, invoere, vraagkantbestuur en transmissie bereik die verlangde sekuriteit van voorsiening teen die laagste algehele koste?.
Wat die transaksie nie bewys nie
Die finansiering bewys nie dat Cobalt Solar ekonomies lewensvatbaar sou wees sonder staatsubsidies nie. Die hoë belasting-ekwiteitsverhouding toon eerder dat belastingaansporings 'n sleutelkomponent van die kapitaalstruktuur is. Dit is nie uniek aan hernubare energie nie; konvensionele energiebronne trek ook voordeel uit belastingregulasies, infrastruktuur en politieke raamwerke. Nietemin is dit belangrik vir waardasiedoeleindes om nie markprestasie met die impak van subsidies te verwar nie.
Die transaksie bewys ook nie dat die verwagte opbrengs hoog is nie. Banke verkies voorspelbare terugbetalings en beperk hul risiko van verlies deur kollateraal, reserwes en kontraktuele verpligtinge. 'n Bankwaardige projek kan 'n matige opbrengs vir die borg bied. Omgekeerd kan 'n aantreklike opbrengs op ekwiteit met hoër risiko's geassosieer word. Sonder inligting oor konstruksiekoste, elektrisiteitspryse, projekduur, verwagte produksie, beperking, bedryfskoste en kapitaalbelang, kan die projek se opbrengs nie betroubaar bereken word nie.
Ook kan daar nie uit die 82 000 huishoudelike ekwivalente afgelei word dat die projek die streek se energiesekerheid dienooreenkomstig sal verhoog nie. In Kaliforniese betroubaarheidsmodelle het addisionele sonkrag gedurende kritieke aandure slegs 'n beperkte kapasiteitswaarde. Stoorstelsels lewer 'n aansienlik groter bydrae op hierdie tye, mits hulle gelaai en beskikbaar is. Cobalt Solar verhoog die jaarlikse hoeveelheid skoon elektrisiteit aansienlik; die bydrae daarvan tot gewaarborgde piekkrag is 'n ander vraag.
Uiteindelik bewys hierdie uitkoms nie dat alle groot sonkragprojekte steeds maklik gefinansier sal kan word nie. Cobalt Solar is groot, goedgekeur, onder konstruksie en word ondersteun deur 'n ervare internasionale korporasie. Projekte in die vroeë stadium, dié met swak netwerkinfrastruktuur, onduidelike voorsieningskettings of onsekere kliënte, kan aansienlik minder gunstige terme in die gesig staar. Daarom is die finansiering meer aanduidend van markselektiwiteit en volwassenheid as van onbeperkte kapitaalbeskikbaarheid.
'n Keerpunt vir die ekonomie van groot sonkragparke
Cobalt Solar beliggaam die oorgang van 'n tegnologiegedrewe na 'n stelselgedrewe sonkrag-ekonomie. Fotovoltaïese elektrisiteit het sy fundamentele tegniese en finansiële skaalbaarheid bewys. Die volgende uitdaging is om die opgewekte elektrisiteit in die stelsel te integreer op so 'n manier, beide tydelik en ruimtelik, dat dit ekonomies waardevol bly. Dit plaas netwerke, berging, buigsame laste en streeksmarkte voorop.
Die projek se sterkte lê in die gevorderde ontwikkelingsfase. Dit het permitte ontvang, is onder konstruksie, het 'n ervare EPC-vennoot en het komplekse finansiering met drie groot finansiële instellings verseker. Die beplande aanvang van bedrywighede aan die einde van 2027 plaas dit binne 'n polities en fiskaal sensitiewe tydsraamwerk. Die verwagte eiendomsbelastinginkomste sal plaaslike voordele genereer, terwyl die jaarlikse produksie bereken word om aan die verbruik van ongeveer 82 000 huishoudings te voldoen.
Die swakpunt van die openbaar beskikbare inligting lê in die ekonomies deurslaggewende kontrakbesonderhede. Kliënte, elektrisiteitsprys, kontrakduur, beperkingsreëls, beleggingsbegroting, bergingsstrategie en verwagte opbrengste word nie bekend gemaak nie. Daarom is 'n afdoende beoordeling van winsgewendheid nie moontlik nie. Die finansieringsooreenkoms is 'n sterk aanduiding van gehalte, maar dit is geen plaasvervanger vir deursigtigheid nie.
Die duidelik beredeneerde perspektief is soos volg: Cobalt Solar is 'n beduidende en waarskynlik goed gestruktureerde infrastruktuurprojek, waarvan die finansiering die voortgesette aantreklikheid van grootskaalse Amerikaanse sonkraginstallasies bevestig. Die langtermyn ekonomiese lewensvatbaarheid daarvan sal egter minder gemeet word aan of 330 megawatt modules betyds geïnstalleer word, maar eerder aan hoeveel elektrisiteit werklik die netwerk bereik en teen watter pryse. Die projek demonstreer dat kapitaal steeds mobiliseerbaar is vir die energie-oorgang. Dit toon ook dat die volgende knelpunt nie noodwendig in die finansiële markte hoef te lê nie. Sonder vinniger netwerkuitbreiding, intelligente bergingsintegrasie en 'n meer akkurate waardasie van elektrisiteit se waarde oor tyd, loop Kalifornië die risiko om al hoe meer sonkrag te finansier waarvan die bykomende kilowatt-ure die minste werd is presies wanneer dit opgewek word.
Jou vennoot vir besigheidsontwikkeling op die gebied van fotovoltaïese elektrisiteit en konstruksie
Van industriële dak-PV tot sonkragparke en groter sonkragparkeerterreine
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul [email protected]:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.