Prysskok by die pomp: Brandstofpryse en die energiekrisis – Waarom goedkoper brandstof alleen nie die krisis sal oplos nie
Xpert Voorvrystelling

Available in 27 languages 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 17 September 2026 / Opgedateer op: 17 September 2026 – Outeur: Konrad Wolfenstein
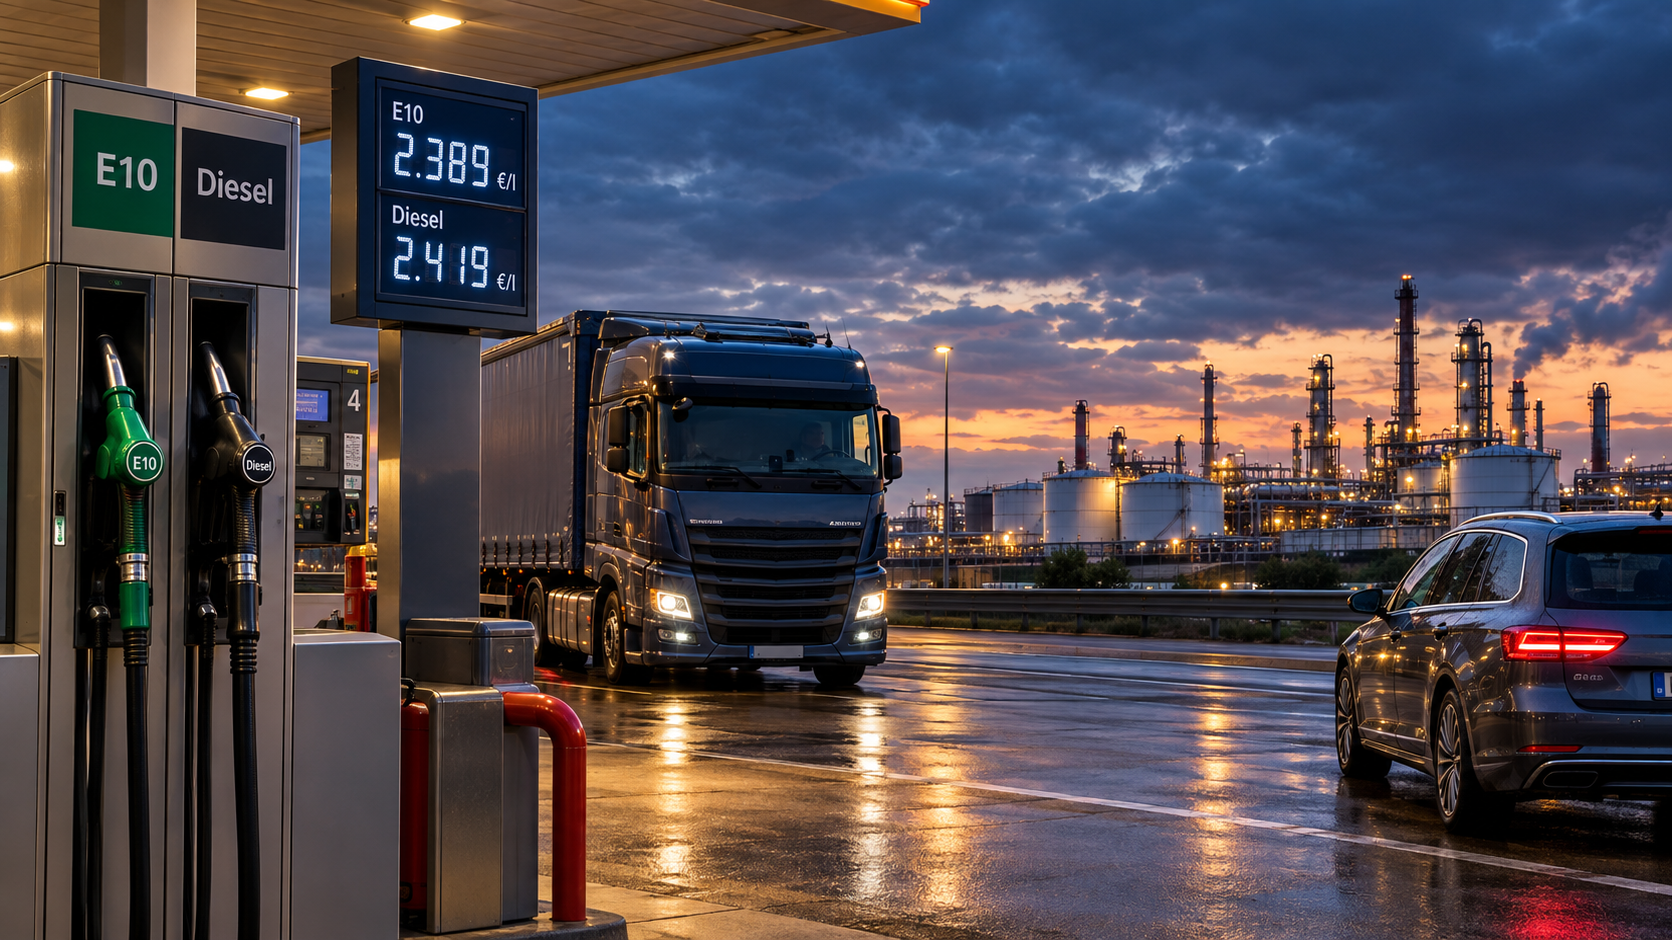
Prysskok by die pomp: Brandstofpryse en die energiekrisis – Waarom goedkoper brandstof alleen nie die krisis sal oplos nie – Kreatiewe beeld oor die onderwerp, geskep met KI: Xpert.Digital
Meer as €2.40 vir diesel! Wat is werklik agter die nuwe prysontploffing?
Energiekrisis 2026: Waarom 'n nuwe brandstofafslag nie ons probleme nou sal oplos nie
Die werklike rede vir die prysskok: Wat gaan brandstof werklik so uiters duur maak in 2026?
Hervulling in Duitsland sal weer eens 'n las op die beursie wees in die herfs van 2026:
Met 'n gemiddelde prys van €2,30 per liter vir Super E10 en 'n pynlike €2,42 vir diesel, breek brandstofpryse alle vorige rekords. Maar diegene wat hierdie prysontploffing uitsluitlik op Berlyn of gierige oliemaatskappye blameer, mis die punt. Inteendeel, 'n giftige mengsel van globale konflikte, geblokkeerde voorsieningskettings in die Midde-Ooste en beperkte raffinaderykapasiteit bots met 'n Europese ekonomie wat steeds sterk afhanklik is van olie in die vervoersektor. Die gevolg is 'n brutale voorsieningskok wat nie net private huishoudings belas nie, maar ook, as 'n gevaarlike prysdrywer, die hele logistieke bedryf en inflasie beïnvloed. Ons omvattende analise ondersoek watter politieke maatreëls werklik sal help, waarom gewilde konsepte soos 'n rigiede prysplafon of 'n algemene brandstofkorting riskant is, en hoe Duitsland sy pad uit hierdie noodlottige olieval moet vind.
Die staat kan die prys demp – maar dit kan nie olie oproep of Europa se kwesbaarheid wegdoen nie
Brandstofpryse in Duitsland het middel September 2026 'n vlak bereik wat weereens 'n daaglikse ergernis in 'n groot ekonomiese las omskep het. Volgens die jongste ADAC-analise het 'n liter Super E10 op 15 September gemiddeld €2,30 landwyd gekos. Dit was 'n nuwe rekordhoogtepunt en 4,1 sent meer as die vorige week. Dieselpryse het selfs binne 'n week met 10,1 sent gestyg tot €2,422 per liter, net minder as die rekordhoogtepunt van €2,447 wat in April bereik is. Ter vergelyking was die gemiddelde pryse middel Januarie €1,743 vir E10 en €1,687 vir diesel.
Hierdie verskil illustreer die omvang van die skok beter as enige politieke retoriek. Binne agt maande het die prys van E10 met ongeveer 56 sent per liter gestyg, en diesel met ongeveer 74 sent. Vir 'n 50-liter-tenk is dit gelykstaande aan 'n bykomende koste van ongeveer €28 vir E10 en €37 vir diesel. Iemand wat 150 liter per maand verbruik, sal ongeveer €84 of €110 meer betaal in vergelyking met Januarie. Dit is merkbaar vir privaat huishoudings; vir kommersiële vlote kan dit die kosteberekeninge van hele kontrakte heeltemal verander.
Die huidige situasie is egter nie bloot 'n herhaling van die 2022-energiekrisis nie. Destyds het die Russiese aanval op Oekraïne, drasties verminderde gasvoorrade en 'n reeds gespanne Europese energiemark saamgeval. In 2026 is die fokus sterker op die globale oliemark. Die oorlog in die Midde-Ooste, die tydelike en beduidende ontwrigting van olieverskepings deur die Straat van Hormuz, hoë risikopremies en tekorte aan geraffineerde produkte beïnvloed 'n ekonomie wat, hoewel dit meer veerkragtig geword het in terme van gas, steeds sterk afhanklik is van vloeibare fossielbrandstowwe vir vervoer.
Die term "energiekrisis" is dus geregverdig, maar moet presies gebruik word. Duitsland ly nie aan 'n algemene fisiese energietekort nie. Elektrisiteit, gas en petroleumprodukte is beskikbaar. Die sentrale probleem is 'n eksterne aanbodskok: Ingevoerde energie word skaarser, riskanter en duurder. Gevolglik vloei meer inkomste na buitelandse produsente, terwyl koopkrag, korporatiewe marges en beleggingsgeleenthede binnelands afneem. So 'n situasie is veral ekonomies moeilik omdat dit gelyktydig inflasie verhoog en groei belemmer.
Die oorsprong lê verder as die brandstofpomp
Die onmiddellike oorsaak van die prysstyging lê nie by Duitse vulstasies nie, maar op die internasionale ru-olie- en produkmarkte. Sedert die begin van die Midde-Oosterse oorlog aan die einde van Februarie 2026 is olievloei deur die Straat van Hormuz tydelik verminder tot minder as 'n tiende van die vlakke voor die krisis. Die Internasionale Energie-agentskap het gereageer met die grootste gekoördineerde vrystelling van noodreserwes in sy geskiedenis: 400 miljoen vate sou aan die mark beskikbaar gestel word. Hierdie skaal alleen maak dit duidelik dat dit nie 'n normale prysskommeling is nie, maar 'n uitsonderlike ontwrigting in die voorsiening.
Vir Duitse verbruikers is die Brent-prys alleen nie die deurslaggewende faktor nie. Tussen die prys van 'n vat ru-olie en die prys van 'n liter diesel of petrol lê raffineringskoste, produkbeskikbaarheid, vragkoste, versekering, berging, biobrandstofvermenging, CO₂-pryse, energiebelasting, verspreidingsmarges en belasting op toegevoegde waarde. In 'n krisis kan hierdie komponente verskil. As die prys van ru-olie daal, daal brandstofpryse dus nie noodwendig in dieselfde mate nie. As raffinaderykapasiteit beperk is of sekere produkvloei ontwrig word, kan petrol en veral diesel duur bly.
Hierdie raffinadery-effek sal 'n deurslaggewende rol in 2026 speel. Die Europese Sentrale Bank wys daarop dat die styging in energie-inflasie nie net vererger word deur hoër kommoditeitspryse nie, maar ook deur toenemende marges op geraffineerde petroleumprodukte. Diesel is veral sensitief omdat Europa struktureel meer afhanklik is van die invoer van middeldistillate, en die brandstof word ook benodig in padvragvervoer, konstruksie- en landboumasjinerie, en tot 'n mate as 'n stookolie-ekwivalent. 'n Tekort sal dus verskeie vraagsektore gelyktydig beïnvloed.
Wisselkoerseffekte speel ook 'n rol. Ru-olie en baie petroleumprodukte word in Amerikaanse dollars verhandel. 'n Swakker euro maak energie-invoere duurder, selfs al bly die dollarprys onveranderd. Omgekeerd kan 'n sterker euro 'n styging in oliepryse demp, maar dit selde heeltemal neutraliseer. Daarom hang die finale prys nie net af van die situasie in die Midde-Ooste nie, maar ook van die reaksie van internasionale finansiële markte.
In die binneland kan logistieke knelpunte die situasie verder vererger. Lae watervlakke op die Ryn verhoog die koste van die vervoer van petroleumprodukte omdat tenkwas minder vrag kan dra en meer ritte benodig. Hierdie effekte wissel streeksgewys en verklaar waarom pryse nie oral eenvormig styg nie. Die energiekrisis is dus ook 'n vervoerkrisis: energie moet nie net geproduseer of ingevoer word nie, maar ook op die regte plek op die regte tyd afgelewer word.
Wat is ingesluit in die prys per liter
Die prys by die pomp word dikwels bloot aangebied as die gevolg van regeringsheffings of hoë korporatiewe marges. In werklikheid bestaan dit uit verskeie komponente waarvan die gewig verander met die markprys. Die energiebelasting is 'n vaste hoeveelheidsbelasting en is normaalweg 65,45 sent per liter petrol en 47,04 sent per liter diesel. Dit styg nie outomaties wanneer ru-olie duurder word nie. Hierby kom die koste van die nasionale emissiehandelstelsel, verkryging en raffinering, vervoer en berging, die marges van die verskillende stadiums van die voorsieningsketting, en laastens 19 persent belasting op toegevoegde waarde op die totale netto prys, insluitend energiebelasting en CO₂-koste.
Die nasionale CO₂-prys in 2026 sal wissel tussen €55 en €65 per ton. Die eerste veiling in Julie het aan die boonste punt van hierdie reeks geëindig, teen €65. In vergelyking met die prys van €55 in 2025, verhoog 'n vlak van €65 die finale prys met ongeveer 2,8 sent per liter petrol en 3,2 sent per liter diesel. Die CO₂-prys dra dus by tot die prysstyging, maar verduidelik nie eers die styging van etlike dosyne sent sedert die begin van die jaar nie. Die dominante faktor is die fossielbrandstofverkrygings- en verwerkingsprys as gevolg van die geopolitieke ontwrigting van die voorsiening.
Die bewering dat die staat outomaties voordeel trek uit hoë brandstofpryse is ook 'n oorvereenvoudiging. Terwyl die belasting op toegevoegde waarde (BTW) per liter verkoop toeneem met die bruto prys, kan verkoopsvolumes afneem, terwyl die volume-gebaseerde energiebelasting onveranderd bly of minder inkomste genereer as gevolg van laer verbruik. Verder plaas duur energie 'n druk op die ekonomie en dus op ander belastingbronne. Gebaseer op die data wat tans beskikbaar is, verwag die Federale Ministerie van Finansies nie dat die staat enige bykomende inkomste oor die algemeen uit die prysskok sal genereer nie. Volledige verbruiks- en belastingdata vir 2026 is egter steeds nodig vir 'n finale assessering.
Dit beteken nie dat regeringsheffings onbeduidend is nie. Teen 'n prys van €2,30 per liter maak die gereelde energiebelasting op petrol alleen meer as 'n kwart van die finale prys uit; CO₂-koste en verkoopsbelasting word bo-op gevoeg. Die regering beskik dus oor 'n korttermynhefboom. Dit kan egter slegs die binnelandse aandeel van belasting verander. Dit kan nie die wêreldmarkprys, raffinadery-bottelnekke en geopolitieke risikopremies wegstuur nie.
Waarom diesel 'n krisisaanwyser word
Die prys van diesel is belangriker vir ekonomiese analise as wat 'n fokus op privaat motors alleen sou aandui. Diesel dryf die oorgrote meerderheid swaar kommersiële voertuie aan en is dus 'n belangrike insetfaktor vir die verskaffing van voedsel, industriële goedere, boumateriaal en pakkiedienste. As die prys styg, word nie net mobiliteit duurder nie, maar ook die fisiese beweging van byna alle goedere.
Volgens die Duitse Federale Vereniging van Padvervoer, Logistiek en Afvalverwydering (BGL) maak brandstofkoste ongeveer een derde van die totale koste vir baie vervoermaatskappye uit. As 'n rowwe reël lei 'n 10 persent styging in dieselpryse dus tot ongeveer 3 persent hoër totale koste. 'n Prysstyging van byna 30 persent kan gevolglik 'n maatskappy se kostebasis met ongeveer 9 persent verhoog. Dit is 'n beduidende syfer in 'n sektor met lae winsmarges, veral gegewe die gelyktydige las van lone, versekering, finansiering, voertuie en tolgeld.
In die groothandelmark was die dieselprys in Julie 2026 €171,61 per 100 liter BTW uitgesluit. Dit was 36,5 persent hoër as 'n jaar tevore en 24 persent hoër as in Junie. Die vinnige skommelinge tussen hoë en lae maandelikse pryse maak dit moeilik om tenders te bereken. 'n Vragvervoerder wat 'n kontrak sluit gebaseer op die Junie-prys, moet dalk net 'n paar weke later 'n dubbelsyferprysverhoging hanteer.
Groot logistieke maatskappye kan prysaanpassingsklousules, hul eie brandstofdepots, geskeduleerde afleweringsmodelle of aankoopalliansies gebruik. Klein en mediumgrootte vervoermaatskappye het dikwels minder onderhandelingsmag en likiditeit. Hulle moet onmiddellik vir brandstof betaal, maar kan dikwels slegs toeslae met 'n vertraging aan hul kliënte deurgee. Dit skep 'n finansieringseffek: selfs al word die hoër koste later deurgegee, moet die maatskappy die tussentydse tydperk oorbrug.
Indien dieseltoeslae konsekwent deurgegee word, sal vervoerkoste styg. Dit is noodsaaklik vanuit 'n besigheidsperspektief, maar dit dien as 'n tweede ronde van inflasie vir die ekonomie as geheel. Die las per individuele item bly dikwels klein, maar dit versamel deur intermediêre produkte, voorraadbewegings, streekverspreiding en die laaste myl. Produkte met lae waarde en hoë gewig of volume word veral geraak, soos boumateriaal, drankies, landbouprodukte en afvalvervoer.
As maatskappye nie die koste kan deurgee nie, krimp hul marges. Beleggings in nuwe voertuie, digitalisering of alternatiewe aandryfstelsels word dan uitgestel. In uiterste gevalle verlaat verskaffers die mark, wat op mediumtermyn kapasiteit verminder en vragtariewe verder verhoog. Die krisis het dus 'n paradoksale effek: Terwyl hoë fossielbrandstofpryse 'n sterker aansporing skep om oor te skakel na alternatiewe aandryfstelsels, kan hulle gelyktydig die finansiële hulpbronne wat maatskappye vir hierdie oorgang benodig, vernietig.
Privaat huishoudings word anders geraak
'n Algemene oorsig van alle motorbestuurders verberg beduidende verspreidingsverskille. Huishoudings in groot stede kan meer dikwels openbare vervoer, fietse of korter reise gebruik. In landelike gebiede is 'n motor dikwels 'n voorvereiste vir werk, onderwys, mediese sorg en inkopies. Skofwerkers het ook dikwels nie 'n geskikte alternatief nie, selfs al is hul woonplek formeel goed verbind.
Die absolute besparing van 'n laer prys per liter neem toe met verbruik. Gereelde bestuurders, groot voertuie en hoë-inkomste huishoudings met verskeie motors trek besonder sterk voordeel. Terselfdertyd kan die relatiewe las, gemeet teenoor besteebare inkomste, aansienlik hoër wees vir lae-inkomsteverdieners. 'n Algemene belastingverlaging is dus vinnig en merkbaar, maar slegs gedeeltelik effektief om sosiale groepe te teiken.
Verder betaal huishoudings nie net by die pomp nie. Hoër dieselpryse verhoog die koste van afleweringsdienste, vakmanne, voedselvervoer en munisipale dienste. Stygende stookoliepryse belas eienaars en huurders van olieverhitte geboue. Maatskappye kan ook probeer om hoër energiekoste deur pryse deur te gee of dit te verreken met laer loonstygings en beleggings. Die werklike verlies aan koopkrag is dus groter as die bykomende brandstofrekening.
Die situasie word veral problematies vir huishoudings wat gelyktydig lae inkomste, lang pendelafstande en 'n ondoeltreffende voertuig het. Hulle kan nie op kort termyn 'n elektriese motor verhuis of koop nie en trek nie outomaties voordeel uit subsidieprogramme wat 'n hoë aanvanklike belegging vereis nie. 'n Ekonomies gesonde krisisbeleid moet hierdie likiditeits- en aanpassingslimiete in ag neem. Dit is nie genoeg om op die lang termyn na tegnologiese alternatiewe te wys wanneer die huidige rekening vandag betaalbaar is nie.
Die prysskok beïnvloed inflasie en rentekoerse
In Augustus 2026 was die Duitse inflasiekoers 2,9 persent, vergeleke met 2,8 persent in Julie en 2,3 persent in Junie. Energieprodukte was 10,5 persent duurder as 'n jaar tevore, en brandstowwe was selfs 27,7 persent duurder. Sonder energie sou die inflasiekoers slegs 2,2 persent gewees het, en sonder stookolie en brandstowwe, 2,0 persent. Hierdie verskil illustreer hoe sterk die huidige prysstygings deur energie gedryf word.
'n Olieprysskok het aanvanklik 'n direkte impak op brandstowwe en stookolie. Dit word gevolg deur indirekte effekte deur produksie en vervoer. As maatskappye permanent hoër koste verwag, pas hulle pryslyste, voorsieningskontrakte en beleggingsberekeninge aan. Werknemers probeer op hul beurt om te vergoed vir reële loonverliese in kollektiewe bedinging. Dus kan 'n tydelike energieprysstyging tot breër inflasie lei, al lê die oorspronklike oorsaak buite die Duitse ekonomie.
Die Europese Sentrale Bank (ECB) verwag 'n gemiddelde inflasie van 3,0 persent vir die eurosone in sy basisscenario vir 2026, met 'n piek van 3,6 persent in die vierde kwartaal. Dit voorspel 2,5 persent vir 2027 en 2,1 persent vir 2028. Terselfdertyd verwag die ECB 'n reële groei van slegs 0,9 persent in 2026. Dit illustreer die klassieke dilemma van 'n negatiewe aanbodskok: strenger monetêre beleid kan die tweede ronde-effekte beperk, maar dit produseer nie bykomende olie nie en is geneig om die vraag te verswak.
Vir besighede beteken dit 'n dubbele las. Energie en logistiek word duurder, terwyl finansieringskoste langer hoog kan bly. Konstruksie, meganiese ingenieurswese, chemikalieë, metaalverwerking en ander kapitaal- of energie-intensiewe nywerhede word veral deur hierdie meganisme geraak. Privaat konstruksie en verbruikersvraag ly ook daaronder wanneer huishoudings meer aan mobiliteit en verhitting bestee en lenings duur bly.
Die Bundesbank verwag dat die gevolge van hoër energiepryse slegs geleidelik in lewenskoste sigbaar sal word. Dit weerspreek die aanname dat 'n korttermyn-daling in oliepryse die probleem onmiddellik sal oplos. Voorsieningskontrakte, voorraad en prysonderhandelinge skep vertragings. Omgekeerd beteken dit ook dat as die skok tydelik bly, baie indirekte gevolge minder ernstig sal wees as in die geval van 'n tekort wat jare lank duur.
Ons EU- en Duitse kundigheid in sake-ontwikkeling, verkope en bemarking

Ons EU- en Duitse kundigheid in sake-ontwikkeling, verkope en bemarking - Beeld: Xpert.Digital
Bedryfsfokusareas: B2B, digitalisering (van KI tot XR), meganiese ingenieurswese, logistiek, hernubare energie en nywerheid
Meer inligting hier:
'n Tematiese spilpunt wat insigte en kundigheid bied:
- Kennisplatform wat globale en streeksekonomieë, innovasie en bedryfspesifieke tendense dek
- 'n Versameling van ontledings, insigte en agtergrondinligting uit ons belangrikste fokusgebiede
- 'n Plek vir kundigheid en inligting oor huidige ontwikkelinge in besigheid en tegnologie
- 'n Spoorpunt vir maatskappye wat inligting soek oor markte, digitalisering en bedryfsinnovasies
Die waarheid oor brandstofkortings: Waarom staatshulp dikwels in die niet verdwyn
Die brandstofafslag bied 'n gemengde les
Tussen 1 Mei en 30 Junie 2026 het Duitsland die energiebelasting op petrol en diesel met 14,04 sent per liter verminder. Omdat dit ook die belastingbasis vir belasting op toegevoegde waarde (BTW) verlaag het, het die potensiële verligting vir verbruikers ongeveer 16,7 sent per liter beloop. Die maatreël het die regering ongeveer €1,6 miljard vir twee maande gekos.
Die deurslaggewende vraag was of die petroleumbedryf die belastingverlaging by die pomp deurgegee het. Die Federale Kartelkantoor se Markdeursigtigheidseenheid skat die gemiddelde deurvoer oor die hele waardeketting op 13,8 sent per liter vir diesel en 13 sent vir Super E5. Dit het ooreengestem met onderskeidelik 82,6 en 77,8 persent van die potensiële bruto belastingverligting. Die brandstofafslag was dus grootliks, maar nie heeltemal, effektief nie.
Die assessering word bemoeilik deur die feit dat ru-olie en groothandelpryse gelyktydig skerp gewissel het. Aan die begin van Mei het pomppryse vir petrol aanvanklik met byna 12 sent gedaal, en vir diesel met byna 15 sent. In Junie het laer ru-oliepryse verder bygedra tot die verligting van die situasie. Na die einde van die belastingverlaging het petrolpryse tussen 30 Junie en 1 Julie met 9,6 sent en diesel met 10,4 sent gestyg. As 'n mens 'n paar dae vooruit kyk, was die toename selfs meer prominent.
Hierdie gevallestudie is dus nie bewys van algehele markmislukking of van perfekte deurvoer nie. 'n Breë belastingverlaging kan verbruikers vinnig bereik, maar van die verligting kan binne die waardeketting bly. In stywe markte met skaars raffinaderyprodukte en streeksvoorsieningsverskille, is dit moeilik om 100% deurvoer te bereik. Verder, hoe langer 'n tydelike maatreël duur, hoe moeiliker word dit om te onderskei tussen belasting-, ru-olie-, wisselkoers- en marge-effekte.
Die administratiewe eenvoud van die belasting spreek ten gunste van die herinstelling daarvan. Dit word in 'n vroeë stadium van die voorsieningsketting gehef; geen aansoek van elke huishouding is nodig nie. Argumente teen herinstelling sluit in hoë fiskale koste, beperkte sosiale teikenstelling en 'n verswakking van die skaarstesein. Verder sal 'n strawwe pryseffek voorkom wanneer die verligting eindig. 'n Brandstofkorting is dus meer geskik as 'n korttermyn-noodmaatreël as 'n permanente reaksie op struktureel hoër oliepryse.
BTW-vermindering met beduidende hefboomwerking
As alternatief word 'n tydelike verlaging in BTW op brandstowwe van 19 tot 7 persent bespreek. As 'n onveranderde netto prys aanvaar word, sal dit teoreties die prys van E10 (vanaf €2.30) met ongeveer 23 sent per liter en diesel (vanaf €2.422) met ongeveer 24 sent per liter verminder. Die potensiële impak sal dus groter wees as dié van die brandstofprysverlaging in Mei en Junie.
Die verskil lê in die struktuur. Die energiebelasting is 'n vaste bedrag in sent per liter. 'n Vermindering in belasting op toegevoegde waarde (BTW) is eweredig aan die netto prys en bied dus groter verligting wanneer markpryse besonder hoog is. Dit is juis wat dit polities aantreklik maak in 'n akute krisis. Dit beteken egter ook dat die fiskale las aansienlik is en die verligting toeneem met verbruik.
Die risiko van deurvoer bly ekonomies. Met intense mededinging en deursigtige prysmonitering behoort 'n beduidende gedeelte van die verlaging deurgegee te word. Daar is egter geen waarborg nie. Verder kan 'n deel van die prysverlaging geneutraliseer word deur hoër vraag of veranderinge in marges. Hoe strenger die mark, hoe meer waarskynlik sal 'n toename in vraag lei tot hoër pryse voor belasting.
Europese wetgewing en belastingwetgewing moet ook oorweeg word. 'n Verandering in die BTW-koers vereis wetlik gegronde implementering en moet versoenbaar wees met die Europese BTW-raamwerk. Die polities voorgestelde begindatum van 1 Oktober is dus ambisieus. Hoewel die feit dat daar baie vinnig in 2026 op 'n energiebelastingvermindering besluit is, die wetgewer se operasionele kapasiteit demonstreer, vervang dit nie die noodsaaklikheid om die spesifieke instrument te ondersoek nie.
'n BTW-vermindering sou die oortuigendste wees as dit duidelik tydsbeperk was, gekoppel was aan noukeurige markmonitering, en aangevul was deur geteikende subsidies. Sonder 'n tydsbeperking sou dit 'n permanente begrotingstekort skep en die oorgang na meer doeltreffende aandryfstelsels verswak. Sonder maatskaplike ondersteuningsmaatreëls sou die grootste enkele eurobedrag by die grootste verbruikers bly.
Prysplafonne belowe meer as wat hulle lewer
'n Regeringsopgelegde brandstofprysplafon klink onmiddellik aanneemlik: die prys per liter mag nie 'n vasgestelde limiet oorskry nie. Vir verbruikers sal die effek maklik verstaanbaar en sigbaar wees. Die instrument is egter ekonomies riskant as die beperkte finale prys onder die verkrygings- en verspreidingskoste daal.
In hierdie geval moet óf die staat die verskil terugbetaal óf verskaffers hul aanbiedinge verminder. Terugbetaling verskuif die koste van die pomp na die huishouding en skep komplekse ouditprobleme. Sonder vergoeding is plaaslike tekorte, 'n afname in gehalte of die onttrekking van onafhanklike vulstasies waarskynlik. 'n Beperking los nie die fisiese skaarste op nie; dit verbloem dit bloot.
Modelle van Luxemburg of België kan nie bloot oorgedra word nie. Kleiner lande, verskillende markstrukture, grensoverschrijdende brandstofvervoer en gevestigde margereëls skep verskillende toestande. Duitsland het 'n groot, streeks heterogene mark met raffinaderye, invoerterminale, binnelandse waterwegvervoer, groothandelaars en ongeveer 15 000 gemonitorde vulstasies. 'n Sentrale prysregulering sal hierdie kompleksiteit moet weerspieël.
Meer sinvol as 'n rigiede finale prysplafon kan tydsbeperkte reëls vir marges of buitengewone prysverhogings wees, mits dit presies gedefinieer en afdwingbaar is kragtens mededingingswetgewing. Sulke ingrypings vereis egter ook betroubare verwysingspryse. Andersins is daar 'n risiko dat die staat normale risiko- en logistieke koste met misbruikpryse sal verwar.
Die oortollige winsbelasting los 'n ander probleem op
Die oortollige winsbelasting wat deur sommige lede van die SPD voorgestel word, streef hoofsaaklik 'n verspreidings- en finansieringsdoelwit na. Dit is bedoel om buitengewone winste vas te lê wat maatskappye genereer nie deur bykomende prestasie nie, maar as gevolg van die krisis. Die inkomste kan gebruik word om verligtingsmaatreëls te finansier. So 'n belasting sal egter nie outomaties brandstofpryse verlaag nie.
Die grootste probleem lê in die definisie van oortollige wins. Vergelykings met vorige jare kan verwring word deur vorige verliese, beleggingsiklusse, raffinadery-onderbrekings, korporatiewe strukture en internasionale winsverskuiwing. As die belastingbasis te eng gedefinieer word, bly beduidende winste onbelas. As dit te breed gedefinieer word, kan normale verdienste of noodsaaklike risikopremies ingesluit word.
Die impak van beleggings is ook ambivalent. 'n Spesiale belasting wat terugwerkend of onvoorspelbaar is, verhoog regulatoriese onsekerheid en kan beleggings in raffinaderye, bergingsfasiliteite, invoerinfrastruktuur of transformasie belemmer. Aan die ander kant kan 'n duidelik gedefinieerde, EU-wye gekoördineerde en tydsbeperkte reël mededingingsvervormings verminder en openbare aanvaarding van krisismaatreëls verhoog.
Die deurslaggewende punt is om die doelwitte te skei. Diegene wat die prys per liter op kort termyn wil verlaag, benodig 'n instrument wat óf prys óf vraag aanspreek. Diegene wat krisiswinste wil afskaf, benodig 'n belastinggebaseerde instrument. Diegene wat lae-inkomste huishoudings wil beskerm, benodig geteikende oordragte. 'n Enkele maatreël kan nouliks al drie take gelyktydig vervul.
Direkte hulp is meer akkuraat, maar stadiger
Direkte betalings aan lae-inkomste huishoudings is meer oortuigend vanuit 'n verspreidingsbeleidsperspektief as vaste brandstofsubsidies. Die staat kan die ondersteuning skaal volgens inkomste, huishoudingsgrootte, woonplek of werkverwante mobiliteit. Dit sal verhoed dat eienaars van groot voertuie die grootste subsidies ontvang bloot as gevolg van hul hoë brandstofverbruik.
Die probleem lê in die implementering. 'n Funksionele betalingsmeganisme vereis opgedateerde inkomstedata en bankrekeningbesonderhede. Volgens die federale regering is die nodige rekeninginligting tans slegs beskikbaar vir 'n beperkte aantal belastingbetalers. 'n Landwye onmiddellike betaling op 1 Oktober lyk dus minder realisties as 'n verandering in bestaande belastingkoerse.
Vir werknemers kan bestaande stelsels soos inkomstebelasting, pendelaartoelaag of mobiliteitsbonus gebruik word. Die pendelaartoelaag bied egter slegs verligting deur die belastingopgawe en bied minder voordeel aan diegene met 'n lae belastinglas. 'n Verhoogde mobiliteitsbonus of 'n maandelikse voorskotbetaling sou meer geteiken wees, maar administratief meer kompleks. Selfstandige individue, pensioenarisse, leerlinge en diegene wat nie 'n inkomstebelastingopgawe indien nie, sal afsonderlik oorweeg moet word.
'n Pragmatiese oplossing kan tweeledig wees. Op kort termyn sal beperkte, deursigtige prysverligting die akute skok versag. Terselfdertyd sal veral geaffekteerde huishoudings en klein vervoermaatskappye geteikende likiditeitsbystand ontvang. Sodra die betalingsstelsels funksioneer, kan die breë subsidie uitgefaseer en vervang word deur inkomstegebaseerde ondersteuning.
Mededingingsbeleid bly onontbeerlik
Hoë pryse is nie outomaties bewys van samespanning of misbruik nie. Dit kan ook ontstaan in 'n funksionerende mededingende mark wanneer daar werklike skaarste is. Nietemin moet marges en prysvlakke gemonitor word, veral tydens 'n krisis, want voorraadknelpunte kan markkrag verhoog.
Die Markdeursigtigheidseenheid vir Brandstowwe ontvang prysverslae van ongeveer 15 000 vulstasies en kan veranderinge amper intyds ontleed. Sedert April 2026 word vulstasies slegs toegelaat om hul pryse een keer per dag om die middag te verhoog; verlagings word te eniger tyd toegelaat. Hierdie maatreël is daarop gemik om die aantal prysskommelings wat moeilik is om te verstaan, te verminder. In die tweede kwartaal het ongeveer 2,1 persent van die gerapporteerde prysveranderinge hierdie reël oortree, met die afdwinging die verantwoordelikheid van die betrokke staatsowerhede.
Deursigtigheid help verbruikers om beter transaksies te vind en verhoog mededingende druk. Dit vervang egter nie ondersoek na stroomop stadiums nie. Raffinaderye, invoerterminale, pypleidings, bergingsfasiliteite en groothandelaars bepaal 'n groot deel van die prys voordat die brandstof selfs die pomp bereik. Streekstekorte kan veral by hierdie punte ontstaan.
Die Federale Kartelkantoor is nie 'n prysbeheerowerheid nie en kan nie ingryp bloot omdat pryse hoog is nie. Dit moet markmag en misbruikpraktyke bewys. Dit is nodig onder die oppergesag van die reg, maar moeilik in dinamiese krisisse. 'n Beter databasis oor raffinaderymarges, invoerkoste, voorraadvlakke en streekgroothandelpryse sal die analise versnel sonder om outomaties in prysvorming in te gryp.
Klimaatbeleid kom onder politieke druk
In elke energiekrisis neem die druk om CO₂-pryse op te skort toe. Die nasionale prys vir 2026 is tussen 55 en 65 euro per ton; die marktoeslag in vergelyking met 2025 beloop slegs 'n paar sent per liter, afhangende van die veilingsresultate. 'n Volledige afskaffing sou dus slegs gedeeltelik vergoed vir die huidige prysskok, terwyl dit terselfdertyd 'n deurslaggewende klimaatsein verswak.
Die politieke konflik is werklik. Hoë fossielbrandstofpryse bevorder doeltreffendheid, saamry, openbare vervoer en alternatiewe aandrywingstelsels. As die toename egter skielik is as gevolg van oorlog en skaarste, is dit nie voorspelbaar of sosiaal gebalanseerd nie. Huishoudings en besighede benodig tyd en kapitaal om aan te pas. Klimaatbeleid word ongeloofwaardig as dit hierdie oorgangskoste ignoreer; maar dit verloor ook geloofwaardigheid as elke marksein onmiddellik geneutraliseer word.
Die regte antwoord lê dus nie in die permanente verlaging van die prys van fossielbrandstowwe nie, maar in herverdeling en beleggingsgeleenthede. Inkomste uit CO₂-pryse kan gebruik word as klimaatskompensasie, vir maatskaplike verligting, laai-infrastruktuur, spoorvervoer of die elektrifisering van kommersiële vlote. Van kritieke belang is dat diegene wat geraak word, 'n realistiese alternatief gebied moet word.
Vir padvragvervoer is dit nie genoeg om bloot na battery-elektriese vragmotors te verwys op kort termyn nie. Voertuie is duur, laaipunte by depots en langs snelweë ontbreek soms, netwerkverbindings neem tyd, en langafstandprofiele wissel. Nietemin verbeter elke volgehoue styging in dieselpryse die relatiewe ekonomiese lewensvatbaarheid van elektriese vragmotors. Beleidmakers moet hierdie beleggingsaansporing nie deur permanente dieselsubsidies uitskakel nie, maar dit eerder benut deur vinniger permitprosesse, betroubare netwerkfooie, laai-infrastruktuur en voorspelbare subsidies.
Die krisis lê strategiese swakhede bloot
Die belangrikste les het betrekking op Europa se afhanklikheid van ingevoerde fossielbrandstowwe. Elke belastingverlaging kan die nasionale las herverdeel, maar dit kan nie die invoerrekening uitskakel nie. Solank vervoer, petrochemikalieë, landbou en dele van die verwarmingssektor op olie staatmaak, sal konflikte langs belangrike vervoerroetes 'n direkte ekonomiese risiko bly.
Strategiese veerkragtigheid beteken dus meer as noodreserwes. Reserwes kan akute tekorte oorbrug en paniek voorkom, maar hulle kan nie 'n voorsieningsgaping wat jare lank duur, sluit nie. Wat nodig is, is gediversifiseerde voorsieningsbronne, doeltreffende hawens en pypleidings, voldoende raffinering- en bergingskapasiteit, en 'n vinniger afname in olievraag. Sintetiese brandstowwe en volhoubare biobrandstowwe kan ook 'n rol speel in sektore wat moeilik is om te elektrifiseer, maar hulle sal skaars en duur bly vir die afsienbare toekoms.
Vir maatskappye word energie- en brandstofrisiko 'n strategiese bestuursuitdaging. Prysaanpassingsklousules, verbruiksmonitering, roete-optimalisering, gesamentlike verkryging, alternatiewe vervoermiddele en 'n gefaseerde vlootomskakeling verminder blootstelling. Geen enkele instrument elimineer die risiko nie, maar 'n kombinasie van maatreëls verminder die afhanklikheid van korttermyn-markpieke.
Die staat moet ook sy krisisbestuurstrategie verbeter. Herhalende ad hoc-debatte oor brandstofkortings, prysplafonne en spesiale belastings mors tyd en skep onsekerheid. 'n Voorafbepaalde, gelaagde model met duidelike snellerkriteria sou meer sinvol wees. So 'n meganisme kan gebaseer wees op prysvlakke, die duur van die skok, aanbodaanwysers en sosiale impak, wat bepaal wanneer reserwes, mededingingsbeheer, oordragte of tydelike belastingverlagings geaktiveer word.
Drie paaie vir die volgende paar maande
In 'n scenario waar die situasie verbeter, normaliseer olieverskepings deur die Straat van Hormuz, verminder risikopremies en word raffinaderyprodukte meer geredelik beskikbaar. Pomppryse kan dan relatief vinnig daal. 'n Aansienlike belastingverlaging sou in hierdie geval duur wees en moontlik reeds verouderd wees teen die tyd dat dit in werking tree. Van kritieke belang is dat die vermindering in verkrygingskoste deursigtig tot by die vulstasie gevolg moet word deur middel van omvattende markmonitering.
In die basisscenario bly die konflik onopgelos, maar die voorraad funksioneer tot 'n beperkte mate. Oliepryse en raffinaderymarges bly wisselvallig sonder om aan te hou styg. Brandstofpryse kan op 'n hoë vlak stabiliseer. In daardie geval sal 'n kombinasie van tydelike verligting, geteikende oordragte en beleggingshulp meer sinvol wees as 'n rigiede prysplafon.
In 'n eskalasiescenario sal voorsieningsroetes weer ernstig ontwrig word of bykomende produksiefasiliteite sal faal. Nasionale belastinginstrumente sal dan onvoldoende wees. Europa sal noodreserwes, gesamentlike verkryging, verbruiksvermindering en, indien nodig, die geprioritiseerde voorsiening van kritieke sektore moet koördineer. In 'n werklike fisiese tekort word die vraag van wie brandstof ontvang belangriker as die vraag van watter belastingkoers van toepassing is.
Die ECB se scenario's beklemtoon die wye reeks moontlikhede. Die basisscenario verwag 'n geleidelike verligting van die energieskok, terwyl die risiko's vir inflasie terselfdertyd hoog bly en vir groei laag. Ekonomiese beleid moet dus omkeerbaar wees. Maatreëls moet vinnig geïmplementeer kan word, maar ook net so vinnig teruggetrek kan word sodra die mark kalmeer.
'n Lewensvatbare verligtingstrategie
'n Ekonomies gesonde strategie behoort vyf doelwitte te kombineer: die versagting van die akute likiditeitsskok, die beskerming van veral geaffekteerde huishoudings en besighede, die beskerming van mededinging, die stabilisering van inflasieverwagtinge en die vermindering van afhanklikheid van olie. Hierdie doelwitte is dikwels teenstrydig. 'n Breëbasis-subsidie tree vinnig op, maar is duur en verswak die aansporing om te spaar. 'n Gerigte betaling is billiker, maar vereis data en tyd. 'n Belasting op oortollige winste kan inkomste genereer, maar verlaag nie onmiddellik pryse nie.
Vir die akute fase sal 'n duidelik gedefinieerde, tydsbeperkte vermindering in energiebelasting of belasting op toegevoegde waarde geregverdig wees indien die geopolitieke skok voortduur. Die maatreël moet korttermyn wees en 'n vaste einddatum of 'n outomatiese uittreeklousule insluit. Terselfdertyd sal die Federale Kartelkantoor die deurvoer van hierdie besparings langs die waardeketting noukeurig moet monitor. Dit sal verhoed dat 'n noodmaatreël 'n permanente fossielbrandstofsubsidie word.
Vir lae-inkomste pendelaars en huishoudings in landelike gebiede is direkte, vaste koersbetalings meer sinvol as 'n permanent laer belasting per liter. Subsidies moet nie gekoppel word aan die maksimalisering van verbruik nie, maar eerder aan aantoonbare mobiliteitsbehoeftes en finansiële kapasiteit. Vir klein vervoermaatskappye kan lae-rente bedryfskapitaallenings, versnelde verliesoordrag of tydelike ontberingsbystand likiditeitsgapings oorbrug sonder om elke liter diesel permanent te subsidieer.
Deursigtige dieselprysaanpassingsklousules behoort meer standaardpraktyk in logistieke kontrakte te word. Hierdie klousules versprei die prysrisiko tussen kliënte en vervoerders en verhoed dat korttermyn-olieprysskokke klein besighede onevenredig beïnvloed. Kliënte in die openbare sektor kan die voortou neem met goed geformuleerde klousules. Terselfdertyd moet misbruik en dubbele vergoeding vermy word.
Op die mediumtermyn moet van die krisisbesteding herlei word na strukturele veerkragtigheid. Dit sluit in hoëprestasie-elektrisiteitsnetwerke, vragmotorlaaiparke, depotlaai, spoorkapasiteit, digitale verkeersbestuur en vinniger permitprosesse. Finansieringsprogramme moet voorspelbaar wees en nie onderhewig wees aan veranderinge elke keer as daar 'n begrotingsbotsing is nie. Maatskappye sal slegs belê as hulle die totale koste oor verskeie jare kan bereken.
Die werklike besluit
Die debat oor brandstofpryse is verstaanbaar emosioneel, want die prys is hoog, sigbaar en feitlik onvermydelik vir baie mense. Ekonomies gaan dit egter oor meer as net 'n paar sent by die pomp. Die huidige skok demonstreer hoe geopolitieke risiko's, via olie, raffinaderye, wisselkoerse en logistiek, byna elke sektor van die Duitse ekonomie deurdring.
'n Regering kan en behoort buitengewone probleme te beperk. Dit moet egter duidelik stel dat enige verligting gefinansier moet word – deur belasting, skuld, besnoeiings of die afskaffing van sekere winste. Die idee dat hoë pryse permanent uitgeskakel kan word sonder om enigiemand te kos, is verkeerd.
Die mees oortuigende benadering kombineer korttermyn, tydelike prysverligting met geteikende sosiale ondersteuning, streng markmonitering en versnelde belegging in alternatiewe. 'n Algemene brandstofkorting alleen sou te drasties wees. 'n Prysplafon sou te veel ingryping vereis. 'n Winsbelasting alleen sou nie vinnig genoeg die pomp bereik nie. Direkte betalings alleen kon nie die akute tydsdruk oorkom nie.
Die strategiese reaksie moet dus tweeledig wees: vandag, verseker die solvensie van kwesbare huishoudings en besighede; môre, verminder olieverbruik struktureel. Slegs dan sal die volgende geopolitieke krisis nie nog 'n nasionale debat word oor hoe die staat die wêreldmarkprys vir 'n paar weke kan verbloem nie. Goedkoper brandstof kan tyd koop. Energiesekerheid sal slegs bereik word as Duitsland hierdie tyd werklik benut.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing

Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul [email protected]:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.