Rekorduitbreiding en tog bankrotskappe: Waarom die Duitse sonkragbedryf in krisis is – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Ineenstorting in die oplewingsjaar van 2026: Waarom groot sonkragpioniers skielik vir oorlewing veg
“Kannibaliseringseffek” in die elektrisiteitsmark: Sal die groen oplewing in 'n finansiële fiasko verander?
In 2026 ervaar Duitsland 'n ongekende energiebeleid-paradoks: Nog nooit tevore is soveel fotovoltaïese en windkragsentrales gebou nie, nog nooit tevore het uitbreidingsteikens so haalbaar gelyk nie – en tog veg die pioniers van die bedryf vir hul oorlewing. Terwyl geïnstalleerde kapasiteit historiese rekordhoogtes bereik, gly prominente projekontwikkelaars in insolvensie ten spyte van miljarde in finansieringsverbintenisse. Terselfdertyd krimp installeerders se marges, en dalende elektrisiteitspryse erodeer winste. Hoe kan dit wees? Die antwoord lê in 'n radikale stelselverandering: Die Duitse energie-oorgang beweeg van 'n suiwer subsidie-gedrewe jag na installasies na 'n hoogs komplekse markfase. Duur kapitaal, oorbelaste netwerke, nuwe politieke spelreëls en die sogenaamde kannibaliseringseffek op die elektrisiteitsbeurs skei nou meedoënloos die koring van die kaf. Die goudstormloopjare is verby – enigiemand wat wil oorleef, het nou meer as net indrukwekkende uitbreidingsyfers nodig. 'n Diepgaande ondersoek na die brutale ekonomiese strestoets waarmee die hernubare energiesektor te kampe het.
Duitsland se energie-oorgang groei – en verslind sy pioniers
Rekorduitbreiding, krimpende marges, wankelende maatskappye: Die groen oplewing word 'n ekonomiese strestoets
Duitsland sal in 2026 'n skynbare paradoks ervaar. Nog nooit tevore is soveel fotovoltaïese kapasiteit geïnstalleer nie, die uitbreiding van windenergie het aansienlik versnel, permitte en kontrakte bereik rekordhoogtes – en tog ondervind juis daardie maatskappye wat hierdie ontwikkeling jare lank gedryf het, probleme. Projekontwikkelaars moet herstruktureer, installasiemaatskappye verdwyn uit die mark, groot spelers sukkel om likiditeit te kry, en selfs finansieringsverbintenisse van miljarde euro bied geen betroubare beskerming teen insolvensie nie.
Hierdie teenstrydigheid los homself op sodra 'n onderskeid getref word tussen die groei van 'n mark en die winsgewendheid van sy maatskappye. Meer geïnstalleerde kapasiteit beteken nie outomaties hoër winste vir vervaardigers, installeerders of projekontwikkelaars nie. 'n Mark kan in terme van volume floreer en gelyktydig ekonomies erodeer as verkooppryse vinniger daal as koste, as kapitaal duurder word, projekte langer neem en regulatoriese veranderinge gevolglik verwagte opbrengste vertraag. Dit is presies wat tans in dele van die Duitse hernubare energiesektor gebeur.
Die krisis is dus nie bewys van die energie-oorgang se mislukking nie, en ook nie bloot 'n tipiese markkorreksie nie. Dit is die gevolg van 'n oorgang. Die eerste fase van die energie-oorgang het hoofsaaklik gefokus op die maksimalisering van nuwe opwekkingskapasiteit. Die tweede fase vereis nou dat son- en windkrag sterker geïntegreer word in netwerke, berging, buigsame vraag en die elektrisiteitsmark. Hierdie sistemiese verskuiwing is ekonomies meer veeleisend as om bloot die aanlegte te bou. Dit verander inkomstemodelle, verskuif risiko's en skei maatskappye met volhoubare finansieringsstrukture van dié wie se groei te swaar staatgemaak het op die voortdurende verkryging van nuwe projekte en toegang tot goedkoop kapitaal.
Uitbreiding is aan die toeneem, maar nie oral nie
Die aanvanklike syfers dui op 'n suksesverhaal. In Augustus 2026 het die geïnstalleerde fotovoltaïese kapasiteit in Duitsland die piek van 128 gigawatt oorskry. Dit het beteken dat die wetlik verpligte teiken vir die einde van die jaar voor skedule bereik is. Meer as ses miljoen sonkraginstallasies vorm nou 'n gedesentraliseerde kragsentrale-netwerk, wat wissel van klein balkonstelsels en privaat dakke tot grootskaalse grondgemonteerde projekte. Om die teiken van 215 gigawatt teen 2030 te bereik, moet uitbreiding egter op 'n hoë vlak voortduur.
Windenergie aan land het ook weer spoed opgetel na jare van trae permittering. Van Januarie tot Julie 2026 is 816 turbines met 'n gekombineerde kapasiteit van 5,29 gigawatt in werking gestel. Reeds in 2025 was die aantal nuwe installasies aansienlik hoër as die vorige jaar. Terselfdertyd is soveel nuwe turbines goedgekeur en kontrakte in tenders toegeken dat die projekpyplyn fundamenteel in staat is tot verdere groei. Die knelpunt is dus nie meer net 'n gebrek aan permitte nie, maar lê toenemend in finansiering, konstruksiekapasiteit, netwerkverbindings en die vraag of toegekende projekte steeds winsgewend onder die werklike kostevoorwaardes geïmplementeer kan word.
Die geaggregeerde syfers verbloem ook 'n beduidende verskuiwing tussen marksegmente. Groot sonkragparke het onlangs sterk groei ervaar, terwyl die mark vir privaat dakinstallasies aansienlik afgeneem het. In 2025 het die nuut geïnstalleerde kapasiteit van grondgemonteerde sonkragparke met ongeveer 'n kwart toegeneem, terwyl die uitbreiding van enkelgesinshuise met 'n soortgelyke bedrag gedaal het. Kommersiële dakke het ook swak presteer. Vir die algehele statistieke kan 'n enkele groot sonkragpark meer as vergoed vir die mislukking van duisende kleiner installasies. Hierdie groei is egter van min hulp vir 'n streekinstallasiemaatskappy wie se sakemodel op enkelgesinshuise staatmaak.
Dit is presies waar 'n sleutelrede vir openbare verwarring lê. Die energie-oorgang is nie 'n verenigde mark nie, maar eerder 'n komplekse netwerk van verskillende waardekettingstadiums en kliëntgroepe. Vervaardigers van modules, omsetters en windturbines is onderhewig aan verskillende voorwaardes as projekontwikkelaars, algemene kontrakteurs, dakinstalleerders, operateurs, elektrisiteitshandelaars of stoorverskaffers. 'n Rekord in algehele kapasiteitsuitbreiding kan dus saamval met 'n insinking in individuele segmente, dalende vervaardigerpryse en bankrotskappe onder diensverskaffers.
Wanneer 'n miljard nie teen bankrotskap beskerm nie
Die Enerparc-saak illustreer duidelik die groot gaping tussen operasionele grootte en korttermyn-solvensie. Die Hamburg-gebaseerde sonparkontwikkelaar het vroeg in September 2026 aansoek gedoen vir insolvensie, ten spyte daarvan dat hy eers in Maart 'n finansieringsraamwerk van tot een miljard euro aangekondig het. Met etlike honderde sonparke en etlike gigawatt geïnstalleerde kapasiteit, is die maatskappy een van Europa se grootste onafhanklike ontwikkelaars. Juis om hierdie rede was die insolvensie 'n skok vir die bedryf.
Die skynbare teenstrydigheid word verklaar deur die struktuur van sulke finansiering. 'n Aangekondigde raamwerk van miljarde euro is nie bloot vrylik beskikbare fondse in die maatskappy se rekening nie. Dit bestaan tipies uit lenings en kredietlyne wat gekoppel is aan spesifieke projekte, konstruksievordering, kollateraal, tegniese hersienings en kontraktueel gedefinieerde voorwaardes. Fondse word slegs vrygestel sodra 'n projek aan sekere voorvereistes voldoen. Indien afsonderlike finansiering misluk, 'n netwerkverbinding vertraag word, of nodige kollateraal nie verskaf kan word nie, bly die houermaatskappy sonder voldoende likiditeit ten spyte van 'n waardevolle projekpyplyn.
Aan die einde van Junie het Enerparc se finansiering vir fotovoltaïese projekte met batteryberging deur die mat geval. Komponente wat reeds bestel is en verbintenisse wat reeds gemaak is, moes egter steeds nagekom word. Binne net 'n paar weke het 'n finansieringstekort in 'n likiditeitskrisis geëskaleer. Hierdie voorbeeld beklemtoon 'n fundamentele swakheid van vinnig groeiende projekontwikkelaars: daar is dikwels 'n aansienlike gaping tussen die vroeë uitgawes vir die verkryging van grond, beplanning, permitte, netwerkgoedkeuring, personeel en die bestelling van komponente, aan die een kant, en die daaropvolgende invloei van fondse uit projekverkope of langtermynfinansiering, aan die ander kant.
Paradoksaal genoeg, hoe groter die pyplyn, hoe hoër kan die vooraffinansieringsvereiste word. Groei bind aanvanklik kapitaal voordat dit opbrengste genereer. As banke versigtiger word, beleggers hoër opbrengste eis, of projekte laat konstruksiegereedheid bereik, kan 'n groot portefeulje eintlik finansiële druk vererger. Verder kan balansstaatbates soos projekregte nie outomaties vinnig en teen die beplande prys in 'n stresvolle situasie verkoop word nie. Die waarde van 'n pyplyn hang af van die permitstatus, netwerkverbinding, verwagte elektrisiteitsprys, subsidieskema en tydlyn. Onder druk om te verkoop, verminder die ontwikkelaar se onderhandelingsmag.
Enerparc is dus nie bewys dat sonkragparke inherent onekonomies is nie. Die saak demonstreer eerder dat winsgewende individuele projekte en 'n insolvente moedermaatskappy kan saambestaan. Projekmaatskappye is dikwels wetlik en finansieel geskei van die moedermaatskappy. Parke wat reeds in werking is, gaan voort om elektrisiteit op te wek terwyl die ontwikkelingshouermaatskappy herstruktureer word. Hierdie skeiding stabiliseer vir die energievoorsiening; dit bly egter pynlik vir werknemers, verskaffers en krediteure.
Van individuele gevalle tot bedryfskonsolidasie
Enerparc is nie alleen nie. Die wind- en sonkragprojekontwikkelaar Sowitec, gebaseer in Baden-Württemberg, het in Julie 2026 aansoek gedoen vir insolvensie. Benewens die moeilike situasie in die Duitse windmark, is die maatskappy belas deur uitstaande betalings van internasionale projekte wat etlike miljoene euro's beloop. Hierdie saak illustreer dat globale diversifikasie nie net geleenthede bied nie. Dit bring ook valuta-, land-, kontraktuele en teenpartyrisiko's mee. Verwagte inkomste op die balansstaat help nie met betalings wat verskuldig is totdat die geld eintlik ontvang is nie.
ABO Energy ondergaan ook 'n omvattende herstruktureringsproses. Die maatskappy het stilstandooreenkomste met finansieringsvennote aangegaan, 'n doeltreffendheidsprogram van stapel gestuur, projekportefeuljes verkoop en werk aan 'n volhoubare langtermynfinansieringsstruktuur. BayWa r.e. herrangskik homself strategies, verkoop nie-kernaktiwiteite en fokus op geselekteerde markte. Die moedermaatskappy, BayWa, moes sy herstruktureringsplan aanpas omdat die oorspronklik verwagte verkoopsopbrengste en verdienstebydraes van sy hernubare-energiefiliaal nie meer op die beplande vlakke onder die verslegtende marktoestande gerealiseer kan word nie.
Die moeilikheid om aantreklike verkrygings van ander projekontwikkelaars te vind, pas ook by hierdie prentjie. Daar bestaan dikwels 'n gaping tussen die langtermyn strategiese waarde van uitgebreide projekpyplyne en die prys wat beleggers bereid is om te betaal onder huidige finansieringsomstandighede. Verkopers wys op ambisieuse toekomstige uitbreidingsteikens en 'n skaarste aan goedgekeurde terreine. Kopers, aan die ander kant, neem hoër kapitaalkoste, netwerkrisiko's, dalende bodpryse en potensiële regulatoriese ingrypings in ag. Solank beide kante verskillende opbrengsaannames gebruik, bly selfs strategies gesonde verkrygings uitdagend.
Hierdie ontwikkeling is meer as net 'n ewekansige groep maatskappyspesifieke foute. Natuurlik speel swak besluite, buitensporig vinnige groei, onvoldoende risikobeheer of oordrewe aggressiewe finansiering 'n rol in individuele gevalle. Nietemin dui die parallelle probleme van verskeie maatskappye op strukturele stres. Die bedryf staar gelyktydig dalende inkomste, hoë vooraffinansieringskoste, verhoogde rentekoerse, langer levertye en groeiende eise vir netwerkintegrasie en bemarking in die gesig.
So 'n situasie lei tipies tot konsolidasie. Goed gekapitaliseerde energieverskaffers, infrastruktuurbeleggers en internasionale fondse kan projekte of hele portefeuljes verkry. Swakker ontwikkelaars verkoop regte vroeër as beplan, verminder personeel of onttrek hulle aan individuele lande. Dit stop nie noodwendig uitbreiding onmiddellik nie, maar dit verander wel die markstruktuur. 'n Sektor wat gekenmerk word deur baie mediumgrootte pioniers, kan 'n meer gekonsentreerde mark word waarin 'n paar groot spelers finansiering, konstruksie, bedryf, berging en elektrisiteitsbemarking integreer.
Van oplewingsmark tot brutale konsolidasie
Die jare 2022 en 2023 was uitsonderlik vir dele van die sonkragbedryf. Hoë elektrisiteitspryse, kommer oor energievoorsiening, aantreklike selfverbruiksrekeninge en 'n skerp toename in openbare belang het 'n toename in vraag veroorsaak. Installasiemaatskappye het hul werksmag uitgebrei, handelaars het voorraad aangevul en nuwe verskaffers het die mark betree. Sedert 2020 het die aantal fotovoltaïese installeerders rofweg verdubbel. Baie sakemodelle was gerig op volgehoue hoë vraag en gemaklike marges.
Namate energiepryse en voorsieningskettings genormaliseer het, het die situasie verander. Huishoudings het beleggings uitgestel, finansiering het duur gebly, en die onmiddellike begeerte na maksimum energie-onafhanklikheid het sy dringendheid verloor. Terselfdertyd is bestelboeke van die oplewingsjare skoongemaak. Die gevolg was nie 'n volledige ineenstorting van die vraag na sonkrag nie, maar 'n terugkeer na 'n laer normale vlak – alhoewel met 'n kostebasis wat opgebou is vir die vorige uitsonderlike groei.
Verskaffers in die residensiële sonkragmark is veral geraak. Die aantal nuut geïnstalleerde stelsels in hierdie segment het reeds in 2024 afgeneem, met klein dakstelsels wat 'n selfs groter daling ervaar het. Hierdie swakheid het in 2025 voortgeduur. Maatskappye met hoë bemarkingsuitgawes, gesentraliseerde verkope, gehuurde pakhuisruimte en groot, permanent aangestelde installasiespanne kon nie hul koste vinnig genoeg aanpas nie. Verder moes diegene wat komponente teen opgeblase pryse gekoop het, later bestaande voorraad afskryf of dit teen 'n verlies in 'n skerp dalende mark verkoop.
Terwyl die prysdaling in sonkragmodules die langtermynkoste van die energie-oorgang verminder, hou dit 'n korttermynbedreiging vir kleinhandelaars en vervaardigers in. As die markprys van 'n module binne 'n paar maande aansienlik daal, verloor bestaande voorraad waarde. Kliënte verwag dat die laer komponentpryse ten volle deurgegee sal word, al daal lone, steierwerk, elektriese werk, beplanning, netwerkaansluiting en kliëntediens nie in dieselfde mate nie. Dit verminder die installeerder se winsmarge, terwyl die arbeidsintensiewe aspekte van die diens duur bly.
Markkonsolidasie raak dus nie net onervare verskaffers nie. Dit raak ook gevestigde maatskappye wanneer hul vaste koste, voorraadbestuur of verkoopsmodel nie ooreenstem met die nuwe vraag nie. Die stelling dat slegs opportuniste sal verdwyn, is egter te simplisties. In 'n vinnige regstelling kom selfs fundamenteel lewensvatbare maatskappye onder druk omdat banke kredietlyne verminder, kliënte voorskotbetalings terughou en verskaffers strenger betalingsterme eis. Vertroue kan dan vinniger agteruitgaan as die maatskappy se bedryfssubstansie.
Verminderde bonusse, verhoogde vereistes
Vir groot son- en windprojekte spruit die druk op marges uit 'n ander bron. Tenders vir nuwe aanlegte het toenemend mededingend geword. Vir grondgemonteerde fotovoltaïese krag het die gemiddelde wenbod gedaal van ongeveer 6,23 sent per kilowattuur in 2023 tot ongeveer 4,83 tot 4,84 sent in 2025. Dit verteenwoordig 'n afname van ongeveer 23 persent. Net so het die beduidende oorinskrywing van tenders vir windenergie ook die vergoeding verlaag. Aan die einde van 2025 was die volume-geweegde wenbod vir windenergie op land ongeveer 6,06 sent per kilowattuur.
Mededingende tenders is bedoel om presies hierdie effek te bereik: laekosteprojekte seëvier, die las van subsidies verminder, en grond word doeltreffend gebruik. Probleme ontstaan wanneer tenders gebaseer is op optimistiese aannames wat later ongegrond blyk te wees. Tussen die toekenning van die kontrak en inbedryfstelling kan rentekoerse, turbinepryse, netwerkverbindingskoste, lone of vereistes vir kompenserende maatreëls verander. In teenstelling hiermee bly die toegekende prys grootliks vas. Die ontwikkelaar dra dus 'n beduidende gedeelte van die koste- en skeduleringsrisiko.
Margedruk kom van beide kante. Aan die inkomstekant daal bodpryse, word kragkoopooreenkomste feller onderhandel, en negatiewe markpryse verminder die waarde van onbuigsame invoer. Aan die kostekant bly siviele ingenieurswese, netwerktegnologie, personeel en finansiering duur. Terwyl sonmodules aansienlik goedkoper geword het, is 'n kragsentrale nie ekonomies lewensvatbaar net as gevolg van die modules nie. Grond, transformators, kabels, substasies, beplanning, permitte, versekering en kapitaalkoste maak 'n groot deel van die totale koste uit.
Finansiering speel 'n besonder belangrike rol in windenergieprojekte omdat groot beleggings oor lang tydperke vooraf gefinansier word. Selfs 'n relatief klein verhoging in die diskontokoers of rentekoers op skuld verminder die huidige waarde van toekomstige elektrisiteitsinkomste aansienlik. Daarby kom knelpunte in die voorsiening van turbine-komponente, beperkte kapasiteit vir gespesialiseerde vervoer, en toenemende vereistes vir fondamente, netwerkverbindings en spesiebeskerming. 'n Projek kan tegnies goedgekeur word en steeds op die punt staan om ekonomiese lewensvatbaarheid te bereik.
Intense mededinging skep ook 'n gevaarlike aansporing. Ontwikkelaars kan in die versoeking kom om baie streng te bereken om 'n kontrak te verseker en die waargenome waarde van hul pyplyn vir beleggers op te blaas. As net een sleutelaanname later verkeerd blyk te wees, is daar skaars 'n buffer oor. Wat aanvanklik vanuit 'n regeringsperspektief na 'n gunstige biedsukses lyk, kan later lei tot vertragings, heronderhandelinge of verlate projekte. Daarom verteenwoordig lae kontrakpryse slegs 'n doeltreffendheidswins as die aanlegte werklik volhoubaar gebou en bedryf word.
Nuut: Patent van die VSA – installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's!

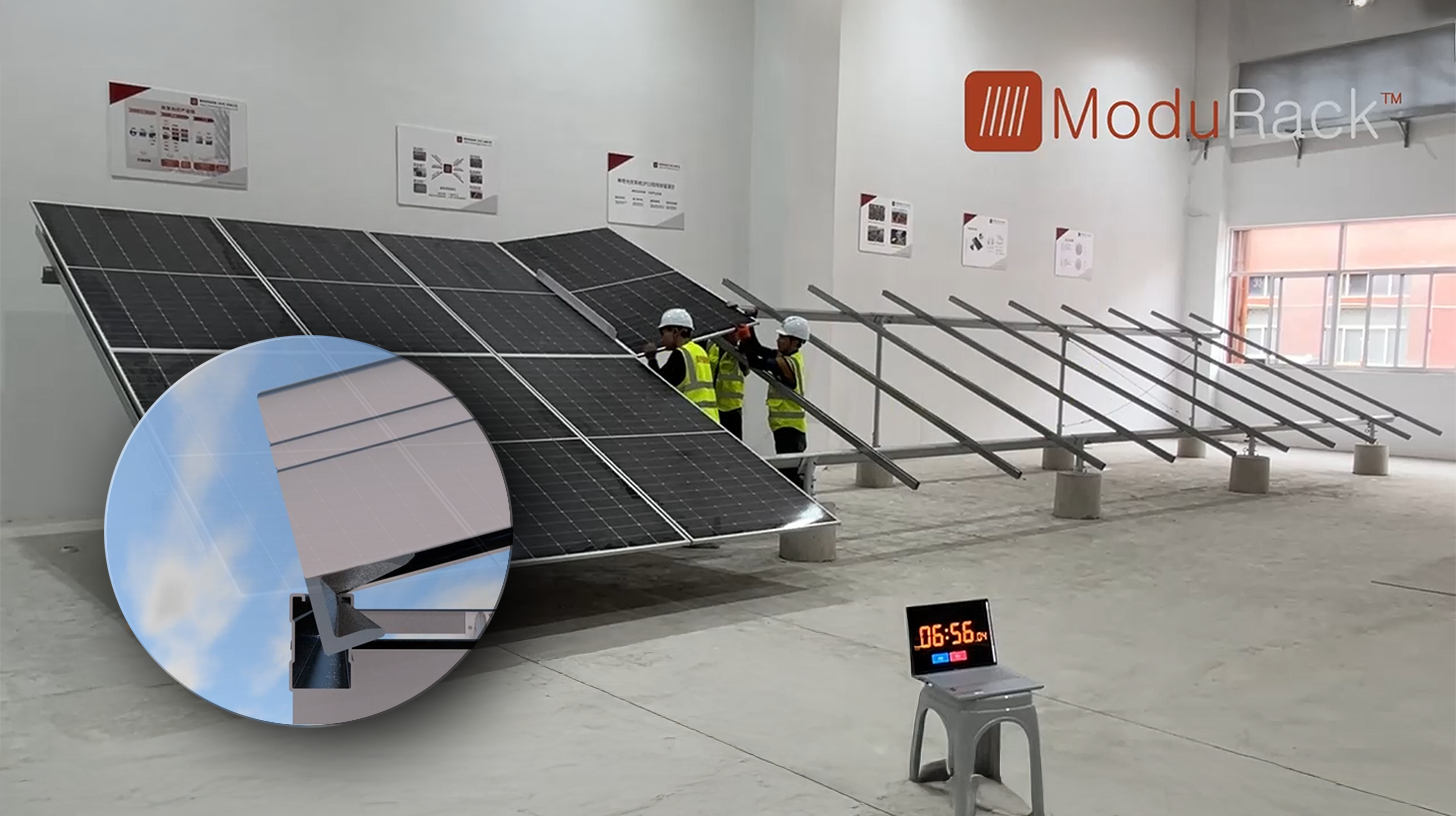
Nuut: Patent van die VSA – Installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's! - Beeld: Xpert.Digital
Die kern van hierdie tegnologiese vooruitgang is die doelbewuste afwyking van konvensionele klemmontering, wat al dekades lank die standaard is. Die nuwe, meer tyd- en koste-effektiewe monteringstelsel spreek dit aan met 'n fundamenteel ander, meer intelligente konsep. In plaas daarvan om die modules op spesifieke punte vas te klem, word hulle in 'n deurlopende, spesiaal gevormde ondersteuningsrail geplaas en stewig in plek gehou. Hierdie ontwerp verseker dat alle kragte – of dit nou statiese ladings van sneeu of dinamiese ladings van wind is – eweredig oor die hele lengte van die moduleraam versprei word.
Meer inligting hier:
Die elektrisiteitsmark en die uitdagings daarvan vir hernubare energie
Die elektrisiteitsmark devalueer sy goedkoopste opwekking
Met die toenemende aandeel van son- en windkrag ontstaan nog 'n ekonomiese probleem: hernubare energie-aanlegte produseer dikwels gelyktydig elektrisiteit. Op sonnige middae voer miljoene sonpanele elektrisiteit in die netwerk in, en wanneer daar wydverspreide wind is, werk baie windplase parallel. Hierdie bykomende voorraad dryf die markprys af juis gedurende die ure wanneer hierdie aanlegte die meeste elektrisiteit opwek. Hierdie sogenaamde kannibaliseringseffek verminder die gemiddelde haalbare markwaarde van son- en windkrag.
In 2025 het negatiewe groothandelpryse vir 573 uur in Duitsland voorgekom, aansienlik meer gereeld as in die vorige jaar. Negatiewe pryse is nie bewys dat hernubare elektrisiteit waardeloos is nie. Dit dui daarop dat opwekking, netwerke, berging en buigsame vraag nie voldoende gekoördineer is in terme van tydsberekening nie. Vir operateurs sonder effektiewe verskansing beteken sulke ure egter werklike inkomsteverliese. Rigiede sakemodelle wat uitsluitlik fokus op die maksimalisering van invoer, is veral problematies.
Toekomstige waardeskepping verskuif dus van die suiwer kilowatt-uur na tydelike beheerbaarheid. 'n Sonpark met batteryberging kan elektrisiteit absorbeer gedurende ure van lae pryse en dit later verkoop. 'n Windplaas met 'n slim kragkoopooreenkoms kan prysrisiko's deel. Industriële maatskappye, elektroliseerders, hittepompe, datasentrums en laai-infrastruktuur kan die vraag verskuif na tye van hoë hernubare energie-opwekking. Vir projekontwikkelaars sal die vermoë om sulke kombinasies te struktureer net so belangrik wees as die tegniese konstruksie van die aanleg.
Dit verander ook finansiering. Banke en beleggers hoef nie meer net verwagte jaarlikse produksie te beoordeel nie, maar ook uurlikse prysprofiele, beperkingsrisiko's, bergingsiklusse, bemarkingskontrakte en potensiële inkomstestrome uit buigsaamheidsmarkte. Modelle word meer kompleks, kundige menings meer uitgebreid en transaksies stadiger. Groter maatskappye kan hierdie bevoegdhede intern opbou. Kleiner ontwikkelaars benodig vennote of gespesialiseerde diensverskaffers, wat verdere druk vir konsolidasie skep.
Die bedryf skakel dus oor van gesubsidieerde standaardprojekte na meer markgerigte energieplatforms. Dit bied nuwe inkomstegeleenthede, maar verhoog aanvanklik onsekerheid. Nie elke battery verbeter outomaties winsgewendheid nie, en nie elke langtermyn-kragkoopooreenkoms beskerm teen alle risiko's nie. Belangrike faktore sluit in ligging, netwerksituasie, lasprofiel, kontrakvoorwaardes en die kredietwaardigheid van die teenparty.
Politieke onsekerheid word 'n beleggingsrisiko
Maatskappye kan strenger regulasies hanteer indien dit vroeg gekommunikeer word, konsekwent is en op die lang termyn betroubaar is. 'n Meer uitdagende omgewing ontstaan wanneer fundamentele inkomste- en netwerkverbindingsvoorwaardes verander tydens die ontwikkeling van meerjarige projekte. Dit is presies hoekom die bedryf so sensitief reageer op die hervorming van die Wet op Hernubare Energiebronne en die netwerkpakket, waarmee die Duitse regering daarop gemik is om uitbreiding nouer in lyn te bring met markkragte en netwerkkapasiteit.
Die Duitse Bundestag het op 24 September 2026 sy eerste lesing van die wysiging van die Wet op Hernubare Energiebronne (EEG) gehou. Die wysigings sluit in die geleidelike uitfasering van die tradisionele vaste invoertarief vir nuwe installasies, 'n breër verpligting vir direkte bemarking, nuwe verskilkontrakte vir groter installasies en veranderinge aan die tendervolumes. Klein nuwe fotovoltaïese stelsels sal vir 'n tydperk van drie jaar steeds 'n oorgangsbetaling van 5,2 sent per kilowattuur ontvang; daarna sal hierdie segment ook onderhewig wees aan groter markverantwoordelikheid.
Ekonomies is hierdie rigting verstaanbaar. Met die toenemende aandeel van hernubare energieë kan die staat nie elke kilowattuur wat opgewek word permanent gelyk behandel nie, ongeag tyd, ligging of netwerktoestande. 'n Invoertarief wat geen pryssein oordra nie, stimuleer invoer selfs wanneer die elektrisiteit skaars deur die plaaslike netwerk geabsorbeer kan word of geen waarde op die groothandelmark het nie. Direkte bemarking, buigsame tariewe en kontrakte vir verskil kan produsente beter in lyn bring met mark- en stelseltoestande.
Die risiko's lê in die ontwerp en spoed van implementering. Klein kragstasie-operateurs het nie beide handelsafdelings en die onderhandelingsmag van groot energiemaatskappye nie. As hulle gedwing word tot direkte bemarking sonder eenvoudige standaardprodukte en digitale prosesse, neem transaksiekoste en kompleksiteit toe. 'n Teoreties markgebaseerde model kan dan 'n praktiese hindernis vir belegging word. Vir installeerders beteken elke bykomende onsekerheid dat kliënte besluite uitstel.
Nog meer betekenisvol is die impak op reeds beplande projekte. 'n Ontwikkelaar begin jare voor inbedryfstelling grond bekom en beplan. Hul berekeninge is gebaseer op 'n verwagte regulatoriese raamwerk. Indien vergoeding, verbindingsvoorwaardes of toelaatbare invoerkapasiteit gedurende hierdie tyd verander, kan 'n voorheen winsgewende projek onekonomies word. Selfs al is die nuwe regulasie slegs van toepassing op toekomstige installasies, word banke reeds meer versigtig omdat hulle verdere veranderinge in ag neem.
Netwerkknelpunte dreig om uitbreiding geografies te belemmer
Die netwerkpakket het ten doel om die konstruksie van nuwe opwekkingsaanlegte te voorkom sonder om streekskapasiteitsbeperkings in ag te neem. Dit sluit die bekendstelling van kapasiteitsbeperkte netwerkgebiede in waar projekoperateurs tydelik 'n gedeelte van die vergoeding vir netwerkverwante beperkings sal moet prysgee. Vir nuwe grondgemonteerde sonkragparke sal die maksimum aktiewe kragtoevoer by die netwerkaansluitingspunt oor die algemeen beperk word tot 70 persent van die geïnstalleerde kapasiteit. 'n Strenger beperking word beplan vir kleiner en mediumgrootte dakinstallasies.
Die logika hieragter is nie irrasioneel nie. Sonkragparke bereik slegs hul nominale uitset vir 'n paar uur per jaar. As elke netwerk ontwerp word vir die teoretiese gelyktydige maksimum uitset van alle aanlegte, sal hoë koste ontstaan vir kapasiteite wat selde benodig word. Matige piekafskewing kan dus die netwerkverbinding van bykomende aanlegte moontlik maak sonder die konstruksie van 'n ooreenstemmende groot hoeveelheid nuwe transmissiekapasiteit. In samewerking met stoorstelsels kan van die geskeerde energie na 'n later tyd verskuif word eerder as verlore gaan.
Die instrument word problematies wanneer dit oor die hele linie toegepas word of wanneer verskeie laste saamval. 'n Laer invoerlimiet, potensiële kwytskelding van vergoeding, addisionele bemarkingskoste en dalende bodpryse kan alles gesamentlik 'n projek se interne opbrengskoers onder die finansieringsdrempel stoot. Banke beskou nie elke maatreël in isolasie nie, maar eerder die kumulatiewe effek daarvan op skulddiens. Daarom waarsku die sonkragbedryf teen de facto-uitsluitingsones waar nuwe projekte wettiglik toelaatbaar is, maar nouliks finansieel lewensvatbaar.
Die ruimtelike stuureffek regverdig ook 'n gedifferensieerde assessering. Dit maak sin om opwekking nader aan verbruik, bergingsfasiliteite en beskikbare netwerkkapasiteit te plaas. Goeie son- en windenergieterreine kan egter nie arbitrêr verskuif word nie. Grondbeskikbaarheid, munisipale goedkeuring, natuur- en spesiebewaring, windbronne en sonbestraling beperk die seleksie. Om oorbelaste streke bloot finansieel te penaliseer, sonder om gelyktydig netwerkuitbreiding, berging en buigsame verbruik te versnel, sal nie die probleem oplos nie, maar dit bloot na projekontwikkelaars verskuif.
Die koste van netwerkopeenhopingsbestuur het in 2025 ongeveer €3,1 miljard beloop. Hierdie bedrag het egter nie uitsluitlik bestaan uit vergoeding vir ingekorte hernubare energie nie. 'n Groot gedeelte was toe te skryf aan die ontplooiing en instandhouding van konvensionele kragsentrales, sowel as ander maatreëls om die netwerk te stabiliseer. Vergoeding vir ingekorte hernubare energie was aansienlik laer. Hierdie onderskeid is van kardinale belang vir 'n objektiewe debat. Enigiemand wat bloot alle stelselkoste aan hernubare energie-aanlegte toeskryf, verwar die oorsaak, die teenmaatreël en die histories ontwikkelde netwerkstruktuur.
Die werklike knelpunt lê tussen die netwerk en kapitaal
Duitsland het nou aansienlik meer goedgekeurde projekte as net 'n paar jaar gelede. Dit verskuif die probleem. Die vraag is nie meer bloot of projekte goedgekeur sal word nie, maar of netwerkverbindings, transformators, kabels, konstruksiekapasiteit en finansiering betyds beskikbaar sal wees. 'n Permit is ekonomies waardevol, maar dit genereer nog nie elektrisiteit of kontantvloei nie.
Netwerkverbindings word 'n kritieke bate. Projekte kan gereed wees vir konstruksie en tog jare wag vir 'n geskikte verbindingspunt of substasie. Gedurende hierdie tyd bly grondbetalings, personeelkoste en rente ophoop. Bestelde komponente moet moontlik gestoor word, voorsieningskontrakte aangepas word en afleweringstermyne heronderhandel word. Elke vertraging verleng die tydperk van negatiewe kontantvloei.
Dit skep 'n skeduleringsrisiko vir banke. Hulle finansier verkieslik projekte met duidelike permitte, 'n veilige netwerkverbinding, 'n robuuste konstruksiekontrak en 'n betroubare inkomstemodel. As selfs een van hierdie elemente ontbreek, eis hulle meer ekwiteit, hoër rentekoerse of addisionele kollateraal. Projekontwikkelaars moet dus 'n toenemende deel van die vroeë fase uit die gekonsolideerde balansstaat finansier. Hierdie balansstaat is dikwels te swak, veral vir vinnig groeiende maatskappye.
Openbare debat fokus dikwels op die grootte van aangekondigde beleggings. Hul gehalte is egter van kritieke belang. 'n Maatskappy met 'n projekpyplyn van tien miljard euro besit nie outomaties waardevolle bates van tien miljard euro nie. Projekte in die vroeë stadium het 'n hoë waarskynlikheid van mislukking. Hul waarde neem geleidelik toe met die verkryging van grond, die verkryging van permitte, die aansluiting by die netwerk, die wen van die kontrak en die verkryging van finansiering. Diegene wat hierdie stadiums met korttermynlenings of duur effekte finansier, dra 'n beduidende volwassenheidsrisiko.
Die huidige krisis is dus ook 'n balansstaatkrisis. Baie maatskappye het probeer om gelyktydig ontwikkelaars, eienaars en operateurs te word. Die bou van hul eie kragopwekkingsportefeuljes beloof stabiele langtermyn-inkomste, maar bind baie kapitaal. Solank projekte gereeld verkoop word, finansier die opbrengs die volgende ontwikkelingsfase. As die transaksiemark wankel, droog likiditeit skielik op. Die strategies aantreklike doelwit van 'n groot eie portefeulje kan dan op kort termyn 'n las word.
Dis nie die tegnologie nie, maar die sakemodel wat wankel
Son- en windenergie is tegnies volwasse en onder die mees koste-effektiewe vorme van opwekking vir nuwe kragstasieprojekte. Die huidige korporatiewe krisisse weerspreek nie hierdie bevinding nie. Lae gelykgemaakte koste van elektrisiteit (LCOE) beteken dat 'n aanleg doeltreffend oor sy leeftyd kan produseer. Dit sê min oor of 'n ontwikkelaar solvent sal bly gedurende die meerjarige beplannings- en konstruksiefase, of of 'n installeerder sy verkoops- en personeelkoste sal dek.
Selfs 'n groeiende toekomstige mark beskerm nie teen bankrotskappe nie. Die geskiedenis van ander nywerhede toon dat hoë vraag dikwels hand aan hand gaan met strawwe mededinging, dalende pryse en konsolidasie. Lugdienste, telekommunikasieverskaffers of halfgeleiervervaardigers kan noodsaaklike dienste aan die samelewing lewer en tog lae marges of hoë wanbetalingsrisiko's hê. Dieselfde geld vir hernubare energie: Die ekonomiese noodsaaklikheid van 'n tegnologie waarborg nie die winsgewendheid van elke maatskappy nie.
Die tesis van blote politieke mislukking is dus net so simplisties soos die bewering dat die mark alle probleme op sy eie sal oplos. Politieke riglyne het uitbreiding versnel en gelyktydig die reëls van die spel verskeie kere verander. Maatskappye het op hul beurt voordeel getrek uit goedkoop kapitaal, aggressiewe pyplyne gebou en in sommige gevalle die risiko's van normalisering onderskat. Die huidige situasie is die produk van beide kante: 'n steeds onvolledige markontwerp en, in sommige gevalle, oordrewe brose korporatiewe strategieë.
'n Objektiewe assessering moet ook die voordele van konsolidasie erken. Ondoeltreffende strukture verdwyn, skaars geskoolde werkers en projekte skuif na meer doeltreffende maatskappye, en onrealistiese waardasies word reggestel. Probleme ontstaan wanneer fundamenteel gesonde projekte laat vaar word weens korttermyn-likiditeitstekorte, kennis verlore gaan, of markkrag te gekonsentreerd raak. Dit lei tot hoër kapitaalkoste en minder mededinging, wat die langtermynkoste van die energie-oorgang kan verhoog.
Wie sal sterker uit die krisis te voorskyn kom?
Die wenners van die volgende markfase sal waarskynlik maatskappye wees wat finansiering, projekontwikkeling, bedryf en bemarking beter integreer. Suiwer volumegedrewe strategieë is nie meer voldoende nie. Belangrike faktore sal wees hoe vinnig 'n projek van konsep na kontantvloei beweeg, hoe robuust kontrakte teen vertragings is, en of inkomste stabiel bly selfs te midde van negatiewe pryse en netwerkopeenhoping.
Hibriede projekte wat fotovoltaïese of windkrag met batteryberging kombineer, is veral aantreklik. Hulle kan bestaande netwerkverbindings beter benut en elektrisiteitsopwekking oor tyd verskuif. Sulke modelle is egter slegs ekonomies suksesvol as berging nie bloot as 'n byvoeging beskou word nie. Hulle vereis onafhanklike optimalisering oor verskeie inkomstestrome, soos prysarbitrage, balanserende krag, netwerkdienste en piektoevoerversagting.
Langtermyn-kragkoopooreenkomste (PPA's) word ook al hoe belangriker. Hulle kan prysrisiko's tussen produsente en verbruikers versprei en industriële maatskappye toegang gee tot voorspelbare hoeveelhede groen elektrisiteit. Hulle vervang egter nie noukeurige kredietwaardigheid en kontrakhersiening nie. Kontrakduur, prysformule, volumerisiko, waarborge van oorsprong, negatiewe prysure en balanserende energiekoste bepaal of 'n kontrak werklik bankbaar is.
Goed gekapitaliseerde munisipale nutsdienste, energieverskaffers en infrastruktuurbeleggers het in hierdie stadium 'n voordeel. Hulle kan projekte langer hou, finansieringskoste verminder en risiko's oor groter portefeuljes versprei. Mediumgrootte ontwikkelaars bly egter belangrik vanweë hul plaaslike kennis, gevestigde verhoudings met munisipaliteite en vinnige ontwikkelingspoed. Vennootskapsmodelle sal waarskynlik suksesvol wees, waarin die ontwikkelaar die vroeë projekfase bestuur en 'n langtermynbelegger kapitaal verskaf sodra 'n duidelik gedefinieerde ontwikkelingsfase bereik is.
Vir installasiemaatskappye lê die geleentheid in 'n sterker diensgerigtheid. Onderhoud, energiebestuur, bergingsintegrasie, laai-infrastruktuur, hittepompe en die optimalisering van selfverbruik genereer herhalende inkomste. Diegene wat uitsluitlik gestandaardiseerde dakstelsels deur duur aanlyn-advertensies verkoop, bly kwesbaar vir prysoorloë. In 'n meer volwasse mark is streeksreputasie, gekwalifiseerde kliëntediens en tegniese kundigheid meer waardevol as aggressiewe groei.
'n Slimmer beleid in plaas van nuwe permanente subsidies
Die antwoord op die krisis kan nie wees om elke sukkelende maatskappy te red of om permanent hoër lone te waarborg ongeag doeltreffendheid en sistemiese voordeel nie. So 'n beleid sou swak besluite sosialiseer en noodsaaklike mededinging verswak. Dit is egter ewe onverstandig om regulasies skielik te verskerp en te vertrou dat die mark die gevolglike ontwrigtings sonder gevolge sal absorbeer. Projekontwikkeling is 'n langtermyn-poging; daarom moet politieke betroubaarheid ook langtermyn wees.
Eerstens is 'n betroubare uitbreidingspad met voldoende lang oorgangstydperke nodig. Veranderinge aan vergoeding, direkte bemarking en verbindingsreëls behoort beskerming te bied vir wettige verwagtinge vir projekte wat reeds ver gevorderd is. Tweedens moet permittering en netwerkverbinding nouer geïntegreer word. Dit is van min nut om meer en meer projekte goed te keur as hulle dan jare lank nie 'n verbindingspunt het nie.
Derdens, regulering behoort stelselvriendelike gedrag te beloon in plaas daarvan om bloot opwekking te beperk. Berging, buigsame verbruikers en gedeelde verbindingspunte vir wind-, son- en batterykragnetwerke kan netwerke meer doeltreffend benut. Dit vereis duidelike tegniese standaarde, vinnige digitale prosesse en tariefstrukture wat werklik vergoed vir buigsaamheid. 'n Dekplafon sonder enige ekonomiese aansporing om elektrisiteit te verskuif, aan die ander kant, bly 'n ruwe oplossing.
Vierdens, kostedeursigtigheid moet verbeter word. Netwerkopeenhopingskoste, reserwekragsentrales, inkortingsvergoeding en netwerkuitbreiding moet afsonderlik en deursigtig gerapporteer word. Slegs dan kan bepaal word watter maatreëls werklik koste meebring en watter koste deur alternatiewe beleggings vermy kan word. Polities oordrewe totale kan aandag trek, maar dit lei maklik tot verkeerde prioriteite.
Vyfdens, die staat moet mededinging handhaaf sonder om individuele sakemodelle kunsmatig te bewaar. Gestandaardiseerde kontrakte, verbeterde projekdata en deursigtige netwerkkapasiteite kan finansieringskoste verminder sonder om bykomende langtermynsubsidies in te stel. Klein en mediumgrootte ontwikkelaars trek veral voordeel wanneer banke en beleggers risiko's vinniger en betroubaarder kan assesseer.
Die energie-oorgang betree sy moeilikste fase
Die eerste groot uitbreidingsfase is gedryf deur tegnologiese optimisme, dalende komponentpryse en staatsgesteunde inkomste. Die volgende fase is meer kompleks. Duitsland moet nie net bykomende aanlegte bou nie, maar ook 'n elektrisiteitstelsel organiseer wat gekenmerk word deur periodes van hoë hernubare energiebeskikbaarheid en periodes van onvoldoende gewaarborgde kapasiteit. Netwerke, bergingsfasiliteite, buigsame vraag, Europese handel en versendbare kragsentrales moet almal saamwerk.
Vir maatskappye verteenwoordig dit 'n fundamentele verskuiwing. Die suksesvolle ontwikkelaar van môre sal nie meer bloot megawatt verkoop nie, maar eerder voorspelbare energieprofiele, buigsaamheid en netwerkdienste. Tegniese projekkundigheid bly belangrik, maar is nie meer voldoende op sigself nie. Finansiële bestuur, data-analise, elektrisiteitshandel en kontrakopstelling word kernbevoegdhede. Maatskappye wat hierdie oorgang suksesvol navigeer, kan baat vind by 'n baie groot mark. Maatskappye wat steeds volgens die reëls van die vroeë befondsingsfase opereer, sal onder druk kom.
Die insolvensies en herstrukturerings van 2026 dui dus nie 'n eindpunt aan nie, maar eerder 'n reorganisasie. Sommige maatskappye sal verdwyn, ander sal verkry of afgeskaal word. Terselfdertyd ontstaan nuwe sakemodelle rondom batteryberging, direkte bemarking, industriële kragafname, digitale beheer en gedeelde netwerkverbindings. Waardeskepping verskuif van die blote konstruksie van individuele fasiliteite na die optimalisering van 'n geïntegreerde energiestelsel.
Hierdie oorgang is ekonomies noodsaaklik, maar dit moet nie as arbitrêr beskou word nie. As die regulatoriese raamwerk te gereeld verander, styg risikopremies en finansieringskoste. Dan betaal uiteindelik nie net die projekontwikkelaar nie, maar ook die elektrisiteitskliënt. Betroubare beleid is dus nie 'n toegewing aan 'n enkele bedryf nie, maar 'n instrument om algehele koste te verminder.
Die oplewing is werklik, en so ook die krisis
Duitsland se energie-oorgang floreer, en sy maatskappye veg vir oorlewing – albei stellings kan gelyktydig waar wees. Geïnstalleerde kapasiteit groei omdat tegnologieë mededingend is, politieke doelwitte uitbreiding ondersteun, en talle projekte van vorige jare word nou gerealiseer. Nietemin is maatskappywinste onder druk omdat mededinging, finansiering en regulering vinniger verander het as baie kostestrukture en besigheidsmodelle.
Die belangrikste ekonomiese insig is die volgende: Uitbreidingsvolume, maatskappywinsgewendheid en stelseldoeltreffendheid is drie afsonderlike faktore. Duitsland kan rekordvlakke in die eerste bereik, 'n golf van bankrotskappe in die tweede ervaar, en steeds aansienlike inhaalwerk in die derde moet doen. 'n Gesonde energiebeleid moet al drie vlakke integreer. Dit moet voldoende nuwe kapasiteit moontlik maak, gunstige beleggingsomstandighede skep en terselfdertyd verseker dat opwekking beskikbaar is waar en wanneer dit nodig is.
Die huidige konsolidasie kan op die lange duur lei tot 'n meer professionele, beter gekapitaliseerde en meer geïntegreerde bedryf. Dit hou egter ook die risiko in om waardevolle kundigheid te verloor, mededinging te verminder en projekte te vertraag. Daarom is die deurslaggewende punt nie om elke insolvensie te voorkom nie. Wat van kardinale belang is, is om vermybare sistemiese risiko's te verminder en ekonomies lewensvatbare projekte te beskerm teen ontwrigtings wat deur regulering veroorsaak word.
Die Duitse mark bly fundamenteel aantreklik. Die vraag na elektrisiteit sal op die lang termyn toeneem as gevolg van elektrifisering, hittepompe, elektromobiliteit, industriële transformasie, waterstofproduksie en datasentrums. Terselfdertyd moet fossielbrandstofkragsentrales vervang word en klimaatsteikens bereik word. Daarom verdwyn die vraag na hernubare energieopwekking nie. Wat verdwyn, is die idee dat feitlik elke projek en elke maatskappy slegs deur markgroei kan slaag.
Die goudstormloopjare is verby. Dis nie noodwendig 'n slegte ding nie. Volwasse markte benodig dissipline, betroubare finansiering en duidelike prysseine. Die ontwikkeling word slegs gevaarlik as die nodige dissipline in 'n polities gedrewe beleggingsbevriesing verander. Duitsland moet die oorgang maak van 'n gesubsidieerde uitbreidingsekonomie na 'n geïntegreerde, buigsame en finansieel volhoubare elektrisiteitstelsel. As dit slaag, sal vandag se bankrotskappe as 'n pynlike newe-effek van 'n strukturele oorgang voorkom. As dit misluk, kan die krisis van individuele maatskappye eskaleer tot 'n krisis van die uitbreidingstempo self.
Die werklike paradoks is dus minder raaiselagtig as wat dit aanvanklik lyk. Dit is nie die energie-oorgang as 'n tegnologiese projek wat bankrotskap in die gesig staar nie. Wat onder druk is, is 'n sakemodel wat gefloreer het op goedkoop kapitaal, stabiele befondsingsregulasies, hoë projekwaardasies en bestendige verkope. Die volgende fase van ontwikkeling vereis minder euforie en meer industriële presisie. Dit is presies wat sal bepaal of Duitsland die huidige oplewing in 'n permanent volhoubare energiestelsel omskep.
Jou vennoot vir besigheidsontwikkeling op die gebied van fotovoltaïese elektrisiteit en konstruksie
Van industriële dak-PV tot sonkragparke en groter sonkragparkeerterreine
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul wolfenstein@xpert.digital:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.