Trump se riskante dieselooreenkoms met Poetin: Ses senatore van beide groot partye staan teen hierdie plan van aksie
Xpert Voorvrystelling

Available in 27 languages 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 12 Oktober 2026 / Opgedateer op: 12 Oktober 2026 – Outeur: Konrad Wolfenstein
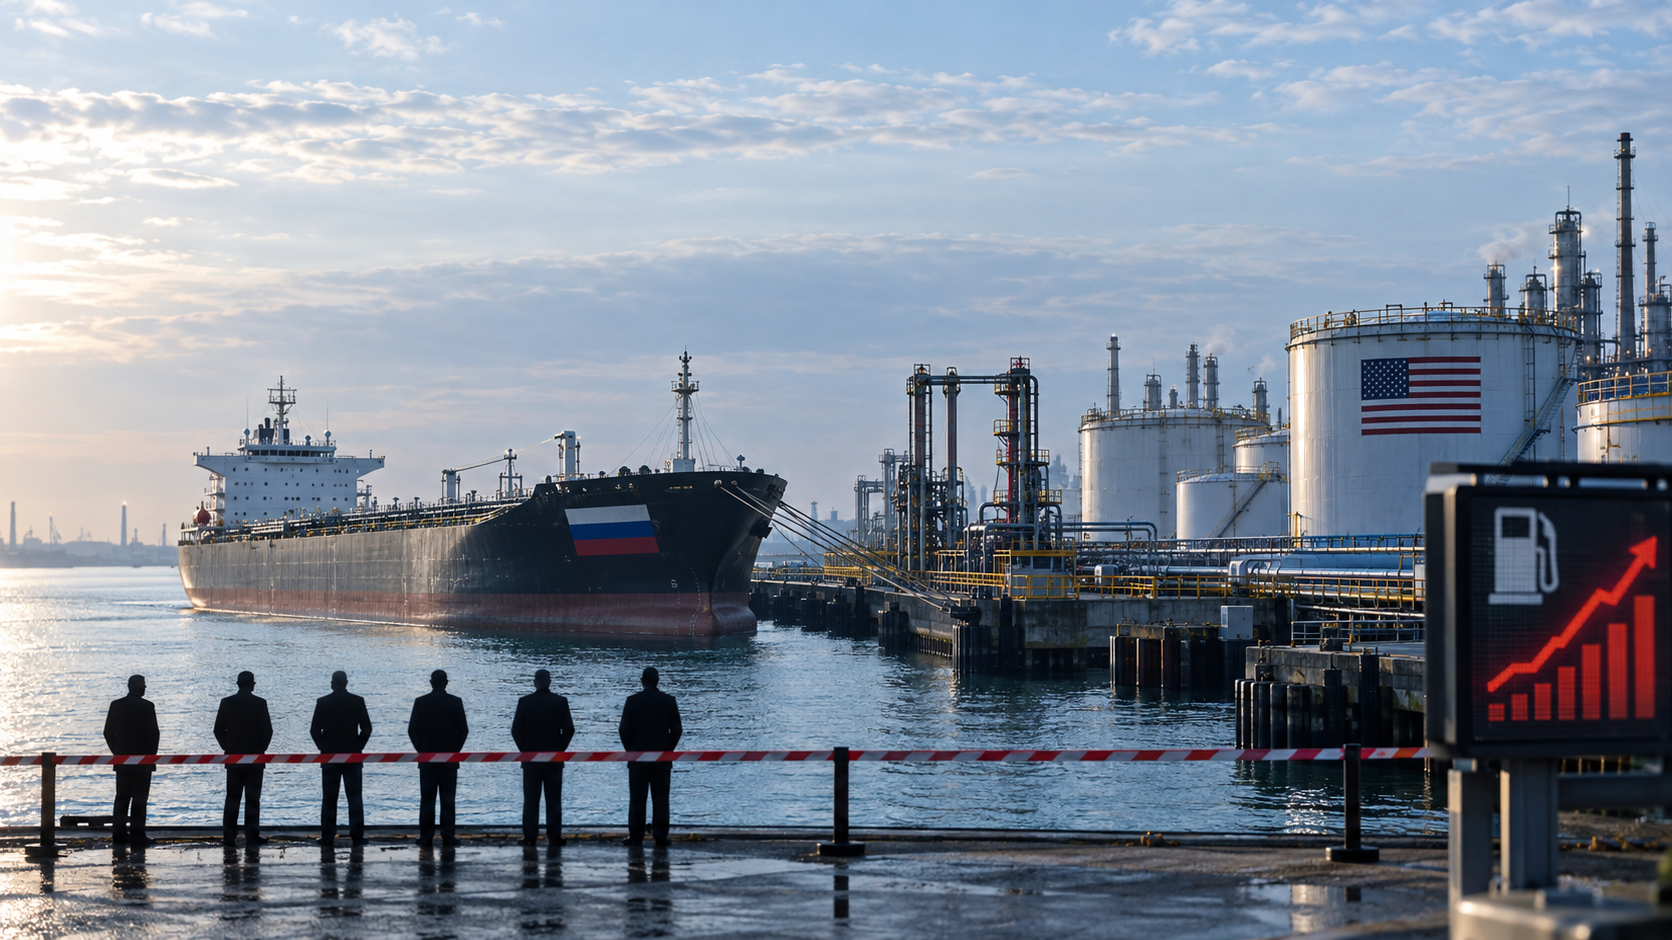
Trump se riskante dieselooreenkoms met Poetin: Ses senatore van beide groot partye staan teen hierdie plan van aksie – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Amerika se dieselkrisis: Hoe Trump se ooreenkoms die ekonomie kan beïnvloed
Amerika se dieselafhanklikheid: Kan Russiese invoere pryse verlaag?
Prysdemping of geopolitieke risiko? Die invoer van Russiese diesel verduidelik
Die beplande invoer van Russiese dieselbrandstof na die Verenigde State is meer as net 'n ongewone handelsbesluit; dit is 'n komplekse wisselwerking tussen akute voorraadtekorte en geopolitieke spanning. President Donald Trump se doel met hierdie plan is om stygende dieselpryse te verlaag en sodoende verligting te bied aan verbruikers, landbou en nywerheid. Maar terwyl die aangekondigde afleweringsvolumes van meer as 4 miljoen ton in die komende maande met die eerste oogopslag belowend lyk, laat die ooreenkoms ook talle vrae ontstaan. Ses senatore van beide groot partye het reeds teen die besluit uitgespreek, uit vrees dat die verslapping van sanksies teen Rusland tydens die Oekraïne-oorlog nie net wetlike nie, maar ook veiligheidsrisiko's inhou. Hierdie konflik binne die Amerikaanse magstruktuur illustreer dat die debat rondom dieselinvoer nie net 'n ekonomiese nie, maar ook 'n fundamentele buitelandse beleidsvraag opper. Dus word die bespreking oor Amerika se dieselkrisis vinnig 'n stryd tussen korttermynverligting en langtermyn ekonomiese sekuriteit.
Goedkoper brandstof, hoër pryse: Hoe korttermynverligting 'n strategiese las word
'n Prysprobleem word 'n fundamentele buitelandse beleidskwessie
Die beplande invoer van Russiese dieselbrandstof na die Verenigde State is veel meer as net 'n ongewone handelsbesluit. Dit verbind 'n akute voorsieningskrisis in die Amerikaanse brandstofmark met die vraag van hoe veerkragtig sanksies is wanneer hul ekonomiese koste polities betekenisvol binnelands word. President Donald Trump streef duidelik na die doelwit om die hoë prys van diesel te verlaag en sodoende verligting te bied aan verbruikers, landbou, logistiek en groot dele van die nywerheid. Die aangekondigde afleweringsvolumes sal aanvanklik na verwagting 300 000 ton oorskry. Nog 500 000 ton word vir November beplan, onmiddellik gevolg deur een miljoen ton, en moontlik nog drie miljoen ton later. Dit kan die totale volume tot soveel as 4,8 miljoen ton te staan bring, mits Rusland hierdie hoeveelheid werklik kan produseer en uitvoer.
Ses senatore van beide groot partye staan hierdie handelswyse teen. Vier Republikeine en twee Demokrate voer aan dat die administrasie nie 'n nuwe bron van inkomste vir Rusland moet oopmaak solank die oorlog teen Oekraïne voortduur nie. Hulle beskuldig die administrasie ook daarvan dat hulle nie die Kongres voldoende geraadpleeg het of die wetlik vereiste regverdiging vir die verslapping van die bestaande beperkings verskaf het nie. Hierdie tweeparty-opposisie is polities betekenisvol omdat dit verhoed dat die konflik as 'n tipiese geskil tussen regering en opposisie voorkom. Dit openbaar eerder 'n botsing van twee verskillende opvattings van ekonomiese sekuriteit binne die Amerikaanse magstruktuur.
Die regering beskou diesel aanvanklik as 'n skaars kommoditeit waarvan die prys verlaag moet word. Aan die ander kant sien kritici Russiese diesel as 'n strategies gekompromitteerde kommoditeit waarvan die invoer finansiële, regs- en sekuriteitsverwante koste genereer. Beide perspektiewe bevat 'n kern van waarheid. Hoë dieselpryse belas die Amerikaanse ekonomie direk. Terselfdertyd hang die doeltreffendheid van sanksies af van hul voortgesette toepassing, selfs wanneer nakoming ongerieflik word. Die deurslaggewende ekonomiese konflik is dus nie of laer dieselpryse wenslik is nie. Die twispunt is eerder watter prys die Verenigde State bereid is om te betaal vir korttermynverligting en of die gekose maatreël die onderliggende voorsieningsprobleem werklik kan oplos.
Amerika se dieselkrisis ten spyte van sy eie olierekords
Met die eerste oogopslag lyk dit teenstrydig dat een van die wêreld se grootste olieprodusente en uitvoerders van petroleumprodukte Russiese diesel benodig. Hierdie teenstrydigheid word opgelos wanneer 'n onderskeid gemaak word tussen ru-olie en geraffineerde produkte. Rekordvlakke van ru-olieproduksie waarborg nie outomaties 'n voldoende dieselvoorraad nie. Ru-olie moet eers in raffinaderye verwerk word. Die werklike hoeveelheid diesel wat geproduseer word, hang af van die tegniese konfigurasie van die aanlegte, die tipes ru-olie wat gebruik word, onderhoudstye, wetlike brandstofstandaarde en aanlegtekapasiteit.
Amerikaanse raffinaderye het reeds teen 'n baie hoë kapasiteitsbenutting bedryf. Terselfdertyd het die operasionele ru-olieverwerkingskapasiteit afgeneem in vergelyking met die vorige jaar. Aan die begin van 2026 het die Verenigde State ongeveer 130 operasionele raffinaderye gehad met 'n atmosferiese distillasiekapasiteit van ongeveer 18,2 miljoen vate per dag. Dit was ongeveer 250 000 vate per dag minder as 'n jaar tevore. Diesel en ander middeldistillate maak tipies slegs 'n gedeelte van die totale raffinaderyproduksie uit. Selfs teen hoë benutting kan hul produksie dus nie onbepaald verhoog word sonder om die produksie van ander produkte, tegniese beperkings en die ekonomiese lewensvatbaarheid van die fasiliteite in ag te neem nie.
Die druk word verder vererger deur 'n buitengewoon stywe voorraadsituasie. Die Amerikaanse Energie-inligtingsadministrasie het voorspel dat landwye middeldistillaatvoorrade in Oktober 2026 vir die eerste keer sedert 2003 onder 100 miljoen vate kan daal. Aan die Ooskus was voorraad in September ongeveer 32 persent onder hul vyfjaar-seisoenale gemiddelde. Die situasie is veral kritiek daar, want stookolie en diesel sal meeding vir soortgelyke raffinaderykomponente en logistieke kapasiteit in die komende winterseisoen. Lae voorraad maak die mark kwesbaar vir raffinaderyonderbrekings, uiterste weer, hawe-ontwrigtings of korttermyn-stygings in vraag.
Die gemiddelde kleinhandelprys vir diesel het onlangs op ongeveer $6,29 per gallon gestaan. 'n Jaar tevore was dit aansienlik onder $4. Hierdie ontwikkeling kan nie slegs deur hoër ru-oliepryse verklaar word nie. Die deurslaggewende faktor is die sogenaamde kraakverspreiding, die verskil tussen die waarde van geraffineerde produkte en die koste van die ru-olie wat gebruik word. 'n Hoë dieselkraakverspreiding dui daarop dat ru-olie nie net skaars of duur is nie, maar, nog belangriker, dat beskikbare raffineringskapasiteit en die aanbod van die finale produk nie tred hou met die vraag nie.
Die VSA ly dus nie hoofsaaklik aan 'n gebrek aan olie in die grond nie, maar aan 'n kombinasie van stywe produkvoorrade, beperkte raffinadery-buigsaamheid, streeksvervoerbottelnekke en 'n gespanne wêreldmark. Dit is juis waarom bykomende dieselbrandstof uit die buiteland op kort termyn meer effektief kan wees as bykomende ru-olie. Vanuit hierdie eng markperspektief is die regering se benadering verstaanbaar. Dit spreek egter slegs die onmiddellike simptoom aan en nie die strukturele oorsaak nie.
Waarom diesel die hele ekonomie beïnvloed
Diesel is nie 'n gewone verbruikersgoed nie. Die prys daarvan tree op soos 'n indirekte belasting op 'n groot deel van die reële ekonomie. Vragmotors vervoer voedsel, industriële komponente, boumateriaal, verbruikersgoedere en pakkette. Landboumasjinerie verbruik aansienlike hoeveelhede tydens plant en oes. Konstruksietoerusting, mynbou, spoorvervoer, binnelandse skeepvaart, noodkragopwekkers en dele van die openbare infrastruktuur is ook afhanklik van middeldistillate. Terwyl privaat bestuurders hul reise kan verminder of na meer brandstofdoeltreffende voertuie kan oorskakel wanneer petrolpryse styg, is korttermyn alternatiewe beperk in baie dieselafhanklike nywerhede.
Die tydsberekening van die prysskok is veral problematies. Hoë brandstofkoste tref landbou gedurende die oesseisoen, wanneer oesmasjiene, trekkers en vervoermiddels veral intensief gebruik word. 'n Enkele groot oesmasjien kan ongeveer 300 liter diesel in 'n werksdag verbruik. Vir mielie- en sojaboonplase het brandstofkoste per akker binne 'n jaar aansienlik gestyg. Aangesien baie boere hul produkte teen pryse verkoop wat deur nasionale of globale kommoditeitsmarkte bepaal word, kan hulle nie maklik hoër bedryfskoste aan hul kliënte deurgee nie. Die dieselskok druk dus aanvanklik hul marges en vererger die finansiële druk op plase wat reeds sukkel met hoë rentekoerse, duur insette en wisselvallige produsentepryse.
In padvragvervoer is die deurvoer van koste vinniger, maar geensins wrywingloos nie. Groot vervoermaatskappye kan dieseltoeslae kontraktueel aanpas. Klein en onafhanklike vervoerders, aan die ander kant, moet dikwels brandstof vooraf finansier en het 'n swakker onderhandelingsposisie met hul kliënte. As pryse permanent styg, loop maatskappye met lae likiditeit, ten spyte van goeie kapasiteitsbenutting, in die moeilikheid. Dit kan lei tot bankrotskappe, kapasiteitsvermindering en gevolglik verdere verhogings in vragtariewe. Die aanvanklike energieprysskok verander dan in 'n kapasiteits- en finansieringsskok.
Vir verbruikers verskyn die effek met 'n tydsvertraging. Die dieselkomponent van die totale koste van 'n enkele produk is dikwels klein. Oor lang voorsieningskettings tel baie vervoer- en energie-afhanklike stadiums egter op. Vars voedsel, vleis, suiwelprodukte en verkoelde goedere is veral sensitief omdat hulle staatmaak op temperatuurbeheerde vervoer. Boumateriaal en swaar industriële goedere word ook onevenredig geraak, aangesien hul vervoer duur is relatief tot die waarde van die goedere.
Empiriese ramings dui daarop dat 'n langdurige dieselprysskok breër prysindekse oor ses tot 18 maande sal deurdring. Vragtariewe en vervoerverwante dienste sal eerste styg. Dit sal gevolg word deur voedsel-, handelswarepryse en, tot 'n mate, behuisingsverwante koste, namate konstruksie, onderhoud en nutsdienste duurder word. Dit plaas monetêre beleid voor 'n dilemma. 'n Korttermyn-aanbodskok moet nie outomaties met hoër rentekoerse teëgewerk word nie. As dit egter voortduur en inflasieverwagtinge of looneise beïnvloed, kan die sentrale bank dit nie onbepaald ignoreer nie.
Vanuit 'n binnelandse ekonomiese perspektief het die regering dus 'n wettige motief. Selfs 'n matige verlaging in dieselpryse kan die las op talle maatskappye verlig, inflasionêre druk demp en verbruikersvertroue verbeter. Dit verklaar waarom die politieke versoeking sterk is om geredelik beskikbare hoeveelhede te mobiliseer. Dit verklaar egter nog nie of Russiese diesel die beste, of selfs 'n voldoende effektiewe, oplossing is nie.
Groot tonnemaat, beperkte markimpak
Die aangekondigde hoeveelhede klink enorm, maar dit moet in verhouding tot verbruik en die globale mark oorweeg word. Die Amerikaanse verbruik van middeldistillate is rofweg net meer as vier miljoen vate per dag. Afhangende van digtheid en produkspesifikasies, stem 300 000 ton diesel ooreen met ongeveer 2,2 tot 2,3 miljoen vate. Die eerste deel sou dus teoreties slegs effens meer as 'n halwe dag van die totale Amerikaanse verbruik dek. Selfs die aanvanklike 1,8 miljoen ton wat voor die opsionele groot deel genoem is, sou slegs 'n paar dae van die Amerikaanse vraag dek.
Dit beteken nie dat die aflewerings oneffektief sou wees nie. Kommoditeitspryse reageer nie net op fisiese jaarlikse volumes nie, maar ook op korttermynbeskikbaarheid, verwagtinge en risikopremies. In 'n baie stywe mark kan 'n bykomende besending die prys vir onmiddellike aflewering verlaag, handelaars ontmoedig om voorsorgmaatreëls in te stel, en die verskil tussen korttermyn- en latere termynkontrakte verminder. Die sielkundige impak van 'n politieke verbintenis kan tydelik die fisiese bydrae daarvan tot totale verbruik oortref.
Van kritieke belang moet ook bepaal word of die Russiese hoeveelhede werklik direk na die Verenigde State gaan of oor die algemeen op die wêreldmark beskikbaar gestel word. Bykomende diesel wat na Latyns-Amerika, Afrika of Asië vloei, kan Amerikaanse pryse indirek beïnvloed. As ander kopers Russiese goedere koop, word nie-Russiese verskepings beskikbaar, wat dan na die VSA of Europa herlei kan word. Petroleummarkte funksioneer deur sulke verplasingsmeganismes. Daarom sou dit te eng wees om die impak slegs op grond van die aantal tenkskepe wat by Amerikaanse hawens aankom, te bepaal.
Nietemin bly daar aansienlike twyfel. Die bykomende drie miljoen ton wat aangekondig is, is afhanklik van die vermoë van Rusland se raffinaderye om dit te lewer. Hierdie einste kapasiteite word belemmer deur tegniese mislukkings, sanksies, uitvoerbeperkings en oorlogskade. Rusland het voorheen sy dieseluitvoere beperk om die binnelandse mark te stabiliseer. 'n Politieke verbintenis skep nie nuwe raffinaderykapasiteit of herstel beskadigde fasiliteite nie. Hoe groter die aangekondigde hoeveelheid, hoe meer hang die verwesenliking daarvan af van toestande buite Washington se beheer.
Logistiek neem ook tyd. Tenkers moet beskikbaar wees, versekering- en betaalmetodes moet verduidelik word, hawens moet gekies word, en brandstofgehalte moet nagegaan word. Russiese brandstof voldoen nie outomaties aan alle streeks-Amerikaanse spesifikasies nie. Swaelinhoud, koueweer-eienskappe, bymiddels en seisoenale regulasies kan vermenging of verdere verwerking noodsaak. Die prysvoordeel by die punt van oorsprong kan dus gedeeltelik geneutraliseer word deur vrag-, versekerings-, finansierings- en aanpassingskoste.
Die ooreenkoms moet dus meer verstaan word as 'n prysdempende sein en 'n tydelike brug, nie as 'n strukturele oplossing nie. Die ekonomiese impak daarvan sal waarskynlik die grootste wees as die mark die aflewerings interpreteer as 'n geloofwaardige begin tot 'n breër verligting van aanbodbeperkings. Indien hoeveelhede nie realiseer nie of vertraag word, kan hierdie effek vinnig omkeer. In daardie geval sal die aankondiging selfs bykomende wisselvalligheid genereer.
Die globale mark verander 'n invoer in 'n sistemiese ingryping
In 2025 was Rusland een van die wêreld se grootste dieseluitvoerders. Die uitvoere daarvan het ongeveer 780 000 tot 800 000 vate per dag beloop, wat ongeveer een tiende van die wêreldwyd verhandelde diesel verteenwoordig. Die Verenigde State, met meer as 1,2 miljoen vate per dag, was self die grootste uitvoerder. Hierdie situasie toon dat die krisis nie deur 'n eenvoudige bilaterale tekort verklaar kan word nie. Die VSA produseer en voer groot hoeveelhede uit, terwyl sekere streke van die land terselfdertyd onder beperkte voorrade en hoë pryse ly.
Daar is ekonomiese en infrastruktuurredes hiervoor. Raffinaderye aan die Golfkus is nou verweef met Latyns-Amerika en Europa. Langtermynkontrakte, geskikte hawefasiliteite, produkgehalte en aantreklike internasionale marges direkte aflewerings na die buiteland. Binnelandse Amerikaanse vervoerregulasies en beperkte pyplynkapasiteit maak dit moeilik om brandstof vinnig en koste-effektief na elke streek in nood te vervoer. Soms kan die Ooskus makliker per tenkskip vanaf Europa voorsien word as vanaf 'n Amerikaanse raffinadery aan die Golf van Mexiko.
Die invoer van Russiese diesel sou dus nie bewys dat Amerika as geheel te min diesel produseer nie. Dit sou 'n ruimtelike en temporale wanverspreiding binne 'n wêreldwyd geïntegreerde mark weerspieël. Die ekonomiese voordeel hang af van of bykomende hoeveelhede presies aankom waar die tekort die ergste is. 'n Aflewering aan 'n goed voorsiene hawe mag die nasionale gemiddelde prys net effens verlaag. In teenstelling hiermee kan geteikende aflewerings aan die Ooskus voor die winter 'n aansienlik groter impak op plaaslike vlak hê.
Terselfdertyd verander die verslapping van Amerikaanse sanksies handelsvloei ver buite die Verenigde State. Handelaars, verskepingsmaatskappye, banke en versekeraars is sterk afhanklik van die Amerikaanse finansiële en sanksiestelsel. 'n Algemene lisensie verminder die risiko dat transaksies met Russiese diesel Amerikaanse regulasies oortree. Dit vergemaklik nie net direkte invoere nie, maar moontlik ook aflewerings aan derde lande. Terwyl Europese en Britse beperkings steeds van krag bly, kan die Amerikaanse besluit nietemin likiditeit en beskikbare vervoerkapasiteit op die wêreldmark verhoog.
Die transaksie is dus nie net 'n aankoop nie, maar 'n ingryping in die globale sanksies en handelsargitektuur. Die impak daarvan kan groter wees as die fisiese hoeveelheid, want dit verander die risikobepaling van private markdeelnemers. Dit is presies waar die korttermyn ekonomiese aantrekkingskrag en die langtermyn strategiese risiko lê.
Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking

Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking - Beeld: Xpert.Digital
Bedryfsfokusareas: B2B, digitalisering (van KI tot XR), meganiese ingenieurswese, logistiek, hernubare energie en nywerheid
Meer inligting hier:
'n Tematiese spilpunt wat insigte en kundigheid bied:
- Kennisplatform wat globale en streeksekonomieë, innovasie en bedryfspesifieke tendense dek
- 'n Versameling van ontledings, insigte en agtergrondinligting uit ons belangrikste fokusgebiede
- 'n Plek vir kundigheid en inligting oor huidige ontwikkelinge in besigheid en tegnologie
- 'n Spoorpunt vir maatskappye wat inligting soek oor markte, digitalisering en bedryfsinnovasies
Die politieke gevolge van Trump se dieselooreenkoms
Die rekening vir Rusland
Vir Rusland bied die oopmaak van die mark verskeie voordele. Die mees voor die hand liggende is bykomende uitvoerinkomste. Selfs al word diesel teen 'n afslag verkoop, genereer dit buitelandse valuta-verdienste, belasting en raffinaderymarges. Nie elke dollar vloei direk in die Russiese staatsbegroting nie, maar die petroleumbedryf is nou gekoppel aan openbare inkomste, staatsbeheerde maatskappye en die finansiering van die hele ekonomiese stelsel. Bykomende verkope verbeter dus indirek Moskou se fiskale en buitelandse handelsposisie.
Nog belangriker kan die politieke waarde wees. 'n Verslapping van beleid deur Washington verswak die boodskap dat Russiese energie permanent vermy sal word totdat die oorlog eindig. Moskou kan aanvoer dat ekonomiese noodsaaklikhede die Verenigde State gedwing het om 'n pragmatiese ommeswaai te maak. Dit versterk Rusland se onderhandelingsposisie met ander kliënte en maak dit moeiliker vir Westerse regerings om derde lande te oorreed om hul Russiese energie-aankope te verminder.
Terselfdertyd moet die voordele vir Rusland nie oorskat word nie. Indien beskadigde of op volle kapasiteit werkende raffinaderye nie die aangekondigde hoeveelhede kan produseer nie, sal die politieke verbintenis gedeeltelik simbolies bly. Rusland moet ook sy binnelandse mark voorsien. Hoë binnelandse brandstofpryse of voorraadtekorte is ook polities riskant vir die Kremlin. Elke ton wat uitgevoer word, ding mee met binnelandse verbruikers tensy produksie dienooreenkomstig toeneem.
'n Tydelike lisensie tot April 2027 skep nie 'n betroubare langtermyn-verkopevooruitsig nie. Raffinaderymaatskappye en handelaars moet verwag dat die permit sal verval, in die hof betwis word of polities herroep word. Hierdie onsekerheid beperk belegging en verhoog die vereiste risikopremie. Die ooreenkoms mag Rusland korttermynverligting bied, maar dit is geen plaasvervanger vir 'n stabiele normalisering van energiebetrekkinge nie.
Vanuit 'n Amerikaanse perspektief is dit van kardinale belang om Rusland se finansiële voordele teen die potensiële prysverlaging op te weeg. Indien klein inkomste vir Moskou die las op die Amerikaanse ekonomie aansienlik sou verlig, kan 'n beperkte uitsondering ekonomies geregverdig word. Indien die prys by Amerikaanse pompe egter skaars daal terwyl Rusland politieke legitimiteit en nuwe handelskanale verkry, sal die koste-voordeelverhouding ongunstig wees.
Regsonsekerheid word 'n ekonomiese risiko
Die geskil raak twee aspekte van Amerikaanse beleid teenoor Rusland. Eerstens verbied die 2022-wet wat Russiese energie-invoere beëindig, in beginsel die invoer van Russiese energieprodukte. Die herroeping van hierdie wet is afhanklik van politieke toestande en 'n kongresproses. Tweedens het die Tesourie-departement die gesag, ingevolge die sanksiewetgewing, om algemene lisensies vir spesifieke transaksies uit te reik. So 'n lisensie laat tot 7 April 2027 transaksies toe wat verband hou met die verkoop, aflewering, aflaai en invoer van dieselbrandstof van Russiese oorsprong. Debiete teen sekere rekeninge van die Russiese Sentrale Bank, die Nasionale Welvaartfonds of die Tesourie-departement bly verbode.
Die regering kan dus aanvoer dat dit nie die hele statutêre verbod herroep nie, maar eerder 'n beperkte, tydsbeperkte uitsondering binne bestaande uitvoerende magte skep. Senatore voer aan dat 'n uitsondering wat invoere na die Verenigde State eksplisiet toelaat, die doel en prosedurele vereistes van die wet weerspreek. Hierdie kontroversie is nie regtens onbeduidend nie. Dit bepaal of 'n president 'n energie-embargo wat deur die Kongres uitgevaardig is, effektief gedeeltelik kan oorskry deur middel van 'n administratiewe lisensie.
Vir besighede is die onsekerheid reeds duur. Handelaars moet duidelikheid kry of kontrakte steeds nagekom kan word indien howe, die Kongres of 'n daaropvolgende regering die lisensie anders beslis. Banke ondersoek betaalmetodes besonder noukeurig. Versekeraars eis hoër premies of sluit sekere risiko's uit. Verskepingsmaatskappye moet potensiële sekondêre gevolge in Europa en die VK oorweeg. Hierdie transaksiekoste verminder die ekonomiese voordeel van die sogenaamde goedkoper diesel.
Regsekerheid is 'n sleutelproduksiefaktor in energiemarkte. 'n Verskaffer kan slegs betroubaar beplan as kontrakte, finansiering en logistiek geldig bly gedurende die hele leweringstydperk. 'n Polities betwiste uitsondering, aan die ander kant, skep 'n kort beplanningshorison. Markdeelnemers kan probeer om groot volumes so vinnig as moontlik te verwerk voordat die regsituasie verander. Dit sal korttermynverligting bied, maar terselfdertyd verdere prysstygings meer waarskynlik maak wanneer die lisensie verval.
Verder is die geloofwaardigheid van die skeiding van magte op die spel. Sanksies oefen hul invloed nie net uit deur die bewoording van individuele regulasies nie, maar ook deur die verwagting dat die regering en die Kongres gesamentlik 'n stabiele koers sal volg. Oop institusionele konflik dui aan buitelandse regerings en maatskappye dat beperkings onderhandelbaar of polities omkeerbaar kan wees. Hierdie reputasieskade is moeilik om te kwantifiseer, maar op die lange duur kan dit hoër koste meebring as die korttermyn brandstofbesparings.
Die sanksiekorting en die verborge prys daarvan
Voorstanders van die ooreenkoms mag aanvoer dat die aankoop van goedgekeurde of polities gekompromitteerde goedere ekonomies aantreklik is juis as gevolg van die afslag. Rusland het minder verkoopsgeleenthede, langer vervoerroetes en hoër finansieringskoste. 'n Koper met marktoegang kan hierdie swakheid benut en goedere goedkoper koop. Vanuit 'n suiwer kommersiële perspektief sou dit onredelik wees om 'n goedkoper aanbod om suiwer simboliese redes te verwerp wanneer huishoudings en besighede gelyktydig onder hoë pryse ly.
Hierdie siening is egter te simplisties, want die afslag kom nie verniet nie. Dis die prys wat betaal word vir politieke, wetlike en reputasierisiko's. Sodra Washington hierdie risiko's deur lisensiëring verminder, kan die afslag krimp. 'n Deel van die voordeel verskuif dan van die Amerikaanse koper na die Russiese verkoper, na tussengangers, verskepingsmaatskappye en versekeraars. Of die eindverbruiker werklik voordeel trek, hang af van die intensiteit van mededinging langs die voorsieningsketting en of raffinaderye en handelaars laer verkrygingskoste deurgee.
Verder kan 'n enkele uitsonderlike geval verwagtinge rakende toekomstige sanksieverligting verander. Markdeelnemers kan spekuleer dat stygende pryse tot verdere vrystellings sal lei. Dit verminder die aansporing om alternatiewe voorsieningskettings te vestig, voorraad te verhoog of in bykomende raffinadery-buigsaamheid te belê. Korttermyn prysverligting kan dus langtermyn aanpassing belemmer.
Die sanksiekorting het ook buitelandse beleidsgeleentheidswaarde. Vennootstate mag dalk minder streng wees in die afdwinging van hul eie beperkings as die Verenigde State vrystellings vir hulself eis. Derde lande onder Amerikaanse druk oor Russiese energie-invoere sou 'n sterk argument teen Washington se eise kry. Die VSA sou dus nie net diesel koop nie, maar ook 'n gedeelte van sy morele en diplomatieke onderhandelingsmag verkoop.
Ekonomies kan hierdie effek verstaan word as 'n verlies aan 'n openbare bate. 'n Geloofwaardige sanksiekoalisie bevoordeel alle deelnemende state omdat dit druk op Rusland konsentreer. Individuele state het egter 'n aansporing om uit te teken en goedkoper energie aan te koop, terwyl die ander steeds die politieke koste van die sanksies dra. As die belangrikste akteur hierdie logika aanneem, loop die koalisie die risiko om te erodeer. Die korttermyn rasionele gedrag van een land kan dan lei tot 'n slegter uitkoms vir die kollektief.
Trump se ooreenkoms as 'n politieke prysplafon sonder 'n prysplafon
Die ooreenkoms het ook binnelandse politieke implikasies. Hoë brandstofpryse is gevaarlik vir regerings omdat dit daagliks sigbaar is en direk deur verbruikers gevoel word. Terwyl diesel minder direkte impak op private huishoudings het as petrol, beïnvloed die verborge koste daarvan voedsel, afleweringsdienste en talle ander goedere. Daarom neem die druk om beslissende optrede te demonstreer toe voor verkiesings.
Die aankondiging van groot aflewerings vervul hierdie kommunikatiewe funksie. Dit dui aan dat die president persoonlik met 'n buitelandse staatshoof onderhandel en addisionele voorrade organiseer. Anders as langtermyn-raffinaderyprojekte of infrastruktuurhervormings, belowe die ooreenkoms vinnige resultate. Dit is polities aantreklik, selfs al bly die werklike prysverlaging beperk.
Ekonomies lyk hierdie benadering soos 'n indirekte prysplafon. Die regering stel nie 'n maksimum prys vas nie, maar poog om markverwagtinge te verlaag deur bykomende goedere te mobiliseer. Dit is fundamenteel meer markgerig as 'n administratiewe prysvries. Dit vermy onmiddellike rantsoenering en handhaaf die pryssein. Die doeltreffendheid van die maatreël hang egter af van die geloofwaardigheid en volhoubaarheid van die bykomende aanbod.
Indien die effek hoofsaaklik uit 'n aankondiging bestaan, kan die mark op kort termyn reageer en later teleurgesteld wees. Maatskappye kan aankope uitstel omdat hulle verwag dat pryse sal daal. Indien aflewerings nie opdaag nie, sal hulle hul voorraad teen minder gunstige toestande moet aanvul. Daarom kan 'n polities gemotiveerde aankondiging eintlik wisselvalligheid verhoog.
Die ooreenkoms bevat dus 'n asimmetriese politieke aansporing. Indien die prys daal, kan die regering krediet eis, selfs al speel globale faktore soos ru-oliepryse, raffinaderyherstelwerk of seisoenaal laer vraag ook 'n rol. Indien die prys hoog bly, kan dit dui op beskadigde Russiese raffinaderye, handelaars of weerstand in die Kongres. Vir ekonomiese evaluering moet hierdie politieke kommunikasielogika nie verwar word met 'n robuuste aanbodkonsep nie.
Wenners en verloorders van die potensiële heropening
Amerikaanse verbruikers en besighede sou onder die onmiddellike wenners wees, mits die bykomende volumes eintlik groothandelpryse verlaag. Vragversender, landbou, konstruksie, pakkiedienste en energie-intensiewe nywerhede kan veral baat vind. Openbare instellings met groot voertuigvlote, insluitend skole en munisipaliteite, sal ook 'n mate van verligting sien. Laer vragtariewe kan prysdruk op voedsel en verbruikersgoedere verlig.
Amerikaanse raffinaderye en uitvoerders, aan die ander kant, is onder die potensiële verloorders. 'n Bykomende voorraad verminder die dieselkraakverspreiding en dus die raffinaderymarge. Dit is wenslik vanuit 'n verbruikersperspektief, maar kan aansporings vir maksimum produksie of belegging verswak. 'n Situasie waarin die VSA Russiese diesel invoer terwyl Amerikaanse produsente steeds groot hoeveelhede uitvoer, sou besonder paradoksaal wees. Polities sou dit dan moeilik wees om te regverdig waarom buitelandse goedere nodig is wanneer binnelandse produksie uitgevoer word.
'n Uitvoerverbod sou nie 'n eenvoudige alternatief wees nie. Raffinaderye is afhanklik van die verkoop van verskeie produkte. Indien sekere hoeveelhede nie internasionaal verkoop kan word nie, kan die winsgewendheid van die hele raffinaderybedrywighede daal. Maatskappye kan verwerking verminder, wat lei tot tekorte nie net aan diesel nie, maar ook aan petrol, paraffien en ander produkte. Verder sal streke met swak binnelandse vervoerverbindings nie outomaties beter voorsien word nie. 'n Algemene uitvoerverbod kan dus bloot die simptome streeksgewys verskuif in plaas daarvan om die algehele aanbod te verbeter.
Russiese raffinaderye, handelaars en die staat kan baat vind by nuwe verkoopsgeleenthede. Internasionale verskepingsmaatskappye en kommoditeitshandelaars kan voordeel trek uit verhoogde vervoervolumes en arbitragegeleenthede. Europese verbruikers kan indirek baat vind as meer diesel op die wêreldmark sirkuleer. Terselfdertyd sal Oekraïne en die sanksiekoalisie 'n politieke nadeel ly, aangesien bykomende Russiese energieverkope en die persepsie van Westerse verdeeldheid Moskou se posisie sal versterk.
Die verspreidingsimpak binne die VSA is ook ongelyk. Streke met beperkte voorrade en hoë invoerafhanklikheid kan meer baat vind as die binneland. Groot maatskappye met buigsame verkryging is meer geneig om gunstige hoeveelhede te bekom as kleiner besighede. Of die prysvoordeel na die pomp vertaal, hang af van streeksmededinging, bergingskoste, belasting en vervoerroetes. 'n Nasionale gemiddelde kan hierdie verskille verbloem.
Wat 'n lewensvatbare dieselstrategie behoort te bereik
'n Ekonomies gesonde strategie moet onderskei tussen noodhulp en strukturele beleid. Vir die onmiddellike krisis kan tydsbeperkte maatreëls nuttig wees indien hulle deursigtig, regtens geldig en gekoppel is aan duidelike voorwaardes. Dit sluit in geteikende vrystellings van strategiese of streeksreserwes, tydelike buigsaamheid in brandstofspesifikasies, verbeterde koördinering van vervoerkapasiteit en die versnelde uitskakeling van spesifieke logistieke knelpunte. Beperkte invoere uit minder polities problematiese bronne kan ook oorweeg word, selfs al is dit ietwat duurder.
Op mediumtermyn moet die veerkragtigheid van raffinadery- en verspreidingsinfrastruktuur toeneem. Dit sluit betroubare raamwerkvoorwaardes vir instandhouding, modernisering en kapasiteitsbewaring in. Nie elke ou raffinadery moet kunsmatig aan die lewe gehou word nie. 'n Onbeplande vermindering in kapasiteit in 'n reeds gekonsentreerde mark verhoog egter kwesbaarheid. Beleggings in hawefasiliteite, pypleidings, berging en produkbuigsaamheid kan 'n groter streeksimpak hê as addisionele ru-olieproduksie.
Voorraadbestuur verdien ook meer aandag. Uiters lae voorraadvlakke verhoog die prysgevoeligheid van die hele stelsel. Maatskappye hou voorraad laag om koste-redes, omdat vasgebonde kapitaal, versekering en bergingsverliese duur is. Die makro-ekonomiese voordele van hoër reserwes word nie ten volle in ag geneem in private besluite nie. Daarom sou streeksminimumvereistes, belastingaansporings vir seisoenale voorrade, of 'n strategiese middeldistillaatreserwe met duidelike vrystellingsreëls denkbaar wees.
Op die lang termyn is daar geen alternatief vir 'n geleidelike vermindering van ons afhanklikheid van diesel nie. Elektriese afleweringsvoertuie, alternatiewe aandryfstelsels vir plaaslike vervoer, meer doeltreffende logistiek, spoorvervoer en moderne landboumasjinerie kan alles verbruik verminder. Vir swaar langafstandvragmotors, landbou, konstruksie en noodkragvoorsiening bly vinnige vervangingsoplossings egter beperk. 'n Realistiese strategie moet nie tegnologiese oorgange met onmiddellike vervangbaarheid verwar nie.
Van kritieke belang is die konsekwentheid van buitelandse beleid. Indien uitsonderings nodig blyk te wees, moet dit gesamentlik met bondgenote onderhandel word, in hoeveelheid beperk word, duidelik gedefinieer word in terme van duur, en gekoppel word aan verifieerbare voorwaardes. 'n Gedeelte van potensiële Russiese inkomste kan beperk word deur prysplafonne, vertrouensmodelle of afskaffingsmeganismes. Sulke instrumente is kompleks en nie onfeilbaar nie, maar hulle is strategies meer samehangend as 'n breë vrystelling sonder enige waarneembare opbrengs.
Tussen ekonomiese rede en strategiese kortsigtigheid
Die sterkste regverdiging vir Trump se optrede is die akute situasie. Dieselpryse van meer as ses dollar per gelling, buitengewoon lae voorraad en reeds hoë raffinaderybenutting regverdig vinnige optrede. Bykomende produkvolumes kan op kort termyn waardevol wees, veral as dit besonder skaars streke voor die winter bereik. Enigiemand wat hierdie druk ignoreer, onderskat die belangrikheid van diesel vir inflasie, landbou, logistiek en industriële mededingendheid.
Die sterkste kritiek is egter dat die ooreenkoms nie daarin slaag om sy strategiese newe-effekte voldoende te prys nie. Dit skep inkomstegeleenthede vir Rusland, verswak die geloofwaardigheid van Amerikaanse sanksies, skep konflik met die Kongres en kan bondgenote ontstel. Terselfdertyd is die fisiese impak van die aanvanklike aflewerings beperk relatief tot Amerikaanse verbruik. Die groot daaropvolgende volumes is onseker en hang juis af van die kapasiteit van Russiese raffinaderye.
'n Nugter koste-voordeel-analise lei dus tot 'n genuanseerde oordeel. 'n Eng gedefinieerde, wetlik versekerde uitsondering kan geregverdig wees in 'n akute voorsieningsituasie indien dit die mees geaffekteerde streke aantoonbaar bevoordeel en Moskou se winste tot 'n minimum beperk. 'n Oop of herhalende afhanklikheid van Russiese aflewerings, aan die ander kant, sou ekonomies en strategies kortsigtig wees. Dit sou 'n strukturele Amerikaanse raffinerings- en logistieke probleem met 'n geopolities riskante invoer verbloem.
Die weerstand van die ses senatore is dus meer as blote simboliese moralisering. Dit wys op die sentrale institusionele vraag of korttermynprysbelange toegelaat moet word om 'n wetlik verpligte sanksiestrategie te oorheers. Terselfdertyd is dit nie genoeg om die ooreenkoms bloot te stop nie. Diegene wat Russiese diesel verwerp, moet verduidelik hoe die werklike aanbodgaping gesluit en prysdruk verminder sal word. Sanksies is slegs polities volhoubaar op die lang termyn as hul ekonomiese koste gedeel en beperk word deur geloofwaardige alternatiewe.
Uiteindelik onthul die kontroversie 'n ongemaklike waarheid: energiesekerheid gaan nie daaroor om soveel ru-olie as moontlik te produseer nie. Dit spruit voort uit voldoende raffineringskapasiteit, robuuste bergingsfasiliteite, buigsame vervoerroetes, gediversifiseerde verskaffers en 'n buitelandse beleid wat selfs onder prysdruk geloofwaardig bly. Trump se dieselooreenkoms kan die mark op kort termyn kalmeer. Hoe meer Washington dit egter as 'n plaasvervanger vir 'n langtermynstrategie behandel, hoe groter is die risiko dat tydelike verligting in 'n permanente politieke en ekonomiese las sal verander.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing

Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul [email protected]:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.