Sonkrag-insolvensie en Volta-verkoping: Shell onttrek aan groen besighede – Wat kliënte nou moet weet – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Laaistasies, berging, sagteware: Wanneer Shell se energie-oorgangsbeleggings wankel
Shell, Volta en Sonnen: Wat is agter hul onttrekkings uit groen tegnologieë?
Groen tegnologie gekoop – en toe laat vaar? Wat die Shell-gevalle werklik wys
Shell het in laai-infrastruktuur, batteryberging en digitale energiedienste belê – maar verskeie van hierdie besighede is later herstruktureer, verkoop of gestaak. Die gevolge wissel van die noodsaaklike sagtewaremigrasie vir munisipale laaistasies tot onsekerheid vir kliënte van die bergingsvervaardiger Sonnen. Die storie is meer genuanceerd as die beskuldiging dat 'n oliemaatskappy doelbewus groen mededingers uitgeskakel het: In Volta se geval is 'n beduidende gedeelte van die besigheid later ooreengekom vir verkryging, en in Sonnen se geval is 'n insolvensie-aansoek nie sinoniem met 'n voltooide likwidasie nie. Hierdie gevalle beklemtoon egter 'n fundamentele risiko: Diegene wat vir die lang termyn in 'n tegniese stelsel belê, kan afhanklik bly van sagteware, dienste en besigheidsmodelle wat 'n maatskappy later laat vaar. Wat presies by Greenlots, Volta en Sonnen gebeur het – en waarvan operateurs en kliënte nou bewus moet wees.
Shell se groen U-draai: Wanneer toekomstige tegnologieë misluk weens winsgewendheid
Groen gekoop, risiko verkoop – die rekening bly staan
Die stories van Shell, Greenlots, Volta en Sonnen illustreer 'n fundamentele konflik inherent aan die energie-oorgang: kliënte belê in langdurige tegnologie, terwyl maatskappye hul strategiese prioriteite te eniger tyd kan verander. Wat begin as 'n stap na 'n klimaatvriendelike toekoms, kan later eindig in sagteware-afsluitings, afstoting of omvangryke herstrukturering. Die ekonomiese gevolge raak dan nie net die oorspronklike beleggers nie, maar ook huishoudings, gemeenskappe, werknemers en sakevennote.
Die situasie is meer kompleks as die narratief van 'n oliemaatskappy wat sistematies groen energie-mededingers opkoop en dan uitskakel. In die geval van Sonnen het Shell se volledige oorname in 2019 plaasgevind, nie in 2018 nie; in die geval van Volta is die aangekondigde sluiting later gevolg deur 'n ooreenkoms vir 'n ander operateur om beduidende dele van die netwerk oor te neem. Hierdie verskille is van kritieke belang omdat 'n objektiewe assessering moet onderskei tussen verifieerbare besluite, ekonomiese redes en vermeende bedoelings.
Die mees dwingende beskuldiging is dus nie dat 'n doelbewuste obstruksie van die energie-oorgang bewys is nie. Dit lê in 'n strukturele probleem: langtermyn-kliëntebeleggings kan waarde verloor as gevolg van korttermyn-eienaarbesluite. 'n Geloofwaardige energie-oorgang vereis dus nie net kapitaal vir nuwe tegnologieë nie, maar ook reëls en sake-modelle wat hul langtermyn-lewensvatbaarheid verseker.
Drie gevalle, verskillende fraktuurpunte
Greenlots, Volta en Sonnen het verskillende boustene van 'n geëlektrifiseerde energiestelsel verteenwoordig: sagteware vir laai-infrastruktuur, 'n openbare laainetwerk met advertensies, batteryberging en netwerk-energiedienste. Die ekonomiese probleme wat tydens hul onttrekking of veranderinge van eienaarskap duidelik geword het, was ooreenstemmend uiteenlopend.
In die geval van Greenlots, of liewer Shell Sky, was die kwessie die staking van 'n digitale bedryfsplatform vir laaitoestelle van derdeparty-eienaars. In die geval van Volta is die sluiting van 'n gekombineerde laai- en mediabesigheid aanvanklik aangekondig, voordat daar later ooreengekom is oor 'n oorname van beduidende bates. In die geval van Sonnen is die verkoop deur Shell in die somer van 2026 gevolg deur 'n bevestigde insolvensie-aansoek deur die Duitse maatskappy in Oktober.
'n Sagteware-afskakeling, 'n infrastruktuurverkoping en 'n bankrotskapsaansoek is nie ekonomies identiese prosesse nie. Hulle kan verskillende oorsake hê en verskillende oplossings vereis. Wat hulle egter in gemeen het, is dat die langtermyngebruik van 'n fasiliteit afhang van besluite wat die eienaar daarvan slegs tot 'n beperkte mate kan beïnvloed.
Vir 'n huishouding is dit van sekondêre belang of 'n digitale funksie gestaak word weens 'n gebrek aan winsgewendheid, 'n nuwe korporatiewe strategie of finansiële probleme. Wat saak maak, is watter dienste behou word, watter alternatiewe bestaan, en wie die bykomende koste dra. Hierdie perspektief ontbreek dikwels wanneer korporatiewe besluite slegs as portefeulje-optimalisering beskryf word.
Greenlots: Die prop is in die wolk
Shell het Greenlots in Januarie 2019 verkry; die maatskappy het onder andere sagteware ontwikkel vir die bestuur van laai-infrastruktuur vir munisipaliteite, besighede, voertuigvlote en energieverskaffers. Die tegnologie was nie net bedoel om individuele laaiprosesse moontlik te maak nie, maar ook om die werking van groter netwerke te organiseer.
Teen die einde van Desember 2024 is aangekondig dat Shell ondersteuning vir sy Shell Sky-platform vir derdeparty-kommersiële laaiers in die VSA en Kanada op 30 April 2025 sou staak. Dit het nie die einde van Shell se hele internasionale laai-operasie beteken nie. Dit het 'n spesifieke besigheidsmodel beïnvloed: die verskaffing van 'n digitale bedryfsomgewing vir derdeparty-infrastruktuur.
Hierdie onderskeid is belangrik vanuit 'n ekonomiese perspektief. 'n Munisipaliteit het dalk 'n laaistasie gekoop, vir die netwerkverbinding betaal en die parkeerplekke opgestel. Nietemin kan die gereelde werking daarvan afhang van 'n eksterne platform. Sonder geskikte sagteware kan magtiging, fakturering, monitering en ander funksies belemmer word, afhangende van die stelsel.
Eienaarskap van die hardeware impliseer nie outomaties beheer oor die volle bruikbaarheid daarvan nie. 'n Fisies intakte toestel kan ekonomiese waarde verloor as sy digitale bedryfsfondament verlore gaan.
Dit beteken egter nie dat elke betrokke laaistasie noodwendig permanent onbruikbaar sal word nie. Shell Sky het die oop kommunikasieprotokol OCPP gebruik, wat in beginsel migrasie na ander versoenbare bestuursplatforms moontlik gemaak het. Die deurslaggewende vraag was dus nie net of 'n oorskakeling tegnies haalbaar was nie, maar hoe vinnig en teen watter koste dit eintlik geïmplementeer kon word.
Seattle onthul die koste van die skuif
Seattle City Light, die munisipale energieverskaffer, moes 72 openbare laaipunte na 'n nuwe bestuursplatform migreer, insluitend 14 GS-snellaaiers en 58 stadiger laaiers op 'n totaal van 37 liggings. Na 'n loodsfase in Februarie 2025 het die breër migrasie in Maart begin; die laaste laaipunt het in Junie na ChargePoint oorgeskakel.
Hierdie voorbeeld demonstreer dat die staking van 'n sagtewareplatform nie noodwendig die einde van die gekoppelde infrastruktuur beteken nie. Oop tegniese standaarde kan bestaande beleggings beskerm en voortgesette bedryf moontlik maak.
Terselfdertyd was die oorskakeling nie 'n vrye, outomatiese proses nie. Seattle het 'n projekspan sowel as eksterne kontrakteurs en tegnici ontplooi om die oorgang binne 'n paar maande te bestuur. 'n Suksesvolle verskafferverandering het dus organisatoriese kapasiteit, tegniese werk en kommunikasie met gebruikers vereis.
Dit is presies waar die probleem vir kleiner operateurs lê. 'n Stad met sy eie tegniese departement het ander hulpbronne as 'n enkele besigheid met net 'n paar laaipunte. Dieselfde strategiese onttrekking deur 'n sagtewareverskaffer kan dus baie verskillende ekonomiese gevolge hê.
Teen hierdie agtergrond is OCPP 'n belangrike waarborg, maar nie 'n volledige plaasvervanger vir noukeurige kontrakopstelling nie. Operateurs moet nie net formele ondersteuning vir oop protokolle eis nie. Hulle benodig ook toegangsbewyse, voldoende dokumentasie, uitvoerbare operasionele data en 'n naspeurbare migrasiepad. Slegs hierdie kombinasie omskep teoretiese oopheid in 'n prakties bruikbare alternatief.
Volta: Die sluiting was nie die laaste hoofstuk nie
Shell het die verkryging van Volta in Maart 2023 voltooi vir 'n aandele-aankoopprys van ongeveer US$169 miljoen. Die transaksie het destyds meer as 3 000 laaipunte in 31 Amerikaanse state en gebiede ingesluit, sowel as 'n ontwikkelingspyplyn van meer as 3 400 bykomende laaipunte.
Volta het laai-infrastruktuur met digitale buitelug-advertensies gekombineer: skerms by die stasies was bedoel om addisionele inkomste te genereer en sodoende die finansiering van die laaidiens te ondersteun. Die liggings het winkelsentrums, supermarkte en apteke ingesluit.
In Augustus 2025 is die beplande sluiting van Volta Charging en Volta Media aangekondig; dit het die ontmanteling van 'n netwerk van meer as 2 000 laaistasies en die staking van die mediabesigheid in November ingesluit, wat ongeveer 190 werknemers geraak het. Geleenthede om aansoek te doen vir poste in ander Shell-afdelings is vir sommige van die werknemers aangekondig.
Hierdie besluit was betekenisvol. Dit behoort egter nie die volledige beskrywing te wees van wat daarna gebeur het nie.
In November 2025 het die Australiese laai- en mediaverskaffer JOLT ingestem om 'n beduidende gedeelte van Shell se Volta Media Network te verkry. Die aangekondigde transaksie het duisende laai- en medialokasies ingesluit; die sluiting daarvan was aanvanklik geskeduleer vir 1 Januarie 2026 en was onderhewig aan voorwaardes.
Dit bewys nie die voortgesette bedryf van elke voormalige Volta-perseel of die volledige implementering van die oorspronklike ontmantelingsplanne nie. Een ding is egter duidelik: die algemene stelling dat Shell die hele netwerk sonder vervanging ontmantel het, ignoreer die later ooreengekome oordrag van beduidende dele. Hierdie ontwikkeling verander veral die ekonomiese assessering aansienlik.
'n Swak besigheid is nie waardeloos nie
Die daaropvolgende JOLT-ooreenkoms beklemtoon 'n belangrike onderskeid: 'n Besigheid kan onaantreklik vir 'n eienaar wees sonder om ekonomies waardeloos te word onder elke denkbare operateur.
Shell wou meer fokus op vinnige laai by sy eie of handelsmerklokasies vir openbare laai. JOLT, aan die ander kant, streef eksplisiet 'n gekombineerde sakemodel van laai-infrastruktuur en digitale buite-huis-advertensies na. Bates wat nie meer by die strategie van een maatskappy pas nie, kan organisatories beter in die ander geplaas word.
Dit bewys nie dat JOLT met elke verkrygde ligging wins sal maak nie. Dit wys egter waarom 'n sluiting nie uitsluitlik op grond van vorige korporatiewe verbintenis beoordeel moet word nie.
Volta het 'n verlies van ongeveer US$140 miljoen vir 2024 gerapporteer; hierdie syfer moet verstaan word as 'n gepubliseerde skatting en nie as 'n afsonderlik geouditeerde jaarverslag nie. So 'n finansiële las bied 'n regverdigbare rede vir herstrukturering of verkoop.
Dit beteken egter nie outomaties dat alle liggings dieselfde bedrag tot die verliese bygedra het nie. 'n Netwerk bevat tipies verskillende terreinkwaliteite, kontraktuele terme en beleggingsbehoeftes. Sonder ooreenstemmende individuele data kan nóg 'n volledige voortsetting nóg 'n volledige ontmanteling oortuigend geregverdig word.
Dit is dus ekonomies sinvol om te ondersoek of gedeeltelike verkope, veranderinge van operateur of tegniese aanpassings meer waarde kan oplewer as 'n enkele, verenigde transaksie. Die daaropvolgende ooreenkoms met JOLT toon ten minste aan dat so 'n oordragopsie wel bestaan het.
Waarom advertensies nie outomaties die winkel finansier nie
Volta se basiese beginsel klink aanvanklik aantreklik: mense laai hul voertuie terwyl hulle inkopies doen, kleinhandelaars kry 'n bykomende diens, en adverteerders finansier 'n deel van die infrastruktuur.
Die moeilikheid lê daarin om twee afsonderlike markte saam te voeg. ’n Aantreklike laaiplek is nie outomaties ’n besonder waardevolle advertensieplek nie. Omgekeerd kan ’n hoogs sigbare skerm ekonomies lewensvatbaar wees, terwyl die gekoppelde laaistasie onderbenut word.
Wat laai betref, is faktore soos verbindingskoste, elektrisiteitsverbruik, kapasiteitsbenutting en tegniese beskikbaarheid belangrik. In die advertensiebedryf is bereik, teikengroepkwaliteit, bemarking en meetbare impak van kardinale belang. Enigiemand wat beide dienste aanbied, benodig ooreenstemmende kundigheid in beide gebiede.
Bykomende inkomstestrome kan winsgewendheid verbeter. Dit kan egter ook bykomende koste en organisatoriese kompleksiteit skep. Dit word veral problematies wanneer optimistiese verwagtinge van een gebied die onvoldoende winsgewendheid van 'n ander verbloem.
'n Deeglike beleggingsanalise moet dus afsonderlik die werklike ekonomiese bydrae van laaikapasiteit en advertensies ondersoek. Verder moet dit duidelik wees of die algehele stelsel lewensvatbaar bly, selfs met swakker advertensie-inkomste of stadiger groei in elektromobiliteit.
Die mislukking van 'n enkele verskaffer maak nie die gekombineerde model fundamenteel ongeldig nie. Net so bewys die verkryging deur 'n gespesialiseerde mededinger nie die langtermyn sukses daarvan nie. Wat saak maak, is die werklike koste, kontrakte en inkomste, nie die aantreklikheid van die oorspronklike sake-idee nie.
Son: Die bekende naam het geen beskerming gebied nie
Vir 'n presiese begrip van Sonnen, is die korrekte chronologie die sleutel. Shell het in Mei 2018 'n belang in die energiebergingsmaatskappy verkry; die volle oorname is in Februarie 2019 ooreengekom. Die algemene bewering dat Sonnen in 2018 volledig verkry is, verwar dus twee afsonderlike gebeurtenisse.
Die maatskappy was onder die pioniers van slimhuis-energieberging, wat sy batterytegnologie met digitale energiedienste en die netwerk van huishoudings gekombineer het. Die ekonomiese betekenis daarvan het dus nie net in die verkoop van individuele toestelle gelê nie. Sonnen het die moontlikheid verteenwoordig om gedesentraliseerde stelsels in 'n beheerbare energiestelsel te integreer.
In Augustus 2026 het Shell die voltooide verkoop aan Tiven, die familiekantoor van Gert Purkert, 'n medestigter van Aurelius, bevestig. Die verbintenis met Aurelius moet nie daartoe lei dat al die betrokke maatskappye as wetlik of ekonomies gelykwaardig behandel word nie.
Op 22 Oktober 2026 is Sonnen GmbH se insolvensie-aansoek bevestig; die ongeveer 400 oorblywende werknemers by die hoofkwartier is van die ontwikkelinge in kennis gestel. Besigheid en dienste sou aanvanklik vir meer as 150 000 bestaande kliënte voortgaan, terwyl likwidasie- of selfgeadministreerde insolvensieprosedures vir talle filiale beplan is.
Om vir insolvensie aansoek te doen is egter nie dieselfde as om 'n likwidasie te voltooi nie. Verder is die aangekondigde voortsetting van kliëntebesigheid nie 'n omvattende waarborg dat alle bestaande dienste onveranderd sal bly vir die hele lewensduur van die toerusting nie.
Agter die pionierbeeld het swaar verliese gelê
Die beskikbare finansiële syfers vir Sonnen GmbH toon reeds 'n beduidende ekonomiese agteruitgang voor die verandering van eienaarskap. Dokumente wat vir 2024 by die lobbyregister ingedien is, toon 'n omset van ongeveer €78,4 miljoen, vergeleke met ongeveer €263,5 miljoen in 2023; terselfdertyd het die netto verlies van ongeveer €8,8 miljoen tot ongeveer €106,6 miljoen gestyg.
Die afname in inkomste beloop dus ongeveer 70 persent. Dit is veral opvallend dat die gerapporteerde jaarlikse verlies vir 2024 hoër was as die inkomste vir dieselfde jaar.
Die betekenis van hierdie syfers moet duidelik gedefinieer word. Die aangehegte lêer is as 'n konsep gemerk en het betrekking op Sonnen GmbH, nie outomaties op alle maatskappye binne die internasionale groep nie. Daarom moet dit nie sonder deeglike ondersoek as 'n volledig geouditeerde gekonsolideerde finansiële staat behandel word nie.
Ten spyte van hierdie beperking word 'n ernstige probleem duidelik. Personeeluitgawes het in 2024 ongeveer €52,3 miljoen beloop, slegs effens onder die vorige jaar se vlak, al het verkoopsinkomste aansienlik gedaal. Dit dui op 'n kostestruktuur wat nie naastenby vinnig genoeg by die swakker besigheidsprestasie aangepas kon word nie.
'n Netto verlies vir die jaar is egter nie dieselfde as 'n direkte kontantuitvloei nie. Waardevermindering, afskrywings en ander rekeningkundige effekte kan die resultaat beïnvloed. Sonder verdere inligting is dit dus onmoontlik om betroubaar te bepaal watter deel van die verliese toegeskryf kan word aan voortgesette produksie, organisatoriese probleme of spesiale omstandighede.
Die syfers weerspreek egter duidelik die idee dat hoë vraag in vorige oplewingsjare outomaties 'n permanent winsgewende maatskappy geskep het.
Nuut: Patent van die VSA – installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's!

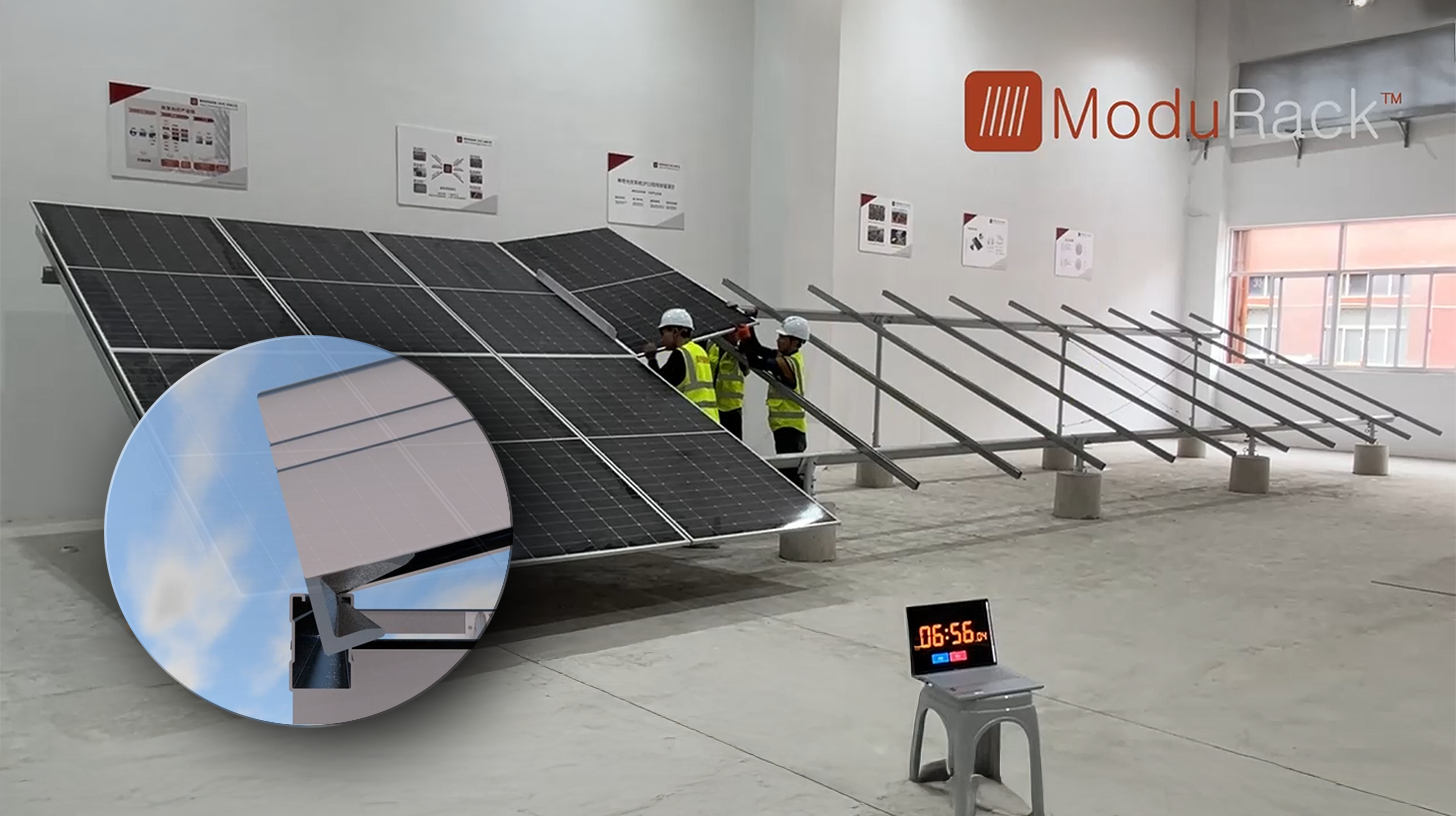
Nuut: Patent van die VSA – Installeer sonparke tot 30% goedkoper en 40% vinniger en makliker – met verduidelikende video's! - Beeld: Xpert.Digital
Die kern van hierdie tegnologiese vooruitgang is die doelbewuste afwyking van konvensionele klemmontering, wat al dekades lank die standaard is. Die nuwe, meer tyd- en koste-effektiewe monteringstelsel spreek dit aan met 'n fundamenteel ander, meer intelligente konsep. In plaas daarvan om die modules op spesifieke punte vas te klem, word hulle in 'n deurlopende, spesiaal gevormde ondersteuningsrail geplaas en stewig in plek gehou. Hierdie ontwerp verseker dat alle kragte – of dit nou statiese ladings van sneeu of dinamiese ladings van wind is – eweredig oor die hele lengte van die moduleraam versprei word.
Meer inligting hier:
Die behoefte aan 'n ordelike terugtrekking in die energie-oorgang
Die bergingsmark groei steeds
Die krisis van een bekende vervaardiger is nie dieselfde as 'n krisis van die hele tegnologie nie. In Duitsland is sowat 493 000 nuwe stasionêre batterybergingstelsels met 'n gekombineerde kapasiteit van 8,2 gigawatt-uur vir die eerste nege maande van 2026 geregistreer; met inagneming van verwagte laat registrasies, is die aantal installasies op sowat 534 000 geraam.
Die nuut geïnstalleerde kapasiteit was dus 91 persent hoër as in dieselfde tydperk van die vorige jaar. Grootskaalse stoorstelsels het besonder sterk groei getoon: hul nuut geïnstalleerde kapasiteit het van ongeveer 0,9 tot 3,8 gigawatt-uur in die vergelyking onder oorsig toegeneem.
Die segment van tuisbergingstelsels tussen vyf en 20 kilowatt-uur het ook toegeneem; die aantal nuut geregistreerde stelsels het gestyg van ongeveer 261 000 tot 303 000, en die gepaardgaande kapasiteit van ongeveer 2,6 tot 3,2 gigawatt-uur.
Dit beteken dat Sonnen se krisis nie oortuigend verklaar kan word deur 'n algemene ineenstorting in die vraag na stoorplek nie. 'n Groeiende algehele mark beskerm egter nie individuele maatskappye teen verliese nie.
Vervaardigers kan markaandeel verloor, buitensporig hoë koste aangaan, of produkte aanbied waarvan die prys-prestasie-verhouding nie meer oortuigend is nie. Verder verskil tuisbergingstelsels, kommersiële bergingstelsels en groot netwerkgekoppelde stelsels aansienlik in terme van verkope, finansiering en tegniese vereistes.
'n Verskaffer met 'n sterk posisie onder privaat huishoudings trek nie outomaties voordeel uit die oplewing in groot batterybergingstelsels nie. Tegnologiese nabyheid is geen plaasvervanger vir geskikte produkte of die vermoë om nuwe kliëntegroepe ekonomies te bedien nie.
Dalende batterypryse verhoog die druk
Internasionale prysontwikkelings versterk hierdie druk om aan te pas. Die gemiddelde prys vir litiumioonbatterypakke het in 2024 tot VS$115 per kilowattuur gedaal en was VS$108 in 2025; vir stilstaande stoorpakke is 'n gemiddelde van ongeveer VS$70 per kilowattuur vir 2025 bepaal.
Hierdie syfers moet nie verwar word met die eindkliëntprys van 'n volledig geïnstalleerde huishoudelike energiebergingstelsel nie. Omsetter, beheerstelsel, installasie, verkope en diens is nie volledig ingesluit nie.
Nietemin verander dalende batterypryse die mededingende landskap. Kliënte verwag meer bekostigbare aanbiedinge, mededingers kan nuwe stelsels goedkoper prys, en ouer voorraad kan waarde verloor.
Dit skep 'n moeilike oorgang vir vervaardigers. Bestaande organisasies is dikwels gebou op grond van vorige prys- en groei-aannames. As verkooppryse vinniger daal as administratiewe, ontwikkelings- en verspreidingskoste, kom marges onder druk.
Hoë tegniese standaarde alleen is nie genoeg nie. Premiumpryse moet geregverdig word deur aantoonbare voordele, soos besonder goeie integrasie, betroubare diens of bykomende ekonomiese toepassings.
Die insolvensie van 'n gevestigde verskaffer in die besonder onthul 'n onaangename beperking: 'n Lang waarborgbelofte en 'n bekende handelsmerk kan vertroue skep, maar dit vervang nie volhoubare finansiering vir die diensbesigheid nie.
Die Amerikaanse besigheid weerspreek die totale inperking
Sonnen se ontwikkeling in die VSA noodsaak verdere differensiasie. Die Amerikaanse eenheid het 'n verdubbeling van sy verkope en 'n verdriedubbeling van sy produksie in Oktober 2026 gerapporteer in vergelyking met die vorige jaar; aflewerings van meer as 180 megawatt-uur se tuisbergingskapasiteit is vir die volle jaar verwag.
Hierdie syfers is gebaseer op maatskappydata en, in sommige gevalle, verwagtinge, nie op finale geouditeerde jaarresultate nie. Nietemin ondersteun hulle nie die algemene idee dat alle dele van die Sonnen-groep ewe ekonomies onbeduidend geword het nie.
Virtuele kragsentrales is as 'n belangrike dryfveer vir groei aangehaal; volgens die maatskappy is meer as 6 000 huishoudings in Texas reeds in so 'n model geïntegreer.
'n Virtuele kragsentrale kombineer gedesentraliseerde stelsels en bemark hul kollektiewe beheerbaarheid. Ekonomies kan dit meer genereer as die som van individuele stoorstelsels, wat slegs 'n huishouding se eie verbruik verhoog.
Of hierdie bykomende voordele werklik winsgewend word, hang af van die spesifieke mark. Relevante faktore sluit in toegang, vergoedingsreëls, tegniese beskikbaarheid en die verspreiding van inkomste tussen operateurs en huishoudings.
Die Amerikaanse voorbeeld bewys nie 'n gewaarborgde redding of die fundamentele superioriteit van enige spesifieke besigheidsmodel nie. Dit demonstreer egter dat dieselfde basiese tegniese idee onder verskillende marktoestande baie verskillende resultate kan lewer. 'n Gesonde herstrukturering moet sulke verskille in ag neem.
Shell se kapitaal volg opbrengsverwagtinge
Vir Shell ding nuwe energiedienste mee met gevestigde sakegebiede om kapitaal. Die sentrale bestuursvraag is nie net watter tegnologie sosiaal wenslik is nie, maar watter belegging 'n gepaste risiko-aangepaste opbrengs belowe.
In 2025 het die maatskappy 'n bedryfskontantvloei van ongeveer VS$42,9 miljard gegenereer en kontanteffektiewe beleggings van ongeveer VS$20,9 miljard gemaak. Terselfdertyd is ongeveer VS$22,4 miljard aan aandeelhouers terugbesorg, insluitend VS$13,9 miljard vir aandeleterugkoop en VS$8,5 miljard in dividende.
Hierdie syfers toon dat Shell as geheel aansienlike finansiële hulpbronne gehad het. Dit bewys egter nie dat elke verliesmakende belegging volhoubaar herstruktureer kon word deur bykomende finansiering nie.
Die belangrikste onderskeid is die volgende: 'n Maatskappy kan verdere verliese absorbeer sonder om daardeur 'n lewensvatbare toekoms te finansier. Die deurslaggewende faktor is of bykomende fondse 'n realistiese vooruitsig van 'n volhoubare sakemodel bied.
Omgekeerd is hoë dividenduitbetalings nie 'n natuurregtelike vereiste nie. Hulle is deel van 'n aktiewe kapitaalallokasiestrategie. Wanneer 'n korporasie aansienlike fondse aan aandeelhouers terugbesorg terwyl dit terselfdertyd sekere toekomsgerigte besighede verminder, openbaar dit sy prioriteite.
Dit is verstaanbaar vanuit 'n korporatiewe bestuursperspektief wat gefokus is op opbrengs op kapitaal. Dit moet egter nie verwar word met die verwagting dat 'n finansieel sterk eienaar enige tegnologie deur enige lang aanvangs- en krisisfases sal onderhou nie.
Geen volledige prysgawe van elektromobiliteit nie
Nog 'n syfer weerspreek 'n ongedifferensieerde narratief van onttrekking. Die aantal openbare laaipunte wat deur Shell besit word of onder sy handelsmerk bedryf word, het toegeneem van ongeveer 73 000 aan die einde van 2024 tot ongeveer 88 000 aan die einde van 2025.
Hierdie maatstaf is nie dieselfde as die totale aantal laaipunte wat via roaming bereikbaar is nie. Dit beskryf ook nie outomaties slegs liggings wat ten volle besit word nie.
Hierdie ontwikkeling toon egter dat Shell nie heeltemal openbare laaistelsels laat vaar het nie. Die maatskappy het eerder sy keuse van sakemodelle verander en sterker gefokus op gebiede wat by sy eie strategie pas.
Vir 'n gevestigde mobiliteitsverskaffer kan die besit of bedryf van handelsmerk-snellaaistasies verskeie voordele bied: direkte kliëntekontak, beheer oor die diens en bykomende inkomste uit ander dienste. In teenstelling hiermee vereis 'n sagtewareplatform vir derdeparty-operateurs of 'n advertensie-gefinansierde laainetwerk 'n ander ekonomiese en organisatoriese benadering.
Vanuit 'n makro-ekonomiese perspektief bly hierdie fokus ambivalent. 'n Bykomende vinnige laaisentrum vervang nie outomaties stadiger laai by 'n residensiële of winkelsentrum nie. Verskillende laai-opsies voldoen aan verskillende behoeftes.
Daarom is die blote aantal geïnstalleerde laaipunte slegs van beperkte betekenis. Ligging, toeganklikheid, prys en betroubaarheid speel ook 'n deurslaggewende rol in die gehalte van die laaidiens. 'n Groeiende algehele netwerk kan gelyktydig lei tot die verlies van plaaslik belangrike dienste.
Bedoeling en effek is nie dieselfde nie
Die vermoede dat gevestigde maatskappye jong mededingers kan bekom om 'n bedreiging vir hul bestaande besigheid te beperk, is in beginsel 'n saak vir ekonomiese debat. In hierdie spesifieke geval bewys dit egter nog nie 'n doelbewuste strategie van voorkoming nie.
Dit sal addisionele inligting vereis. Dit kan interne besluite, doelbewus geblokkeerde oordragopsies, of soliede bewyse insluit dat 'n belowende besigheid doelbewus gedevalueer is ten spyte van realistiese alternatiewe.
Verder moet die waarskynlike ontwikkeling sonder 'n verkryging in ag geneem word. 'n Aanvangsonderneming wat vroeër sonder nuwe kapitaal sou misluk het, word nie outomaties 'n slagoffer van 'n anti-mededingende strategie bloot omdat dit later sluit nie.
Omgekeerd elimineer meerjarige finansiering nie elke moontlike toekomstige struikelblok nie. Beleggings kan aanvanklik sterk op groei gefokus wees en later plek maak vir 'n meer defensiewe strategie.
Vir die assessering is die onderskeid tussen motief en gevolg dus van kardinale belang. 'n Maatskappy kan die energie-oorgang negatief beïnvloed sonder om dit doelbewus te probeer voorkom. As terreine verlaat word, digitale dienste gestaak word, of dienste onbetroubaar gelewer word, kan werklike nadele ontstaan, selfs al is die besluit ekonomies geregverdig vanuit die maatskappy se perspektief.
Hierdie meer presiese kritiek is sterker as 'n algemene beskuldiging van sabotasie. Dit fokus op aantoonbare gevolge en op die vraag hoe soortgelyke risiko's in die toekoms beperk kan word.
Die onsigbare koste van onttrekking
'n Gekonsolideerde finansiële staat toon hoofsaaklik kostes wat deur die maatskappy self aangegaan word. 'n Makro-ekonomiese finansiële staat gaan verder.
'n Operateur moet dalk 'n nuwe sagtewareplatform implementeer. 'n Terreinvennoot kan 'n kontrak verloor waarvoor hulle reeds ruimte verskaf het of strukturele aanpassings gemaak het. 'n Huishouding moet dalk hoër onderhoudskoste of die verlies van bykomende vergoeding verwag.
Nie elkeen van hierdie nadele vorm outomaties wetlik vergoedbare skade nie. Nietemin kan hulle ekonomies beduidend wees.
Die verskuiwing van risiko's word veral problematies wanneer kliënte hulle skaars kon herken tydens die oorspronklike aankoop. 'n Bekende korporatiewe logo kan 'n gevoel van stabiliteit oordra, selfs al bevat die spesifieke kontrak geen ooreenstemmende langtermynwaarborge nie.
Dit skep 'n gaping tussen waargenome sekuriteit en die werklike beloofde prestasie. Hierdie gaping kan beleggingsbesluite beïnvloed en later vertroue skaad.
Die gepaste reaksie is nie om elke verliesmakende onderneming onbepaald voort te sit nie. 'n Ordelike uittreestrategie moet eerder deel van die besigheidsmodel wees. Voldoende levertye, oordragopsies en duidelike verantwoordelikheidslyne kan daaropvolgende koste aansienlik verminder.
Die ekonomiese gehalte van 'n stelsel is dus nie net duidelik in normale werking nie. Dit is ook duidelik in hoe goed kliënte en vennote 'n verandering in strategie deur die verskaffer hanteer.
Sun-kliënte benodig duidelikheid, nie paniek nie
Vir bestaande kliënte is dit belangrik om te verstaan dat 'n insolvensie-aansoek nie outomaties 'n onmiddellike tegniese stilstand beteken nie. Volgens die aanvanklike plan behoort Sonnen se bestaande kliëntebesigheid voort te gaan.
Dit impliseer nie die behoefte aan 'n voorsorgmaatreël vir berging nie, en dit waarborg ook nie dat alle dienste op die lang termyn onveranderd sal bly nie. Daarom is 'n gestruktureerde inventaris raadsaam.
Aankoop- en installasiekontrakte, fakture, bewys van betaling, waarborgvoorwaardes, inbedryfstellingsdokumente en onderhoudslogboeke moet onafhanklik van enige kliënteportaal gerugsteun word. Reeksnommers, foutlogboeke en vorige korrespondensie is ook nuttig.
Die presiese identiteit van die kontrakterende partye is veral belangrik. Toerustingverkope, installasie, elektrisiteitsvoorsiening en deelname aan 'n virtuele kragsentrale kan regtens afsonderlike dienste wees wat deur verskillende maatskappye verskaf word. Selfs binne die Sonnen-struktuur is stoorproduksie en sekere energiedienste aan verskillende maatskappye toegeken.
Enigiemand wat nog wag vir 'n bestelde stelsel moet die afleweringsstatus en verdere verwerking skriftelik verduidelik. Bykomende onversekerde voorskotbetalings verhoog gewoonlik die finansiële risiko; dit gee egter nie aanleiding tot 'n algehele reg om alle kontraktueel verskuldigde betalings terug te hou nie.
Kliëntekommunikasie verdien ook 'n onbevooroordeelde beoordeling. Dit kan nie betroubaar bepaal word of alle betrokke partye onmiddellik teen die betrokke sperdatum ingelig is nie. Daarom moet onvolledige inligting nie vervang word deur ongegronde sekerhede nie. Veral in hierdie situasie is konkrete besonderhede rakende diens, kontakpersone en betaalmetodes belangriker as algemene gerusstellings.
Waarborgbeloftes is nie 'n standaardversekering nie
Wetlike aanspreeklikheid vir defekte en vervaardiger se waarborg moet afsonderlik oorweeg word. Waarborgeise word gewoonlik gerig teen die verkoper of die kontraktuele vennoot wat verantwoordelik is vir die ooreengekome diens, nie outomaties teen die vervaardiger nie.
Indien 'n onafhanklike spesialismaatskappy die stelsel verkoop het, skakel die vervaardiger se insolvensie nie outomaties sy eie verpligtinge teenoor die kliënt uit nie. Die verkryging van onderdele of tegniese ondersteuning kan egter moeiliker word.
Algemene stellings rakende waarborgtydperke is riskant. Nuut aangekoopte goedere word tipies gedek deur 'n tweejaarwaarborg; vir fotovoltaïese stelsels kan langer tydperke van toepassing wees, afhangende van die tipe kontrak en installasiesituasie. Die beslissende faktor is die wetlike klassifikasie van die spesifieke kontrak.
Dit sou ewe verkeerd wees om te beweer dat 'n vrywillige waarborg in beginsel geen regsaanspraak vestig nie. Die besluit om 'n waarborg aan te bied, is aanvanklik vrywillig; indien dit egter geldig uitgereik word, kan dit wetlik bindende regte skep.
In insolvensieprosedures lê die probleem dikwels in afdwingbaarheid. 'n Regsgeldige eis kan ekonomies aansienlik minder werd wees as die skuldenaar nie voldoende solvent is nie.
Die insolvensie van die verkoper en die insolvensie van die vervaardiger moet ook onderskei word: Eise wat voortspruit uit 'n vervaardiger se waarborg kan onaangeraak bly deur die insolvensie van 'n wettig onafhanklike handelaar.
Dit lei tot 'n belangrike les vir toekomstige aankoopbesluite. Dit is nie net die lengte van 'n waarborg wat saak maak nie, maar ook wie dit uitreik, watter dienste dit dek, en of bykomende versekering beskikbaar is.
Elektrisiteit bly beskikbaar, maar bykomende voordele word nie noodwendig gewaarborg nie
In beginsel skep die insolvensie van die verskaffer nie outomaties 'n spesiale reg op beëindiging kragtens 'n elektrisiteitsvoorsieningskontrak nie; solank die voorsiening voortduur, geld die ooreengekome kontrakvoorwaardes en kennisgewingstydperke.
Die voortydige beëindiging of eensydige staking van lopende betalings kan dus nuwe probleme veroorsaak. Veranderinge aan betalingsverwerking moet hersien word op grond van betroubare kennisgewings.
Indien die toevoer wel onderbreek word, neem die plaaslike standaard- of plaasvervangerverskaffer oor vir standaard huishoudelike verbindings. Die insolvensie van die vorige verskaffer beteken dus normaalweg nie dat die huishouding skielik sonder elektrisiteit sal wees nie.
Finansieel kan die situasie steeds nadelig wees. Plaasvervangende voorsiening is dikwels duurder as 'n gewone tarief; kliënte kan na 'n nuwe verskaffer oorskakel sonder om 'n kennisgewingstydperk in ag te neem.
Wanneer energieverskaffers oorgeskakel word, moet die meterlesing gedokumenteer en aan die betrokke partye gekommunikeer word. Dit maak dit makliker om te onderskei tussen verbruik van die vorige en toekomstige verskaffers.
Hierdie kragtoevoerwaarborg vervang egter nie ander dienste nie. Dit waarborg nie die voortgesette werking van 'n spesifieke toepassing nie, en dit waarborg ook nie inkomste uit 'n virtuele kragsentrale nie.
'n Huishouding kan dus voortgaan om 'n betroubare elektrisiteitsvoorsiening te ontvang terwyl hulle terselfdertyd die ekonomiese voordele verloor wat belangrik was vir die oorspronklike stoorbelegging. Veral met gebundelde aanbiedinge moet die basiese tegniese funksionaliteit, elektrisiteitstarief, waarborg en bemarkingsooreenkoms afsonderlik ondersoek word.
Die energie-oorgang benodig 'n ordelike uitfasering
Die politieke en ekonomiese les uit hierdie gevalle is nie om elke oorname deur 'n gevestigde energiemaatskappy te voorkom nie. Sulke kopers kan kapitaal, marktoegang en industriële vermoëns verskaf wat jong maatskappye kortkom.
Wat nodig is, is sterker beskerming vir langtermyn-kliëntebeleggings. Enigiemand wat tegnologie verkoop wat vir baie jare ontwerp is, moet moet verduidelik hoe die noodsaaklike funksies daarvan gehandhaaf kan word in die geval van 'n verandering van eienaarskap, sluiting van die besigheid of insolvensie.
Vir digitaal beheerde infrastruktuur sluit dit oop koppelvlakke, datatoegang, gedokumenteerde migrasiepaaie en toepaslike oorgangstydperke in. Vir besonder kritieke sagteware kan geskikte dokumentasie- of bronkodebewaarplekke ook voordelig wees. Dit is egter slegs nuttig as 'n ander operateur die stelsel wettiglik en tegnies kan oorneem.
Langtermyn diensverbintenisse moet ook meer deursigtig geëvalueer word. Kliënte moet kan onderskei of 'n belofte uitsluitlik van die vervaardiger se toekomstige solvensie afhang of addisioneel verseker is.
Sulke waarborge bring koste mee. Dit is nie 'n argument daarteen nie, maar maak eerder 'n voorheen dikwels verborge aspek van die belegging sigbaar.
Dit skep 'n konkrete mededingende geleentheid vir maatskappye. Diegene wat voortgesette bedryfsregte, betroubare diens en werklike oordraagbaarheid bied, verkoop nie net tegnologie nie, maar verminder ook risiko.
Die beslissende maatstaf vir 'n geloofwaardige energie-oorgang is dus nie hoeveel groen maatskappye 'n korporasie verkry nie. Wat saak maak, is of die infrastruktuur waarvoor reeds betaal is, bruikbaar bly, selfs al verander die strategie daarvan. Toekomstige lewensvatbaarheid begin nie met die verkrygingsbelofte nie. Dit word gedemonstreer deur wat steeds funksioneer na die eienaar se vertrek.
Jou vennoot vir besigheidsontwikkeling op die gebied van fotovoltaïese elektrisiteit en konstruksie
Van industriële dak-PV tot sonkragparke en groter sonkragparkeerterreine
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul wolfenstein@xpert.digital:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.