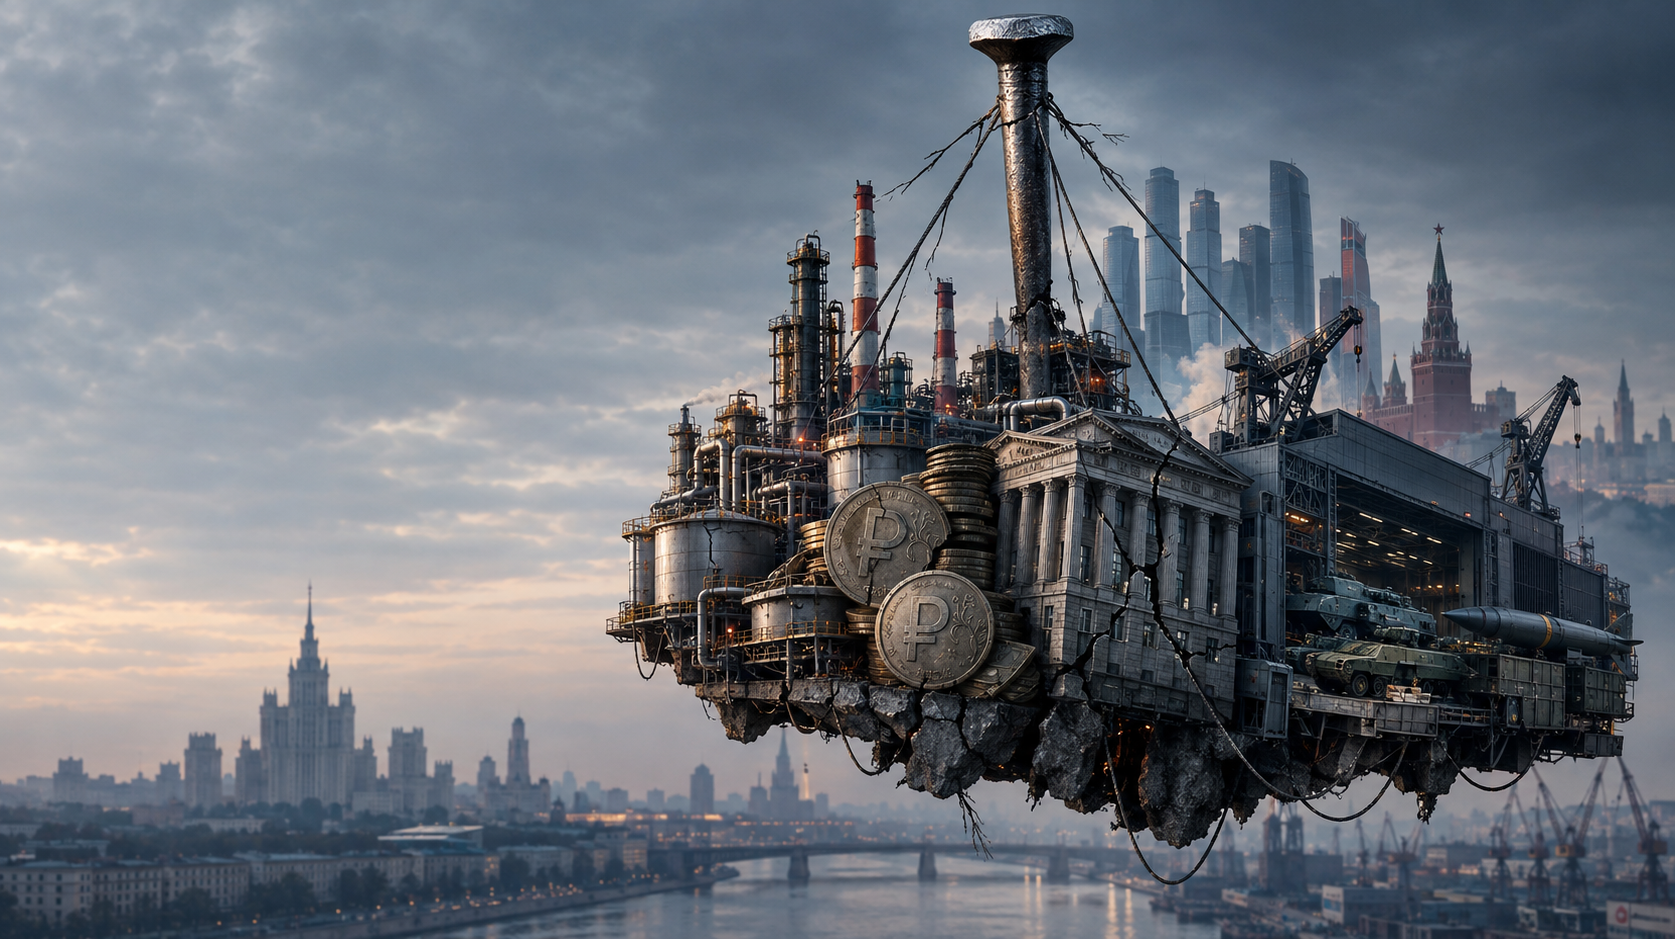
Rusland se ekonomie op sy uiterste: Die Kremlin voer oorlog teen krediet – en 'n sentrale bankier hou die stelsel bymekaar – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Die Russiese ekonomie hang aan een belangrike spyker: die sentrale bank
Rusland se ekonomie: Hou die sentrale spyker die lyn van stabiliteit?
2027 in fokus: Die toekoms van die Russiese sentrale bank en die impak daarvan op die ekonomie
Die Russiese ekonomie staan op 'n kritieke punt waar talle uitdagings saamvloei en die stabiliteit van die stelsel getoets word. Die sentrale bank, onder leiding van Elvira Nabiullina, word dikwels beskryf as die "enkele spyker" wat die brose ekonomiese struktuur bymekaar hou. Hierdie metafoor, geskep deur die Russiese ekonoom Alexandra Prokopenko, beklemtoon die buitengewoon belangrike rol van die sentrale bank in 'n toenemend teenstrydige ekonomiese model. Terwyl Rusland sukkel om die laste van militêre besteding, inflasie en Westerse sanksies te bestuur, word die vraag na die toekoms van die sentrale bank en sy president al hoe dringender. 'n Ineenstorting van vertroue in die sentrale bank, of 'n verskuiwing in sy politieke steun, kan verreikende gevolge hê vir die land se ekonomiese stabiliteit. Terwyl die ekonomie nog nie ineengestort het nie, dui die huidige situasie op 'n bestuursrisiko wat voortspruit uit 'n gevaarlike afhanklikheid van 'n enkele instelling. In hierdie konteks word Rusland se situasie nie net gedefinieer deur die uitdagings van oorlog nie, maar ook deur die behoefte aan 'n langtermyn, volhoubare ekonomiese strategie.
Wat die beeld van die enkele spyker eintlik beteken
Die beeld van die spyker het sy oorsprong by die Russiese ekonoom Alexandra Prokopenko . Die nou akademiese geleerde het van 2017 tot 2022 as adviseur vir die Russiese Sentrale Bank gewerk, waar haar verantwoordelikhede die kommunikasie van inflasietendense ingesluit het. Op 24 Mei 2026 het sy die metafoor gebruik in 'n Engelstalige artikel wat 'n ontleding vergesel het wat sy saam met die finansiële kenner Alexander Kolyandr vir die onafhanklike Russiese ekonomiese tydskrif *The Bell* geskryf het. Daarin het sy die Sentrale Bank en sy president, Elvira Nabiullina, beskryf as die deurslaggewende spyker wat steeds die Russiese ekonomie bymekaar hou.
Die Duitse stelling dat Rusland se ekonomie aan 'n enkele spyker hang (Stern) is dus 'n joernalistieke oordrywing van die oorspronklike formulering. Prokopenko het nie eksplisiet van die enkele spyker gepraat nie, maar van die belangrikste een. Die verskil is ekonomies beduidend: Rusland beskik steeds oor verskeie ondersteunende elemente, insluitend grondstofuitvoere, regeringswapenkontrakte, handel met China, kapitaalbeheer, binnelandse lenings en 'n aanpasbare sakelandskap. Die tesis beweer dus nie dat die hele stelsel uitsluitlik van een persoon of instelling afhanklik is nie. Dit beskryf eerder die buitengewoon groot belangrikheid van die sentrale bank vir die stabiliteit van 'n toenemend teenstrydige ekonomiese model.
Die volledige oorspronklike aanhaling van Alexandra Prokopenko gedateer 24 Mei 2026 lui:
"Rusland se ekonomie het meer aanloopbaan as wat sommige voorspel – maar dit is baie minder veerkragtig as wat die Kremlin wil erken. Die hoofspyker wat dit bymekaar hou, is die Sentrale Bank en Elvira Nabiullina, wat presies een jaar oor het. Haar termyn eindig op 24 Junie 2027."
Die deurslaggewende punt is dat Prokopenko "die hoofspyker" geskryf het, wat "die belangrikste spyker" beteken, nie "die enigste spyker" nie. Die frase "die enigste spyker" is dus 'n joernalistieke oordrywing.
Die sentrale bank moet verskeie spanninge gelyktydig bestuur. Dit is getaak om inflasie te bekamp, die roebel te stabiliseer, die funksionaliteit van die bankstelsel te handhaaf en te verhoed dat stygende owerheids- en militêre besteding lei tot onbeheerde geldeenheidsdevaluasie. Terselfdertyd staar dit toenemende druk in die gesig van besighede, staatsondernemings en politieke akteurs wat laer rentekoerse en meer geredelik beskikbare krediet eis. Sonder 'n beperkende monetêre beleid sal hoë owerheidsbesteding 'n ekonomie tref wat reeds onder druk verkeer deur tekorte aan arbeid, industriële kapasiteit en talle intermediêre goedere. Bykomende vraag sal dan pryse meer opdryf as wat dit reële produksie sal uitbrei.
Binne hierdie stelsel beliggaam Elvira Nabiullina 'n betreklik professionele en stabiliteitsgerigte tegnokrasie. Haar betekenis spruit nie net uit haar persoonlike kundigheid nie. Agter haar staan 'n groot institusionele apparaat wat monetêre beleid, banktoesig, betalingsstelsels, statistieke en krisisbestuur omvat. Sedert 2013 is die toesig oor banke, versekeringsmaatskappye, pensioenfondse en effektemarkte ook onder die sambreel van die Russiese Sentrale Bank gekonsolideer. Dit gee die instelling 'n buitengewoon groot invloed oor feitlik alle areas van die finansiële stelsel.
Prokopenko het reeds in April 2026 die belangrikheid van hierdie institusionele rol aan Radio Free Europe/Radio Liberty . Sy het die sentrale bank beskryf as die institusionele anker wat sy geloofwaardigheid in die markte gehandhaaf het en inflasie op koers gehou het. Vanuit hierdie perspektief sou die vervanging van Nabiullina nie bloot 'n normale personeelverandering wees nie. Dit kan juis die instelling wat tot dusver voorspelbaarheid van ekonomiese beleid verseker het, ontstel.
Die ware "spyker in die kis" is dus nie Nabiullina alleen of die sentrale bank as blote gesag nie. Wat bedoel word, is die kombinasie van 'n funksionerende sentrale bank, sy professionele geloofwaardigheid en die politieke vertroue wat Vladimir Poetin tot dusver in sy president geplaas het. Volgens Prokopenko berus die sentrale bank se de facto onafhanklikheid minder op wetlike waarborge as op hierdie persoonlike vertrouensverhouding. Dit beskerm die bank, ten minste gedeeltelik, teen eise van magtige sakeverteenwoordigers, staatslobbygroepe en politieke faksies wat vra vir goedkoper lenings en groter invloed oor rentekoersbesluite.
Dit is presies waar die stelsel se swakheid lê. Institusionele stabiliteit in Rusland hang sterk af van persoonlike verhoudings en informele magsstrukture. Solank Nabiullina die president se vertroue geniet, kan die sentrale bank besluite implementeer wat pynlik is vir besighede, skuldenaars en dele van die staatsapparaat. Indien hierdie politieke beskerming sou verdwyn, kan monetêre beleid sterker ondergeskik gestel word aan die korttermyn-finansieringsbelange van die staat en die wapenbedryf.
Die kwessie van opvolging maak die jaar 2027 besonder belangrik. Nabiullina se derde en, onder huidige wetgewing, finale termyn eindig op 24 Junie 2027. Die president moet 'n kandidaat nie later nie as drie maande vooruit aan die Staatsduma voorstel. Anders as in baie Westerse lande, het Rusland nie 'n deursigtige proses met kandidate wat vooraf bekend is en genoeg voorbereidingstyd vir die finansiële markte nie. Die besluit berus effektief by Poetin en kan eers kort voor die einde van die termyn aangekondig word.
Daar is in wese drie opsies. Die Kremlin kan 'n opvolger aanstel, die sentrale bank se verantwoordelikhede tussen verskeie instellings versprei, of die wet wysig om Nabiullina nog 'n termyn toe te laat. Geen van hierdie opsies los die fundamentele probleem op nie. Nuwe leierskap sal eers geloofwaardigheid moet vestig. Die opsplitsing van die sentrale bank sal organisatories kompleks wees en nuwe wrywing kan skep. Die verlenging van Nabiullina se termyn sal die besluit bloot uitstel sonder om die institusionele afhanklikheid van haar en Poetin se vertroue te ontbind.
Die verlies aan hierdie vertroue kan beduidende ekonomiese gevolge hê. Indien 'n nuwe sentrale bankleierskap rentekoerse te vroeg of te drasties sou verlaag, kan lenings en beleggings op kort termyn toeneem. Terselfdertyd sal inflasie, roebeldruk en invoerkoste egter styg. Huishoudings en besighede kan toenemend na buitelandse valuta of tasbare bates wend. Die regering kan aanvanklik sy skuld goedkoper finansier, maar sal hoër inflasie en 'n verdere verlies aan vertroue moet aanvaar.
Die spykermetafoor beskryf dus nie 'n outomaties dreigende ineenstorting nie. Selfs na 'n verandering aan die bopunt van die sentrale bank, sal sy spesialisdepartemente, toesighoudende funksies en monetêre beleidsinstrumente in plek bly. Rusland kan ook reageer met kapitaalbeheer, prysbeheer, gedwonge lenings en ander administratiewe ingrypings. Dit kan moontlik toelaat dat 'n krisis vir 'n lang tyd weggesteek word of na maatskappye, banke, spaarders en streke verskuif word.
Die vergelyking dui eerder op 'n bestuursrisiko. Rusland se ekonomie het die vroeë jare van die oorlog oorleef, nie net as gevolg van sy grondstofinkomste en staatsbesteding nie, maar ook omdat die sentrale bank voldoende gesag en geloofwaardigheid gehad het om op inflasie en finansiële markrisiko's te reageer. Prokopenko se verklaring maak dit duidelik dat hierdie gesag nie outomaties institusioneel verseker is nie. Dit is hoogs afhanklik van Nabiullina en haar posisie binne die magstruktuur.
Die belangrikste spyker hou dus nie 'n stewige gebou bymekaar nie. Dit stabiliseer 'n toenemend verwronge ekonomiese struktuur waarin hoë militêre besteding, swak burgerlike groei, arbeidstekorte, inflasie, sanksies en stygende finansieringsbehoeftes teen mekaar inwerk. Solank die sentrale bank hierdie spanning kan beheer, bly die stelsel beheerbaar. As sy vermoë om op te tree polities verswak word, neem die risiko toe dat die sluipende ekonomiese erosie in 'n oop geldeenheid, inflasie of finansiële krisis sal uitbars.
Stabiliteit sonder ekonomiese gesondheid
Sedert die begin van die volskaalse oorlog teen Oekraïne is 'n vinnige ineenstorting van die Russiese ekonomie herhaaldelik voorspel. Dit het nie plaasgevind nie. Hierdie feit word dikwels in politieke debatte geïnterpreteer as bewys van die ondoeltreffendheid van Westerse sanksies of as bewys van die buitengewone sterkte van die Russiese ekonomie. Beide gevolgtrekkings is te simplisties.
Rusland het die aanvanklike skok van sanksies deurstaan, hoofsaaklik omdat dit, selfs voor 2022, aansienlike buitelandse valutareserwes, relatief lae staatsskuld, beduidende grondstofuitvoere en 'n bankstelsel besit het wat na vorige krisisse gestabiliseer is. Hierby was vinnige kapitaalbeheer, 'n drastiese styging in rentekoerse, uitvoerbeperkings, die herleiding van handelsvloei en massiewe staatsbesteding. Gevolglik het die ekonomie nie ineengestort nie, maar eerder na 'n ander modus operandi oorgeskakel.
Hierdie modus kan beskryf word as 'n negatiewe ewewig. Die ekonomie stort nie in duie nie, maar dit genereer min produktiewe momentum. Staatsbesteding voorkom 'n diep resessie, terwyl hoë rentekoerse, arbeidstekorte, sanksies en onsekerheid private beleggings onderdruk. Verdedigingsmaatskappye groei, terwyl baie burgerlike nywerhede ly aan stygende koste, swak vraag en verminderde toegang tot tegnologie. Werkgeleenthede bly hoog, maar produktiwiteitsgroei is swak. Lone styg in hoë-aanvraag sektore, maar sommige van hierdie winste word deur inflasie geërodeer.
Vir 2026 wissel betroubare groeivoorspellings slegs tussen ongeveer 0,5 en 1 persent. Vir 2027 en 2028 verwag baie slegs ongeveer 0,5 persent. Dit is buitengewoon laag vir 'n ekonomie met beduidende opgekropte vraag, hoë kommoditeitsinkomste en aansienlike staatsbesteding. Hierdie swak groei dui daarop dat bykomende staatsvraag skaars nuwe kapasiteit skep. Dit word toenemend gekonfronteer met 'n ekonomie waar masjinerie, geskoolde werkers, logistiek, krediet en ingevoerde intermediêre goedere skaars is.
Die Russiese stelsel is dus nie stabiel in die sin van 'n gesonde, innoverende ekonomie nie. Dit is stabiel in die sin van 'n polities beheerde verspreiding van skaarste. Hierdie onderskeid is van kardinale belang. 'n Staat kan jare lank militêr bekwaam bly, selfs al daal burgerlike voorspoed, produktiwiteit en langtermyn-groeivooruitsigte. Outoritêre stelsels, in die besonder, kan ekonomiese koste ongelyk versprei en politieke meningsverskil onderdruk. Die afwesigheid van ineenstorting beteken dus nie dat die ekonomiese skade gering is nie.
Die sentrale bank as teenwig vir oorlogsfinansiering
Die Russiese sentrale bank staar 'n klassieke dilemma in die gesig. Die staat verhoog sy besteding aan verdediging, veiligheidsagentskappe, wapenvervaardigers, soldate en oorlogverwante infrastruktuur. Hierdie besteding genereer inkomste en vraag. Aangesien die ekonomie egter skaars enige ekstra kapasiteit oor het, lei die bykomende vraag nie tot 'n ooreenstemmende toename in reële produksie nie. In plaas daarvan styg pryse, lone en invoerbehoeftes.
Die sentrale bank reageer met hoë rentekoerse. Terwyl die sleutelrentekoers gedurende 2026 van 21 tot 14 persent verlaag is, bly 14 persent 'n buitengewoon hoë vlak. Inflasie word steeds verwag om in 2026 tussen 6 en 7 persent te wees, aansienlik bo die langtermynteiken van 4 persent. Die reële rentekoers, aangepas vir inflasie, bly beperkend. Dit maak lenings duurder, demp verbruik en belegging, en poog om oortollige vraag te beperk.
Hierdie beleid is ekonomies verstaanbaar, maar polities ongerieflik. Besigheidsverenigings, nyweraars en staatsbeheerde korporasies eis goedkoper lenings. Baie maatskappye ly onder finansieringskoste wat nuwe beleggings moeilik maak en die koste van die diens van bestaande skuld verhoog. Dit skep 'n botsing van doelwitte vir die Kremlin: dit benodig hoë vlakke van belegging in verdediging en infrastruktuur, maar wil terselfdertyd verhoed dat die roebel depresieer en inflasie die bevolking belas.
Die sentrale bank tree dus op as 'n institusionele rem binne 'n ekonomie wie se politieke leierskap gelyktydig die versneller trap. Solank hierdie rem geloofwaardig bly, kan huishoudings en besighede vertrou dat 'n volledige devaluasie van die roebel nie die voorkeurinstrument van staatsfinansiering is nie. Hierdie verwagting is self 'n ekonomiese bate. Indien die sentrale bank sy geloofwaardigheid verloor, kan selfs die vrees vir toekomstige inflasie lei tot kapitaalvlug, hoër invoerpryse, roebelverkope en versnelde looneise.
Nabiullina se besondere betekenis lê nie daarin dat sy alleen die mag het om rentekoerse vas te stel nie. Agter haar staan 'n groot apparaat van spesialisdepartemente, banktoesig, statistieke, betalingsstelsels en krisisbestuur. Haar persoonlike gewig spruit eerder uit die kombinasie van haar professionele reputasie, ervaring en politieke vertroue. Sy kan ongewilde besluite verdedig en beskik blykbaar oor voldoende steun om ten minste gedeeltelik oproepe vir 'n oormatig los monetêre beleid teen te werk.
Die jaar 2027 as 'n institusionele stresstoets
Die ampstermyn van die sentrale bankgoewerneur eindig in Junie 2027. Ingevolge die huidige wetgewing is dit haar derde en laaste termyn. Die wet kan gewysig word, en 'n verlenging is geensins polities buite die kwessie nie. Net so kan 'n gekwalifiseerde opvolger aangestel word wat die huidige koers voortsit. Nietemin bly 'n werklike risiko bestaan, want die besluit rakende die sentrale bank se leierskap is uiteindelik hoogs persoonlik.
Die deurslaggewende vraag is nie net wie die pos oorneem nie. Belangriker is watter mandaat daardie persoon werklik sal ontvang. 'n Opvolger kan die huidige stabiliteitsbeleid voortsit en hoë rentekoerse handhaaf totdat inflasionêre druk volhoubaar daal. Hulle kan egter ook die taak kry om sterker ondersteuning vir groei, wapenproduksie en staatsfinansiering te bied. In daardie geval sal monetêre beleid meer polities gedrewe en korttermyngerig word.
'n Vroeë of oormatige rentekoersverlaging kan aanvanklik verligting bied. Maatskappye kan goedkoper belê, banke kan makliker leen, en die regering kan sy skuld goedkoper finansier. Die koste sal egter waarskynlik met 'n tydsvertraging realiseer: hoër inflasie, 'n swakker roebel, stygende invoerpryse en 'n groter vlug na tasbare bates of buitelandse valuta. Hoe meer die regering gelyktydig sy besteding verhoog, hoe moeiliker sal dit wees om hierdie dinamiek later te beteuel.
2027 is ook 'n kritieke jaar omdat verskeie laste saamvloei. Die verdedigingsbegroting sal na verwagting styg tot 17,1 triljoen roebels. Dit is ongeveer 27 persent meer as wat oorspronklik beplan is en die hoogste bedrag sedert die begin van die volskaalse inval. Terselfdertyd gaan maatskaplike besteding verminder word, terwyl onderwys, gesondheidsorg en burgerlike infrastruktuur ook begrotingsbesnoeiings in die gesig staar. Die staat probeer dus nie om die oorlogsekonomie af te skaal nie, maar finansier eerder 'n nuwe fase van sy konsolidasie.
Hierdie jaar sal dus nie outomaties 'n jaar van ineenstorting word nie. Dit sal eerder 'n toets wees of Rusland sy huidige arbeidsverdeling kan handhaaf: die staat bestee ruim geld aan die oorlog, terwyl die sentrale bank die inflasionêre gevolge beperk. Indien hierdie arbeidsverdeling misluk, sal die huidige negatiewe ewewig in 'n aansienlik meer onstabiele stelsel omskep word.
Die begroting verloor sy buffer
Rusland se openbare finansies is teenstrydig. Aan die een kant bly sy formele nasionale skuld laag volgens internasionale standaarde. Dit laat die staat toe om addisionele skuld binnelands aan te gaan. Aan die ander kant is toegang tot Westerse kapitaalmarkte beperk, rentekoerse hoog, en die poel van potensiële kopers is sterk gekonsentreerd onder Russiese banke, fondse en staatsbeïnvloede beleggers.
'n Begrotingstekort van tot 3 persent van die bruto binnelandse produk word nou vir 2026 geprojekteer. Dit is amper twee keer so hoog as wat oorspronklik beplan is. Terwyl die regering mik vir laer tekorte in die daaropvolgende jare, maak hierdie plan staat op bykomende belastinginkomste, hoë kommoditeitsverkope en gedissiplineerde besteding. Ervaring van onlangse jare het getoon dat militêre uitgawes dikwels aanvanklike ramings oorskry.
Vir 2027 word staatseffekte-uitgifte van ongeveer 7,7 triljoen roebels beplan, ongeveer 43 persent meer as die vorige jaar. Dit sal oorlogsfinansiering sterker na die binnelandse finansiële stelsel verskuif. Banke sal staatseffekte koop en gelyktydig lenings aan strategies belangrike maatskappye verskaf. Formeel bly dit markgebaseerde finansiering. In 'n toenemend beheerde stelsel word die lyn tussen vrywillige beleggingsbesluite en polities gewenste kapitaalallokasie egter vervaag.
Die Nasionale Welsynsfonds bied steeds 'n buffer, maar die vrylik beskikbare hulpbronne is beperk. Aan die begin van September 2026 het die totale fonds ongeveer 13,19 triljoen roebels beloop. Hiervan was net minder as 4 triljoen roebels likied, wat ooreenstem met ongeveer 1,7 persent van die verwagte bruto binnelandse produk. Die verskil tussen die totale volume en likiede bates is van kritieke belang: 'n groot gedeelte van die fonds bestaan uit aandelebeleggings en langtermyn-beleggings wat nie geredelik vir daaglikse begrotingsfinansiering gebruik kan word nie.
Rusland is dus nie op die rand van insolvensie nie. Die staat kan belasting verhoog, effekte uitreik, besteding uitstel en hoër heffings op besighede oplê. Dit kan ook finansiële onderdrukking gebruik, wat beteken dat dit spaargeld en bankbalansstate meer na staatsfinansiering kan herlei. Dit skakel egter nie die koste uit nie. Dit word bloot verskuif na private beleggings, spaarders, besighede en toekomstige begrotings.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing


Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Gewere verplaas die burgerlike staat: Die impak op die Russiese ekonomie
Gewere verdring die burgerlike staat
Stygende militêre besteding verander die struktuur van die Russiese begroting. Verdedigingsuitgawes sal na verwagting teen 2027 17,1 triljoen roebels bereik. As interne veiligheid, die Nasionale Garde, polisie en intelligensiedienste ingesluit word, sal 'n selfs groter gedeelte van die staatsbegroting aan militêre en onderdrukkende aktiwiteite bestee word.
Terselfdertyd sal befondsing vir maatskaplike programme met ongeveer 7 persent afneem. Onderwys, gesondheidsorg en infrastruktuur sal ook verminderde reële besteding in die gesig staar. Selfs al styg nominale uitgawes in sekere gebiede, kan inflasie sommige van hierdie winste ondermyn. Die werklike impak word dus nie net weerspieël in gesnyde begrotingslyne nie, maar ook in gemiste geleenthede vir belegging: hospitale wat ongemoderniseer bly, skole wat van 'n laer standaard is, vervoerprojekte wat uitgestel word, en verminderde steun vir burgerlike navorsing.
Militêre besteding kan die bruto binnelandse produk op kort termyn verhoog. 'n Vervaardigde tenk, missiel of hommeltuig word as toegevoegde waarde in die statistieke aangeteken. Vanuit 'n ekonomiese perspektief genereer dit egter slegs beperkte toekomstige voordele. 'n Masjien vir 'n burgerlike fabriek kan jare lank addisionele goedere produseer. Ammunisie word verbruik of gestoor. Dit verhoog statistiese uitset, maar verhoog nie 'n samelewing se produktiewe kapitaal in dieselfde mate nie.
Die oorlogsekonomie skep dus 'n groeiparadoks. Dit kan hoë werkgeleenthede, stygende lone in wapenproduserende streke en ten volle benutte fabrieke genereer, terwyl langtermynproduksiepotensiaal afneem. Geskoolde werkers migreer na militêr geprioritiseerde maatskappye, en burgerlike besighede verloor personeel, lenings en onderdele. Die staat koop teen opgeblase pryse, wat ondoeltreffendhede minder sigbaar maak. Winste word geprivatiseer of polities herverdeel, terwyl risiko's toenemend in staatsbanke en openbare skatkis beland.
Volle indiensneming as 'n waarskuwingsteken
Baie lae werkloosheid word gewoonlik as 'n teken van ekonomiese sterkte beskou. In Rusland is dit toenemend 'n teken van skaarste. Mobilisering, emigrasie, demografiese afname, swaar oorlogsverliese en die uitbreiding van wapenproduksie het die arbeidsaanbod verminder. Terselfdertyd ding die weermag, veiligheidsagentskappe, verdedigingsmaatskappye, die konstruksiebedryf en burgerlike ondernemings almal mee om dieselfde werkers.
Ingenieurs, tegnici, bestuurders, konstruksiewerkers, IT-spesialiste en geskoolde industriële werkers is veral skaars. Maatskappye reageer met hoër lone, tekenbonusse, minder streng aanstellingskriteria en die steel van personeel. Dit verhoog die inkomste van sekere groepe, maar nie outomaties produktiwiteit nie. Wanneer maatskappye aansienlik meer vir dieselfde werk moet betaal, styg eenheidskoste, en daarmee saam prysdruk.
Verder is daar 'n streeksvervorming. Wapenproduksiesentrums en streke met hoë werwingsbonusse trek gedeeltelik voordeel uit regeringsbefondsing. Ander gebiede verloor jong mans, geskoolde werkers en hul belastingbasis. Gesinne ontvang militêre betaling of vergoeding, maar hierdie oordragte vervang nie volhoubare streeksontwikkeling nie. Hulle skep inkomste wat direk gekoppel is aan deelname aan die oorlog en lojaliteit teenoor die staat.
Die probleem word demografies vererger. Rusland se bevolking verouder, geboortesyfers is laag, en sommige van sy goed opgeleide jonger bevolking het die land verlaat. Immigrasie uit Sentraal-Asië kan tekorte verlig, maar dit is polities kontroversieel en onvoldoende om alle vaardigheidstekorte te vul. Die arbeidstekort is dus nie bloot 'n tydelike gevolg van die oorlog nie; dit word 'n langtermynbeperking vir groei.
Olie bly die materiële lewenslyn
As die sentrale bank die institusionele anker is, bly olie en gas die belangrikste bron van materiële inkomste. Uitvoerverdienste uit grondstowwe verskaf buitelandse valuta, ondersteun die roebel en finansier die staatsbegroting. Rusland het groot dele van sy oliehandel na Asië herlei en 'n skaduvloot, alternatiewe versekering en nuwe betalingsstelsels gevestig. Dit het dit toegelaat om die impak van Westerse sanksies gedeeltelik te beperk.
Hierdie aanpassing is egter nie sonder nadele nie. Langer vervoerroetes, prysverlagings, tussengangers, hoër versekeringskoste en tegnologiese beperkings verminder almal inkomste. Die deurslaggewende faktor is nie net die uitgevoerde hoeveelheid nie, maar die werklike prys wat behaal word na alle afslag en koste. Indien die wêreldwye olieprys daal of sanksies strenger toegepas word, kan die begrotingsituasie vinnig versleg.
Die beplande verlaging van die olieprys, wat die begrotingsreël bepaal, tot $50 per vat vanaf 2027 toon dat die regering self versigtiger bereken. 'n Meer konserwatiewe reël kan die ekonomie op die lang termyn stabiliseer, maar op die kort termyn noodsaak dit hoër belasting, bykomende lenings of laer besteding. Hoe hoër die militêre verpligtinge, hoe sensitiewer word die stelsel vir wisselende kommoditeitsinkomste.
Die diesel- en raffinaderybedrywe het ook 'n risiko geword. Aanvalle op raffinaderye, herstelkoste, tydelike tekorte en uitvoerbeperkings het 'n direkte impak op brandstofpryse en logistiek. Die regering kan uitvoere beperk om die binnelandse mark te voorsien, maar dit verminder potensiële buitelandse valuta- en belastinginkomste. Infrastruktuuraanvalle oefen hul ekonomiese impak minder uit deur die volledige vernietiging van individuele fasiliteite as deur herhalende herstelwerk, produksieonderbrekings, bykomende sekuriteitskoste en onsekerheid.
China stabiliseer Rusland terwyl dit terselfdertyd sy afhanklikheid verhoog
China het Rusland se belangrikste ekonomiese vennoot geword en is nou verantwoordelik vir ongeveer 35 persent van die Russiese buitelandse handel. Die land koop energie en grondstowwe, en verskaf masjinerie, voertuie, elektronika, industriële komponente en 'n groot deel van goedere wat direk of indirek vir militêre doeleindes gebruik kan word. Sonder Chinese handelskanale sou aanpassing by Westerse sanksies aansienlik moeiliker gewees het.
Die verhouding is egter asimmetries. Rusland het China meer nodig as wat China Rusland nodig het. Beijing kan pryse, betalingsterme en voorsieningskettings beïnvloed. Russiese maatskappye moet aanpas by Chinese standaarde, platforms en finansieringsopsies. Waar Westerse verskaffers die mark verlaat het, verskyn Chinese maatskappye dikwels nie net as plaasvervangers nie, maar as dominante mededingers.
Nuwe handelsverhoudings ontstaan vir klein en mediumgrootte ondernemings, maar baie Russiese verskaffers is gelyktydig onder druk van goedkoper Chinese produkte. Rusland bly afhanklik van invoere vir toekomstige tegnologieë en gesofistikeerde industriële komponente. Samewerking in kernenergie, infrastruktuur en grondstowwe kan strategies belangrik wees, maar dit kan nie breë tegnologiese modernisering vervang nie.
China voorkom dus 'n skielike ekonomiese ineenstorting, maar dit los nie Rusland se strukturele probleme op nie. Dit stel hulle bloot uit. 'n Vorige afhanklikheid van Europese markte en Westerse tegnologie maak plek vir 'n groter afhanklikheid van 'n enkele Asiatiese vennoot. Vir Moskou is dit geopolities aanvaarbaar omdat China die druk van Westerse sanksies versag. Ekonomies beteken dit egter minder bedingingsmag.
Noord-Korea, Iran en nuwe omleidingsroetes
Samewerking met Noord-Korea en Iran is hoofsaaklik vanuit 'n militêre en logistieke perspektief betekenisvol. Noord-Korea kan ammunisie, militêre toerusting en mannekrag verskaf. Gesamentlike infrastruktuurprojekte, insluitend nuwe grensoverschrijdende vervoerskakels, fasiliteer langtermyn-uitruiling. Vir Rusland brei dit die kring van state uit wat bereid is om Westerse sanksies polities te ignoreer.
Iran verskaf kundigheid en komponente vir hommeltuigproduksie. Die samewerking omvat nie net voltooide stelsels nie, maar ook produksiekennis, voorsieningskettings en militêre toepassings. Dit stel Rusland in staat om dele van sy wapenproduksie te lokaliseer en sy afhanklikheid van direkte invoere te verminder. Terselfdertyd skep dit nuwe afhanklikhede van elektronika, masjinerie en intermediêre produkte.
Betrekkinge met lande soos Maleisië en ander nasies van die Globale Suide word ook belangriker. Dit maak verkoopsmarkte, betalingskanale, tussenhandel en beleggingsgeleenthede oop. Hierdie kontakte is waardevol vir Rusland, maar moet nie gelykgestel word aan 'n volledige ekonomiese heroriëntasie nie. Baie van hierdie lande wil handel dryf sonder om permanent aan Moskou gebonde te raak. Hulle buit Rusland se behoefte aan alternatiewe vennote uit om gunstige terme te beding.
Die nuwe netwerk maak sanksies meer deurlaatbaar en verhoog veerkragtigheid. Terselfdertyd word handel meer kompleks, duur en ondeursigtig. Meer tussengangers beteken hoër marges, langer afleweringstye en groter regsrisiko's. Rusland kan steeds baie goedere verkry, maar dikwels teen hoër koste en met laer gehalteversekering.
Onteiening skep korttermynbeheer en langtermynwantroue
Die oorname of tydelike bestuur van buitelandse maatskappye is deel van Rusland se ekonomiese isolasionistiese strategie. Bates van Westerse korporasies kan onder staatsbeheer geplaas word, aan Russiese eienaars oorgedra word, of onder polities bepaalde voorwaardes verkoop word. Vir die Kremlin bied dit verskeie korttermynvoordele: produksiefasiliteite bly operasioneel, werksgeleenthede word verseker, en binnelandse akteurs verkry bates op gunstige voorwaardes.
Op die lange duur vererger hierdie beleid egter beleggingstoestande. Eiendomsregte word afhanklik van geopolitieke lojaliteit. Selfs maatskappye van lande wat nie direk by sanksies betrokke is nie, moet hoër politieke risiko in ag neem. Kapitaal eis dan hoër opbrengste, bly op kort termyn, of vloei glad nie die land in nie.
Die gevolge strek verder as individuele handelsmerke of fabrieke. Moderne produksienetwerke vereis betroubare kontrakte, onderdele, sagteware, gehaltebeheer en langtermynfinansiering. 'n Fabriek kan fisies verkry word, maar bestuurskundigheid, internasionale voorsieningskettings en tegnologiese vooruitgang word nie so maklik oorgedra nie. Korttermyn-invoervervanging kan dus lei tot langtermynverliese in gehalte en produktiwiteit.
Aanvalle en sabotasie verhoog die algehele koste van die ekonomie
Die toenemende belangrikheid van aanvalle op energie-, logistieke en industriële fasiliteite verander die kosteberekening van oorlog. Nie net Russiese raffinaderye en pakhuise word geraak nie, maar ook infrastruktuur in Oekraïne en ander Oos-Europese lande. Aanvalle op pakhuise wat aan internasionale maatskappye behoort, toon dat burgerlike logistieke netwerke by die militêre konflik betrek word.
Die ekonomiese skade is nie beperk tot verwoeste geboue nie. Maatskappye belê in lugaanvalskuilings, toesig, afleggings, herverdeling van pakhuise en versekering. Vervoer word herlei, voorraad word verhoog en afleweringstye word verleng. Terwyl hierdie uitgawes vraag skep, verhoog hulle nie produktiwiteit nie. Hulle verteenwoordig die koste van die handhawing van 'n bestaande vlak van prestasie.
Beweerde sabotasie-dade in Europese lande en die versterking van grensbeveiliging, byvoorbeeld aan die Fins-Russiese grens, dra ook by tot hierdie uitgebreide kostelandskap. Europa belê meer in beskerming, toesig en militêre paraatheid. Rusland moet op sy beurt addisionele hulpbronne toewys om sy eie fasiliteite, hawens, spoorlyne en energie-infrastruktuur te beskerm. Die oorlog genereer dus permanent hoër transaksie- en sekuriteitskoste vir beide kante.
Die bankstelsel word die staat se finansieringskanaal
Russiese banke het die vroeë jare van die oorlog beter deurstaan as wat baie waarnemers verwag het. Kapitaalbeheer, regeringsondersteuning, regulatoriese verligting en hoë rentemarges het gehelp om die stelsel te stabiliseer. Maar die funksie daarvan verander. Banke word toenemend instrumente van regeringsprioriteite.
Hulle finansier wapenmaatskappye, koop staatseffekte en verleen lenings aan strategies belangrike besighede. Solank die staat indirek teen verliese beskerm, kan risiko's verborge bly. Probleme ontstaan wanneer maatskappye nie meer genoeg kan verdien nie as gevolg van hoë rentekoerse, dalende burgerlike vraag of 'n gebrek aan tegnologie. Dan neem wanpresterende lenings toe, terwyl banke gelyktydig al hoe groter beleggings van staatseffekte hou.
'n Noue verhouding ontwikkel tussen die staat, banke en die wapenbedryf. As een sektor onder druk kom, moet die ander dit ondersteun. Die staat kan banke herkapitaliseer, maar dit verminder sy fiskale buigsaamheid. Banke kan lenings aan maatskappye toestaan, maar dit bind kapitaal vas. Die sentrale bank kan likiditeit verskaf, maar oordrewe vrygewige bystand hou bykomende inflasionêre druk in die gedrang.
'n Oop bankkrisis is dus nie die mees waarskynlike korttermyn scenario nie. 'n Geleidelike verswakking in kredietgehalte, verbloem deur regeringswaarborge, balansstaatreëls en skuldherstrukturering, is meer waarskynlik. Die prys is 'n toenemend ondoeltreffende toewysing van kapitaal.
Militêre sterkte en ekonomiese swakheid is versoenbaar
Die toenemende druk op die Russiese ekonomie beteken nie outomaties dat die militêre bedreiging vir NAVO op kort termyn sal afneem nie. 'n Staat kan burgerlike ontwikkeling opoffer en steeds aansienlike hulpbronne vir gewapende magte, missiele, hommeltuie en veiligheidsagentskappe mobiliseer. Die beplande toename in verdedigingsbesteding vir 2027 toon veral dat militêre prioriteite nie afgeskaal word ten spyte van ekonomiese swakheid nie.
Dit sou dus gevaarlik wees vir Europa om ekonomiese moegheid met 'n strategiese sein te verwar. Rusland kan sy militêre vermoëns handhaaf of uitbrei ten koste van toekomstige voorspoed. 'n Swakker burgerlike ekonomie kan selfs die politieke aansporing vir konfrontasie verhoog as die regime toenemend sy legitimiteit uit oorlog, bedreigingsnarratiewe en nasionale mobilisering put.
Terselfdertyd beperk ekonomiese faktore die kwaliteit en duur van militêre mag. Arbeidstekorte, tegnologiese agterstande, hoë finansieringskoste en beskadigde infrastruktuur maak dit moeilik om geld doeltreffend in wapens, personeel en operasionele effektiwiteit om te skakel. Daarom is dit nie net die grootte van die verdedigingsbegroting wat saak maak nie, maar ook watter werklike goedere en vermoëns daarmee geproduseer kan word.
Die politieke bande van individuele Europese regerings met Moskou, debatte oor onderhandelinge en verskillende beoordelings van die Russiese bedreiging beïnvloed ook Westerse eenheid. Vir Rusland kan diplomatieke kontakte, ekonomiese belange en interne politieke konflikte in Europa net so belangrik wees as direkte handelsbetrekkinge. Ekonomiese veerkragtigheid is dus ook 'n geopolitieke funksie van die vermoë om sanksies te omseil en opponerende koalisies te verdeel.
Selfs vrede sou ekonomies moeilik wees
'n Einde aan vyandelikhede sal ekonomiese verligting aan Rusland bied, maar sal nie outomaties lei tot 'n terugkeer na 'n normale vredestydse ekonomie nie. Miljoene werknemers, talle streke en groot maatskappye is nou direk of indirek afhanklik van militêre kontrakte. 'n Vinnige afname in hierdie vraag kan veroorsaak dat produksie, lone en streeksbegrotings ineenstort.
Terselfdertyd sou soldate herintegreer moes word, gewondes versorg moes word, en militêre personeel na burgerlike poste oorgeplaas moes word. Verdedigingsmaatskappye kon nie bloot oorskakel na mededingende burgerlike produkte nie. Sanksies sou waarskynlik slegs geleidelik en afhangende van politieke ooreenkomste verlig word. Buitelandse beleggers het versigtig gebly weens wetlike en geopolitieke risiko's.
Die Kremlin het dus 'n ekonomiese aansporing om nie die militêre vraag skielik te beëindig nie. Selfs in die geval van 'n wapenstilstand, kan hoë vlakke van militêre besteding, troepeopbou en sekuriteitsbeleggings voortduur. Die oorlogsekonomie sal dan moontlik in 'n permanent gemilitariseerde ekonomie omskep word.
Die vredesparadoks lê daarin dat 'n einde aan die oorlog beter ontwikkelingsgeleenthede op die lang termyn sou oopmaak, maar op kort termyn 'n aanpassingskrisis kan veroorsaak. Hoe langer militarisering duur, hoe moeiliker word die terugkeer na 'n burgerlike groeimodel.
Wat die openbare diskoers openbaar en wat dit verberg
'n Analise van 68 artikels oor die Russiese oorlogsekonomie en geopolitiek toon 'n sterk fokus op militêre verliese en die onmiddellike gevolge van die oorlog in Oekraïne. Een-en-dertig artikels, oftewel 45,6 persent, spreek hierdie onderwerp aan. 'n Verdere 12 artikels, oftewel 17,6 persent, ondersoek Rusland as 'n militêre en strategiese bedreiging vir NAVO. Saam oorheers hierdie twee perspektiewe byna twee derdes van die geanaliseerde verslae.
Aansienlik minder aandag word gegee aan die nasionalisering van buitelandse maatskappye, samewerking met Noord-Korea, ekonomiese uitruiling met China, internasionale wapenbesteding, sabotasiegevalle, hommeltuigsamewerking met Iran en diplomatieke inisiatiewe. Individuele artikels spreek die dieselbedryf, die noordelike gebiede, ekonomiese betrekkinge met Maleisië, Finse grensbeveiliging, aanvalle op Westerse logistieke pakhuise en Hongarye se politieke bande met Moskou aan.
Hierdie verspreiding weerspieël akkuraat die sigbare dinamika van die konflik, maar onderskat die stille ekonomiese meganismes. Sentrale bankbeleid, kredietgehalte, regeringsfinansiering, produktiwiteit, arbeidstekorte en fiskale ontworteling genereer minder skouspelagtige opskrifte as hommeltuigaanvalle of militêre offensiewe. Dit is egter van kritieke belang vir die langtermyn lewensvatbaarheid van Rusland se oorlogsekonomie.
Verder is daar 'n metodologiese probleem. Veelvuldige of byna identiese verslae kan sekere onderwerpe oorbeklemtoon. As dieselfde verslag op verskeie portale verskyn of 'n agentskapsverslag deur baie media-afsetpunte opgetel word, neem die aantal artikels toe sonder om enige bykomende onafhanklike inligting te genereer. Mediafrekwensie meet aandag, nie outomaties ekonomiese betekenis nie.
'n Gebalanseerde moniteringsbenadering behoort dus afsonderlike kategorieë in te sluit vir monetêre beleid, die begroting, energie-inkomste, die arbeidsmark, banke, industriële kapasiteit, buitelandse handel en tegnologiese afhanklikheid, benewens militêre gebeure. Slegs die kombinasie van hierdie aanwysers toon of die stelsel bloot armer word of eintlik op pad is na akute onstabiliteit.
Vyf moontlike ontwikkelingspaaie
In die Kremlin se gunstigste scenario bly die sentrale bank professioneel bestuur, inflasie daal geleidelik, oliepryse bly voldoende hoog, en China hou handelskanale oop. Groei sal swak bly, maar die stelsel kan vir etlike jare funksioneer. Die bevolking sal werklike verliese in voorspoed ly sonder 'n oop finansiële krisis.
In 'n tweede scenario word monetêre beleid meer gepolitiseer na 2027. Rentekoerse sal te vroeg verlaag word om druk op besighede en die regering te verlig. Op kort termyn kan dit belegging en lenings stimuleer. Op medium termyn sal 'n swakker roebel, hoër inflasie en groeiende wantroue in bankdeposito's en staatseffekte egter waarskynlik wees.
'n Derde ontwikkelingspad sou fiskale oorheersing wees. In hierdie scenario sou monetêre en fiskale beleid toenemend in lyn wees met die staat se finansieringsbehoeftes. Banke sou meer staatseffekte hou, strategiese maatskappye verkieslik finansier en private leners verdring. Die stelsel sou beheerbaar bly, maar sou toenemend afhanklik van die staat en minder produktief word.
Die vierde scenario sou 'n eksterne skok wees. 'n Beduidende daling in oliepryse, strenger sanksies teen vervoer- en betalingsnetwerke, of ernstige skade aan raffinaderye kan gelyktydig uitvoerverdienste en belastinginkomste beïnvloed. In daardie geval sal die regering vinniger besnoeiings moet implementeer, belasting moet verhoog, reserwes moet gebruik, of monetêre en kredietbeleid moet verslap.
In die vyfde scenario gaan Rusland oor na 'n selfs meer omvattende mobiliseringsekonomie. Pryse, kapitaal, produksie en arbeid sal strenger administratief beheer word. Dit kan dalk toelaat dat militêre uitset vir 'n langer tydperk geprioritiseer word. Burgerlike voorspoed, innovasie en ekonomiese doeltreffendheid sal egter verder afneem. So 'n stand van sake kan polities langer voortduur as wat markgebaseerde modelle voorstel, maar dit word geassosieer met toenemende onderdrukking.
Die ware prys van stabiliteit
Die Russiese ekonomie is nie op die rand van 'n skouspelagtige ineenstorting nie. Dit beskik oor te veel grondstowwe, te veel staatsbeheermiddele en te veel internasionale ontsnappingsroetes vir 'n enkele skok om noodwendig die hele stelsel in duie te stort. Terselfdertyd is die idee van 'n robuuste, selfonderhoudende oorlogsekonomie misleidend.
Groei is swak, inflasie te hoog, rentekoerse beperkend, en burgerlike beleggings word belemmer. Die regering verhoog belasting en skuld terwyl dit sosiale en produktiewe besteding opoffer ten gunste van militêre prioriteite. China stabiliseer buitelandse handel, maar verkry daardeur invloed. Hoë indiensneming verbloem 'n ernstige tekort aan mense en vaardighede. Inkomste uit grondstowwe bly onontbeerlik, terwyl die ontginning daarvan duurder en riskant word.
Die sentrale bank het tot dusver verhoed dat hierdie teenstrydighede gelyktydig eskaleer. Dit is die kern van die enkelnael-metafoor. Die metafoor word onakkuraat as dit geïnterpreteer word as 'n voorspelling van 'n outomatiese ineenstorting na Nabiullina se potensiële vertrek. Instellings, beheermaatreëls en fiskale dwang sal dan in plek bly. Dit is egter akkuraat as 'n waarskuwing teen 'n gevaarlike konsentrasie van ekonomiese stabiliteit op 'n beperkte aantal professionele tegnokrate en die politieke vertroue wat steeds aan hulle verleen word.
Die deurslaggewende punt is nie of Rusland in 2027 in gebreke sal bly nie. ’n Meer waarskynlike scenario is ’n strenger vorm van ekonomiese stabiliteit: minder groei, meer staatsinmenging, hoër belasting, verminderde burgerlike voorspoed en toenemende afhanklikheid van militêre besteding. Dit kan die stelsel langer laat hou as wat sy kritici verwag, maar teen ’n steeds toenemende koste.
Rusland se ekonomie hang dus nie aan 'n enkele spyker nie. Dit is afhanklik van olie, China, gedwonge finansiering, staatsvraag, administratiewe beheer en 'n aanpasbare sakelandskap. Maar die sentrale bank is die spyker wat verhoed dat hierdie teenstrydige steun 'n chaotiese gemors word. Indien hierdie spyker in 2027 vervang, losgemaak of polities gebuig word, sal 'n onmiddellike ineenstorting nie noodwendig volg nie. Maar die risiko sal aansienlik toeneem dat kruipende ekonomiese erosie in 'n oop makro-ekonomiese krisis sal eskaleer.
📈🚀 Van sigbaarheid tot vertroue 👀🤝 Jou skaalbare pad met Xpert.Digital


Van sigbaarheid tot vertroue: Jou skaalbare pad met Xpert.Digital - Beeld: Xpert.Digital
In industriële B2B ontstaan volhoubare sakeverhoudings selde oornag. Hulle ontwikkel stap vir stap – deur sigbaarheid, professionele relevansie, herhalende raakpunte en groeiende vertroue. Xpert.Digital se 4-fase-model spreek presies dit aan: Dit bied 'n gestruktureerde pad wat begin met 'n hanteerbare toegangspunt en kan ontwikkel tot dieper samewerking in sake-ontwikkeling indien nodig.
In plaas daarvan om op luide bemarkingsbeloftes staat te maak, plaas hierdie model die verhouding voorop. Maatskappye begin met duidelik gedefinieerde, maklik berekenbare maatstawwe en besluit dan, gebaseer op hul eie ervaring, hoe ver hulle die samewerking wil uitbrei. 'n Sleutelfaktor vir hierdie ongestoorde vertrouensbouproses: Die platform vermy irriterende advertensies heeltemal, sodat die redaksionele fokus uitsluitlik op die maatskappye se kundigheid bly.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul wolfenstein@xpert.digital:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.