Outomatiese pakhuise en hoëbaai-pakhuise in Groot-Brittanje: Die nuwe logistieke ekonomie
Xpert Voorvrystelling

Available in 27 languages 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 27 September 2026 / Opgedateer op: 27 September 2026 – Outeur: Konrad Wolfenstein
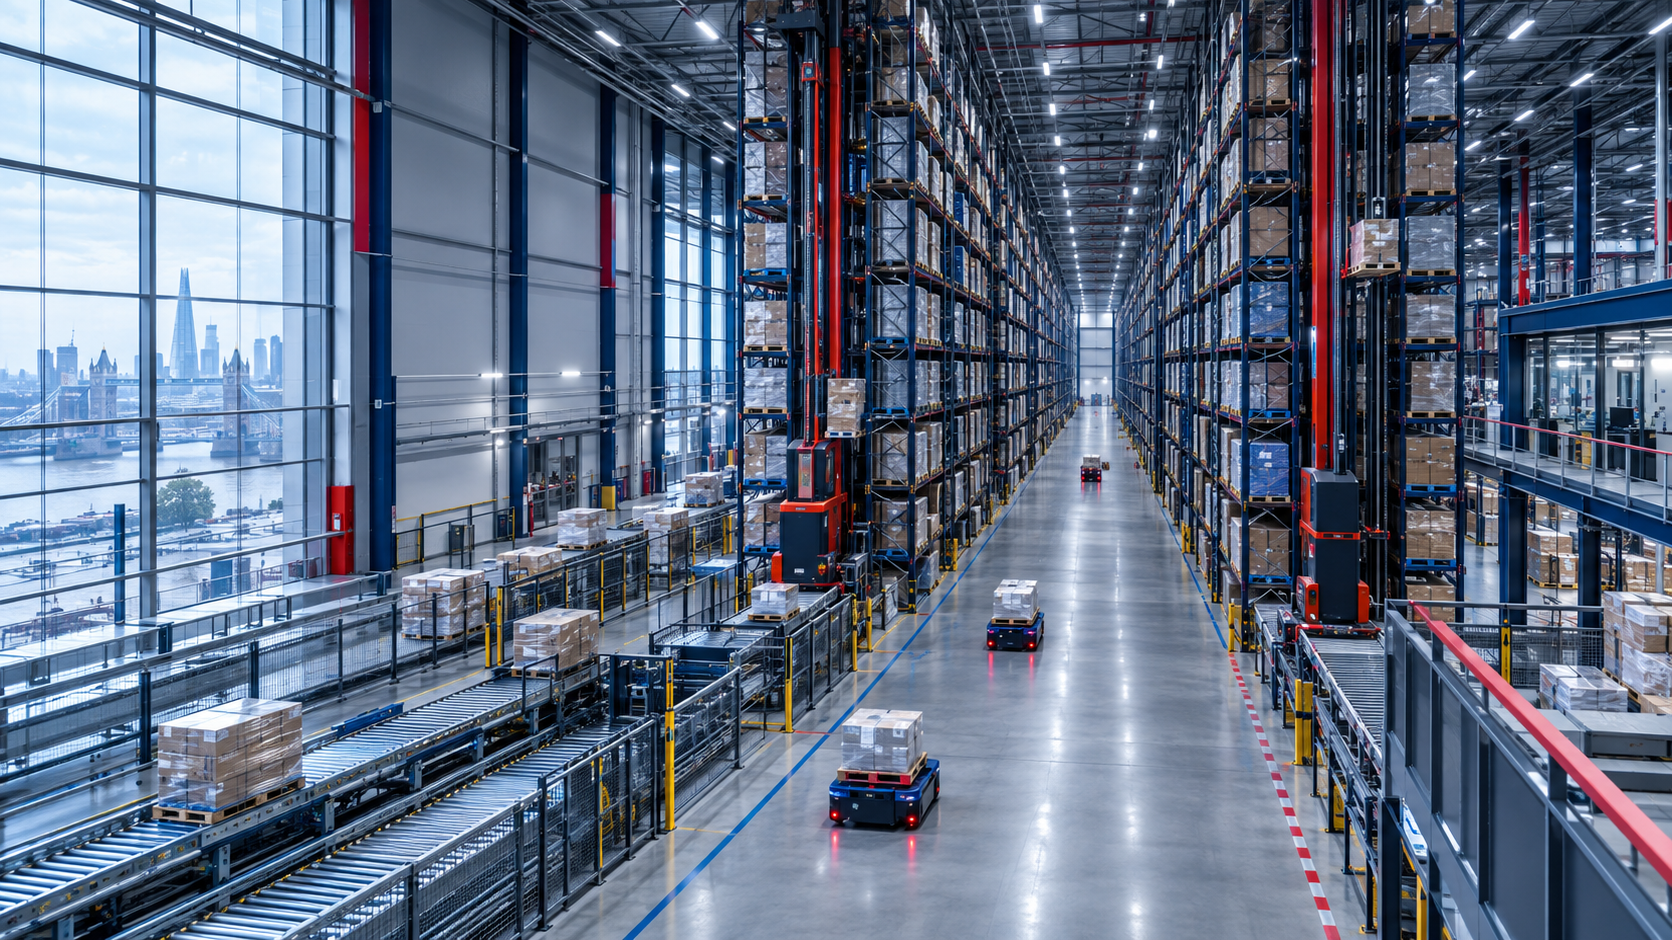
Outomatiese pakhuise en hoëbaai-pakhuise in Groot-Brittanje: Die nuwe logistieke ekonomie – kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Energie-doeltreffendheid en outomatisering: Die transformasie van die Britse mark vir hoëbaai-pakhuise
Van grondoppervlaktegroei tot produktiwiteit: Die ontwikkeling van pakhuisdienste in Groot-Brittanje
Logistiek 2035: Wat die mark vir hoëbaai-pakhuise vir beleggers inhou – hoëbaai-pakhuise as die sleutel tot kostevermindering
Die Britse mark vir hoëbaai-pakhuise ondergaan 'n fundamentele transformasie, gedryf deur die uitdagings en geleenthede van moderne logistiek. Na 'n pandemie-geïnduseerde oplewing en daaropvolgende korreksie, het die fokus verskuif van bloot die uitbreiding van stoorkapasiteit na die produktiewe gebruik van bestaande ruimte. In 'n era wat oorheers word deur stygende arbeidskoste, chroniese tekorte aan geskikte grond en hoë energiepryse, word intelligente outomatisering van hoëbaai-pakhuise 'n belangrike strategie vir besighede. Hierdie ontwikkeling maak nuwe paaie oop, nie net vir kostevermindering en doeltreffendheidsverbeterings nie, maar ook vir die skep van volhoubare, toekomsbestande logistieke oplossings. Hierdie analise ondersoek die huidige tendense, uitdagings en vooruitsigte van die Britse mark vir hoëbaai-pakhuise en illustreer hoe pakhuisruimtevereistes in die komende jare sal ontwikkel.
Diegene wat op 'n suiwer horisontale manier aan ruimte dink, sal die wedloop om koste, kapasiteit en afleweringsvermoë verloor
Die Britse mark vir hoëbaai-pakhuise betree 'n nuwe fase van ontwikkeling. Na die pandemie-gedrewe oplewing, die daaropvolgende regstelling in die logistieke eiendomsmark, en etlike jare van hoë konstruksie-, energie- en finansieringskoste, word nie elke bykomende pakhuisruimte outomaties as 'n strategiese wins beskou nie. Die deurslaggewende faktor is hoeveel bruikbare kapasiteit, deurset en voorsieningssekerheid uit 'n stuk grond, 'n gebou en 'n kilowatt-uur energie wat gebruik word, onttrek kan word. Dit verskuif die ekonomiese fokus van die blote verhoging van vloeroppervlakte na die meer produktiewe benutting van bestaande ruimte. Dit is presies waar die strukturele geleentheid vir outomatiese hoëbaai-pakhuise lê.
In hierdie konteks is 'n hoëbaai-pakhuis nie bloot 'n besonder hoë gebou met rakke nie. Dit is 'n geïntegreerde beleggingstelsel wat die ondersteunende struktuur, raktegnologie, vervoerbandtegnologie, stapelkrane of pendelstelsels, sensors, kragtoevoer, brandbeskerming en sagteware insluit. Die ekonomiese waarde daarvan spruit uit die wisselwerking van hierdie komponente. Die gebouomhulsel skep volume, outomatisering omskep hierdie volume in maklik toeganklike bergplekke, en die sagteware beheer voorraad, bestellings en materiaalbewegings. Die relevante mark omvat dus meer as net die verkoop van rakke of krane. Dit wissel van beplanning, konstruksie en stelselintegrasie tot pakhuisbestuur- en materiaalvloeisagteware, sowel as instandhouding, modernisering en langtermyndienskontrakte.
Hierdie mark is veral interessant vir Groot-Brittanje omdat verskeie ontwikkelings gelyktydig plaasvind: 'n baie hoë aanlyn-aandeel in kleinhandel, stygende arbeidskoste, chroniese tekorte aan geskikte logistieke terreine, hoër eise aan afleweringsbetroubaarheid en naspeurbaarheid, en 'n groeiende behoefte aan temperatuurbeheerde berging. Terselfdertyd tree swak algehele ekonomiese groei, hoë elektrisiteitspryse, duur kapitaal, probleme met die netwerkverbinding en lang permitprosesse as remme op. Die mark is dus nie 'n eenvoudige groei-oplewing of 'n stagnante nis nie. Dit is 'n selektiewe beleggingsmark waarin tegnies en ekonomies gesonde projekte aansienlik beter vooruitsigte het as algemene outomatiseringsprogramme.
'n Mark met verskeie groottes
Die grootte van die Britse mark vir hoëbaai-pakhuise kan nie betroubaar met 'n enkele syfer beskryf word nie. Markstudies gebruik verskillende definisies. Eng gedefinieerde ontledings oorweeg slegs outomatiese berging- en herwinningstelsels (AS/RS), d.w.s. klassieke AS/RS-oplossings vir palette, houers of kartonne. Breër studies sluit ook vervoerbandtegnologie, sortering, mobiele robotte, bestelpluktegnologie, pakhuisuitvoeringstelsels en ander outomatiseringskomponente in. Dit lei tot beduidende verskille, wat minder voortspruit uit teenstrydige markdata as uit verskillende definisies.
Vir die nouer Britse AS/RS-mark word 'n volume van ongeveer VS$219 miljoen vir 2025 geprojekteer. 'n Toename tot ongeveer VS$264 miljoen word vir 2026 verwag en tot ongeveer VS$507 miljoen teen 2035. Dit sal ooreenstem met 'n gemiddelde nominale groei van ongeveer 7,5 persent per jaar tussen 2026 en 2035. Hierdie definisie weerspieël die kernmark vir outomatiese hoëbaai-pakhuise noukeurig, maar weerspieël nie die hele projekwaarde van 'n gebou, of alle verwante outomatiseringsoplossings nie.
Breër ramings plaas die Britse mark vir pakhuisoutomatisering op heelwat meer as een miljard Amerikaanse dollar reeds in 2023 en verwag dat dit teen 2030 drie miljard Amerikaanse dollar sal oorskry. Ander voorspellings projekteer die markvolume selfs hoër vir 2025 en verwag groeikoerse in die persentasiegebied van die middel-tienerjare tot die vroeë 2030's. Hierdie syfers moet nie direk saamgevoeg word nie. Hulle illustreer egter 'n algemene tendens: outomatisering groei vinniger as die totale pakhuisruimte, en die aandeel van sagteware-, diens- en robotika-verwante komponente in die algehele projek neem toe.
Wat hier merkwaardig is, is die lae beginpunt. Volgens ramings van die Britse pakhuisbedryf het minder as 20 persent van pakhuise enige beduidende vlak van outomatisering. Hierdie syfer omvat ook baie verskillende vlakke van outomatisering, wat wissel van enkele vervoerbandlyne tot grootliks outonome stelsels. Die aantal werklik volledig outomatiese hoëbaai-pakhuise is dus aansienlik kleiner as die totale aantal pakhuise in die VK. Dit bied langtermyn-opknappingspotensiaal, maar dit beteken nie dat vier vyfdes van alle pakhuise op kort termyn outomaties gemaak kan word nie. Baie geboue is te laag, te klein, struktureel ongeskik, slegs beskikbaar onder korttermynkontrakte, of operasioneel te wisselvallig om hoë beleggings te regverdig.
Van die grondoplewing tot die produktiwiteitsvraag
Die Britse logistieke eiendomsmark het genormaliseer na die uitsonderlike jare van 2020 en 2021. Tydens die pandemie het kleinhandelaars, pakkiedienste en logistieke maatskappye aggressief meegeding om skaars ruimte. Daarna het spekulatiewe nuwe geboue en teruggegee bestaande eiendomme die mark betree, terwyl maatskappye meer versigtige beleggingsbesluite geneem het. Leegstandkoerse het gestyg, wat huurders meer keuse gee. Hierdie normalisering dui egter nie op 'n strukturele ineenstorting in logistieke vraag nie.
Vir pakhuise van 100 000 vierkante voet of meer, is ongeveer 33 miljoen vierkante voet ruimte-opname in 2025 aangeteken. Dit was aansienlik hoër as die syfers vir die twee voorafgaande jare en ook bo die langtermyn-gemiddelde voor die pandemie. Afhangende van die minimum grootte van die eiendomme wat ingesluit is, het die totale Britse logistieke ruimte-opname in 2025 ongeveer 40,8 miljoen vierkante voet beloop. Terselfdertyd was die vakaturekoers in die grootskaalse segment net onder agt persent aan die einde van die jaar. Dit was hoër as gedurende die tydperk van uiterste skaarste, maar nog nie aanduidend van 'n wydverspreide ooraanbod nie.
Vir hoëbaai-pakhuise is die kwalitatiewe samestelling van hierdie vakature veral relevant. Van die beskikbare ruimte bestaan uit ouer geboue wat nie aan moderne vereistes vir plafonhoogte, vloerdravermoë, energie-doeltreffendheid, kragtoevoer, erfontwerp en outomatisering voldoen nie. Daarom blyk die algehele mark voldoende ruimte te bied, terwyl prima, outomatiseringsgereed eiendomme op geskikte plekke skaars bly. Die groeiende huurgaping tussen prima en sekondêre logistieke eiendomme bevestig hierdie polarisasie. Moderne geboue bied hoër pryse omdat hulle nie net meer ruimte bied nie, maar ook laer bedryfskoste, beter energieprestasie en groter tegniese buigsaamheid.
Die belangrikste ekonomiese verskuiwing is dus die volgende: maatskappye huur of bou nie meer hoofsaaklik vierkante meter nie, maar koop eerder kapasiteit. 'n Hoëbaai-pakhuis kan aansienlik meer palette of houers op dieselfde voetspoor akkommodeer as 'n konvensionele saal. Dit kan loop- en ry-afstande verminder, voorraad meer presies bestuur en 'n meer konsekwente deurset oor langer bedryfsperiodes moontlik maak. Hoe duurder grond, geboue en arbeid word, hoe waardevoller word hierdie verhoogde digtheid. Die mark vir hoëbaai-pakhuise trek dus nie net voordeel uit toenemende volumes goedere nie, maar ook uit die behoefte om bestaande hulpbronne meer produktief te benut.
Werk word 'n beleggingsdrywer
Die sterkste ekonomiese dryfveer vir outomatisering kom tans van arbeidskoste. Die VK se Nasionale Lewende Loon vir werknemers van 21 jaar en ouer het in April 2026 tot £12,71 per uur gestyg. Reeds in April 2025 is die werkgewer se bydrae tot die Nasionale Versekering van 13,8 tot 15 persent verhoog, terwyl die jaarlikse inkomstedrempel vir verpligte bydraes van £9 100 tot £5 000 gedaal het. Dit het veral arbeidsintensiewe besighede met baie deeltydse of lae-loon werkers onevenredig belas.
Vir 'n pakhuis is uurlikse lone nie die enigste relevante faktor nie. Werklike arbeidskoste sluit in bydraes tot maatskaplike sekerheid, pensioenbydraes, bybetalings vir nag- en naweekwerk, vakansie, siekteverlof, werwing, opleiding, persoonlike beskermende toerusting en bestuursuitgawes. Indirekte koste ontstaan ook as gevolg van werknemeromset, seisoenale tekorte en wisselende produktiwiteit. In handmatige pakhuisprosesse kan hoë personeelomset foutsyfers verhoog en doeltreffendheid gedurende spitsperiodes beperk.
Outomatisering elimineer nie die behoefte aan personeel nie, maar dit verander wel die struktuur daarvan. Minder werknemers skuif palette of loop lang plukroetes. Terselfdertyd neem die vraag na megatroniese ingenieurs, instandhoudingspesialiste, beheertegnici, data-ontleders en ervare skoftoesighouers toe. 'n Geoutomatiseerde hoëbaai-pakhuis vervang dus nie bloot arbeid met masjiene nie. Dit ruil 'n groot, gereeld veranderende operasionele werksmag vir 'n kleiner, beter gekwalifiseerde en meer tegnies georiënteerde werksmag, sowel as vir waardevermindering, energie en dienskoste.
Hierdie verskuiwing verbeter doeltreffendheid, veral waar prosesse gestandaardiseer is, volumes hoog is en bedryfsure lank is. 'n Stelsel wat slegs teen lae kapasiteit gedurende 'n enkele skof werk, kan nouliks sy hoë vaste koste regverdig. In teenstelling hiermee versprei 'n stelsel wat 24/7, ses of sewe dae per week loop, sy kapitaalkoste oor aansienlik meer bedrywighede. Daarom is voedselkleinhandel, verbruikersgoedere, farmaseutiese produkte, onderdele, produksievoorsiening en temperatuurbeheerde logistiek besonder aantreklike toepassingsgebiede. Die deurslaggewende faktor is nie die abstrakte aantal werksgeleenthede wat gered word nie, maar eerder die verdiskonteerde vergelyking van totale proseskoste oor tien tot twintig jaar.
Aanlyn kleinhandel bly die agtergrondgeraas
Britse aanlyn kleinhandel het nie na sy vorige vlakke teruggekeer na die pandemie-geïnduseerde styging nie. Die aandeel van aanlynverkope in totale kleinhandelverkope was gemiddeld sowat 27 persent in 2025, aansienlik hoër as die ongeveer 19 persent in 2019. In Desember 2025 is meer as 28 persent van kleinhandelbesteding aanlyn gedoen. Die aandeel het op 'n soortgelyke vlak in 2026 gebly. Dit maak die VK een van die mees gedigitaliseerde kleinhandelmarkte in Europa.
Vir hoëbaai-pakhuise is inkomstegroei alleen egter nie die deurslaggewende faktor nie. Aanlynbestellings bestaan dikwels uit klein verskepings met baie verskillende items, kort verwerkingstye en hoë eise aan voorraadakkuraatheid. Dit bevoordeel houerberging, minilaaistelsels, pendeloplossings en kompakte goedere-na-persoon-konsepte. Tradisionele pallet-hoëbaai-pakhuise trek indirek voordeel omdat hulle aanvulling vir stroomop-plukareas bied of groot voorraad in nasionale verspreidingsentrums konsolideer.
Die e-handelseffek word verder versterk deur omnikanaal-kleinhandel. Kleinhandelaars moet takke, eindkliënte en versamelpunte vanuit 'n enkele voorraad voorsien. Dit maak materiaalvloei meer kompleks, terugsendings belangriker en voorraad meer gefragmenteerd. Outomatiese pakhuistegnologie kan hierdie kompleksiteit meer hanteerbaar maak, mits die sagteware alle kanale integreer. 'n Geïsoleerde hoëbaai-pakhuis sonder 'n kragtige pakhuisbestuur- en bestelbeheerstelsel los nie die probleem op nie.
Terselfdertyd moet aanlyn kleinhandel nie oorskat word nie. Die uiterste kapasiteitsuitbreiding tydens die pandemie het getoon dat korttermyn-vraagpieke nie 'n voldoende basis is vir grootskaalse, langtermynbeleggings nie. Suksesvolle projekte is dus toenemend gebaseer op stabiele meerjarige volumes, veelvuldige verkoopskanale en buigsame stelselargitekture. Die mark beweeg weg van die aanname van onbeperkte aanlyn groei en na veerkragtige besigheidsmodelle waarin outomatisering koste, kwaliteit en afleweringsbetroubaarheid verbeter, selfs met matige inkomstegroei.
Die koue dryf mense na hoër hoogtes
Die mees sigbare groeigebied vir Britse hoëbaai-pakhuise is gevriesde en verkoelde logistiek. Hier is ruimte-, arbeids- en energiekoste veral verweef. Kouebergingsfasiliteite vereis duur isolasie, hoëprestasie-verkoelingstelsels, humiditeitsbeheerde oorgange en gesofistikeerde sekuriteitstegnologie. Elke ongebruikte kubieke meter bring langtermyn-verkoelingskoste mee sonder om enige bergingsinkomste te genereer. 'n Lang, kompakte en grootliks geslote fasiliteit verbeter dus ruimte- en energie-doeltreffendheid.
Outomatiese berging- en herwinningstelsels werk ook onder toestande waar menslike arbeid inspannend en duur is. Minder personeel in die vrieskasarea verminder verblyftye by baie lae temperature, verlaag veiligheidsrisiko's en vergemaklik deurlopende werking. Kompakte, multi-diepte berging en beheerde lugsluise kan koueverlies beperk. Bedryfsberamings dui daarop dat daar, met gepaste ontwerp, beduidende potensiaal is om energieverbruik te verminder in vergelyking met minder digte en meer oop stelsels.
Verskeie grootskaalse projekte toon dat dit reeds 'n werklike beleggingstendens is. Magnavale se hoëbaai-verkoelde pakhuis in Easton bereik 'n hoogte van ongeveer 47,5 meter en bied ongeveer 101 000 palletruimtes. Die projek verteenwoordig 'n belegging van meer as £130 miljoen en kombineer outomatiese berging met 'n energie-doeltreffende bouomhulsel en hernubare energie. Nog 'n outomatiese hoëbaai-diepvriespakhuis met ongeveer 90 000 palletruimtes word vir Avonmouth beplan. NewCold brei gelyktydig sy VK-kapasiteit in Corby en Wakefield uit; 'n beplande uitbreidingsfase in Wakefield alleen sal na verwagting byna 19 400 bykomende palletruimtes skep.
Hierdie projekte is belangriker vir die algehele mark as wat hul klein getal sou aandui. 'n Enkele groot pakhuis bind aansienlike hulpbronne in staalkonstruksie, vervoerbandtegnologie, verkoelingstegnologie, beheerstelsels, brandbeskerming en diens. Terselfdertyd skep dit verwysings, kundigheid en gestandaardiseerde tegniese oplossings. Dit verminder die waargenome projekrisiko vir daaropvolgende beleggers. Die Britse bevrore voedselsektor sal dus waarskynlik as 'n voorloper optree vir besonder hoë, rakondersteunde en volledig outomatiese fasiliteite.
Nywerheid vervang handel as die dryfkrag
'n Merkbare verandering in die Britse logistieke eiendomsmark is die toenemende rol van die nywerheid. Teen 2025 het vervaardigingsmaatskappye ongeveer een derde van die totale opname van groot pakhuis- en industriële geboue uitgemaak. Dit het die nywerheid voor verskeie tradisionele gebruikersgroepe in die kleinhandel- en verspreidingsektore geplaas. Hierdie ontwikkeling is nie net siklies nie, maar is ook gekoppel aan die herstrukturering van voorsieningskettings.
Brexit, die pandemie, geopolitieke spanning en ontwrigtings in globale vervoerroetes het die koste van uiters skraal voorsieningskettings blootgelê. Maatskappye handhaaf hoër veiligheidsvoorrade van kritieke komponente, kwalifiseer bykomende verskaffers en verkort geselekteerde verkrygingsroetes. Dit beteken nie noodwendig 'n volledige verskuiwing van produksie terug na die VK nie. Meer waarskynlik is selektiewe regionalisering: kritieke onderdele, onderdele en hoëwaarde-intermediêre produkte word nader aan die gebruikspunt gestoor, terwyl gestandaardiseerde massa-geproduseerde goedere steeds wêreldwyd verkry word.
Hoëbaai-pakhuise is goed geskik vir hierdie strategie wanneer groot getalle palette of vragdraers met betroubare bewegingspatrone gestoor word. In die motor-, voedsel-, drank-, chemiese en verbruikersgoedere-industrieë kan hulle produksievoorraad en klaarprodukte-logistiek verbind. Direkte integrasie in fabrieksterreine is veral aantreklik omdat grond daar beperk is, en materiaalvloei meer voorspelbaar is as in hoogs wisselende verskepingspakhuise.
Die toename in industriële vraag verander ook die vereistes vir verskaffers. Vinnige bestellingsversameling en pakkieversending is nie meer voldoende nie; hoë beskikbaarheid, presiese volgordebepaling, bondelopsporing en veilige koppelvlakke na produksiestelsels is noodsaaklik. Stilstandtyd kan 'n produksielyn ontwrig en aansienlik hoër opvolgkoste veroorsaak as 'n vertraagde individuele bestelling. Dit verhoog die belangrikheid van oorbodige tegnologie, voorspellende instandhouding en langtermyn-onderdelevoorsiening.
LTW Intralogistiese Oplossings

LTW Intralogistics – Ingenieurs van Vloei - Beeld: LTW Intralogistics GmbH
LTW bied sy kliënte nie individuele komponente nie, maar geïntegreerde volledige oplossings. Konsultasie, beplanning, meganiese en elektrotegniese komponente, beheer- en outomatiseringstegnologie, sowel as sagteware en diens – alles is genetwerk en presies gekoördineer.
Interne produksie van sleutelkomponente is veral voordelig. Dit maak voorsiening vir optimale beheer van gehalte, voorsieningskettings en koppelvlakke.
LTW staan vir betroubaarheid, deursigtigheid en samewerkende vennootskap. Lojaliteit en eerlikheid is stewig geanker in die maatskappy se filosofie – 'n handdruk beteken steeds hier iets.
Verwant hieraan:
Die transformasie van hoëbaai-pakhuise in die Britse mark
Geografie volg infrastruktuur en elektrisiteit
Die geografiese fokus van Britse hoëbaai-pakhuise bly in die sogenaamde Goue Driehoek van die Midlands. Van daar af kan groot dele van die bevolking binne 'n paar uur se ry bereik word. Die streek verbind snelweë soos die M1, M6 en M42, belangrike spoor- en vragkorridors, en 'n digte netwerk van logistieke diensverskaffers, industriële maatskappye en 'n werksmag. Die Oos-Midlands en Wes-Midlands bly dus die primêre liggings vir nasionale verspreidingsentrums.
Die logika agter liggingsbesluite word egter al hoe meer genuanceerd. Yorkshire en die Noordooste bied dikwels meer bekostigbare grond en goeie verbindings na produksieterreine en hawens. Die Noordweste trek voordeel uit die korridors rondom Manchester en Liverpool. Terreine langs die M62 verbind die Oos- en Weskus. In die Suidweste en Suid-Wallis kan bykomende kapasiteit voordelig wees as maatskappye lang pendelritte vanaf die Midlands wil verminder. Londen en die Suidooste bly aantreklik as gevolg van koopkrag en bevolkingsdigtheid, maar hoë grondpryse en skaarste aan grond maak dit moeilik om baie groot, grondvlak-fasiliteite te bou.
Dit is juis in hierdie gebiede dat hoogte grondproduktiwiteit verbeter. 'n Hoëbaai-pakhuis kan duur grond meer intensief benut, maar in stedelike of voorstedelike gebiede kom dit vinniger teë met siglyne, buurtkonflikte en beplanningsregulasies. In digbevolkte streke ding logistieke projekte ook mee met behuisingsontwikkelings, datasentrums en ander kommersiële gebruike. Terreine met hoëkapasiteit-kragverbindings is veral gesog. Sedert 2024 is talle terreine wat geskik is vir nywerheid en logistiek in Groot-Brittanje deur datasentrumontwikkelaars bekom. Dit verwyder nie net grond uit die pakhuismark nie, maar verskerp ook die mededinging om netwerkkapasiteit.
Vir beleggers word netwerkverbinding dus 'n vroeë besluitnemingskriterium. Terwyl 'n outomatiese hoëbaai-pakhuis nie noodwendig die deurlopende kraglewering van 'n datasentrum benodig nie, benodig dit wel betroubare elektriese kapasiteit vir vervoerbandtegnologie, laai-infrastruktuur, verkoeling, verhitting, beligting en IT. 'n Goedkoop stuk grond sonder 'n tydige verbinding kan ekonomies minder waardevol wees as 'n duurder ligging met 'n gewaarborgde energievoorsiening. Terreinkeuse, gebouontwerp en energiekonsep moet dus baie vroeër in die proses geïntegreer word.
Kapitaalintensiteit skei wenners en verloorders
Hoëbaai-pakhuise is kapitaalintensiewe, langtermynbeleggings. Vir standaard verspreidingsentrums in die Midlands word rowwe konstruksiekoste van ongeveer £71 tot £105 per vierkante voet vir 2025 en 2026 geraam. Luukse logistieke geboue met outomatiseringsvoorbereiding, hoër vloerlaaikapasiteit, bykomende kapasiteit en gesofistikeerde boutegnologie sal waarskynlik tussen £121 en £167 per vierkante voet kos. Temperatuurbeheerde geboue kan ongeveer £167 tot £230 per vierkante voet of meer kos. Afhangende van die spesifieke vereistes, kan die werklike outomatisering, raktegnologie, sagteware, verkoelingstegnologie en grondkoste addisioneel wees.
Hierdie reekse demonstreer waarom die besluit nie gebaseer kan word op 'n eenvoudige vergelyking van konstruksiekoste per vierkante meter nie. 'n Hoë pakhuis kan dieselfde kapasiteit bied as 'n aansienlik groter konvensionele saal op 'n kleiner voetspoor. Dit verminder die vereiste grond-, dak- en fasade-areas per stoorplek. Terselfdertyd neem die vereistes vir fondamente, toleransies, staal, brandbeskerming, montering en inbedryfstelling toe. Daarom is die korrekte maatstaf nie die bouprys nie, maar die netto huidige waarde per permanent bruikbare eenheid van prestasie en kapasiteit.
Finansiering bly 'n deurslaggewende faktor. Stygende rentekoerse verhoog kapitaalkoste en verleng in werklikheid die amortisasietydperk. Vir gespesialiseerde geboue kan die poel van potensiële toekomstige huurders kleiner wees. 'n Hoëbaai-pakhuis wat op 'n spesifieke vloei van goedere afgestem is, is moeiliker om weer te verhuur as 'n standaardpakhuis. Banke en eiendomsbeleggers gee dus meer aandag aan kredietwaardigheid, huurtermyn, geskiktheid vir alternatiewe gebruike en die skeiding van gebou- en tegniese risiko's.
Dit lei tot nuwe kontrakmodelle. Eienaars kan die gebou se dop finansier, terwyl die gebruiker die koste van die outomatisering dra. Logistieke diensverskaffers kan kapasiteit verseker deur langtermyn-kliëntekontrakte. Vervaardigers en integreerders bied meer omvattende dienspakkette, moderniseringsplanne, of, in sekere segmente, huurmodelle. Die mees ekonomies lewensvatbare projekte is dié waar die huurooreenkoms, bateleeftyd, kliëntebehoud en finansieringstydperk in lyn is. 'n Tegnies uitstekende oplossing kan misluk as die bedryfskontrak na vyf jaar eindig, maar die stelsel moet oor vyftien jaar afgeskryf word.
Elektrisiteitsprys voldoen aan energie-doeltreffendheid
Die VK het hoë industriële elektrisiteitspryse volgens internasionale standaarde. In die vierde kwartaal van 2025 het vervaardigingsmaatskappye gemiddeld sowat 16,8 pennies per kilowattuur betaal, uitgesluit die Klimaatsveranderingsheffing. Hoewel dit minder as 'n jaar tevore was, het dit op 'n vlak gebly wat 'n beduidende impak op energie-intensiewe beleggings het. Vir hoëbaai-pakhuise het dit 'n tweeledige effek.
Aan die een kant verhoog stoor- en herwinningsmasjiene, vervoerbandtegnologie, robotika, rekenaars en, waar van toepassing, verkoelingstelsels die elektrisiteitsverbruik. Aan die ander kant kan 'n moderne stelsel energie per gestoorde of verskuifde eenheid bespaar. Regeneratiewe aandrywers voer remenergie terug in die stelsel, intelligente beheermaatreëls vermy leë lopies, LED-beligting word verminder in onbesette areas, en kompakte vrieskasvolumes verminder hitteverlies. Daarom is die verbruik per paletbeweging, bestelreël of besette stoorruimte wat saak maak, en nie die totale elektrisiteitsverbruik van die perseel nie.
Dakfotovoltaïese eenhede, batteryberging en buigsame werking word al hoe belangriker. 'n Groot logistieke pakhuisdak bied aansienlike opwekkingsruimte, terwyl outomatisering en verkoeling voorspelbare ladings bied. In diepvriespakhuise kan termiese traagheid gebruik word om verkoelingsopwekking gedeeltelik na dalure te verskuif sonder om produktemperatuur in die gedrang te bring. Sulke konsepte maak die pakhuis 'n meer aktiewe deel van die energiestelsel.
Die beperkende faktor is dikwels nie die jaarlikse elektrisiteitsverbruik nie, maar eerder die gekoppelde las en pieklas. As verkoelingskompressors, laaipunte, vervoerbandtegnologie en ander verbruikers gelyktydig werk, kan die kragvraag aansienlik toeneem. Goeie energiebestuur maak hierdie pieke glad. Toekomstige projekte sal dus toenemend beplan word met lasvoorspellings, plaaslike opwekkingsfasiliteite en kontraktueel beheerbare verbruikers. Energiekundigheid word dus 'n integrale deel van intralogistieke kundigheid.
Tegnologie bepaal die besigheidsmodel
Die mark vir hoëbaai-pakhuise bestaan uit verskeie tegnologiese submarkte. Klassieke pallet AS/RS-stelsels gebruik stapelkrane in lang, hoë gange. Hulle is geskik vir hoë kapasiteit, gestandaardiseerde vragdraers en betroubare deurset. Multi-diep stelsels verhoog digtheid, maar verminder direkte toegang tot individuele palette en vereis noukeurige voorraadbestuur. Pallet-pendeltuie kan buigsaamheid en werkverrigting in diep kanale verbeter.
Minilaai-, pendel- en kubusbergingstelsels oorheers vir kartonne, houers en klein onderdele. Hulle ondersteun goedere-na-persoon-bestellingpluk en 'n hoë produkverskeidenheid. Mobiele robotte en outonome vurkhysers bied 'n meer buigsame alternatief wanneer boustruktuur of -volume nie 'n permanent geïnstalleerde grootskaalse stelsel regverdig nie. Baie projekte gebruik 'n hibriede argitektuur: palette word dig in hoëbaai-rakke gestoor, houers word voorsien via 'n pendel- of kubusstelsel, en mobiele robotte verbind werkareas.
Hierdie modularisering verander die mark. Voorheen was outomatisering dikwels 'n monolitiese, grootskaalse projek met lang beplannings- en inbedryfstellingstye. Vandag probeer operateurs kapasiteit geleidelik uitbrei en individuele tegnologieë via sagteware orkestreer. Dit verminder nie outomaties kompleksiteit nie. Inteendeel: hoe meer substelsels betrokke is, hoe belangriker word koppelvlakke, datakwaliteit en duidelike verantwoordelikheid vir algehele prestasie.
Mededinging vind dus toenemend op sagtewarevlak plaas. Pakhuisbestuurstelsels hou voorraad en bestellings dop; pakhuisbeheerstelsels bestuur toerusting; pakhuisuitvoeringstelsels prioritiseer bewegings en balanseer hulpbronne. Bowenal lê analitiese, simulasie- en KI-gereedskap. Wie ook al die sagteware beheer, beïnvloed deurset, skaalbaarheid en diens. Terselfdertyd staar operateurs 'n afhanklikheidsrisiko in die gesig as eie beheerstelsels slegs deur die oorspronklike verskaffer in stand gehou kan word.
'n Gefragmenteerde verskaffersmark
In die VK ding globale stelselintegrators, gespesialiseerde tegnologieverskaffers en plaaslike ingenieursfirmas mee om markaandeel. Internasionaal gevestigde integrators sluit in Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux en Körber. Hierdie word vergesel deur verskaffers van gespesialiseerde stelsels soos AutoStore, Exotec, Ocado, Geek+, Locus Robotics en verskeie vervaardigers van outonome voertuie. Britse integrators en sagtewaremaatskappye vul hierdie mark aan met plaaslike beplanning, opknapping en diens.
Die markstruktuur is nie heeltemal gekonsentreerd of arbitrêr oop nie. Groot, rak-ondersteunde pallet-hoëbaaipakhuise vereis verwysings, ingenieurskapasiteit, finansiële stabiliteit en langtermyndiens. Dit beperk die poel van ernstige verskaffers. Mededinging is breër vir modulêre robotika- en houeroplossings. Baie tegnologievervaardigers verkoop deur gesertifiseerde integrators, dus moet handelsmerk, integrasieprestasie en dienskontrak afsonderlik geëvalueer word.
Vir kliënte is nominale piekprestasie alleen nie die deurslaggewende faktor nie. Belangriker is gewaarborgde deurset onder realistiese toestande, stelselbeskikbaarheid, reaksietye, onderdelekonsep, kuberveiligheid, skaalbaarheid en die verskaffer se finansiële lewensvatbaarheid. 'n Goedkoop aanbod kan duur word as sagteware-instandhouding, noodondersteuning of onderdele op die lang termyn ontbreek. Omgekeerd kan 'n tegnies oorontwerpte stelsel kapitaal onnodig vasbind en die organisasie oorweldig.
Die dienskomponent sal groei omdat die geïnstalleerde infrastruktuur verouder. Die modernisering van bergings- en herwinningsmasjiene, beheerstelsels en veiligheidskomponente is dikwels meer ekonomies as om 'n heeltemal nuwe fasiliteit te bou. Voorbeelde van Britse verspreidingsentrums toon dat hyskrane en beheertegnologie geleidelik vervang kan word terwyl noodsaaklike boustrukture behoue bly. Dit skep 'n meer stabiele opknappingsmark langs die nuwe toerustingmark, een wat minder afhanklik is van individuele grootskaalse projekte.
Beplanning, brandbeskerming en aanvaarding
Die grootste projekrisiko's lê dikwels buite die werklike bergingstegnologie. Gebouhoogtes van 30, 40 of byna 50 meter verander die landskap en siglyne. Munisipaliteite beoordeel verkeer, geraas, beligting, vloedrisiko, biodiversiteit en impakte op bure. Terwyl 'n kleiner voetspoor 'n ekologiese voordeel is, waarborg dit nie goedkeuring nie. Veral met rak-ondersteunde silo's moet die boustruktuur, rakstaties en fasade van die begin af saam beplan word.
Brandbeskerming is kompleks in hoë, diggepakte pakhuise. Konvensionele sprinkelstelsels bereik hul perke, afhangende van die tipe goedere, rakgeometrie en gebouhoogte. Diepvriesfasiliteite gebruik soms suurstofverminderde sones om te verhoed dat brande ontstaan. Sulke stelsels vereis beheerde toegang, lugdigte bouomhulsels, monitering en duidelike beroepsveiligheidsregulasies. In ander projekte word gelaagde sprinkel-, rookafsuig- en brandkompartementeringstelsels gebruik.
Die konstruksiefase bied ook besondere risiko's. Hoë-presisie vloere, relings, rakke en vervoerbandtegnologie moet binne noue toleransies geïnstalleer word. Vertragings in individuele ambagte kan die hele inbedryfstellingsproses uitstel. Dit word gevolg deur sagtewaretoetsing, lastoetsing, oploop en werknemeropleiding. 'n Pakhuis is nie produktief na meganiese voltooiing nie; dit bereik dikwels eers sy teikenprestasie na 'n sistematiese aanvangsfase.
Die ekonomiese sakegeval vereis dus voldoende reserwes. Enigiemand wat slegs die lysprys van die tegnologie en 'n teoretiese personeelbesparing vergelyk, onderskat integrasie, toetsing, datamigrasie, opleiding, onderdele en aanvangsverliese. Suksesvolle projekte bereken lewensikluskoste, realistiese beskikbaarheid en scenario's vir volume-afwykings. Hulle belê vroeg in simulasie en digitale modelle, voordat staal bestel en beton gegiet word.
Veerkragtigheid is meer as doeltreffendheid
Hoëbaai-pakhuise word dikwels as doeltreffendheidsprojekte bemark, maar hul strategiese waarde lê toenemend in veerkragtigheid. Outomatiese stelsels lewer herhaalbare werkverrigting, verbeter voorraadakkuraatheid en verminder afhanklikheid van korttermyn-personeelbehoeftes. Hulle kan veiligheidsvoorraad in 'n kleiner voetspoor stoor, wat voorsieningskettings meer robuust maak. Vir kritieke nywerhede soos voedsel, farmaseutiese produkte, onderdele en vervaardiging, kan hierdie betroubaarheid belangriker wees as om korttermyn-opbrengste te maksimeer.
Terselfdertyd skep outomatisering nuwe afhanklikhede. 'n Meganiese defek, sagtewarefout, kuberaanval of kragonderbreking kan groot dele van bedrywighede verlam. In 'n handmatige pakhuis kan 'n ineenstorting dikwels geïmproviseer word; in 'n hoogs geïntegreerde stelsel is tydelike oplossings beperk. Veerkragtigheid spruit dus nie voort uit maksimum outomatisering nie, maar uit 'n gebalanseerde stelsel van oortolligheid, instandhouding, noodoperasies en organisatoriese bevoegdheid.
Kubersekuriteit word 'n ekonomiese faktor. Pakhuisbestuurstelsels is gekoppel aan ondernemingsagteware, verskaffers en afstandsonderhouddienste. Hoe meer onderling gekoppel hulle is, hoe groter word die aanvalsoppervlak. Operateurs moet toegang segmenteer, opdaterings beheer, rugsteun toets en kontraktueel verantwoordelikhede definieer. Hierdie uitgawes is nie 'n tegniese byvoeging nie, maar eerder 'n integrale deel van operasionele sekuriteit.
Verskafferrisiko's moet ook in die assessering ingesluit word. Gespesialiseerde komponente kan lang levertye hê, en eie stelsels skep insluitingseffekte. 'n Robuuste konsep definieer kritieke onderdele, plaaslike voorraadvlakke, reaksietye en alternatiewe. Die beste stelsel is nie die een met die hoogste teoretiese werkverrigting nie, maar die een waarvan die werkverrigting oor baie jare ekonomies lewensvatbaar bly.
Die mark tot 2035
Tot 2035 is die vooruitsigte gunstiger vir volgehoue groei as vir markversadiging. Die eng gedefinieerde Britse AS/RS-mark kan binne 'n dekade meer as verdubbel in volume, met 'n gemiddelde groei van ongeveer 7,5 persent. Die breër outomatiseringsmark sal waarskynlik vinniger groei, namate mobiele robotika, sagteware, modernisering en buigsame substelsels addisionele vraag genereer. Hierdie dinamiek sal egter nie uniform wees nie.
In die basisscenario groei outomatiese hoëbaai-pakhuise aansienlik vinniger as die algehele pakhuisruimte. Beleggings is gekonsentreer in voedsel en bevrore voedsel, industriële voorsiening, farmaseutiese produkte, groot kleinhandelnetwerke en gevestigde logistieke verskaffers. Nuwe geboue word meer gereeld beplan om outomatiseringsgereed te wees, selfs al word die volledige tegnologie later geïnstalleer. Terselfdertyd word die modernisering van bestaande fasiliteite al hoe belangriker.
'n Sterker groeiscenario sou denkbaar wees as finansieringskoste daal, netwerkverbindings vinniger beskikbaar word en maatskappye op stygende arbeidskoste reageer met versnelde outomatisering. Industriële ontwikkelings, naby-vestiging en strenger energie-doeltreffendheidsvereistes kan bykomende impetus bied. In hierdie geval sal die vraag na hoë, gespesialiseerde geboue, sagteware-integrasie en tegniese dienste besonder skerp toeneem.
Die minder gunstige scenario spruit voort uit volgehoue hoë rentekoerse, trae verbruikersbesteding, onsekere handelsbeleid en vertraagde permitte. In hierdie scenario sal maatskappye meer gereeld kies vir kleiner, modulêre outomatiseringstappe. Die mark sal aanhou groei, maar minder deur nuwe megaprojekte en meer deur opknappings, mobiele robotika en geteikende knelpuntoutomatisering. Selfs hierdie scenario sal nie 'n terugkeer na suiwer handmatige pakhuisdienste verteenwoordig nie, maar eerder 'n stadiger en meer inkrementele benadering tot outomatisering.
Die werklike beleggingslogika
Die deurslaggewende vraag is nie of hoëbaai-pakhuise in Groot-Brittanje sal groei nie, maar watter projekte ekonomies lewensvatbaar is. Gunstige toestande bestaan vir hoë en stabiele volumes, gestandaardiseerde vragdraers, langtermyn-perseelverbintenis, hoë grond- of energiekoste, en 'n duidelike behoefte aan deurlopende bedryf. Toepassings met hoogs wisselende produkreekse, onsekere kliëntkontrakte, lae benutting of gereeld veranderende verpakkingsformate bly uitdagend.
Voordat belê word, moet operateurs dus nie met 'n verlangde tegnologie begin nie, maar eerder met die materiaalvloei. Produkstruktuur, voorraadreeks, seisoenale profiele, spitsure, opbrengste, diensvlakke en groeiscenario's bepaal die toepaslike argitektuur. Slegs dan moet die besluit geneem word tussen palletkrane, pendelwaens, kubusberging, mobiele robotika of 'n kombinasie daarvan. Om voortydig tot 'n enkele produk te verbind, lei maklik tot oormaat of 'n gebrek aan buigsaamheid.
Net so belangrik is die evaluering van die ligging oor sy hele lewensiklus. Grondprys, huur, beskikbare hoogte, netwerkkapasiteit, vervoerskakels, die arbeidsmark en permitrisiko's moet alles saam oorweeg word. 'n Hoër gebou kan grond bespaar, maar verhoog beplannings- en konstruksiekoste. 'n Landelike ligging kan voordelig wees, maar lei tot langer vervoerroetes en 'n swakker tegniese arbeidsmark. Die optimale oplossing is selde die een met die laagste individuele koste.
Vir eiendomsontwikkelaars lê die geleentheid in geboue wat outomatisering moontlik maak sonder om beperk te wees tot die bediening van slegs 'n enkele gebruiker. Dit vereis voldoende hoogte, draende vloere, reserwes in krag- en data-infrastruktuur, en 'n geometrie wat verskeie tegniese konsepte moontlik maak. Vir logistieke verskaffers lê die geleentheid in gedeelde outomatiese kapasiteite en langtermyn-bedryfsplatforms. Vir tegnologieverskaffers lê dit in die uitbreiding van sagteware, dienste en modernisering. Vir beleggers lê dit in die noukeurige skeiding van eiendoms-, operasionele en tegniese risiko's.
Brittanje bou nie meer net groter nie
Die Britse mark vir hoëbaai-pakhuise verteenwoordig 'n fundamentele verskuiwing in pakhuisekonomie. Ruimte alleen is nie meer 'n voldoende groeistrategie nie. Hoë arbeidskoste, 'n skaarste aan geskikte grond, veeleisende voorsieningskettings en die voortgesette groei van aanlyn kleinhandel verhoog die waarde van outomatiese verdigting. Bevrore voedsellogistiek en industriële voorsiening demonstreer reeds die potensiële omvang van hierdie transformasie: geboue word hoër, stelsels meer geïntegreerd en beleggings meer langtermyn.
Terselfdertyd word versigtigheid aanbeveel. Hoë kapitaalverbintenis, duur energie, netwerkbottelnekke en beplanningsrisiko's verhoed 'n wydverspreide outomatiseringsboom. Baie kleiner of meer wisselvallige besighede sal steeds meer ekonomies funksioneer met konvensionele sale, semi-outomatiese prosesse en mobiele robotte. Die mark groei dus nie as 'n eenvormige golf nie, maar eerder as gevolg van geteikende beleggings waar volume, ligging en prosesvolwassenheid ooreenstem.
Die duidelike vooruitsig is soos volg: teen 2035 sal die VK nie noodwendig meer pakhuisruimte teen dieselfde tempo benodig nie, maar dit sal aansienlik meer tegnologies gevorderde stoorkapasiteit benodig. Die wenner is nie die hoogste gebou of die mees komplekse robotstelsel nie. Die wenners is fasiliteite wat kapasiteit, energie, arbeid en kapitaal meer effektief oor hul hele lewensiklus kombineer as konvensionele alternatiewe. Diegene wat hoogte bloot as 'n strukturele kenmerk beskou, verstaan die mark verkeerd. Hoogte word 'n ekonomiese strategie.
Konsultasie - Beplanning - Implementering

Konrad Wolfenstein
Ek sal graag as u persoonlike adviseur dien.
Jy kan my kontak by wolfenstein∂xpert.digital of
Skakel my net by +49 7348 4088 965 .
Jou intralogistiese kundiges

Konsultasie, beplanning en implementering van volledige oplossings vir hoëbaai-pakhuise en outomatiese stoorstelsels - Beeld: Xpert.Digital
Meer inligting hier: