Oos-Europa se nuwe logistieke as: Van kostesentrum tot strategiese ruggraat van Europa – Kreatiewe beeld oor die onderwerp, met KI: Xpert.Digital
Oos-Europa se nuwe logistieke sentrums: Pole, Roemenië en Bulgarye in fokus
E-handel en nearshoring: Hoe Oos-Europa die logistieke landskap verander
Van kostevermindering tot doeltreffendheid: Oos-Europa se transformasie in die logistieke sektor
Oos-Europa het die afgelope paar jaar van 'n eenvoudige kostebesparende ligging in 'n strategiese ruggraat vir die hele Europese logistieke sektor omskep. Die streek, wat eens hoofsaaklik as 'n verlengstuk van die Wes-Europese nywerheid beskou is, het 'n dinamiese netwerk van logistieke parke, verspreidingsentrums en hoëprestasie-vervoerkorridors geword. Die sentrale ekonomiese uitgangspunt is dat toekomstige beleggings nie net deur lae lone bepaal sal word nie, maar bowenal deur 'n betroubare kombinasie van ligging, deurset, energievoorsiening, gekwalifiseerde personeel en politieke stabiliteit. Hierdie veranderinge is nie net die gevolg van toenemende handelsvolumes en die herstrukturering van industriële voorsieningskettings nie, maar ook van geopolitieke risiko's en die heropbou van Oekraïne. Die uitdagings en geleenthede wat uit hierdie ontwikkeling voortspruit, is veelsydig en vereis 'n heroorweging van logistieke beplanning. Die fokus verskuif toenemend van suiwer doeltreffendheid na beheerde oortolligheid om afleweringsvermoë in 'n vinnig veranderende globale omgewing te verseker.
Wie ook al die gange beheer, sal Europa se vermoë om goedere in die toekoms af te lewer, beheer: Die stille reorganisasie van handelsvloei
Oos-Europa se logistieke infrastruktuur ondergaan 'n diepgaande strukturele transformasie. Die beeld van 'n streek wat hoofsaaklik as 'n koste-effektiewe uitgebreide werkbank vir Wes-Europa dien, is nie meer akkuraat nie. 'n Netwerk van logistieke parke, verspreidingsentrums, hawens, spoorwegterminale en grensoverschrijdende vervoerkorridors ontstaan tussen die Oossee, Adriatiese See en Swartsee, wat belangriker word vir die voorsieningssekerheid van die hele Europese Unie. Hierdie ontwikkeling word nie net gedryf deur toenemende handelsvolumes nie, maar ook deur die herstrukturering van industriële voorsieningskettings, die uitbreiding van aanlyn handel, geopolitieke risiko's, die heropbou van Oekraïne en die strategiese verbetering van noord-suid-verbindings.
Hierdie ontwikkeling is egter nie eenvormig of sonder teenstrydighede nie. Pole en die Tsjeggiese Republiek beskik reeds oor groot, professionele logistieke eiendomsmarkte en noue bande met Duitsland. Roemenië ontwikkel tot 'n beduidende produksie-, verspreidings- en Swartsee-sentrum. Bulgarye verbind die EU-enkelmark met Turkye, Griekeland en die westelike Swartsee-streek. Die westelike Balkanstate word weer belangriker as 'n toekomstige uitbreidings- en deurgangsgebied, maar ly steeds onder grensvertragings, institusionele wrywing en onvolledige infrastruktuur. Oos-Europa moet dus nie as 'n enkele mark verstaan word nie, maar eerder as 'n gelaagde stelsel van logistieke gebiede in verskillende stadiums van ontwikkeling.
Die sentrale ekonomiese tesis is soos volg: Die volgende golf van beleggings sal nie deur die laagste lone bepaal word nie, maar deur die mees betroubare kombinasie van ligging, deurset, energievoorsiening, personeel, digitale bestuur en politieke voorspelbaarheid. Die blote bou van pakhuise skep nie 'n mededingende logistieke spilpunt nie. Slegs die wisselwerking tussen vaste eiendom, vervoermiddele, doeaneprosesse, data-infrastruktuur en robuuste voorsieningskettings skep 'n produktiewe spilpunt.
Periferieliggings word strategiese koppelvlakke
Oos-Europa se geografiese ligging was lank reeds ambivalent. Aan die een kant lê die streek tussen die belangrikste verbruikers- en industriële sentrums van Wes-Europa, die hawens van die Oossee, Adriatiese See en Swart See, en die markte van Turkye en die Midde-Ooste. Aan die ander kant was baie vervoernetwerke histories meer gerig op nasionale hoofstede of oos-wes-verbindings as op grensoverschrijdende noord-suid-asse. Verskillende tegniese standaarde, gefragmenteerde snelweë, swak spoorverbindings en stadige grensoorgange het die ekonomiese voordele van hierdie ligging beperk.
Hierdie swakpunte word nou, in sommige gevalle, argumente vir belegging. Maatskappye erken dat bykomende korridors nie net koste verminder nie, maar ook afhanklikhede verminder. Die pandemie, die blokkade van sekere seeroetes, Rusland se aggressie-oorlog teen Oekraïne, en herhaalde ontwrigtings in globale voorsieningskettings het die waarde van alternatiewe roetes beklemtoon. 'n Ligging in Roemenië, Bulgarye, Pole of die Wes-Balkan word dus nie meer uitsluitlik geëvalueer op grond van die afstand daarvan vanaf 'n verkoopsmark nie. Die deurslaggewende faktor is toenemend of dit as 'n terugval-, buffer- of konsolidasiepunt in verskeie scenario's funksioneer.
Dit verskuif die logika van maksimum doeltreffendheid na beheerde oortolligheid. Maatskappye aanvaar soms hoër lopende koste in ruil vir verbeterde afleweringsvermoë, korter reaksietye en 'n tweede verkrygings- of verspreidingsopsie. Hierdie risikopremie bevoordeel Oos-Europa. Die streek kan nabyheid aan produksie, relatief mededingende koste en toegang tot die EU-enkele mark kombineer. Terselfdertyd dwing dit beleggers om 'n deeglike terreinassessering uit te voer, want 'n goeie geografiese ligging waarborg nie 'n betroubare, werklike verbinding nie.
Pole stel die standaard, die suidooste haal in
Die Oos-Europese logistieke eiendomsmark word gekenmerk deur 'n beduidende volwassenheidsgaping. Met meer as 36 miljoen vierkante meter moderne pakhuis- en industriële ruimte wat vir 2025 geprojekteer word, verteenwoordig Pole verreweg die grootste platform in die streek. Die land trek voordeel uit sy nabyheid aan Duitsland, 'n groot binnelandse mark, doeltreffende snelwegnetwerke, verskeie sterk metropolitaanse gebiede en sy rol as 'n brug na die Baltiese state en Oekraïne. Warskou, Bo-Silesië, Sentraal-Pole, Poznań en Wrocław het ontwikkel tot afsonderlike logistieke groepe. Hierdie markdiepte maak voorsiening vir groot spekulatiewe projekte, hoewel ontwikkelaars toenemend fokus op voorverhuring as gevolg van hoër rentekoerse en verhoogde konstruksiekoste.
Roemenië volg met ongeveer agt miljoen vierkante meter moderne industriële en logistieke ruimte teen die einde van 2025, hoewel op 'n ander skaal maar met hoë momentum. Die vraag na ruimte het meer as 1,2 miljoen vierkante meter in 2025 bereik. Leegstandkoerse van ongeveer vier persent en prima huurpryse in die reeks van ongeveer €4,50 tot €5,00 per vierkante meter per maand dui op 'n mark wat, ten spyte van ekonomiese onsekerheid, 'n stewige huurderbasis het. Boekarest oorheers, maar Timișoara, Cluj-Napoca, Brașov, Ploiești en Constanța wen veld.
Bulgarye is kleiner en meer gekonsentreerd in Sofia en die Plovdiv-streek. Die samevloeiing van industriële en logistieke funksies is egter veral daar duidelik. Die Thrakiese Ekonomiese Sone rondom Plovdiv verbind produksiefasiliteite, verskaffers, bergingsareas en die snelwegkorridor na Turkye. Sofia bly die sentrale verbruiks- en verspreidingsentrum. Ruse, Varna, Burgas, Stara Zagora en Shumen kan baat vind by spesifieke korridor-, hawe-, industriële of energieverbindings. In die Wes-Balkan is die voorraad moderne industriële terreine kleiner, wat beteken dat individuele grootskaalse projekte die markstruktuur aansienlik meer dramaties kan verander as in Pole of Roemenië.
Kleinhandelkettings bou hul eie infrastruktuur
Die verskuiwing is veral duidelik in die beleggings van groot kleinhandelaars. Moderne kleinhandelnetwerke vereis nie net takke nie, maar ook temperatuurbeheerde pakhuise, outomatiese bestellingsversameling, hoë omsetsyfers en presiese voorraaddata. 'n Verspreidingsentrum is dus nie 'n sekondêre, bykomende funksie nie, maar eerder die operasionele voorvereiste vir marktoegang, uitbreiding en stabiele pryse.
Lidl se logistieke en verspreidingsentrum, wat tans in aanbou is in Kiseljak en Lepenica in Bosnië en Herzegovina, illustreer hierdie omvang van die projek. Dit strek oor ongeveer 60 000 vierkante meter en verteenwoordig 'n belegging van ongeveer €100 miljoen. Dit lê die grondslag vir 'n landwye netwerk van winkels en dui terselfdertyd aan dat 'n internasionale kleinhandelgroep voldoende vraagpotensiaal sien om 'n langtermyn-infrastruktuurbelegging te regverdig. Die ekonomiese impak strek verder as die gebou self: plaaslike produsente kry moontlik toegang tot gestandaardiseerde voorsieningskettings, vervoerverskaffers trek voordeel uit meer voorspelbare volumes, en mededingende kleinhandelaars is onder druk om hul eie stelsels te moderniseer.
Die herhaalde uitbreidings van die Kaufland-perseel in Stryama naby Plovdiv demonstreer ook hoe logistieke infrastruktuur saam met die groei van die kleinhandelsektor skaal. Na aanleiding van vroeëre groot beleggings is die fasiliteit uitgebrei om 'n diepvriesgebied met bykomende palletruimtes in te sluit. Aan die einde van 2023 is 'n aansienlik groter uitbreidingsfase met 'n beleggingsvolume van 64 miljoen leva aangekondig. Sulke projekte vind nie in isolasie plaas nie. Hulle lok verpakkingsmaatskappye, instandhoudingsdienste, verkoelingstegnologieverskaffers, sagtewareverskaffers en streeksvragkapasiteit. Die logistieke spilpunt word dus 'n plaaslike produktiwiteitsentrum.
Bulgarye transformeer van 'n deurvoerland na 'n platformmark
Bulgarye beskik oor verskeie wedersyds versterkende liggingsvoordele. Die land lê op die kruispad van Sentraal-Europa, die Swart See, Griekeland en Turkye. Sedert die afskaffing van grensbeheer by die EU se interne landgrense op 1 Januarie 2025, is Bulgarye ten volle in die Schengen-gebied geïntegreer. Verder gebruik dit die euro sedert 1 Januarie 2026. Vir logistieke beleggers verminder hierdie stappe transaksiekoste, elimineer sommige van die wisselkoers- en vereffeningslaste, en vergemaklik die integrasie van Bulgaarse liggings in streeksnetwerke.
Die beslissende vordering lê minder in 'n enkele prestige-projek as in die konsolidasie van verskeie funksies. Sofia konsentreer koopkrag, werksmag en internasionale sakestrukture. Plovdiv verbind nywerheid en verspreiding. Burgas en Varna bied toegang tot die Swart See. Ruse vorm 'n Donau- en grenshub met Roemenië. Die as na Kapitan Andreevo bly van sentrale belang vir handel met Turkye en verder. Terselfdertyd bied noordoos-Bulgarye grondreserwes en potensiaal vir gespesialiseerde pakhuis-, landbou- en energiegroeperings.
Die beplande pakhuis en logistieke basis van die sonkragstelselverspreider AmonRa Energy in die Shumen Industriële Park is 'n voorbeeld van die verband tussen die energie-oorgang en logistiek. Sonmodules, omsetters, monteringstelsels en batteryberging vereis streeks beskikbare voorraad, tegniese gehalteversekering en vinnige aflewering. 'n Tradisionele pakhuis word dus omskep in 'n boublok van 'n nuwe industriële waardeketting. Vir Bulgarye bied dit 'n geleentheid om nie net goedere te hanteer nie, maar ook om tegniese dienste, voormontering, herstelwerk, projeklogistiek en streekverspreiding te konsolideer.
Roemenië verbind die interne mark, die Donau en die Swartsee
Roemenië se logistieke vooruitgang is gebaseer op sy grootte en veelsydigheid. Die land spog met 'n groot binnelandse mark, 'n breë industriële basis, die Donau-rivier, die Swartsee-hawe van Constanța, en grens aan Oekraïne, Moldawië, Hongarye, Serwië en Bulgarye. Hierdie kombinasie maak Roemenië gelyktydig 'n produksieplek, 'n verkoopsmark, 'n deurgangsland en 'n geopolitieke spilpunt.
Die hawe van Constanța het ná 2022 aansienlike belangrikheid gekry omdat Oekraïense landbou- en uitvoervloei alternatiewe roetes vereis het. In 2023 het die vragdeurset 'n rekordhoogtepunt van ongeveer 92,6 miljoen ton bereik. Daarna het die volume gedaal tot ongeveer 77,5 miljoen ton in 2024 en ongeveer 67 miljoen ton in 2025, aangesien sommige Oekraïense verkeer na ander roetes teruggeskuif het. Hierdie afname is nie bewys van strategiese onbeduidendheid nie, maar illustreer eerder hoe wisselvallig geopolities gedrewe bykomende volumes kan wees. Die les vir operateurs en beleggers is om kapasiteit so te ontwikkel dat dit ekonomies lewensvatbaar bly, selfs met veranderende handelsvloei.
Constanța kan sy posisie hoofsaaklik verseker deur nouer integrasie van sy hawe-, spoor-, pad-, Donau-rivier- en agterlandterminale. Knelpunte in rangeerkapasiteit, toegangsroetes, digitale prosesse of Donau-skeepvaart het 'n direkte impak op mededingendheid. Roemenië benodig dus nie net bykomende grond nie, maar ook betroubare korridors na Boekarest, Hongarye, Bulgarye, Moldawië en Oekraïne. Volledige Schengen-integrasie verbeter passasiersvervoer en verminder wrywing by interne EU-grense, maar dit vervang nie beleggings in brûe, spoorlyne en terminaal-aangrensende infrastruktuur nie.
Die westelike Balkanstate sal die volgende groeigebied word
Serwië, Bosnië en Herzegowina, Noord-Masedonië, Albanië, Montenegro en Kosovo vorm 'n heterogene logistieke streek van toenemende strategiese belang. Geleë tussen EU-lidlande, verbind die streek die Adriatiese See met die Donau- en Swartsee-streke, sowel as Sentraal-Europa met Griekeland en Turkye. Die ekonomiese integrasie daarvan word egter belemmer deur veelvuldige grense, klein nasionale markte, verskillende administratiewe praktyke en, in sommige gevalle, swak spoorverbindings.
Dit is presies hoekom moderne verspreidingsentrums beduidende produktiwiteitswinste kan teweegbring. Hulle maak voorsiening vir die konsolidasie van invoere, stabiliseer produkbeskikbaarheid en skep die grondslag vir groter kleinhandelnetwerke. Die Lidl-projek in Bosnië en Herzegovina is 'n besonder treffende voorbeeld hiervan. Dit demonstreer ook 'n tipiese marktoegangsstrategie: eerstens word grond, sentrale logistiek en verskeie winkelliggings voorberei voordat die netwerk op 'n groter skaal bekendgestel word. Die hoë aanvanklike belegging dien om daaropvolgende eenheidskoste te verminder en 'n konsekwente vlak van diens te verseker.
Die Europese Unie ondersteun die Wes-Balkan tussen 2024 en 2027 met 'n groeifasiliteit van tot ses miljard euro, waarvan twee miljard euro nie-terugbetaalbare toelaes en vier miljard euro gesubsidieerde lenings is. Nie elke euro sal na vervoerinfrastruktuur gaan nie, maar die fasiliteit verhoog die druk vir hervorming en belegging. Van kritieke belang is dat beter paaie en spoorweë sal afhang van vinniger doeaneprosedures, wedersyds erkende dokumente en digitale voorafverklarings. Sonder hierdie "sagte infrastruktuur" kan 'n vragmotor steeds ure lank by die grens op 'n nuwe snelweg vassteek.
Paaie bly dominant, maar nie sonder alternatiewe nie
Padvragvervoer bly die ruggraat van Oos-Europese logistiek. Op EU-vlak is ongeveer 1 869 miljard ton-kilometer in 2024 per pad vervoer, effens meer as in die vorige jaar. Hierdie oorheersing is te danke aan die buigsaamheid, digte netwerke en die vermoë om fabriekshekke, pakhuise en takke direk te verbind. Vir tydkritieke aflewerings, algemene vrag, voedsel en kleinhandel, is vragmotors feitlik onvervangbaar op kort termyn.
Hierdie sterkte skep ook strukturele risiko's. Verkeersopeenhoping, bestuurderstekorte, tolgeld, grenswagtye en toenemende emissievereistes dryf koste op. Hierdie afhanklikheid is veral problematies waar spoorterminale ontbreek of die spoorinfrastruktuur stadig en onbetroubaar is. 'n Logistieke park sonder 'n doeltreffende spoorverbinding mag op kort termyn aantreklik lyk, maar op die lange duur bind dit die gebruiker aan padvervoer.
Wat dus ekonomies sin maak, is nie kunsmatige mededinging tussen pad en spoor nie, maar 'n verdeling van arbeid. Vragmotors hanteer voor- en na-vervoer sowel as tydkritieke vervoer; spoor voer beplande langafstand- en massavervoer uit; hawens en binnelandse waterweë brei die reikwydte uit. 'n Voorvereiste is terminale wat die oordrag tussen vervoermiddele vinnig, digitaal en koste-effektief organiseer. Oos-Europa kan 'n beduidende sprong vorentoe op hierdie gebied maak as nuwe logistieke gebiede van die begin af multimodaal beplan word, in plaas daarvan om later spoorverbindings teen groot koste by te voeg.
Die spoorwegstelsel bepaal die volgende vlak van produktiwiteit
Baie Oos-Europese spoorwegnetwerke het 'n groot geografiese reikwydte, maar het nie die tegniese en operasionele gehalte wat deur moderne voorsieningskettings vereis word nie. Stadige gedeeltes, die behoefte aan opgraderings, onvoldoende elektrifisering, beperkte treinlengtes, onversoenbare seinstelsels en knelpunte by grensoorgange verminder hul mededingendheid. Verder vereis grensoorskrydende vragvervoer nie net infrastruktuur nie, maar ook gekoördineerde roosters, lokomotiefbeskikbaarheid en betroubare treinpaaie.
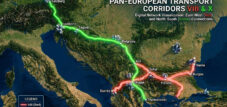
Die uitbreiding van die trans-Europese vervoernetwerke begin hier. Die TEN-T-regulasie, wat in 2024 hernu is, struktureer die Europese netwerk via nege vervoerkorridors en bindende teikenhorisonne. Vir Oos-Europa is die verbindings tussen die Oossee, die Adriatiese See, die Swartsee, die Balkan en Sentraal-Europa veral relevant. Korridor VIII, tussen die Bulgaarse Swartseekus, Noord-Macedonië en Albanië, het spesiale strategiese waarde omdat dit bedoel is om 'n deurlopende oos-wes-verbinding oor die suidelike Balkan te skep. Bulgarye en Noord-Macedonië het hul verbintenis tot die voortgesette konstruksie daarvan herbevestig, maar finansiering, konstruksievordering en tegniese koördinering bly uitdagend.
Die ekonomiese impak van verbeterde spoorinfrastruktuur strek verder as blote besparings in vervoerkoste. Dit brei die opvanggebied van hawens uit, verhoog die aantreklikheid van produksieterreine en verminder die afhanklikheid van 'n tekort aan bestuurders. Verder vergemaklik dit die vervoer van swaar industriële goedere, houers en militêr-relevante vrag. Die nadele sluit in hoë aanvanklike beleggings, lang goedkeuringsprosesse en die risiko dat individuele nasionale gedeeltes voltooi sal word terwyl grensoorskrydende gapings voortduur.
Die Oossee, die Adriatiese See en die Swartsee beweeg nader aan mekaar
Oos-Europa se hawens ontwikkel tot mededingende maar komplementêre poorte. Gdańsk het in 2025 ongeveer 80,4 miljoen ton vrag hanteer, wat sy posisie onder die belangrikste Europese hawens gekonsolideer het. Na sy uitsonderlike piekjaar van 2023 het Constanța steeds ongeveer 67 miljoen ton in 2025 bestuur. Aan die Adriatiese kus meeding hawens soos Koper, Rijeka en Trieste om binnelandse verkeer na Sentraal-Europa. Varna en Burgas hanteer kleiner volumes, maar kan strategies belangrik wees vir Bulgarye, die suidelike Balkan en sekere Swartsee-roetes.
Vir verskepingsmaatskappye is hawegrootte alleen nie die deurslaggewende faktor nie. Deurslaggewende faktore sluit in veerbootfrekwensie, terminaalproduktiwiteit, doeaneverklaring, bergingskapasiteit, spoorverbindings en die beskikbaarheid van leë houers. 'n Kleiner hawe kan meer ekonomies wees vir sekere vragvloeie as agterlandvervoer vinniger en meer voorspelbaar is. Omgekeerd word 'n groot hawe minder aantreklik as toegangsroetes of spoorwegknooppunte oorvol is.
Die toenemende belangrikheid van noord-suid-asse verander die beleggingslandskap. Histories was baie netwerke gerig op wes-oos-verbindings. Vandag neem die waarde van korridors tussen Pole, Slowakye, Hongarye, Roemenië, Bulgarye, Griekeland en die Adriatiese See toe. Die Drie Seë-streek alleen skat sy beleggingsbehoeftes vir die vervoersektor op ongeveer €120 miljard. Hierdie skaal toon dat individuele projekte onvoldoende is. Wat nodig is, is 'n samehangende netwerk wat beleggings in hawens, paaie, spoorweë, energie en digitale infrastruktuur koördineer.
Die Donau bly 'n onderskatte hulpbron
Die Donau is die natuurlike swaarvragkorridor van Suidoos-Europa, maar die ekonomiese potensiaal daarvan word nie ten volle verwesenlik nie, gegewe die geografiese reikwydte. Dit verbind Duitsland en Oostenryk met Slowakye, Hongarye, Kroasië, Serwië, Bulgarye, Roemenië en die Swartsee. Grootmaatgoedere, landbouprodukte, boumateriaal, swaar vrag en sekere houerverskepings kan energie-doeltreffend per water vervoer word.
Die swakpunte is welbekend: wisselende watervlakke, knelpunte, inkonsekwente hawekwaliteit, beperkte digitalisering en soms stadige oorslagprosesse. In die eerste helfte van 2024 is ongeveer 10,2 miljoen ton vrag op die Donau-Swartseekanaal vervoer, effens minder as in dieselfde tydperk van 2023. Sulke skommelinge toon dat binnelandse navigasie nie as 'n vaste kapasiteit beskou kan word nie. Klimaatsrisiko's moet in ag geneem word in vlootbeplanning, diepgang, voorraadvlakke en alternatiewe roetes.
Nietemin, vanuit 'n ekonomiese perspektief, is die Donau te waardevol om bloot as 'n nis-vervoermodus behandel te word. Moderne binnelandse hawens kan industriële gebiede, spoorverbindings, doeanefunksies en energielogistiek kombineer. Vir Bulgarye is Ruse, Lom en Vidin relevant; vir Roemenië, onder andere, Galați, Brăila en Giurgiu; en vir Serwië, Belgrado, Novi Sad en Pančevo. Beleggings in navigasiekanale, brûe, terminale en digitale rivierinligting verhoog nie net deurset nie, maar skep ook veerkragtigheid teen ontwrigtings op pad en spoor.
LTW Intralogistiese Oplossings

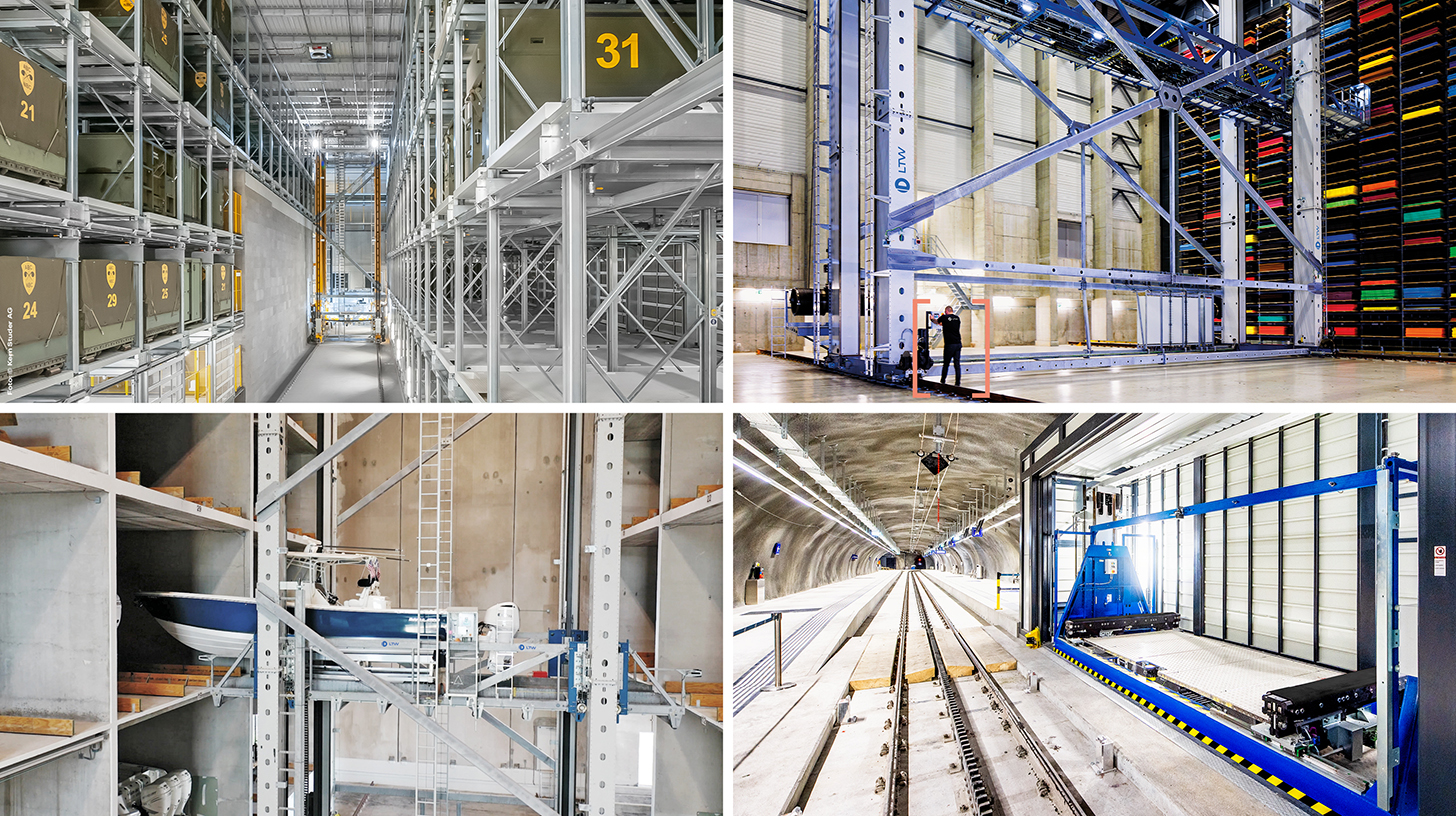
LTW Intralogistics – Ingenieurs van Vloei - Beeld: LTW Intralogistics GmbH
LTW bied sy kliënte nie individuele komponente nie, maar geïntegreerde volledige oplossings. Konsultasie, beplanning, meganiese en elektrotegniese komponente, beheer- en outomatiseringstegnologie, sowel as sagteware en diens – alles is genetwerk en presies gekoördineer.
Interne produksie van sleutelkomponente is veral voordelig. Dit maak voorsiening vir optimale beheer van gehalte, voorsieningskettings en koppelvlakke.
LTW staan vir betroubaarheid, deursigtigheid en samewerkende vennootskap. Lojaliteit en eerlikheid is stewig geanker in die maatskappy se filosofie – 'n handdruk beteken steeds hier iets.
Verwant hieraan:
Nabyshoring bly selektief eerder as outomaties
Pakhuise word tegnologiese produksiestelsels
Die ekonomiese gehalte van 'n logistieke ligging kan nie meer slegs gemeet word aan pakhuisruimte en afstand na die snelweg nie. Moderne sentrums werk met pakhuisbestuurstelsels, outomatiese vervoerbandstelsels, robotika, sensors, digitale tweelinge en presiese voorraadvoorspelling. In verkoelde en farmaseutiese logistiek word naatlose temperatuurmonitering en regulatoriese dokumentasie bygevoeg. Dit omskep die eiendom in 'n kuberfisiese produksiestelsel vir die vloei van goedere.
Hierdie ontwikkeling verander die kostestruktuur. Die proporsie eenvoudige handtake neem relatief af, terwyl kapitaalvereistes, sagteware-kundigheid en onderhoudseise toeneem. Oos-Europa verloor nie outomaties sy arbeidskostevoordeel as gevolg daarvan nie. Die voordeel verskuif eerder na plekke wat gekwalifiseerde tegnici, elektrisiëns, dataspesialiste en prosesbestuurders kan verskaf. Goedkoop grond kan nie vergoed vir 'n gebrek aan geskoolde werkers of 'n onstabiele kragtoevoer nie.
Outomatisering is veral aantreklik wanneer hoë volumes, gestandaardiseerde produkte en 'n beperkte werksmag saamvloei. Kleinhandel, pakkielogistiek, onderdele en vinnig bewegende verbruikersgoedere bied geskikte toepassings. Met hoogs wisselende produkreekse of onsekere hoeveelhede kan oorgrootte tegnologie egter kapitaal bind. Suksesvolle beleggers kombineer dus modulêre geboue, buigsame vervoerbandtegnologie en skaalbare sagteware. Dit is veral relevant vir ontluikende markte in die Balkan, waar vraagvoorspellings aan groter onsekerheid onderhewig kan wees.
E-handel verhoog die druk op streeksnetwerke
In 2024 het maatskappye in die Europese Unie ongeveer 19,5 persent van hul inkomste deur e-verkope gegenereer. Terwyl hierdie gemiddelde beduidende verskille tussen sektore en lande weerspieël, is die tendens duidelik: digitale bestellings vereis hoër afleweringsfrekwensies, verbeterde voorraadinligting en doeltreffende terugstuurprosesse. Dit bied 'n dubbele geleentheid vir Oos-Europa. Die streek is beide 'n verkoopsmark en 'n koste-effektiewe ligging vir streeksaflewerings- en terugstuursentrums.
Die logistieke uitdaging lê in die laaste myl. Groot verspreidingsentrums by snelwegwisselaars is doeltreffend vir nasionale voorraadopbou, maar hulle los nie die probleem van aflewering in groeiende metropolitaanse gebiede of yl bevolkte streke op nie. Pakkiekluise, mikro-depots, streeks-oorslagpunte en datagedrewe roetebeplanning word al hoe belangriker. Terselfdertyd moet operateurs te doen kry met kontant by aflewering, verskillende betalingsgewoontes, grensoverschrijdende terugsendings en inkonsekwente adreskwaliteit.
In kleiner markte bied 'n enkele nasionale pakhuis moontlik nie voldoende skaalvoordele nie. Streeksnetwerke wat lande soos Bulgarye, Roemenië, Griekeland en dele van die Wes-Balkan verbind, is dus ekonomies aantreklik. Die implementering daarvan hang egter af van stabiele transitotye en vaartbelynde doeaneprosedures. Enige bykomende grensonsekerheid verhoog die vereiste veiligheidsvoorraad en verminder die voordeel van gesentraliseerde pakhuishouding.
Nabyshoring bly selektief eerder as outomaties
Die verskuiwing van produksie nader aan Europese markte word dikwels uitgebeeld as 'n byna onvermydelike oplewing vir Oos-Europa. Hierdie siening is te simplisties. Nearshoring vind plaas, maar dit is nie 'n eenvormige tendens nie. Maatskappye verskuif hoofsaaklik waar vervoerkoste, afleweringstye, politieke risiko's en kwaliteitsvereistes die bou van bykomende Europese kapasiteit regverdig. Energie-intensiewe of uiters arbeidsintensiewe vervaardiging, aan die ander kant, bly dikwels goedkoper in ander dele van die wêreld.
Oos-Europa is veral aantreklik vir motorverskaffers, elektriese ingenieurswese, meganiese ingenieurswese, huishoudelike toestelle, voedselverwerking, farmaseutiese produkte, verpakking en geselekteerde energietegnologieë. Logistiek word 'n belangrike keuringskriterium. 'n Fabriek benodig tydige aflewerings, onderdelevoorraad, uitvoerkapasiteit en, indien nodig, temperatuurbeheerde of infrastruktuur wat geskik is vir gevaarlike materiale. Streke met snelweë, spoorterminale, betroubare energie en beskikbare industriële grond kan dus 'n beduidende liggingspremie behaal.
Die grootste voordele ontstaan wanneer nabygeleë verskaffers streekswaardekettings bou, eerder as om bloot die finale montering te verskuif. Plaaslike verskaffers, gereedskapvervaardiging, instandhouding, verpakking, sagteware en tegniese logistiek verhoog beleggerslojaliteit. Sonder sulke netwerke bly 'n belegging mobiel en kan dit weer hervestig word as koste verander. Ekonomiese beleid moet dus nie net nuwe sakeliggings subsidieer nie, maar ook groepontwikkeling, opleiding en grensoverschrijdende voorsieningsverhoudings bevorder.
Personeeltekorte word 'n ernstige kapasiteitsbeperking
Die tekort aan bestuurders en tegniese spesialiste is een van die grootste risiko's vir groei. Swaar vragmotorbestuurders is in 2024 as 'n tekortberoep in 21 Europese lande aangemeld. Oos-Europese vervoermaatskappye word dubbeld geraak: hulle bedien groot dele van die Europese mark, maar verloor steeds werknemers aan beter betaalde poste in die buiteland. Demografiese afname en 'n verouderende werksmag vererger die probleem.
Hoër lone is onvermydelik, maar nie genoeg nie. Werksomstandighede, voorspelbare terugkeer huis toe, veilige parkering, digitale versending en moderne voertuie beïnvloed alles die aantreklikheid van die beroep. Maatskappye wat uitsluitlik op lae personeelkoste fokus, word vasgevang in 'n spiraal van werknemersomset, kwaliteitsprobleme en ongebruikte voertuigkapasiteit. Outomatisering in die pakhuis kan sekere knelpunte verlig, maar dit vervang nie bestuurders of instandhoudingspersoneel heeltemal nie.
Vir liggings beteken dit dat arbeidsbeskikbaarheid net so deeglik ondersoek moet word as vervoerverbindings. 'n Logistieke park in 'n ekonomies swak streek mag dalk goedkoop grond bied, maar te min werkers in sy opvangsgebied hê. Pendelverbindings, maatskappybusse, opleidingsprogramme en die integrasie van buitelandse werkers word dus deel van die infrastruktuurstrategie. Op die lange duur is produktiwiteit per gewerkte uur meer deurslaggewend as die nominale uurlikse loon.
Energie en dekarbonisering verander die berekeninge
Logistieke eiendomme word energieverbruikers en toenemend ook energieprodusente. Groot dakoppervlaktes is geskik vir fotovoltaïese elektrisiteit, batterybergingstelsels kan piekbelastings gladstryk, en geëlektrifiseerde voertuigvlote benodig hoëprestasie-netwerkverbindings. Kouebergingsfasiliteite, outomatiese pakhuise en rekenaarinfrastruktuur verhoog gelyktydig die vraag na elektrisiteit. Die beskikbaarheid van netverbindingskapasiteit kan dus belangriker word as die grondprys.
Vanaf 2027 sal die afsonderlike Europese Emissiehandelstelsel (ETS2) vir brandstowwe wat in padvervoer, geboue en ander sektore gebruik word, ten volle van krag wees. Direkte verpligtinge berus by brandstofverskaffers, maar kostes kan aan vervoermaatskappye en versenders oorgedra word. Dit sal die ekonomiese aansporings vir meer doeltreffende voertuie, alternatiewe aandryfstelsels, beter kapasiteitsbenutting en 'n verskuiwing van geskikte vervoer na spoor of waterweë verhoog.
Die oorgang sal teen verskillende snelhede regionaal plaasvind. Battery-elektriese vragmotors is aanvanklik veral geskik vir voorspelbare pendelverkeer en streeksverspreiding met terugkeer na die depot. Internasionale langafstandroetes vereis 'n digte, hoëprestasie-laainetwerk, robuuste netwerke en gekoördineerde rusperiodes. Biobrandstowwe, hernubare diesel en moontlik waterstof kan oorgangs- of gespesialiseerde rolle speel. Van kritieke belang is tegnologiese openheid sonder arbitrêre omstandighede: beleggings moet in lyn wees met realistiese ryprofiele, energiepryse en infrastruktuur.
Grense bly die duurste onsigbare bergingsfasiliteite
Grensvervoer bring hoë koste mee, nie net as gevolg van kilometers nie, maar ook as gevolg van onsekerheid. Wanneer wagtye by 'n grens aansienlik wissel, moet maatskappye beplan vir bykomende voertuie, bestuurderstyd en veiligheidsvoorraad. 'n Stilstaande vragmotor word effektief 'n duur mobiele pakhuis. Hierdie effek is veral prominent in die Wes-Balkan-state omdat voorsieningskettings verskeie doeane- en administratiewe grense oor kort afstande kan oorsteek.
Versnelde prosedures en verbeterde doeane-samewerking tussen die Europese Unie en sy Wes-Balkan-vennote is dus ekonomies meer betekenisvol as wat hul openbare profiel aandui. Voorafkennisgewings, risikobepaling, gesamentlike inspeksies en wedersydse toegang tot data kan verwerkingstye verminder sonder om sekuriteitsvereistes in die gedrang te bring. Hierdie voordele realiseer egter slegs as stelsels interoperabel is en voldoende personeel snags en oor naweke beskikbaar is.
Die volle Schengen-lidmaatskap van Bulgarye en Roemenië het grensbeheer vir mense by die EU se interne landgrense vanaf 2025 afgeskaf. Operasionele, belastingverwante en sekuriteitsverwante kontroles bly egter moontlik vir vragvervoer. Schengen is dus 'n belangrike hupstoot vir produktiwiteit, maar nie 'n waarborg vir heeltemal naatlose logistiek nie. Maatskappye moet werklike transito-tye meet in plaas daarvan om regulatoriese mylpale outomaties gelyk te stel aan gewaarborgde tydbesparings.
Openbare miljarde benodig private dissipline
Infrastruktuurontwikkeling word grootliks deur Europese fondse gefinansier. Vir die EU-kohesiebeleid was €392 miljard oorspronklik beskikbaar vir die tydperk 2021 tot 2027; saam met nasionale medefinansiering benader die geprogrammeerde raamwerk 'n half triljoen euro. Die Kohesiefonds ondersteun veral ekonomies swakker lidlande met omgewings- en TEN-T-beleggings. Bykomende befondsing kom van die Connecting Europe Facility, nasionale programme, ontwikkelingsbanke en publiek-private finansiering.
Geld alleen waarborg egter nie 'n funksionerende korridor nie. Grootskaalse projekte ly gereeld aan beplanningsveranderinge, permitprobleme, koste-oorskrydings en politieke diskontinuïteit. In vyf Europese mega-vervoerprojekte wat onlangs ondersoek is, was die gemiddelde vertraging 17 jaar. Vir die logistieke bedryf is 'n vertraagde gedeelte veral problematies omdat netwerkeffekte slegs met deurlopende bruikbaarheid realiseer. 'n Byna voltooide spoorverbinding kan ekonomies baie minder waardevol wees as verskeie kleiner, maar ten volle operasionele verbeterings.
Openbare beleggings moet dus geprioritiseer word volgens hul meetbare impak op knelpunte. Dit sluit in ontbrekende grensgedeeltes, oorbelaste aansluitings, brûe met gewigsbeperkings, toegangspaaie tot hawens, digitale seinbokse en multimodale terminale. Privaat beleggers moet op hul beurt vraag-, energie- en huurrisiko's dra in plaas daarvan om op permanent stygende grondwaardes staat te maak. Voorverhuring, modulêre konstruksie en duidelike energiekontrakte word al hoe belangriker in 'n omgewing met hoër rentekoerse.
Geopolitiek verander logistiek in sekuriteitsinfrastruktuur
Sedert 2022 word vervoerinfrastruktuur in Oos-Europa nie meer uitsluitlik volgens handels- en klimaatkriteria geëvalueer nie. Paaie, spoorweë, hawens, brûe en oorslagpunte moet ook militêre mobiliteit, humanitêre hulp en die voorsiening van kritieke nywerhede in krisistye ondersteun. Die Europese Unie mik na 'n meer geïntegreerde militêre mobiliteitsgebied teen die einde van 2027. Dit vereis multimodale netwerke, gestandaardiseerde prosedures en infrastruktuur wat geskik is vir swaar vragte.
Hierdie dubbelgebruiksperspektief verander beleggingsbesluite. 'n Brug met 'n hoër dravermoë, 'n langer deurgangslus of 'n meer robuuste terminaal kan beide burgerlike en veiligheidsbeleidvoordele inhou. Pole, Roemenië en die Baltiese state is veral belangrik in hierdie verband, maar Bulgarye en die Wes-Balkan is ook relevant vir suidoostelike korridors. Die ekonomiese voordeel lê in bykomende befondsing en hoër prioriteit; die risiko lê in botsende politieke doelwitte en potensiële mededinging vir kapasiteit.
Die heropbou van Oekraïne sal hierdie belangrikheid verder verhoog. Boumateriaal, masjinerie, energiefasiliteite, voertuie en verbruikersgoedere sal via Pole, Slowakye, Hongarye, Roemenië en Swartsee-roetes vervoer word. Terselfdertyd bly die tydsberekening onseker. Diegene wat vandag slegs vir 'n korttermyn-heropbou-oplewing bou, loop 'n hoë risiko van onderbenutting. Meer sinvol is fasiliteite wat reeds winsgewend is met streekkliënte en kan opskaal om aan bykomende vraag van Oekraïne te voldoen.
Nie elke logistieke park word 'n wenner nie
Die sterk beleggingsgeskiedenis moet nie die feit verberg dat verkeerde toewysings moontlik is nie. In ontluikende streke word eiendomme dikwels geadverteer met die belofte van toekomstige snelweë, spoorverbindings of nywerheidsgebiede waarvan die voltooiing onseker is. Terselfdertyd kan munisipaliteite gebiede vir ontwikkeling aanwys sonder om voldoende elektrisiteit, water of vervoerinfrastruktuur te verskaf. 'n Lae aanvanklike prys word dan genegeer deur hoë daaropvolgende beleggings.
Die grootste risiko lê daarin om geografiese sentraliteit met operasionele toeganklikheid te verwar. 'n Ligging mag teoreties verskeie hoofstede binne 'n paar uur kan bereik, maar onbetroubaar wees as gevolg van grensvertragings, vragmotorverbod, oorbelaste ringpaaie of 'n gebrek aan bestuurders. Net so mag 'n pakhuis modern lyk, maar nie voldoen aan die vereistes van veeleisende gebruikers in terme van vloerlaaikapasiteit, plafonhoogte, brandbeskerming, verkoeling of datakonnektiwiteit nie.
Markrisiko's ontstaan ook as gevolg van spekulatiewe oorproduksie. In volwasse Poolse submarkte kan groot portefeuljes en sikliese golwe van nuwe konstruksie tydelik druk op huurpryse en leegstandsyfers plaas. In kleiner markte kan selfs 'n enkele projek lei tot 'n merkbare toename in aanbod. Daarom moet beleggers nie net nasionale groeikoerse oorweeg nie, maar ook spesifieke gebruikersprofiele, huurtermyne, kredietwaardigheid en alternatiewe gebruike vir die eiendom ondersoek.
Wenners is korridors met verskeie bronne van vraag
Liggings wat nie van 'n enkele verkeersvloei afhanklik is nie, is besonder robuust. Ideaal gesproke moet 'n logistieke spilpunt plaaslike verbruikersvraag, industriële aanbod, internasionale vervoer en ten minste een bykomende gespesialiseerde sektor verbind. Dit kan koue kettings, farmaseutiese produkte, landboulogistiek, onderdele, energiekomponente of e-handel insluit. Verskeie bronne van vraag maak siklusse glad en verbeter infrastruktuurbenutting.
Pole voldoen reeds aan hierdie vereiste in verskeie streke. Roemenië kan dit uitbrei tussen Boekarest, die westelike industriële sentrums en Constanța. Bulgarye het geleenthede langs die Sofia-Plovdiv-Turkye, Sofia-Thessaloniki, Ruse-Boekarest en Burgas/Varna-Swartsee-asse. Serwië trek voordeel uit sy ligging tussen Sentraal-Europa, die Adriatiese See, die Egeïese See en die Swartsee, maar moet grens- en spoorprosesse verder verbeter. Bosnië en Herzegowina benodig meer geïntegreerde nasionale en streeksnetwerke, maar kan vinniger geprofessionaliseer word deur grootskaalse handelsbeleggings.
Nie elke stad hoef 'n internasionale spilpunt te word nie. Streekspesialisasie is dikwels meer doeltreffend. Shumen kan byvoorbeeld sy energie- en landbouhulpbronne benut, Ruse sy Donau en Roemenië, Plovdiv sy nywerheid en kleinhandel, en Constanța sy hawe en swaar logistiek. Om dieselfde funksies oral te probeer vestig, sal kapitaal verstrooi en trosvorming voorkom.
Kapitaal volg betroubaarheid, nie aankondigings nie
Vir institusionele beleggers hang die aantreklikheid van Oos-Europese logistieke eiendomme af van voorspelbare opbrengste, finansieringskoste, wetlike afdwingbaarheid en uittreegeleenthede. Lae vakaturekoerse en geïndekseerde huurkontrakte is positief, maar dit moet opgeweeg word teen valuta-, rentekoers-, konstruksie- en huurderkonsentrasierisiko's. Bulgarye se aanvaarding van die euro sedert 2026 het van die valutaverwante wrywing uitgeskakel. In nie-EU- en nie-euro-lande bly die risikopremie hoër.
Volhoubaarheidsvereistes beïnvloed finansiering en waardasie. Geboue met goeie isolasie, fotovoltaïese elektrisiteit, hittepompe, slimmetering en vooraf geïnstalleerde laai-infrastruktuur is nie net meer omgewingsvriendelik nie, maar ook meer kommersieel veerkragtig. Gebruikers gee noukeuriger aandag aan totale bedryfskoste, terwyl banke en fondse energiegehalte in hul besluite insluit. Gevolglik kan ouer geboue sonder moderniseringsvooruitsigte onderhewig wees aan 'n waardasiekorting.
Die belangrikste aanwyser op die lang termyn is nie die nuutgeboude area nie, maar die produktiewe gebruik daarvan. 'n Volledig verhuurde, energie-doeltreffende en multimodaal gekoppelde sentrum genereer stabiele kontantvloei en streekswaarde. 'n Spekulatiewe projek sonder gewaarborgde vraag bly daarenteen 'n duur dobbelspel op toekomstige infrastruktuur. Veral in markte met hoë politieke ondersoek, moet beleggers onderskei tussen aangekondigde volume, werklike aanvang van konstruksie en operasionele inbedryfstelling.
Die kompetisie sal deur data bepaal word
Fisiese infrastruktuur bly onontbeerlik, maar die prestasie daarvan word toenemend deur data bepaal. Intydse inligting oor aankomstye, besprekingsgleuwe, doeanestatus, voorraadvlakke en verkeerstoestande verminder wagtye en maak beter kapasiteitsbenutting moontlik. Hawens en terminale wat slegs inligting via aparte stelsels of handmatige dokumente uitruil, verloor teen digitaal geïntegreerde mededingers.
Oos-Europa kan in sommige gevalle ouer stadiums van ontwikkeling oorslaan. Nuwe stelsels kan direk toegerus word met wolkstelsels, sensors, outomatiese nommerplaatherkenning en gestandaardiseerde koppelvlakke. Dit verminder foutsyfers en vereenvoudig die bestuur van streeksnetwerke. Terselfdertyd neem die afhanklikheid van kuberveiligheid, stabiele telekommunikasienetwerke en gekwalifiseerde personeel toe.
Die grootste struikelblok is dikwels nie die tegnologie nie, maar institusionele fragmentasie. Vragversender, hawens, spoorweë, doeane-owerhede en pakhuisoperateurs gebruik verskillende datamodelle en beskerm hul eie inligting. Vanuit 'n ekonomiese beleidsperspektief is oop standaarde, bindende koppelvlakke en duidelike reëls vir datagebruik dus noodsaaklik. Digitale korridors kan die voordele van fisiese beleggings aansienlik verhoog, terwyl 'n gebrek aan interoperabiliteit selfs moderne fasiliteite vertraag.
'n Realistiese agenda tot 2030
Teen 2030 word verwag dat Oos-Europa aansienlik meer moderne logistieke ruimte, meer doeltreffende hawe- en terminaalkapasiteite, en verbeterde hoofvervoerkorridors sal hê. Hierdie uitbreiding sal egter nie alle historiese gapings sluit nie. Grensoorskrydende spoorwegprojekte, groot brûe en komplekse korridors bly veral vatbaar vir vertragings. Terselfdertyd verhoog dekarbonisering, vaardigheidstekorte en digitalisering die beleggingsbehoeftes by elke ligging.
Regerings moet deurlopende korridors bo nasionale prestigeprojekte prioritiseer. 'n Ontbrekende gedeelte van die grens kan die voordele van honderde gemoderniseerde kilometers verminder. Beplannings- en permitkapasiteit, deursigtige verkryging, instandhoudingsbegrotings en digitale prosesse is net so belangrik soos nuwe konstruksie. In die Wes-Balkan moet fisiese projekte konsekwent gekoppel word aan doeane- en administratiewe hervormings.
Vir logistieke maatskappye is die uitdaging om netwerke met groter veerkragtigheid en algehele koste-effektiwiteit te ontwerp. Dit sluit in verskeie roete-opsies, realistiese afsnytyddata, gelaagde voorraadvlakke en kontrakte vir energie- en vervoerkapasiteit. Vir eiendomsontwikkelaars is modulêre ruimtes, energieverbindings, outomatiseringsvermoëns en multimodale opsies belangrike kwaliteitskenmerke. Vir industriële maatskappye is die deurslaggewende vraag of 'n ligging nie net vandag koste-effektief is nie, maar oor tien jaar steeds lewensvatbaar sal wees in terme van werksmag, energie en klimaat.
Europa se nuwe sentrum kom te voorskyn aan sy ou kante
Oos-Europa se logistieke infrastruktuur is meer as net 'n gevolg van groeiende pakhuisbeleggings. Dit vorm die materiële basis van 'n veranderende Europese ekonomiese geografie. Pole demonstreer hoe 'n groot mark 'n onafhanklike logistieke platform kan ontwikkel deur infrastruktuur, nywerheid en nabyheid aan Wes-Europa. Roemenië verbind die interne mark, die Donau en die Swart See. Bulgarye verkry strategiese diepte deur Schengen, die Euro, industriële groeperings en sy ligging naby Turkye. Die Wes-Balkan word geleidelik nader aan die interne mark gebring deur handelsbeleggings en Europese integrasie.
Die streek sal egter nie outomaties as 'n wenner na vore tree nie. Die voordele daarvan kan ondermyn word deur projekvertragings, bestuurderstekorte, swak spoorverbindings, energiebottelnekke en administratiewe struikelblokke. Die gehalte van die verbinding is van kritieke belang, nie die aantal aankondigings nie. Die volgende stap in ontwikkeling is om individuele sale, paaie en terminale in geïntegreerde gange te verbind.
Die uitdagende waarheid is dus die volgende: Europa se toekomstige voorsieningskapasiteit sal meer afhang van Plovdiv, Constanța, Gdańsk, Belgrado, Kiseljak of Ruse as wat baie korporatiewe hoofkwartiere in die Weste bereid is om te erken. Hierdie liggings sal nie Rotterdam of Duisburg vervang nie, en ook nie die groot Duitse industriële groepe nie. Hulle sal egter die netwerk uitbrei met dringend benodigde kapasiteit, alternatiewe en marknabyheid. Enigiemand wat hul ontwikkeling bloot as 'n kwessie van inhaal beskou, onderskat die strategiese verskuiwing. Omgekeerd kan enigiemand wat infrastruktuur, data, energie en personeel saam beplan, 'n nuwe ekonomiese ruggraat smee uit Europa se vermeende periferie.
Konsultasie - Beplanning - Implementering

Konrad Wolfenstein
Ek sal graag as u persoonlike adviseur dien.
Jy kan my kontak by wolfenstein∂xpert.digital of
Skakel my net by +49 7348 4088 965 .
Jou intralogistiese kundiges

Konsultasie, beplanning en implementering van volledige oplossings vir hoëbaai-pakhuise en outomatiese stoorstelsels - Beeld: Xpert.Digital
Meer inligting hier: