VSA-gasoffensief: Nuwe LNG-hawe langs die kus van Texas – Wat die multimiljard-dollar-projek vir Europa se gasvoorsiening beteken
Xpert Voorvrystelling

Beskikbaar in 27 tale 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 3 November 2026 / Opgedateer op: 3 November 2026 – Outeur: Konrad Wolfenstein
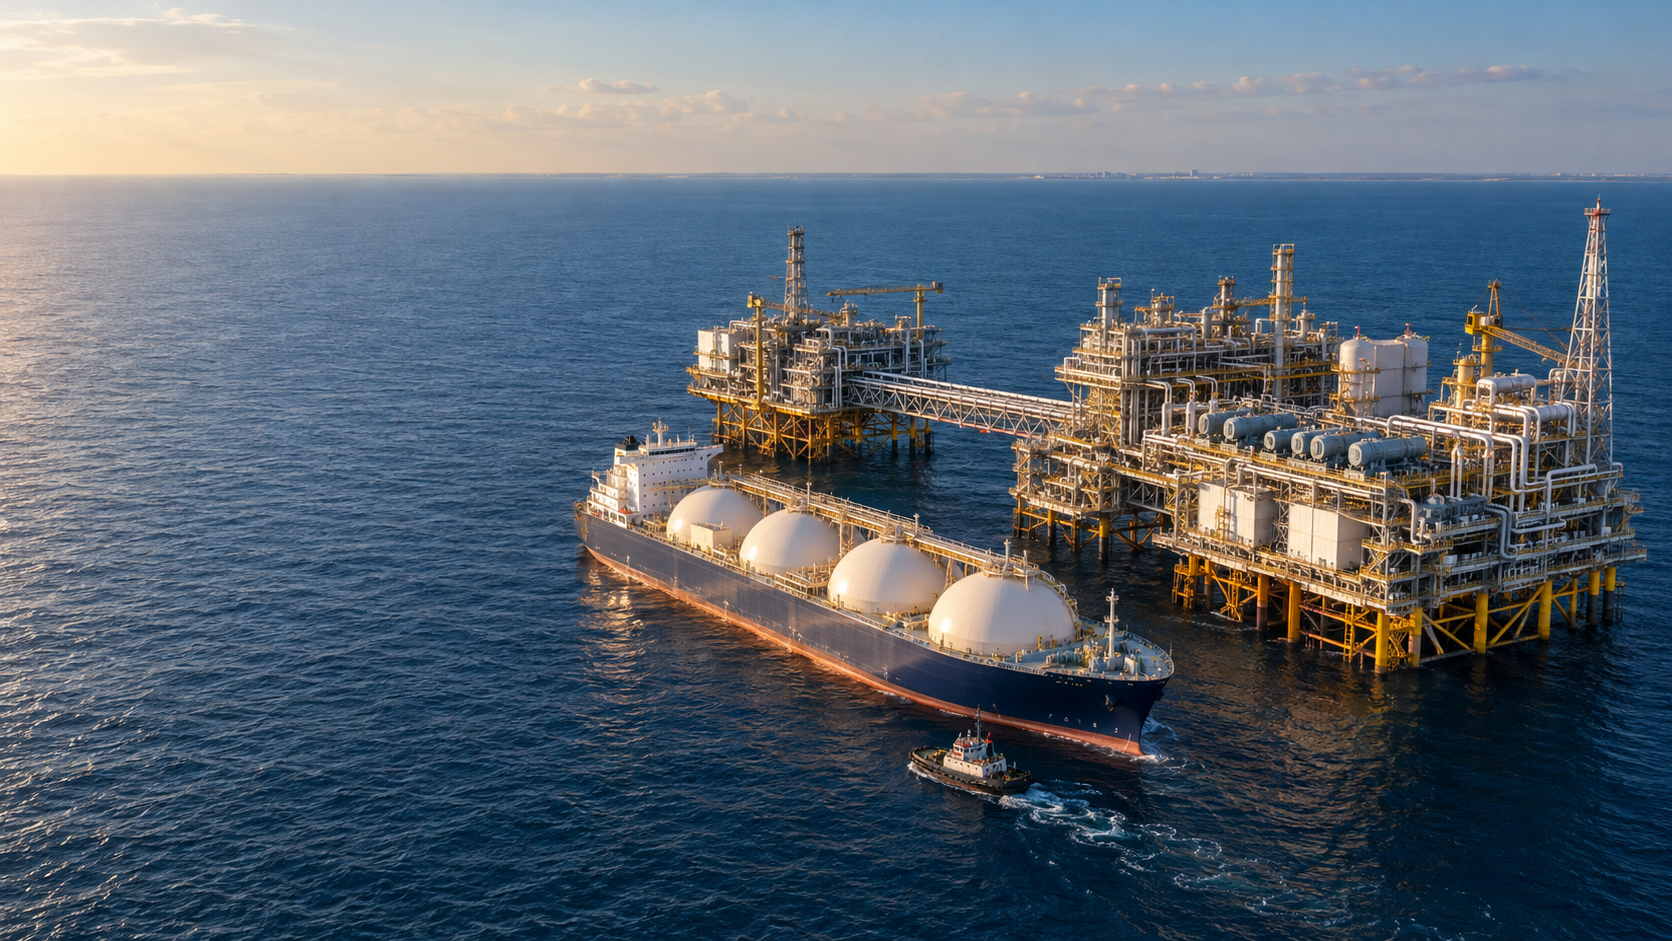
VSA-gasoffensief: Nuwe LNG-hawe langs die kus van Texas – Wat die multimiljard-dollar-projek vir Europa se gasvoorsiening beteken – Kreatiewe beeld oor die onderwerp, geskep met KI: Xpert.Digital
Meer LNG uit die VSA: Hoe Europa se voorraad veiliger kan word – en watter risiko's bly oor
Kan 'n nuwe hawe langs die kus van Texas Europa se energiemark transformeer? 8,4 miljoen ton LNG per jaar: Wat lê agter die nuwe Amerikaanse uitvoerprojek?
Nuwe gasbron of nuwe afhanklikheid? Europa se dilemma met Amerikaanse LNG – LNG-projek langs die kus van Texas:
'n Diepsee-LNG-terminaal van miljarde dollar word langs die kus van Texas beplan, wat die internasionale gasmark kan transformeer. Die ST LNG-projek sal na verwagting jaarliks tot 8,4 miljoen ton vloeibare natuurlike gas uitvoer. Die Amerikaanse Maritieme Administrasie vir Ontwikkeling en Uitvoerbeheer (MARAD) het die aansoek om 'n diepsee-terminaallisensie einde Oktober 2026 goedgekeur. Konstruksie sal na verwagting in 2027 begin, met aanvanklike inbedryfstelling wat vir 2029 beplan word. Daar is egter nog beduidende stappe tussen goedkeuring en betroubare aflewerings: die finale beleggingsbesluit is nog hangende, verdere vereistes moet nagekom word, en kliëntkontrakte is nog nie ten volle verseker nie.
Vir Europa kan die aanleg 'n bykomende bron van voorsiening skep en mededinging vir LNG verskerp. Verhoogde aanbod versterk oor die algemeen invoerders se opsies – maar dit waarborg nie permanent lae pryse of 'n ononderbroke voorsiening nie. Deurslaggewende faktore sluit ook die koste van vloeibaarmaking en vervoer, aanlegkapasiteitsbenutting, langtermyn-afnameooreenkomste en potensiële vertragings in. Verder ontstaan 'n fundamentele vraag vir Duitsland: Hoe kan voorsiening gediversifiseer word sonder om bloot afhanklikheid na 'n ander verskafferland te verskuif? 'n Nadere kyk na die projek onthul die geleenthede wat ST LNG bied, die risiko's wat betrokke is, en waarom Europa se energiesekerheid uiteindelik nie uitsluitlik van 'n nuwe hawe in Texas afhang nie.
Amerika se LNG-offensief: Hoe 'n nuwe hawe langs die kus van Texas Europa se energiemark kan verander
Meer vryheid op see, nuwe afhanklikheid van land
Aan die kus van Texas word 'n energieprojek beplan wat verreikende implikasies kan hê wat verder strek as die onmiddellike ligging daarvan. Die voorgestelde ST LNG-diepseeterminaal verteenwoordig die Verenigde State se voortgesette opkoms om 'n sentrale verskaffer in die wêreldwye vloeibare aardgasmark te word. Hierdie ontwikkeling bied bykomende verkrygingsgeleenthede vir Europa. Terselfdertyd versterk dit 'n fundamentele vraag: Hoe kan voorsieningssekerheid bereik word sonder om bloot ekonomiese afhanklikhede van een verskafferland na 'n ander te verskuif?
Teen die einde van Oktober 2026 het die Amerikaanse Maritieme Administrasie van Ontwikkeling en Uitvoerbeheer (MARAD) die aansoek om 'n diepseehawelisensie vir die projek goedgekeur. Vier vloeibaarmakingsaanlegte met 'n totale jaarlikse kapasiteit van 8,4 miljoen ton LNG word ongeveer 16,7 kilometer van die kus van Matagorda, Texas, beplan. Die geraamde belegging is $8,2 miljard. Die teikendatums is 'n konstruksiebegin in 2027 en aanvanklike inbedryfstelling in 2029. Hierdie datums verteenwoordig egter 'n projekplan, nie 'n gewaarborgde begin van produksie nie.
Die ekonomiese kern lê nie net in bykomende uitvoervolumes nie. Die projek kombineer Amerikaanse gasproduksie, maritieme infrastruktuur, internasionale finansiering en langtermyn-energievraag. Dit illustreer dus hoe energiesekerheid verander: afhanklikhede word nie meer net bepaal deur die ligging van stoorfasiliteite en pypleidings nie, maar ook deur die beskikbaarheid van vloeibaarmakingskapasiteit, skepe, invoerterminale en betroubare voorsieningskontrakte.
Dit lei tot 'n genuanseerde perspektief vir Duitsland. Meer Amerikaanse LNG kan die aanbod verbreed en die onderhandelingsmag van invoerders versterk. Dit vervang egter nie goed deurdinkte diversifikasie of beleggings in energie-doeltreffendheid en alternatiewe voorsieningstegnologieë nie. 'n Nuwe uitvoerhawe verbeter die reeks opsies. Of dit tot permanent laer koste en groter sekuriteit sal lei, sal slegs bepaal word deur die wisselwerking tussen markkragte, infrastruktuur en energiebeleid.
'n Miljarddollarprojek vasgevang tussen goedkeuring en werklike afleweringsvermoë
Die regulatoriese besluit is 'n beduidende stap vorentoe vir ST LNG, maar dit beteken nog nie 'n volledig gefinansierde en konstruksiegereed projek nie. Gebaseer op die projekstatus wat einde Oktober aangekondig is, mik die maatskappy na 'n finale beleggingsbesluit teen middel tot laat 2027. Verder moet aan bykomende federale en staatsvereistes voldoen word voordat die finale lisensie toegestaan kan word.
Hierdie onderskeid is ekonomies van kritieke belang. 'n Goedgekeurde projek verteenwoordig 'n potensiële toekomstige bron van voorsiening. 'n Aanleg met bindende finansiering het 'n aansienlik hoër waarskynlikheid om gerealiseer te word. Slegs 'n voltooide, getoetste en betroubaar bedryfde aanleg lewer werklik gas.
Beduidende risiko's kan tussen hierdie ontwikkelingsfases lê. Konstruksiekoste kan styg, finansieringskoste kan verander, tegniese toerusting kan laat arriveer, en potensiële kliënte kan kontraktuele besluite uitstel. Daarom kan aangekondigde, goedgekeurde, gefinansierde en reeds bedryfskapasiteite nie bloot bymekaar getel word om die globale markaanbod te bepaal nie.
Die tydlyn verdien besondere aandag. Indien die beleggingsbesluit eers later in 2027 geneem word, sal die aanvanklike inbedryfstelling in 2029 uitdagend wees. 'n Gesproke produksiebegin, met individuele aanlegkomponente wat vroeër as ander begin, sal denkbaar wees. Die gepubliseerde sleuteldata dui egter nie daarop dat die hele beplande jaarlikse kapasiteit reeds in 2029 beskikbaar sal wees nie.
Daarbenewens is daar die behoefte aan kommersiële sekuriteit. Die maatskappy het minimum kliëntverbintenisse van altesaam twee miljoen ton per jaar as 'n voorvereiste vir projekgoedkeuring bepaal. Dit stem ooreen met net minder as 'n kwart van die beplande totale kapasiteit. Sulke verbintenisse is 'n belangrike beginpunt, maar hulle beantwoord nog nie alle vrae rakende finansiering, kontrakgehalte en toekomstige kapasiteitsbenutting nie.
Vir kopers beteken dit dat ST LNG 'n potensiële bykomende bron van voorsiening teen die einde van die dekade is, maar nie 'n reeds beskikbare sekuriteitsreserwe nie. Diegene wat hul voorsiening beplan, moet onderskei tussen 'n strategiese opsie en 'n gewaarborgde afleweringsverpligting.
Waarom 8,4 miljoen ton meer as net 'n tegniese syfer is
Die beplande kapasiteit is versprei oor vier vloeibaarmakingsaanlegte, elk met 'n kapasiteit van 2,1 miljoen ton per jaar. In vergelyking met 'n Amerikaanse LNG-kapasiteit van meer as 100 miljoen ton per jaar, sou dit 'n beduidende toename verteenwoordig. Ten tyde van die aankondiging is die projek se skaal beskryf as ongeveer agt persent van die bestaande Amerikaanse kapasiteit. Hierdie syfer is egter bloot 'n momentopname: As die res van die Amerikaanse aanbod aanhou groei, sal die relatiewe aandeel van ST LNG laer wees ten tyde van die inbedryfstelling daarvan.
Die verdeling van die aanleg in vier eenhede is ekonomies voordelig omdat dit 'n mate van modulariteit moontlik maak. Konstruksie, inbedryfstelling en instandhouding kan in wese oor verskeie eenhede versprei word. Die mislukking van 'n enkele eenheid hoef dan nie noodwendig die hele produksie af te skakel nie. Terselfdertyd ontstaan gedeelde afhanklikhede, byvoorbeeld rakende gasvoorsiening, energievoorsiening, beheerstelsels en skeepshantering.
Die verskil tussen kapasiteit en produksie is ook belangrik. Jaarlikse kapasiteit beskryf die beoogde tegniese uitset. Werklike uitvoervolumes hang af van faktore soos onderhoudstye, tegniese wanfunksies, weerstoestande, beskikbaarheid van rou gas en vraag.
As ons 'n suiwer hipotetiese kapasiteitsbenutting van 90 persent aanneem, sal 'n jaarlikse kapasiteit van 8,4 miljoen ton neerkom op ongeveer 7,56 miljoen ton werklike jaarlikse produksie. Hierdie berekening is nie 'n voorspelling vir ST LNG nie. Dit illustreer eerder waarom nominale kapasiteite nie gelykgestel moet word aan gewaarborgde afleweringsvolumes nie.
'n Fasiliteit van hierdie grootte kan relevant wees vir die mark selfs al voorsien dit nie direk aan Duitse kliënte nie. Bykomende vragte kan ander voorsieningsvloei verplaas of herlei. Byvoorbeeld, as 'n Asiatiese kliënt vanuit Texas voorsien word, kan hoeveelhede van 'n ander produsent vir Europa beskikbaar word. LNG werk dus deur 'n internasionale netwerk van handelsbesluite, nie net deur direkte voorsieningsverhoudings tussen twee lande nie.
Wat die beleggingsbedrag oor winsgewendheid openbaar
Die geraamde VS$8,2 miljard is gelykstaande aan ongeveer VS$976 per ton jaarlikse produksiekapasiteit. Hierdie syfer word bereken deur die totale belegging te deel deur die beplande jaarlikse kapasiteit. Dit is 'n maatstaf van kapitaalintensiteit, maar nie 'n verkoopprys per ton LNG nie.
Hierdie onderskeid voorkom 'n algemene misverstand. Ideaal gesproke produseer 'n aanleg vir baie jare. Die beleggingskoste word versprei oor die hoeveelhede wat werklik gedurende sy leeftyd verkoop word. Daarbenewens moet lopende uitgawes, finansiering, onderhoud en die opbrengsvereistes van beleggers gedek word.
'n Vereenvoudigde modelberekening illustreer die omvang van die projek. As die $8,2 miljard eweredig oor 20 jaar sonder rente versprei word, sal dit 'n jaarlikse opbrengs van $410 miljoen tot gevolg hê. Teen volle kapasiteit sal dit gelykstaande wees aan byna $49 per geproduseerde ton. Teen 90 persent kapasiteit sal hierdie syfer tot net meer as $54 styg.
Hierdie syfers is eksplisiet nie 'n skatting van die werklike produksiekoste nie. Hulle ignoreer rente op skuld, opbrengs op ekwiteit, belasting, konstruksietyd, bedryfsuitgawes en ander koste. Hul analitiese waarde lê daarin om die invloed van kapasiteitsbenutting te demonstreer: hoe minder LNG 'n kapitaalintensiewe aanleg produseer, hoe hoër is die kapitaal wat per ton verkoop word.
Daarom hang ekonomiese lewensvatbaarheid nie net van die bedrag van konstruksiekoste af nie. Net so belangrik is betroubare bedryfsjare, hoë tegniese beskikbaarheid en 'n kontrakstruktuur wat inkomste stabiliseer selfs gedurende swakker markfases.
Koste-oorskrydings kan nie outomaties ten volle aan kliënte deurgegee word nie. Of dit moontlik is, hang af van die kontrakte en die mededingende landskap. In 'n mark met oorvloedige aanbod kan 'n duurder projek onder druk kom, terwyl stelsels met gunstiger kostestrukture langer winsgewend bly.
Die ligging op see verskuif die risiko's in plaas daarvan om hulle te laat verdwyn
Die beplande hawe is nie direk aan die kus geleë nie, maar op see. Die gepubliseerde projekbeskrywing sluit onder andere 20 platforms, vier drywende LNG-bergingseenhede, vier meerstelsels en bykomende pyplyninfrastruktuur in. Dit maak dit 'n komplekse produksie- en logistieke stelsel, en nie bloot 'n nuwe dokpunt nie.
Een potensiële voordeel lê in die verskuiwing van skeepsverkeer weg van meer swaar verhandelde kusgebiede. As groot LNG-tenkskepe sekere nou of besige kanale minder gereeld moet gebruik, kan konflikte met ander skeepsverkeer afneem. Dit lei egter nie tot 'n algemene gevolgtrekking dat installasies op see oor die algemeen veiliger of meer koste-effektief is nie.
Die risiko's verander van aard. Op see word golwe, wind, korrosie en die toeganklikheid van tegniese fasiliteite meer betekenisvol. Onderhoud en herstelwerk kan meer kompleks word as personeel, materiaal en gespesialiseerde toerusting eers na die terrein vervoer moet word. Die verbinding tussen drywende bergingsfasiliteite, vloeibaarmakingstegnologie en uitvoertenkers moet ook betroubaar funksioneer onder wisselende toestande.
Vir 'n ekonomiese evaluering is die hele voorsieningsketting dus van kardinale belang. 'n Ligging kan voordele in hawebedrywighede bied terwyl dit terselfdertyd hoër eise aan instandhouding en weervoorbereiding stel. Die beslissende faktor is of dit die koste per eenheid wat werklik gelewer word, verminder en betroubaarheid verbeter.
Die buitelandse benadering is dus nie inherent beter of inherent problematies nie. Die kwaliteit daarvan word gedemonstreer deur die tegniese ontwerp, die operasionele reserwes en hoe gereeld die aanleg sy beplande uitset onder werklike toestande bereik.
Amerikaanse uitbreiding verander die omvang van die wêreldmark
ST LNG is deel van 'n veel groter ontwikkeling. Die Amerikaanse Energie-inligtingsadministrasie (EIA) skets 'n uitbreidingsroete wat 'n geraamde 13,9 miljard kubieke voet bykomende Amerikaanse vloeibaarmakingskapasiteit per dag tussen 2025 en 2029 kan byvoeg. Dit noem die huidige kapasiteit as 15,4 miljard kubieke voet per dag. Dit verteenwoordig 'n uitbreiding wat die bestaande kapasiteit byna sal verdubbel, mits die beplande projekte gerealiseer word.
Dit is noodsaaklik om duidelik te onderskei tussen verwysingsjare en geografiese grense. 'n Verdubbeling in vergelyking met 'n vorige basislyn verskil van 'n verdubbeling in vergelyking met die vlak aan die einde van 2026. Net so is Amerikaanse en Noord-Amerikaanse kapasiteite nie identies nie. In hierdie konteks sluit Noord-Amerika ook Kanada en Mexiko in.
Die OIB bied dus ook 'n Noord-Amerikaanse uitbreidingsroete aan: van 11,4 miljard kubieke voet per dag aan die begin van 2024 tot moontlik 28,7 miljard kubieke voet in 2029. Dit is ook afhanklik van die fasiliteite wat tans onder konstruksie is en wat soos beplan in werking tree.
Die ekonomiese betekenis van hierdie ontwikkeling strek verder as individuele hoeveelhede. Wanneer 'n groot verskaffer sy uitvoervermoëns aansienlik uitbrei, verander die beskikbaarheid van bykomende vrag. Kopers kry meer opsies, handelaars kan verskepings meer buigsaam herlei, en produsente moet meer intens meeding vir langtermynkliënte.
Terselfdertyd is 'n beduidende gedeelte van die nuwe Amerikaanse infrastruktuur in Texas en Louisiana gekonsentreer. Hierdie streekskonsentrasie vergemaklik die gebruik van bestaande netwerke en industriële strukture. Dit skep egter ook gedeelde risiko's as verskeie fasiliteite deur dieselfde weersgebeurtenis of deur ontwrigtings van onderling gekoppelde infrastruktuur geraak word.
Meer aanbod versterk kopers, maar waarborg nie permanent lae pryse nie
Die internasionale uitbreiding van LNG dui oor die algemeen op 'n verligting van voorsieningsdruk. In sy mediumtermyn-analise projekteer die Internasionale Energie-agentskap 'n bykomende globale uitvoerkapasiteit van ongeveer 300 miljard kubieke meter per jaar teen 2030. Die VSA en Katar is saam verantwoordelik vir ongeveer 70 persent van hierdie verwagte kapasiteitstoename.
Vir kopers is dit aanvanklik goeie nuus. ’n Breër aanbod kan die waarskynlikheid verminder dat selfs klein toenames in vraag uiterste prysbewegings sal veroorsaak. Dit kan ook hul onderhandelingsposisie met verskaffers verbeter.
Bykomende kapasiteit is egter nie dieselfde as bykomende netto voorraad nie. Bestaande aanlegte kan minder produseer, tegniese foute kan voorkom, en projekbekendstellings kan vertraag word. Die IEA onderskei dus tussen die toename in kapasiteit en 'n potensiële netto toename in LNG-voorraad van ongeveer 250 miljard kubieke meter per jaar teen 2030.
Die vraagkant reageer ook. Dalende pryse kan bykomende kopers lok of voorheen uitgestelde gasvraag ekonomies lewensvatbaar maak. Veral pryssensitiewe markte kan meer LNG absorbeer sodra dit meer bekostigbaar word. Van die nuwe aanbod sal dan deur bykomende vraag geabsorbeer word.
Dit skep nie 'n onveranderlike reg vir Europa op goedkoop vrag nie. Europese invoerders bly deel van internasionale mededinging. Wat saak maak, is die pryse wat ander kopers bereid is om te betaal, die vervoerkoste wat aangegaan word, en die verpligtinge wat voortspruit uit bestaande kontrakte.
Die objektief geregverdigde verwagting is dus nie dat LNG noodwendig goedkoop sal word nie. Dit is meer aanneemlik dat suksesvolle kapasiteitsuitbreiding die reeks opsies sal vergroot en piektekorte sal beperk. Dit sou reeds 'n beduidende ekonomiese voordeel wees, selfs al keer die prysvlak nie terug na vorige laagtepunte nie.
Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking

Ons Amerikaanse kundigheid in sake-ontwikkeling, verkope en bemarking - Beeld: Xpert.Digital
Bedryfsfokusareas: B2B, digitalisering (van KI tot XR), meganiese ingenieurswese, logistiek, hernubare energie en nywerheid
Meer inligting hier:
'n Tematiese spilpunt wat insigte en kundigheid bied:
- Kennisplatform wat globale en streeksekonomieë, innovasie en bedryfspesifieke tendense dek
- 'n Versameling van ontledings, insigte en agtergrondinligting uit ons belangrikste fokusgebiede
- 'n Plek vir kundigheid en inligting oor huidige ontwikkelinge in besigheid en tegnologie
- 'n Spoorpunt vir maatskappye wat inligting soek oor markte, digitalisering en bedryfsinnovasies
Die rol van LNG in die Europese energiemark
Tussen goedkoop rou gas en duur aflewering lê 'n hele bedryf
Vir 'n Duitse verbruiker is die Amerikaanse gasprys nie die enigste faktor nie. Wat saak maak, is die prys van bruikbare gas by die Europese verbruikspunt.
Verskeie ekonomiese stadiums lê tussen produksie en verbruik: verwerking, pyplynvervoer, vloeibaarmaking, berging, maritieme vervoer, hervergassing en verspreiding in die gasnetwerk. Finansiering, verskansing en potensiële verliese langs die ketting moet ook in ag geneem word. Die IEA se LNG-emissie-analise oorweeg hierdie stadiums eksplisiet afsonderlik omdat elkeen sy eie tegniese en energievereistes het.
Daarom kan 'n groot prysverskil tussen Amerikaanse en Europese handelslokale bestaan sonder dat hierdie verskil noodwendig geheel en al as wins vir enige enkele markdeelnemer toekom. 'n Deel daarvan dek werklike voorsieningskettingkoste. 'n Ander deel kan risikopremies en kapasiteitsbeperkings weerspieël.
Die struktuur van hierdie kostes is van kritieke belang vir mededingendheid. As gaspryse in die VSA laag is, kan hoë vloeibaarmakings- of vervoerkoste die voordeel gedeeltelik tenietdoen. Omgekeerd kan 'n doeltreffende voorsieningsketting mededingend bly selfs met stygende rou gaspryse.
Vir maatskappye word 'n analitiese benadering aanbeveel om grondstofpryse, infrastruktuurkoste, vervoerkoste en risikopremies te skei. Slegs op hierdie manier kan bepaal word of 'n gunstige kontrak werklik 'n volhoubare kostevoordeel bied of bloot 'n enkele pryskomponent aantreklik laat lyk.
ST LNG sou dus nie net 'n produsent van 'n verhandelbare hoeveelheid energie wees nie. Die projek sou homself moet bewys as deel van 'n internasionale kosteketting waarvan die individuele komponente verskillend wissel en in sommige gevalle slegs gedeeltelik beheerbaar is.
Duitsland se afhanklikheid van die VSA moet met die korrekte noemer gemeet word
Twee syfers word vir Duitsland genoem wat maklik verwar kan word: LNG maak ongeveer tien persent van gasinvoere uit, en meer as 95 persent van hierdie LNG kom van die Verenigde State. Die tweede syfer verwys dus na die LNG-segment en nie na alle Duitse gasinvoere nie.
Onder hierdie aannames stem direk verkrygde Amerikaanse LNG teoreties ooreen met ongeveer 9,5 persent van die totale gasinvoere. Dit is beduidend, maar fundamenteel anders as 'n Amerikaanse oorheersing van 95 persent oor die hele Duitse gasvoorraad.
Verder is sulke verhoudings tydafhanklik. In 2024 is 69 terawatt-uur natuurlike gas via Duitse LNG-terminale ingevoer. Met 'n totale gasinvoer van 865 terawatt-uur het dit ongeveer agt persent verteenwoordig. Hierdie jaarlikse syfers illustreer waarom persentasies altyd in die konteks van die tydperk en definisie oorweeg moet word.
Direkte terminaalstatistieke beskryf egter nie elke ekonomiese verband nie. Duitsland is geïntegreer in die Europese gasmark. Gas kan die Duitse netwerk binnedring via ander lande en hul infrastruktuur. Daarom is die land van oorsprong van 'n molekule, die onmiddellike handelsvennoot en die land van grensoegang nie noodwendig dieselfde nie.
Risikobepaling vereis ook verskeie lae. Wat is die aandeel van 'n spesifieke verskafferland? Hoe maklik kan ander verskaffers ingryp? Hoeveel ekstra invoerkapasiteit bestaan daar? Hoe buigsaam is die kontrakte? En hoe sensitief is die algehele voorsieningsketting vir 'n ontwrigting?
Die korrekte gevolgtrekking is nie dat 'n hoë Amerikaanse aandeel in die LNG-segment onbeduidend is nie, en ook nie dat dit omvattende nasionale afhanklikheid bewys nie. Die deurslaggewende faktor is die kombinasie van konsentrasie, vervangbaarheid en spoed van aanpassing.
Waarom vorige afhanklikheid van Rusland nie 'n eenvoudige maatstaf vir vergelyking is nie
Die kommer oor 'n nuwe afhanklikheid is verstaanbaar. Dit word egter analities onpresies wanneer verskillende sorgstelsels gelykgestel word.
'n Pyplyn skep 'n vaste verbinding tussen die produksiestreek en die verkoopsmark. Die ekonomiese belangrikheid daarvan spruit voort uit hoë beleggingskoste en 'n beperkte reeks alternatiewe gebruike. LNG vereis ook kapitaalintensiewe infrastruktuur, maar maak fundamenteel vervoer tussen verskeie uitvoer- en invoerplekke moontlik.
Hierdie verskil kan vervangbaarheid verhoog. Dit skakel egter nie alle afhanklikhede uit nie. As baie verskaffers onder dieselfde wetlike jurisdiksie val, kan politieke of regulatoriese besluite verskeie maatskappye gelyktydig beïnvloed. Net so kan verskeie formeel onafhanklike produsente van dieselfde streeksinfrastruktuur afhanklik wees.
Die assessering wat in die aanvanklike geval aangebied is, naamlik dat maatskappye en bestaande markmeganismes die risiko's beperk, het dus 'n aanneemlike kern. Private akteurs reageer op pryse, sluit kontrakte en soek verkoopsgeleenthede. Dit onderskei 'n breë handelsverhouding van 'n volledig sentraal beheerde voorsieningsstruktuur.
Hierdie inligting alleen is nie genoeg om enige kommer te besweer nie. Maatskappydiversiteit en landsdiversiteit is verskillende kategorieë. Tien verskaffers van een land kan meer mededinging bied as 'n enkele verskaffer. Hulle bied egter slegs beperkte beskerming teen 'n gesamentlike politieke ingryping of 'n groot streeksontwrigting.
'n Deeglike assessering moet dus nie vra of Amerikaanse LNG fundamenteel veilig of onveilig is nie. Dit moet ondersoek watter risiko's deur Amerikaanse aflewerings verminder word en watter nuwe konsentrasies as gevolg daarvan ontstaan.
Langtermynkontrakte koop sekuriteit en verkoop buigsaamheid
Vir 'n multimiljard-euro-projek soos ST LNG, is langtermyn-kliëntverbintenisse 'n noodsaaklike komponent van finansiële sekuriteit. Hulle kan verwagte inkomste stabiliseer en sodoende finansiering vergemaklik. Die voorgenoemde minimum drempel van twee miljoen ton jaarlikse kliëntverbintenisse toon hoe nou projekontwikkeling en bemarking met mekaar verband hou.
Sulke kontrakte bied ook voordele vir kopers. Hulle kan toegang tot sekere hoeveelhede verseker en verkrygingsbesluite meer voorspelbaar maak oor langer tydperke. Hierdie betroubaarheid het intrinsieke ekonomiese waarde, veral wanneer energie noodsaaklik is vir industriële prosesse.
Die prys hiervoor is verminderde aanpasbaarheid. Indien 'n maatskappy se eie gasvraag skerper daal as verwag, kan langtermyn-aankoopverpligtinge 'n las word. Of dit werklik gebeur, hang af van hoe buigsaam hoeveelhede aangepas, herverkoop of na ander kliënte herlei kan word.
Die prysformule is ook van kardinale belang. 'n Langtermynkontrak beskerm nie outomaties teen hoë koste nie. Dit kan afleweringsvolumes verseker, terwyl die prys gekoppel bly aan wisselende marktoestande.
Vir Duitse maatskappye is die kontrakduur dus alleen nie die beslissende faktor nie, maar eerder die wisselwerking tussen prysvasstelling, hoeveelheidsverpligtinge, afleweringsplek, wederverkoopregte en wanbetalingsklousules. 'n Skynbaar gunstige kontrak kan ekonomies onaantreklik wees as dit min buigsaamheid bied. Omgekeerd kan 'n hoër prys sinvol wees as dit beduidende risiko's beperk.
Die uitdaging lê daarin om nie voorsieningssekerheid gelyk te stel aan maksimum langtermynverbintenis nie. 'n Gebalanseerde verkrygingsportefeulje kan verskillende kontraktuurduur en voorsieningsbronne kombineer, in plaas daarvan om alle verwagtinge op 'n enkele marktoestand te baseer.
Vir die industrie maak die finale prys meer saak as politieke oorsprong
Die Duitse industrie trek hoofsaaklik voordeel uit bykomende LNG wanneer dit werklike voorsieningskoste en die risiko van ontwrigting verminder. Die blote beskikbaarheid van 'n ander voorsieningsbron is nie genoeg om internasionale mededingende nadele te verreken nie.
Gas is veral relevant waar dit as prosesenergie of 'n grondstof benodig word. In sulke toepassings kan prysverskille 'n direkte impak op produksiekoste en beleggingsbesluite hê. Terselfdertyd verskil nywerhede en maatskappye aansienlik in hoe vinnig hulle hul energieverbruik kan aanpas.
'n Maatskappy met min korttermyn alternatiewe beoordeel voorsieningssekerheid anders as 'n maatskappy wat tussen verskeie energiebronne kan kies. Net so het 'n maatskappy met langtermyn gewaarborgde verkope verskillende opsies om meerjarige energiekoste te dek as 'n vervaardiger met hoogs wisselende vraag.
Verhoogde LNG-voorraad kan verkryging verbeter. Dit los egter nie outomaties alle liggingsverwante probleme op nie. Die finale prys word ook beïnvloed deur netwerkkoste, heffings, infrastruktuur en operasionele doeltreffendheid.
Verder is daar 'n botsing van doelwitte: volgehoue hoë gaspryse kan industriële vraag verdring. Laer pryse kan bestaande produksie stabiliseer, maar terselfdertyd beleggings in alternatiewe prosesse minder dringend laat lyk. Ekonomiese beleid moet dus voorsieningssekerheid en mededingendheid kombineer met geloofwaardige langtermyn-beleggingsseine.
Die sentrale industrieel-ekonomiese vraag is dus nie of Duitsland meer LNG benodig nie. Die deurslaggewende vraag is watter hoeveelheid gas ekonomies lewensvatbaar bly vir watter toepassings en hoe hierdie hoeveelheid betroubaar verkry kan word onder wisselende marktoestande.
Die energie-oorgang verander die verkoopsrisiko vir nuwe LNG-aanlegte
'n Uitvoeraanleg wat eers teen die einde van die dekade in werking tree, sal nie sy beleggingskoste in die eerste paar jaar van bedryf alleen verhaal nie. Sy winsgewendheid hang af van 'n aansienlik langer gebruikstydperk.
Dit skep 'n botsing van doelwitte. LNG kan tekorte vervang en voorsieningsgapings op kort termyn sluit. Die finansiering van nuwe aanlegte vereis egter dikwels langtermynprojeksies. Hoe vinniger sleutelverkopemarkte hul gasverbruik verminder, hoe meer sal produsente na ander streke of toepassings moet verskuif.
Die IEA verwag dat bykomende LNG-voorraad bekostigbaarheid kan verbeter, veral in pryssensitiewe invoermarkte. Dit skep groeigeleenthede vir uitvoerders buite Europa. Terselfdertyd beteken dit dat langtermynvraag nie uitsluitlik van huidige Europese veiligheidsbehoeftes afgelei moet word nie.
Vir ST LNG is die geografiese samestelling van sy kliënteportefeulje dus belangrik. 'n Aanleg met diverse verkoopsmarkte kan verskillende skommelinge in vraag gedeeltelik verreken. Dit bly egter onderhewig aan globale ontwikkelings.
Europese kopers staar die teenoorgestelde probleem in die gesig. Diegene wat langtermynvolumes verseker, moet hierdie verbintenisse in lyn bring met hul verwagte gasverbruik. 'n Kontrak wat vandag sekuriteit bied, kan later aanpassingskoste meebring.
'n Gebalanseerde perspektief vermy dus twee uiterstes. Nuwe LNG-infrastruktuur is nie outomaties oorbodig of permanent ekonomies lewensvatbaar bloot as gevolg van korttermyn-sekuriteitsbehoeftes nie. Die kwaliteit daarvan hang af van of vraag, koste en kontrakduur selfs onder veranderende omstandighede in lyn bly.
Klimaatkoste begin lank voor die Duitse Brennerpas
'n Volledige ekonomiese analise kan nie die uitlatings van die voorsieningsketting ignoreer nie. Met LNG vind hierdie uitlatings nie net plaas tydens daaropvolgende verbranding nie, maar ook tydens ontginning, verwerking, vervoer, vloeibaarmaking, verskeping en herverdamping. Potensiële metaanvrystellings moet ook in ag geneem word. Die IEA ondersoek hierdie stadiums eksplisiet as 'n onderling gekoppelde stelsel.
Dit is dus nie voldoende om natuurlike gas slegs op grond van die gebruik daarvan in kragsentrales of industriële ketels te evalueer nie. Twee voorsieningskettings kan dieselfde brandstof verskaf en tog verskillende stroomop-emissies veroorsaak.
Die IEA identifiseer verskeie tegniese opsies om hierdie las te verminder: die beperking van metaanverliese, meer doeltreffende prosesse, die gebruik van lae-emissie elektrisiteit, die vermindering van roetine-afvlaming, en die vaslegging en berging van sekere CO₂-strome. Hierdie maatreëls kan dele van die voorsieningsketting verbeter, maar dit elimineer nie outomaties alle emissies nie.
Vir beleggers en kliënte is sulke verskille ekonomies beduidend. Emissievereistes kan toegang tot sekere markte beïnvloed. Meetbaar en verifieerbaar lae emissies kan 'n mededingende voordeel bied. Omgekeerd kan onvoldoende data of hoë metaanverliese addisionele risiko's skep.
'n Definitiewe klimaatassessering vir ST LNG kan nie gemaak word sonder betroubare, projekspesifieke bedryfsdata nie. Nóg die ligging op see nóg die nuwigheid van die tegnologie alleen impliseer besonder goeie of besonder swak omgewingsprestasie.
'n Betroubare assessering sal rekening moet hou met die werklike energieverbruik, die oorsprong van die energie wat gebruik word, metaanverliese en vervoerroetes. Slegs dan kan bepaal word hoe die aanleg homself binne die LNG-mark posisioneer.
Ten spyte van baie verskaffers, kan streekskonsentrasie 'n swakpunt word
Texas en Louisiana kry verdere belangrikheid as gevolg van die uitbreiding van LNG-infrastruktuur. Vanuit 'n sakeperspektief is hierdie konsentrasie verstaanbaar: bestaande infrastruktuur, industriële ervaring en nabyheid aan gasvoorsiening en uitvoerlogistiek kan liggingsvoordele skep.
Vanuit 'n voorsieningssekerheidsperspektief lyk dit egter anders. Verskeie aanlegte in 'n streek is nie heeltemal onafhanklike bronne van voorsiening nie. Gedeelde weerstoestande, netwerkverbindings of diensverskaffers kan lei tot ontwrigtings wat verskeie plekke gelyktydig raak.
Dit is 'n algemene beginsel van risikobepaling: diversifikasie is slegs ten volle effektief as die individuele risiko's nie te nou met mekaar verband hou nie. 'n Groot aantal kontrakte kan 'n vals gevoel van sekuriteit skep as alle aflewerings afhanklik is van dieselfde streeksbottelnekke.
Vir Europese invoerders beteken dit dat die aantal verskaffers alleen nie 'n voldoende maatstaf is nie. Geografiese verspreiding, tegnologiese onafhanklikheid en alternatiewe vervoerroetes moet ook in die evaluering in ag geneem word.
Die offshore-aard van ST LNG los nie outomaties hierdie probleem op nie. Terwyl die fasiliteit sekere kusbottelnekke kan omseil, bly dit afhanklik van streeksgasvoorrade, weerstoestande en maritieme dienste.
Voorsieningssekerheid word dus nie bereik deur soveel name as moontlik in die verkrygingsportefeulje te hê nie, maar deur werklik verskillende mislukkingsprofiele. Hierdie onderskeid is veral belangrik wanneer nuwe kapasiteite hoofsaaklik in 'n paar uitvoerstreke ontwikkel word.
Drie markontwikkelings bepaal sukses
Vir die ekonomiese klassifikasie van ST LNG is verskeie toekomsscenario's nuttiger as 'n enkele, oënskynlik presiese voorspelling.
In die eerste scenario groei die aanbod van LNG vinniger as die vraag. Nuwe aanlegte kom grootliks soos beplan op die mark, terwyl energiebesparing en alternatiewe energietegnologieë verbruik in belangrike verkoopstreke beperk. Kopers kry bedingingsmag. Vir ST LNG sal die sleutelfaktore dan wees of konstruksiekoste, finansiering en voortgesette bedryf mededingend kan bly.
In die tweede scenario absorbeer die vraag die bykomende aanbod grootliks. Goedkoper en meer geredelik beskikbare LNG lok nuwe kliënte, terwyl bestaande markte aansienlike hoeveelhede benodig. Vir produsente sou dit 'n relatief gunstige omgewing wees, mits hul fasiliteite betroubaar lewer. Die moontlikheid van bykomende vraag in prysgevoelige markte, soos deur die IEA beskryf, pas by hierdie ontwikkelingspad.
In die derde scenario bly herhalende ontwrigtings 'n bepalende kenmerk. Vertraagde projekbekendstellings, onderbrekings of ander onderbrekings verhoed dat die aangekondigde kapasiteit konsekwent as 'n betroubare voorraad beskikbaar is. In sulke gevalle, ten spyte van 'n algehele groter infrastruktuur, kan beduidende prysskommelings steeds voorkom.
Geen van hierdie toekomsscenario's kan definitief gekies word slegs op grond van die projekdata nie. Hulle illustreer egter watter eienskappe ekonomies waardevol is: lae koste, hoë beskikbaarheid, buigsame bemarking en betroubare finansiering.
Dieselfde logika geld vir kopers in Duitsland. Aankope wat uitsluitlik op permanent lae pryse staatmaak, is net so kwesbaar as 'n strategie wat onbeperkte hoë pryse as gevolg van skaarste veronderstel.
Die sterkste energiebeleid bewaar keuses
ST LNG verteenwoordig 'n werklike uitbreiding van die potensiële energievoorraad. Indien die projek gefinansier, gebou en betroubaar bedryf word, kan dit jaarliks aansienlike bykomende hoeveelhede LNG verskaf. Die markwaarde daarvan lê nie net in produksie nie, maar ook in die verhoging van die keuse vir kopers.
Die beredeneerde perspektief op die projek is dus nie ongekwalifiseerde goedkeuring of algehele verwerping nie. Verhoogde uitvoerkapasiteit kan voorsieningsveiligheid verbeter en markkrag beperk. Terselfdertyd kan dit nuwe langtermynverbintenisse, streekskonsentrasies en beleggingsrisiko's skep.
Vir Duitsland is die vermoë om tussen energiebronne en -oplossings oor te skakel van kardinale belang. Dit sluit in diverse verskafferslande, robuuste infrastruktuur, voldoende reserwes en kontrakte wat aangepas kan word by veranderende gasvraag. Net so belangrik is die vermindering van die vraag wat op 'n tegnies en ekonomies lewensvatbare manier vervang kan word.
Die grootste gevaar sou nie die gebruik van Amerikaanse LNG per se wees nie. Die probleem lê in 'n strategie wat korttermynverligting met permanente onkwetsbaarheid verwar. Geen verskafferland, geen kontrak en geen tegnologie kan alle risiko's uitskakel nie.
Die nuwe hawe langs die kus van Texas kan Europa se beweegruimte uitbrei. Of Europa hierdie beweegruimte benut, sal egter nie deur Matagorda bepaal word nie, maar eerder deur sy eie verkrygings-, nywerheids- en energiebeleid. Blywende sekuriteit ontstaan waar bykomende voorraad nie tot verhoogde gerief lei nie, maar tot groter ekonomiese keuse.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing

Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul [email protected]:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.