Kanada mik daarna om 'n LNG-reus te word: Tot $888 miljard – Wat Kanada se gasoffensief werklik kan bring
Xpert Voorvrystelling

Beskikbaar in 27 tale 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 17 November 2026 / Opgedateer op: 17 November 2026 – Outeur: Konrad Wolfenstein
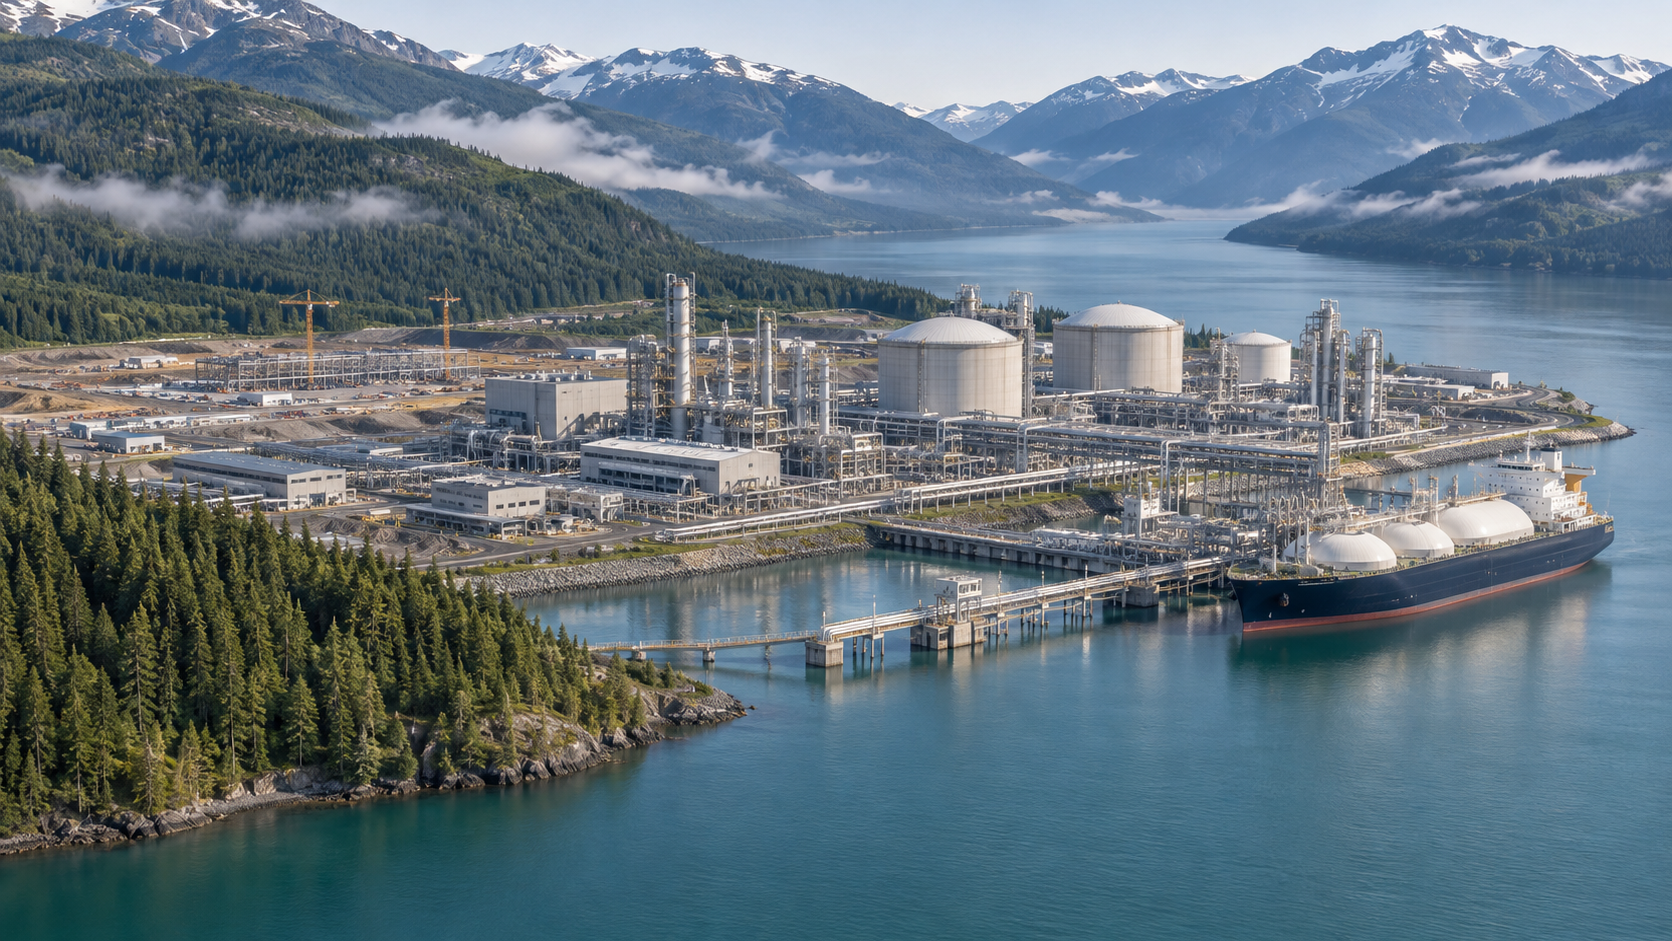
Kanada mik daarna om 'n LNG-reus te word: Tot $888 miljard – Wat Kanada se gasoffensief werklik kan bereik – Kreatiewe beeld oor die onderwerp, geskep met KI: Xpert.Digital
Wêreldwye vraag na veilige gas styg – kan Kanada die geleentheid aangryp?
LNG van Kanada vir Duitsland? Wat is die oorsaak van die uitvoer-offensief van miljarde euro?
Kanada se LNG-oplewing: Hoe die energiekrisis 'n miljard-dollar-mark kan word – maar die grootste struikelblokke lê binne die land self
Kanada kan een van die wêreld se voorste verskaffers van vloeibare natuurlike gas (LNG) word. Groot natuurlike gasreserwes, politieke stabiliteit en toegang tot die Stille Oseaan bied gunstige toestande hiervoor. Die ontwrigtings in energiemarkte wat deur die Iran-Irak-oorlog veroorsaak word, verhoog die waarde van voorrade wat nie deur die Straat van Hormuz vervoer hoef te word nie, verder. In 'n ambisieuse uitbreidingscenario kan beleggings van byna een triljoen Kanadese dollar teen 2050 langs die gas- en LNG-waardeketting gemobiliseer word.
Maar oorvloedige natuurlike hulpbronne alleen waarborg nie ekonomiese sukses nie. Kanada moet sy ontginningsfasiliteite, pypleidings, uitvoerterminale en betroubare elektrisiteitsvoorsiening betyds koördineer. Terselfdertyd benodig dit geskoolde werkers, langtermynkliënte en lewensvatbare ooreenkomste met die betrokke streke en inheemse gemeenskappe. Die plan moet ook uitwerk selfs wanneer die huidige hoë energiepryse daal en ander lande hul LNG-kapasiteit uitbrei.
Die sentrale vraag is dus nie net hoeveel gas Kanada kan uitvoer nie, maar ook teen watter totale koste en met watter langtermyn gevolge. Voorspellings wissel van beperkte uitbreiding tot die opkoms van Kanada as 'n LNG-supermoondheid. 'n Nadere kyk na Kanada se planne onthul wat hierdie groot bedrae geld eintlik beteken, watter maatskappye en streke daarby kan baat, en waarom infrastruktuur die deurslaggewende knelpunt kan word.
Die wêreld soek na veilige gas – maar Kanada se grootste teenstander is nie in die Persiese Golf nie, maar in sy eie land
Kanada het die potensiaal om een van die wêreld se voorste verskaffers van vloeibare natuurlike gas (LNG) te word. Groot natuurlike gasreserwes, politieke stabiliteit, goed presterende maatskappye en toegang tot twee oseane bied 'n buitengewoon sterk fondament. Die ontwrigtings in internasionale energiemarkte wat vererger is deur die Iran-Irak-oorlog, verhoog die waarde van 'n voorraad waarvan die vervoer nie afhanklik is van die Straat van Hormuz nie. Hierdie lank onderskatte hulpbronpotensiaal kan dus 'n beduidende hupstoot in industriële groei genereer. In 'n ambisieuse uitbreidingscenario kan dit teen 2050 byna een triljoen Kanadese dollar in beleggings langs die gas- en LNG-waardeketting beloop.
Tussen 'n groot natuurlike hulpbronafsetting en 'n ekonomies suksesvolle uitvoermodel lê 'n veeleisende industriële uitdaging. Natuurlike gas moet ontgin, verwerk, via pypleidings vervoer, vloeibaar gemaak en verskeep word. Terselfdertyd benodig die fasiliteite elektrisiteit, geskoolde werkers, kapitaal, langtermyn-kliënteverhoudings en openbare aanvaarding. Kanada moet dus nie net meer gas uitvoer nie, maar ook verskeie onderling gekoppelde infrastruktuurstelsels gelyktydig uitbrei.
Die sentrale ekonomiese vraag is dus nie of die land oor voldoende natuurlike gas beskik nie. Die deurslaggewende vraag is of dit sy hulpbronne betyds en teen mededingende algehele koste na internasionale markte kan bring. Dit is juis die spanning rondom Kanada se LNG-offensief: die geopolitieke geleentheid is beduidend, maar die geleentheidsvenster vir winsgewende belegging kan kleiner wees as wat die huidige krisispryse aandui.
Voorsieningssekerheid word 'n ekonomiese liggingsvoordeel
Die Iran-Irak-oorlog het weereens beklemtoon dat energiemarkte nie uitsluitlik deur produksiekoste en verbruiksvolumes bepaal word nie. Die geografiese konsentrasie van uitvoerfasiliteite, die sekuriteit van seeroetes en die politieke verhoudings tussen verskaffers en verbruikers beïnvloed ook die ekonomiese waarde van 'n energiebron. Wanneer vervoer deur die Straat van Hormuz beperk word, beïnvloed dit nie net onmiddellike ontwrigtings in aflewerings nie. Versekeringspremies, vragtariewe en die verwagtinge van markdeelnemers verander ook.
Dit skep 'n tweeledige probleem vir invoerlande. Hulle moet voldoende energie verkry terwyl hulle terselfdertyd verhoed dat verskeie oënskynlik afsonderlike voorsieningskontrakte in 'n krisis van dieselfde knelpunt afhanklik raak. Verskillende produsente bied slegs beperkte diversifikasie as hul tenkskepe almal deur dieselfde kwesbare seestraat moet navigeer.
Kanada kan hier 'n strukturele voordeel benut. LNG vanaf sy Stille Oseaan-kus hoef nie deur die Straat van Hormuz vervoer te word op pad na Noordoos-Asië nie. 'n Kanadese verskeping is dus nie bloot 'n bykomende hoeveelheid gas nie, maar moontlik ook 'n anders verspreide geopolitieke risikoblootstelling. Die kombinasie van groot hulpbronne, relatief stabiele instellings en alternatiewe vervoerroetes maak die land aantreklik vir energieverbruikers wat vir die lang termyn beplan.
Dit lei egter nie outomaties tot 'n permanent afdwingbare prysverhoging nie. Kliënte is dalk bereid om meer vir sekuriteit te betaal. Hoeveel hang egter af van hul finansiële hulpbronne en die beskikbare alternatiewe. Voorsieningssekerheid is 'n ekonomiese voordeel, maar nie 'n lisensie vir arbitrêr hoë produksie- en konstruksiekoste nie.
Twee kuslyne bied geleenthede, maar hulle vervang nie infrastruktuur nie
Kanada se toegang tot beide die Atlantiese en Stille Oseane kan aanvanklik die indruk wek dat die land Europa en Asië direk kan voorsien. Hierdie siening is egter ekonomies oorvereenvoudig. Die belangrikste huidige LNG-ontwikkelings is gekonsentreer langs die Stille Oseaan-kus van Brits-Columbië. Die besonder belangrike Montney-bekken is ook in die weste van die land geleë, in die grensgebied tussen Brits-Columbië en Alberta.
Vir die Asiatiese mark lei dit tot 'n logiese industriële proses: gas van westelike Kanada word na die Stille Oseaan-kus vervoer, daar vloeibaar gemaak en dan oor die oseaan na Asiatiese kliënte verskeep. Bestaande en beplande projekte in westelike Kanada volg hierdie patroon. Direkte aflewerings van die Atlantiese kus na Europa sal egter ooreenstemmend doeltreffende vervoerskakels, vloeibaarmakingsaanlegte en ekonomies lewensvatbare projekte vereis. 'n Kustoegangspunt op die kaart vorm nie outomaties 'n ten volle operasionele uitvoerketting nie.
Kanadese LNG bly relevant vir Duitsland. Eerstens kan Europese maatskappye kontraktueel gas van Kanadese projekte koop. Tweedens het addisionele produksie ook 'n indirekte effek: as Kanadese aflewerings 'n deel van die Asiatiese vraag dek, kan ander hoeveelhede LNG vir Europa beskikbaar word.
Hierdie onderskeid is belangrik. Die Europese voordeel van 'n Kanadese LNG-inisiatief word nie uitsluitlik gemeet aan die aantal tenkskepe wat direk van Kanada na Duitsland vaar nie. Dit hang ook van kritieke belang af hoeveel globale mededinging vir beskikbare voorrade afneem. 'n Groter globale mark met verskeie onafhanklike voorsieningsentrums kan die sekuriteit van voorsiening verbeter sonder dat elke invoerder 'n direkte vervoerverhouding met elke produsent moet handhaaf.
Die land is ryk aan grondstowwe, maar die ekonomiese waarde daarvan bly beperk
Die Montney-bekken is 'n sleutelkomponent van Kanada se gasstrategie. Die streek kombineer uitgebreide hulpbronne met 'n bestaande produksiebedryf. In die ambisieuse uitbreidingscenario kan dit 'n groot gedeelte van die bykomende gasvolume verskaf wat benodig word om 'n nasionale LNG-uitvoervlak van 100 miljoen ton per jaar te bereik. Die bykomende gebruik van natuurlike gas in vloeibaarmakingsaanlegte word op ongeveer nege miljard kubieke voet per dag geraam.
Kanada se ekonomies lewensvatbare hulpbronbasis word geraam op ongeveer 375 triljoen kubieke voet, met 'n prysvlak van minder as drie Amerikaanse dollar per miljoen Britse hitte-eenhede. Onder die relevante modelaannames is hierdie basis voldoende om aan die binnelandse vraag en aansienlike LNG-uitvoere vir meer as 'n halfeeu te voldoen. Dit weerspreek die idee dat Kanada nie in staat sou wees om sy uitvoerstrategie na 'n kort tydperk voort te sit nie weens onvoldoende hulpbronne.
So 'n beraming van die reikwydte is egter geen waarborg vir permanent goedkoop gas nie. Ekonomies lewensvatbare hulpbronne hang af van tegnologie, koste, pryse en regulatoriese voorwaardes. As byvoorbeeld die koste vir boorwerk, waterbehandeling, emissiereduksie of die koppeling van nuwe produksiegebiede styg, sal die ekonomiese perke van ontginning ook verander.
Verder is daar 'n fundamentele verskil tussen 'n bestaande gasreserwe en 'n betroubaar beskikbare jaarlikse produksie. Nuwe boorgate, pypleidings en verwerkingsaanlegte moet betyds gereed wees. Bestaande produksieterreine lewer nie onbepaald dieselfde hoeveelheid nie. 'n Groeiende LNG-sektor vereis dus nie net eenmalige beleggings nie, maar ook voortdurende industriële modernisering.
Kanada se rykdom aan hulpbronne bied dus 'n stewige fondament. Dit onthef egter nie maatskappye en beleidmakers van die taak om ondergrondse potensiaal in 'n betroubare en koste-effektiewe langtermyn-voorsieningsvermoë te omskep nie.
Tussen politieke ambisie en realistiese uitvoerontwikkeling
Verskeie uitbreidingsteikens word gelyktydig in die openbare debat genoem: ongeveer 50 miljoen ton LNG jaarliks as 'n mediumtermyndoelwit, 100 miljoen ton as 'n langtermynambisie, en 'n potensiële posisie as die wêreld se derde grootste LNG-uitvoerder. Hierdie syfers beskryf egter verskillende stadiums van ontwikkeling en moet nie as 'n gewaarborgde toekoms beskou word nie.
Die versnelde uitbreidingscenario wat ondersoek is, projekteer tot 100 miljoen ton jaarlikse uitvoerkapasiteit teen 2050. Polities is hierdie syfer ook gekoppel aan 'n vroeëre tydsraamwerk. Dit kontrasteer met 'n aansienlik meer konserwatiewe ontwikkelingspad: sonder 'n aansienlike versnelling word ongeveer 36 miljoen ton per jaar teen 2050 verwag. Die verskil tussen die twee scenario's is dus 64 miljoen ton per jaar.
Hierdie gaping is ekonomies meer betekenisvol as die indrukwekkende teikensyfer self. Dit demonstreer dat om 'n groot LNG-produsent te word nie bloot 'n voortsetting van reeds goedgekeurde projekte sal wees nie. Dit sal 'n bykomende toename in belegging vereis wat gelyktydig nuwe produksiekapasiteite, pypleidings, kragvoorsiening en uitvoerfasiliteite insluit.
Selfs 'n potensiële uitvoervlak van ongeveer 50 miljoen ton in die vroeë 2030's moet dus verstaan word as 'n ambisieuse uitbreidingspad. Wat saak maak, is nie die som van alle projekaankondigings nie, maar eerder die werklike gefinansierde, goedgekeurde en gevolglik operasionele fasiliteite. Verskeie ekonomies afsonderlike risikovlakke lê tussen 'n projekidee en 'n betroubaar werkende uitvoerfasiliteit.
'n Objektiewe assessering onderskei dus tussen politieke doelwitte, beplande kapasiteit, finale beleggingsbesluite en die werklike uitgevoerde volume. Enigiemand wat hierdie kategorieë verwar, oorskat vinnig die spoed van Kanada se opkoms.
Kitimat omskep 'n uitvoervisie in 'n industriële besigheid
Met LNG Canada in Kitimat het Kanada sedert 2025 grootskaalse toegang tot die internasionale LNG-mark. Die eerste uitbreidingsfase is ontwerp vir 'n jaarlikse kapasiteit van 14 miljoen ton. Aan die einde van September 2026 het die deelnemende maatskappye die finale beleggingsbesluit vir die tweede uitbreidingsfase geneem, wat na verwagting die kapasiteit tot 28 miljoen ton per jaar sal verhoog. Die konsortium sluit Shell, Petronas, PetroChina, Mitsubishi en Korea Gas in.
Die ekonomiese betekenis van hierdie besluit strek verder as die bykomende uitvoervolume. 'n Bestaande ligging bied infrastruktuur, operasionele ervaring en gevestigde verhoudings met kliënte, diensverskaffers en owerhede. 'n Uitbreiding kan hierdie fondamente benut, terwyl 'n heeltemal nuwe ligging talle voorvereistes van nuuts af moet skep.
Die verdubbeling van 'n bestaande groot projek is egter nie bloot 'n tegniese opgradering nie. Planne sluit in twee bykomende vloeibaarmakingseenhede, ekstra stoorkapasiteit, nog 'n aanlegplek en uitgebreide voorsieningsfasiliteite. Die gekoppelde Coastal GasLink-pyplyn sal ook opgegradeer moet word. Die hele projek behels ongeveer 33 miljard Kanadese dollar in private belegging.
Die deelnamemodel fasiliteer bemarking: Die vyf vennote neem elk hul ooreenstemmende aandeel van LNG-produksie aan. Dit beteken dat die projek nie net deur beleggers ondersteun word nie, maar ook deur maatskappye met hul eie verkoopskanale en langtermyn-energiebelange. Dit verminder sekere bemarkingsrisiko's, maar skakel nie konstruksiekosterisiko's of die afhanklikheid van die toekomstige winsgewendheid van aflewerings uit nie.
Kitimat verskaf dus praktiese bewyse van Kanada se vermoë om groot LNG-projekte te implementeer. Dit sou egter voortydig wees om tot die gevolgtrekking te kom dat die sukses van een terrein sal lei tot 'n gladde replikasie van sulke projekte regoor die hele land.
Wat die $888 miljard eintlik ekonomies beteken
Die vooruitsig van 888 miljard Kanadese dollar klink soos 'n massiewe toestroming van geld. Om dit egter in perspektief te plaas, is dit noodsaaklik om te verduidelik wat hierdie syfer meet. Dit verwys na die kumulatiewe bydrae tot die bruto binnelandse produk (BBP) tot 2050 in die versnelde ontwikkelingscenario van die gas-, LNG- en gepaardgaande vloeibare koolwaterstofwaardeketting. Dit is nie 'n jaarlikse opbrengs of 'n korporatiewe wins nie, en dit is ook nie 'n geredelik beskikbare bron van staatsinkomste nie.
Hierdie syfer kan ook nie bloot by die byna een triljoen Kanadese dollar in verwagte beleggings gevoeg word nie. Beleggings, verkope, inkomste en toegevoegde waarde beskryf verskillende ekonomiese prosesse. 'n Belegging skep byvoorbeeld vraag na konstruksiedienste en masjinerie. Die gevolglike binnelandse toegevoegde waarde kan dan 'n komponent van die bruto binnelandse produk wees.
Die syfer van 888 miljard Kanadese dollar, wat neerkom op ongeveer 564 miljard euro, bly merkwaardig. Vir internasionale vergelyking is die eurobedrag egter minder betroubaar as die oorspronklike syfer, omdat dit afhang van die wisselkoers wat gebruik word. Meer betekenisvol is die besef dat die ekonomiese potensiaal oor 'n tydperk van meer as twee dekades sou ontvou.
Verder is die relevante vergelyking nie 'n toekoms met LNG teenoor 'n toekoms sonder enige gasbedryf nie. Selfs die meer konserwatiewe ontwikkelingspad sluit beleggings van ongeveer 389 miljard Kanadese dollar en gemiddeld 100 000 ondersteunde werksgeleenthede per jaar teen 2050 in. Die bykomende voordele van die versnelde ontwikkeling moet dus teen hierdie basislyn beoordeel word, nie teen 'n nul ekonomiese scenario nie.
Waarom hoë uitvoerinkomste nie outomaties hoë winste beteken nie
In die ambisieuse scenario word verwag dat Kanadese sake-inkomste langs die betrokke waardeketting teen 2050 ongeveer $1,6 triljoen, arbeidsinkomste van ongeveer $405 miljard en belastinginkomste van ongeveer $151 miljard sal bereik. Hierdie syfers illustreer die breë ekonomiese impak wat sodanige uitbreiding kan hê. Hulle moet egter nie bymekaar getel word nie, omdat hul inhoud gedeeltelik oorvleuel.
Vir individuele maatskappye is inkomste alleen nie die deurslaggewende faktor nie. 'n LNG-projek kan hoë inkomste genereer en steeds 'n onvoldoende opbrengs op belegging lewer as konstruksiekoste, finansieringskoste of deurlopende bedryfsuitgawes te hoog is. Veral met kapitaalintensiewe projekte is die tydsberekening van kontantvloei van groot belang.
Aanvanklik word aansienlike bedrae oor etlike jare in beplanning, konstruksie en infrastruktuur belê. Inkomste word eers na inbedryfstelling gegenereer. Indien dit vertraag word, word die tydperk sonder ooreenstemmende uitvoerverdienste verleng. Terselfdertyd kan rentebetalings, personeelkoste en kontraktuele verpligtinge voortduur.
Vir die ekonomie kom nog 'n punt ter sprake: nie alle beleggingsuitgawes bly in die land nie. Terwyl ingevoerde masjinerie en buitelandse dienste die projekwaarde verhoog, genereer hulle nie 'n ooreenstemmende hoeveelheid Kanadese toegevoegde waarde nie. Omgekeerd kan binnelandse verskaffers, ingenieursfirmas en instandhoudingsmaatskappye langtermyn industriële vermoëns bou.
Die kwaliteit van 'n oplewing word dus nie uitsluitlik bepaal deur die hoeveelheid belegging nie. Net so belangrik is die diepte van binnelandse waardeskepping, die produktiwiteit van die ontwikkelende infrastruktuur en die verspreiding van ekonomiese risiko's.
Die onderskatte hefboomwerking lê in die neweprodukte van gasproduksie
Die ekonomiese belangrikheid van die Kanadese gasbedryf strek verder as metaan self. Ontginning produseer dikwels ander koolwaterstowwe soos etaan, propaan, butaan en kondensaat. Hierdie stowwe, bekend as natuurlike gasvloeistowwe, kan die winsgewendheid van 'n produksieprojek aansienlik beïnvloed.
Vir tipiese gasputte word hul aandeel in produksie op ongeveer 24 persent geraam, terwyl hulle tot die helfte van die ekonomiese waarde kan uitmaak. Dit verklaar waarom 'n produksieprojek nie uitsluitlik op grond van die aardgasprys beoordeel kan word nie. Die pryse en verkoopsgeleenthede van die geassosieerde produkte kan die mededingendheid daarvan aansienlik verander.
Etaan, propaan en butaan maak bykomende markte oop, insluitend die chemiese industrie, verhitting en uitvoere. Kondensaat speel ook 'n spesiale rol as 'n verdunningsmiddel vir swaar Kanadese ru-olie. Uitbreiding van gasproduksie kan dus skakels met ander sektore van die energiebedryf versterk.
Dit bied 'n industriële geleentheid, maar ook 'n botsing van doelwitte. Bykomende grondstowwe kan petrochemiese waardeskepping en uitvoerinkomste moontlik maak. Terselfdertyd kan 'n nouer verbintenis met die oliesandbedryf klimaatbeleidbeoordelings bemoeilik. Dit sou dus 'n oorvereenvoudiging wees om die hele ekonomiese potensiaal uitsluitlik aan LNG-vloeibaarmaking toe te skryf of om alle gepaardgaande effekte as inherent positief te beskou.
Dit lei tot 'n breër perspektief vir liggingsbeleid: sukses sal nie net kom van die bou van individuele uitvoerterminale nie, maar ook van die ontwikkeling van mededingende industriële skakels tussen ontginning, verwerking, chemikalieë, vervoer en energievoorsiening.
Ons EU- en Duitse kundigheid in sake-ontwikkeling, verkope en bemarking

Ons EU- en Duitse kundigheid in sake-ontwikkeling, verkope en bemarking - Beeld: Xpert.Digital
Bedryfsfokusareas: B2B, digitalisering (van KI tot XR), meganiese ingenieurswese, logistiek, hernubare energie en nywerheid
Meer inligting hier:
'n Tematiese spilpunt wat insigte en kundigheid bied:
- Kennisplatform wat globale en streeksekonomieë, innovasie en bedryfspesifieke tendense dek
- 'n Versameling van ontledings, insigte en agtergrondinligting uit ons belangrikste fokusgebiede
- 'n Plek vir kundigheid en inligting oor huidige ontwikkelinge in besigheid en tegnologie
- 'n Spoorpunt vir maatskappye wat inligting soek oor markte, digitalisering en bedryfsinnovasies
Goedkeuringssekerheid is waardevoller as blote politieke retoriek oor versnelling
'n Werksgeleenthede-oplewing benodig presiese klassifikasie
Die vooruitsig van byna 250 000 werksgeleenthede per jaar is van die indrukwekkendste syfers in die versnelde uitbreidingscenario. Dit verwys egter na 'n gemiddelde jaarlikse werksgeleenthede-effek langs 'n omvattende waardeketting. Dit impliseer nie dat 'n kwartmiljoen bykomende permanente werksgeleenthede elke jaar geskep sal word nie.
Net so belangrik is die onderskeid tussen konstruksie en bedryf. Grootskaalse projekte genereer 'n hoë vraag na konstruksiewerkers, sweisers, ingenieurs, logistieke personeel en tegniese diensverskaffers tydens die konstruksiefase. Na voltooiing neem die onmiddellike behoefte aan personeel aansienlik af omdat moderne LNG-aanlegte kapitaalintensief en hoogs outomaties is.
Die tweede fase van LNG Canada se uitbreiding illustreer hierdie verskil. Gedurende die konstruksiefase word tot 4 000 nuwe werksgeleenthede op die terrein verwag, en ongeveer 2 100 werksgeleenthede word verwag vir bykomende kompressorstasies langs die pyplyn. In teenstelling hiermee word verwag dat latere bedrywighede ongeveer 90 bykomende voltydse poste en ongeveer 150 kontrakteurwerksgeleenthede sal skep. Hierdie syfers weerspieël nie alle indirekte werkseffekte nie, maar hulle demonstreer die beduidende verskil tussen die konstruksie-oprit en volgehoue aanlegbedrywighede.
Selfs tydelike konstruksiefases kan 'n beduidende impak op inkomste in geaffekteerde streke hê. Dit kan egter ook druk plaas op behuisingsmarkte, munisipale infrastruktuur en plaaslike dienste. Verder, as verskeie grootskaalse projekte gelyktydig geskoolde werkers soek, styg die koste vir ander sektore.
'n Toekomsgerigte ekonomiese beleid moet dus vaardigheidsontwikkeling, streeksinfrastruktuur en die toekomstige gebruik van industriële vermoëns in ag neem. Blywende voorspoed word nie slegs bereik deur soveel konstruksieterreine as moontlik nie, maar deur produktiewe werkverskaffing dwarsdeur die hele beleggingsiklus.
Die werklike kompetisie vind plaas in die totale koste
Kanadese natuurlike gas mag geredelik beskikbaar wees teen lae pryse, maar dit beteken nie outomaties dat Kanadese LNG goedkoop by die teikenmark sal aankom nie. Talle kostekomponente lê tussen die produksieterrein en die verbruiker: verwerking, pyplynfooie, vloeibaarmaking, finansiering, berging en maritieme vervoer. Die totaal van hierdie koste is van kritieke belang.
Die hoë koste vir nuwe infrastruktuur is veral problematies. Vir die pyplynprojekte wat bestudeer is, neem permitte in Kanada gemiddeld 27 maande langer in vergelyking met Texas. Konstruksiekoste word met 'n winsmarge van 160 persent aangehaal. Hierdie winsmarge, nie net 1,6 keer die basiskoste nie, is wiskundig gelykstaande aan 2,6 keer die basiskoste.
Hierdie syfers beskryf egter nie 'n universeel toepaslike eienskap van elke Kanadese projek nie. Terrein, klimaat, projekgrootte, roetebelyning en wetlike vereistes kan beduidende verskille veroorsaak. Die vergelyking dien as 'n waarskuwingsteken vir mededingendheid, maar vervang nie 'n projekspesifieke koste-analise nie.
Veral vir Wes-Kanada kan die kombinasie van goedkoop ontginning en duur vervoer 'n deurslaggewende spanningspunt word. 'n Lae prys by die ontginningsterrein is van min nut as nuwe pypleidings so duur is dat hulle die kostevoordeel tenietdoen. Omgekeerd kan 'n bestaande en goed benutte infrastruktuur die ekonomiese lewensvatbaarheid aansienlik verbeter.
Dit verklaar ook waarom die uitbreiding van bestaande terreine dikwels aantrekliker lyk as heeltemal nuwe projekte. Die ekonomiese waarde van bestaande pypleidings, hawens en voorsieningsfasiliteite lê nie net in bespaarde konstruksiekoste nie, maar ook in minder onsekerheid rakende skedulering en tegniese integrasie.
Goedkeuringssekerheid is waardevoller as blote politieke retoriek oor versnelling
Langdurige goedkeuringsprosesse verhoog projekkoste, maar spoed alleen is nie 'n voldoende aanduiding van gehalte nie. 'n Prosedure wat aanvanklik vinnig lyk, maar later wetlik kwesbaar is, kan latere implementering meer vertraag as 'n deeglike en betroubare hersiening.
Vir beleggers is voorspelbaarheid van die allergrootste belang. Verantwoordelikhede moet duidelik wees, vereistes vroegtydig gedefinieer en besluite wetlik gegrond. Vir projekte wat oor dekades strek, is stabiele belasting- en regulatoriese raamwerke ook van kardinale belang. Herhaalde veranderinge verhoog onsekerheid oor toekomstige kontantvloei en kan die vereiste opbrengs op belegging verhoog.
Nog 'n faktor is koördinering binne die waardeketting. 'n Terminaal benodig voldoende gas. 'n Pyplyn benodig toegewyde vervoerkliënte. Gasprodusente is meer geneig om te belê as hulle langtermyn toegang tot aantreklike verkoopsmarkte het. As hierdie besluite in isolasie geneem word, moet elke betrokke party wag vir die toewyding van die ander.
Geïntegreerde deelnamemodelle en gekoördineerde kontrakte kan sulke struikelblokke verminder. Regeringssteun kan ook koördineringsprobleme in sekere gevalle oplos. Dit moet egter nie daartoe lei dat ekonomies swak projekte slegs deur die permanente verskuiwing van hul risiko's na die algemene publiek verwesenlik word nie.
Die verstandige politieke taak is om betroubare raamwerkvoorwaardes en gedeelde infrastruktuur moontlik te maak. Dit is nie om elke aangekondigde LNG-aanleg as 'n nasionale suksesverhaal te verklaar nie, ongeag koste en verkoopsvooruitsigte.
Inheemse vennootskappe bepaal die lewensvatbaarheid van die uitbreiding
Die regte en ekonomiese belange van inheemse gemeenskappe is 'n sentrale komponent van Kanadese infrastruktuurontwikkeling. Om hulle bloot as 'n hindernis of as 'n instrument vir versnelling te beskou, sou feitelik onvanpas en ekonomies kortsigtig wees.
Pyplyne, onttrekkingsfasiliteite en uitvoerterminale verander landskappe en kan tradisionele grondgebruike en plaaslike lewensbestaan beïnvloed. Daarom vereis lewensvatbare projekte vroeë openbare deelname, deursigtige omgewingsbeskermingsplanne en billike ekonomiese ooreenkomste. Terwyl eienaarskapdeelname mededingende belange beter kan belyn, vervang dit nie omgewingsimpakstudies of onafhanklike besluitneming deur die betrokke gemeenskappe nie.
LNG Kanada bied vyf naburige Eerste Nasies die geleentheid om tot een miljard Kanadese dollar te belê in 'n maatskappy wat die toekomstige LNG-opgaartenk van die tweede uitbreidingsfase sal verkry. Hierdie voorbeeld demonstreer hoe ekonomiese deelname verder as korttermyn-konstruksiekontrakte kan strek.
Vanuit 'n ekonomiese perspektief is risikoverspreiding net so belangrik soos die potensiële opbrengs. 'n Belegging skep welvaartpotensiaal, maar kan ook skuld en langtermynafhanklikhede behels. Goeie modelle moet dus deursigtigheid, voldoende finansiering en onafhanklike besluitnemingsvermoë waarborg.
Langtermynvennootskappe is nie net 'n maatskaplike vereiste nie. Hulle kan ook die ekonomiese stabiliteit van 'n projek verbeter omdat hulle konflikte vroeër sigbaar maak en die gehalte van langtermynooreenkomste verhoog.
Skoon elektrisiteit word die beperkende produksiefaktor
'n Belangrike potensiële mededingende voordeel van Kanadese LNG-projekte lê in hul laer emissie-intensiteit. Elektries aangedrewe kompressors en 'n vergelykend lae-emissie kragtoevoer kan emissies tydens produksie, verwerking en vloeibaarmaking verminder. Kanadese projekte sal na verwagting 'n 55 persent laer kweekhuisgasintensiteit hê in vergelyking met soortgelyke, nog te finaliseer internasionale projekte. Hierdie syfer beskryf 'n spesifieke vergelykingsgroep en moet nie veralgemeen word na alle natuurlike gasvrystellings nie.
Hierdie voordeel skep egter addisionele infrastruktuurafhanklikhede. 'n Omvattende elektrifisering van LNG-ontwikkeling sal na verwagting 'n addisionele kraglewering van ongeveer 3.1 gigawatt teen 2050 vereis. Dit sal ook nuwe transmissielyne en verbeterde toegang tot elektrisiteit vir ontginning- en verwerkingsaanlegte noodsaak.
Lae-emissie elektrisiteit is dus nie 'n onbeperkte neweproduk nie, maar 'n skaars produksiefaktor. LNG-projekte kan moontlik meeding met ander industriële beleggings en met die groeiende elektrisiteitsvraag van geboue en vervoer. Dit is dus van kritieke belang dat dit nie net die geïnstalleerde kapasiteit is wat saak maak nie, maar ook wanneer en waar addisionele elektriese energie betroubaar beskikbaar is.
Vir projekbeplanning beteken dit dat 'n geëlektrifiseerde LNG-aanleg nie in isolasie beskou kan word nie. As die terminaal voltooi word voordat die kragaansluiting beskikbaar is, ontstaan 'n nuwe operasionele risiko. Omgekeerd, as kragnetwerke te vrygewig uitgebrei word vir projekte wat later nie gerealiseer word nie, kan ongebruikte koste ontstaan.
Die mededingendheid van gasuitvoere is dus verbasend sterk afhanklik van 'n suksesvolle elektrisiteits- en netwerkbeleid.
Die klimaatsimpak word deur die hele voorsieningsketting bepaal
Laer emissie-intensiteit tydens produksie maak LNG nie klimaatsneutraal nie. Selfs met hoogs doeltreffende ontginning en vloeibaarmaking word koolstofdioksiedvrystellings steeds tydens daaropvolgende verbranding geproduseer. Verder is daar potensiële metaanverliese langs die ontginning-, vervoer- en gebruiksketting.
Vir 'n betroubare assessering is dit dus noodsaaklik om te onderskei watter emissies eintlik gemeet word. 'n Vergelyking van vloeibaarmakingsaanlegte beantwoord 'n ander vraag as 'n volledige analise van die boorkop tot die eindgebruiker. Net so belangrik is die gevallestudie: Vervang Kanadese LNG meer emissie-intensiewe gas, steenkool of olie, of verdring dit beleggings in alternatiewe met laer emissies?
Onder sekere aannames word verwag dat 'n versnelde Kanadese uitbreiding van LNG-infrastruktuur 'n wêreldwye emissiereduksiepotensiaal van tot 44 miljoen ton koolstofdioksiedekwivalente per jaar sal hê. Hierdie resultaat hang onder andere af van die werklike vervanging van meer emissie-intensiewe produksieprosesse of ander fossielbrandstowwe. Dit is nie 'n outomatiese effek van elke bykomende LNG-verskeping nie.
'n Gebalanseerde perspektief erken dus beide kante: Gas wat met laer emissies geproduseer word, kan voordele inhou bo minder gunstige fossielbrandstofalternatiewe. Terselfdertyd kan baie langdurige gasinfrastrukture ekonomiese bande skep wat later kan bots met dalende fossielbrandstofvraag.
Kanada se mees geloofwaardige standpunt sou dus nie wees om 'n fundamenteel klimaatvriendelike fossielbrandstof-oplewing te eis nie. 'n Meer oortuigende benadering sou 'n verifieerbare strategie wees met lae metaanverliese, deursigtige emissiemeting en 'n noukeurige ondersoek van die werklike verplasingseffekte.
Die wêreldmark wag nie vir Kanadese projekte nie
Die grootste bedreiging vir Kanada se uitbreidingsplanne mag wees dat die huidige energiekrisis lei tot 'n wanberekening van langtermyntekorte. Hoë pryse en kommer oor voorraad verhoog belangstelling in bykomende aflewerings. Terselfdertyd reageer ander produsente egter ook met beleggings.
Wêreldwyd ding LNG-projekte met 'n gekombineerde beplande kapasiteit van meer as 600 miljoen ton mee om 'n bykomende markgeleentheid, wat na verwagting teen 2050 ongeveer 176 miljoen ton sal bereik. Nie alle projekte sal gerealiseer word nie. Verder word 'n wêreldwye toename in aanbod van ongeveer 50 persent oor die volgende vyf jaar verwag.
Dit kan markmag weer eens verskuif. In 'n akute aanbodkrisis het verkopers die voordeel. Omgekeerd, met 'n skerp toename in aanbod, kan kopers laer pryse, meer buigsame kontrakvoorwaardes en korter verbintenistydperke eis. Projekte wat gedurende 'n tydperk van skaarste beplan word, mag dalk eers in 'n fase van aansienlik meer intense mededinging die mark bereik.
Kanada moet dus vermy om sy ekonomiese lewensvatbaarheidsberekeninge op permanent opgeblase krisispryse te baseer. Die deurslaggewende faktor is of projekte voldoende opbrengste kan genereer, selfs onder minder gunstige marktoestande. Dit geld veral vir projekte met hoë aanvanklike beleggings en duur vervoerskakels.
Spoed het werklike ekonomiese waarde in hierdie omgewing. Dit moet egter nie met haas verwar word nie. 'n Projek wat vroeg voltooi is, maar struktureel te duur is, kan op die lange duur swakker presteer as 'n effens latere projek met betroubare koste en gewaarborgde verkope.
Wie kan baat vind by die uitbreiding – en wie dra watter risiko's
'n Kanadese LNG-oplewing sal verskeie sakegroepe beïnvloed. Gasprodusente soos Tourmaline Oil, Canadian Natural Resources, ARC Resources en Ovintiv kan moontlik voordeel trek uit bykomende verkoopsgeleenthede. Pyplyn- en infrastruktuurmaatskappye soos TC Energy en Enbridge, sowel as maatskappye met LNG-belange soos Pembina Pipeline, beklee verskillende posisies in die waardeketting. Hul betrokkenheid in die sektor vertaal egter nie outomaties in ewe hoë ekonomiese voordele nie.
Vir mynmaatskappye is dit belangrik of bykomende uitvoervraag haalbare pryse verbeter en of hulle hul produksie teen mededingende koste kan uitbrei. Hoër verkope kan onaantreklik wees as dit die ontwikkeling van besonder duur nuwe mynbougebiede vereis.
Pypleidingoperateurs benodig voldoende langtermyn-bespreekte kapasiteit. Hul risiko's sluit in konstruksiekoste, benutting, kontrakvoorwaardes en die kredietwaardigheid van hul kliënte. LNG-fasiliteite moet op hul beurt verseker dat gasvoorsiening, vloeibaarmaking en bemarking ekonomies gekoördineer word.
Pembina is byvoorbeeld saam met Haisla Nation betrokke by die Cedar LNG-projek. Sulke beleggings verskil aansienlik in hul risikoprofiel van 'n breed gediversifiseerde pyplynbesigheid of suiwer gasproduksie.
Vir 'n ekonomiese evaluering sou 'n algemene lys van wenners dus misleidend wees. Wat saak maak, is spesifieke projekte, finansieringsstrukture en die vraag watter belanghebbendes die las van kostestygings of swakker markpryse moet dra. 'n Groeiende sektor kan oor die algemeen waarde skep, terwyl individuele maatskappye steeds onbevredigende resultate kan behaal.
Kanada kan sy afhanklikheid van die VSA verminder, maar dit nie uitskakel nie
Die uitbreiding van internasionale LNG-uitvoere dien ook 'n handelsbeleidsdoelwit. Kanada beoog om sy verkoopsgeleenthede te verbreed en sy swaar afhanklikheid van die Amerikaanse mark te verminder. Direkte toegang tot Asiatiese en potensieel Europese kliënte kan die aantal potensiële kopers verhoog en die onderhandelingsposisie van Kanadese produsente versterk.
Ekonomies gesproke maak hierdie diversifikasie sin solank dit teen volhoubare koste bereik word. 'n Bykomende verkoopsmark het opsiewaarde: produsente is minder afhanklik van 'n enkele buurland wat hul groeiende hoeveelhede onder aantreklike toestande aanvaar.
Volledige onafhanklikheid sou egter nie realisties of noodwendig wenslik wees nie. Noord-Amerikaanse energiemarkte bly nou verbind deur bestaande pypleidings, handelsverhoudinge en beleggings. LNG vul hierdie verbindings aan eerder as om hulle heeltemal te vervang.
Verder ontstaan nuwe afhanklikhede. Langtermynkontrakte met Asiatiese kopers, internasionale finansieringsvennote en globale verskeping bring hul eie ekonomiese en politieke risiko's. Diversifikasie beteken dus nie risikovrye bedrywighede nie, maar eerder 'n breër en, ideaal gesproke, minder gekorreleerde verspreiding van risiko's.
Vir Kanada sou die grootste vordering dus nie 'n demonstratiewe breuk van die VSA wees nie. Dit sou die vermoë wees om tussen verskeie aantreklike verkoopskanale te kies sonder om die infrastruktuur wat daarvoor geskep is, permanent te subsidieer.
Duitsland kry opsies, maar geen plaasvervanger vir sy eie energiestrategie nie
Vir Duitsland kan bykomende Kanadese LNG bydra tot 'n meer veerkragtige gasvoorsiening. 'n Konkrete voorbeeld is die ooreengekome langtermyn-aankoop van een miljoen ton LNG jaarliks van die beplande Ksi-Lisims-projek deur die Duitse energiemaatskappy SEFE. Die projek se status en uiteindelike inbedryfstelling bly afhanklik van verdere ontwikkelingstappe.
Sulke verhoudings verbreed die reeks verskaffers. Dit skakel egter nie die fundamentele vraag uit oor hoeveel natuurlike gas Duitsland op die lang termyn sal benodig nie. Industriële vraag, gebouverhitting, elektrisiteitsopwekking, doeltreffendheidsverbeterings en elektrifisering kan anders ontwikkel. 'n Robuuste verkrygingsstrategie moet dus verskeie vraagpaaie in ag neem.
Dit skep 'n belangebotsing tussen verkopers en kopers. Nuwe LNG-aanlegte vereis dikwels langtermyn-aankoopverbintenisse om te verseker dat hul finansiering lewensvatbaar is. Europese maatskappye, aan die ander kant, wil buigsaamheid hê ingeval hul gasvraag skerper daal as verwag.
'n Kontrak met 'n polities stabiele verskafferland is dus nie outomaties die mees ekonomies optimale opsie nie. Pryse, kontrakduur, volumebuigsaamheid en herbemarkingsgeleenthede is ook van kardinale belang. Voorsieningssekerheid word bereik deur 'n goed gebalanseerde portefeulje, nie bloot deur een dominante verskaffer met 'n ander te vervang nie.
Kanadese LNG kan Duitsland se beweegruimte vergroot. Dit moet egter gesien word as 'n aanvulling op doeltreffendheid, gediversifiseerde verkryging en 'n robuuste binnelandse energie-infrastruktuur, nie as 'n plaasvervanger daarvoor nie.
Drie ontwikkelingspaaie illustreer die omvang van die potensiële oplewing
'n Eerste aanneemlike pad is 'n beperkte maar suksesvolle uitbreiding. Projekte wat reeds ver gevorderd is en geselekteerde uitbreidings word geïmplementeer, terwyl duur of onvoldoende versekerde projekte laat vaar word. Kanada verkry uitvoerinkomste en bykomende verkoopsgeleenthede, maar bly aansienlik onder sy langtermynambisie van 100 miljoen ton per jaar. Hierdie pad sou minder skouspelagtig wees, maar kan ekonomies gedissiplineerd wees.
'n Tweede pad sou gekoördineerde industriële versnelling wees. Produksiekapasiteit, pypleidings, kragnetwerke en terminale sou op 'n gekoördineerde wyse groei. Langtermyn-kliëntekontrakte en lewensvatbare aandele-deelnamemodelle sou finansiering vergemaklik. In hierdie geval sou Kanada nader kom aan die ambisieuse scenario wat byna een triljoen Kanadese dollar in beleggings en 'n kumulatiewe bydrae van 888 miljard dollar tot die bruto binnelandse produk beskryf.
'n Derde pad sou 'n vertraagde en oorprysde uitbreiding wees. Verskeie projekte sou parallel begin word terwyl geskoolde werkers skaars is, kragverbindings ontbreek, en internasionale mededingers addisionele hoeveelhede na die mark bring. Die aanlegte mag dan eers volle produksie bereik gedurende 'n tydperk van laer pryse.
Hierdie scenario's maak dit duidelik dat meer kapasiteit nie altyd meer voorspoed beteken nie. Die beste ekonomiese strategie is nie noodwendig om elke tegnies moontlike ton LNG uit te voer nie. Dit is om daardie projekte te implementeer waarvan die langtermynvoordele die totale koste en risiko's regverdig.
Sukses hang af van produktiwiteit, nie van uitvoerrekords nie
Kanada beskik oor 'n seldsame kombinasie van oorvloedige hulpbronne, politieke stabiliteit en 'n gunstige geografiese ligging vir bykomende LNG-uitvoere. Ontwrigtings in globale energiemarkte het die strategiese waarde van hierdie posisie verhoog. Verder, met LNG Kanada en die goedgekeurde uitbreiding in Kitimat, bestaan daar 'n industriële fondament waarop verdere ontwikkeling gebou kan word.
Die potensiële multimiljard-dollar-oplewing is egter nie gewaarborgde voorspoed nie. Hierdie belangrike ekonomiese syfers beskryf voorwaardelike ontwikkelingspaaie wat oor dekades strek. Hulle vereis belegging, eis skaars geskoolde werkers en lae-emissie-elektrisiteit, en is afhanklik van 'n globale mark waar talle mededingers dieselfde geleentheid raaksien.
'n Oortuigende Kanadese strategie sou dus vier vereistes moet kombineer: mededingende totale koste, betroubare implementering, billike deelname en verifieerbare omgewingsprestasie. Geen van hierdie doelwitte kan permanent teen die ander opgestel word nie. Goedkoop subsidies is van min nut sonder bekostigbare infrastruktuur. Vinnige permitte is nutteloos sonder wetlike stabiliteit. Lae produksievrystellings is slegs oortuigend as die meting daarvan deursigtig is.
Kanada hoef nie ten alle koste die derde grootste LNG-uitvoerder te word om ekonomies suksesvol te wees nie. Selfs 'n kleiner, winsgewende en goed geïntegreerde sektor kan beduidende inkomste-, handels- en industriële voordele genereer. Omgekeerd sou 'n rekorduitvoervolume nie 'n sukses wees as dit gebaseer was op volgehoue hoë subsidies, onvoldoende kapasiteitsbenutting of oormatige risikodiversifikasie nie.
Die beslissende faktor is dus nie die omvang van die aangekondigde gasuitbreiding nie. Dit is die vermoë om 'n tydelik besonder waardevolle hulpbronvoordeel in blywende produktiewe kapitaal te omskep. Dit is presies wat sal wys of Kanada die huidige energiekrisis vir strukturele vooruitgang gebruik of bloot sy volgende groot hulpbronhoop formuleer.
🎯🎯🎯 Data-gedrewe B2B-bedryfsentrum as 'n kwasi-interne oplossing

Die kwasi-in-huis oplossing: Hoe Xpert.Digital operasionele gapings in B2B-bemarking en -verkope sluit – Slim Inhoudgedrewe Besigheid - Beeld: Xpert.Digital
Xpert.Digital is 'n datagedrewe B2B-bedryfsentrum onder leiding van Konrad Wolfenstein . Die maatskappy tree op as 'n eksterne, kwasi-interne oplossing vir industriële vennote, wat operasionele gapings in bemarking, inhoud en verkope sluit – sonder om bykomende hulpbronne aan die kliëntkant te benodig.
Meer inligting hier:
Jou wêreldwye bemarkings- en sake-ontwikkelingsvennoot
☑️ Ons besigheidstaal is Engels of Duits
☑️ NUUT: Korrespondensie in jou moedertaal!

Konrad Wolfenstein
Ek en my span is bly om as jou persoonlike adviseur vir jou beskikbaar te wees.
Jy kan my kontak deur die kontakvorm hier in te vul [email protected]:of my eenvoudig te skakel by +49 7348 4088 965. My e-posadres is
Ek sien uit na ons gesamentlike projek.