Markanalise: Die opkoms van outomatiese hoëbaai-pakhuise in Frankryk
Xpert Voorvrystelling

Beskikbaar in 27 tale 📢
Verkies Xpert.Digital op GoogleⓘGepubliseer op: 27 September 2026 / Opgedateer op: 27 September 2026 – Outeur: Konrad Wolfenstein
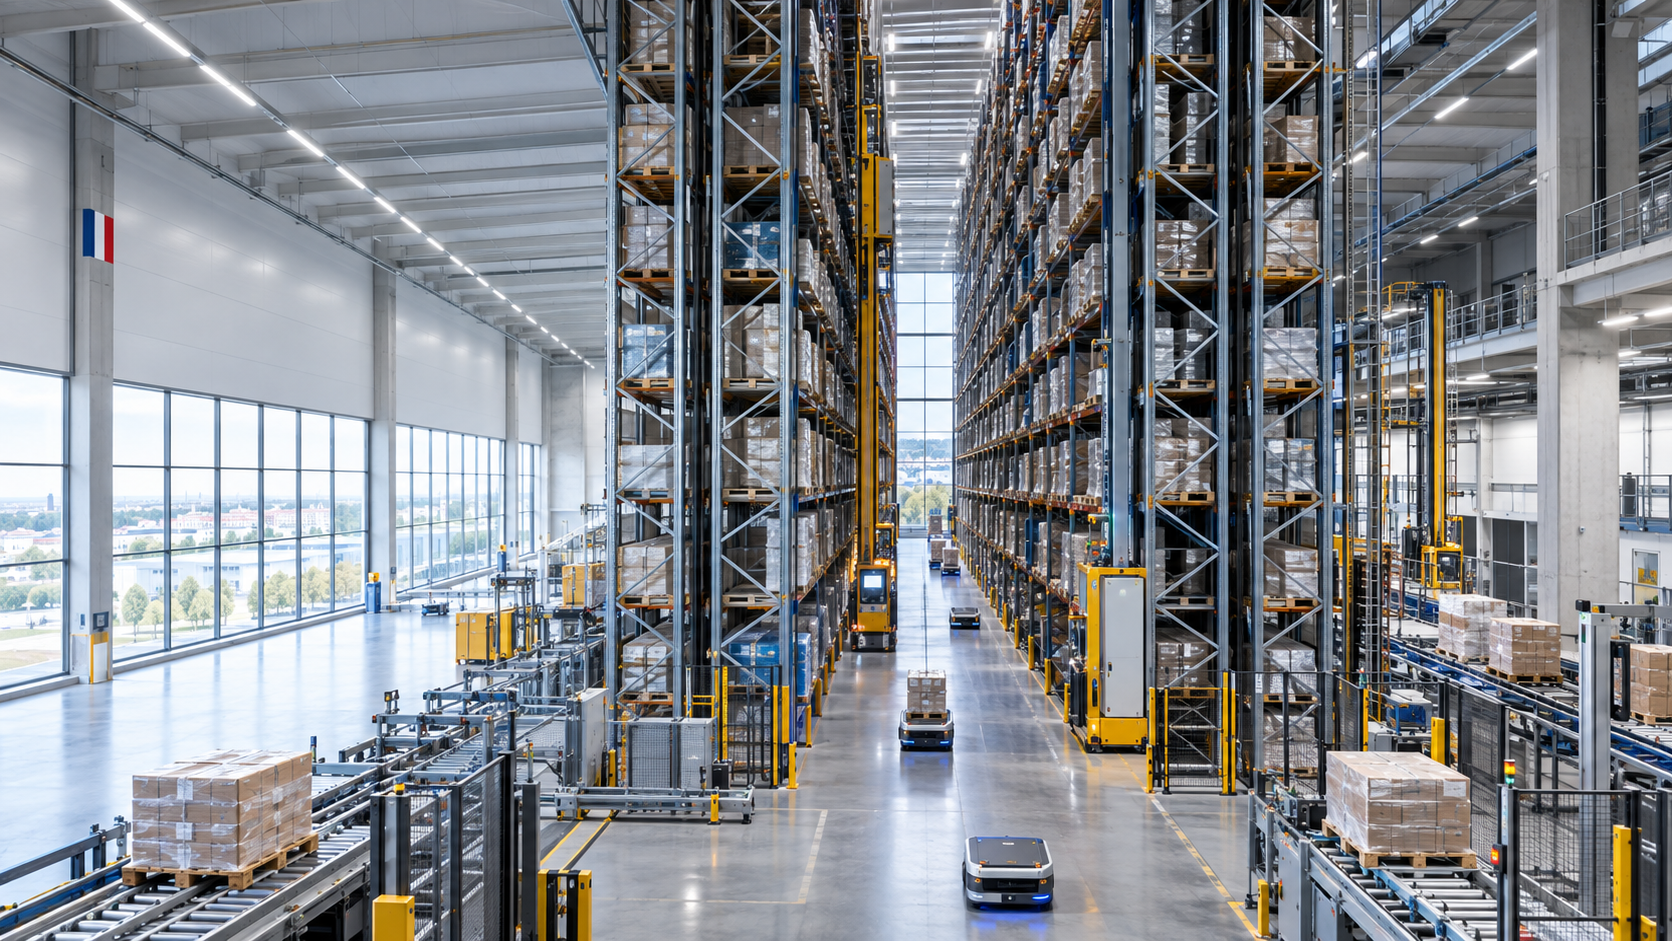
Markontleding: Die opkoms van outomatiese hoëbaai-pakhuise in Frankryk – Kreatiewe beeld oor die onderwerp, met behulp van KI: Xpert.Digital
Outomatisering in die logistieke sektor: Frankryk se hoëbaai-pakhuise word al hoe hoër
Strukturele verandering in logistiek: Frankryk se hoëbaai-pakhuise in fokus
Energie-doeltreffendheid en tegnologie: Die nuwe tendens in die Franse mark vir hoëbaai-pakhuise
Die mark vir hoëbaai-pakhuise in Frankryk het die afgelope paar jaar aansienlik verander en staan voor 'n opwindende transformasie. Met stygende grondpryse en toenemende eise vir doeltreffendheid en outomatisering, is die tradisionele denkwyse, wat uitsluitlik op beskikbare ruimte gefokus is, nie meer voldoende nie. In plaas daarvan word tegnologiese innovasies en die intelligente gebruik van bestaande hulpbronne al hoe belangriker. In hierdie konteks word die mark vir hoëbaai-pakhuise toenemend waarde- en tegnologiegedrewe, wat 'n blywende impak het, nie net op hoe pakhuisruimte gebruik word nie, maar ook op die hele logistieke landskap van die land. Die uitdaging lê daarin om bestaande ruimte beter te benut, outomatiese stelsels te integreer en gelyktydig aan stygende kwaliteitsstandaarde te voldoen. Hierdie artikel ondersoek die huidige tendense, geleenthede en uitdagings in die Franse mark vir hoëbaai-pakhuise en toon hoe die bedryf by hierdie dinamiese veranderinge kan aanpas.
Frankryk se mark vir hoëbaai-pakhuise groei vertikaal
Ruimte word skaars, arbeid word duur, voorsieningskettings word meer senuweeagtig: Enigiemand in Frankryk wat steeds net in terme van vierkante meter dink, sal agterbly.
'n Mark vasgevang tussen stagnasie en strukturele verandering
Die Franse mark vir hoëbaai-pakhuise is in 'n teenstrydige fase. Aan die een kant het die vraag na groot logistieke eiendomme aansienlik afgekoel in vergelyking met die buitengewoon sterk jare tydens en onmiddellik na die pandemie. Maatskappye neem meer versigtige besluite, finansiering het meer uitdagend geword, en politieke en ekonomiese onsekerheid weeg swaar op beleggings. Aan die ander kant is daar toenemende strukturele druk om pakhuisruimte beter te benut, goederevloei te outomatiseer en bestaande terreine tegnologies op te gradeer. Terwyl hierdie teenstrydige kragte die korttermyn-transaksievolume vertraag, versterk hulle op die medium- en lang termyn juis daardie oplossings wat hoër bergingsdigtheid en produktiwiteit moontlik maak.
Vir hoëbaai-pakhuise is die beslissende faktor dus nie net die aantal vierkante meter logistieke ruimte wat nuut verhuur of gebou is nie. Belangriker is die proporsie beleggings wat gerig is op outomatiese, energie-doeltreffende en ruimtebesparende stelsels. 'n Stagnante of slegs stadig groeiende eiendomsmark kan gelyktydig 'n dinamiese mark vir stapelkrane, vervoerbandtegnologie, pendelstelsels, pakhuisbestuursagteware en moderniseringsdienste genereer. Frankryk ontwikkel dus van 'n volumegedrewe pakhuismark na 'n meer waarde- en tegnologiegedrewe een.
Die ekonomiese logika is duidelik: wanneer grond, permitte, konstruksiekoste en personeel duurder of moeiliker bekombaar word, neem die waarde van elke bykomende bruikbare kubieke meter toe. Hoëbaai-pakhuise omskep gebouhoogte in stoorkapasiteit. In hul outomatiese vorm vervang hulle lang reisafstande met presiese masjienbewegings, verminder die spasie wat per pallet benodig word en stabiliseer hulle prestasie selfs met wisselende personeelbeskikbaarheid. Die mark groei dus nie ten spyte van die ekonomiese afswaai nie, maar deels juis as gevolg van die behoefte om skaarser hulpbronne meer produktief te gebruik.
Wat behoort tot die mark vir hoëbaai-pakhuise
'n Betroubare markanalise moet die term "hoëbaaipakhuis" duidelik definieer. In die praktyk wissel die spektrum van hoë, handmatig of semi-outomaties bediende palletrakke tot volledig outomatiese, selfondersteunende silostrukture met stapelkrane. Dit sluit ook houerberging, pendelstelsels, outomatiese kleinonderdelepakhuise, vervoerbandstelsels, palletiseerders, outomaties geleide voertuie (AGV's) en die sagtewarelae WMS, WCS en WES in. Nie alle outomatiese bergingstelsels is hoëbaaipakhuise nie, en nie elke hoëbaaipakhuis is volledig outomaties nie.
Van besondere belang vir ekonomiese ontwikkeling is die submark van outomatiese berging- en herwinningstelsels (AS/RS). Markstudies skat die Franse AS/RS-mark op ongeveer VS$190 miljoen tot VS$320 miljoen teen 2025, afhangende van die definisie wat gebruik word. Hierdie aansienlike reeks is nie bloot 'n meetfout nie, maar eerder die gevolg van verskillende definisies. Sommige opnames oorweeg slegs die werklike bergingstegnologie, terwyl ander sagteware, beheerstelsels, integrasie, diens en verwante robotika insluit. Voorspellings tot 2030 en 2035 dui hoofsaaklik op 'n jaarlikse groei van ongeveer 7 tot 9 persent. Breed gedefinieerde markte vir slim pakhuis- of logistieke outomatisering word as aansienlik groter aangemeld en bereik miljarde dollars, afhangende van die metodologie.
Dit lei tot 'n belangrike punt: 'n Enkele marksyfer kan nie die Franse mark vir hoëbaai-pakhuise volledig beskryf nie. Die ooreenkoms tussen verskillende opnames rakende die algehele tendens is meer betekenisvol. Byna alle beskikbare markaanwysers voorspel dat outomatiese pakhuistegnologie vinniger sal groei as die algehele Franse ekonomie en waarskynlik ook vinniger as die bestaande voorraad logistieke ruimte. Inkomste per nuutgeboude vierkante meter sal na verwagting toeneem omdat moderne fasiliteite meer tegnologie, sagteware, brandbeskerming, energie-infrastruktuur en data-integrasie insluit.
Frankryk se breë logistieke basis
Frankryk spog met 'n groot en geografies diverse voorraad pakhuise. Aan die einde van 2024 was daar ongeveer 3 900 pakhuise en logistieke platforms op die vasteland van Frankryk, elk met 'n minimum oppervlakte van 10 000 vierkante meter. Saam het hulle ongeveer 93 miljoen vierkante meter stoorruimte beslaan, 2,3 persent meer as die vorige jaar. Die voorraad is veral gekonsentreer in Hauts-de-France, Île-de-France, en langs belangrike noord-suid vervoerroetes. Die Lille-Parys en Parys-Lyon-Marseille-asse, sowel as verbindings na België, Duitsland, Spanje, Italië en die seehawens, vorm die ruggraat van die mark.
Hierdie skaal skep beduidende moderniseringspotensiaal. 'n Groot gedeelte van die bestaande fasiliteite is ontwerp volgens 'n logika wat lae grondkoste, handmatige bestellingspluk en ruim sirkulasieruimte geprioritiseer het. Vandag verander hoër diensaanvraag, kleiner bestellingsgroottes, korter afleweringstye en strenger volhoubaarheidsvereistes die ekonomiese maatstawwe. Terwyl baie ouer pakhuise steeds bruikbaar is vir eenvoudige blokberging of streeksverspreiding, verloor hulle hul aantrekkingskrag in vergelyking met geboue wat outomaties kan word.
Terselfdertyd word groot logistieke fasiliteite steeds gebou. Dit is opvallend dat veral groot nuwe geboue 'n oneweredige deel van die toename in vloeroppervlakte uitmaak. Van die groot pakhuise wat in 2024 nuut aangeteken is, was 'n aansienlike deel geboue met ten minste 40 000 vierkante meter vloeroppervlakte. Dit het twee implikasies vir die hoëbaai-pakhuismark. Groot platforms bied voldoende deurset om hoë beleggings in outomatisering te regverdig. Terselfdertyd groei politieke weerstand teen verdere grondverseëling, wat die belangrikheid van meerverdiepinggeboue, verdigting en vertikale bergingskonsepte verhoog.
Swak vraag na ruimte, toenemende druk vir gehalte
Die Franse logistieke eiendomsmark het momentum verloor in 2025 en aan die begin van 2026. Die landwye vakaturekoers het gedurende 2025 tot net meer as 6 persent gestyg. In die eerste kwartaal van 2026 is slegs sowat 351 000 vierkante meter logistieke ruimte verhandel, meer as 60 persent minder as in dieselfde kwartaal van die vorige jaar en ook meer as 60 persent onder die gemiddelde van die voorafgaande vyf jaar. Hierdie syfers dui aanvanklik daarop dat 'n uitgebreide nuwe konstruksiesiklus onwaarskynlik is.
Die afname in hoëbaai-pakhuise vereis egter 'n meer genuanseerde assessering. Gestandaardiseerde bestaande geboue en ouer pakhuise is onder groter druk as moderne, hoëprestasie-fasiliteite in prima liggings. Gebruikers verhuis nie meer uitsluitlik na groter geboue nie, maar verruil eerder ondoeltreffende ruimtes vir meer doeltreffende ruimtes. Hierdie sogenaamde "vlug na kwaliteit" beteken dat die totale besette area slegs stadig groei, terwyl beleggings in die kwaliteit van die ruimte wat reeds in gebruik is, kan toeneem. Outomatiseringsvermoëns, voldoende kragtoevoer, duursame vloere, groter gebouhoogtes, brandbeskerming, datakonnektiwiteit en uitbreidingsmoontlikhede word deurslaggewende liggingsfaktore.
Die swak mark verhoog gelyktydig die onderhandelingsmag van huurders buite die mees mededingende prima liggings. Dit kan beleggings in outomatisering vergemaklik indien verhuurders bereid is om strukturele veranderinge aan te bring, huurvrye periodes te verleng of tot die tegniese toerusting by te dra. Omgekeerd maak kort huurtermyne die finansiering van permanent geïnstalleerde hoëbaai-rakstelsels moeiliker. In die praktyk word langtermynhuurkontrakte, gebruikerspesifieke projekontwikkelings en verkoop-en-terughuurstrukture dus belangriker. Die ekonomiese waarde van 'n outomatiese pakhuis lê nie net in die gebou self nie, maar ook in die nou geïntegreerde kombinasie van eiendom, tegnologie en operasionele prosesse.
Aanlyn kleinhandel bly 'n dryfveer van volume
Franse aanlyn kleinhandel het 'n inkomste van €196,4 miljard in 2025 bereik, wat 'n toename van 7 persent in verkope van produkte en dienste verteenwoordig. Die aantal aanlyntransaksies het tot ongeveer 3,2 miljard gestyg, terwyl die gemiddelde bestelwaarde afgeneem het. Hierdie verskuiwing is veral relevant vir pakhuislogistiek: meer bestellings met 'n laer gemiddelde bestelwaarde verhoog operasionele druk meer as suiwer prysgedrewe inkomstegroei. Elke bykomende bestelling genereer bykomende prosesse vir kontrolering, pluk, verpakking, sortering en versending.
Franse aanlyn kleinhandelverkope het in 2025 met ongeveer 4 persent gestyg en meer as €76 miljard bereik. Aanlynverkope het ongeveer 12 persent van die totale kleinhandelverkope uitgemaak. Dit dui op volgehoue groeipotensiaal, en e-handel is nie meer 'n geïsoleerde niskanaal nie. Kleinhandelaars bedryf fisiese winkels, markplekke, klik-en-versamel-dienste, tuisaflewering en terugsendingsbestuur binne geïntegreerde netwerke. Hierdie omnikanaalstrukture verhoog voorraadbewegings en noodsaak presiese, intydse voorraadbeheer.
Vir tradisionele pallet-hoëbaai-pakhuise is e-handel egter nie 'n outomatiese waarborg vir groei nie. Baie aanlynbestellings bestaan uit enkele items en word verwerk met behulp van houer- of pendelstelsels. Nietemin bly die palletpakhuis sentraal omdat dit aanvulling vir bestellingspluk bied, seisoenale pieke gladstryk en ingevoerde goedere konsolideer. Hibriede stelsels is veral aantreklik: Palette word op 'n kompakte manier in hoëbaai-pakhuise gestoor, outomaties opgespoor en na houer-, karton- of eenheidsladingsprosesse oorgedra. Groei vind dus minder in geïsoleerde rakgange en meer in genetwerkte, geïntegreerde stelsels plaas.
Nywerheid en voedsel as meer stabiele pilare
Die Franse mark kan nie gereduseer word tot handel en pakkielogistiek nie. Die land het 'n breë industriële basis in voedselverwerking, lugvaart, motorvoertuie, chemikalieë, farmaseutiese produkte, skoonheidsmiddels, boumateriaalproduksie en verbruikersgoederevervaardiging. Hoëbaai-pakhuise naby produksiefasiliteite dien 'n ander funksie as e-handelsentrums. Hulle buffer materiaalvloei, verbind produksiefases, verseker bondelnaspeurbaarheid en maak die beplande vervoer van klaarprodukte moontlik.
Nywerhede met gestandaardiseerde vragdraers, hoë omsetsyfers en 'n betroubare basisvolume is veral geskik vir hoëbaai-pakhuise. Papier, verpakking, drankies, suiwelprodukte, bevrore voedsel, boumateriaal en industriële komponente voldoen dikwels aan hierdie kriteria. 'n Franse voorbeeld is 'n outomatiese, 37 meter hoë palletpakhuis in Saint-Quentin met ongeveer 25 000 palletruimtes op 'n voetspoor van slegs 6 000 vierkante meter. Nog 'n projek in Port-Saint-Louis kombineer twee outomatiese stoorareas met 'n totaal van ongeveer 17 000 palletposisies. Sulke fasiliteite demonstreer dat hoëbaai-pakhuise nie bloot 'n eiendomsproduk is nie, maar direk in produksie- en verspreidingstrategieë geïntegreer is.
Verkoelde en bevrore voedsellogistiek bied ook uitstekende geleenthede. Elke kubieke meter verkoelde ruimte is duur, en swak ruimtebenutting verhoog energieverbruik permanent. Geoutomatiseerde hoëbaai-pakhuise verminder die volume verkoelde goedere per pallet, beperk deuropeninge en maak voorsiening vir donker, yl bemande bedryfsareas. Die vereiste belegging is hoog, maar die energie- en personeelbesparings word oor baie jare gerealiseer. Gegewe die sterkte van Frankryk se landbou- en voedselsektore, is hierdie segment 'n belangrike, hoewel projekgebaseerde, groeidrywer.
Arbeid word 'n argument vir outomatisering
Franse pakhuislogistiek staar 'n dubbele personeeluitdaging in die gesig. Aan die een kant is eenvoudige, fisies veeleisende skofwerk moeilik om te vul. Aan die ander kant is daar 'n tekort aan geskoolde werkers in megatronika, robotika, data-analise, IT-sekuriteit en onderhoud. Outomatisering elimineer dus nie die behoefte aan personeel nie, maar verander eerder die samestelling daarvan. Minder werknemers skuif palette handmatig, terwyl meer gekwalifiseerde personeel stelsels monitor, wanfunksies oplos en sagtewareprosesse optimaliseer.
Vir beleggingsberekeninge is die uurlikse loon alleen nie die beslissende faktor nie. Werwingskoste, werknemersomset, opleiding, siekteverlof, tydelike werktoelaes en kwaliteitsdefekte moet ook in die berekening ingesluit word. 'n Outomatiese hoëbaai-pakhuis kan deurentyd met voorspelbare uitset werk. Dit verminder ook die risiko van ongelukke in nou gange en verlig werknemers van swaar of herhalende bewegings. Hierdie voordele kan nie ten volle in eenvoudige loonbesparings weerspieël word nie, maar dit beïnvloed diensgehalte en operasionele veiligheid aansienlik.
Die nadeel is 'n nuwe afhanklikheid van gespesialiseerde kennis. Indien beheeringenieurs, onderdele of sagteware-kundigheid ontbreek, kan 'n geringe wanfunksie groot dele van die materiaalvloei blokkeer. Operateurs benodig dus oortollige personeel, voorkomende instandhouding, afstanddiens, onderdelekonsepte en robuuste noodprosedures. Die tekort aan geskoolde werkers versnel dus outomatisering terwyl dit terselfdertyd die implementeringspoed daarvan beperk. Verskaffers wat tegnologie, sagteware, opleiding en langtermyndiens vanuit 'n enkele bron kan verskaf, verkry 'n strategiese voordeel.
Grondbeleid maak hoogtes meer waardevol
Frankryk mik daarna om teen 2050 netto-nul grondverseëling te bereik. As 'n tussentydse doelwit moet die verbruik van natuurlike, landbou- en bosbougrond teen 2030 gehalveer word in vergelyking met die vorige dekade. Die spesifieke implementering bly polities omstrede en wissel streeksgewys, maar die rigting is duidelik: nuwe grootskaalse logistieke ontwikkelings op groenveldterreine moet sterker geregverdig word.
Vir hoëbaai-pakhuise verbeter hierdie beleid die relatiewe ekonomiese doeltreffendheid fundamenteel. 'n 30- tot 40-meter hoë outomatiese palletpakhuis kan 'n kapasiteit op 'n klein voetspoor bied wat verskeie kere meer grond vir 'n konvensionele pakhuis sou vereis. Dit bespaar nie net grondruimte nie, maar korter interne roetes verminder ook die behoefte aan beligting, verkeersbane en handmatige vervoer. In 'n land waar munisipaliteite toenemend die vestiging van groot logistieke sentrums beoordeel op grond van werkskepping, verkeer en grondgebruik, word kapasiteit per vierkante meter 'n polities relevante faktor.
Hoogte is egter nie 'n outomatiese voordeel wanneer dit by permitte kom nie. Hoë geboue verander die landskap, werp skaduwees en kan weerstand van plaaslike inwoners ondervind. Verder neem die vereistes vir strukturele ingenieurswese, windlas, brandveiligheid en noodontsnappingsplanne toe. Daarom is omvattende terreinbeplanning van kardinale belang. Bruinveldterreine, voormalige industriële gebiede en bestaande logistieke parke bied dikwels beter geleenthede as onontwikkelde grond. Toekomstige markgeleenthede lê nie net in die konstruksie van skouspelagtige nuwe silo's nie, maar ook in die verdigting en herorganisasie van reeds ontwikkelde gebiede.
Brandbeskerming bepaal die tegniese argitektuur
Frankryk se regulasies vir bedekte pakhuise wat vlambare goedere bevat, het 'n beduidende impak op hoëbaai-rakprojekte. Afhangende van die stoorvolume, gebougrootte, gebruik en tipe materiaal, geld regulasies vir geklassifiseerde fasiliteite. Sleutelvereistes sluit in brandkompartemente, brandbestande afskortings, outomatiese opsporing, rookafsuiging, brandwatervoorsiening, toeganklikheid van die brandweer en, in baie gevalle, outomatiese sprinkelstelsels.
Onder sekere omstandighede laat die regulasies stoorselle van tot 12 000 vierkante meter met outomatiese brandblus toe. Hoogtes van meer as 23 meter is ook oor die algemeen moontlik indien aan bykomende voorwaardes voldoen word en spesifieke brandbeskermingsdokumentasie verskaf word. Dit bied ontwerpmoontlikhede vir moderne hoëbaai-pakhuise, maar verhoog beplanningspoging en levertyd. Vroeë koördinering tussen die operateur, stelselintegrator, boubeplanner, brandbeskermingsingenieur, versekeraar en owerhede is dus 'n deurslaggewende faktor vir sukses.
Geoutomatiseerde pakhuise bied unieke uitdagings. Digte rakke, plastiekhouers, litiumioonbatterye, verpakkingsmateriaal en moeilik bereikbare brandgevare kan die risiko vererger. Tussenvlakke, vervoerbanddeurvoere en tegniese skagte moet in die brandbeskermingskonsep geïntegreer word. Plafonsproeiers alleen is dikwels onvoldoende; bykomende sproeiers binne die rakke mag nodig wees. Brandbeskerming is dus nie 'n bykomende uitgawe wat later bygevoeg word nie, maar eerder 'n integrale deel van die stelselontwerp wat 'n direkte impak op kapasiteit, rakgeometrie en koste-effektiwiteit het.
LTW Intralogistiese Oplossings

LTW Intralogistics – Ingenieurs van Vloei - Beeld: LTW Intralogistics GmbH
LTW bied sy kliënte nie individuele komponente nie, maar geïntegreerde volledige oplossings. Konsultasie, beplanning, meganiese en elektrotegniese komponente, beheer- en outomatiseringstegnologie, sowel as sagteware en diens – alles is genetwerk en presies gekoördineer.
Interne produksie van sleutelkomponente is veral voordelig. Dit maak voorsiening vir optimale beheer van gehalte, voorsieningskettings en koppelvlakke.
LTW staan vir betroubaarheid, deursigtigheid en samewerkende vennootskap. Lojaliteit en eerlikheid is stewig geanker in die maatskappy se filosofie – 'n handdruk beteken steeds hier iets.
Verwant hieraan:
Innoverende benaderings tot outomatisering in hoëbaai-pakhuise
Energie word 'n koste- en liggingsfaktor
Geoutomatiseerde hoëbaai-pakhuise benodig elektrisiteit vir bergings- en herwinningsmasjiene, vervoerbandtegnologie, robotika, beheerstelsels, bedieners, lugversorging en, indien nodig, verkoelingstelsels. Frankryk bied oor die algemeen gunstige toestande hiervoor. Die gemiddelde elektrisiteitsprys vir besighede in 2025, BTW uitgesluit, was ongeveer €148,80 per megawattuur, ongeveer 16 persent onder die gemiddelde van die Europese Unie. Dit verteenwoordig 'n beduidende afname in vergelyking met 2024. Nietemin bly energiepryse wisselvallig, en hoogs outomatiese fasiliteite is meer vatbaar vir onderbrekings in die toevoer.
Energie-doeltreffendheid word nie net deur brandstofdoeltreffende motors bereik nie. Moderne stoor- en herwinningsmasjiene kan energie herwin tydens die daal en rem. Intelligente beheerstelsels bundel ritte, vermy luiering en skuif nie-noodsaaklike bewegings na meer gepaste tye. In koue stoorfasiliteite verminder hoë stoordigtheid die volume verkoelde ruimte wat per eenheid benodig word. Fotovoltaïese energie, batteryberging en gekoördineerde lasbestuur kan bykomende voordele bied, mits die dakstruktuur, netwerkverbinding en lasprofiele versoenbaar is.
Franse vereistes vir hernubare energie en groen dakke word geleidelik verskerp. Vir nuutgeboude, uitgebreide of omvattend opgeknapte pakhuise sal die vereiste deel van die dakoppervlakte van 40 persent in Julie 2026 tot 50 persent in Julie 2027 toeneem. Groot buiteparkeerareas word ook toenemend aan hierdie vereistes onderworpe, in sommige gevalle deur die installering van fotovoltaïese dakke. Vir ontwikkelaars beteken dit hoër aanvanklike beleggings, maar vir langtermyn-operateurs bied dit ook 'n geleentheid om 'n gedeelte van hul elektrisiteitsbehoeftes ter plaatse op te wek. Vir hoëbaai-silo's is die dakoppervlakte klein relatief tot die kapasiteit; daarom word fasades, aangrensende sale en parkeerareas al hoe belangriker in die energiekonsep.
Tegnologie verskuif van rigied na modulêr
Die klassieke hoëbaai-pakhuis met 'n vaste stoor- en herwinningsmasjien bly ekonomies aantreklik vir hoë, stabiele palletvolumes. Dit bied groot stoorhoogtes, duidelik gedefinieerde verkeersroetes en hoë beskikbaarheid. Terselfdertyd groei die vraag na modulêre pendelstelsels, outonome mobiele robotte en skaalbare houeroplossings. Hierdie stelsels kan dikwels inkrementeel uitgebrei word en meer buigsaam reageer op veranderinge in die produkreeks.
Hierdie ontwikkeling is veral relevant vir Frankryk omdat baie maatskappye beleggings in fases vrystel as gevolg van die swak ekonomie. 'n Volledig outomatiese grootskaalse projek bind kapitaal, vereis presiese volumevoorspellings en vereis 'n lang beplannings- en implementeringsfase. Modulêre stelsels verlaag die toetrededrempel. Hulle bereik egter nie altyd dieselfde hoogte, digtheid of werkverrigting as 'n doelgeboude hoëbaai-pakhuis nie. Die besluit is dus nie 'n kompetisie tussen ou en nuwe tegnologieë nie, maar eerder 'n kwessie van die lasprofiel.
Met konstante palletdeurset, min vragdraertipes en beperkte ruimte, is 'n outomatiese hoëbaai-pakhuis 'n sterk mededinger. Vir 'n groot aantal items, onsekere groei en hoogs wisselende bestelpatrone, kan pendel- en robotoplossings egter beter wees. Toenemend kies operateurs vir hibriede stelsels. 'n Digte palletkern verskaf buigsame pluksones, terwyl sagteware die oordragte sinkroniseer. Die Franse mark sal dus waarskynlik nie deur 'n enkele stelseltipe oorheers word nie, maar eerder deur geïntegreerde argitekture met verwisselbare modules.
Sagteware word die eintlike knelpunt
Met toenemende outomatisering verskuif waardeskepping van staal en meganika na sagteware en data. Die pakhuisbestuurstelsel beheer voorraad en bestellings, die materiaalvloeibeheerstelsel koördineer vervoerbandtegnologie en stapelkrane, en 'n pakhuisuitvoeringsvlak prioritiseer take intyds. Daarbenewens is daar koppelvlakke na ERP, vervoerbestuur, produksie, markplekke en kliëntstelsels.
Die ekonomiese voordele hang af van hoe goed hierdie vlakke interaksie het. 'n Meganies kragtige stelsel kan nie sy gegradeerde prestasie bereik as meesterdata foutief is, koppelvlakke onstabiel is, of prioritiseringsreëls nie met die werklike besigheid ooreenstem nie. Veral in brownfield-projekte kom nuwe outomatiseringsoplossings dikwels ouer ERP-weergawes, pasgemaakte sagteware en histories ontwikkelde prosesse teë. Integrasiekoste en toetsing word dus dikwels onderskat.
Terselfdertyd neem die afhanklikheid van kuberveiligheid toe. 'n Aanval of sagtewarefout kan die vloei van goedere by 'n hoogs outomatiese terrein heeltemal ontwrig. Operateurs moet netwerke segmenteer, toegangsregte beheer, stelsels beveilig en herbeginprosedures oefen. Die langtermyn beskikbaarheid van sagteware-opdaterings word ook 'n beleggingskriterium. 'n Hoëbaai-pakhuis word gebou om 20 tot 30 jaar te hou, terwyl digitale komponente aansienlik korter lewensiklusse het. Daarom is oop koppelvlakke, duidelike datasoewereiniteit en kontraktueel versekerde migrasiepaaie noodsaaklik vir toekomsversekering.
Kapitaalvereistes is 'n verlangsaming, produktiwiteit is 'n nadeel
Geoutomatiseerde hoëbaai-pakhuise is kapitaalintensief. Benewens grond en geboue, sluit uitgawes rakke, berging- en herwinningstelsels, vervoerbandtegnologie, veiligheidstelsels, IT, integrasie en inbedryfstelling in. Afhangende van hoogte, kapasiteit, deurset, brandbeskerming en verkoelingsvereistes, kan die tegnologie 'n beduidende deel van die totale belegging verteenwoordig. Stygende finansieringskoste en ekonomiese onsekerheid het dit moeiliker gemaak om groot projekte sedert 2023 goed te keur.
Die beleggingsbesluit moet nie uitsluitlik op 'n statiese terugbetalingstydperk gebaseer wees nie. 'n Realistiese model oorweeg vermyde ruimte-uitbreidings, laer personeelkoste, verminderde foutkoerse, minder produkdefekte, laer energiekoste per stooreenheid, verbeterde afleweringsbetroubaarheid en die waarde van bykomende kapasiteit. Risiko's moet ook beoordeel word: hoeveelhede kan minder as projeksies wees, tegnologie kan verouderd raak, inbedryfstelling kan vertraag word, en stelselfoute kan tot beduidende gevolglike koste lei.
Projekte is veral aantreklik wanneer die maatskappy langtermyn tot die ligging verbind is en die vloei van goedere akkuraat kan voorspel. Produksie-aanlegte, sentrale verspreidingsentrums en temperatuurbeheerde netwerke voldoen meer gereeld aan hierdie voorwaardes as korttermyn-kontraklogistiek. Derdeparty-logistiekverskaffers staar die bykomende vraag in die gesig of hul kliënt se kontraktermyn die lewensduur van die belegging dek. Buigsame eienaarskap-, huur- en bedryfsmodelle kan hierdie gaping oorbrug. Die mark ontwikkel dus, ook finansieel, van suiwer toerustingaankope na diensgerigte en vennootskapsgebaseerde modelle.
Die streke ontwikkel anders
Île-de-France bly die belangrikste verbruikers- en verspreidingsstreek. Grond is skaars en duur, verkeersregulasies is streng, en die eise vir vinnige aflewering is hoog. Hoë pakhuisdigtheid is dus ekonomies aantreklik. Terselfdertyd kompliseer aanvaardingsprobleme, beperkings op bouhoogte en komplekse permitprosesse grootskaalse hoëbaai-rakprojekte. Gespesialiseerde fasiliteite in gevestigde logistieke sones en meerverdiepingkonsepte gekombineer met outomatiese klein onderdele- en algemene vraglogistiek is meer waarskynlik.
Hauts-de-France trek voordeel uit sy nabyheid aan België, die Engelse Kanaal, Parys en die Noord-Europese markte. Die streek spog met die grootste voorraad grootskaalse pakhuisruimte in Frankryk en 'n sterk industriële tradisie. Dit is goed geskik vir beide nasionale verspreiding en hoëbaai-pakhuise naby produksiefasiliteite. Langs die Lille-Parys-as ontstaan uitstekende toestande vir projekte wat Franse, Belgiese, Nederlandse en Britse handelsvloei konsolideer.
Die Auvergne-Rhône-Alpes-streek en die korridor rondom Lyon vorm die tweede groot logistieke spilpunt. Die ligging tussen Noord- en Suid-Frankryk, Italië, Switserland en die Iberiese Skiereiland ondersteun gesentraliseerde verspreidingskonsepte. In die suide word Marseille-Fos en Port-Saint-Louis belangriker as hawe- en invoerliggings. Daar kan outomatiese palletpakhuise houervloei konsolideer en dit in nasionale netwerke invoer. Markte in die weste en suidweste is kleiner, maar bied geleenthede in die voedselbedryf, lugvaart, handel en streekvoorsiening.
Verskaffers meeding vir integrasie en diens
Die Franse mark lok beide internasionale stelselverskaffers en plaaslike spesialiste. Sleutel mededingende areas sluit in rakstelsels, stapelkrane, vervoerband- en sorteertegnologie, robotika, pakhuisbestuursagteware, algemene beplanning en aanlegdienste. Groot internasionale verskaffers kan komplekse projekte van 'n enkele bron lewer en staatmaak op uitgebreide verwysings. Franse maatskappye behaal punte met hul plaaslike teenwoordigheid, bedryfskundigheid en korter besluitnemingsprosesse. Daarbenewens is daar robotikaverskaffers wat tradisionele intralogistieke markte met modulêre stelsels binnedring.
Mededinging verskuif van individuele komponente na algehele resultate. Operateurs koop nie meer net 'n rak of 'n robot nie, maar 'n gewaarborgde vlak van werkverrigting, beskikbaarheid en skaalbaarheid. Daarom word simulasies, digitale tweelinge, gewaarborgde deurset en lewensikluskoste toenemend belangrik. Dienskontrakte, afstandsonderhoud en die beskikbaarheid van onderdele is toenemend deurslaggewende faktore in die toekenning van kontrakte. Verskaffers met 'n digte Franse diensnetwerk het 'n voordeel bo tegnies gesonde mededingers met 'n swak plaaslike teenwoordigheid.
Terselfdertyd neem die risiko van oormatige verskaffersbinding toe. Eie beheerders en geslote koppelvlakke kan toekomstige opgraderings duurder maak. Professionele kopers gee dus noukeuriger aandag aan interoperabiliteit, gedokumenteerde koppelvlakke en die vermoë om individuele komponente onafhanklik op te gradeer. Die mark beloon nie noodwendig die goedkoopste verskaffer nie, maar eerder die een wat tegniese prestasie met langtermyn-onderhoudbaarheid en kommersiële stabiliteit kombineer.
Bruinveld word 'n groeigebied
Franse grondbeleid, die groot bestaande gebouvoorraad en die swak nuwe konstruksiemark maak modernisering 'n belangrike groeisegment. Nie elke bestaande pakhuis kan in 'n hoëbaai-pakhuis omskep word nie. Plafonhoogte, vloerlaaikapasiteit, kolomrooster, brandveiligheidsregulasies en kragtoevoervereistes stel beperkings. Nietemin bestaan daar talle opsies: outomatiese paletpendeldienste kan diepkanaalberging optimaliseer, vervoerbandstelsels kan vurkhyserverkeer vervang, en aangrensende silo's kan bestaande pakhuise aanvul.
Bruinveldprojekte is tegnies meer veeleisend as nuwe bouprojekte omdat lopende bedrywighede so min as moontlik ontwrig moet word. Implementering vind dikwels in fases plaas. Eers word data en bestaande stelsels opgeruim, dan word individuele prosesse geoutomatiseer, en laastens word die stelsels met mekaar verbind. Hierdie gefaseerde transformasie verminder beleggingsrisiko, maar vereis 'n duidelike teikenargitektuur. Sonder 'n langtermynplan ontstaan 'n versameling geïsoleerde outomatiseringssilo's.
Vir diensverskaffers word 'n breë mark oopgemaak wat verder strek as net skouspelagtige nuwe konstruksieprojekte. Die opknapping van stoor- en herwinningsmasjiene, die vervanging van beheerstelsels, die optimalisering van energie-doeltreffendheid, die migrasie van sagteware, die aanpassing van brandbeskermingstelsels en voorspellende instandhouding genereer herhalende inkomste. Aangesien meganiese stelsels 'n aansienlik langer lewensduur het as hul elektroniese komponente, sal die diens- en moderniseringsaandeel van die mark waarskynlik onevenredig groei.
Volhoubaarheid word meetbare ekonomie
Hoëbaai-pakhuise word dikwels as volhoubaar beskryf bloot omdat hulle minder spasie benodig. Hierdie stelling is slegs geldig as die hele lewensiklus in ag geneem word. Staal, beton, tegnologie en gebouhoogte genereer almal beduidende emissies. 'n Outomatiese pakhuis is nie outomaties meer klimaatvriendelik as 'n konvensionele gebou nie. Belangrike faktore sluit in kapasiteitsbenutting, lewensduur, energieverbruik, materiaalkeuse en die hoeveelheid grond wat bespaar word.
Die grootste ekologiese voordeel lê in verdigting. As 'n hoëbaai-pakhuis grondintensiewe uitbreiding voorkom, neem die behoefte aan bykomende grond, toegangspaaie en interne verkeersareas af. In temperatuurbeheerde fasiliteite kan die digter konstruksie die energieverbruik per pallet aansienlik verminder. Hierby kom fotovoltaïese eenhede, hitteherwinning, energie-doeltreffende aandrywers en verbeterde pieklasbestuur. Volhoubaarheid word dus 'n kwessie van meetbare operasionele data eerder as bloot 'n gebou-etiket.
Die voorsieningsketting self moet ook in ag geneem word. 'n Optimaal geleë hoëbaai-pakhuis kan vervoer konsolideer en voorraad sentraliseer. Oormatige sentralisasie kan egter lei tot langer finale roetes en die afhanklikheid van 'n enkele ligging verhoog. Daarom is die mees ekonomies en ekologies gesonde benadering nie altyd die grootste pakhuis nie, maar eerder die regte netwerkstruktuur. Frankryk se grootte en streeksdiversiteit bevoordeel dikwels 'n kombinasie van sentrale hoëprestasie-hubs en kleiner streeksnodusse.
Risiko's van 'n oormatige vinnige outomatiseringsstoot
Die groeivooruitsigte moet nie die feit verberg dat hoëbaai-pakhuise beduidende tegniese en strategiese risiko's inhou nie. Die mees algemene fout is die outomatisering van 'n onstabiele proses. Swak meesterdata, inkonsekwente vragdraers en onduidelike voorraadreëls word nie deur outomatisering opgelos nie, maar eerder teen 'n hoër spoed gereproduseer. Voordat belê word, moet prosesse gestandaardiseer word en datakwaliteit verseker word.
'n Tweede risiko is oorgrootte. Voorspellings gebaseer op uitsonderlike groeijare kan lei tot aanlegte waarvan die kapasiteit later onderbenut word. Die deurlopende vaste koste bly egter bestaan. Omgekeerd kan 'n ondergrootte aanleg 'n knelpunt word as uitbreidingsareas of addisionele bane ontbreek. Scenariobeplanning, modulêre reserwes en realistiese pieklasprofiele is dus belangriker as optimistiese gemiddelde voorspellings.
Derdens verhoog volle outomatisering die konsentrasie van operasionele risiko. 'n Handmatige pakhuis kan dikwels tot 'n beperkte mate voortgaan om te funksioneer as individuele masjiene faal. In 'n hoogs onderling gekoppelde stelsel kan wanfunksies kaskades van probleme veroorsaak. Oorbodige vervoerbandstelsels, aparte brandkompartemente, noodkragtoevoer, herbeginplanne en handmatige rugsteunprosesse kos geld, maar is deel van ekonomiese robuustheid. Veerkragtigheid is nie 'n tegniese byvoeging nie, maar eerder 'n versekeringsfunksie wat in die stelsel ingebou is.
Die mark tot 2030
Teen 2030 word verwag dat die Franse mark vir outomatiese hoëbaai-pakhuise vinniger sal groei as die algehele logistieke ruimtevoorraad. 'n Aanneemlike basislyn is 'n jaarlikse nominale groei van ongeveer 7 tot 9 persent vir die nouer AS/RS-mark. Breër slimpakhuissegmente kan soms sterker groei ervaar. Groei sal egter ongelyk wees en steeds deur individuele grootskaalse projekte gedryf word. 'n Groot industriële, kommersiële of kouebergingspakhuis kan die jaarlikse mark aansienlik verander.
In die basisscenario herstel die Franse ekonomie slegs stadig. Die Banque de France verwag groei van slegs 0,4 persent in 2026, gevolg deur 0,9 persent in 2027 en 1,2 persent in 2028. Private beleggings sal aanvanklik beperk bly deur finansieringskoste en onsekerheid. Terselfdertyd bly aanlyn kleinhandel, transaksievolumes en eise aan voorsieningskettingkapasiteit groei. Maatskappye belê dus selektief in projekte met 'n duidelike impak op produktiwiteit, terwyl spekulatiewe of swak verskanste ondernemings uitgestel word.
In 'n positiewe scenario sal dalende finansieringskoste, meer stabiele energiepryse en 'n herlewing in industriële beleggings die mark versnel. Grondskaarste en grondbeleid sal dan bykomende projekte dryf. In 'n negatiewe scenario sal swak verbruikersvraag, fiskale onsekerheid, hoë energiepryse en vertraagde permitte tot verdere vertragings lei. Selfs dan behoort die moderniseringsmark relatief robuust te bly, want bestaande aanlegte kan nie onbepaald met verouderde tegnologie bedryf word nie.
Die werklike mededingende voordeel lê in die kubieke meter
Frankryk se mark vir hoëbaai-pakhuise staar nie 'n wydverspreide konstruksie-oplewing in die gesig nie, maar eerder 'n golf van hoëgehalte-beleggings. Die swak vraag na standaard pakhuisruimte en die stygende vakaturekoers weerspreek nie hierdie assessering nie. Inteendeel, dit dui daarop dat die mark meer gefragmenteerd raak. Ouer, ondoeltreffende geboue verloor hul aantrekkingskrag, terwyl terreine wat geskik is vir outomatisering, energie-doeltreffende stelsels en hoëdigtheid-bergingskonsepte in waarde toeneem.
Die belangrikste ekonomiese dryfveer is die produktiwiteit van ruimte. In 'n konvensionele pakhuis word area bestuur; in 'n moderne hoëbaai-pakhuis word volume bestuur. Hierdie verskuiwing is veral betekenisvol vir Frankryk omdat die land gelyktydig 'n groot logistieke infrastruktuur, sterk verbruikersentrums, 'n diverse nywerheidsektor en toenemend beperkende ruimteteikens besit. Daarby kom groeiende transaksievolumes in aanlyn kleinhandel en 'n arbeidsmark wat handmatige skalering moeilik maak.
Die wenners sal nie outomaties die operateurs van die hoogste geboue wees nie. Suksesvolle projekte is dié waar ligging, produkstruktuur, deurset, sagteware, brandbeskerming, energievoorsiening en finansiering perfek in lyn is. 'n Tegnies indrukwekkende stelsel sonder 'n robuuste bedryfskonsep kan kapitaal vernietig. 'n Presies gedimensioneerde, geïntegreerde en uitbreidbare hoëbaai-pakhuis, aan die ander kant, kan produktiwiteit vir dekades verseker.
Dit verskuif die Franse mark van 'n passiewe pakhuisdop na outomatiese infrastruktuur as 'n strategiese bate. Terwyl die aantal skouspelagtige grootskaalse projekte waarskynlik tot 2030 beperk sal bly, sal die waarde van die geïntegreerde tegnologie, sagteware en dienste aansienlik toeneem. Die beslissende markaanwyser vir die toekoms sal minder die nuut gehuurde ruimte wees en meer die aantal doeltreffend bestuurde palette, houers en bestellings per kubieke meter, werksuur en kilowattuur. Daarom brei Frankryk se logistieke sektor nie bloot horisontaal uit nie; dit moet slimmer, digter en toenemend vertikaal word.
Konsultasie - Beplanning - Implementering

Konrad Wolfenstein
Ek sal graag as u persoonlike adviseur dien.
Jy kan my kontak by wolfenstein∂xpert.digital of
Skakel my net by +49 7348 4088 965 .
Jou intralogistiese kundiges

Konsultasie, beplanning en implementering van volledige oplossings vir hoëbaai-pakhuise en outomatiese stoorstelsels - Beeld: Xpert.Digital
Meer inligting hier: